
Mercado de cadenas para polipastos: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de cadenas para polipastos y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (endurecido superficial, templado y revenido, otros); industria de usuario final (construcción, infraestructura marítima y portuaria, fabricación, metales y minería, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00017026
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 17, 2026


Tamaño del mercado en 2025
2.810 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
3.970 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,92 %
Índice de crecimiento
Mercado potencial
30.800 millones de dólares estadounidenses
(2026-2034)
El mercado de cadenas de elevación alcanzó un valor de 2810 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 3970 millones de dólares estadounidenses en 2034. Se espera que el mercado registre una tasa de crecimiento anual compuesta (CAGR) del 3,92 % durante el período 2026-2034. La demanda refleja el papel fundamental de las cadenas de carga calibradas en los sistemas de elevación utilizados en la construcción, la infraestructura marítima y portuaria, la fabricación y la industria metalúrgica y minera, donde la transferencia de carga fiable, la precisión dimensional y la resistencia a la fatiga son requisitos operativos fundamentales.
En Norteamérica, se prevé que el mercado de cadenas de elevación crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,2 % al 3,8 % hasta 2034. La demanda de reemplazo derivada del envejecimiento de las flotas de elevación en las fábricas y la inversión sostenida en puertos, logística e infraestructura pública impulsan el consumo. Los compradores especifican cada vez más acero aleado con trazabilidad, eslabones sometidos a pruebas de resistencia y regímenes de inspección documentados, mientras que el gasto de capital relacionado con la relocalización de la producción aumenta la demanda de componentes de elevación fiables en aplicaciones de automoción, fabricación en general, procesamiento de metales y mantenimiento de almacenes.
Análisis y perspectivas del mercado de cadenas de polipasto
- América del Norte: Se estima una participación del 22-25% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 3,2-3,8% durante el período 2026-2034, lo que refleja los ciclos de reemplazo, la inversión en la relocalización de la producción, las mejoras portuarias y las rigurosas prácticas de seguridad en las operaciones de izamiento.
- EE. UU.: Según las estimaciones, el país representaba entre el 78 % y el 82 % de Norteamérica en 2025 y se prevé que crezca entre un 3,3 % y un 3,9 % hasta 2034.
- Europa: Alemania, el Reino Unido, Francia, Italia y España respaldan una cuota de mercado estimada del 25-28% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 3,0-3,6% hasta 2034.
- Asia Pacífico: Una cuota de mercado proyectada del 38-42% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 4,5-5,1% hasta 2034 sitúan a China, Japón, India y Corea del Sur en el centro de la expansión.
- Segmento más grande: El sector manufacturero representó una cuota de mercado estimada del 34-38% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 3,7-4,3% durante el período 2026-2034.
- Segmento de alto crecimiento: La infraestructura marítima y portuaria representó una cuota de mercado estimada del 16-20% en 2025 y se prevé que crezca entre un 4,6% y un 5,2% durante el período 2026-2034.
- Empresas clave analizadas en detalle: Columbus McKinnon Corporation, Gunnebo Industries AB, Pewag International GmbH, RUD Ketten Rieger & Dietz GmbH u. Co. KG, THIELE GmbH & Co. KG, William Hackett Chains Limited, YOKE Industrial Corp., KWB Ketten Austria GmbH, DID Co., Ltd. y Peerless Industrial Group, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los métodos de fabricación se han perfeccionado, pasando de la forja tradicional por lotes a la soldadura de precisión, los tratamientos térmicos, la inspección automática, la carga de prueba y el seguimiento electrónico. Los materiales cementados conservan su capa superficial dura y resistente al desgaste, pero con un núcleo más robusto. Las cadenas templadas y revenidas se utilizan en aplicaciones donde se requiere resistencia en todo el eslabón. La composición del acero, la uniformidad de la soldadura, las tolerancias de paso y la compatibilidad con ruedas dentadas se han convertido en factores más importantes en la rentabilidad del ciclo de vida que la capacidad por sí sola. Los tiempos de preparación se están reduciendo gracias a líneas de producción adaptables capaces de producir tamaños calibrados y acabados especializados.
Hasta 2034, la expansión se desplazará hacia los cinturones industriales de Asia, los centros logísticos de la región del Golfo y las zonas mineras de África, mientras que las economías avanzadas se centrarán en la sustitución y el mantenimiento. Los proyectos de infraestructura, la automatización portuaria y los incentivos a la fabricación local generan la necesidad de certificación y un servicio técnico fiable. Las normativas sobre seguridad de la maquinaria, las pruebas de funcionamiento y los procedimientos de inspección impulsarán este crecimiento. Por lo tanto, la financiación dará preferencia a las empresas con experiencia metalúrgica, conocimientos de calibración, inventario regional y capacidad de análisis rápido de fallos, frente a aquellas centradas únicamente en la competencia de precios.
Alcance del informe de mercado de cadenas de polipasto
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.810 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 3.970 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,92% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de cadenas de polipasto
El crecimiento del mercado de cadenas para polipastos se basa en la renovación periódica, más que en la venta de equipos únicos. La renovación mediante inspecciones se debe al desgaste, el alargamiento, la corrosión y la sobrecarga que sufren las grúas y los polipastos. La demanda se extiende desde los productores de acero aleado hasta los fabricantes de cadenas, los fabricantes de equipos originales, los inspectores, los distribuidores y, en última instancia, el usuario final. La aceptación se basa en la certificación del acero, la calidad de la soldadura, la calibración del paso y las pruebas de carga.
El precio de suministro depende de la aleación especial de acero, el consumo energético de los tratamientos térmicos y el tiempo de homologación. El reducido porcentaje que representa el componente en el coste del sistema de elevación garantiza una calidad superior, donde un fallo resultaría muy costoso. El tamaño de las cadenas se adapta cada vez más a la geometría y las necesidades de lubricación de las ruedas, lo que mejora la interacción y la durabilidad. El distribuidor ofrece valor añadido mediante el corte, la certificación, la asistencia en la inspección y la sustitución en caso de emergencia.
El análisis del mercado de cadenas para polipastos indica un sector especializado fragmentado con importantes barreras en metalurgia, control de procesos y certificación. Columbus McKinnon Corporation y Peerless Industrial Group, Inc. combinan la capacidad de fabricar cadenas con una cartera de productos de elevación más amplia, mientras que Gunnebo Industries AB, Pewag International GmbH, RUD Ketten Rieger & Dietz GmbH & Co. KG y THIELE GmbH & Co. KG hacen hincapié en sistemas de cadenas diseñados a medida, trazabilidad y experiencia en aplicaciones.
William Hackett Chains Limited, YOKE Industrial Corp., KWB Ketten Austria GmbH y DID Co., Ltd. intensifican la competencia mediante líneas especializadas y redes locales. Las áreas clave de inversión serán las inspecciones automáticas, los tratamientos térmicos de bajas emisiones, las bases de datos electrónicas de piezas y los almacenes cercanos a sus clientes. El posicionamiento competitivo dependerá cada vez más del rendimiento en resistencia a la fatiga, la asistencia en compatibilidad y las entregas rápidas. Las acciones de gestión de la cartera de negocios también cobran importancia; la consolidación puede ampliar la distribución y la venta cruzada, mientras que la desinversión puede generar especialistas en cadenas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
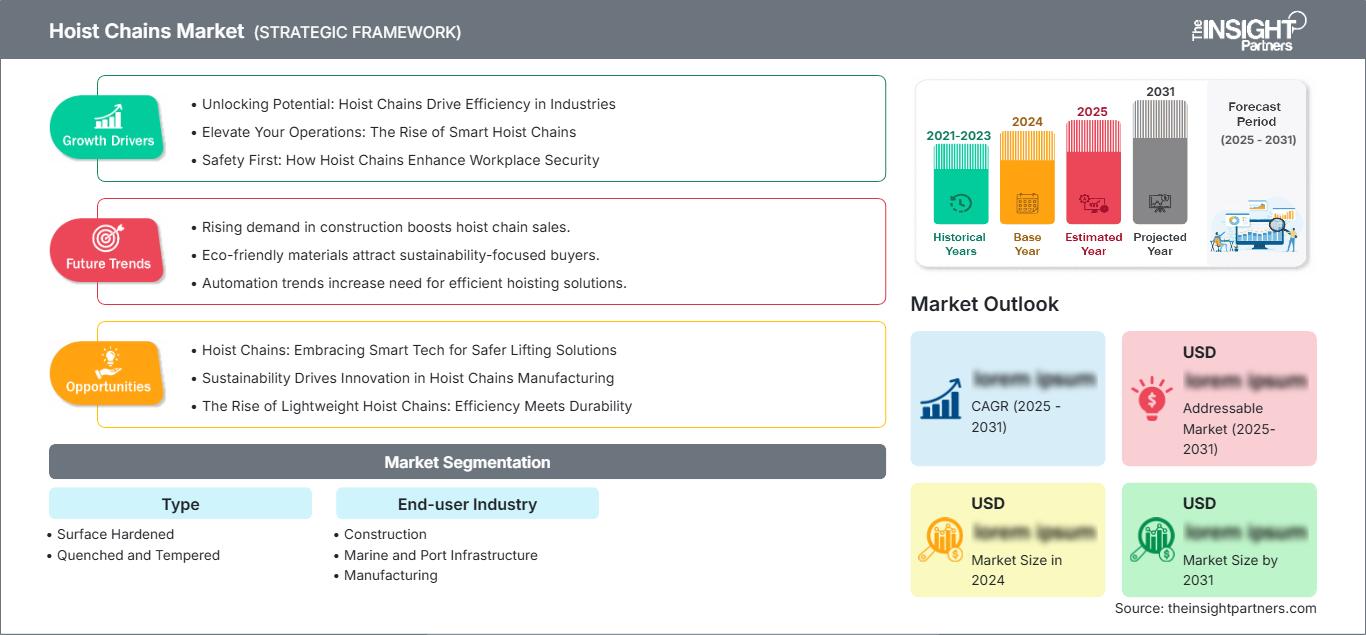
Mercado de cadenas de polipasto: Perspectivas estratégicas
Perspectivas regionales
Mercado de cadenas de polipasto en Norteamérica
América del Norte representó entre el 22 % y el 25 % de la cuota de mercado mundial de cadenas para polipastos en 2025, y se prevé que crezca entre un 3,2 % y un 3,8 % entre 2026 y 2034. Este mercado se caracteriza por un amplio parque de equipos de elevación, así como por programas continuos de inspección, mantenimiento y reemplazo. Entre los compradores de cadenas se incluyen fabricantes de automóviles, distribuidores de acero, productores de maquinaria, empresas de servicios públicos, almacenes y contratistas de construcción que buscan cadenas calibradas con un acoplamiento fiable, una capacidad de carga probada y una rápida posibilidad de reemplazo.
La demanda subyacente se ve impulsada por la relocalización de la producción, la modernización de los puertos y el aumento de la capacidad logística. El proceso de toma de decisiones del comprador ahora incluye consideraciones como el costo del ciclo de vida, la disponibilidad nacional y la trazabilidad del producto más allá del precio de compra inicial. En términos de consumo, Estados Unidos ocupa el primer lugar en la región, seguido por Canadá, cuyas contribuciones provienen de la minería, la energía, la silvicultura y las aplicaciones de infraestructura. El creciente aumento de la producción automotriz e industrial en México impulsa las compras de equipo original y de posventa. Los proveedores capacitados por distribuidores, con certificación de inspección y plazos de entrega rápidos, están bien posicionados para beneficiarse tanto de las interrupciones del servicio como de los reemplazos planificados, sin que los usuarios tengan que acumular inventario.
Mercado de cadenas de polipasto en EE. UU.
Se estima que Estados Unidos representó entre el 78 % y el 82 % de la demanda del mercado norteamericano de cadenas de elevación en 2025, y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 3,3 % al 3,9 % hasta 2034. La variada base instalada de la empresa incluye aplicaciones para líneas de montaje de automóviles, la industria aeroespacial, la metalurgia, la industria en general, almacenes, astilleros, la construcción y la minería. Las decisiones de reemplazo suelen basarse en el alargamiento, los daños, la corrosión o la incompatibilidad con las ruedas de carga, por lo que existe una necesidad comercial de capacidad de inspección y fácil acceso a cadenas correctamente calibradas.
Columbus McKinnon Corporation y Peerless Industrial Group, Inc. ofrecen marcas nacionales consolidadas y representación en canales de distribución, mientras que los competidores extranjeros ofrecen líneas de productos y canales de distribución especializados. Las necesidades de los clientes se orientan cada vez más hacia la automatización, los polipastos libres de mantenimiento y la trazabilidad. Las aplicaciones en puertos e instalaciones industriales buscan protección contra la corrosión y durabilidad ante la fatiga. Los compradores justifican racionalmente el enfoque de lista de proveedores aprobados, que favorece a aquellos proveedores que pueden rastrear el origen del material, las pruebas, las dimensiones, la lubricación y la compatibilidad con una gama de polipastos.
Mercado europeo de cadenas de polipasto
Europa representó entre el 25 % y el 28 % del mercado de cadenas de elevación en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,0 % al 3,6 % entre 2026 y 2034. Alemania lidera el mercado gracias a la producción de maquinaria, la fabricación de automóviles, el procesamiento de acero y una extensa red de especialistas en elevación. Sus usuarios priorizan la precisión dimensional, la vida útil y la documentación de conformidad, lo que mantiene la demanda de cadenas de repuesto de alta calidad incluso ante las fluctuaciones de la producción industrial.
El Reino Unido se beneficia de puertos, mantenimiento en alta mar, construcción y reemplazo guiado por inspección. Francia combina la demanda de los sectores aeroespacial, de equipos de transporte, energía e infraestructura. Los clústeres de maquinaria y fabricación de Italia respaldan la distribución especializada, mientras que España aporta la construcción naval, la instalación de energías renovables y la actividad logística. Los proveedores regionales poseen una amplia experiencia en metalurgia y certificación. Los costos energéticos y la menor inversión de capital limitan los volúmenes, pero el reemplazo de equipos críticos para la seguridad, la automatización de fábricas y la renovación de polipastos instalados generan una demanda constante en sectores de usuarios finales consolidados.
Mercado de cadenas de polipasto en la región Asia-Pacífico
La región de Asia-Pacífico representó, según las proyecciones, entre el 38 % y el 42 % del mercado en 2025, y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 4,5 % al 5,1 % hasta 2034. China lidera el mercado gracias a su escala en maquinaria, metales, construcción naval, construcción y puertos, mientras que Japón y Corea del Sur mantienen una demanda de reemplazo de alta especificación.
India ofrece la mayor oportunidad de crecimiento gracias a sus corredores industriales, infraestructura, minería e incentivos a la manufactura nacional. Australia aporta minería, puertos y aplicaciones que requieren un mantenimiento intensivo. Las políticas de automatización, la manufactura para la exportación y el aumento de la capacidad productiva impulsan la demanda, si bien la intensa competencia de precios a nivel local incentiva a los proveedores globales a diferenciarse mediante la certificación, la consistencia y el soporte técnico.
Mercado de cadenas de polipasto en Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto (CAGR) del 4,0-4,6% hasta 2034. Arabia Saudita lidera los proyectos de logística, construcción, minería y diversificación industrial, que incrementan las necesidades de elevación. Los Emiratos Árabes Unidos contribuyen con puertos, reparación naval, almacenamiento y servicios energéticos.
Sudáfrica es el principal motor de la demanda en los sectores minero y de la industria pesada, mientras que el resto de la región ofrece oportunidades de proyectos en puertos, energía e industrias extractivas. Los entornos adversos exigen una mayor resistencia a la corrosión, un mejor soporte de mantenimiento y una mayor disponibilidad de existencias. La capacidad de distribución es crucial, ya que los usuarios suelen necesitar selección técnica y reemplazos rápidos en emplazamientos muy dispersos.
Análisis de segmentación
Tipo
Se prevé que este tipo de cadena crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,6 % al 4,2 % durante el periodo 2026-2034. El mercado de cadenas para polipastos, según su tipo, se centra en el equilibrio entre el desgaste superficial, la resistencia del núcleo, la resistencia a la fatiga y la estabilidad dimensional. Los polipastos eléctricos prefieren cadenas calibradas diseñadas para el acoplamiento repetido con la rueda de carga, mientras que las aplicaciones manuales y de servicio pesado pueden priorizar la resistencia transversal y la tolerancia al impacto. La selección refleja cada vez más la clase de servicio, el entorno, la lubricación, las prácticas de inspección y la compatibilidad con el equipo original.
- Endurecidas superficialmente: Estas cadenas son ideales para aplicaciones de polipastos motorizados con alto desgaste, ya que una capa exterior dura resiste el contacto entre los eslabones y el desgaste de las ruedas dentadas, mientras que un núcleo más resistente soporta cargas dinámicas repetidas.
- Templado y revenido: Sus propiedades mecánicas transversales son idóneas para polipastos manuales y condiciones de elevación exigentes, donde la tenacidad, la consistencia de la resistencia y la resistencia a las cargas de impacto son de vital importancia.
Industria de usuarios finales
Se prevé que la industria de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,3 % durante el período 2026-2034. La manufactura ofrece la base instalada más amplia y un mercado de reemplazo recurrente, mientras que la infraestructura marítima y portuaria permite una expansión más rápida mediante la modernización de terminales y la actividad de los astilleros. La demanda de construcción sigue los ciclos de los proyectos y la utilización de los equipos. Los sectores metalúrgico y minero requieren cadenas de alta resistencia, inspección rigurosa y un suministro fiable, ya que las condiciones abrasivas, las cargas de impacto y las operaciones en zonas remotas aumentan el coste de las fallas prematuras.
- Construcción: La demanda sigue la evolución de los proyectos de infraestructura y comerciales, y las operaciones de elevación portátiles, el mantenimiento de obras y el montaje de equipos generan compras recurrentes donde la robustez y la facilidad de sustitución son importantes.
- Infraestructura marítima y portuaria: La modernización de los puertos, la construcción naval, los equipos de las terminales y el mantenimiento en alta mar satisfacen una mayor demanda de especificaciones que tengan en cuenta la corrosión, la trazabilidad y un rendimiento fiable bajo cargas dinámicas.
- Fabricación: La mayor base instalada abarca los sectores de automoción, maquinaria, aeroespacial, fabricación y almacenamiento, lo que genera una demanda constante de reemplazo vinculada al mantenimiento preventivo, la automatización y el tiempo de actividad de las plantas.
- Metales y minería: La abrasión severa, el calor, los impactos y las condiciones de operación en lugares remotos hacen que la resistencia a la fatiga, la disciplina de inspección y el stock de los distribuidores sean estratégicamente críticos para la continuidad.
Resumen de la oportunidad
|
Industria de usuarios finales |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Construcción |
Medio |
Elevación de obra |
Escalada |
|
Infraestructura marítima y portuaria |
Medio |
Automatización portuaria |
Escalada |
|
Fabricación |
Alto |
Tiempo de actividad de la fábrica |
Maduro |
|
Metales y minería |
Medio |
Servicio severo |
Maduro |
Factores que impulsan el crecimiento del mercado de cadenas de polipasto y análisis de su impacto
Reemplazo de la base instalada y mantenimiento basado en la seguridad
Las cadenas de polipasto son consumibles de seguridad sujetos a desgaste por articulación, carga, contaminación y esfuerzos cíclicos. Un procedimiento de inspección verifica la elongación, la pérdida de diámetro, las fracturas, la oxidación y la deformación antes de que se vea afectada su funcionalidad. Dado que una cadena nueva resulta más económica que una parada inesperada del elevador o una avería de la maquinaria, los consumidores tienen un motivo de peso para reemplazar sus componentes de seguridad al cumplir con los límites de desecho establecidos. Esto genera una demanda constante incluso cuando las ventas de polipastos son bajas. Este efecto es especialmente efectivo en industrias como plantas de fabricación, acerías, minas, puertos y talleres de reparación que operan las 24 horas. La trazabilidad, la compatibilidad, el asesoramiento sobre inspección y la proximidad de las cadenas en stock otorgan a los proveedores una ventaja competitiva.
Automatización industrial y mayor utilización de los equipos
Los procesos de producción automatizados y los sistemas de manipulación de materiales implican elevaciones frecuentes, mayores exigencias de precisión y fiabilidad, y costosos tiempos de inactividad. La cadena en los polipastos motorizados debe engranar correctamente con las poleas y mantener un paso constante y una alta resistencia al desgaste durante todo el ciclo operativo. Con la implementación de estaciones de trabajo robóticas y operaciones de fabricación sincronizadas en las fábricas modernas, la fiabilidad de la cadena es esencial para la producción, en lugar de ser simplemente un elemento de mantenimiento. Esto conlleva la adquisición de productos calibrados con datos de pruebas de resistencia y tratamiento térmico. Además, existen mayores posibilidades de monitorización del estado y sustitución proactiva de las cadenas.
Gastos de capital en puertos, infraestructura y minería
Los proyectos de infraestructura, terminales, astilleros y minería generan demanda tanto durante la instalación como durante el uso de estas instalaciones. Las cadenas de elevación facilitan el montaje, el mantenimiento, los trabajos en taller y las aplicaciones de izamiento donde las limitaciones de espacio y la simplicidad del diseño son cruciales. Los puertos y las operaciones marítimas presentan problemas de corrosión y cargas dinámicas, mientras que la minería añade consideraciones sobre abrasión e impacto. En estos entornos, es lógico contar con requisitos de alta gama y un inventario disponible de distribuidores. En consecuencia, estos proyectos en desarrollo en Asia, el Golfo Pérsico y algunas regiones de África amplían nuestro mercado objetivo para incluir nuevas instalaciones de proyectos más allá del reemplazo industrial. La calificación temprana del producto por parte de proveedores calificados con contratistas, fabricantes de equipos y empresas de mantenimiento puede garantizar ventas continuas en el mercado de posventa después de la instalación.
Tendencias futuras del mercado de cadenas de polipasto
La trazabilidad digital se convierte en un estándar de contratación pública.
Entre las principales tendencias del mercado de cadenas para polipastos, la identidad digital pasará de ser un elemento diferenciador de alta gama a formar parte de la rutina de adquisición. Los códigos basados en el origen del acero, las condiciones de fabricación, los resultados de las pruebas, los certificados y el historial de inspecciones pueden reducir los tiempos de recuperación y mejorar la toma de decisiones en materia de mantenimiento. Su integración en un sistema de gestión de activos permitiría a los usuarios vincular cada reemplazo a un polipasto, una categoría de servicio y una fecha de puesta en servicio específicos. La ventaja no reside en la predicción automática de la vida útil, sino en un mejor soporte para las inspecciones basadas en riesgos y el control de proveedores. Los proveedores requerirían una codificación y un registro permanentes, mientras que los distribuidores tendrían que mantener la trazabilidad al cortar la cadena según las especificaciones del cliente.
Metalurgia con bajas emisiones de carbono y procesamiento energéticamente eficiente
Los fabricantes de cadenas se verán sometidos a una mayor presión para medir las emisiones asociadas al acero aleado, la soldadura, el tratamiento térmico y el transporte. Las exigencias de datos ambientales, junto con la certificación mecánica, provendrán de los compradores en Europa y de las cadenas de suministro destinadas a la exportación. Las respuestas deberán incluir energías renovables, eficiencia de los hornos, contenido reciclado de acero, control de procesos en circuito cerrado y menor tasa de desperdicio mediante inspección automatizada. Se impondrán límites de ingeniería, ya que el proceso de descarbonización no puede provocar ninguna desviación en la dureza, la calidad de la soldadura, la resistencia a la fatiga ni la precisión dimensional.
Oportunidades de mercado para cadenas de polipasto
Centros de servicio regionales para una sustitución rápida
Las previsiones del mercado de cadenas de elevación respaldan la inversión en existencias regionales, capacidad de corte, gestión de certificaciones e ingeniería de aplicaciones. Los clientes suelen detectar un desgaste inaceptable durante las inspecciones programadas y no pueden esperar los largos plazos de entrega internacionales. Un modelo de servicio centralizado permite almacenar de forma centralizada los tamaños calibrados más comunes, mientras que los distribuidores capacitados ofrecen una rápida entrega local. Las ubicaciones prioritarias incluyen corredores industriales en India y el sudeste asiático, puertos del Golfo Pérsico, centros mineros del sur de África y clústeres de fabricación en Norteamérica. La rentabilidad depende de una segmentación de inventario rigurosa, no de un amplio stock. Los proveedores deben identificar las poblaciones de polipastos instaladas, la demanda derivada de fallos y las especificaciones de uso, y luego combinar la disponibilidad física con la verificación técnica para evitar sustituciones inseguras o incompatibles.
Cadenas diseñadas para entornos corrosivos e higiénicos.
Las terminales marítimas, las plantas de tratamiento de aguas residuales, la producción de alimentos, la fabricación de productos farmacéuticos y el procesamiento químico constituyen nichos donde la cadena puede estar expuesta a corrosión y contaminación aceleradas, por lo que las cadenas estándar no serían una buena opción. El énfasis debe estar en elegir los materiales, el recubrimiento, el lubricante y las propiedades de limpieza adecuados, en lugar de simplemente buscar un producto de buena apariencia. Para entrar en la fase comercial, los proveedores deben trabajar en estrecha colaboración con los fabricantes de equipos originales para garantizar el ajuste y el tamaño correctos, la interacción de las ruedas y la capacidad de carga.
Novedades recientes
- Marzo de 2026: Pacific Avenue Capital Partners, una firma de capital privado con sede en Los Ángeles especializada en desinversiones corporativas complejas e inversiones operativas intensivas en empresas medianas, ha completado la adquisición del negocio estadounidense de polipastos y cadenas de Columbus McKinnon Corporation. La transacción también incluye las operaciones internacionales de soporte de ventas de la compañía, lo que fortalece la cartera de Pacific Avenue en el sector de elevación industrial y manipulación de materiales, al tiempo que permite que el negocio adquirido continúe prestando servicios a clientes globales bajo su nueva propiedad.
- Noviembre de 2025: Kito Crosby, fabricante líder de soluciones de elevación y sujeción, anuncia con orgullo el lanzamiento del Gunnebo Industries® LPE, un punto de elevación de última generación diseñado para reemplazar los cáncamos tradicionales y redefinir la seguridad, el rendimiento y la versatilidad en las operaciones de elevación.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -