
Marché des chaînes de levage : taille, part de marché et prévisions 2034
Taille et prévisions du marché des chaînes de levage (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (traitement superficiel, trempe et revenu, autres) ; secteur d’utilisation finale (construction, infrastructures maritimes et portuaires, fabrication, métaux et mines, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00017026
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 17, 2026


Taille du marché en 2025
2,81 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
3,97 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,92 %
taux de croissance
Marché adressable
30,80 milliards de dollars américains
(2026-2034)
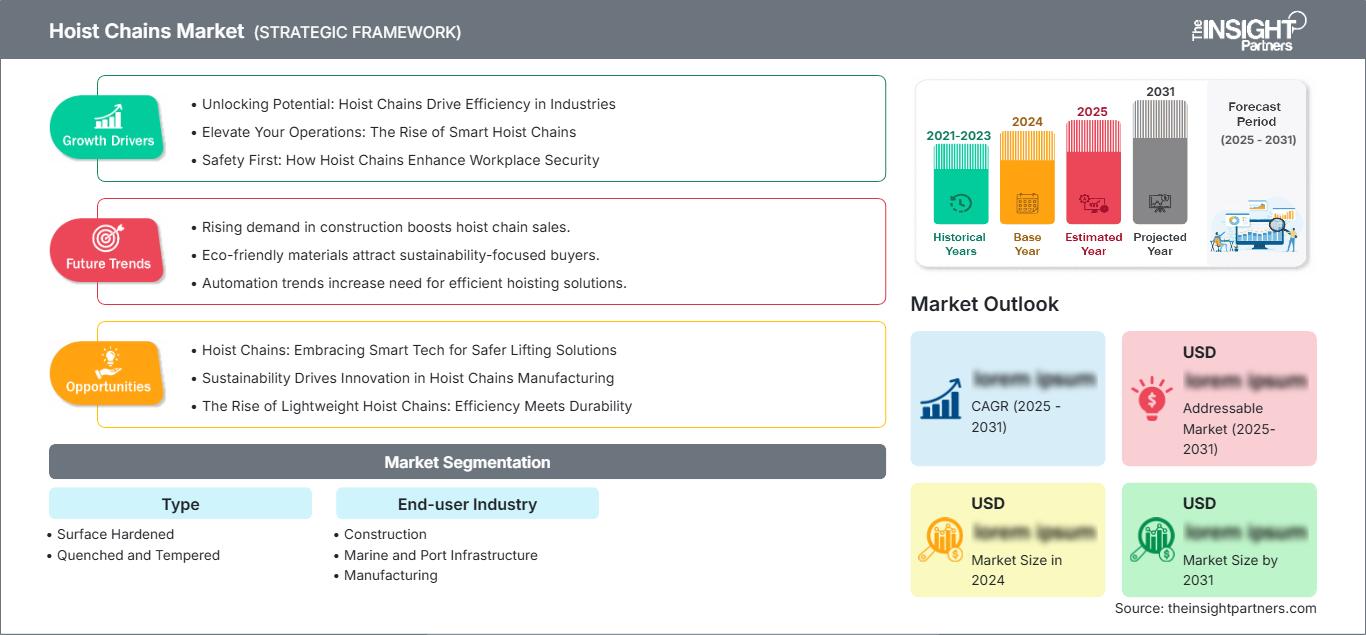
Le marché des chaînes de levage était évalué à 2,81 milliards de dollars américains en 2025 et devrait atteindre 3,97 milliards de dollars américains d'ici 2034. Ce marché devrait enregistrer un TCAC de 3,92 % entre 2026 et 2034. La demande reflète le rôle essentiel des chaînes de levage calibrées dans les systèmes de levage utilisés dans la construction, les infrastructures maritimes et portuaires, la fabrication, ainsi que les industries métallurgiques et minières, où un transfert de charge fiable, une précision dimensionnelle et une résistance à la fatigue sont des exigences opérationnelles fondamentales.
En Amérique du Nord, le marché des chaînes de levage devrait croître à un TCAC estimé entre 3,2 % et 3,8 % jusqu'en 2034. La demande de remplacement liée au vieillissement des parcs de levage industriels et aux investissements soutenus dans les infrastructures portuaires, logistiques et publiques soutient la consommation. Les acheteurs privilégient de plus en plus l'acier allié traçable, les maillons testés et les procédures d'inspection documentées, tandis que les dépenses d'investissement liées à la relocalisation renforcent les exigences en matière de composants de levage fiables pour les secteurs de l'automobile, de la fabrication générale, de la transformation des métaux et de la maintenance des entrepôts.
Analyse et perspectives du marché des chaînes de levage
- Amérique du Nord : Une part de marché modélisée de 22 à 25 % en 2025 et un TCAC de 3,2 à 3,8 % entre 2026 et 2034 reflètent les cycles de remplacement, les investissements de relocalisation, les améliorations portuaires et des pratiques rigoureuses en matière de sécurité de levage.
- États-Unis : Le pays représentait, selon les modèles, 78 à 82 % de l'Amérique du Nord en 2025 et devrait croître de 3,3 à 3,9 % jusqu'en 2034.
- Europe : Une part de marché estimée entre 25 et 28 % en 2025 et un TCAC de 3,0 à 3,6 % jusqu’en 2034 sont soutenus par l’Allemagne, le Royaume-Uni, la France, l’Italie et l’Espagne.
- Asie-Pacifique : Une part de marché estimée entre 38 et 42 % en 2025 et un TCAC de 4,5 à 5,1 % jusqu’en 2034 placent la Chine, le Japon, l’Inde et la Corée du Sud au centre de l’expansion.
- Segment le plus important : Le secteur manufacturier détenait une part de marché estimée entre 34 et 38 % en 2025 et devrait enregistrer un TCAC de 3,7 à 4,3 % entre 2026 et 2034.
- Segment à forte croissance : Les infrastructures maritimes et portuaires détenaient une part de marché estimée entre 16 et 20 % en 2025 et devraient croître de 4,6 à 5,2 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Columbus McKinnon Corporation, Gunnebo Industries AB, Pewag International GmbH, RUD Ketten Rieger & Dietz GmbH u. Co. KG, THIELE GmbH & Co. KG, William Hackett Chains Limited, YOKE Industrial Corp., KWB Ketten Austria GmbH, DID Co., Ltd., et Peerless Industrial Group, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les méthodes de fabrication ont été améliorées grâce à l'abandon du forgeage par lots traditionnel au profit du soudage de précision, des traitements thermiques, du contrôle automatique, des essais de charge et du suivi électronique. Les matériaux cémentés conservent leur couche superficielle dure et résistante à l'usure tout en offrant un cœur plus résistant. Les chaînes trempées et revenues sont utilisées pour les applications exigeant une résistance sur toute la longueur des maillons. La composition de l'acier, la régularité du soudage, les tolérances de pas et la compatibilité avec les roues à poches sont devenues des facteurs plus importants que la seule capacité de production pour l'analyse économique du cycle de vie. Les temps de réglage sont réduits grâce à des lignes de production adaptables capables de produire des dimensions calibrées et des finitions spécifiques.
D’ici 2034, l’expansion se déplacera vers les zones industrielles d’Asie, les centres logistiques de la région du Golfe et les zones minières d’Afrique, tandis que les économies avancées privilégieront le remplacement et la maintenance. Les projets d’infrastructure, l’automatisation portuaire et les incitations à la production locale engendreront un besoin de certification et de services techniques fiables. Les réglementations relatives à la sécurité des machines, aux essais de validation et aux procédures d’inspection seront des facteurs favorables. Les financements privilégieront donc les entreprises possédant une expertise métallurgique, une expérience en matière d’étalonnage, des stocks régionaux et une capacité d’analyse rapide des défaillances, plutôt que celles qui misent uniquement sur la compétitivité des coûts.
Portée du rapport sur le marché des chaînes de levage
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,81 milliards de dollars américains |
| Taille du marché d'ici 2034 | 3,97 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,92% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des chaînes de levage
La croissance du marché des chaînes de levage repose sur le remplacement régulier des chaînes plutôt que sur la vente ponctuelle d'équipements. Le renouvellement par inspection est motivé par l'usure, l'allongement, la corrosion et la surcharge des grues et des palans. La demande s'étend des producteurs d'acier allié aux fabricants de chaînes, aux équipementiers, aux inspecteurs, aux distributeurs et, enfin, à l'utilisateur final. L'acceptation est conditionnée par la certification de l'acier, la qualité des soudures, le calibrage du pas et les essais de charge.
L'approvisionnement est sensible au prix des aciers alliés spéciaux, à la consommation d'énergie lors des traitements thermiques et au délai de qualification. Le faible pourcentage que représente ce composant dans le coût du système de levage garantit une qualité supérieure, car une défaillance serait très coûteuse. Les dimensions des chaînes sont de plus en plus adaptées à la géométrie et aux besoins de lubrification des roues, ce qui améliore leur interaction et leur durée de vie. Le distributeur apporte une valeur ajoutée en proposant des services de découpe, de certification, d'assistance à l'inspection et de remplacement d'urgence.
L'analyse du marché des chaînes de levage révèle un secteur spécialisé et fragmenté, marqué par d'importantes barrières à l'entrée en matière de métallurgie, de maîtrise des procédés et de certification. Columbus McKinnon Corporation et Peerless Industrial Group, Inc. associent la fabrication de chaînes à une gamme étendue de solutions de levage, tandis que Gunnebo Industries AB, Pewag International GmbH, RUD Ketten Rieger & Dietz GmbH & Co. KG et THIELE GmbH & Co. KG privilégient les systèmes de chaînes techniques, la traçabilité et l'expertise en applications.
William Hackett Chains Limited, YOKE Industrial Corp., KWB Ketten Austria GmbH et DID Co., Ltd. intensifient la concurrence grâce à des gammes de produits spécialisées et des réseaux locaux. Leurs principaux axes d'investissement seront les inspections automatisées, les traitements thermiques à faibles émissions, les bases de données de composants électroniques et la proximité des stocks avec leurs clients. Le positionnement concurrentiel reposera de plus en plus sur la résistance à la fatigue, l'assistance à la compatibilité et la rapidité des livraisons. La gestion du portefeuille d'activités devient également cruciale : la consolidation peut favoriser la distribution et les ventes croisées, tandis que les cessions d'actifs peuvent faire émerger des spécialistes de la chaîne.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des chaînes de levage : Perspectives stratégiques
Perspectives régionales
Marché des chaînes de levage en Amérique du Nord
L'Amérique du Nord représentait, selon les projections, entre 22 et 25 % du marché mondial des chaînes de levage en 2025 et devrait connaître une croissance de 3,2 à 3,8 % entre 2026 et 2034. Ce marché bénéficie d'un parc important d'équipements de levage aérien et de programmes continus d'inspection, de maintenance et de remplacement. Parmi les acheteurs de chaînes figurent les constructeurs automobiles, les distributeurs d'acier, les fabricants de machines, les entreprises de services publics, les entrepôts et les entreprises de construction qui recherchent des chaînes calibrées offrant un engagement fiable, une capacité de charge éprouvée et un remplacement rapide.
La demande sous-jacente est renforcée par la relocalisation de la production, la modernisation des ports et le renforcement des capacités logistiques. Le processus de décision d'achat intègre désormais des critères tels que le coût du cycle de vie, la disponibilité locale et la traçabilité des produits, au-delà du prix d'achat initial. En termes de consommation, les États-Unis occupent la première place dans la région, suivis par le Canada, grâce à sa contribution aux secteurs minier, énergétique, forestier et des infrastructures. La croissance de la production automobile et industrielle au Mexique stimule les achats de pièces d'origine et de rechange. Les fournisseurs formés par les distributeurs, qualifiés pour l'inspection et offrant des délais de livraison rapides sont bien positionnés pour tirer profit des pannes et des remplacements planifiés, sans contraindre les utilisateurs à constituer des stocks.
Marché américain des chaînes de levage
Les États-Unis représentaient, selon les projections, 78 à 82 % de la demande du marché nord-américain des chaînes de levage en 2025 et devraient enregistrer un TCAC de 3,3 à 3,9 % jusqu'en 2034. La base installée diversifiée de l'entreprise comprend des applications dans les chaînes de montage automobile, l'aérospatiale, la métallurgie, l'industrie générale, les entrepôts, les chantiers navals, la construction et l'exploitation minière. Les décisions de remplacement sont souvent prises en fonction de l'allongement, des dommages, de la corrosion ou d'un mauvais alignement avec les galets de levage ; il existe donc un besoin commercial en matière de capacité d'inspection et d'accès facile à des chaînes correctement calibrées.
Columbus McKinnon Corporation et Peerless Industrial Group, Inc. proposent des marques nationales établies et une représentation commerciale, tandis que les concurrents étrangers offrent des gammes de produits spécialisées et des réseaux de distribution dédiés. Les exigences des clients évoluent vers l'automatisation, les palans sans entretien et la traçabilité. Dans les ports et les installations industrielles, la protection contre la corrosion et la résistance à la fatigue sont primordiales. Les acheteurs justifient pleinement le recours à une liste de fournisseurs agréés, qui privilégie les fournisseurs capables de retracer l'origine des matériaux, les tests effectués, les dimensions, la lubrification et la compatibilité avec une large gamme de palans.
Marché européen des chaînes de levage
L'Europe détenait, selon les estimations, entre 25 et 28 % du marché des chaînes de levage en 2025 et devrait connaître une croissance annuelle composée de 3,0 à 3,6 % entre 2026 et 2034. L'Allemagne est en tête grâce à sa production de machines, à l'industrie automobile, à la sidérurgie et à son important réseau de spécialistes du levage. Ses utilisateurs privilégient la précision dimensionnelle, la durée de vie en fatigue et la documentation de conformité, ce qui soutient la demande de chaînes de remplacement haut de gamme malgré les fluctuations de la production industrielle.
Le Royaume-Uni bénéficie des ports, de la maintenance offshore, de la construction et du remplacement des équipements suite à des inspections. La France combine la demande dans les secteurs de l'aérospatiale, des équipements de transport, de l'énergie et des infrastructures. Les pôles italiens de construction mécanique et de fabrication soutiennent la distribution spécialisée, tandis que l'Espagne y ajoute la construction navale, l'installation d'énergies renouvelables et la logistique. Les fournisseurs régionaux possèdent une expertise pointue en métallurgie et en certification. Le coût de l'énergie et le ralentissement des investissements limitent les volumes, mais le remplacement des équipements critiques pour la sécurité, l'automatisation des usines et la remise à neuf des appareils de levage installés assurent une demande soutenue dans les secteurs utilisateurs finaux matures.
Marché des chaînes de levage de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché estimée entre 38 et 42 % en 2025 et devrait enregistrer un TCAC de 4,5 à 5,1 % jusqu'en 2034. La Chine domine grâce à son envergure dans les secteurs des machines, des métaux, de la construction navale, du bâtiment et des ports, tandis que le Japon et la Corée du Sud soutiennent la demande de remplacement de haute spécification.
L'Inde offre les plus fortes opportunités de croissance grâce à ses corridors industriels, ses infrastructures, son secteur minier et ses incitations à la production nationale. L'Australie y ajoute l'exploitation minière, les ports et les applications nécessitant une maintenance intensive. Les politiques d'automatisation, la production destinée à l'exportation et l'augmentation des capacités stimulent la demande, tandis que la forte concurrence locale sur les prix incite les fournisseurs internationaux à se différencier par la certification, la cohérence de leurs offres et le support applicatif.
Marché des chaînes de levage au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée (TCAC) de 4,0 à 4,6 % d'ici à 2034. L'Arabie saoudite est en tête des projets de logistique, de construction, d'exploitation minière et de diversification industrielle, qui augmentent les besoins en levage. Les Émirats arabes unis contribuent quant à eux aux secteurs portuaire, de la réparation navale, de l'entreposage et des services énergétiques.
L'Afrique du Sud concentre la demande dans les secteurs minier et de l'industrie lourde, tandis que le reste de la région offre des opportunités de projets ponctuels dans les ports, l'énergie et les industries extractives. Les environnements difficiles exigent une résistance accrue à la corrosion, un soutien à la maintenance et une disponibilité optimale des stocks. La capacité des distributeurs est déterminante, car les utilisateurs ont souvent besoin d'une expertise technique pointue et d'un remplacement rapide sur des sites très dispersés.
Analyse de segmentation
Taper
Le marché des chaînes de levage devrait connaître une croissance annuelle composée (TCAC) de 3,6 % à 4,2 % entre 2026 et 2034. Sa segmentation repose sur la maîtrise du compromis entre l'usure de surface, la ténacité du noyau, la résistance à la fatigue et la stabilité dimensionnelle. Les palans motorisés privilégient les chaînes calibrées conçues pour des engagements répétés avec la poulie de charge, tandis que les applications manuelles et les applications intensives peuvent privilégier la résistance de la section transversale et la tolérance aux chocs. Le choix de la chaîne dépend de plus en plus de la classe d'utilisation, de l'environnement, de la lubrification, des pratiques d'inspection et de la compatibilité avec l'équipement d'origine.
- Traitement de surface : Ces chaînes sont idéales pour les applications de palans motorisés soumises à une forte usure, car une enveloppe extérieure dure résiste au contact des maillons et à l'usure des galets de serrage, tandis qu'un noyau plus résistant supporte des charges dynamiques répétées.
- Trempé et revenu : Les propriétés mécaniques de la section transversale conviennent aux palans manuels et aux conditions de levage exigeantes où la robustesse, la constance de la résistance et la résistance aux chocs sont d'une importance stratégique.
Industrie utilisatrice finale
Le secteur des utilisateurs finaux devrait connaître une croissance annuelle composée (TCAC) de 3,7 % à 4,3 % entre 2026 et 2034. Le secteur manufacturier offre la base installée la plus importante et un renouvellement régulier des équipements, tandis que les infrastructures maritimes et portuaires permettent une expansion plus rapide grâce à la modernisation des terminaux et à l'activité des chantiers navals. La demande dans le secteur de la construction est rythmée par les cycles de projets et l'utilisation des équipements. Les secteurs de la métallurgie et des mines exigent des chaînes d'approvisionnement à haute résistance, un contrôle rigoureux et un approvisionnement fiable, car les conditions abrasives, les chocs et les opérations en zones isolées augmentent le coût des défaillances prématurées.
- Construction : La demande suit les cycles de projets d'infrastructure et commerciaux, le levage portable, l'entretien des sites et l'assemblage d'équipements générant des achats répétés où la robustesse et la facilité de remplacement sont importantes.
- Infrastructures maritimes et portuaires : la modernisation des ports, la construction navale, les équipements terminaux et la maintenance en mer répondent à une demande accrue en matière de spécifications sensibles à la corrosion, de traçabilité et de performances fiables sous charge dynamique.
- Industrie manufacturière : La plus grande base installée concerne les secteurs de l’automobile, des machines, de l’aérospatiale, de la fabrication et des entrepôts, générant une demande de remplacement constante liée à la maintenance préventive, à l’automatisation et à la disponibilité des installations.
- Métaux et exploitation minière : L’abrasion sévère, la chaleur, les chocs et les conditions d’exploitation à distance rendent la résistance à la fatigue, la rigueur des inspections et les stocks des distributeurs stratégiquement essentiels à la continuité.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Construction |
Moyen |
Levage de chantier |
Mise à l'échelle |
|
Infrastructures maritimes et portuaires |
Moyen |
Automatisation portuaire |
Mise à l'échelle |
|
Fabrication |
Haut |
Temps de disponibilité de l'usine |
Mature |
|
Métaux et exploitation minière |
Moyen |
Service intensif |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des chaînes de levage
Remplacement du parc installé et maintenance axée sur la sécurité
Les chaînes de levage sont des consommables de sécurité sujets à l'usure due à l'articulation, à la charge, à la contamination et aux contraintes cycliques. Une procédure d'inspection vérifie l'allongement, la perte de diamètre, les ruptures, la rouille et la déformation avant que leur utilisation ne soit compromise. Puisqu'une chaîne neuve coûte moins cher qu'un arrêt imprévu de l'ascenseur ou une panne de machine, les utilisateurs ont tout intérêt à remplacer leurs composants de sécurité aux dates limites d'élimination établies. Cela génère une demande constante, même en période de faible activité. Cet effet est particulièrement marqué dans les secteurs d'activité tels que les usines, les aciéries, les mines, les ports et les ateliers de réparation fonctionnant 24 h/24. La traçabilité, la compatibilité, les conseils d'inspection et la proximité des chaînes en stock constituent un avantage concurrentiel pour les fournisseurs.
Automatisation industrielle et utilisation accrue des équipements
Les processus de production automatisés et les systèmes de manutention impliquent des levages fréquents, des exigences accrues en matière de précision et de fiabilité, ainsi que des temps d'arrêt coûteux. La chaîne des palans motorisés doit s'engrener correctement avec les galets de guidage et conserver un pas constant et une résistance à l'usure tout au long de son cycle de fonctionnement. Avec la mise en place de postes de travail robotisés et la synchronisation des opérations de fabrication dans les usines modernes, la fiabilité de la chaîne est essentielle à la production et ne se limite plus à la maintenance. Ceci conduit à l'acquisition de produits calibrés, accompagnés de données de tests d'étanchéité et de traitements thermiques. Les possibilités de surveillance de l'état et de remplacement préventif des chaînes sont également accrues.
Dépenses d'investissement dans les ports, les infrastructures et l'exploitation minière
Les projets d'infrastructure, de terminaux, de chantiers navals et d'exploitation minière génèrent de la demande, tant lors de l'installation que pendant l'utilisation des équipements. Les chaînes de levage facilitent l'assemblage, la maintenance, les travaux en atelier et les opérations de levage, notamment lorsque l'espace est limité et que la simplicité de conception est essentielle. Les activités portuaires et maritimes engendrent des problèmes de corrosion et de charges dynamiques, tandis que l'exploitation minière ajoute des contraintes d'abrasion et de chocs. Dans ces environnements, il est judicieux de disposer de stocks et d'équipements haut de gamme auprès des distributeurs. Par conséquent, ces projets en cours en Asie, dans le Golfe et dans certaines régions d'Afrique élargissent notre marché cible aux nouvelles installations, au-delà du simple remplacement d'équipements industriels. La qualification précoce des produits par des fournisseurs qualifiés auprès des entrepreneurs, des fabricants d'équipements et des sociétés de maintenance permet de garantir un service après-vente continu.
Tendances futures du marché des chaînes de levage
La traçabilité numérique devient une norme en matière d'approvisionnement
Parmi les principales tendances du marché des chaînes de levage, l'identité numérique passera d'un avantage concurrentiel à une pratique courante. Les codes basés sur la provenance de l'acier, les conditions de fabrication, les résultats des tests, les certificats et l'historique des inspections permettront de réduire les délais de recherche et d'améliorer la prise de décision en matière de maintenance. L'intégration dans un système de gestion des actifs permettra aux utilisateurs d'associer chaque remplacement à un palan, une catégorie d'utilisation et une date de mise en service spécifiques. L'avantage ne réside pas dans la prédiction automatique de la durée de vie, mais dans un meilleur support pour les inspections basées sur les risques et le contrôle des fournisseurs. Ces derniers devront assurer un codage et un archivage permanents, tandis que les distributeurs devront garantir la traçabilité lors de la découpe de la chaîne selon les spécifications du client.
Métallurgie à faible émission de carbone et procédés économes en énergie
Les fabricants de chaînes seront soumis à une pression accrue pour mesurer les émissions liées à l'acier allié, au soudage, au traitement thermique et au transport. Les demandes de données environnementales, ainsi que la certification mécanique, proviendront des acheteurs européens et des chaînes d'approvisionnement destinées à l'exportation. Les réponses devront inclure le recours aux énergies renouvelables, l'amélioration du rendement des fours, l'utilisation d'acier recyclé, la maîtrise des processus en boucle fermée et la réduction du taux de rebuts grâce à l'inspection automatisée. Des limites techniques seront imposées, car le processus de décarbonation ne doit entraîner aucune altération de la dureté, de la qualité des soudures, de la résistance à la fatigue et de la précision dimensionnelle.
Opportunités du marché des chaînes de levage
Centres de service régionaux pour un remplacement rapide
Les prévisions du marché des chaînes de levage justifient les investissements dans les stocks régionaux, les capacités de coupe, la gestion des certifications et l'ingénierie d'application. Les clients constatent fréquemment une usure inacceptable lors des inspections programmées et ne peuvent se permettre de longs délais de livraison internationaux. Un modèle de service centralisé permet de stocker les tailles calibrées courantes, tandis que des distributeurs formés assurent une distribution locale rapide. Les zones prioritaires comprennent les corridors industriels d'Inde et d'Asie du Sud-Est, les ports du Golfe, les centres miniers d'Afrique australe et les pôles de production d'Amérique du Nord. La rentabilité repose sur une segmentation rigoureuse des stocks, et non sur un stockage massif. Les fournisseurs doivent recenser les palans installés, la demande liée aux pannes et les spécifications d'utilisation, puis associer la disponibilité physique à une vérification technique afin d'éviter les substitutions dangereuses ou incompatibles.
Chaînes techniques pour environnements corrosifs et hygiéniques
Les terminaux maritimes, les stations d'épuration, la production alimentaire, l'industrie pharmaceutique et le traitement chimique constituent des secteurs où la chaîne peut être soumise à une corrosion et à une contamination accélérées, et où l'utilisation d'une chaîne standard est donc déconseillée. Il est essentiel de privilégier le choix des matériaux, du revêtement, du lubrifiant et des propriétés de nettoyage appropriés plutôt que de se focaliser uniquement sur l'esthétique du produit. Pour accéder à la commercialisation, les fournisseurs doivent collaborer étroitement avec les fabricants d'équipement d'origine afin de garantir un ajustement et un dimensionnement corrects, une interaction optimale avec les roues et une capacité de charge adéquate.
Développements récents
- Mars 2026 : Pacific Avenue Capital Partners, société de capital-investissement basée à Los Angeles et spécialisée dans les scissions d’entreprises complexes et les investissements à forte intensité opérationnelle dans les PME, a finalisé l’acquisition de l’activité américaine de palans à chaîne et de chaînes de Columbus McKinnon Corporation. La transaction inclut également les activités de support commercial international de l’entreprise, renforçant ainsi le portefeuille de Pacific Avenue dans le secteur du levage industriel et de la manutention, tout en permettant à l’entreprise acquise de continuer à servir ses clients internationaux sous sa nouvelle direction.
- Novembre 2025 : Kito Crosby, fabricant leader de solutions de levage et d’arrimage, annonce fièrement le lancement du Gunnebo Industries® LPE, un point de levage nouvelle génération conçu pour remplacer les boulons à œil traditionnels et redéfinir la sécurité, la performance et la polyvalence des opérations de levage.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -