
Mercado de motores en buje: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de motores de cubo y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de instalación (motor de cubo trasero y motor de cubo delantero); tipo de motor (motor de cubo con engranajes y motor de cubo sin engranajes); tipo de vehículo (ciclomotores, motocicletas eléctricas y bicicletas eléctricas); canal de ventas (fabricantes de equipos originales y mercado de repuestos); y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPEL00002420
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
US$ 10.441,02 millones
Valor del año base
Pronóstico para 2034
15.721 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,65 %
Índice de crecimiento
Mercado potencial
US$ 118.759,39 millones
(2026-2034)
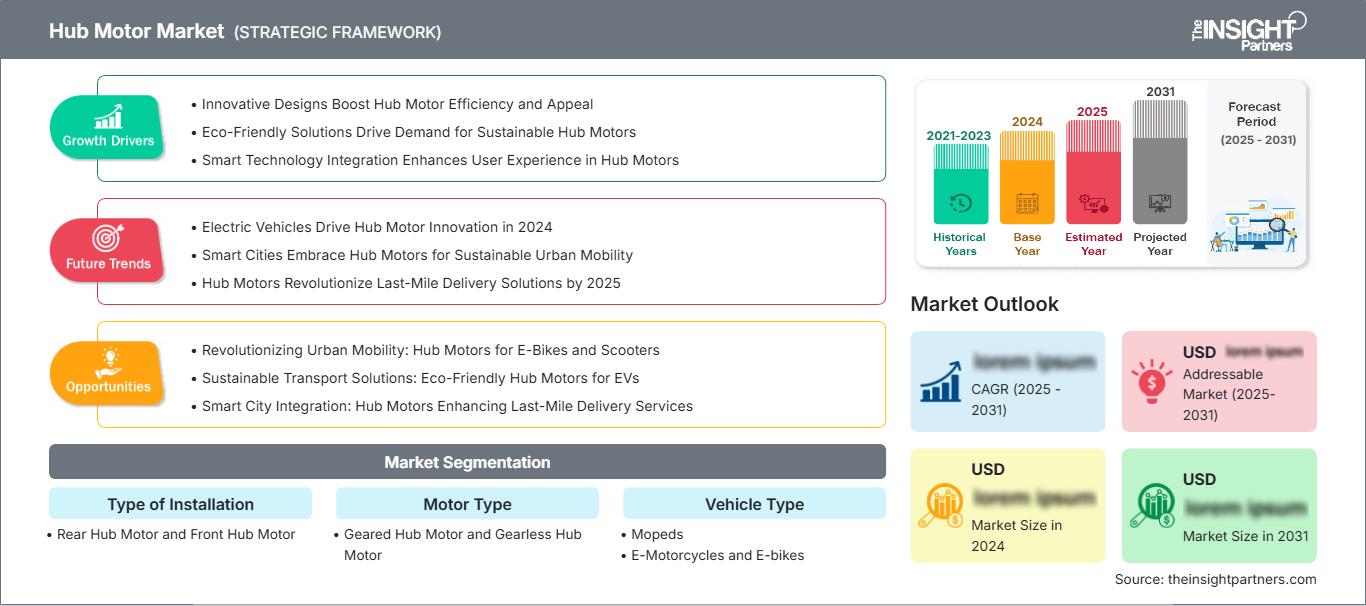
El mercado de motores de negocio alcanzó un valor de 10.441,02 millones de dólares estadounidenses en 2025 y se prevé que alcance los 15.721 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 4,65 % durante el período 2026-2034. Los diseños de buje delantero y trasero se adaptan a ciclomotores, motocicletas eléctricas y bicicletas eléctricas, tanto con engranajes como sin ellos, mientras que los canales de distribución de fabricantes de equipos originales (OEM) y del mercado de repuestos facilitan las instalaciones de fábrica, los reemplazos y las conversiones a la movilidad eléctrica.
En Norteamérica, se prevé que el mercado de motores de cubo crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,1 % al 4,5 % hasta 2034. El uso de bicicletas eléctricas, el aumento de las flotas de vehículos con servicio y la demanda de sistemas de propulsión para vehículos de reparto urbano impulsan esta tendencia. La elección de productos se inclina hacia diseños de ruedas traseras de bajo mantenimiento, sensores de par, funciones de conectividad y facilidad de mantenimiento, y las clasificaciones y las inversiones municipales influyen en las especificaciones de los productos según el país o estado.
Análisis y perspectivas del mercado de motores de cubo.
- América del Norte: Representa una cuota de mercado del 22-24% en 2025 y crece a una tasa de crecimiento anual compuesta (CAGR) del 4,1-4,5% durante el período 2026-2034, impulsada por las bicicletas eléctricas para desplazamientos diarios, las flotas de reparto, las redes de servicio de los concesionarios y los productos de movilidad urbana conectados.
- EE.UU. UU.: Representa entre el 80 % y el 82 % de Norteamérica en 2025 y avanza a una tasa de crecimiento anual compuesta (CAGR) del 4,2 % al 4,6 % a medida que las marcas amplían los modelos de transporte público y de servicios basados en centros de distribución.
- Europa: Mantendrá una cuota de mercado del 25-27% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,0-4,4%, liderada por Alemania, Francia, los Países Bajos, Italia y el Reino Unido gracias a la infraestructura ciclista y la electrificación de la flota de vehículos.
- Asia Pacífico: Captura una cuota de mercado del 43-45% en 2025 y se expande a una tasa de crecimiento anual compuesta (CAGR) del 5,2-5,6%, con China, India, Japón y Corea del Sur como pilares de la producción de vehículos de dos ruedas, el suministro de componentes y la adopción nacional.
- Segmento más importante: Las bicicletas eléctricas representarán entre el 56 % y el 60 % de la cuota de mercado en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,2 % hasta 2034, lo que refleja los altos volúmenes de unidades vendidas y su amplia aplicabilidad para el transporte diario.
- Segmento de alto crecimiento: Las motocicletas eléctricas representan entre el 18 % y el 22 % de la cuota de mercado en 2025 y avanzan a una tasa de crecimiento anual (CAGR) compuesta del 6,0 % al 6,4 % hasta 2034, a medida que se comercializan plataformas de mayor potencia.
- Empresas clave analizadas en detalle: Compagnie Générale des Établissements Michelin SCA; Elaphe Propulsion Technologies Ltd.; Schaeffler AG; Corporación de Motores Tajima; Robert Bosch GmbH; TDCM Corporación Limitada; Industrias Polaris Inc.; Corporación EnerTrac; GO SwissDrive AG; Corporación de bicicletas Trek.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
A medida que el producto continúa evolucionando, los motores de buje han pasado de ser simples motores de bicicleta controlados externamente a convertirse en un sistema de propulsión completo que incluye sensores, control, gestión térmica, funciones regenerativas y comunicación. Los modelos de rueda trasera han sido los preferidos debido a la tracción y las limitaciones de espacio en el cuadro; sin embargo, los modelos de rueda delantera siguen siendo muy prácticos para conversiones efectivas. Los motores con engranajes han aumentado el par motor sin añadir peso extra a la bicicleta, mientras que los motores sin engranajes han mantenido su robustez y silencio. La fabricación actual incluye imanes, bobinado, sellado, fijación a la rueda, firmware y pruebas.
Hasta 2034, las inversiones se centrarán en el ensamblaje de vehículos eléctricos de dos ruedas en India, el sudeste asiático, Latinoamérica y algunas ciudades africanas. Según la AIE, en 2024 se vendieron 10 millones de vehículos eléctricos de dos y tres ruedas, y China, India y el sudeste asiático representaron aproximadamente el 80 % de las ventas mundiales. Factores como los esfuerzos de localización, las instalaciones de intercambio de baterías, las entregas y la regulación de la calidad del aire urbano impulsarán el abastecimiento de fabricantes de equipos originales (OEM), mientras que la selección de proveedores tendrá en cuenta la impermeabilización, la disipación del calor, la compatibilidad de los frenos y los servicios de mantenimiento.
Alcance del informe de mercado de motores de cubo
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 10.441,02 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 15.721 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,65% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de motores de cubo
Los factores de crecimiento del mercado de motores de cubo incluyen la electrificación del transporte diario, las entregas de última milla y la búsqueda de las empresas por desarrollar unidades de transmisión más pequeñas con menos componentes mecánicos. Los vehículos eléctricos de dos y tres ruedas fueron el modo de transporte por carretera más electrificado en 2024, superando el 9 % del total de la flota mundial. Las tecnologías de motores de cubo transforman la demanda en un conjunto escalable que comprende el motor, el controlador, los sensores, la rueda, la conexión de la batería y los componentes de software.
La creación de valor en la fase inicial de la cadena de valor abarca acero eléctrico, cobre, imanes permanentes, cojinetes, engranajes, carcasas de aluminio, electrónica de potencia y selladores. Los actores de la fase intermedia se especializan en bobinado, equilibrado de rotores, desarrollo de engranajes, gestión térmica y actividades de validación, mientras que los fabricantes de equipos originales (OEM) de la fase final ensamblan sistemas de frenos y suspensión, sistemas de gestión de baterías y controles. La fluctuación de precios de los imanes permanentes y los periodos de certificación pueden dificultar los lanzamientos de productos.
El informe de mercado de motores de cubo revela la competencia de fabricantes de vehículos ligeros de gran volumen y desarrolladores de sistemas de tracción en rueda avanzados. Robert Bosch GmbH ha desarrollado un motor de cubo para vehículos urbanos conectados, mientras que TDCM Corporation Limited y GO SwissDrive AG ofrecen aplicaciones personalizadas para bicicletas. Elaphe Propulsion Technologies Ltd. y Schaeffler AG se centran en la integración en vehículos, la gestión del par motor y la facilidad de montaje.
La estrategia de inversión incluye la automatización del bobinado, la electrónica de potencia de pequeño tamaño, los sensores integrados y el software de aplicación para fabricantes de equipos originales (OEM). La experiencia en diseño de vehículos la aportan Compagnie Générale des Établissements Michelin SCA y Tajima Motor Corporation; Trek Bicycle Corporation posee conocimientos sobre el canal de distribución de bicicletas; y EnerTrac Corporation se encarga de las conversiones de alta potencia. Polaris Industries Inc. tiene presencia en el sector gracias a su legado y servicio en el ámbito de las motocicletas eléctricas Victory.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de motores de cubo: Perspectivas estratégicas
Perspectivas regionales
Mercado de motores de cubo en Norteamérica
Se estima que Norteamérica generó ingresos del 22-24% del mercado global total en 2025 y se prevé que experimente una tasa de crecimiento anual compuesta (CAGR) del 4,1-4,5% durante el período 2026-2034. La cuota de mercado de los motores de buje refleja la madurez de las necesidades del ciclismo recreativo, el creciente uso de bicicletas eléctricas para desplazamientos diarios y el aumento de la flota de vehículos utilitarios. La tecnología de buje trasero se adapta a las bicicletas urbanas accesibles, ya que mantiene la estructura tradicional del cuadro, facilita la transmisión de potencia y permite precios competitivos en el mercado minorista.
Estados Unidos es el líder regional en términos de valor de mercado, Canadá ofrece el mercado de transporte diario y de montaña, y México ofrece oportunidades de fabricación. Las consideraciones de compra incluyen la capacidad de diagnóstico de los distribuidores, la facilidad de reemplazo de la bicicleta, la resistencia al robo y la compatibilidad con diferentes estándares de potencia y velocidad. Los operadores de flotas prefieren un motor sellado y facilidad de mantenimiento. Los fabricantes premium se distinguen por el uso de sensores y la integración de software, mientras que las marcas de posventa ofrecen kits de conversión y ruedas de repuesto. El crecimiento en la región es moderado y no rápido porque la tecnología de motor central funciona bien con bicicletas de alto rendimiento, aunque los motores de buje son más ventajosos en cuanto a simplicidad, asequibilidad y menor desgaste de la transmisión.
Mercado estadounidense de motores de cubo
En 2025, Estados Unidos representó entre el 80 % y el 82 % de los ingresos del mercado norteamericano, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 4,6 % hasta 2034. La demanda de los consumidores se centra en bicicletas eléctricas para desplazamientos urbanos, bicicletas compatibles con acelerador, bicicletas de reparto y bicicletas recreativas. Las distintas clasificaciones estatales y municipales afectan a la potencia, la velocidad asistida y la arquitectura de control, lo que hace que las plataformas configurables sean deseables, ya que los fabricantes pueden adaptarlas sin modificar la bicicleta por completo.
La línea Connected Hub de Robert Bosch GmbH impulsará la competencia en el sector premium; Trek Bicycle Corporation hará hincapié en los distribuidores y repuestos para bicicletas con motor de buje, y TDCM Corporation Limited y los distribuidores especializados se centrarán en las necesidades de personalización de los fabricantes de equipos originales (OEM). Es más probable que se utilicen sensores de par, integración con aplicaciones, geolocalización y electrónica de fácil mantenimiento. Los compradores de flotas se centrarán en la protección contra la entrada de polvo y agua, la durabilidad de las ruedas, la reducción del rendimiento inducida por el calor y la disponibilidad de componentes debido al impacto de los tiempos de inactividad en el ahorro de costes logrado durante la adquisición. El montaje trasero será dominante en las compras generales, mientras que el montaje delantero dominará las adaptaciones.
Mercado europeo de motores de cubo
La cuota de mercado en Europa era del 25-27% en 2025 y se esperaba que aumentara a una tasa de crecimiento anual compuesta (TCAC) del 4,0-4,4%. Alemania lidera el mercado gracias a su amplio mercado minorista de bicicletas, sus capacidades de ingeniería y la necesidad de bicicletas eléctricas que cumplan con la normativa, con una TCAC proyectada del 3,9-4,3%. El Reino Unido avanzará a un ritmo del 4,1-4,5%, impulsado por el comportamiento de compra de bicicletas para ir al trabajo y las entregas urbanas, lo que fomenta la adopción de sistemas de buje trasero fiables, aunque algunos ciclistas de alto rendimiento prefieren los sistemas de motor central.
Francia, Italia y España comparten una demanda de transporte diario, recreativo y de movilidad. Francia experimentará un crecimiento del 4,2-4,6% gracias a las redes de bicicletas urbanas en las ciudades, impulsadas por las bicicletas eléctricas; Italia, del 4,0-4,4%, gracias a su consolidada industria de fabricación de bicicletas y la movilidad urbana; y España, del 4,3-4,7%, debido al turismo, la distribución y la movilidad metropolitana. Los Países Bajos son importantes para las bicicletas conectadas de alta gama. La normativa europea exigirá limitaciones de velocidad comprobadas, compatibilidad electromagnética, seguridad de las baterías y manuales de reparación, lo que facilitará a los proveedores la certificación de los sistemas integrados en diversas marcas de bicicletas.
Mercado de motores de cubo en APAC
La región de Asia-Pacífico (APAC) alcanzó una cuota de mercado del 43-45% en 2025 y continuará creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5,2-5,6%. La ventaja china radica en la escala de producción de motores, baterías, controladores y vehículos eléctricos de dos ruedas. India impulsa el crecimiento gracias a la creciente demanda de ciclomotores y motocicletas. Japón y Corea se centran en el tamaño compacto y la fiabilidad.
Las políticas industriales, las normativas sobre contenido local, la estrecha colaboración entre proveedores y las inversiones en sistemas de intercambio de baterías impulsan la producción en la región. La demanda abarca desde flotas que priorizan el ahorro hasta fabricantes de equipos originales (OEM) de alta gama, lo que genera una gran demanda tanto de sistemas de engranajes sencillos como de motores integrados en las ruedas con refrigeración líquida.
Mercado de motores de cubo de rueda de Oriente Medio y África
Se prevé que la región de Oriente Medio y África (MEA) crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,6 % al 5,0 % hasta 2034. Los Emiratos Árabes Unidos lideran proyectos piloto de micromovilidad y logística de alta gama, mientras que los proyectos de desarrollo urbano en Arabia Saudita ofrecen oportunidades para flotas selectas. Sudáfrica cuenta con la red minorista más desarrollada de la región para productos de ciclismo y una gran demanda de repuestos.
El segmento Resto de MEA sigue dependiendo de proyectos y se ve afectado por los aranceles de importación, el calor, el polvo y la disponibilidad de servicios. Las inversiones en infraestructura energética y de transporte pueden contribuir a la creación de redes de carga y distribución; sin embargo, los motores necesitarán una sólida protección contra el calor y el polvo.
Análisis de segmentación
Tipo de instalación
Se prevé que el tipo de instalación crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 4,9 % durante el período 2026-2034. El alcance del mercado de motores de buje abarca la tracción, la sensación de dirección, la compatibilidad con el cuadro, la integración de los frenos y los requisitos de mantenimiento. Las instalaciones traseras predominan en las aplicaciones de los fabricantes de equipos originales (OEM) debido a que las cargas de propulsión se mantienen separadas de la dirección, mientras que las unidades delanteras ofrecen una conversión económica y una compatibilidad de transmisión sencilla para bicicletas urbanas de baja potencia.
- Motor en el buje trasero: Considerados la configuración más común, los sistemas traseros ofrecen una tracción favorable, conservan la dirección convencional y son adecuados para bicicletas eléctricas urbanas, ciclomotores y motocicletas de mayor potencia.
- Motor en el buje delantero: Las instalaciones delanteras siguen siendo estratégicamente importantes para conversiones económicas y arquitecturas de bicicletas sencillas, ya que ofrecen una instalación fácil, aunque requieren una gestión cuidadosa de la tracción y la carga en la horquilla.
Tipo de motor
Se prevé que el mercado de motores de este tipo crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,0 % hasta 2034. Las arquitecturas con engranajes ofrecen ventajas como dimensiones compactas y un par motor elevado a bajas velocidades, especialmente en bicicletas ligeras. Los motores sin engranajes priorizan el silencio, la capacidad regenerativa y un menor número de componentes de desgaste, lo que los hace adecuados para vehículos más pesados y ciclos de trabajo exigentes. La selección del motor ideal considera la eficiencia, los límites térmicos, la masa, el diámetro de la rueda y el mantenimiento previsto.
- Motor de cubo con engranajes: El engranaje planetario compacto aumenta el par motor de la rueda con un motor más pequeño, lo que permite diseños ligeros para desplazamientos urbanos, arranques rápidos y un funcionamiento eficiente en pendientes moderadas.
- Motor de cubo sin engranajes: Los sistemas de transmisión directa ofrecen un funcionamiento silencioso, simplicidad mecánica y potencial regenerativo, lo que los hace importantes para flotas duraderas, conversiones de alta potencia y vehículos eléctricos de dos ruedas más pesados.
Tipo de vehículo
Se prevé que el segmento de tipos de vehículos registre una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,4 % durante el periodo 2026-2034. Las bicicletas eléctricas constituyen la mayor base de unidades, los ciclomotores facilitan los desplazamientos diarios y las entregas, y las motocicletas eléctricas ofrecen el mayor potencial de rendimiento. Los requisitos de la plataforma se amplían considerablemente según la masa y la velocidad del vehículo, lo que desplaza las prioridades de diseño, pasando del bajo peso y el pedaleo natural a la refrigeración líquida, el control del par motor, las ruedas reforzadas y la coordinación del frenado.
- Ciclomotores: El transporte urbano y el reparto comercial mantienen la demanda de motores sellados y eficientes con un par de arranque potente, ruedas estandarizadas y controladores que permitan un mantenimiento adecuado para un uso diario intensivo.
- Motocicletas eléctricas: Las plataformas de mayor voltaje requieren una gestión térmica robusta, un diseño de ruedas preciso y un control de par exacto, lo que crea oportunidades de primer nivel a medida que los sistemas de transmisión directa avanzan hacia la validación de los fabricantes de equipos originales (OEM).
- Bicicletas eléctricas: La categoría de mayor volumen abarca desde bicicletas económicas para desplazamientos diarios hasta flotas compartidas, modelos de ocio y bicicletas utilitarias, que destacan por sus motores ligeros, su funcionamiento suave, su operación silenciosa y el amplio soporte de los distribuidores.
Canal de ventas
Se prevé que el canal de ventas crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,4 % al 4,8 % hasta 2034. La adquisición de equipos originales (OEM) genera valor mediante la integración del diseño, la calibración, la certificación y los contratos de producción recurrentes. El mercado de repuestos sigue siendo estratégicamente importante para el reemplazo de ruedas, las actualizaciones de controladores, las conversiones y el mantenimiento de flotas antiguas. Los proveedores se diferencian cada vez más a través de la ingeniería de aplicaciones, las herramientas de diagnóstico, la documentación y la disponibilidad garantizada de repuestos.
- Fabricantes de equipos originales (OEM): Los programas de fábrica generan volúmenes estables y una integración más profunda, lo que requiere un rendimiento validado, calibración de software, sistemas de calidad, soporte para la certificación y un aumento de la producción fiable en todas las plataformas de vehículos.
- Mercado de repuestos: La demanda de reemplazo y conversión amplía los ingresos del ciclo de vida, favoreciendo los formatos de ruedas compatibles, las instrucciones de instalación claras, los controladores en stock y las redes de servicio capaces de solucionar problemas en sistemas de componentes mixtos.
Resumen de la oportunidad
|
Tipo de vehículo |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Ciclomotores |
Medio |
Servicios públicos de flotas |
Escalada |
|
Motocicletas eléctricas |
Medio |
Vectorización de par |
Emergente |
|
bicicletas eléctricas |
Alto |
Desplazamientos conectados |
Maduro |
Factores de crecimiento del mercado de motores de cubo y análisis de su impacto
La báscula para vehículos eléctricos de dos ruedas amplía la demanda potencial.
Los vehículos eléctricos de dos y tres ruedas constituyen la base de volumen más clara para los motores de cubo. La IEA registró 10 millones de modelos eléctricos vendidos en 2024, lo que representa alrededor del 15 % de las ventas mundiales de vehículos de dos y tres ruedas. Solo China vendió cerca de 7 millones de vehículos eléctricos de dos ruedas, mientras que India y el sudeste asiático siguieron siendo mercados de movilidad importantes. Los motores de cubo se adaptan a estas aplicaciones porque reducen la complejidad de la transmisión, se ajustan a plataformas compactas y se pueden configurar en bicicletas urbanas, ciclomotores y vehículos de reparto. El impacto en el mercado se extiende a través de imanes, controladores, ruedas, frenos, baterías y repuestos. Los proveedores que pueden localizar el bobinado, las carcasas y la electrónica cerca de los centros de ensamblaje pueden acortar los plazos de entrega y cumplir con las normas de contenido nacional, mientras que los sistemas de calidad fiables ayudan a convertir la alta demanda de unidades en programas OEM recurrentes.
Las flotas de última milla se benefician de la propulsión de bajo mantenimiento.
Las flotas de reparto, los operadores de movilidad compartida y los usuarios institucionales evalúan la propulsión en función del tiempo de actividad, en lugar del rendimiento recreativo. Los motores de cubo protegen las cadenas y los piñones del par motor, simplifican la sustitución de las ruedas y pueden reducir el mantenimiento programado de la transmisión. Las variantes de transmisión directa ofrecen la posibilidad de frenado regenerativo, mientras que las unidades con engranajes proporcionan un par de arranque eficiente para rutas con paradas y arranques frecuentes. El impacto en el mundo real se refleja en las especificaciones de adquisición en cuanto a sellado, resistencia de los radios, reducción de potencia térmica, acceso para diagnóstico y repuestos en stock. Los clientes de flotas también generan ingresos recurrentes en el mercado de repuestos a partir de ruedas, controladores, sensores y cables. Los proveedores que combinan datos de fallos remotos con reparación modular pueden acortar los eventos de servicio y mejorar el valor residual. Sin embargo, la adopción comercial depende de demostrar el coste operativo total en condiciones de carga útil, pendiente, clima y ciclo de trabajo, en lugar de basarse únicamente en la potencia nominal.
La electrónica integrada mejora la calidad de la conducción y la diferenciación.
Los sistemas modernos combinan cada vez más el par motor, la cadencia, la velocidad, la temperatura y la detección de movimiento con controladores compactos y software inalámbrico. La rápida fusión de sensores permite que la asistencia se sienta natural, gestiona el deslizamiento de la rueda, protege el hardware y adapta la salida al estado de la batería o al modo de conducción. Las funciones conectadas también ofrecen protección antirrobo, servicios de localización, alertas de mantenimiento y diagnósticos para distribuidores. Esta integración transforma la competencia, ya que la eficiencia del motor por sí sola ya no determina la experiencia del usuario. Los fabricantes de equipos originales (OEM) prefieren a los proveedores que validan el hardware, el firmware, la comunicación de la batería y los controles como un solo sistema, reduciendo así el riesgo de lanzamiento. El impacto es visible en las bicicletas eléctricas urbanas de alta gama y en los vehículos emergentes con ruedas integradas, donde el control independiente de cada rueda mejora la maniobrabilidad y la distribución del par motor. Los proveedores que carecen de software, ciberseguridad y capacidades de servicio corren el riesgo de limitarse al negocio de componentes, donde el precio es un factor determinante.
Tendencias futuras del mercado de motores de cubo
Los módulos de ruedas definidos por software avanzan hacia la producción.
Las tendencias del mercado de motores de cubo se centrarán cada vez más en módulos de rueda definidos por software que combinan propulsión, detección, coordinación de frenado, diagnóstico y control de par independiente. Los desarrolladores de vehículos pueden usar la actuación a nivel de rueda para simplificar los diseños mecánicos y crear más espacio en la cabina o en la carga, mientras que el software calibra la tracción y la estabilidad según la aplicación. El progreso depende de la reducción de la masa no suspendida, la protección de la electrónica contra impactos y agua, y la demostración de durabilidad a lo largo de los ciclos de vida del automóvil. Las interfaces estandarizadas entre el motor, el inversor, el freno, la suspensión y el controlador del vehículo adquirirán una importancia estratégica. Es probable que la comercialización inicial se produzca en plataformas urbanas de baja velocidad, vehículos especiales y demostraciones premium antes de que la adopción generalizada en vehículos de pasajeros establezca una escala.
Los sistemas conectados reparables transforman la economía del ciclo de vida.
Las futuras plataformas de transmisión en el buje se diseñarán para el mantenimiento a nivel de componentes, en lugar de la eliminación del conjunto completo. La electrónica reemplazable, los sellos accesibles, los conectores modulares, los historiales de diagnóstico y la remanufactura certificada pueden reducir el coste de propiedad y cumplir con los requisitos de economía circular. La conectividad permitirá a los distribuidores y flotas identificar el sobrecalentamiento, la desviación de los sensores, el desgaste de los rodamientos o los fallos de comunicación antes de que se produzca una avería. Los fabricantes necesitarán una gestión segura del firmware y una gobernanza de piezas a largo plazo, ya que las bicicletas eléctricas y los vehículos ligeros suelen permanecer en servicio mucho más allá de los ciclos de soporte de la electrónica de consumo. Los sistemas más robustos combinarán un diseño compacto con vías de reparación prácticas, lo que permitirá a las marcas ofrecer garantías, programas de segunda vida y acuerdos de servicio para flotas sin asumir costes de reemplazo excesivos.
Oportunidades de mercado para motores de cubo
Sistemas localizados para plataformas asiáticas de vehículos de dos ruedas
Las previsiones del mercado de motores de cubo respaldan la inversión dirigida en sistemas localizados para India y el sudeste asiático, donde las motocicletas son esenciales para el transporte de pasajeros y comercial. Los proveedores deben combinar carcasas, ruedas, cables, controladores y ensamblaje final de origen regional con núcleos electromagnéticos comunes para equilibrar el costo y la escala. Los laboratorios de aplicaciones pueden validar los motores frente a altas temperaturas ambiente, exposición a lluvias monzónicas, carga útil, carreteras en mal estado y ciclos de trabajo con intercambio de baterías. El desarrollo conjunto con fabricantes de equipos originales de ciclomotores y motocicletas ofrece acceso a volúmenes recurrentes e influencia en el diseño desde las primeras etapas. El éxito requiere más que hardware económico: los proveedores necesitan trazabilidad de la producción, apoyo para la homologación, diagnósticos de campo y repuestos regionales. Las licencias o las alianzas de fabricación pueden acelerar la entrada al mercado, limitando la intensidad de capital y la exposición a aranceles.
Plataformas de modernización de flotas y servicios de ciclo de vida
Las flotas instaladas de reparto, alquiler y movilidad compartida ofrecen la oportunidad de estandarizar las ruedas de repuesto, los controladores, los sensores y las suscripciones de diagnóstico. Los proveedores pueden auditar las plataformas existentes, identificar los modos de fallo y ofrecer kits de actualización sellados adaptados al tamaño de la rueda, el voltaje, el conector y los requisitos de frenado. Los socios de servicio deben recibir formación, equipos de prueba y módulos en stock para que las reparaciones se realicen localmente. Los contratos basados en el rendimiento, vinculados a la disponibilidad del vehículo, permiten diferenciar a los proveedores competentes de los simples distribuidores de componentes. Los datos de campo agregados también contribuyen a mejorar la protección térmica y el mantenimiento predictivo. El modelo comercial amplía los ingresos más allá de las ventas iniciales de motores, al tiempo que ayuda a los operadores a prolongar la vida útil de los activos, gestionar flotas mixtas y planificar la sustitución en función del ciclo de trabajo, en lugar de seguir calendarios fijos.
Novedades recientes
- Junio de 2026: Bosch eBike Systems ha presentado su primer motor de buje, marcando la expansión de la compañía más allá de su tecnología tradicional de motores centrales. Denominado Hub Line, este nuevo motor ha sido desarrollado específicamente para bicicletas eléctricas urbanas, priorizando la ligereza, una asistencia fluida y un diseño minimalista. El Hub Line ofrece un par motor de 45 Nm y utiliza tecnología de sensores inteligentes para proporcionar una asistencia precisa y controlada. Esto resulta especialmente útil al arrancar en semáforos o al subir pendientes moderadas.
- Marzo de 2025: TAILG ha presentado su motor de cubo V6 de cable plano, incorporando al mercado de las motocicletas eléctricas la tecnología de motores comúnmente asociada a vehículos eléctricos de alta gama. La compañía afirma que el nuevo motor está diseñado para mejorar la potencia, la eficiencia, la autonomía y el rendimiento general. El motor V6 utiliza un diseño avanzado de cable plano con estructuras de ranuras, cableado y configuraciones de bobinado optimizadas.
- Junio de 2026: Bosch eBike Systems amplía su catálogo de productos para la temporada de bicicletas eléctricas de 2027 con varias tecnologías nuevas, entre las que destaca su primer motor de buje trasero. La nueva línea Hub Line supone un cambio significativo para Bosch, que normalmente se ha centrado en motores de transmisión central. El nuevo sistema está dirigido principalmente a bicicletas eléctricas ligeras para uso urbano, desplazamientos diarios y estilo de vida.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -