
Marché des moteurs-roues : taille, croissance et prévisions 2034
Rapport d'analyse du marché des moteurs de moyeu : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type d'installation (moteur de moyeu arrière et moteur de moyeu avant) ; type de moteur (moteur de moyeu à engrenages et moteur de moyeu sans engrenages) ; type de véhicule (cyclomoteurs, motos électriques et vélos électriques) ; canal de distribution (équipementiers et marché de l'après-vente) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPEL00002420
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
10 441,02 millions de dollars US
valeur de l'année de base
Prévisions pour 2034
15 721 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,65 %
taux de croissance
Marché adressable
118 759,39 millions de dollars américains
(2026-2034)
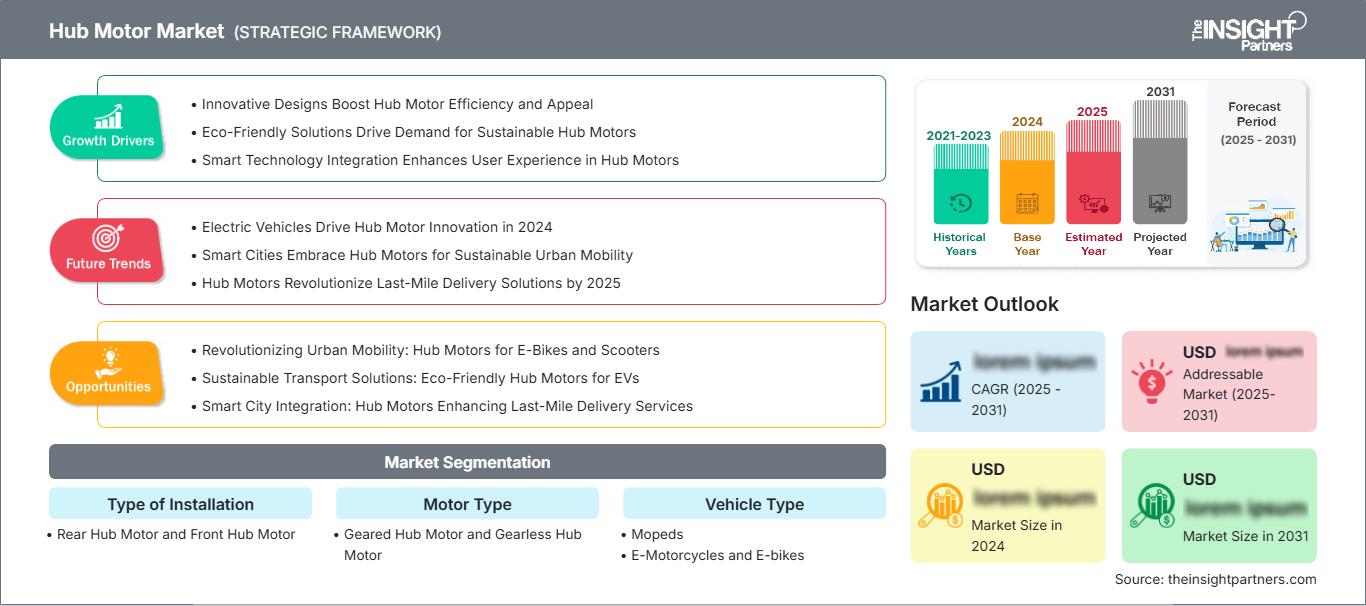
Le marché des moteurs de moyeu était évalué à 10 441,02 millions de dollars américains en 2025 et devrait atteindre 15 721 millions de dollars américains d’ici 2034, enregistrant un TCAC de 4,65 % entre 2026 et 2034. Les conceptions de moyeux avant et arrière s’adressent aux cyclomoteurs, aux motos électriques et aux vélos électriques, avec ou sans engrenages, tandis que les canaux de distribution OEM et de rechange facilitent les installations en usine, les remplacements et les conversions à la mobilité électrique.
En Amérique du Nord, le marché des moteurs de moyeu devrait croître à un TCAC estimé entre 4,1 % et 4,5 % jusqu'en 2034. La croissance de l'utilisation des vélos électriques, le développement des flottes entretenues et la demande de systèmes de propulsion pour les véhicules de livraison urbains stimulent cette croissance. Les produits se distinguent par leur conception privilégiant les modèles à roue arrière nécessitant peu d'entretien, la détection du couple, la connectivité et la facilité de maintenance. Les spécifications des produits varient selon les pays et les régions, en fonction des classifications et des investissements municipaux.
Analyse et perspectives du marché des moteurs de moyeu
- Amérique du Nord : Représente une part de marché de 22 à 24 % en 2025 et connaît une croissance annuelle composée de 4,1 à 4,5 % entre 2026 et 2034, soutenue par les vélos électriques pour les trajets domicile-travail, les flottes de livraison, les réseaux de service des concessionnaires et les produits de mobilité urbaine connectés.
- États-Unis : Représente 80 à 82 % de l'Amérique du Nord en 2025 et progresse à un TCAC de 4,2 à 4,6 % à mesure que les marques élargissent leurs modèles abordables de navetteurs et d'utilitaires axés sur les hubs.
- Europe : Détient une part de marché de 25 à 27 % en 2025 et connaît une croissance annuelle composée de 4,0 à 4,4 %, tirée par l'Allemagne, la France, les Pays-Bas, l'Italie et le Royaume-Uni grâce aux infrastructures cyclables et à l'électrification des flottes.
- Asie-Pacifique : Elle captera une part de marché de 43 à 45 % en 2025 et connaîtra une croissance annuelle composée de 5,2 à 5,6 %, la Chine, l’Inde, le Japon et la Corée du Sud étant les principaux moteurs de la production de deux-roues, de la fourniture de composants et de l’adoption nationale.
- Segment le plus important : les vélos électriques détiennent 56 à 60 % de parts de marché en 2025 et connaissent une croissance annuelle composée de 4,8 à 5,2 % jusqu’en 2034, reflétant des volumes unitaires élevés et une large applicabilité aux trajets domicile-travail.
- Segment à forte croissance : les motos électriques représentent 18 à 22 % de parts de marché en 2025 et progressent à un TCAC de 6,0 à 6,4 % jusqu’en 2034 à mesure que des plateformes à plus haut rendement sont commercialisées.
- Entreprises clés analysées en détail : Compagnie Générale des Établissements Michelin SCA ; Elaphe Propulsion Technologies Ltd.; Schaeffler SA ; Société automobile Tajima ; Robert Bosch GmbH; Société TDCM Limitée ; Industries Polaris Inc. ; Société EnerTrac ; GO SwissDrive SA; Société de vélos Trek.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Avec l'évolution constante du produit, les moteurs-roues sont passés de simples moteurs de vélo à commande externe à de véritables systèmes de propulsion, intégrant capteurs, contrôle, gestion thermique, récupération d'énergie et communication. Les modèles pour roue arrière sont privilégiés pour des raisons de traction et d'encombrement ; toutefois, les modèles pour roue avant restent très pratiques pour des conversions réussies. Les moteurs à engrenages ont permis d'augmenter le couple sans alourdir le vélo, tandis que les moteurs sans engrenages conservent leur robustesse et leur silence. La fabrication actuelle comprend l'assemblage d'aimants, le bobinage, l'étanchéité, la fixation à la roue, le développement du micrologiciel et les tests.
D'ici 2034, les investissements se concentreront sur l'assemblage de deux-roues électriques en Inde, en Asie du Sud-Est, en Amérique latine et dans certaines villes africaines. Selon l'AIE, 10 millions de deux-roues et de trois-roues électriques ont été vendus en 2024, la Chine, l'Inde et l'Asie du Sud-Est représentant environ 80 % des ventes mondiales. Des facteurs tels que les efforts de localisation de la production, les infrastructures d'échange de batteries, les livraisons et la réglementation sur la qualité de l'air en milieu urbain favoriseront l'approvisionnement auprès des constructeurs d'origine (OEM), tandis que le choix des fournisseurs privilégiera l'étanchéité, la dissipation de la chaleur, la compatibilité avec les systèmes de freinage et les services de maintenance.
Portée du rapport sur le marché des moteurs de moyeu
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 10 441,02 millions de dollars américains |
| Taille du marché d'ici 2034 | 15 721 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 4,65% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des moteurs de moyeu
La croissance du marché des moteurs de moyeu est notamment due à l'électrification des trajets domicile-travail, aux livraisons du dernier kilomètre et à la volonté des entreprises de développer des groupes motopropulseurs plus compacts, comportant moins de composants mécaniques. En 2024, les véhicules électriques à deux et trois roues représentaient le mode de transport routier le plus électrifié, dépassant 9 % du parc automobile mondial. Les technologies de moteurs de moyeu permettent de répondre à cette demande grâce à un système modulaire intégrant le moteur, le contrôleur, les capteurs, la roue, la connexion de la batterie et les composants logiciels.
La création de valeur en amont comprend l'acier électrique, le cuivre, les aimants permanents, les roulements, les engrenages, les carters en aluminium, l'électronique de puissance et les produits d'étanchéité. Les acteurs du secteur intermédiaire se spécialisent dans le bobinage, l'équilibrage des rotors, le développement des engrenages, la gestion thermique et les activités de validation, tandis que les fabricants d'équipement d'origine en aval assemblent les systèmes de freinage et de suspension, les systèmes de gestion des batteries et les systèmes de commande. La fluctuation des prix des aimants permanents et les délais de certification peuvent freiner le lancement de produits.
Le rapport sur le marché des moteurs de moyeu révèle une forte concurrence entre les grands constructeurs de véhicules légers et les développeurs de systèmes de motorisation intégrés aux roues. Robert Bosch GmbH propose un moteur de moyeu destiné aux applications urbaines connectées, tandis que TDCM Corporation Limited et GO SwissDrive AG développent des solutions sur mesure pour les vélos. Elaphe Propulsion Technologies Ltd. et Schaeffler AG, quant à elles, privilégient l'intégration dans les véhicules, la gestion du couple et la compacité.
La stratégie d'investissement comprend l'automatisation du bobinage, l'électronique de puissance compacte, les capteurs intégrés et les logiciels d'application pour les équipementiers. L'expertise en conception de véhicules est fournie par Compagnie Générale des Établissements Michelin SCA et Tajima Motor Corporation, la connaissance du réseau de distribution de vélos est assurée par Trek Bicycle Corporation et les conversions à haut rendement sont gérées par EnerTrac Corporation. Polaris Industries Inc. est un acteur majeur du secteur grâce à son héritage et à son service après-vente de motos électriques Victory.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des moteurs de moyeu : Perspectives stratégiques
Perspectives régionales
Marché central des moteurs en Amérique du Nord
On estime qu'en 2025, l'Amérique du Nord générait entre 22 et 24 % des revenus du marché mondial et qu'elle devrait connaître un TCAC de 4,1 à 4,5 % entre 2026 et 2034. La part de marché des moteurs de moyeu témoigne de la maturité des besoins en matière de cyclisme de loisir, de l'adoption croissante des vélos électriques pour les trajets domicile-travail et de la croissance des flottes utilitaires. La technologie des moteurs de moyeu arrière est parfaitement adaptée aux vélos de ville accessibles, car elle conserve une structure de cadre traditionnelle, facilite la transmission de la puissance et permet de proposer des prix de vente compétitifs.
Les États-Unis dominent le marché régional en termes de valeur, le Canada propose des vélos pour les trajets domicile-travail et les sentiers, et le Mexique offre des opportunités de production. Les critères d'achat incluent les capacités de diagnostic des concessionnaires, la facilité d'entretien du vélo, la résistance au vol et la compatibilité avec différentes normes de puissance et de vitesse. Les gestionnaires de flottes privilégient un moteur étanche et une maintenance aisée. Les fabricants haut de gamme se distinguent par l'utilisation de capteurs et de logiciels intégrés, tandis que les marques de pièces détachées proposent des kits de conversion et des roues de rechange. La croissance dans la région est modérée et peu rapide car la technologie du moteur central est performante sur les vélos de sport, même si les moteurs-roues présentent davantage d'avantages en termes de simplicité, d'accessibilité et de réduction de l'usure de la transmission.
Marché américain des moteurs de moyeu
Les États-Unis représentaient 80 à 82 % du chiffre d'affaires du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 4,2 % à 4,6 % jusqu'en 2034. La demande des consommateurs se concentre sur les vélos électriques urbains, les vélos compatibles avec une poignée d'accélérateur, les vélos de livraison et les vélos de loisirs. Les différentes classifications étatiques et municipales influent sur la puissance, la vitesse d'assistance et l'architecture de commande, ce qui rend les plateformes configurables particulièrement intéressantes, car elles peuvent être adaptées par les fabricants sans modifier l'ensemble du vélo.
La gamme Connected Hub Line de Robert Bosch GmbH intensifiera la concurrence sur le segment haut de gamme. Trek Bicycle Corporation privilégiera les revendeurs et les pièces détachées pour les vélos à moteur moyeu, tandis que TDCM Corporation Limited et ses distributeurs spécialisés se concentreront sur les besoins de personnalisation des constructeurs. L'utilisation de capteurs de couple, l'intégration avec des applications, la géolocalisation et une électronique facile à entretenir devraient se généraliser. Les acheteurs de flottes privilégieront l'étanchéité, la durabilité des roues, la réduction des performances due à la chaleur et la disponibilité des composants, compte tenu de l'impact des temps d'arrêt sur les économies réalisées lors de l'approvisionnement. Le montage arrière sera prédominant pour les achats courants, tandis que le montage avant dominera les conversions.
Marché européen des moteurs
La part de l'Europe était de 25 à 27 % en 2025 et devrait croître à un TCAC de 4,0 à 4,4 %. L'Allemagne est en tête grâce à son vaste marché de détail de vélos, ses capacités d'ingénierie et le besoin de vélos à assistance électrique conformes aux normes, avec un TCAC modélisé de 3,9 à 4,3 %. Le Royaume-Uni progressera de 4,1 à 4,5 %, la tendance des trajets domicile-travail à vélo et les livraisons urbaines favorisant l'adoption de systèmes fiables à moteur arrière, même si certains cyclistes de haut niveau privilégient les systèmes à moteur central.
La France, l'Italie et l'Espagne connaissent toutes des besoins importants en matière de déplacements domicile-travail, de loisirs et de mobilité. La France devrait enregistrer une croissance de 4,2 % à 4,6 % grâce aux réseaux cyclables urbains développés, notamment grâce aux vélos électriques. L'Italie, quant à elle, devrait connaître une croissance de 4,0 % à 4,4 % grâce à son industrie cycliste bien établie et à la mobilité urbaine. L'Espagne, enfin, devrait enregistrer une croissance de 4,3 % à 4,7 % grâce au tourisme, à la livraison et à la mobilité métropolitaine. Les Pays-Bas jouent un rôle important dans le développement des vélos connectés haut de gamme. La réglementation européenne imposera des limitations de vitesse, une compatibilité électromagnétique, une sécurité des batteries et des manuels de réparation, ce qui facilitera le travail des fournisseurs capables de certifier les systèmes intégrés pour différentes marques de vélos.
Marché des moteurs du hub APAC
La région Asie-Pacifique détenait une part de marché de 43 à 45 % en 2025 et devrait poursuivre sa croissance à un TCAC de 5,2 à 5,6 %. L'avantage concurrentiel de la Chine réside dans sa capacité de production à grande échelle de moteurs, de batteries, de contrôleurs et de deux-roues électriques. L'Inde, quant à elle, stimule la croissance grâce à une demande croissante de cyclomoteurs et de motos. Les constructeurs japonais et coréens privilégient la compacité et la fiabilité.
Les politiques industrielles, les obligations de contenu local, la concentration des fournisseurs et les investissements dans le remplacement des batteries contribuent à la production dans la région. La demande, qui s'étend des flottes soucieuses des coûts aux équipementiers haut de gamme, engendre des besoins allant des systèmes à engrenages simples aux moteurs-roues à refroidissement liquide.
Marché automobile du Moyen-Orient et de l'Afrique
La région MENA devrait connaître une croissance annuelle composée de 4,6 % à 5,0 % jusqu'en 2034. Les Émirats arabes unis sont à la pointe des projets pilotes de micromobilité et de logistique haut de gamme, tandis que les projets de développement urbain en Arabie saoudite offrent des opportunités ciblées pour les flottes de véhicules. L'Afrique du Sud dispose du réseau de distribution de produits cyclistes le plus développé de la région et d'une forte demande en pièces détachées.
Le segment « Reste du Moyen-Orient et de l'Afrique » continue de dépendre de projets et de subir les conséquences des droits de douane à l'importation, de la chaleur, de la poussière et de la disponibilité des services. Les investissements dans les infrastructures énergétiques et de transport peuvent contribuer à la mise en place de réseaux de recharge et de distribution ; toutefois, les moteurs nécessiteront une protection efficace contre la chaleur et la poussière.
Analyse de segmentation
Type d'installation
Le type d'installation devrait connaître une croissance annuelle composée de 4,5 % à 4,9 % entre 2026 et 2034. Le marché des moteurs de moyeu englobe la traction, la sensation de direction, la compatibilité avec les cadres, l'intégration des freins et les exigences de maintenance. Les installations arrière dominent les applications d'origine, car les charges de propulsion restent dissociées de la direction, tandis que les unités avant offrent une conversion économique et une compatibilité simplifiée avec les transmissions des vélos urbains de faible puissance.
- Moteur de moyeu arrière : considéré comme la configuration principale, ce système offre une traction optimale, préserve la direction conventionnelle et convient aux vélos électriques de ville, aux cyclomoteurs et aux motos de forte puissance.
- Moteur de moyeu avant : Les installations avant restent stratégiquement importantes pour les conversions économiques et les architectures de vélos simples, offrant un montage facile tout en nécessitant une gestion attentive de la traction et de la charge de la fourche.
Type de moteur
Le marché des moteurs devrait croître à un TCAC de 4,6 à 5,0 % jusqu'en 2034. Les moteurs à engrenages offrent des dimensions compactes et un couple élevé à bas régime, particulièrement adaptés aux vélos légers. Les moteurs sans engrenages privilégient le silence, la récupération d'énergie et un nombre réduit de pièces d'usure, ce qui les rend adaptés aux véhicules plus lourds et aux cycles d'utilisation intensifs. Le choix du moteur repose sur un équilibre entre rendement, limites thermiques, masse, diamètre de la roue et maintenance prévue.
- Moteur à moyeu à engrenages : un système d’engrenages planétaires compact augmente le couple de la roue à partir d’un moteur plus petit, ce qui permet de concevoir des vélos de ville légers, de démarrer rapidement et de fonctionner efficacement sur des pentes modérées.
- Moteur de moyeu sans engrenage : les systèmes à entraînement direct offrent un fonctionnement silencieux, une simplicité mécanique et un potentiel de récupération, ce qui les rend importants pour les flottes durables, les conversions de haute puissance et les deux-roues électriques plus lourds.
Type de véhicule
Le marché des véhicules devrait enregistrer un TCAC de 5,0 à 5,4 % entre 2026 et 2034. Les vélos électriques constituent la plus grande base de véhicules, les cyclomoteurs sont utilisés pour les déplacements quotidiens et les livraisons, et les motos électriques offrent le plus fort potentiel de performance. Les exigences relatives aux plateformes varient considérablement en fonction de la masse et de la vitesse du véhicule, ce qui modifie les priorités de conception : le refroidissement liquide, le contrôle du couple, le renforcement des roues et la coordination du freinage font désormais moins de place à la légèreté et au pédalage naturel.
- Cyclomoteurs : Les déplacements urbains et les livraisons commerciales alimentent la demande en moteurs étanches et efficaces dotés d’un couple de démarrage élevé, de roues standardisées et de contrôleurs faciles à entretenir, adaptés à une utilisation quotidienne intensive.
- Motos électriques : Les plateformes à haute tension nécessitent une gestion thermique robuste, une ingénierie des roues et un contrôle précis du couple, créant ainsi des opportunités exceptionnelles à mesure que les systèmes à entraînement direct progressent vers la validation des équipementiers.
- Vélos électriques : La catégorie la plus importante en volume comprend les vélos économiques pour les trajets domicile-travail, les flottes partagées, les modèles de loisirs et les vélos utilitaires, privilégiant les moteurs légers, une détection fluide, un fonctionnement silencieux et un vaste réseau de concessionnaires.
Canal de vente
Le canal de vente devrait connaître une croissance annuelle composée de 4,4 % à 4,8 % jusqu'en 2034. Les achats auprès des équipementiers génèrent de la valeur grâce à l'intégration de la conception, l'étalonnage, la certification et les contrats de production récurrents. Le marché de l'après-vente demeure stratégique pour le remplacement des roues, la mise à niveau des contrôleurs, les conversions et l'entretien des flottes existantes. Les fournisseurs se différencient de plus en plus par l'ingénierie d'application, les outils de diagnostic, la documentation et la garantie de disponibilité des pièces détachées.
- Constructeurs d'équipement d'origine (OEM) : Les programmes d'usine génèrent des volumes stables et une intégration plus poussée, nécessitant des performances validées, un étalonnage logiciel, des systèmes de qualité, un soutien à la certification et une montée en puissance de la production fiable sur toutes les plateformes de véhicules.
- Marché de l'après-vente : la demande de remplacement et de conversion élargit les revenus du cycle de vie, favorisant les formats de roues compatibles, des instructions d'installation claires, des contrôleurs en stock et des réseaux de service capables de dépanner les systèmes à composants mixtes.
Aperçu des opportunités
|
Type de véhicule |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Cyclomoteurs |
Moyen |
Utilitaires de flotte |
Mise à l'échelle |
|
Motos électriques |
Moyen |
Vectorisation du couple |
Émergent |
|
vélos électriques |
Haut |
Déplacements connectés |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des moteurs de moyeu
La balance pour deux-roues électriques élargit la demande potentielle
Les deux-roues et tricycles électriques constituent le segment le plus porteur pour les moteurs-roues. L'AIE a recensé 10 millions de modèles électriques vendus en 2024, soit environ 15 % des ventes mondiales de deux-roues et tricycles. La Chine a vendu à elle seule près de 7 millions de deux-roues électriques, tandis que l'Inde et l'Asie du Sud-Est demeurent des marchés majeurs de la mobilité. Les moteurs-roues sont parfaitement adaptés à ces applications car ils simplifient la transmission, s'intègrent à des plateformes compactes et peuvent être configurés sur des vélos de ville, des cyclomoteurs et des véhicules de livraison. L'impact sur le marché s'étend aux aimants, aux contrôleurs, aux roues, aux freins, aux batteries et aux pièces détachées. Les fournisseurs capables de localiser la production d'enroulements, de boîtiers et de composants électroniques à proximité des chaînes d'assemblage peuvent réduire les délais de livraison et respecter les exigences en matière de contenu local, tandis que des systèmes de qualité fiables contribuent à transformer une forte demande unitaire en commandes récurrentes auprès des équipementiers.
Les flottes du dernier kilomètre privilégient les systèmes de propulsion nécessitant peu d'entretien.
Les flottes de livraison, les opérateurs de mobilité partagée et les utilisateurs institutionnels évaluent la propulsion en fonction de sa disponibilité plutôt que de ses performances de loisirs. Les moteurs de moyeu protègent les chaînes et les pignons du couple moteur, simplifient le remplacement au niveau de la roue et peuvent réduire la maintenance programmée de la transmission. Les versions à entraînement direct offrent des possibilités de freinage régénératif, tandis que les unités à engrenages fournissent un couple de démarrage efficace pour les trajets avec arrêts fréquents. L'impact concret se traduit dans les spécifications d'achat concernant l'étanchéité, la résistance des rayons, la réduction de puissance thermique, l'accès aux diagnostics et la disponibilité des pièces de rechange. Les gestionnaires de flottes génèrent également des revenus récurrents sur le marché de l'après-vente grâce aux roues, aux contrôleurs, aux capteurs et aux câbles. Les fournisseurs qui combinent données de panne à distance et réparation modulaire peuvent raccourcir les interventions de maintenance et améliorer la valeur résiduelle. Cependant, l'adoption commerciale dépend de la démonstration du coût total d'exploitation en fonction de la charge utile, du dénivelé, des conditions météorologiques et du cycle de service, et non de la seule puissance nominale.
L'électronique intégrée améliore le confort de conduite et la différenciation.
Les systèmes modernes combinent de plus en plus les capteurs de couple, de cadence, de vitesse, de température et de mouvement avec des contrôleurs compacts et une mise à jour logicielle à distance. La fusion rapide des données issues de ces capteurs permet une assistance naturelle, une gestion du patinage des roues, une protection du matériel et une adaptation de la puissance à l'état de la batterie ou au mode de conduite. Les fonctions connectées prennent également en charge la dissuasion du vol, la géolocalisation, les alertes de maintenance et les diagnostics pour les revendeurs. Cette intégration bouleverse la concurrence, car le rendement du moteur ne détermine plus à lui seul l'expérience utilisateur. Les constructeurs privilégient les fournisseurs qui valident le matériel, le micrologiciel, la communication avec la batterie et les commandes comme un système unique, réduisant ainsi les risques liés au lancement. Cet impact est visible sur les vélos électriques urbains haut de gamme et les nouveaux véhicules à roue intégrée, où le contrôle indépendant des roues peut améliorer la maniabilité et la répartition du couple. Les fournisseurs qui ne maîtrisent pas les logiciels, la cybersécurité et les services après-vente risquent de se cantonner à un marché des composants sensibles au prix.
Tendances futures du marché des moteurs de moyeu
Les modules de roues à commande logicielle progressent vers la production.
Les tendances du marché des moteurs-roues s'orienteront de plus en plus vers des modules de roue pilotés par logiciel, combinant propulsion, détection, coordination du freinage, diagnostic et contrôle indépendant du couple. Les constructeurs automobiles pourront utiliser l'actionnement au niveau de la roue pour simplifier la conception mécanique et optimiser l'espace intérieur ou de chargement, tandis que le logiciel calibrera la traction et la stabilité en fonction de l'application. Les progrès reposent sur la réduction des masses non suspendues, la protection des composants électroniques contre les chocs et l'eau, et la démonstration de la durabilité tout au long du cycle de vie du véhicule. La standardisation des interfaces entre le moteur, l'onduleur, le système de freinage, la suspension et le contrôleur du véhicule deviendra stratégique. Une commercialisation initiale est probable sur des plateformes urbaines à basse vitesse, des véhicules spécifiques et des prototypes haut de gamme, avant une adoption plus large sur les véhicules de tourisme.
Les systèmes connectés réparables transforment l'économie du cycle de vie
Les futures plateformes à moteur-roue seront conçues pour une maintenance au niveau des composants plutôt que pour une mise au rebut complète. L'électronique remplaçable, les joints d'étanchéité accessibles, les connecteurs modulaires, l'historique des diagnostics et la remise à neuf certifiée permettront de réduire le coût total de possession et de favoriser l'économie circulaire. La connectivité permettra aux concessionnaires et aux gestionnaires de flottes d'identifier les surchauffes, les dérives de capteurs, l'usure des roulements ou les défauts de communication avant toute panne. Les fabricants devront mettre en place une gestion sécurisée du micrologiciel et une gouvernance à long terme des pièces détachées, car les vélos électriques et les véhicules légers restent souvent en service bien au-delà des cycles de vie des appareils électroniques grand public. Les systèmes les plus performants associeront une conception compacte à des solutions de réparation pratiques, permettant aux marques de proposer des garanties, des programmes de seconde vie et des contrats d'entretien de flottes sans supporter des coûts de remplacement excessifs.
Opportunités du marché des moteurs de moyeu
Systèmes localisés pour les plateformes de deux-roues asiatiques
Les prévisions du marché des moteurs de moyeu encouragent les investissements ciblés dans des systèmes localisés pour l'Inde et l'Asie du Sud-Est, où les deux-roues jouent un rôle essentiel dans le transport de passagers et de marchandises. Les fournisseurs devraient combiner des boîtiers, des roues, des câbles, des contrôleurs et des éléments d'assemblage final d'origine régionale avec des noyaux électromagnétiques communs afin d'optimiser les coûts et les volumes de production. Les laboratoires d'application peuvent valider les moteurs face à des températures ambiantes élevées, aux intempéries de la mousson, à la charge utile, aux routes accidentées et aux cycles de remplacement de batterie. Le développement conjoint avec les constructeurs de cyclomoteurs et de motos permet d'accéder à des volumes de production réguliers et d'influencer la conception dès les premières étapes. Le succès ne se limite pas à un matériel bon marché : les fournisseurs doivent assurer la traçabilité de la production, l'homologation, le diagnostic sur le terrain et disposer de pièces détachées régionales. Les accords de licence ou les partenariats de fabrication peuvent accélérer l'entrée sur le marché tout en limitant les investissements initiaux et l'exposition aux droits de douane.
Plateformes de modernisation et de gestion du cycle de vie des flottes
Les flottes installées pour la livraison, la location et la mobilité partagée offrent des opportunités pour la standardisation des roues de remplacement, des contrôleurs, des capteurs et des abonnements de diagnostic. Les fournisseurs peuvent auditer les plateformes existantes, identifier les modes de défaillance et proposer des kits de mise à niveau étanches, adaptés à la taille des roues, à la tension, aux connecteurs et aux exigences de freinage. Les partenaires de service doivent bénéficier de formations, d'équipements de test et de modules en stock pour permettre des réparations locales. Des contrats de performance liés à la disponibilité des véhicules permettent de distinguer les fournisseurs compétents des simples revendeurs de composants. L'agrégation des données de terrain contribue également à l'amélioration de la protection thermique et de la maintenance prédictive. Ce modèle commercial génère des revenus supplémentaires au-delà des ventes initiales de moteurs, tout en aidant les opérateurs à prolonger la durée de vie de leurs équipements, à gérer des flottes mixtes et à planifier les remplacements en fonction du cycle d'utilisation plutôt que selon des calendriers fixes.
Développements récents
- Juin 2026 : Bosch eBike Systems lance son tout premier moteur-roue, marquant ainsi son expansion au-delà de sa technologie traditionnelle de moteur central. Baptisée Hub Line, cette nouvelle unité d'entraînement a été spécialement conçue pour les vélos électriques urbains, avec un accent particulier sur la légèreté, la fluidité de l'assistance et un design minimaliste. La Hub Line délivre un couple de 45 Nm et utilise une technologie de capteurs intelligents pour fournir une assistance réactive et contrôlée. Elle s'avère particulièrement utile au démarrage aux feux de circulation ou dans les montées modérées.
- Mars 2025 : TAILG lance son moteur-roue à fil plat V6, une technologie généralement réservée aux véhicules électriques haut de gamme et désormais accessible aux deux-roues électriques. Selon l’entreprise, ce nouveau moteur est conçu pour améliorer la puissance, le rendement, l’autonomie et les performances globales. Le moteur V6 utilise une conception avancée à fil plat avec des encoches, un câblage et un bobinage optimisés.
- Juin 2026 : Bosch eBike Systems enrichit sa gamme de produits pour la saison 2027 du vélo électrique avec plusieurs nouvelles technologies, notamment son tout premier moteur intégré à la roue arrière. Cette nouvelle gamme Hub Line marque un tournant important pour Bosch, qui s’est traditionnellement concentré sur les moteurs centraux. Ce nouveau système est principalement destiné aux vélos électriques urbains, de ville et de loisirs légers.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -