
Mercado de almacenamiento empresarial flash híbrido: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos del almacenamiento empresarial de memoria flash híbrida (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (SAS, SATA); aplicación (empresas, gobierno, escuelas, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00024017
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 15, 2026


Tamaño del mercado en 2025
13.510 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
27.910 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,40 %
Índice de crecimiento
Mercado potencial
185.960 millones de dólares estadounidenses
(2026-2034)
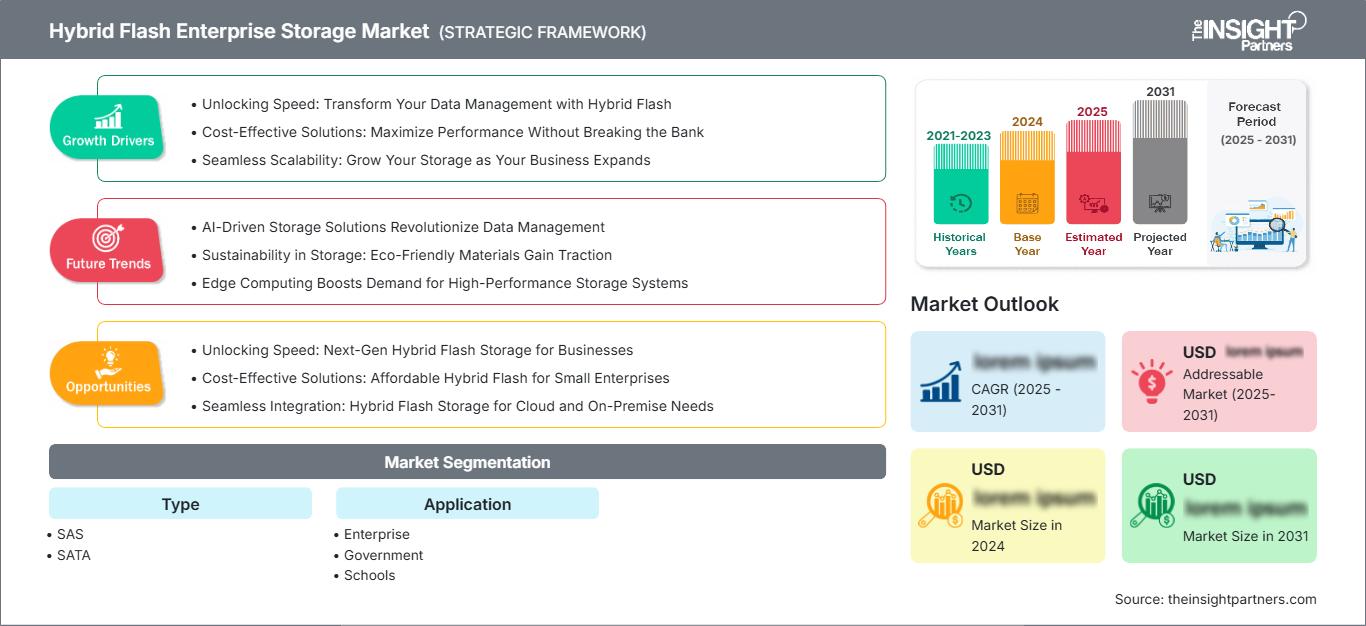
El mercado de almacenamiento híbrido flash para empresas alcanzó un valor de 13.510 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 27.910 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 8,40 % durante el período 2026-2034. Este mercado abarca arquitecturas de almacenamiento empresarial que combinan el rendimiento del flash con medios orientados a la capacidad, lo que permite a las organizaciones equilibrar la capacidad de respuesta a las cargas de trabajo, la economía del almacenamiento, la escalabilidad, la protección de datos y la continuidad operativa en entornos de información exigentes.
Se prevé que Norteamérica siga siendo un importante contribuyente regional, con un mercado de almacenamiento híbrido flash empresarial impulsado por la modernización de los centros de datos y la continua inversión en infraestructura preparada para la IA. Se estima que la región crecerá a una tasa de crecimiento anual compuesta (CAGR) del 7,8 % al 8,5 % entre 2026 y 2034, a medida que las empresas modernicen sus sistemas heredados y mantengan niveles de capacidad rentables para cargas de trabajo secundarias y mixtas.
Evaluación y perspectivas del mercado de almacenamiento empresarial híbrido flash
- América del Norte: Se estima que América del Norte tendrá una participación del 31-35% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,8-8,5% entre 2026 y 2034, impulsada por la modernización de los centros de datos, la adopción de la nube híbrida y la infraestructura de IA empresarial.
- EE. UU.: Estados Unidos representa entre el 76 % y el 80 % de la demanda norteamericana en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,0 % al 8,7 % entre 2026 y 2034, impulsada por las cargas de trabajo de IA, la ciberseguridad y los ciclos de renovación de infraestructuras.
- Europa: Europa representará entre el 25 % y el 29 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,2 % entre 2026 y 2034, liderada por Alemania, el Reino Unido, Francia, Italia y España gracias a la modernización de la nube y la gestión regulada de datos.
- Asia Pacífico: La región de Asia Pacífico representa una participación del 27-31% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,0-9,7% entre 2026 y 2034, liderada por China, Japón, Corea del Sur, India y Australia.
- Segmento más grande: SAS representa una cuota de mercado del 58-62% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,8-8,4% durante el período 2026-2034, lo que refleja los requisitos de rendimiento y fiabilidad de las empresas.
- Segmento de alto crecimiento: El sector gubernamental representa una cuota de mercado del 15-19% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,7-9,4% durante el período 2026-2034, gracias a la modernización y a una infraestructura de datos segura.
- Empresas clave analizadas en detalle: Dell Technologies Inc., Hewlett Packard Enterprise Company, Hitachi Vantara LLC, Huawei Technologies Co., Ltd., International Business Machines Corporation, NetApp, Inc., Oracle Corporation, Broadcom Inc., New H3C Technologies Co., Ltd., Infinidat Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Este segmento del mercado de almacenamiento híbrido flash para empresas ha evolucionado desde los sistemas de almacenamiento tradicionales basados en discos duros hasta soluciones que incluyen niveles flash, gran capacidad de almacenamiento, caché inteligente, reducción de datos, automatización de niveles y gestión basada en software. SAS sigue siendo importante en el diseño de sistemas de almacenamiento empresarial orientados al rendimiento, mientras que SATA es adecuado para entornos basados en la capacidad. El enfoque de la fabricación y el diseño se centra ahora en la eficiencia del controlador, la integración de memoria no volátil, la deduplicación de datos, la compresión, el análisis predictivo y la capacidad de actualización de la plataforma sin interrupciones.
En adelante, los principales impulsores de la adopción provendrán de nuevas regiones en la nube, iniciativas de infraestructura soberana y empresas que planifican su infraestructura de almacenamiento para dar cabida a aplicaciones basadas en IA. La preocupación por la residencia de datos y la ciberseguridad también está impulsando a las empresas a mantener un mayor control sobre sus conjuntos de datos más importantes. Por lo tanto, se está invirtiendo en plataformas que puedan soportar tanto aplicaciones tradicionales como cargas de trabajo analíticas sin necesidad de reemplazar las infraestructuras de almacenamiento actuales.
Alcance del informe de mercado de almacenamiento empresarial híbrido flash
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 13.510 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 27.910 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,40% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de almacenamiento empresarial híbrido flash
Los factores que impulsan el crecimiento del mercado de almacenamiento híbrido flash empresarial incluyen el aumento del volumen de datos empresariales, la modernización de las aplicaciones, la virtualización, el crecimiento de las bases de datos y las demandas de infraestructura derivadas de la IA. El sector comprende proveedores de sistemas de almacenamiento, semiconductores y memorias, unidades de disco, redes, servicios en la nube, integradores de sistemas, proveedores de software y empresas de TI. Los compradores prestan mayor atención a la relación rendimiento/precio, la capacidad útil, la fiabilidad, la capacidad de recuperación ante errores, la facilidad de gestión y la compatibilidad con las aplicaciones.
Los factores de oferta incluyen el precio de los chips NAND, la disponibilidad de discos duros, la tecnología de controladores, la fabricación de carcasas y la integración del software empresarial. El enfoque híbrido sigue siendo relevante, ya que permite utilizar memoria flash de alto rendimiento para los datos más utilizados, mientras que el almacenamiento económico se emplea para los datos menos importantes. De esta forma, los compradores tienen la oportunidad de desarrollar una estrategia de compra diferenciada basada en la rentabilidad general del almacenamiento, en lugar de elegir un único tipo de soporte para todas las tareas.
Según el Informe del Mercado de Almacenamiento Empresarial Flash Híbrido, existe una fuerte competencia, con una presencia dominante de proveedores de infraestructura consolidados y redes empresariales establecidas. Esta competencia se ve impulsada por la integración de sistemas, servicios y soluciones de almacenamiento ofrecidos por empresas como Dell Technologies Inc., Hewlett Packard Enterprise Company, Hitachi Vantara LLC, IBM, NetApp, Inc. y Oracle Corporation. Por otro lado, empresas como Huawei Technologies Co., Ltd. y New H3C Technologies Co., Ltd. intensifican la competencia en Asia, mientras que Infinidat Ltd. se especializa en almacenamiento empresarial basado en capacidad y arquitecturas orientadas al rendimiento.
Las empresas invierten estratégicamente para prepararse para la inteligencia artificial, la gestión automatizada del almacenamiento, la ciberresiliencia, la compatibilidad con la nube y la flexibilidad en los modelos de negocio. NetApp está ampliando su plataforma de infraestructura de datos basada en aplicaciones de IA, y Dell y HPE están desarrollando plataformas orientadas a la integración empresarial y de IA. Broadcom Inc. representa una competencia en el ámbito del software empresarial y las soluciones de infraestructura.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de almacenamiento híbrido flash empresarial: Perspectivas estratégicas
Perspectivas regionales
Mercado de almacenamiento empresarial híbrido flash de Norteamérica
Se estima que Norteamérica representará entre el 31 % y el 35 % de la cuota de mercado de almacenamiento híbrido flash empresarial en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,5 % hasta 2034. Estados Unidos es el principal mercado regional, impulsado por la inversión en centros de datos a hiperescala, la adopción de la nube empresarial, los requisitos de ciberseguridad y la modernización de la infraestructura de almacenamiento obsoleta. Canadá contribuye a través de los servicios financieros, la modernización del sector público, la atención médica y las cargas de trabajo en la nube.
Los clientes empresariales demandan sistemas de almacenamiento más eficientes que puedan gestionar bases de datos, virtualización, análisis, copias de seguridad e inteligencia artificial, todo bajo un mismo sistema de gestión. Las soluciones híbridas siguen siendo necesarias cuando el cliente busca la velocidad de la memoria flash, pero no puede permitirse implementar memoria flash de alta calidad en toda su infraestructura de almacenamiento. Las inversiones en nubes privadas, centros de datos y la infraestructura regulatoria también impulsan la demanda.
Mercado estadounidense de almacenamiento empresarial híbrido flash
Se estima que Estados Unidos representará entre el 76 % y el 80 % de la demanda total de Norteamérica en 2025 y se prevé que experimente un crecimiento anual compuesto del 8,0 % al 8,7 % hasta 2034. Dell Technologies Inc., Hewlett Packard Enterprise Company, IBM, NetApp, Inc., Oracle Corporation, Broadcom Inc. e Infinidat Ltd. cuentan con una importante presencia en el sector de la infraestructura empresarial.
Las tendencias en aplicaciones estarán cada vez más impulsadas por la IA, la virtualización, la resistencia al ransomware y el análisis de datos. Las soluciones de almacenamiento deben proporcionar acceso rápido a los conjuntos de datos activos y ser rentables en cuanto a la capacidad de almacenamiento para copias de seguridad e información de acceso menos frecuente. Las actualizaciones sin interrupciones y la gestión de datos basada en políticas también se están convirtiendo en prioridades.
Mercado europeo de almacenamiento empresarial híbrido flash
Se prevé que la región europea mantenga una cuota de mercado del 25-29% en el mercado de almacenamiento híbrido flash empresarial en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,5-8,2% hasta 2034. Alemania lidera la demanda en la región gracias a su industria manufacturera, la industria automotriz, el sector de servicios financieros y la transformación digital en las empresas. El Reino Unido sigue siendo relevante debido a los servicios en la nube, las organizaciones financieras, el sector sanitario y la modernización del sector público. La región francesa se beneficia de la transformación digital de los gobiernos, la industria aeroespacial, los servicios financieros y los sectores con alto volumen de datos.
Mercado de almacenamiento empresarial híbrido flash de APAC
En la región Asia-Pacífico, la cuota de mercado se sitúa entre el 27 % y el 31 %, con un crecimiento anual compuesto previsto del 9,0 % al 9,7 % hasta 2034. China domina el mercado regional de almacenamiento, seguida de Japón, Corea del Sur, India y Australia. La creciente digitalización de las empresas, la computación en la nube, el sector de las telecomunicaciones, el sector financiero, las industrias manufactureras y la modernización del sector público impulsan la demanda de soluciones de almacenamiento.
China cuenta con infraestructuras tecnológicas a gran escala. India experimenta un crecimiento en su infraestructura digital y computación en la nube. Japón y Corea del Sur se centran en infraestructuras robustas. Australia prevé que las cargas de trabajo en la nube, gubernamentales, financieras y reguladas mantengan una fuerte demanda de soluciones de almacenamiento.
Mercado de almacenamiento empresarial híbrido flash de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0-7,8% hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos lideran las oportunidades regionales gracias a sus programas de ciudades inteligentes, infraestructura en la nube, digitalización financiera e inversión gubernamental en tecnología. Sudáfrica sigue siendo importante para los servicios financieros, las telecomunicaciones y la informática empresarial.
La demanda restante en Oriente Medio y África se concentra en la modernización del sector público, la banca, la sanidad, las telecomunicaciones y los centros de datos. El enfoque híbrido ofrece una solución eficaz que equilibra el rendimiento y la rentabilidad del almacenamiento en aquellos casos en que una organización está desarrollando su infraestructura digital con un estricto control presupuestario.
Análisis de segmentación
Tipo
Se prevé que el segmento de Tipo crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,5 % durante el período 2026-2034. SAS conserva una gran relevancia en entornos empresariales que requieren un rendimiento predecible, redundancia y compatibilidad establecida con sistemas de almacenamiento. SATA sigue siendo estratégicamente importante para cargas de trabajo centradas en la capacidad, repositorios de copias de seguridad y almacenamiento secundario. Por lo tanto, el alcance de la segmentación refleja diferentes prioridades de carga de trabajo, en lugar de una simple sustitución de medios, ya que las organizaciones suelen combinar niveles de rendimiento y capacidad.
- SAS: Mantiene una sólida posición en el mercado empresarial gracias a su conectividad de doble puerto, sus características de fiabilidad consolidadas, su rendimiento predecible y su compatibilidad con arquitecturas de almacenamiento exigentes que admiten cargas de trabajo de misión crítica.
- SATA: Sigue siendo importante para aplicaciones que requieren gran capacidad, donde se priorizan los bajos costos de adquisición y el almacenamiento de alta densidad. Admite copias de seguridad, archivado, datos secundarios e información empresarial a la que se accede con menos frecuencia.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,1 % al 8,9 % durante el período 2026-2034. Las implementaciones empresariales siguen siendo el principal foco de demanda, ya que las organizaciones requieren almacenamiento para bases de datos, virtualización, aplicaciones, análisis y copias de seguridad. La adopción por parte del gobierno se ve cada vez más influenciada por los requisitos de infraestructura soberana y ciberseguridad, mientras que las escuelas están modernizando sus entornos de aprendizaje digital y sistemas administrativos. Este segmento refleja las diversas prioridades de adquisición en los distintos entornos institucionales.
- Empresa: Representa la base de aplicaciones principal, con una demanda que abarca bases de datos, virtualización, análisis, aplicaciones empresariales, copias de seguridad, ciberseguridad e infraestructura de nube híbrida, lo que requiere un equilibrio entre rendimiento y economía de capacidad.
- Gobierno: La demanda está determinada por los servicios públicos digitales, la soberanía de los datos, la ciberseguridad, la gestión de registros y la modernización de los sistemas informáticos heredados, lo que genera requisitos para un almacenamiento empresarial resiliente y controlable.
- En el ámbito educativo: la adopción de sistemas de almacenamiento da soporte a los sistemas de gestión del aprendizaje, las bases de datos administrativas, el contenido digital, las cargas de trabajo de investigación y las aplicaciones del campus, y las decisiones de compra suelen priorizar la asequibilidad y la simplificación de la administración.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|---|---|---|---|
|
Empresa |
Alto |
Almacenamiento de IA |
Maduro |
|
Gobierno |
Medio |
Datos soberanos |
Escalada |
|
Escuelas |
Bajo |
Aprendizaje digital |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de almacenamiento empresarial híbrido flash.
Crecimiento impulsado por IA en las cargas de trabajo de datos empresariales
Con la inteligencia artificial (IA), aumenta la demanda de volumen, velocidad y rendimiento en las infraestructuras de datos empresariales. Los conjuntos de datos utilizados en el entrenamiento, las bases de datos vectoriales, los puntos de control de modelos, el pipeline de inferencia y los repositorios de análisis pueden crear entornos de almacenamiento que requieren no solo un almacenamiento rápido, sino también una capacidad de almacenamiento significativa. Una arquitectura híbrida podría resolver el problema al garantizar que los conjuntos de datos utilizados activamente se almacenen en medios rápidos, mientras que el resto de la información se almacene en niveles económicos. Las implicaciones de la IA van más allá de la simple necesidad de capacidad adicional, ya que las cargas de trabajo impulsadas por IA generan una mayor demanda de protección de datos, gestión de metadatos, rendimiento y automatización del almacenamiento. Los proveedores que integren la IA en sus soluciones de almacenamiento tendrán una ventaja cuando la empresa pase de las cargas de trabajo piloto a las de producción.
Requisitos crecientes de ciberseguridad y resiliencia
El ransomware y la interrupción de las operaciones están afectando el proceso de compra de almacenamiento. Las organizaciones exigen puntos de recuperación inmutables, copias de seguridad aisladas, recuperación rápida, detección de anomalías y protección basada en políticas en el entorno de almacenamiento. Los sistemas híbridos pueden satisfacer estas demandas al separar los conjuntos de datos operativos, a los que se accede con mayor frecuencia, del nivel de capacidad protegida y los sistemas de copia de seguridad. Esto tiene relevancia comercial, ya que las adquisiciones de almacenamiento ahora se evalúan desde una perspectiva de continuidad del negocio, en lugar de basarse únicamente en medidas de capacidad o rendimiento. Los proveedores que puedan incorporar sistemas de ciberresiliencia, monitorización y gestión de recuperación en sus plataformas podrán ofrecer productos relevantes para el sector de servicios financieros, organizaciones sanitarias, instituciones gubernamentales y grandes empresas.
Modernización de los sistemas de almacenamiento empresarial heredados
Las grandes organizaciones siguen operando con entornos de almacenamiento heterogéneos, construidos a través de múltiples generaciones tecnológicas, lo que genera complejidad operativa y un rendimiento desigual. Los programas de modernización están impulsando a las empresas a consolidar cargas de trabajo, simplificar la gestión, introducir automatización y aumentar la utilización de la infraestructura. El almacenamiento híbrido proporciona una arquitectura de transición, ya que puede ofrecer el rendimiento de la memoria flash para aplicaciones activas, manteniendo al mismo tiempo medios de almacenamiento eficientes en capacidad para cargas de trabajo secundarias. Esto reduce la presión para migrar inmediatamente todos los conjuntos de datos a memoria flash de alta gama. El impacto en el mercado es mayor cuando las organizaciones se enfrentan a controladores obsoletos, contratos de soporte que expiran, cambios en la virtualización o proyectos de consolidación de centros de datos. Los proveedores de almacenamiento pueden aprovechar esta situación ofreciendo actualizaciones sin interrupciones, herramientas de migración, reducción de datos y modelos de suscripción que disminuyan las barreras operativas asociadas con la sustitución de la infraestructura existente.
Tendencias futuras del mercado de almacenamiento híbrido flash empresarial
Tendencias del mercado de almacenamiento empresarial híbrido flash hacia la ubicación de datos con inteligencia artificial
Future platforms are likely to use machine learning and policy engines to determine where enterprise data should reside based on access frequency, application criticality, performance requirements, and cost. Automated tiering can move active datasets toward flash while shifting colder information toward capacity-oriented media without requiring administrators to manage individual datasets manually. AI-aware storage may also predict workload changes before performance degradation occurs. This capability will become more relevant as enterprises run mixed environments containing transactional applications, analytics, AI pipelines, backups, and archives. Storage vendors will increasingly differentiate through intelligent orchestration rather than hardware specifications alone. The resulting architecture should improve utilization, reduce administrative effort, and extend infrastructure value while preserving application-level performance.
Autonomous storage management and consumption-based infrastructure
Storage administration is moving toward autonomous operations that identify performance bottlenecks, predict failures, optimize resources, and automate routine configuration. Enterprise platforms are also increasingly offered through consumption-based models that allow organizations to align infrastructure capacity with changing workloads. This combination can reduce the distinction between traditional storage procurement and cloud-style infrastructure consumption. Future systems are likely to provide automated capacity forecasting, application-aware optimization, cyber-risk monitoring, and software-driven upgrades through centralized interfaces. For hybrid deployments, policy engines may coordinate data across on-premises arrays, private clouds, and public-cloud services. These capabilities will increase the strategic value of storage software and services, shifting competition from hardware capacity toward operational intelligence, flexibility, and lifecycle economics.
Hybrid Flash Enterprise Storage Market Opportunities
AI-ready hybrid storage for regulated enterprises
Las previsiones del mercado de almacenamiento híbrido flash empresarial indican una oportunidad para desarrollar plataformas de almacenamiento preparadas para la IA para organizaciones reguladas que no pueden trasladar toda la información confidencial a entornos de nube pública. Los operadores de servicios financieros, sanidad, gobierno e infraestructuras críticas requieren una gobernanza sólida al adoptar análisis e IA. Los proveedores pueden satisfacer esta necesidad mediante arquitecturas híbridas que combinan niveles flash de alto rendimiento, almacenamiento de capacidad, cifrado, protección inmutable y ubicación de datos basada en políticas. Las oportunidades de inversión incluyen software de almacenamiento, gestión de metadatos, integración de ciberseguridad e infraestructura diseñada para implementaciones de IA soberanas o privadas. Los proveedores que simplifican la transición entre los niveles de rendimiento y capacidad pueden ayudar a los clientes a introducir cargas de trabajo de IA sin necesidad de reemplazar toda la infraestructura. Esto crea un camino para la modernización incremental y los ingresos recurrentes por software o servicios.
Infraestructura regional para nubes soberanas y privadas
Los programas emergentes de nube soberana crean oportunidades para los proveedores de almacenamiento que pueden ofrecer infraestructura localizada, controles de cumplimiento y soporte durante todo el ciclo de vida. Los gobiernos y las empresas reguladas requieren cada vez más que los datos permanezcan dentro de jurisdicciones definidas, al tiempo que acceden a la escalabilidad y la gestión propias de la nube. El almacenamiento híbrido se adapta bien a estos requisitos, ya que combina niveles de rendimiento locales con capacidad escalable, manteniendo una gobernanza centralizada. La inversión debe centrarse en alianzas regionales con centros de datos, servicios de almacenamiento gestionados, capacidades de ciberseguridad e integración con plataformas de virtualización y contenedores. Los proveedores también pueden desarrollar arquitecturas de referencia adaptadas a los sectores público, bancario, sanitario y educativo. El soporte técnico local y los modelos de servicio predecibles serán factores diferenciadores clave para las organizaciones que requieren continuidad operativa y responsabilidad regulatoria.
Novedades recientes
- Agosto de 2026: HCLTech y NetApp ampliaron su colaboración para ofrecer almacenamiento como servicio (STaaS) en la nube híbrida, combinando el marco Utility for Everything (U4X) de HCLTech con el modelo de almacenamiento de pago por uso de NetApp Keystone para dar soporte a la IA, la IA generativa y las cargas de trabajo empresariales tradicionales. Esta oferta permite a las empresas escalar el almacenamiento, el rendimiento y los servicios de datos según la demanda, al tiempo que fortalece la preparación y la gobernanza de los datos y da soporte a la suite AI Factory de HCLTech, ayudando a las organizaciones a llevar las iniciativas de IA desde proyectos piloto hasta implementaciones de producción más amplias.
- Febrero de 2026: Infortrend lanzó su solución de almacenamiento híbrido flash EonStor GS 5024U para soportar cargas de trabajo de entrenamiento de IA, computación de alto rendimiento (HPC) y vigilancia inteligente, combinando almacenamiento NVMe de alta velocidad para conjuntos de datos activos con capacidad HDD para datos menos utilizados. El sistema ofrece un rendimiento de hasta 125 GB/s y 2,4 millones de IOPS, se escala a 20 PB en configuraciones híbridas y puede reducir los costos de almacenamiento en más del 50 % en comparación con las implementaciones totalmente flash, al tiempo que proporciona un rendimiento de hasta 100 GB/s incluso con configuraciones solo HDD.
- Junio de 2026: KIOXIA presentó sus últimas tecnologías de almacenamiento flash y SSD en HPE Discover Las Vegas 2026, mostrando soluciones para IA, nube híbrida, computación empresarial y espacial. Su portafolio incluye las unidades SSD NVMe empresariales de la serie LC9 para almacenamiento de IA de alta capacidad, las unidades SSD de las series CM y PM7 para cargas de trabajo empresariales críticas y rentables, y las unidades SSD NVMe para centros de datos de la serie CD9P para virtualización. Además, su colaboración con HPE se extiende a la Estación Espacial Internacional y futuras misiones lunares.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -