
ハイブラドフラシュ企業向けストレージ市場:シェア・成長・予測 2034
ハイブリッドフラッシュエンタープライズストレージ市場の規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(SAS、SATA)、用途別(企業、政府機関、学校、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00024017
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 15, 2026


2025年の市場規模
135億1000 万米ドル
基準年値
2034年の予測
279億1000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.40 %
成長率
対象市場
1,859億6,000 万米ドル
(2026年~2034年)
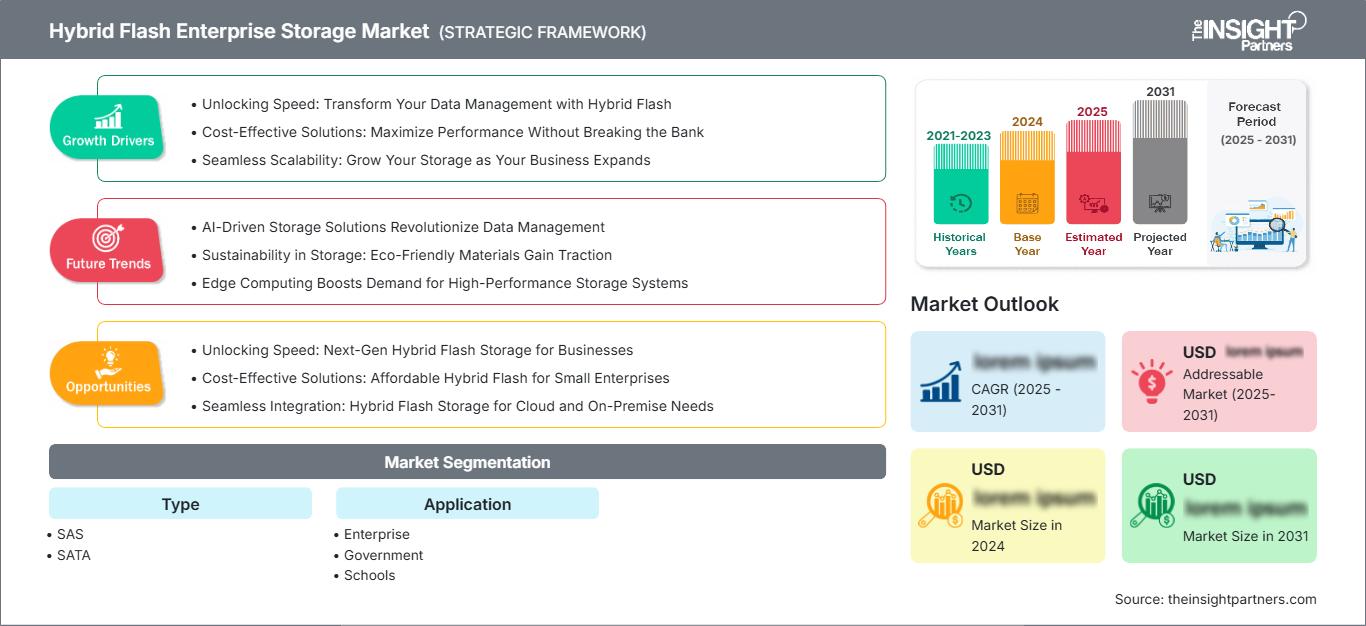
ハイブリッドフラッシュエンタープライズストレージ市場は、2025年に135億1,000万米ドルと評価され、2034年までに279億1,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)8.40%を記録する見込みです。この市場は、フラッシュのパフォーマンスと容量重視のメディアを組み合わせたエンタープライズストレージアーキテクチャを対象としており、組織が要求の厳しい情報環境において、ワークロードの応答性、ストレージの経済性、拡張性、データ保護、および運用継続性のバランスを取ることを可能にします。
北米は、データセンターの近代化とAI対応インフラへの継続的な投資に支えられ、ハイブリッドフラッシュエンタープライズストレージ市場の規模拡大において、引き続き主要な地域貢献国となることが予想されます。企業が従来のストレージアレイを近代化しつつ、セカンダリワークロードや混合ワークロード向けにコスト効率の高い容量層を維持することから、同地域は2026年から2034年にかけて年平均成長率(CAGR)7.8~8.5%で拡大すると予測されています。
ハイブリッドフラッシュエンタープライズストレージ市場の評価と洞察
- 北米: 北米は2025年には31~35%のシェアを占めると推定されており、データセンターの近代化、ハイブリッドクラウドの導入、エンタープライズAIインフラストラクチャに支えられ、2026年から2034年にかけて年平均成長率(CAGR)7.8~8.5%で成長すると予測されている。
- 米国: 米国は2025年には北米の需要の76~80%を占め、AIワークロード、サイバーセキュリティ、インフラ更新サイクルに牽引され、2026年から2034年にかけて年平均成長率(CAGR)8.0~8.7%で成長すると予測されている。
- ヨーロッパ: ヨーロッパは2025年には25~29%のシェアを占め、2026年から2034年にかけては7.5~8.2%の年平均成長率(CAGR)で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインがクラウドの近代化と規制されたデータ管理を通じてこの成長を牽引する。
- アジア太平洋地域: アジア太平洋地域は2025年には27~31%のシェアを占め、中国、日本、韓国、インド、オーストラリアが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)9.0~9.7%で成長すると予測されている。
- 最大のセグメント: SASは2025年には市場シェアの58~62%を占め、2026~2034年には7.8~8.4%の年平均成長率(CAGR)で成長すると予測されており、これは企業のパフォーマンスと信頼性に関する要求を反映している。
- 高成長分野: 政府機関は2025年には市場シェアの15~19%を占め、近代化と安全なデータインフラストラクチャに支えられ、2026~2034年には年平均成長率(CAGR)8.7~9.4%で成長すると予測されている。
- 詳細に分析された主要企業: Dell Technologies Inc.、Hewlett Packard Enterprise Company、Hitachi Vantara LLC、Huawei Technologies Co., Ltd.、International Business Machines Corporation、NetApp, Inc.、Oracle Corporation、Broadcom Inc.、New H3C Technologies Co., Ltd.、Infinidat Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
このハイブリッドフラッシュエンタープライズストレージ市場セグメントは、従来のディスクドライブベースのストレージシステムから、フラッシュ階層、大容量ストレージ機能、インテリジェントキャッシング、データ削減、階層化自動化、ソフトウェアベースの管理機能を備えたソリューションへと進化を遂げています。SASは依然としてパフォーマンス重視のエンタープライズストレージシステムの設計において重要な役割を果たしており、SATAは容量重視の環境に適しています。製造および設計の焦点は、コントローラの効率性、不揮発性メモリの統合、データ重複排除、圧縮、予測分析、そして中断のないプラットフォームのアップグレード可能性へと移っています。
今後、クラウド導入を推進する要因は、新たなクラウドリージョン、国家インフラ構想、そしてAIベースのアプリケーションに対応するためにストレージインフラを計画している企業などです。データ所在地の責任やサイバーセキュリティへの懸念も、企業が最も重要なデータセットをより厳密に管理しようとする動きを後押ししています。そのため、既存のストレージインフラを必ずしも置き換えることなく、従来のアプリケーションと分析ワークロードの両方をサポートできるプラットフォームへの投資が進められています。
ハイブリッドフラッシュエンタープライズストレージ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 135億1000万米ドル |
| 2034年までの市場規模 | 279億1000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.40% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ハイブリッドフラッシュエンタープライズストレージ市場分析
ハイブリッドフラッシュエンタープライズストレージ市場の成長要因としては、企業データ量の増加、アプリケーションの近代化、仮想化、データベースの拡大、AIによるインフラストラクチャ需要などが挙げられます。この業界は、ストレージシステムプロバイダー、半導体およびメモリプロバイダー、ドライブプロバイダー、ネットワークプロバイダー、クラウドプロバイダー、システムインテグレーター、ソフトウェアプロバイダー、およびエンタープライズIT部門で構成されています。購入者は、性能対価格比、使用可能な容量、信頼性、エラーからの復旧能力、管理の容易さ、およびアプリケーションサポートをより重視しています。
供給要因には、NANDチップの価格、ハードディスクの入手可能性、コントローラ技術、筐体製造、エンタープライズソフトウェアの統合などが含まれます。ハイブリッド方式は、最も頻繁に使用されるデータには高性能フラッシュメモリを、重要度の低いデータには安価なストレージを使用できるため、依然として有効です。このようにして、購入者はすべてのタスクに単一のメディアタイプを選択するのではなく、ストレージ全体の経済性に基づいて差別化された購入戦略を策定する機会を得ることができます。
ハイブリッドフラッシュエンタープライズストレージ市場レポートによると、この市場では、確立されたエンタープライズネットワークを持つ成熟したインフラストラクチャプレーヤーが圧倒的な存在感を示しており、激しい競争が繰り広げられています。市場競争は、Dell Technologies Inc.、Hewlett Packard Enterprise Company、Hitachi Vantara LLC、IBM、NetApp, Inc.、Oracle Corporationといった企業が提供するストレージシステム、サービス、ソリューションの統合によって促進されています。一方、Huawei Technologies Co., Ltd.やNew H3C Technologies Co., Ltd.といった企業はアジアにおける競争を激化させており、Infinidat Ltd.は容量ベースのエンタープライズストレージとパフォーマンス重視のアーキテクチャを専門としています。
企業は、人工知能への対応、ストレージの自動管理、サイバーレジリエンス、クラウド互換性、ビジネスモデルの柔軟性といった点に戦略的に投資している。NetAppはAIアプリケーションを基盤としたデータインフラストラクチャプラットフォームを拡張しており、DellとHPEはエンタープライズとAIの統合を目指したプラットフォームを開発している。Broadcom Inc.は、エンタープライズソフトウェアとインフラストラクチャソリューションの分野で競争を激化させている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ハイブリッドフラッシュエンタープライズストレージ市場:戦略的洞察
地域別分析
北米ハイブリッドフラッシュエンタープライズストレージ市場
北米は、2025年にはハイブリッドフラッシュエンタープライズストレージ市場の31~35%を占めると推定されており、2034年まで年平均成長率(CAGR)7.8~8.5%で成長すると予測されています。米国は、ハイパースケールデータセンターへの投資、エンタープライズクラウドの導入、サイバーセキュリティ要件、老朽化したストレージインフラストラクチャの近代化によって支えられ、主要な地域市場となっています。カナダは、金融サービス、公共部門の近代化、ヘルスケア、クラウドワークロードを通じて貢献しています。
エンタープライズ顧客は、データベース、仮想化、分析、バックアップ、人工知能といったワークロードをすべて単一の管理システムで処理できるストレージシステムを求めている。フラッシュストレージのスピードを必要とするものの、システム全体に高品質なフラッシュストレージを導入する予算がない場合は、ハイブリッドストレージが依然として必要となる。プライベートクラウド、コロケーション、規制インフラへの投資も需要を牽引している。
米国ハイブリッドフラッシュエンタープライズストレージ市場
米国は2025年には北米全体の需要の約76~80%を占めると推定されており、2034年まで年平均成長率(CAGR)8.0~8.7%の成長が見込まれています。Dell Technologies Inc.、Hewlett Packard Enterprise Company、IBM、NetApp, Inc.、Oracle Corporation、Broadcom Inc.、およびInfinidat Ltd.は、エンタープライズインフラストラクチャにおいて大きな存在感を示しています。
アプリケーションのトレンドは、AI、仮想化、ランサムウェア対策、アナリティクスによってますます牽引されるようになるでしょう。ストレージソリューションは、アクティブなデータセットへの高速アクセスを提供するとともに、バックアップやアクセス頻度の低い情報のための容量確保においてコスト効率に優れている必要があります。また、無停止アップグレードとポリシーベースのデータ管理も優先事項になりつつあります。
欧州ハイブリッドフラッシュエンタープライズストレージ市場
欧州地域は、2025年にはハイブリッドフラッシュエンタープライズストレージ市場の25~29%の市場シェアを占めると予想されており、2034年まで年平均成長率(CAGR)7.5~8.2%で成長すると予測されています。ドイツは、製造業、自動車産業、金融サービス、企業におけるデジタルトランスフォーメーションを背景に、この地域の需要を牽引しています。英国は、クラウドサービス、金融機関、医療分野、公共部門の近代化により、依然として重要な役割を担っています。フランス地域は、政府、航空宇宙、金融サービス、データ集約型セクターにおけるデジタルトランスフォーメーションの恩恵を受けています。
アジア太平洋地域のハイブリッドフラッシュエンタープライズストレージ市場
アジア太平洋地域におけるストレージ市場のシェアは27~31%で、2034年までの年平均成長率(CAGR)は9.0~9.7%と予測されています。地域市場を牽引するのは中国で、次いで日本、韓国、インド、オーストラリアとなっています。企業のデジタル化の進展、クラウドコンピューティング、通信業界、金融業界、製造業、公共部門の近代化などが、ストレージ需要を押し上げています。
中国は国内に大規模な技術インフラを整備している。インドはデジタルインフラとクラウドコンピューティングの成長が見込まれる。日本と韓国は強固なインフラ構築に注力している。オーストラリアでは、クラウド、政府機関、金融機関、規制対象機関のワークロードにより、ストレージソリューションへの需要が引き続き堅調に推移すると見込まれている。
中東・アフリカのハイブリッドフラッシュエンタープライズストレージ市場
中東・アフリカ市場は、2034年まで年平均成長率(CAGR)7.0~7.8%で成長すると予測されている。サウジアラビアとアラブ首長国連邦は、スマートシティ計画、クラウドインフラ、金融のデジタル化、政府による技術投資などを通じて、この地域におけるビジネスチャンスを牽引している。南アフリカは、金融サービス、通信、エンタープライズコンピューティングの分野で引き続き重要な位置を占めている。
MEA地域における残りの需要は、公共部門の近代化、銀行、医療、通信、データセンター分野に集中しています。ハイブリッド方式は、組織がデジタルインフラを構築しつつ予算を厳しく管理する必要がある場合に、ストレージのパフォーマンスと経済性のバランスを効果的に取るための最適な選択肢となります。
セグメンテーション分析
タイプ
タイプ 別 セグメントは、2026年から2034年にかけて年平均成長率(CAGR)7.8~8.5%で拡大すると予測されています。SASは、予測可能なパフォーマンス、冗長性、ストレージアレイとの確立された互換性が求められるエンタープライズ環境において、依然として高い重要性を維持しています。SATAは、容量重視のワークロード、バックアップリポジトリ、セカンダリストレージにとって戦略的に重要な存在です。したがって、セグメント化の範囲は、単なるメディアの置き換えではなく、ワークロードの優先順位の違いを反映しており、企業は一般的にパフォーマンスと容量の階層を組み合わせて使用しています。
- SAS: デュアルポート接続、成熟した信頼性特性、予測可能なパフォーマンス、およびミッションクリティカルなワークロードをサポートする要求の厳しいストレージアレイアーキテクチャとの互換性により、エンタープライズ分野で確固たる地位を維持しています。
- SATA: 低コストでの導入と高密度ストレージが優先される容量重視のアプリケーションにおいて、依然として重要な役割を果たします。バックアップ、アーカイブ、二次データ、およびアクセス頻度の低い企業情報などをサポートします。
応用
アプリケーション 分野は、2026年から2034年にかけて年平均 成長率(CAGR)8.1~8.9%で成長すると予測されています。企業における導入は、データベース、仮想化、アプリケーション、分析、バックアップのためのストレージを必要とする組織にとって、依然として主要な需要源となっています。政府機関における導入は、国家インフラとサイバーセキュリティの要件にますます影響を受けており、学校はデジタル学習環境と管理システムの近代化を進めています。この分野は、様々な教育機関における調達優先順位の多様性を反映しています。
- エンタープライズ: データベース、仮想化、分析、ビジネスアプリケーション、バックアップ、サイバーセキュリティ、ハイブリッドクラウドインフラストラクチャなど、バランスの取れたパフォーマンスと容量の経済性を必要とする、コアアプリケーション基盤を表します。
- 政府: 需要は、デジタル公共サービス、データ主権、サイバーセキュリティ、記録管理、およびレガシーITシステムの近代化によって形成され、回復力と制御性に優れたエンタープライズストレージに対する要件を生み出している。
- 学校: ストレージの導入は、学習管理システム、管理データベース、デジタルコンテンツ、研究業務、キャンパスアプリケーションなどをサポートしており、購入決定においては、多くの場合、手頃な価格と管理の簡素化が重視される。
機会の概要
|
応用 |
収益貢献 |
トレンドデー |
導入段階 |
|---|---|---|---|
|
企業 |
高い |
AIストレージ |
成熟した |
|
政府 |
中くらい |
主権データ |
スケーリング |
|
学校 |
低い |
デジタル学習 |
スケーリング |
ハイブリッドフラッシュエンタープライズストレージ市場の成長要因と影響分析
AI主導による企業データワークロードの成長
人工知能(AI)の普及に伴い、企業データインフラストラクチャの容量、速度、パフォーマンスに対する需要が高まっています。トレーニング、ベクトルデータベース、モデルチェックポイント、推論パイプライン、分析リポジトリで使用されるデータセットは、高速ストレージだけでなく、相当なストレージ容量も必要とするストレージ環境を生み出す可能性があります。ハイブリッドアーキテクチャは、アクティブに使用されるデータセットを高速メディアに保存し、残りの情報を経済的な階層に保存することで、この問題を解決できます。AIの影響は、単に容量の増加を必要とするだけにとどまりません。AI駆動ワークロードは、データ保護、メタデータ管理、スループット、ストレージ自動化に対する需要を高めます。ストレージソリューションにAI対応機能を組み込んだベンダーは、企業がパイロット段階から本番ワークロードに移行する際に優位に立つことができます。
サイバーセキュリティとレジリエンスに対する要求の高まり
ランサムウェアや業務の中断は、ストレージ購入プロセスに影響を与えています。組織は、ストレージ環境において、変更不可能なリカバリポイント、隔離されたバックアップ、迅速なリカバリ、異常検知、ポリシーに基づく保護を求めています。ハイブリッドシステムは、アクセス頻度の高い運用データセットを保護対象の容量層やバックアップシステムから分離することで、これらの要求を満たすことができます。ストレージの調達は、純粋な容量やパフォーマンス指標ではなく、事業継続性の観点から評価されるようになったため、これは商業的に重要な意味を持ちます。サイバーレジリエンス、監視、リカバリ管理システムをプラットフォームに組み込むことができるベンダーは、金融サービス業界、医療機関、政府機関、大企業にとって、自社製品を魅力的なものにできる可能性があります。
既存エンタープライズストレージ環境の近代化
大規模組織は、複数のテクノロジー世代を経て構築された異種混在のストレージ環境を運用し続けており、運用上の複雑さとパフォーマンスのばらつきが生じています。近代化プログラムでは、ワークロードの統合、管理の簡素化、自動化の導入、インフラストラクチャ利用率の向上を企業に促しています。ハイブリッドストレージは、アクティブなアプリケーションにフラッシュパフォーマンスを提供しつつ、セカンダリワークロード用に容量効率の高いメディアを維持できるため、過渡的なアーキテクチャとして機能します。これにより、すべてのデータセットをすぐにプレミアムフラッシュに移行する必要性が軽減されます。市場への影響は、組織が老朽化したコントローラー、期限切れのサポート契約、仮想化の変更、またはデータセンター統合プロジェクトに直面している場合に最も大きくなります。ストレージベンダーは、既存のインフラストラクチャの置き換えに伴う運用上の障壁を軽減する、中断のないアップグレード、移行ツール、データ削減、サブスクリプションモデルを提供することで、この機会を活かすことができます。
ハイブリッドフラッシュエンタープライズストレージ市場の将来動向
ハイブリッドフラッシュエンタープライズストレージ市場のトレンドは、AI対応データ配置へと向かっている。
将来のプラットフォームは、機械学習とポリシーエンジンを使用して、アクセス頻度、アプリケーションの重要度、パフォーマンス要件、コストに基づいて、企業データの保存場所を決定するようになるでしょう。自動階層化により、アクティブなデータセットをフラッシュストレージに、アクセス頻度の低いデータを容量重視のメディアに移行させることができ、管理者が個々のデータセットを手動で管理する必要がなくなります。AI対応ストレージは、パフォーマンスの低下が発生する前にワークロードの変化を予測することもできます。この機能は、トランザクションアプリケーション、分析、AIパイプライン、バックアップ、アーカイブなどを含む混在環境を企業が運用するにつれて、ますます重要になります。ストレージベンダーは、ハードウェア仕様だけでなく、インテリジェントなオーケストレーションによって差別化を図るようになるでしょう。その結果として構築されるアーキテクチャは、アプリケーションレベルのパフォーマンスを維持しながら、利用率の向上、管理作業の削減、インフラストラクチャ価値の拡張を実現するはずです。
自律型ストレージ管理と消費ベースのインフラストラクチャ
ストレージ管理は、パフォーマンスのボトルネックを特定し、障害を予測し、リソースを最適化し、ルーチン構成を自動化する自律的な運用へと移行しつつあります。エンタープライズプラットフォームも、変化するワークロードに合わせてインフラストラクチャ容量を調整できる従量課金モデルで提供されるケースが増えています。この組み合わせにより、従来のストレージ調達とクラウド型インフラストラクチャ消費の区別が曖昧になります。将来のシステムは、集中管理インターフェースを通じて、自動容量予測、アプリケーション認識型最適化、サイバーリスク監視、ソフトウェア主導のアップグレードを提供するようになるでしょう。ハイブリッド展開の場合、ポリシーエンジンはオンプレミスアレイ、プライベートクラウド、パブリッククラウドサービス間でデータを調整する可能性があります。これらの機能により、ストレージソフトウェアとサービスの戦略的価値が高まり、競争の焦点はハードウェア容量から運用インテリジェンス、柔軟性、ライフサイクル経済性へと移ります。
ハイブリッドフラッシュエンタープライズストレージ市場の機会
規制対象企業向けAI対応ハイブリッドストレージ
ハイブリッドフラッシュエンタープライズストレージ市場の予測によると、機密情報をすべてパブリッククラウド環境に移行できない規制対象組織向けに、AI対応ストレージプラットフォームを開発する機会が存在します。金融サービス、ヘルスケア、政府機関、重要インフラ事業者は、アナリティクスとAIを導入する際に、強力なガバナンスを必要としています。ベンダーは、高性能フラッシュ層、大容量ストレージ、暗号化、不変保護、ポリシーベースのデータ配置を組み合わせたハイブリッドアーキテクチャを通じて、このニーズに対応できます。投資機会としては、ストレージソフトウェア、メタデータ管理、サイバーセキュリティ統合、政府機関または民間企業によるAI導入向けに設計されたインフラストラクチャなどが挙げられます。パフォーマンス層と容量層間の移行を簡素化するプロバイダーは、顧客がインフラストラクチャを全面的に置き換えることなくAIワークロードを導入できるよう支援できます。これにより、段階的な近代化と継続的なソフトウェアまたはサービス収益への道が開かれます。
主権クラウドおよびプライベートクラウド向けの地域インフラストラクチャ
新たなソブリンクラウドプログラムは、ローカライズされたインフラストラクチャ、コンプライアンス管理、ライフサイクルサポートを提供できるストレージサプライヤーにとってチャンスを生み出しています。政府や規制対象企業は、クラウドスタイルの拡張性と管理機能を利用しながらも、データが定められた管轄区域内に留まることをますます強く求めています。ハイブリッドストレージは、ローカルのパフォーマンス層と拡張可能な容量を組み合わせ、中央集権的なガバナンスを維持できるため、こうした要件に最適です。投資は、地域データセンターとのパートナーシップ、マネージドストレージサービス、サイバーセキュリティ機能、仮想化およびコンテナプラットフォームとの統合に重点を置くべきです。サプライヤーは、政府、銀行、医療、教育機関向けにカスタマイズされたリファレンスアーキテクチャを開発することもできます。組織が運用継続性と規制上の説明責任を必要とする場合、ローカルの技術サポートと予測可能なサービスモデルが重要な差別化要因となります。
最近の動向
- 2026年8月:HCLTechとNetAppはパートナーシップを拡大し、ハイブリッドクラウドストレージ・アズ・ア・サービス(STaaS)の提供を開始しました。これは、HCLTechのUtility for Everything(U4X)フレームワークとNetApp Keystoneの従量課金型ストレージモデルを組み合わせ、AI、生成型AI、および従来のエンタープライズワークロードをサポートするものです。このサービスにより、企業は需要に応じてストレージ、パフォーマンス、データサービスを拡張できるだけでなく、データの準備状況とガバナンスを強化し、HCLTechのAI Factoryスイートをサポートすることで、AIイニシアチブをパイロット段階からより広範な本番環境への展開へと移行させることができます。
- 2026年2月:Infortrendは、AIトレーニング、ハイパフォーマンスコンピューティング(HPC)、インテリジェント監視ワークロードをサポートするハイブリッドフラッシュストレージソリューション「EonStor GS 5024U」を発表しました。このソリューションは、アクティブなデータセット用の高速NVMeストレージと、コールドデータ用のHDD容量を組み合わせたものです。最大125GB/秒のスループットと240万IOPSを実現し、ハイブリッド構成では20PBまで拡張可能で、オールフラッシュ構成と比較してストレージコストを50%以上削減できます。また、HDDのみの構成でも最大100GB/秒のスループットを提供します。
- 2026年6月:KIOXIAは、HPE Discover Las Vegas 2026において、最新のフラッシュストレージおよびSSD技術をアピールし、AI、ハイブリッドクラウド、エンタープライズ、宇宙コンピューティング向けのソリューションを紹介しました。製品ポートフォリオには、大容量AIストレージ向けのLC9シリーズエンタープライズNVMe SSD、ミッションクリティカルかつコスト効率の高いエンタープライズワークロード向けのCMシリーズおよびPM7シリーズSSD、仮想化向けのCD9PシリーズデータセンターNVMe SSDが含まれています。また、HPEとの協業は、国際宇宙ステーションや将来の月探査ミッションにも及んでいます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -