
Mercado de intensificadores de imagen: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de intensificadores de imagen y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por diámetro (menos de 18 mm, 18 mm, 25 mm, 6 pulgadas, 9 pulgadas, 12 pulgadas, 16 pulgadas); aplicación (cámaras, visores, gafas, detectores de rayos X); usuario final (militar, atención médica, industrial, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00003865
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 15, 2026


Tamaño del mercado en 2025
1.690 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
2.290 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,85 %
Índice de crecimiento
Mercado potencial
18.460 millones de dólares estadounidenses
(2026-2034)
El mercado de intensificadores de imagen alcanzó un valor de 1690 millones de dólares en 2025 y se prevé que llegue a los 2290 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 3,85 % entre 2026 y 2034. Este mercado abarca tecnologías de intensificación de imagen utilizadas en cámaras, endoscopios, gafas y detectores de rayos X, y presta servicios a los sectores médico, de defensa y vigilancia, industrial y otros. La demanda está determinada por la necesidad de visibilidad en condiciones de poca luz, imágenes en tiempo real, sistemas compactos y un rendimiento fiable en entornos operativos exigentes.
En Norteamérica, las perspectivas del mercado de intensificadores de imagen se ven impulsadas por la modernización constante de la defensa, la infraestructura de imagen médica consolidada y la capacidad de fabricación nacional. El rango de crecimiento anual compuesto (CAGR) estimado entre el 4,0 % y el 4,5 % para el período 2026-2034 refleja la demanda de reemplazo, los programas de adquisición y la continua integración de arquitecturas avanzadas de visión nocturna. Estados Unidos sigue siendo el principal centro de demanda regional, mientras que Canadá y México contribuyen a través de aplicaciones especializadas en los sectores médico, industrial y de seguridad.
Análisis y perspectivas del mercado de intensificadores de imagen
- América del Norte : Se estima que América del Norte representará entre el 40 % y el 44 % de la cuota de mercado de intensificadores de imagen en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,0 % al 4,5 % entre 2026 y 2034. Las adquisiciones para la defensa, los ciclos de reemplazo de equipos de imagen médica y la consolidada industria de fabricación óptica respaldan la resiliencia regional.
- EE. UU .: Se estima que EE. UU. representará entre el 82 % y el 86 % de la demanda norteamericana en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 4,1 % al 4,6 % durante el período 2026-2034, impulsada por la modernización de la defensa y las imágenes clínicas.
- Europa : Se estima que Europa tendrá una participación del 24-27% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,2-4,7% durante el período 2026-2034. Alemania, el Reino Unido, Francia, Italia y España generan demanda a través de la adquisición de material de defensa y la modernización del sistema sanitario.
- Asia Pacífico : Se estima que la región de Asia Pacífico captará una cuota de mercado del 23-26% en 2025 y registrará una tasa de crecimiento anual compuesta (CAGR) del 4,5-5,0% durante el período 2026-2034. China, Japón, India y Corea del Sur lideran la adopción regional, impulsada por la expansión de los sectores manufacturero y sanitario.
- Segmento más grande : Las gafas representan el segmento de aplicación más grande, con una cuota de mercado estimada del 36-40% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 3,9-4,3% durante el período 2026-2034, lo que refleja la demanda de defensa y vigilancia.
- Segmento de alto crecimiento : Los detectores de rayos X se posicionan como la aplicación de mayor crecimiento, con una cuota de mercado del 15-19% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 4,8-5,3% durante el período 2026-2034, impulsada por las imágenes médicas dinámicas.
- Empresas clave analizadas en detalle : Argus Imaging, Canon Medical Systems Corporation, Teledyne FLIR LLC, JSC Katod, L3Harris Technologies, Inc., Photek Limited, PHOTONIS, Siemens Healthineers AG, Thales SA, Exosens y Hamamatsu Photonics KK.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los avances tecnológicos en el mercado de intensificadores de imagen se han alejado de la amplificación de luz básica para centrarse en la construcción de tubos y sistemas de imagen más pequeños, robustos y de mayor sensibilidad. La fabricación seguirá priorizando fotocátodos eficientes, placas de microcanales, acoplamiento óptico, robustez y rendimiento controlado. En el ámbito médico, el uso de intensificadores de imagen seguirá siendo útil en la fluoroscopia y en configuraciones de arco en C, donde la obtención de imágenes en tiempo real, la cobertura del campo y el ecosistema de equipos ya establecidos los convierten en una opción relevante junto a los detectores digitales.
Las tendencias futuras sugieren que la diversificación en la adquisición y la localización de la fabricación tendrán un impacto en las ubicaciones de producción. Las iniciativas de defensa europeas incrementarán la producción local de tubos de visión nocturna, mientras que la región de Asia-Pacífico ampliará sus capacidades de imagen y fabricación. El cumplimiento de las normativas, la resiliencia de la cadena de suministro y los requisitos de interoperabilidad serán factores determinantes en la selección de proveedores. Por lo tanto, las perspectivas del sector indican que los proveedores capaces de aportar diseño de tubos, integración de sistemas y capacidades de producción a largo plazo tendrán éxito.
Alcance del informe de mercado de intensificadores de imagen
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.690 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 2.290 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,85% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de intensificadores de imagen
La demanda en el mercado de intensificadores de imagen se basa en dos ecosistemas distintos. Los compradores de los sectores de defensa y vigilancia buscan sensibilidad a la luz baja, robustez, peso, fiabilidad en el campo y compatibilidad con las gafas y endoscopios actuales. Los compradores del sector médico valoran la alta calidad de imagen, la eficacia de la dosis, la compatibilidad mecánica y el mantenimiento en aplicaciones de fluoroscopia e intervención. El sector industrial ocupa un nicho más pequeño, pero con tecnología más variada, como la inspección y la imagen científica, donde la sensibilidad avanzada a la luz baja puede requerir materiales costosos.
Existe una larga cadena de valor que incluye vidrio especializado, materiales para fotocátodos y fósforo, placas de microcanales, procesos de vacío, electrónica, óptica, ensamblaje, pruebas e integración. En consecuencia, la oferta se ve afectada por las competencias y cualificaciones de fabricación específicas. Los ciclos de fabricación lentos y las exigentes pruebas de rendimiento suelen beneficiar a los proveedores consolidados. Al mismo tiempo, la fabricación local cobra cada vez más importancia para los compradores del sector de defensa que buscan garantizar la disponibilidad y evitar las restricciones a la exportación.
Según el informe del mercado de intensificadores de imagen, la competencia incluye la integración vertical de proveedores de imágenes para defensa, fabricantes de equipos de imágenes médicas, especialistas en tubos y empresas de fotónica diversificadas. L3Harris Technologies, Inc. está bien posicionada en el sector de la visión nocturna militar, mientras que PHOTONIS y Exosens se centran en tecnología de amplificadores de alta tecnología. Entre los principales actores del ecosistema de sistemas de imágenes médicas se encuentran Canon Medical Systems Corporation y Siemens Healthineers AG, mientras que Thales SA, Teledyne FLIR LLC, Photek Limited y JSC Katod atienden necesidades de imágenes especializadas.
El aumento de la inversión se centra más en la mejora del rendimiento, la resiliencia de la fabricación y la integración de sistemas que en la simple expansión de la capacidad. El éxito de Exosens pone de manifiesto el valor del desarrollo de tubos de alto rendimiento y los contratos de defensa, mientras que Hamamatsu Photonics KK aporta capacidades fotónicas al sector de la imagen especializada. Argus Imaging y otros especialistas compiten en función de la ingeniería específica para cada aplicación y las necesidades de bajo volumen.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
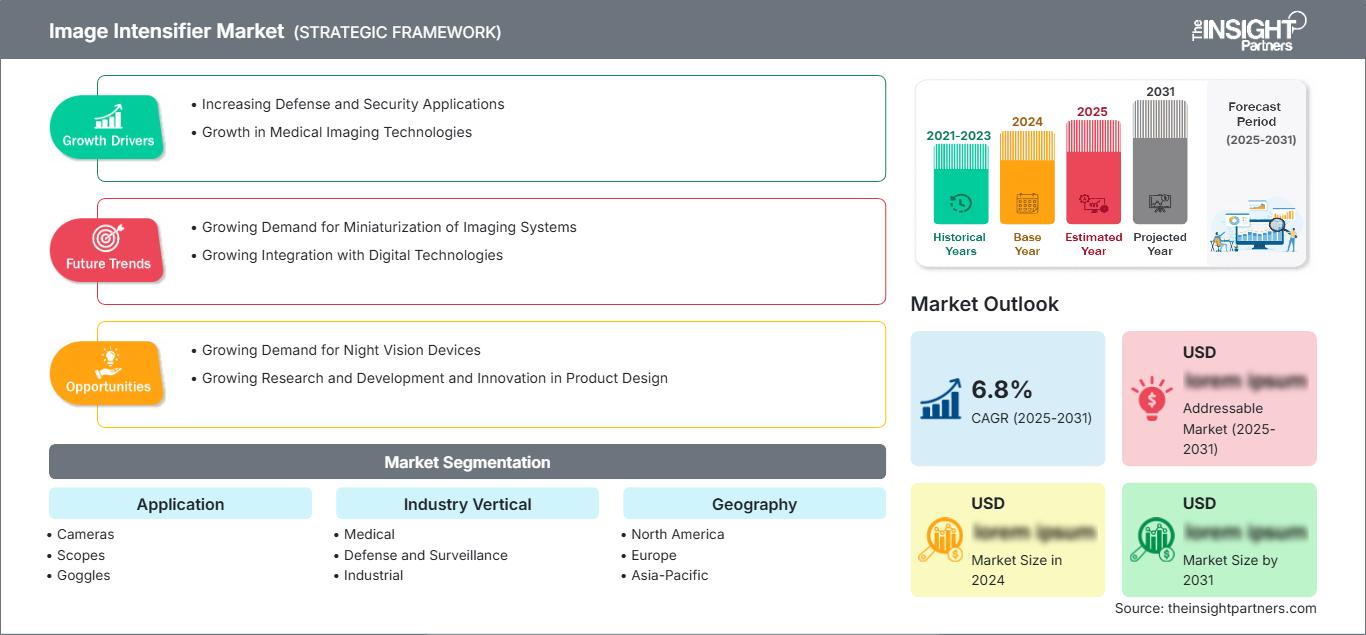
Mercado de intensificadores de imagen: Perspectivas estratégicas
Perspectivas regionales
Mercado de intensificadores de imagen en Norteamérica
Se estima que Norteamérica tendrá una cuota del 40-44% del mercado global en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0-4,5% hasta 2034. Estados Unidos genera demanda regional a través de proyectos de visión nocturna, vigilancia, seguridad pública e imágenes médicas. La capacidad de producir localmente contribuye a mantener la capacidad de abastecimiento.
Canadá participa a través de aplicaciones en defensa, aeroespacial, científicas y médicas, mientras que México ofrece una base de demanda más limitada en los sectores de manufactura y salud. El uso regional se ve favorecido por los procesos de calificación ya establecidos y por la sofisticación de las cadenas de suministro ópticas. Se espera que la modernización de los sistemas existentes, transformándolos en sistemas más ligeros y eficientes, mantenga la demanda de gafas, visores y cámaras.
Mercado de intensificadores de imagen en EE. UU.
Según las previsiones del mercado de intensificadores de imagen, Estados Unidos representa entre el 82 % y el 86 % de los ingresos norteamericanos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,1 % al 4,6 % hasta 2034. La adquisición de equipos de defensa sigue siendo fundamental, impulsada por las necesidades de visión nocturna táctica, vigilancia y modernización de los soldados.
L3Harris Technologies, Inc. ha consolidado su capacidad para la fabricación nacional de tubos y sistemas, mientras que Canon Medical Systems Corporation y Siemens Healthineers AG participan en ecosistemas de imagen médica más amplios. La demanda de aplicaciones abarca gafas, endoscopios, cámaras y detectores de rayos X, y las adquisiciones hacen cada vez más hincapié en la detección integrada, la compacidad, la durabilidad y el soporte durante todo el ciclo de vida. Las normas de contratación federales y afines también crean barreras de entrada que favorecen a los proveedores cualificados con capacidades de producción y ensayo consolidadas.
Mercado europeo de intensificadores de imagen
Se estima que Europa representará entre el 24 % y el 27 % de la demanda mundial en 2025, con una tasa de crecimiento anual compuesta (TCAC) proyectada de entre el 4,2 % y el 4,7 % hasta 2034. Los principales mercados nacionales son Alemania, seguida del Reino Unido, Francia, Italia y España, gracias a la modernización de la defensa y las compras en el sector sanitario.
Alemania está centrando sus esfuerzos en la adquisición y producción de sistemas de visión nocturna, mientras que el Reino Unido integra sus necesidades en defensa, ciencia y medicina. Francia se beneficia de la electrónica y la fotónica de defensa, e Italia atiende las necesidades aeroespaciales, médicas y de seguridad. España cobra importancia como proveedor de dispositivos especializados de visión nocturna. Los requisitos europeos se ven afectados por la compatibilidad con la OTAN y la cuestión de la autonomía estratégica y la gestión segura de la cadena de suministro regional.
Mercado de intensificadores de imagen en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico representará entre el 23 % y el 26 % de los ingresos globales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 5,0 % hasta 2034. China lidera la región, seguida de Japón, India, Corea del Sur y Australia. El desarrollo de las industrias, los centros de salud y las tecnologías militares facilita su adopción.
La ventaja de China reside en su consolidada industria manufacturera y sus inversiones en el sector sanitario. Japón ha desarrollado tecnología fotónica y de imagen médica de vanguardia. India invierte en el sector sanitario y en la fabricación de equipos de defensa. Corea del Sur integra la fabricación de productos electrónicos con tecnologías militares y médicas, mientras que Australia impulsa la demanda mediante programas de defensa y vigilancia. El crecimiento en la región dependerá cada vez más de las políticas de localización, la transferencia de tecnología y la diversificación de las compras.
Mercado de intensificadores de imagen de Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 3,6 % al 4,2 % hasta 2034, con Arabia Saudita y los Emiratos Árabes Unidos a la cabeza de la demanda regional. Sudáfrica sigue siendo un mercado africano importante, mientras que el resto de Oriente Medio y África contribuye a través de proyectos selectos de defensa, seguridad, medicina e infraestructura.
La demanda en el mercado de intensificadores de imagen está influenciada por la vigilancia fronteriza, la protección de infraestructuras críticas, las operaciones energéticas y la modernización de las instalaciones sanitarias. Arabia Saudita y los Emiratos Árabes Unidos son particularmente relevantes, ya que la inversión en defensa y seguridad respalda la adquisición de sistemas de imagen avanzados. Sudáfrica ofrece una base industrial y médica más diversificada. El desarrollo de infraestructuras y la actividad del sector energético generan oportunidades específicas para la inspección y el monitoreo en condiciones de baja luminosidad, si bien los ciclos presupuestarios, la dependencia de las importaciones y los requisitos de servicio técnico especializado pueden limitar su adopción.
Análisis de segmentación
Solicitud
Se estima que la aplicación crecerá a una tasa compuesta anual del 4,0-4,5 % durante el período 2026-2034. La demanda varía considerablemente según el entorno operativo: las aplicaciones de defensa se inclinan por sistemas ligeros, robustos y de baja luminosidad, mientras que las aplicaciones médicas priorizan la visualización en tiempo real. Las cámaras y los endoscopios facilitan la vigilancia y la observación, mientras que los detectores de rayos X se benefician de la fluoroscopia, los procedimientos intervencionistas y la modernización de equipos.
- Cámaras : Los sistemas de cámaras siguen siendo relevantes en vigilancia, obtención de imágenes científicas e inspección especializada. Su importancia estratégica aumenta a medida que se integran intensificadores de imagen compactos en plataformas que requieren visualización fiable en condiciones de poca luz y operación remota.
- Miras telescópicas : Las miras telescópicas siguen siendo importantes para la observación táctica y la identificación de objetivos, especialmente cuando los usuarios requieren ópticas compactas y visión directa. La demanda de repuestos favorece cada vez más las arquitecturas más ligeras con mayor sensibilidad y durabilidad.
- Gafas protectoras : Las gafas protectoras ocupan la posición de liderazgo en aplicaciones porque combinan portabilidad con observación directa en condiciones de poca luz. Los requisitos de adquisición para la defensa, la policía y la vigilancia hacen que este segmento sea estratégicamente importante para los fabricantes de sistemas.
- Detectores de rayos X : Los detectores de rayos X se utilizan en entornos médicos y de inspección especializada que requieren imágenes dinámicas. Su importancia radica en los flujos de trabajo de fluoroscopia e intervención, donde la visualización en tiempo real sigue siendo fundamental para la operativa.
Sector vertical de la industria
Se prevé que el sector vertical industrial experimente un crecimiento anual compuesto (CAGR) del 3,8 % al 4,3 % durante el periodo 2026-2034. La defensa y la vigilancia siguen siendo la principal base de demanda, mientras que el sector médico proporciona la sustitución recurrente de equipos. La adopción industrial es más específica para cada aplicación, y las decisiones de compra están determinadas por los requisitos de inspección, las condiciones de funcionamiento y el valor de una mayor visibilidad en condiciones de poca luz.
- Sector médico : La adopción de estas tecnologías en el ámbito médico se concentra en la fluoroscopia, los arcos en C y las técnicas de imagen intervencionista. Los hospitales valoran los flujos de trabajo establecidos, la continuidad del servicio y la visualización en tiempo real, lo que justifica la demanda de reemplazo cuando el equipo existente sigue siendo económicamente viable.
- Defensa y vigilancia : Este sector representa el mayor segmento vertical, ya que la preparación para la misión exige una visión nocturna fiable. Las adquisiciones hacen cada vez más hincapié en la interoperabilidad, la robustez, la calidad de imagen y la disponibilidad durante todo el ciclo de vida de los sistemas aliados.
- Industrial : Los usuarios industriales aplican intensificadores de forma selectiva en inspección, investigación y monitorización especializada. Su adopción depende de si el rendimiento en condiciones de poca luz ofrece beneficios medibles en productividad o detección en comparación con otros sensores digitales.
- Otros : Esta categoría incluye aplicaciones especializadas fuera de los sectores verticales principales, cuya demanda está determinada por los requisitos científicos, aeroespaciales, de seguridad y de imágenes personalizadas.
Resumen de la oportunidad
|
Sector vertical de la industria |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción |
|
Médico |
Medio |
Renovación en fluoroscopia |
Maduro |
|
Defensa y vigilancia |
Alto |
Visión nocturna |
Escalada |
|
Industrial |
Medio |
Inspección óptica |
Escalada |
|
Otros |
Bajo |
Imágenes científicas |
Emergente |
Factores de crecimiento del mercado de intensificadores de imagen y análisis de su impacto
Aumento de la modernización de la defensa y la adquisición de sistemas de visión nocturna.
La modernización de las capacidades de defensa está incrementando la demanda potencial de intensificación de imagen debido a la mayor necesidad de vigilancia continua en condiciones de baja luminosidad. En términos de adquisición, se priorizan las gafas ligeras, la mayor vida útil, la calidad de imagen mejorada y la compatibilidad con sistemas térmicos o digitales. Cabe destacar el gasto en defensa en Europa, donde la OTAN ha indicado que los Aliados y Canadá han aumentado el presupuesto total de defensa en casi un 20 % para 2025 con respecto a 2024. Esto crea una situación ideal para los proveedores que cuentan con capacidad de producción cualificada y relaciones establecidas con las fuerzas armadas. El efecto del aumento de las adquisiciones no solo se notará en las gafas completas, sino que también impulsará la fabricación de tubos, óptica, electrónica y equipos de prueba.
Sustitución de equipos de imagenología obsoletos en flujos de trabajo médicos.
La imagen médica genera un mecanismo de demanda particular, ya que los intensificadores de imagen siguen integrados en los flujos de trabajo establecidos de fluoroscopia, arco en C e intervencionismo. En lugar de evaluar nuevas tecnologías únicamente por sus capacidades técnicas, los hospitales y centros de imagen tienden a considerar la sustitución de equipos existentes, las necesidades clínicas, los contratos de servicio y los presupuestos de capital. Esto favorece a las empresas que garantizan la compatibilidad mecánica y un rendimiento fiable. Por otro lado, la tecnología de detectores de panel plano sigue siendo relevante en las decisiones tecnológicas; por lo tanto, la eficiencia de la dosis de radiación, la calidad de las imágenes, la cobertura del campo y la rentabilidad del ciclo de vida se convierten en factores importantes en la elección de la tecnología. En consecuencia, los proveedores de intensificadores de imagen deben encontrar maneras de mejorar su rendimiento manteniendo las ventajas de la integración.
Expansión de la tecnología de imágenes compactas a usos industriales y de vigilancia.
La miniaturización en el mercado de intensificadores de imagen ha ampliado el campo de aplicación potencial de la tecnología de imagen intensificada. Cámaras, endoscopios y dispositivos portátiles más pequeños podrán aprovechar la amplificación de baja luminosidad, algo que los dispositivos de imagen tradicionales no pueden lograr en ciertas condiciones operativas. La portabilidad y la continuidad del monitoreo son importantes para los profesionales de vigilancia, mientras que los usuarios industriales se beneficiarán de la imagen intensificada gracias a su capacidad para detectar señales y defectos en condiciones de baja luminosidad. Los efectos de la imagen intensificada en el mercado van más allá de las aplicaciones militares, ya que los fabricantes de tubos pueden adaptar sus productos a usos científicos, aeroespaciales y de inspección. Sin embargo, la implementación de la tecnología de imagen intensificada depende de la rentabilidad de la implementación del sistema y de la competencia de los sensores digitales avanzados. Los fabricantes que logren miniaturizar, reducir el consumo de energía y simplificar el proceso de integración pueden aumentar el atractivo de la imagen intensificada.
Tendencias futuras del mercado de intensificadores de imagen
Intensificación de imagen híbrida y fusión de sensores
Las tendencias del mercado de intensificadores de imagen indican que los diseños de próxima generación combinarán las ventajas de la mejora de imagen con la visión térmica, digital y aumentada. En lugar de depender exclusivamente de una modalidad de imagen, estos sistemas proporcionarán información complementaria en diferentes condiciones de iluminación y entornos, permitiendo alternar entre la mejora de la visión nocturna y la visión térmica. Esto es importante, ya que el tema en cuestión es fundamental para el desarrollo de soluciones de defensa, que requieren que la percepción situacional se convierta en una combinación integral de múltiples tipos de información recopilada mediante dispositivos portátiles ligeros. Desde la perspectiva empresarial, esto implica una transición de la importancia de los tubos a una combinación más amplia de sistemas ópticos y electrónicos. Además, significa que los proveedores capaces de sincronizar, calibrar, alimentar e integrar ergonómicamente estos sistemas tendrán mayores probabilidades de éxito en los diseños de próxima generación.
Plataformas de reemplazo médico y fluoroscopia especializada
La sustitución de equipos médicos ofrece a los proveedores la oportunidad de centrarse en sistemas instalados donde la tecnología de intensificación de imagen sigue siendo económica y clínicamente viable. En lugar de competir únicamente por la calidad de la imagen, los proveedores pueden diferenciarse mediante la compatibilidad mecánica, menores requisitos de mantenimiento, mejores características de dosis y una integración optimizada con las plataformas de fluoroscopia o arco en C existentes. Las alianzas con fabricantes de equipos pueden generar una demanda recurrente de componentes, mientras que las redes de servicio regionales pueden reducir los problemas de tiempo de inactividad en los hospitales. Los mercados emergentes de atención médica también ofrecen oportunidades selectivas donde las limitaciones de capital favorecen las tecnologías establecidas sobre las alternativas de mayor costo. Los proveedores deben priorizar las aplicaciones con volúmenes de procedimientos sostenidos y una economía de ciclo de vida clara. Las estrategias de producto que combinan mejoras de rendimiento con compatibilidad y facilidad de mantenimiento tienen más probabilidades de éxito que las ofertas centradas únicamente en especificaciones técnicas incrementales.
Oportunidades de mercado para intensificadores de imagen
Fabricación avanzada de tubos para programas de defensa europeos.
La adquisición de material de defensa europeo ofrece a los proveedores la oportunidad de ampliar su capacidad de producción de tubos de alto rendimiento, alineando la producción con los objetivos de autonomía estratégica regional. El mayor potencial comercial reside en sistemas que requieren un rendimiento fiable en condiciones de baja luminosidad, formatos compactos e interoperabilidad con equipos de la OTAN. Los proveedores pueden aprovechar esta oportunidad invirtiendo en controles de producción automatizados, mejora del rendimiento, laboratorios de cualificación y capacidades de ensamblaje regional. Los acuerdos marco a largo plazo pueden optimizar la utilización de la capacidad y justificar la inversión de capital, mientras que las colaboraciones con integradores de sistemas de visión nocturna pueden acortar los ciclos de cualificación. Esta oportunidad también se extiende al servicio posventa, ya que las grandes flotas instaladas requieren tubos de repuesto, reacondicionamiento, calibración y mantenimiento. Las empresas que combinan la tecnología de tubos con un suministro europeo fiable, apoyo a la certificación y servicios de ciclo de vida pueden generar valor tanto en la adquisición inicial como en los programas de mantenimiento recurrentes.
Plataformas de reemplazo médico y fluoroscopia especializada
La sustitución de equipos médicos ofrece a los proveedores la oportunidad de centrarse en sistemas instalados donde la tecnología de intensificación de imagen sigue siendo económica y clínicamente viable. En lugar de competir únicamente por la calidad de la imagen, los proveedores pueden diferenciarse mediante la compatibilidad mecánica, menores requisitos de mantenimiento, mejores características de dosis y una integración optimizada con las plataformas de fluoroscopia o arco en C existentes. Las alianzas con fabricantes de equipos pueden generar una demanda recurrente de componentes, mientras que las redes de servicio regionales pueden reducir los problemas de tiempo de inactividad en los hospitales. Los mercados emergentes de atención médica también ofrecen oportunidades selectivas donde las limitaciones de capital favorecen las tecnologías establecidas sobre las alternativas de mayor costo. Los proveedores deben priorizar las aplicaciones con volúmenes de procedimientos sostenidos y una economía de ciclo de vida clara. Las estrategias de producto que combinan mejoras de rendimiento con compatibilidad y facilidad de mantenimiento tienen más probabilidades de éxito que las ofertas centradas únicamente en especificaciones técnicas incrementales.
Novedades recientes
- Enero de 2026: Exosens firma su mayor contrato hasta la fecha para tubos intensificadores de imagen 5G con ACTinBlack, con un pedido de más de 7000 tubos para los sistemas de visión nocturna de las Fuerzas Especiales europeas. Las entregas están programadas para 2027 y 2028, lo que representa la mayor adquisición individual de tubos 5G de Exosens hasta el momento y demuestra la adopción de su última tecnología de visión nocturna de alto rendimiento.
- Diciembre de 2025: THEON International Plc y Exosens extendieron su acuerdo a largo plazo para el suministro de tubos intensificadores de imagen por tres años, hasta 2030. El acuerdo prevé mayores volúmenes anuales de tubos, y THEON espera adquirir más de 400.000 tubos en cinco años para satisfacer la creciente demanda de visión nocturna en Europa, Oriente Medio y Norte de África, y la región Asia-Pacífico.
- Septiembre de 2025: Exosens lanzó su nuevo tubo intensificador de imagen 5G, que incorpora una avanzada tecnología de visión nocturna diseñada para mejorar el rendimiento de observación, la nitidez de la imagen y la capacidad operativa en entornos con poca luz. Este lanzamiento consolidó al tubo 5G como una nueva opción de alto rendimiento para exigentes aplicaciones de defensa y visión nocturna.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -