
Mercato degli intensificadori di imaging: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato degli intensificatori di immagine (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per diametro (inferiore a 18 mm, 18 mm, 25 mm, 6 pollici, 9 pollici, 12 pollici, 16 pollici); applicazione (fotocamere, cannocchiali, occhiali, rilevatori di raggi X); utente finale (militare, sanitario, industriale, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00003865
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 15, 2026


Dimensioni del mercato nel 2025
1,69 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
2,29 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,85 %
Tasso di crescita
Mercato di riferimento
18,46 miliardi di dollari USA
(2026-2034)
Il mercato degli intensificatori di immagine ha un valore di 1,69 miliardi di dollari nel 2025 e si prevede che raggiungerà i 2,29 miliardi di dollari entro il 2034, registrando un CAGR del 3,85% nel periodo 2026-2034. Il mercato comprende tecnologie di intensificazione dell'immagine utilizzate in fotocamere, cannocchiali, occhiali e rilevatori di raggi X, al servizio dei settori medico, della difesa e della sorveglianza, industriale e altri. La domanda è guidata dalle esigenze di visibilità in condizioni di scarsa illuminazione, imaging in tempo reale, sistemi compatti e prestazioni affidabili in ambienti operativi difficili.
In tutto il Nord America, le prospettive di crescita del mercato degli intensificatori di immagine rimangono positive grazie alla continua modernizzazione del settore della difesa, alle consolidate infrastrutture di diagnostica per immagini e alle capacità produttive nazionali. Un tasso di crescita annuo composto (CAGR) previsto tra il 4,0% e il 4,5% per il periodo 2026-2034 riflette la domanda di sostituzione, i programmi di approvvigionamento e la continua integrazione di architetture avanzate per la visione notturna. Gli Stati Uniti rimangono il principale centro di domanda regionale, mentre Canada e Messico contribuiscono attraverso applicazioni specializzate in ambito medico, industriale e della sicurezza.
Analisi e approfondimenti sul mercato degli intensificatori di immagine
- Nord America : Si stima che il Nord America rappresenterà una quota di mercato degli intensificatori di immagine pari al 40-44% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0-4,5% tra il 2026 e il 2034. Gli appalti per la difesa, i cicli di sostituzione delle apparecchiature di imaging medicale e la consolidata produzione di ottiche supportano la resilienza regionale.
- USA : Si stima che gli Stati Uniti rappresenteranno l'82-86% della domanda nordamericana nel 2025, con un tasso di crescita annuo composto (CAGR) del 4,1-4,6% nel periodo 2026-2034, grazie alla modernizzazione della difesa e alla diagnostica per immagini clinica.
- Europa : si stima che l'Europa deterrà una quota del 24-27% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,2-4,7% nel periodo 2026-2034. Germania, Regno Unito, Francia, Italia e Spagna generano la domanda attraverso gli appalti per la difesa e la modernizzazione del sistema sanitario.
- Asia-Pacifico : si stima che la regione Asia-Pacifico raggiungerà una quota di mercato del 23-26% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 4,5-5,0% nel periodo 2026-2034. Cina, Giappone, India e Corea del Sud saranno i paesi leader nell'adozione a livello regionale, grazie all'espansione dei settori manifatturiero e sanitario.
- Segmento più ampio : gli occhiali rappresentano il segmento di applicazione più ampio, con una quota di mercato stimata tra il 36% e il 40% nel 2025 e un tasso di crescita annuo composto (CAGR) del 3,9-4,3% nel periodo 2026-2034, a testimonianza della domanda proveniente dai settori della difesa e della sorveglianza.
- Segmento ad alta crescita : i rivelatori a raggi X si posizionano come l'applicazione ad alta crescita, con una quota di mercato del 15-19% nel 2025 e un CAGR del 4,8-5,3% nel periodo 2026-2034, supportato dalle immagini mediche dinamiche.
- Aziende chiave analizzate nel dettaglio : Argus Imaging, Canon Medical Systems Corporation, Teledyne FLIR LLC, JSC Katod, L3Harris Technologies, Inc., Photek Limited, PHOTONIS, Siemens Healthineers AG, Thales SA, Exosens e Hamamatsu Photonics KK
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I progressi tecnologici nel mercato degli intensificatori di immagine si sono allontanati dalla semplice amplificazione della luce per concentrarsi su sistemi di imaging e tubi più piccoli, robusti e sensibili. L'attenzione nella produzione continuerà a essere rivolta a fotocatodi efficienti, piastre a microcanali, accoppiamento ottico, robustezza e resa controllata. Nel campo delle applicazioni mediche, l'uso di intensificatori di immagine continuerà ad essere utile nella fluoroscopia e nelle configurazioni a braccio a C, dove l'imaging in tempo reale, la copertura del campo e le apparecchiature consolidate dell'ecosistema li rendono rilevanti accanto ai rivelatori digitali.
Le tendenze future suggeriscono che la diversificazione degli approvvigionamenti e la localizzazione della produzione avranno un impatto sui siti produttivi. Le iniziative di difesa europee incrementeranno la produzione locale di tubi per la visione notturna, mentre la regione Asia-Pacifico amplierà le capacità di imaging e produzione. Il rispetto delle normative, la resilienza della catena di approvvigionamento e i requisiti di interoperabilità guideranno la selezione dei fornitori. Pertanto, le prospettive del settore indicano che avranno successo i fornitori in grado di offrire progettazione di tubi, integrazione di sistemi e capacità produttive a lungo termine.
Ambito del rapporto di mercato sugli intensificatori di immagine
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,69 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 2,29 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,85% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli intensificatori di immagine
La domanda nel mercato degli intensificatori di immagine si basa su due ecosistemi distinti. Gli acquirenti dei settori della difesa e della sorveglianza valutano la sensibilità alla luce scarsa, la robustezza, il peso, l'affidabilità sul campo e la compatibilità con gli occhiali e i dispositivi di fluoroscopia attualmente in uso. Gli acquirenti del settore medicale, invece, apprezzano l'elevata qualità dell'immagine, l'efficacia della dose, la compatibilità meccanica e la facilità di manutenzione nelle applicazioni di fluoroscopia e interventistica. Il settore industriale occupa una nicchia più piccola, ma con tecnologie più diversificate, come l'ispezione e l'imaging scientifico, dove una sensibilità avanzata alla luce scarsa potrebbe giustificare l'utilizzo di materiali costosi.
La catena del valore è lunga e comprende vetri speciali, materiali per fotocatodi e fosfori, piastre a microcanali, processi sottovuoto, elettronica, ottica, assemblaggio, collaudo e integrazione. Di conseguenza, l'offerta è influenzata da competenze e qualifiche produttive specifiche. Cicli di produzione lenti e test prestazionali rigorosi tendono a favorire i fornitori consolidati. Allo stesso tempo, la produzione localizzata assume un'importanza crescente per gli acquirenti del settore della difesa che cercano disponibilità garantita ed evitano restrizioni all'esportazione.
Secondo il rapporto sul mercato degli intensificatori di immagine, la concorrenza include l'integrazione verticale di fornitori di sistemi di imaging per la difesa, produttori di apparecchiature per l'imaging medicale, specialisti in tubi a raggi X e aziende diversificate nel settore della fotonica. L3Harris Technologies, Inc. è ben posizionata nel settore della visione notturna militare, mentre PHOTONIS ed Exosens si concentrano su tecnologie di amplificazione altamente avanzate. I principali attori negli ecosistemi dei sistemi di imaging medicale includono Canon Medical Systems Corporation e Siemens Healthineers AG, mentre Thales SA, Teledyne FLIR LLC, Photek Limited e JSC Katod soddisfano esigenze di imaging specializzate.
L'aumento degli investimenti è mirato al miglioramento delle prestazioni, alla resilienza della produzione e all'integrazione dei sistemi, più che alla semplice espansione della capacità produttiva. Il successo di Exosens evidenzia il valore dello sviluppo di tubi ad alte prestazioni e dei contratti nel settore della difesa, mentre Hamamatsu Photonics KK apporta competenze fotoniche al settore dell'imaging specializzato. Argus Imaging e altri specialisti competono sulla base di soluzioni ingegneristiche specifiche per le applicazioni e di esigenze di produzione a basso volume.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli intensificatori di immagine: approfondimenti strategici
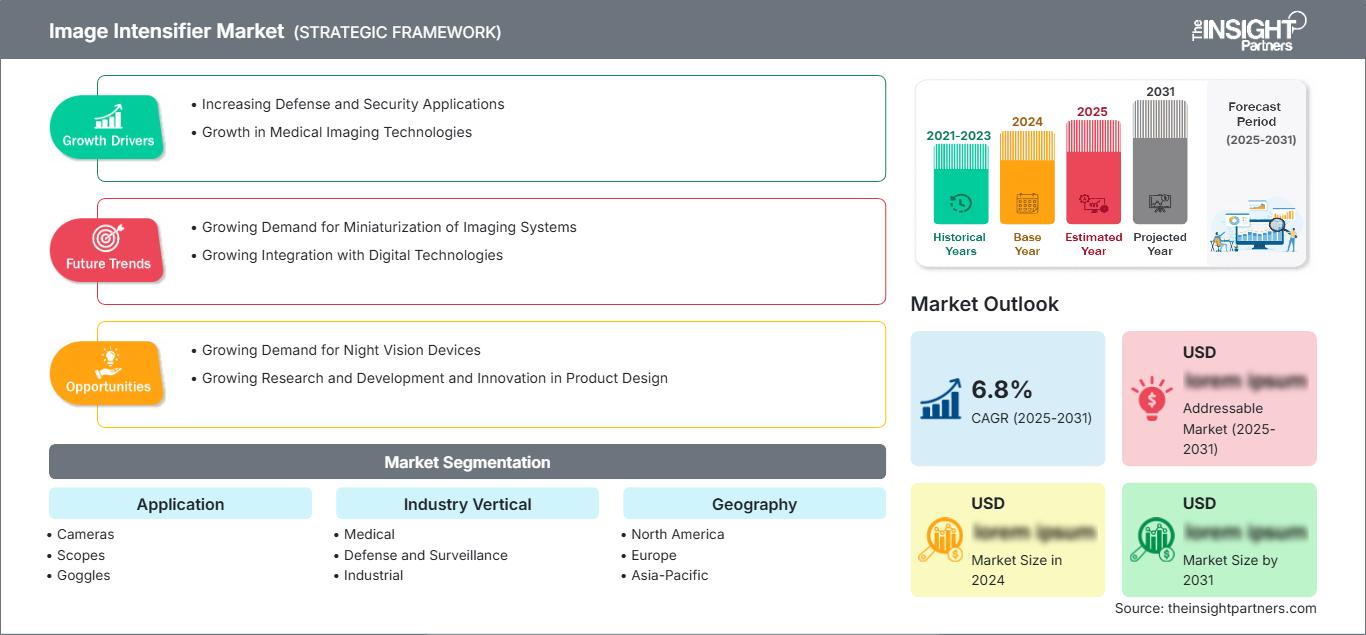
Approfondimenti regionali
Mercato degli intensificatori di immagine in Nord America
Si stima che il Nord America deterrà una quota del 40-44% del mercato globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0-4,5% fino al 2034. Gli Stati Uniti generano domanda regionale attraverso progetti di visione notturna, sorveglianza, forze dell'ordine e diagnostica per immagini. La capacità di produrre in patria contribuisce a mantenere la capacità di approvvigionamento.
Il Canada partecipa attraverso i settori della difesa, aerospaziale, scientifico e medico, mentre il Messico offre una base di domanda più limitata nei settori manifatturiero e sanitario. L'utilizzo a livello regionale è agevolato dai processi di qualificazione già in atto e dalla sofisticatezza delle catene di fornitura ottiche. Si prevede che l'aggiornamento dei sistemi obsoleti con sistemi migliori e più leggeri manterrà alta la domanda di occhiali, cannocchiali e fotocamere.
Mercato statunitense degli intensificatori di immagine
Secondo le previsioni del mercato degli intensificatori di immagine, gli Stati Uniti rappresenteranno una quota stimata tra l'82% e l'86% del fatturato nordamericano nel 2025 e si prevede una crescita a un tasso annuo composto (CAGR) del 4,1-4,6% fino al 2034. Gli appalti per la difesa rimangono centrali, supportati dalle esigenze di visione notturna tattica, sorveglianza e modernizzazione dei soldati.
L3Harris Technologies, Inc. ha consolidato le proprie capacità produttive nazionali per tubi e sistemi, mentre Canon Medical Systems Corporation e Siemens Healthineers AG partecipano a ecosistemi di imaging medicale più ampi. La domanda di applicazioni spazia da occhiali, endoscopi, telecamere e rivelatori a raggi X, con un'enfasi crescente su sensori integrati, compattezza, durata e supporto per l'intero ciclo di vita. Gli standard di appalto federali e correlati creano inoltre barriere all'ingresso che favoriscono i fornitori qualificati con consolidate capacità di produzione e collaudo.
Mercato europeo degli intensificatori di immagine
Si stima che l'Europa rappresenterà il 24-27% della domanda globale nel 2025, con un tasso di crescita annuo composto (CAGR) previsto tra il 4,2% e il 4,7% fino al 2034. I principali mercati nazionali sono la Germania, seguita da Regno Unito, Francia, Italia e Spagna, grazie agli acquisti nel settore della modernizzazione della difesa e in quello sanitario.
La Germania sta intensificando i suoi investimenti in visori notturni e nello sviluppo delle capacità produttive, mentre il Regno Unito integra le proprie esigenze in ambito di difesa, scienza e medicina. La Francia beneficia del suo know-how nel settore dell'elettronica e della fotonica per la difesa, mentre l'Italia si concentra sui settori aerospaziale, medico e della sicurezza. La Spagna acquisisce importanza come fornitore di dispositivi di nicchia per la visione notturna. Le esigenze europee sono influenzate dalla compatibilità con gli standard NATO e dalla questione dell'autonomia strategica e della gestione sicura della catena di approvvigionamento regionale.
Mercato degli intensificatori di immagine nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà il 23-26% del fatturato globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,5-5,0% fino al 2034. La Cina è in testa alla classifica, seguita da Giappone, India, Corea del Sud e Australia. Lo sviluppo di industrie, strutture sanitarie e tecnologie militari facilita l'adozione di queste tecnologie.
Il vantaggio della Cina risiede nella sua consolidata industria manifatturiera e negli investimenti nel settore sanitario. Il Giappone ha sviluppato tecnologie fotoniche e di diagnostica per immagini altamente avanzate. L'India investe nel settore sanitario e nella produzione per la difesa. La Corea del Sud integra la produzione di elettronica con le tecnologie militari e mediche, mentre l'Australia alimenta la domanda attraverso programmi di difesa e sorveglianza. La crescita nella regione dipenderà sempre più dalle politiche di localizzazione, dal trasferimento tecnologico e dalla diversificazione degli acquisti.
Mercato degli intensificatori di immagine in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 3,6-4,2% fino al 2034, con l'Arabia Saudita e gli Emirati Arabi Uniti a guidare la domanda regionale. Il Sudafrica rimane un importante mercato africano, mentre il resto del Medio Oriente e dell'Africa contribuisce attraverso progetti selezionati nei settori della difesa, della sicurezza, della sanità e delle infrastrutture.
La domanda nel mercato degli intensificatori di immagine è influenzata dalla sorveglianza delle frontiere, dalla protezione delle infrastrutture critiche, dalle operazioni energetiche e dalla modernizzazione delle strutture sanitarie. L'Arabia Saudita e gli Emirati Arabi Uniti sono particolarmente rilevanti perché gli investimenti nella difesa e nella sicurezza supportano l'acquisizione di sistemi di imaging avanzati. Il Sudafrica offre una base industriale e medica più diversificata. Lo sviluppo delle infrastrutture e l'attività del settore energetico creano opportunità mirate per l'ispezione e il monitoraggio in condizioni di scarsa illuminazione, sebbene i cicli di bilancio, la dipendenza dalle importazioni e le esigenze di assistenza specializzata possano limitare l'adozione.
Analisi di segmentazione
Applicazione
Si prevede che le applicazioni cresceranno con un CAGR del 4,0-4,5% nel periodo 2026-2034. La domanda varia notevolmente a seconda dell'ambiente operativo: le applicazioni per la difesa privilegiano sistemi leggeri, robusti e adatti a condizioni di scarsa illuminazione, mentre le applicazioni mediche danno priorità alla visualizzazione in tempo reale. Telecamere e cannocchiali supportano la sorveglianza e l'osservazione, mentre i rilevatori di raggi X sono utili per la fluoroscopia, le procedure interventistiche e la modernizzazione delle apparecchiature.
- Telecamere : I sistemi di telecamere mantengono un'ampia rilevanza nella sorveglianza, nell'imaging scientifico e nelle ispezioni specializzate. La loro importanza strategica aumenta con l'integrazione di intensificatori di immagine compatti in piattaforme che richiedono una visualizzazione affidabile in condizioni di scarsa illuminazione e il funzionamento a distanza.
- Cannocchiali : I cannocchiali rimangono importanti per l'osservazione tattica e l'identificazione dei bersagli, in particolare laddove gli utenti necessitano di ottiche compatte e visione diretta. La domanda di sostituzione privilegia sempre più architetture più leggere con sensibilità e durata migliorate.
- Occhiali protettivi : Gli occhiali protettivi occupano la posizione di leader nel settore perché combinano portabilità e osservazione diretta in condizioni di scarsa illuminazione. Gli appalti per la difesa, le forze dell'ordine e i requisiti di sorveglianza rendono questo segmento strategicamente importante per i produttori di sistemi.
- Rivelatori a raggi X : I rivelatori a raggi X sono utilizzati in ambienti medici e di ispezione specializzata che richiedono immagini dinamiche. La loro importanza è confermata dai flussi di lavoro di fluoroscopia e interventistica, dove la visualizzazione in tempo reale rimane di fondamentale importanza operativa.
Verticale di settore
Il settore industriale verticale è previsto con un tasso di crescita annuo composto (CAGR) del 3,8-4,3% nel periodo 2026-2034. La difesa e la sorveglianza rimangono la principale base di domanda, mentre il settore medicale fornisce la sostituzione ricorrente delle apparecchiature. L'adozione in ambito industriale è più specifica per applicazione, con decisioni di acquisto determinate dai requisiti di ispezione, dalle condizioni operative e dal valore di una migliore visibilità in condizioni di scarsa illuminazione.
- Settore medico : l'adozione in ambito medico si concentra su fluoroscopia, apparecchi a braccio C e diagnostica per immagini interventistica. Gli ospedali apprezzano i flussi di lavoro consolidati, la continuità del servizio e la visualizzazione in tempo reale, il che supporta la domanda di sostituzione laddove le apparecchiature esistenti rimangono economicamente vantaggiose.
- Difesa e sorveglianza : La difesa e la sorveglianza rappresentano il settore verticale più ampio, poiché la prontezza operativa richiede sistemi di visione notturna affidabili. Gli acquisti pongono sempre maggiore enfasi sull'interoperabilità, la robustezza, la qualità dell'immagine e la disponibilità durante l'intero ciclo di vita dei sistemi alleati.
- Settore industriale : gli utenti industriali utilizzano gli intensificatori in modo selettivo per l'ispezione, la ricerca e il monitoraggio specializzato. L'adozione dipende dalla capacità dei sensori digitali alternativi di offrire vantaggi misurabili in termini di produttività o rilevamento in condizioni di scarsa illuminazione.
- Altri : questa categoria comprende applicazioni specializzate al di fuori dei principali settori verticali, con una domanda plasmata da esigenze scientifiche, aerospaziali, di sicurezza e di imaging personalizzato.
Panoramica dell'opportunità
|
Verticale di settore |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione |
|
Medico |
Mezzo |
Rinnovo della fluoroscopia |
Maturo |
|
Difesa e sorveglianza |
Alto |
Visione notturna |
Scalatura |
|
Industriale |
Mezzo |
Ispezione ottica |
Scalatura |
|
Altri |
Basso |
Diagnostica per immagini chirurgica |
Emergenti |
Fattori di crescita e analisi del loro impatto sul mercato degli intensificatori di immagine.
Aumento della modernizzazione della difesa e degli acquisti di visori notturni
La modernizzazione delle capacità di difesa sta aumentando la domanda di intensificatori di immagine, a causa della crescente necessità di sorveglianza continua in condizioni di scarsa illuminazione. In termini di approvvigionamento, l'attenzione si concentra su visori leggeri, maggiore durata, migliore qualità dell'immagine e compatibilità con sistemi termici o digitali. Un aspetto significativo in questo contesto è rappresentato dalla spesa per la difesa in Europa, dove la NATO ha indicato che gli Alleati e il Canada hanno aumentato il budget complessivo per la difesa di quasi il 20% nel 2025 rispetto al 2024. Ciò crea una situazione di approvvigionamento ideale per i fornitori che possiedono capacità produttive adeguate e consolidate relazioni con le forze armate. L'effetto dell'aumento degli acquisti non si farà sentire solo sui visori completi, ma contribuirà anche alla produzione di tubi, ottiche, componenti elettronici e apparecchiature di collaudo.
Sostituzione delle apparecchiature di imaging obsolete nei flussi di lavoro medici
L'imaging medicale crea un meccanismo di domanda distinto, poiché gli intensificatori di immagine sono integrati nei flussi di lavoro consolidati di fluoroscopia, fluoroscopia e interventistica. Pertanto, ospedali e centri di diagnostica per immagini tendono a valutare la sostituzione delle apparecchiature esistenti, le esigenze cliniche, i contratti di assistenza e i budget di investimento quando prendono in considerazione nuove tecnologie, piuttosto che valutarle esclusivamente in base alle loro capacità tecniche. Ciò favorisce le aziende in grado di garantire la compatibilità meccanica e un output affidabile. D'altro canto, la tecnologia dei rivelatori a pannello piatto gioca ancora un ruolo importante nelle decisioni tecnologiche; di conseguenza, l'efficienza della dose di radiazioni, la qualità delle immagini, la copertura del campo e l'economia del ciclo di vita diventano fattori significativi nella scelta della tecnologia. Pertanto, i fornitori di intensificatori di immagine devono trovare il modo di migliorarne le prestazioni mantenendo i vantaggi dell'integrazione.
Espansione della tecnologia di imaging compatto nei settori della sorveglianza e dell'industria.
La miniaturizzazione nel mercato degli intensificatori di immagine ha ampliato il campo di applicazione potenziale della tecnologia di imaging intensificato. Telecamere, cannocchiali e dispositivi indossabili di dimensioni ridotte potranno sfruttare l'amplificazione in condizioni di scarsa illuminazione, impossibile da ottenere con i dispositivi di imaging tradizionali in determinate condizioni operative. La portabilità e la persistenza del monitoraggio sono importanti per i professionisti della sorveglianza, mentre gli utenti industriali trarranno vantaggio dall'imaging intensificato grazie alla sua capacità di rilevare segnali e difetti in condizioni di scarsa illuminazione. Gli effetti dell'imaging intensificato sul mercato si estendono oltre le applicazioni militari, poiché i produttori di tubi possono adattare i loro prodotti a usi scientifici, aerospaziali e di ispezione. Tuttavia, la diffusione della tecnologia di imaging intensificato dipende dalla convenienza economica dell'implementazione del sistema e dalla concorrenza dei sensori digitali avanzati. I produttori che riusciranno a miniaturizzare, ridurre il consumo energetico e semplificare il processo di integrazione potranno aumentare l'attrattiva dell'imaging intensificato.
Tendenze future del mercato degli intensificatori di immagine
Intensificazione ibrida dell'immagine e fusione dei sensori
Le tendenze del mercato degli intensificatori di immagine indicano che i progetti di prossima generazione dovrebbero unire i vantaggi del miglioramento dell'immagine con quelli dell'imaging termico, digitale e aumentato. Invece di dipendere esclusivamente da una singola modalità di imaging, tali sistemi forniranno informazioni complementari attraverso diversi scenari di illuminazione e ambientali, consentendo il passaggio dal miglioramento della visione notturna alla visione termica. Questo aspetto è importante in quanto la questione in esame è di fondamentale importanza per lo sviluppo di soluzioni per la difesa, che richiedono che la consapevolezza situazionale diventi una combinazione integrata di molteplici tipi di informazioni raccolte tramite dispositivi indossabili leggeri. Dal punto di vista commerciale, ciò significa una transizione dall'importanza dei tubi a una più ampia combinazione di sistemi ottici ed elettronici. Inoltre, significa che i fornitori in grado di sincronizzare, calibrare, alimentare e integrare ergonomicamente questi sistemi avranno maggiori probabilità di successo nei progetti di prossima generazione.
Piattaforme mediche sostitutive e fluoroscopia specializzata
La sostituzione delle apparecchiature mediche offre ai fornitori l'opportunità di concentrarsi sui sistemi installati in cui la tecnologia degli intensificatori di immagine rimane economicamente e clinicamente valida. Anziché competere esclusivamente sulla qualità dell'immagine, i fornitori possono differenziarsi attraverso la compatibilità meccanica, minori esigenze di manutenzione, migliori caratteristiche di dose e una semplificata integrazione con le piattaforme esistenti di fluoroscopia o bracci a C. Le partnership con i produttori di apparecchiature possono generare una domanda ricorrente di componenti, mentre le reti di assistenza regionali possono ridurre i problemi di fermo macchina per gli ospedali. Anche i mercati sanitari emergenti offrono opportunità selettive in cui i vincoli di capitale favoriscono le tecnologie consolidate rispetto ad alternative più costose. I fornitori dovrebbero dare priorità alle applicazioni con volumi procedurali sostenuti e una chiara redditività del ciclo di vita. Le strategie di prodotto che combinano miglioramenti delle prestazioni con compatibilità e facilità di manutenzione hanno maggiori probabilità di successo rispetto alle offerte incentrate esclusivamente su specifiche tecniche incrementali.
Opportunità di mercato per gli intensificatori di immagine
Produzione avanzata di tubi per i programmi di difesa europei
Gli appalti per la difesa europei offrono ai fornitori l'opportunità di espandere la capacità produttiva di tubi ad alte prestazioni, allineando al contempo la produzione agli obiettivi regionali di autonomia strategica. Il maggiore potenziale commerciale risiede nei sistemi che richiedono prestazioni affidabili in condizioni di scarsa illuminazione, dimensioni compatte e interoperabilità con le apparecchiature NATO. I fornitori possono cogliere questa opportunità investendo in sistemi di controllo automatizzati della produzione, miglioramento della resa, laboratori di qualificazione e capacità di assemblaggio regionali. Gli accordi quadro a lungo termine possono migliorare l'utilizzo della capacità produttiva e giustificare gli investimenti, mentre le partnership con gli integratori di sistemi di visione notturna possono abbreviare i cicli di qualificazione. L'opportunità si estende anche all'assistenza post-vendita, poiché le grandi flotte installate richiedono tubi di ricambio, ricondizionamento, calibrazione e manutenzione. Le aziende che combinano la tecnologia dei tubi con una fornitura europea affidabile, supporto alla certificazione e servizi per l'intero ciclo di vita possono generare valore sia nell'approvvigionamento iniziale che nei programmi di manutenzione periodica.
Piattaforme mediche sostitutive e fluoroscopia specializzata
La sostituzione delle apparecchiature mediche offre ai fornitori l'opportunità di concentrarsi sui sistemi installati in cui la tecnologia degli intensificatori di immagine rimane economicamente e clinicamente valida. Anziché competere esclusivamente sulla qualità dell'immagine, i fornitori possono differenziarsi attraverso la compatibilità meccanica, minori esigenze di manutenzione, migliori caratteristiche di dose e una semplificata integrazione con le piattaforme esistenti di fluoroscopia o bracci a C. Le partnership con i produttori di apparecchiature possono generare una domanda ricorrente di componenti, mentre le reti di assistenza regionali possono ridurre i problemi di fermo macchina per gli ospedali. Anche i mercati sanitari emergenti offrono opportunità selettive in cui i vincoli di capitale favoriscono le tecnologie consolidate rispetto ad alternative più costose. I fornitori dovrebbero dare priorità alle applicazioni con volumi procedurali sostenuti e una chiara redditività del ciclo di vita. Le strategie di prodotto che combinano miglioramenti delle prestazioni con compatibilità e facilità di manutenzione hanno maggiori probabilità di successo rispetto alle offerte incentrate esclusivamente su specifiche tecniche incrementali.
Sviluppi recenti
- Gennaio 2026: Exosens firma il suo più grande contratto di sempre per tubi intensificatori di immagine 5G con ACTinBlack, con oltre 7.000 tubi ordinati per i sistemi di visione notturna delle Forze Speciali europee. Le consegne sono previste per il 2027 e il 2028, segnando il più grande singolo ordine di tubi 5G di Exosens fino ad oggi e dimostrando l'adozione della sua più recente tecnologia di visione notturna ad alte prestazioni.
- Dicembre 2025: THEON International Plc ed Exosens hanno esteso di tre anni, fino al 2030, il loro accordo di fornitura a lungo termine di tubi intensificatori di immagine. L'accordo prevede volumi annuali di tubi più elevati, con THEON che prevede di acquistare ben oltre 400.000 tubi in cinque anni per soddisfare la crescente domanda di visori notturni in Europa, Medio Oriente e Nord Africa e Asia-Pacifico.
- Settembre 2025: Exosens ha lanciato il suo nuovo tubo intensificatore di immagine 5G, introducendo una tecnologia avanzata per la visione notturna progettata per migliorare le prestazioni di osservazione, la nitidezza dell'immagine e la capacità operativa in ambienti con scarsa illuminazione. Il lancio ha consolidato il tubo 5G come una nuova offerta ad alte prestazioni per applicazioni di difesa e visione notturna esigenti.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -