
Mercado de condensadores con terminales: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de condensadores de tipo plomo (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (condensadores electrolíticos de aluminio, condensadores cerámicos, otros); aplicación (electrónica de consumo, automoción, maquinaria industrial, defensa, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00018385
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
667,5 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
US$ 1.047,33 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,13 %
Índice de crecimiento
Mercado potencial
7.779,36 millones de dólares estadounidenses
(2026-2034)
El mercado de condensadores de tipo plomo alcanzó un valor de 667,5 millones de dólares estadounidenses en 2025 y se prevé que alcance los 1.047,33 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 5,13 % durante el período 2026-2034. La demanda está determinada por la necesidad constante de capacitancia compacta y fiable en los ensamblajes electrónicos, especialmente en aquellos casos donde las limitaciones de espacio en la placa, la exposición térmica, el manejo de la corriente de rizado y la larga vida útil influyen en la selección de componentes en aplicaciones automotrices, industriales, de consumo y de defensa.
América del Norte presenta un entorno estructuralmente atractivo, con un mercado de condensadores de plomo impulsado por la electrificación automotriz, la infraestructura de energía para centros de datos, la automatización industrial y la electrónica de defensa. Su tasa de crecimiento anual compuesta (CAGR) estimada del 5,4 % al 6,1 % hasta 2034 refleja la demanda de reemplazo y los crecientes requisitos de componentes de alta temperatura y alta confiabilidad. Las iniciativas de fabricación nacional y las cadenas de suministro de electrónica resilientes también favorecen la calificación y adquisición local de componentes.
Evaluación y perspectivas del mercado de condensadores de tipo plomo
- América del Norte: Se prevé que América del Norte represente entre el 22 % y el 26 % del mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,1 % entre 2026 y 2034, impulsada por la electrónica automotriz, los controles industriales, los sistemas de defensa y la producción localizada de productos electrónicos.
- EE. UU.: Estados Unidos representa entre el 72 % y el 76 % de la demanda de Norteamérica en 2025, con una cuota global de ingresos del 15 % al 18 % en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 5,5 % al 6,2 % durante el período 2026-2034.
- Europa: Se estima que Europa tendrá una participación del 19-23% en 2025, con un crecimiento anual compuesto del 4,8-5,6% hasta 2034, y Alemania, Francia, Italia y el Reino Unido se beneficiarán de la demanda de electrónica para automóviles y equipos industriales.
- Asia Pacífico: La región de Asia Pacífico representa una participación del 43-48% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,6-6,5%, liderada por China, Japón, Corea del Sur, Taiwán e India a través de densos ecosistemas de fabricación de productos electrónicos.
- Segmento más importante: Los condensadores cerámicos representan una cuota de mercado del 54-59% en 2025, impulsada por los requisitos de miniaturización y las amplias aplicaciones en circuitos, con una tasa de crecimiento anual compuesta (CAGR) del 5,4-6,1% hasta 2034.
- Segmento de alto crecimiento: El sector automotriz es la aplicación de mayor crecimiento, representando una cuota de mercado del 24-28% en 2025 y expandiéndose a una tasa de crecimiento anual compuesta (CAGR) del 6,1-7,0% a medida que aumentan los componentes electrónicos de los vehículos.
- Empresas clave analizadas en detalle: 600 Group PLC, Coherent Corp., Epilog Laser, Gravotech Marking, Han's Laser Technology Industry Group Co., Ltd., Jenoptik AG, LaserStar Technologies Corporation, MECCO Inc., Novanta Inc., TRUMPF GmbH + Co. KG, Dongguan Win Shine Electronic Co., Ltd., Jiangxi Liansheng Electronic Co., Ltd., Lelon Electronics Corp., Murata Manufacturing Co., Ltd., NICHICON CORPORATION, Nippon Chemi-Con Corporation, Panasonic Corporation, Rubycon Corporation, SMK China, Taiwan Chinsan Electronic Group.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de condensadores de plomo ha evolucionado desde los tradicionales condensadores de orificio pasante hasta unidades más pequeñas con mayor densidad de capacitancia, menor resistencia serie equivalente, mayor durabilidad y mayor fiabilidad ambiental. Las unidades electrolíticas de aluminio tradicionales siguen siendo importantes para el almacenamiento de energía a gran escala y la supresión de la corriente de rizado, mientras que las tecnologías cerámicas se benefician de su pequeño tamaño y rendimiento constante a altas frecuencias. La fabricación de condensadores ha experimentado un mayor énfasis en la automatización del bobinado, los electrodos, los dieléctricos, la inspección y la tolerancia eléctrica.
Los avances futuros mostrarán una estrecha relación entre el diseño de componentes y la electrificación de vehículos, la conversión de energía, las comunicaciones y las tecnologías informáticas. Las prioridades se orientarán hacia materiales resistentes a la temperatura, pruebas automatizadas, la localización de la fabricación y la cualificación según la aplicación. Las normativas relativas a la seguridad eléctrica, la composición de los materiales y la trazabilidad exigirán mayor rigor a los proveedores, mientras que el crecimiento de la base de fabricación de productos electrónicos en Asia y Norteamérica brindará oportunidades a los fabricantes de componentes especializados.
Alcance del informe de mercado de condensadores de tipo plomo
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 667,5 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.047,33 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,13% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de condensadores de tipo plomo
El crecimiento de la demanda ha estado estrechamente vinculado a la expansión del mercado de condensadores de plomo en aplicaciones como fuentes de alimentación, control de motores, unidades de control electrónico automotriz, aplicaciones de consumo y equipos industriales. La cadena de valor del sector incluye fabricantes de dieléctricos y láminas, fabricantes de condensadores, fabricantes de terminales y cables, distribuidores, fabricantes por contrato, fabricantes de equipos originales y laboratorios de pruebas. Los clientes de los sectores automotriz e industrial tienen procesos de cualificación más largos, lo que genera costes de cambio cuando un componente obtiene la cualificación necesaria.
La situación del suministro depende de láminas de aluminio, materiales dieléctricos cerámicos, materiales conductores, electrolitos, terminales, sistemas de resina y materiales de embalaje. Por lo tanto, las empresas deben competir no solo en función de las propiedades eléctricas, sino también de la disponibilidad de los materiales. La región de Asia-Pacífico sigue siendo la principal base de fabricación debido a su integración en la cadena de suministro de la electrónica, mientras que los clientes norteamericanos y europeos se centran cada vez más en el abastecimiento dual y la cualificación regional de las alternativas.
El informe de mercado de condensadores de tipo plomo revela una clara diferenciación entre la competencia, que abarca desde grandes fabricantes y productores de componentes hasta empresas de electrónica diversificadas. Murata Manufacturing Co., Ltd., NICHICON CORPORATION, Nippon Chemi-Con Corporation, Panasonic Corporation, Rubycon Corporation, Lelon Electronics Corp. y Taiwan Chinsan Electronic Group compiten a través de la variedad de productos, la capacidad de fabricación, el soporte de ingeniería y la fiabilidad. Las empresas más pequeñas suelen centrarse en un valor específico del condensador, el tipo de encapsulado, el rango de temperatura o las necesidades del cliente.
Las estrategias de inversión en el sector se orientan cada vez más hacia una mayor densidad de capacitancia, tamaños de encapsulado reducidos, aplicaciones automotrices y la automatización de los procesos de fabricación. Panasonic invierte en tecnologías de aluminio y polímeros de alta temperatura, mientras que Murata continúa innovando en la miniaturización de cerámica y la fiabilidad en el sector automotriz. Por otro lado, Rubycon se centra en productos de aluminio y polímeros de alta ondulación. El entorno competitivo sugiere, por lo tanto, una estrategia centrada en la innovación de materiales, la capacidad de fabricación, los servicios de cualificación y la fiabilidad en la entrega.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
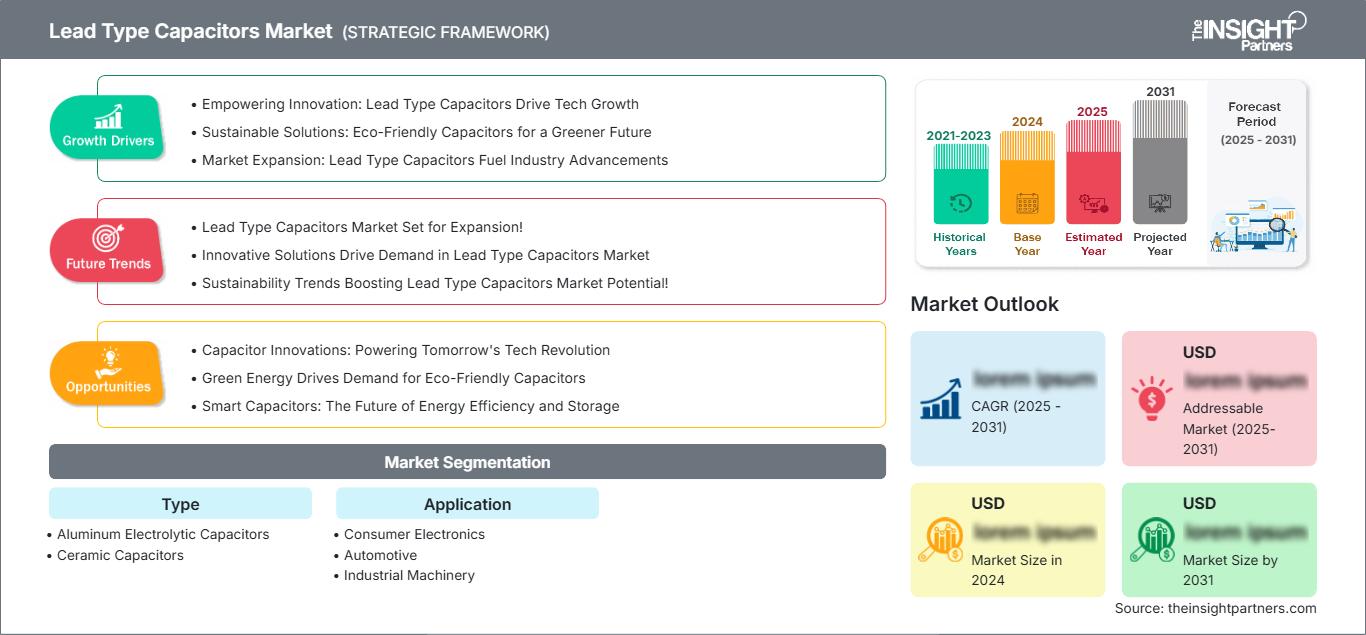
Mercado de condensadores de tipo plomo: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de condensadores de tipo plomo
Se prevé que Norteamérica acapare entre el 22 % y el 26 % de la cuota de mercado de condensadores de plomo para 2025, con una demanda que se origina en EE. UU. y cuenta con el respaldo de Canadá y México. Se estima que la tasa de crecimiento anual compuesta (CAGR) en la región será del 5,4 % al 6,1 % hasta 2034. La demanda diversificada proviene de los siguientes sectores: electrónica automotriz, aplicaciones aeroespaciales, automatización industrial, dispositivos médicos e infraestructura de energía para centros de datos. Los programas de relocalización y resiliencia de la cadena de suministro contribuyen al desarrollo de las relaciones con los proveedores y a la cualificación de los mismos.
Los compradores estadounidenses representan entre el 72 % y el 76 % de la demanda regional; México suministra ensamblajes para la industria automotriz y electrónica. Cada vez más demandas incluyen operación en rangos de temperatura extendidos, control de impedancia, alta durabilidad y tamaño miniatura. Las exigencias de los clientes del sector de defensa generan una gran demanda de alta confiabilidad, y las inversiones industriales crean una demanda recurrente de equipos de conversión y control de energía. El entorno de adquisiciones en la región favorece a los fabricantes que pueden demostrar la calidad de sus sistemas y aplicaciones de ingeniería, así como una logística confiable y una sólida certificación.
Mercado estadounidense de condensadores de plomo
Estados Unidos representa entre el 72 % y el 76 % del mercado total de condensadores de plomo en Norteamérica para 2025, con una tasa de crecimiento anual compuesta (CAGR) estimada entre el 5,5 % y el 6,2 % hasta 2034. La demanda se distribuye entre los sectores automotriz, aeroespacial, de defensa, maquinaria industrial, electrónica médica, comunicaciones y sistemas informáticos. Los fabricantes locales evalúan la disponibilidad del componente, además de su rendimiento eléctrico, lo cual resulta fundamental para ciertos ensamblajes críticos.
Murata Manufacturing Co., Ltd., Panasonic Corporation, NICHICON CORPORATION, Nippon Chemi-Con Corporation y Rubycon Corporation ofrecen una gama de productos para sus clientes en el mercado electrónico estadounidense. Las aplicaciones de estabilización de potencia, filtrado, almacenamiento de energía y supresión de ruido son esenciales. La electrificación automotriz requiere componentes más pequeños y resistentes a la temperatura, mientras que la automatización industrial ofrece dispositivos robustos con montaje pasante y con terminales. La disciplina de cualificación se mantiene relativamente alta para algunos componentes críticos para la seguridad o de larga duración.
Mercado europeo de condensadores de tipo plomo
Se estima que Europa tendrá una cuota de mercado de entre el 19 % y el 23 % en el mercado de condensadores de plomo en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,6 % hasta 2034. Alemania es el país líder, seguido del Reino Unido, Francia, Italia y España. La ingeniería automotriz, la automatización industrial, los sistemas energéticos y la fabricación de productos electrónicos constituyen la principal base de demanda.
El mercado británico presenta ventajas en los sectores aeroespacial, de defensa, de controles industriales y de fabricación de componentes electrónicos. Alemania cuenta con la mayor presencia en el sector de la automoción y los equipos industriales, generando una demanda constante de piezas de calidad. Francia goza de apoyo en los sectores aeroespacial, del transporte, energético y de la electrónica de defensa. Italia y España aportan una demanda adicional en la fabricación de maquinaria, piezas de automoción, equipos de energías renovables y electrónica de consumo. Los compradores europeos dan mayor importancia a la trazabilidad, la normativa medioambiental, el rendimiento a largo plazo y la seguridad de la cadena de suministro.
Mercado de condensadores tipo plomo en la región Asia-Pacífico
La región de Asia-Pacífico representa entre el 43 % y el 48 % del mercado de condensadores de plomo en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,6 % al 6,5 %. China es el país líder, con Japón, Corea del Sur, India y Australia contribuyendo a través de aplicaciones en los sectores de electrónica, automoción, industria e infraestructuras.
Para China, la ventaja reside en su amplia capacidad de fabricación de productos electrónicos; para Japón, en su avanzada fabricación de componentes y sistemas automotrices; para Corea del Sur, en su sector electrónico y de movilidad; para India, en su creciente capacidad de fabricación; y para Australia, en su infraestructura industrial. La localización de la producción electrónica y la movilidad eléctrica se ven impulsadas por políticas regionales, lo que fortalecerá aún más la demanda.
Mercado de condensadores de tipo plomo en Oriente Medio y África
Sin embargo, la demanda en Oriente Medio y África es menor, pero más diversificada, con Arabia Saudita y los Emiratos Árabes Unidos como inversores clave en la región del Golfo y Sudáfrica como actor industrial fundamental en África. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 5,0 % hasta 2034 gracias a las mejoras en la infraestructura energética y la industrialización.
La diversificación industrial de Arabia Saudita y la logística, la energía y la infraestructura avanzada de los Emiratos Árabes Unidos impulsan el crecimiento de la demanda en la región. Sudáfrica promueve la minería, la manufactura y la generación de energía. El resto del mercado de Oriente Medio y África está impulsado por las telecomunicaciones, los servicios públicos, el transporte y los equipos industriales. La transición energética y el desarrollo de infraestructura ofrecen oportunidades para el uso de condensadores en la conversión de energía y la estabilización de equipos.
Análisis de segmentación
Tipo
La segmentación por tipo distingue los condensadores electrolíticos de aluminio de los condensadores cerámicos según su comportamiento eléctrico, densidad de capacitancia, respuesta en frecuencia, tolerancia a la temperatura y requisitos de aplicación. Los condensadores cerámicos mantienen una amplia ventaja de diseño en circuitos electrónicos compactos, mientras que los dispositivos electrolíticos de aluminio siguen siendo importantes cuando se requiere mayor capacitancia y capacidad para manejar corrientes de rizado. Se estima que el segmento por tipo crecerá a una tasa de crecimiento anual compuesta (CAGR) del 5,2 % al 6,0 % durante el período 2026-2034. El alcance del mercado de condensadores con terminales refleja cada vez más las compensaciones específicas de cada aplicación entre tamaño, durabilidad, voltaje y costo.
- Condensadores electrolíticos de aluminio: Estos dispositivos siguen siendo importantes para el filtrado de fuentes de alimentación, el almacenamiento de energía y la gestión de la corriente de rizado. La demanda es mayor donde la capacitancia relativamente alta, el coste controlado y los procesos de fabricación establecidos son más importantes que la ultraminiaturización.
- Condensadores cerámicos: Los diseños cerámicos permiten ensamblajes compactos, filtrado de alta frecuencia y sistemas electrónicos automotrices exigentes. Su alta eficiencia dimensional los convierte en un elemento estratégico a medida que las funciones de control electrónico se integran cada vez con mayor densidad.
Solicitud
La segmentación de aplicaciones abarca la electrónica de consumo, la automoción, la maquinaria industrial y la defensa, reflejando diferencias en fiabilidad, cualificación, entorno operativo y ciclos de compra. Los clientes de los sectores de automoción y defensa suelen requerir una validación más rigurosa, mientras que la electrónica de consumo prioriza el coste, el volumen y la compacidad. Las aplicaciones industriales buscan un equilibrio entre durabilidad y fiabilidad y el coste total del equipo. Se estima que la demanda de aplicaciones crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,3 % durante el periodo 2026-2034, a medida que aumente la penetración de la electrónica en los sistemas mecánicos y eléctricos.
- Electrónica de consumo: Los dispositivos portátiles, los aparatos electrónicos domésticos, los equipos informáticos y los adaptadores de corriente requieren una capacitancia compacta y un filtrado fiable, y las decisiones de compra están fuertemente influenciadas por el tamaño de los componentes, su disponibilidad y la economía de fabricación.
- Automoción: La electrónica de los vehículos requiere componentes capaces de soportar vibraciones, variaciones de temperatura, transitorios eléctricos y largos periodos de servicio. La electrificación y las funciones electrónicas avanzadas aumentan la importancia de los diseños de condensadores homologados para cada aplicación.
- Maquinaria industrial: La automatización de fábricas, los accionamientos, los controles, la instrumentación y las fuentes de alimentación generan una demanda recurrente de componentes robustos que garanticen el tiempo de actividad de los equipos, el filtrado eléctrico y los requisitos de mantenimiento predecibles.
- Defensa: La electrónica de defensa prioriza la resistencia ambiental, la trazabilidad, una larga vida útil y una calificación rigurosa. Los ciclos de adquisición pueden ser largos, pero los componentes aprobados pueden permanecer integrados en las plataformas durante períodos prolongados de producción y servicio.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Electrónica de consumo |
Alto |
Potencia miniaturizada |
Maduro |
|
Automotor |
Alto |
Electrificación de vehículos |
Escalada |
|
Maquinaria industrial |
Medio |
Automatización inteligente |
Escalada |
|
Defensa |
Medio |
Electrónica de misión |
Maduro |
Factores que impulsan el crecimiento del mercado de condensadores de tipo plomo y análisis de su impacto
Electrificación de vehículos y creciente contenido electrónico.
Con el auge de la electrificación, aumenta la cantidad de circuitos de control, detección, comunicación y seguridad en los automóviles. Según la Agencia Internacional de Energía, en 2025 se vendieron más de 20 millones de coches eléctricos, que representaron una cuarta parte del total de ventas de coches nuevos. Este cambio estructural implica que la demanda potencial de condensadores disminuye progresivamente, a medida que se requieren dispositivos más pequeños y fiables para la conversión de energía y los módulos de control. Las empresas capaces de homologar componentes para aplicaciones automotrices tienen un camino claro hacia el diseño de condensadores de valor añadido y el establecimiento de relaciones a largo plazo con sus clientes.
Miniaturización de la electrónica de potencia y control.
La tendencia a incorporar mayores niveles de funcionalidad en un espacio limitado en la placa hace que el valor de los condensadores más pequeños y eficientes, con alta capacitancia y propiedades eléctricas consistentes, sea aún más importante. Esta necesidad se hace evidente en módulos de control automotriz, unidades de control industrial, equipos de comunicación y electrónica de consumo. Los componentes más pequeños permiten reducir el tamaño de las placas, optimizar los diseños térmicos y aumentar la densidad funcional; sin embargo, la miniaturización hace que estas piezas sean más vulnerables a problemas relacionados con el rendimiento dieléctrico, la temperatura, las vibraciones y las variaciones de producción. En consecuencia, es necesario que los proveedores mejoren las fórmulas de sus materiales y la eficiencia de los electrodos, manteniendo un rendimiento aceptable del proceso. El aspecto comercial aquí radica en un cambio hacia productos diferenciados en lugar de la mera mercantilización de las compras.
Automatización industrial y modernización de infraestructuras
La automatización industrial, la electrónica de potencia, los sistemas de transporte, la infraestructura de comunicaciones y los equipos de energía distribuida requieren condensadores para filtrado, estabilización de voltaje, circuitos de control y almacenamiento de energía. A medida que los activos industriales se controlan electrónicamente, la fiabilidad de los componentes influye cada vez más en la disponibilidad de los equipos y los costes de mantenimiento. Esto favorece a los condensadores con características de vida útil predecibles y un rendimiento eléctrico constante en todas las condiciones de funcionamiento. La modernización de la infraestructura también genera demanda más allá de la maquinaria tradicional, ya que los equipos de conversión de energía se utilizan cada vez más en sistemas de carga, gestión energética e infraestructura digital. Para los proveedores, el impacto en el mercado se traduce en una base de clientes más amplia con requisitos de cualificación variables. Los compradores industriales suelen priorizar la fiabilidad del ciclo de vida, la documentación técnica y la disponibilidad de repuestos, lo que crea oportunidades para los fabricantes que mantienen familias de productos de larga trayectoria y ofrecen soporte de ingeniería durante el desarrollo, la producción y el servicio posventa de los equipos.
Tendencias futuras del mercado de condensadores de tipo plomo
Arquitecturas de alta fiabilidad específicas para cada aplicación
Las tendencias futuras del mercado de condensadores de tipo plomo se centrarán cada vez más en arquitecturas de componentes específicas para cada aplicación, en lugar de familias de productos universales. Los clientes de los sectores automotriz, de defensa, industrial y de computación de alto rendimiento buscarán combinaciones de capacitancia, voltaje, resistencia a la temperatura, resistencia a las vibraciones y tamaño adaptadas a entornos de circuitos específicos. La simulación digital y las pruebas de confiabilidad aceleradas deberían acortar los ciclos de desarrollo y aumentar la confianza en el comportamiento de los componentes. Es probable que los fabricantes mantengan bibliotecas de variantes más amplias en torno a plataformas comunes, lo que permitirá a los ingenieros seleccionar características eléctricas optimizadas sin rediseñar los ensamblajes circundantes. Los equipos de compras también podrían evaluar los compromisos del ciclo de vida de los componentes en una etapa más temprana del desarrollo de la plataforma, especialmente para productos que se espera que permanezcan en producción durante muchos años. Este enfoque puede aumentar el valor de diseño para los proveedores, al tiempo que eleva las barreras técnicas de entrada para los fabricantes sin sólidas capacidades de ingeniería de aplicaciones.
Sistemas integrados de cualificación y trazabilidad
Es probable que los sistemas de calidad digital se integren cada vez más con la fabricación de componentes, la cualificación, la logística y la documentación del cliente. La inspección automatizada, la captura de datos de producción, la monitorización estadística de procesos y la trazabilidad serializada pueden mejorar la consistencia y ayudar a los fabricantes a identificar desviaciones de proceso con mayor antelación. Los clientes de sectores regulados o sensibles a la seguridad podrían solicitar cada vez más certificados digitales, información sobre materiales, historiales de producción y pruebas de fiabilidad estandarizadas. Este desarrollo podría desplazar la evaluación de proveedores del precio hacia la capacidad de proceso medible. También podría facilitar el mantenimiento predictivo al vincular las especificaciones de los componentes con las condiciones de funcionamiento de los equipos y los registros de sustitución. Los fabricantes que invierten en una infraestructura de calidad conectada pueden mejorar el rendimiento, acelerar las aprobaciones de los clientes y gestionar la producción distribuida geográficamente de forma más eficaz. Con el tiempo, la trazabilidad podría convertirse en un requisito de adquisición habitual para componentes electrónicos de importancia estratégica.
Oportunidades de mercado para condensadores de tipo plomo
Programas de producción localizada y de doble abastecimiento
Los fabricantes y distribuidores pueden aprovechar las oportunidades que ofrecen los clientes que buscan cadenas de suministro de componentes más resilientes. Establecer inventarios regionales, calificar proveedores de fabricación secundarios y desarrollar productos estandarizados de referencia cruzada puede reducir la exposición a interrupciones en el transporte y la concentración de la producción. Esta oportunidad es particularmente relevante para los clientes de los sectores automotriz e industrial, cuyos procesos de calificación dificultan el reemplazo repentino de proveedores. Las previsiones del mercado de condensadores de plomo indican que los proveedores que combinen soporte técnico local con una producción global estable podrían fortalecer su posición frente a compradores multinacionales. Las inversiones deben priorizar productos con procesos de calificación establecidos, demanda industrial recurrente y requisitos de personalización manejables. Las alianzas con fabricantes por contrato y distribuidores de electrónica pueden mejorar aún más el acceso al mercado sin necesidad de construir de inmediato instalaciones de producción locales a gran escala, lo que permite a los proveedores evaluar la demanda antes de comprometer un capital sustancial.
Plataformas de componentes de alta temperatura y alta fiabilidad
Una segunda oportunidad reside en el desarrollo de plataformas de condensadores para entornos exigentes donde los componentes convencionales presentan limitaciones. La electrónica de potencia automotriz, los accionamientos industriales, los equipos de defensa y los sistemas de infraestructura pueden requerir funcionamiento a temperaturas elevadas, vibraciones, estrés eléctrico o largos intervalos de servicio. La inversión en materiales dieléctricos mejorados, estabilidad del electrolito, estructuras de terminales e inspección automatizada puede crear productos diferenciados con mayores requisitos de cualificación. Los proveedores deben alinear sus programas de desarrollo con los ciclos de diseño de los clientes, en lugar de depender únicamente de la ampliación del catálogo. La colaboración con los fabricantes de sistemas puede revelar los requisitos a nivel de circuito con antelación y aumentar la probabilidad de una cualificación exitosa. Los productos diseñados en torno a dimensiones mecánicas compartidas y múltiples clasificaciones eléctricas también podrían simplificar la fabricación, a la vez que ofrecen a los clientes mayor flexibilidad. Dichas plataformas proporcionan una vía hacia aplicaciones de mayor valor sin depender exclusivamente del crecimiento del volumen.
Novedades recientes
- Agosto de 2026: Murata Manufacturing presentó un nuevo condensador cerámico multicapa (MLCC) de tipo plomo de 100 Vcc/10 μF, que, según afirma, es el más pequeño del mundo en volumen y altura para su tensión y capacitancia nominales. Diseñados para los sistemas de alimentación emergentes de 48 V en aplicaciones automotrices, de consumo e industriales, los nuevos dispositivos de las series RCE y RDE duplican la tensión nominal en comparación con el producto existente de Murata de 50 Vcc/10 μF, al tiempo que aumentan la capacitancia máxima de 4,7 μF a 10 μF para sus MLCC de tipo plomo de 100 Vcc.
- Agosto de 2026: Tema ETFs lanzó el Tema MLCC & PowerSemi ETF (PSOX), el primer fondo cotizado en bolsa centrado específicamente en condensadores cerámicos multicapa (MLCC) y semiconductores de potencia, dirigido a empresas posicionadas para beneficiarse de la creciente demanda de energía en la infraestructura de IA. El fondo ofrece exposición a proveedores globales en Japón, Taiwán y Corea del Sur, con participaciones que incluyen Murata Manufacturing, Taiyo Yuden
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -