
Mercato dei condensatori con terminali: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei condensatori a base di piombo (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (condensatori elettrolitici in alluminio, condensatori ceramici, altri); applicazione (elettronica di consumo, settore automobilistico, macchinari industriali, difesa, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00018385
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
667,5 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
1.047,33 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,13 %
Tasso di crescita
Mercato di riferimento
7.779,36 milioni di dollari USA
(2026-2034)
Il mercato dei condensatori a terminali ha un valore di 667,5 milioni di dollari nel 2025 e si prevede che raggiungerà i 1.047,33 milioni di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,13% nel periodo 2026-2034. La domanda è trainata dalla continua necessità di condensatori compatti e affidabili negli assemblaggi elettronici, in particolare laddove i vincoli di spazio sulla scheda, l'esposizione termica, la gestione della corrente di ripple e la lunga durata operativa influenzano la selezione dei componenti in applicazioni automobilistiche, industriali, di consumo e di difesa.
Il Nord America presenta un contesto strutturalmente attraente, con un mercato dei condensatori a base di piombo sostenuto dall'elettrificazione del settore automobilistico, dalle infrastrutture di alimentazione dei data center, dall'automazione industriale e dall'elettronica per la difesa. Il tasso di crescita annuale composto (CAGR) stimato tra il 5,4% e il 6,1% fino al 2034 riflette la domanda di sostituzione e i crescenti requisiti di componenti ad alta temperatura e alta affidabilità. Le iniziative di produzione nazionale e le solide catene di approvvigionamento dell'elettronica supportano ulteriormente la qualificazione e l'approvvigionamento di componenti a livello locale.
Analisi e approfondimenti sul mercato dei condensatori con terminali
- Nord America: si prevede che il Nord America deterrà una quota di mercato compresa tra il 22% e il 26% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,4-6,1% tra il 2026 e il 2034, grazie al supporto dell'elettronica automobilistica, dei controlli industriali, dei sistemi di difesa e della produzione locale di elettronica.
- USA: Gli Stati Uniti rappresentano il 72-76% della domanda nordamericana nel 2025, con una quota globale di fatturato del 15-18% nel 2025 e un tasso di crescita annuo composto (CAGR) del 5,5-6,2% nel periodo 2026-2034.
- Europa: si stima che l'Europa deterrà una quota di mercato compresa tra il 19% e il 23% nel 2025, con una crescita annua composta (CAGR) del 4,8-5,6% fino al 2034, grazie soprattutto a Germania, Francia, Italia e Regno Unito, trainati dalla domanda di elettronica per il settore automobilistico e di apparecchiature industriali.
- Asia-Pacifico: la regione Asia-Pacifico rappresenterà una quota del 43-48% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,6-6,5%, trainata da Cina, Giappone, Corea del Sud, Taiwan e India grazie ai loro densi ecosistemi di produzione elettronica.
- Segmento più ampio: i condensatori ceramici rappresentano una quota di mercato del 54-59% nel 2025, sostenuti dalle esigenze di miniaturizzazione e dalle ampie applicazioni nei circuiti, con un CAGR del 5,4-6,1% fino al 2034.
- Segmento ad alta crescita: il settore automobilistico è quello con la maggiore crescita, rappresentando una quota di mercato del 24-28% nel 2025 e espandendosi a un CAGR del 6,1-7,0% grazie alla crescente diffusione dell'elettronica nei veicoli.
- Aziende chiave analizzate nel dettaglio: 600 Group PLC, Coherent Corp., Epilog Laser, Gravotech Marking, Han's Laser Technology Industry Group Co., Ltd., Jenoptik AG, LaserStar Technologies Corporation, MECCO Inc., Novanta Inc., TRUMPF GmbH + Co. KG, Dongguan Win Shine Electronic Co., Ltd., Jiangxi Liansheng Electronic Co., Ltd., Lelon Electronics Corp., Murata Manufacturing Co., Ltd., NICHICON CORPORATION, Nippon Chemi-Con Corporation, Panasonic Corporation, Rubycon Corporation, SMK China, Taiwan Chinsan Electronic Group.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei condensatori a terminali si è evoluto dai tradizionali condensatori a foro passante a unità più piccole con una migliore densità di capacità, una minore resistenza equivalente in serie, una maggiore durata e una maggiore affidabilità ambientale. I tradizionali condensatori elettrolitici in alluminio continuano a essere importanti per l'accumulo di energia su larga scala e la soppressione della corrente di ripple, mentre le tecnologie ceramiche beneficiano di dimensioni ridotte e prestazioni costanti alle alte frequenze. La produzione di condensatori ha visto una maggiore enfasi sull'automazione dell'avvolgimento, degli elettrodi, dei dielettrici, dell'ispezione e della tolleranza elettrica.
Gli sviluppi futuri vedranno una forte connessione tra la progettazione dei componenti e l'elettrificazione dei veicoli, la conversione di potenza, le comunicazioni e le tecnologie informatiche. Le priorità si sposteranno verso materiali resistenti alle alte temperature, test automatizzati, localizzazione della produzione e qualificazione in base all'applicazione. Le normative relative alla sicurezza elettrica, alla composizione dei materiali e alla tracciabilità aumenteranno la disciplina dei fornitori, mentre la crescita della base produttiva di elettronica in Asia e Nord America offrirà opportunità ai produttori di componenti specializzati.
Ambito del rapporto di mercato sui condensatori di tipo a piombo
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 667,5 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 1.047,33 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,13% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei condensatori con terminali
La crescita della domanda è stata fortemente legata all'espansione del mercato dei condensatori a terminali in termini di alimentazione, controllo motori, centraline elettroniche per autoveicoli, applicazioni di consumo e apparecchiature industriali. La catena del valore del settore comprende produttori di dielettrici e fogli, produttori di condensatori, produttori di terminali e conduttori, distributori, produttori a contratto, produttori di apparecchiature originali e laboratori di prova. I clienti del settore automobilistico e industriale hanno processi di qualificazione più lunghi, con conseguenti costi di transizione quando un componente viene qualificato.
La situazione dell'offerta dipende da fogli di alluminio, materiali dielettrici ceramici, materiali conduttivi, elettroliti, terminali, sistemi di resine e materiali di imballaggio. Le aziende devono quindi competere non solo sulle proprietà elettriche, ma anche sulla disponibilità dei materiali. L'Asia-Pacifico continua a essere la principale base produttiva grazie alla sua integrazione nella catena di fornitura dell'elettronica, mentre i clienti nordamericani ed europei si stanno concentrando sempre più su una doppia fornitura e sulla qualificazione regionale delle alternative.
Il rapporto sul mercato dei condensatori a terminali rivela una netta differenziazione tra i concorrenti, che spaziano dai produttori di grandi volumi ai produttori di componenti e alle aziende di elettronica diversificate. Murata Manufacturing Co., Ltd., NICHICON CORPORATION, Nippon Chemi-Con Corporation, Panasonic Corporation, Rubycon Corporation, Lelon Electronics Corp. e Taiwan Chinsan Electronic Group competono in termini di varietà di prodotti, capacità produttive, supporto ingegneristico e affidabilità. Le aziende più piccole si concentrano solitamente su specifici valori di condensatore, tipologie di package, intervalli di temperatura o esigenze del cliente.
Le strategie di investimento nel settore sono sempre più orientate verso una maggiore densità di capacità, dimensioni ridotte dei package, applicazioni automotive e automazione dei processi produttivi. Panasonic sta investendo in tecnologie per alluminio e polimeri ad alta temperatura, mentre Murata continua a innovare nella miniaturizzazione della ceramica e nell'affidabilità del settore automotive. Rubycon, d'altro canto, si concentra su prodotti in alluminio e polimeri ad alta ondulazione. Il contesto competitivo suggerisce quindi una strategia incentrata sull'innovazione dei materiali, sulla capacità produttiva, sui servizi di qualificazione e sull'affidabilità delle consegne.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
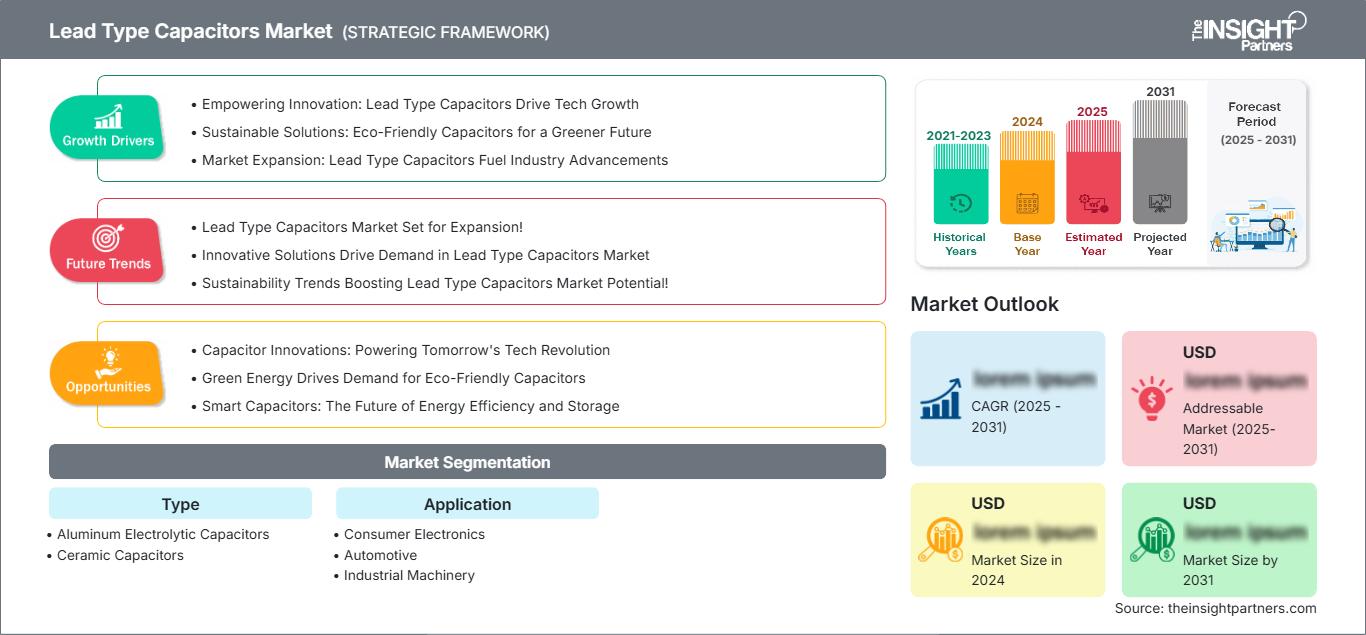
Mercato dei condensatori con terminali: approfondimenti strategici
Approfondimenti regionali
Mercato dei condensatori di tipo al piombo in Nord America
Il Nord America, che si prevede deterrà una quota di mercato dei condensatori a base di piombo pari al 22-26% entro il 2025, è caratterizzato da una domanda proveniente dagli Stati Uniti, supportata da Canada e Messico. Il tasso di crescita annuo composto (CAGR) nella regione è stimato tra il 5,4% e il 6,1% fino al 2034. La domanda diversificata è fornita dai seguenti settori: elettronica automobilistica, applicazioni aerospaziali, automazione industriale, dispositivi medici e infrastrutture di alimentazione per data center. I programmi di reshoring e di resilienza della catena di approvvigionamento contribuiscono allo sviluppo delle relazioni con i fornitori e alla qualificazione dei vari fornitori.
Le richieste degli acquirenti statunitensi rappresentano il 72-76% della domanda regionale; il Messico fornisce componenti per il settore automobilistico ed elettronico. Tra le richieste più frequenti figurano il funzionamento a temperature estese, il controllo dell'impedenza, l'elevata resistenza e le dimensioni miniaturizzate. Le esigenze dei clienti del settore della difesa generano una forte domanda di elevata affidabilità, mentre gli investimenti industriali creano una domanda ricorrente di apparecchiature per la conversione e il controllo dell'energia. Il contesto degli appalti nella regione favorisce i produttori in grado di dimostrare la qualità dei propri sistemi e delle proprie applicazioni, un'affidabile logistica e la qualificazione dei produttori.
Mercato statunitense dei condensatori di tipo al piombo
Gli Stati Uniti rappresentano il 72-76% del mercato nordamericano totale dei condensatori a piombo nel 2025, con una crescita annua composta (CAGR) stimata tra il 5,5% e il 6,2% fino al 2034. La domanda è distribuita tra i settori automobilistico, aerospaziale, della difesa, dei macchinari industriali, dell'elettronica medicale, delle comunicazioni e dei sistemi informatici. I produttori di sistemi locali valutano la disponibilità dei componenti oltre alle loro prestazioni elettriche, aspetto di fondamentale importanza per alcuni assemblaggi critici.
Murata Manufacturing Co., Ltd., Panasonic Corporation, NICHICON CORPORATION, Nippon Chemi-Con Corporation e Rubycon Corporation offrono una vasta gamma di prodotti destinati ai clienti del mercato elettronico statunitense. Le applicazioni per la stabilizzazione dell'alimentazione, il filtraggio, l'accumulo di energia e la soppressione del rumore sono fondamentali. Le esigenze dell'elettrificazione automobilistica includono componenti più piccoli e resistenti alle alte temperature, mentre l'automazione industriale richiede dispositivi robusti a foro passante e con terminali. La disciplina di qualificazione rimane relativamente elevata per alcuni componenti sensibili alla sicurezza o di lunga durata.
Mercato europeo dei condensatori di tipo al piombo
Si stima che l'Europa deterrà una quota del mercato dei condensatori a piombo compresa tra il 19% e il 23% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8-5,6% fino al 2034. La Germania è il paese leader, seguita da Regno Unito, Francia, Italia e Spagna. I settori principali da cui proviene la domanda sono l'ingegneria automobilistica, l'automazione industriale, i sistemi energetici e la produzione di componenti elettronici.
Il mercato britannico presenta vantaggi in relazione ai settori aerospaziale, della difesa, dei controlli industriali e della produzione di componenti elettronici. La Germania vanta la maggiore esposizione ai settori automobilistico e delle apparecchiature industriali e genera una domanda costante di componenti di qualità. La Francia gode di un forte sostegno nei settori aerospaziale, dei trasporti, dell'energia e dell'elettronica per la difesa. Italia e Spagna contribuiscono ulteriormente alla domanda con macchinari, componenti automobilistici, apparecchiature per le energie rinnovabili e produzione di elettronica di consumo. Gli acquirenti europei attribuiscono maggiore importanza alla tracciabilità, alle normative ambientali, alle prestazioni a lungo termine e alla sicurezza della catena di approvvigionamento.
Mercato dei condensatori con terminali nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresenterà il 43-48% del mercato dei condensatori a piombo e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,6-6,5%. La Cina è il paese leader, seguita da Giappone, Corea del Sud, India e Australia, che contribuiscono con le loro applicazioni nei settori dell'elettronica, dell'automotive, dell'industria e delle infrastrutture.
La Cina trae vantaggio dalle sue ampie capacità produttive nel settore dell'elettronica, il Giappone dalla sua avanzata produzione di componenti e sistemi automobilistici, la Corea del Sud dall'elettronica e dalla mobilità, l'India dalle sue crescenti capacità produttive e l'Australia dalle sue infrastrutture industriali. La localizzazione della produzione elettronica e la mobilità elettrica sono sostenute da politiche regionali, che rafforzeranno ulteriormente la domanda.
Mercato dei condensatori di tipo al piombo in Medio Oriente e Africa
Tuttavia, la domanda in Medio Oriente e Africa è inferiore ma più diversificata, con l'Arabia Saudita e gli Emirati Arabi Uniti che rappresentano investitori chiave nella regione del Golfo e il Sudafrica un attore industriale di primaria importanza in Africa. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 4,2%-5,0% fino al 2034 grazie al miglioramento delle infrastrutture energetiche e all'industrializzazione.
La diversificazione industriale dell'Arabia Saudita e i settori della logistica, dell'energia e delle infrastrutture avanzate degli Emirati Arabi Uniti contribuiscono alla crescita della domanda in queste regioni. Il Sudafrica promuove l'attività mineraria, la produzione manifatturiera e la generazione di energia. Il restante mercato del Medio Oriente e dell'Africa è trainato dalle telecomunicazioni, dai servizi di pubblica utilità, dai trasporti e dalle apparecchiature industriali. La transizione energetica e lo sviluppo delle infrastrutture offrono opportunità per l'utilizzo dei condensatori nella conversione di potenza e nella stabilizzazione delle apparecchiature.
Analisi di segmentazione
Tipo
La segmentazione per tipologia distingue i condensatori elettrolitici in alluminio da quelli ceramici in base al comportamento elettrico, alla densità di capacità, alla risposta in frequenza, alla tolleranza alla temperatura e ai requisiti applicativi. I condensatori ceramici mantengono un ampio vantaggio progettuale nei circuiti elettronici compatti, mentre i dispositivi elettrolitici in alluminio rimangono importanti laddove sono richieste capacità più elevate e una maggiore gestione della corrente di ripple. Si stima che il segmento per tipologia crescerà a un CAGR del 5,2-6,0% nel periodo 2026-2034. L'ambito del mercato dei condensatori di tipo a piombo riflette sempre più i compromessi specifici delle applicazioni tra dimensioni, durata, tensione e costo.
- Condensatori elettrolitici in alluminio: questi dispositivi rimangono importanti per il filtraggio dell'alimentazione, l'accumulo di energia e la gestione della corrente di ripple. La domanda è più elevata laddove la capacità relativamente alta, i costi controllati e i processi produttivi consolidati prevalgono sull'ultra-miniaturizzazione.
- Condensatori ceramici: i design ceramici supportano assemblaggi compatti, filtraggio ad alta frequenza e applicazioni elettroniche automobilistiche esigenti. La loro elevata efficienza dimensionale li rende strategicamente importanti man mano che le funzioni di controllo elettronico diventano più integrate.
Applicazione
La segmentazione delle applicazioni comprende elettronica di consumo, settore automobilistico, macchinari industriali e difesa, riflettendo le differenze in termini di affidabilità, qualificazione, ambiente operativo e cicli di acquisto. I clienti del settore automobilistico e della difesa generalmente richiedono una validazione più rigorosa, mentre l'elettronica di consumo privilegia costi, volumi e compattezza. Le applicazioni industriali cercano un equilibrio tra durata e affidabilità e costo totale delle apparecchiature. Si stima che la domanda di applicazioni crescerà a un tasso annuo composto (CAGR) del 5,5-6,3% nel periodo 2026-2034, grazie alla crescente diffusione dell'elettronica nei sistemi meccanici ed elettrici.
- Elettronica di consumo: dispositivi portatili, elettrodomestici, apparecchiature informatiche e alimentatori richiedono condensatori compatti e un filtraggio affidabile, e le decisioni di acquisto sono fortemente influenzate dalle dimensioni dei componenti, dalla loro disponibilità e dai costi di produzione.
- Settore automobilistico: l'elettronica dei veicoli richiede componenti in grado di gestire vibrazioni, variazioni di temperatura, transienti elettrici e lunghi periodi di servizio. L'elettrificazione e le funzioni elettroniche avanzate aumentano l'importanza di condensatori progettati e qualificati per l'applicazione.
- Macchinari industriali: l'automazione di fabbrica, gli azionamenti, i sistemi di controllo, la strumentazione e gli alimentatori creano una domanda ricorrente di componenti robusti che garantiscano la continuità operativa delle apparecchiature, il filtraggio elettrico e la prevedibilità delle esigenze di manutenzione.
- Difesa: L'elettronica per la difesa privilegia la robustezza ambientale, la tracciabilità, la lunga durata operativa e una rigorosa qualificazione. I cicli di approvvigionamento possono essere lunghi, ma i componenti approvati possono rimanere integrati nelle piattaforme per periodi prolungati di produzione e servizio.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Elettronica di consumo |
Alto |
Alimentazione miniaturizzata |
Maturo |
|
Automobilistico |
Alto |
Elettrificazione dei veicoli |
Scalatura |
|
Macchinari industriali |
Mezzo |
Automazione intelligente |
Scalatura |
|
Difesa |
Mezzo |
Mission Electronics |
Maturo |
Analisi dei fattori di crescita e dell'impatto sul mercato dei condensatori con terminali
Elettrificazione dei veicoli e crescente contenuto elettronico
Con la crescita dell'elettrificazione, aumenta anche il numero di circuiti di controllo, rilevamento, comunicazione e sicurezza presenti nelle automobili. Secondo l'Agenzia Internazionale dell'Energia, nel 2025 sono state vendute oltre 20 milioni di auto elettriche, che rappresentavano un quarto di tutte le nuove immatricolazioni. L'impatto di questo cambiamento strutturale fa sì che il fabbisogno totale di condensatori si riduca sempre meno, poiché per i moduli di conversione di potenza e di controllo diventano necessari dispositivi sempre più piccoli e affidabili. Le aziende in grado di qualificare i componenti per applicazioni automobilistiche hanno un percorso chiaro verso la progettazione di condensatori a valore aggiunto e relazioni a lungo termine con i clienti.
Miniaturizzazione dell'elettronica di potenza e di controllo
La tendenza a integrare un numero sempre maggiore di funzionalità in uno spazio limitato sulla scheda rende ancora più importante l'utilizzo di condensatori più piccoli ed efficienti, con elevata capacità e proprietà elettriche costanti. Questa esigenza si manifesta in modo evidente nei moduli di controllo per autoveicoli, nelle unità di controllo industriale, nelle apparecchiature di comunicazione e nell'elettronica di consumo. Componenti più piccoli consentono di ridurre le dimensioni delle schede, ottimizzare la progettazione termica e aumentare la densità funzionale; tuttavia, la miniaturizzazione rende questi componenti più vulnerabili a problematiche legate alle prestazioni dielettriche, alla temperatura, alle vibrazioni e alle variazioni di produzione. Di conseguenza, i fornitori devono migliorare le formulazioni dei materiali e l'efficienza degli elettrodi, mantenendo al contempo una resa di processo accettabile. L'aspetto commerciale in questo caso è un passaggio da una semplice standardizzazione degli acquisti a prodotti differenziati.
Automazione industriale e modernizzazione delle infrastrutture
L'automazione industriale, l'elettronica di potenza, i sistemi di trasporto, le infrastrutture di comunicazione e le apparecchiature per la distribuzione di energia richiedono condensatori per il filtraggio, la stabilizzazione della tensione, i circuiti di controllo e l'accumulo di energia. Con la crescente diffusione del controllo elettronico negli impianti industriali, l'affidabilità dei componenti incide sempre più sulla disponibilità delle apparecchiature e sui costi di manutenzione. Ciò favorisce la scelta di condensatori con caratteristiche di durata prevedibili e prestazioni elettriche costanti in tutte le condizioni operative. La modernizzazione delle infrastrutture crea inoltre una domanda che va oltre i macchinari tradizionali, poiché le apparecchiature di conversione di potenza vengono sempre più utilizzate nei sistemi di ricarica, nella gestione energetica e nelle infrastrutture digitali. Per i fornitori, l'impatto sul mercato si traduce in una base clienti più ampia con requisiti di qualificazione variabili. Gli acquirenti industriali spesso danno priorità all'affidabilità del ciclo di vita, alla documentazione tecnica e alla disponibilità di ricambi, creando opportunità per i produttori che mantengono famiglie di prodotti consolidate e forniscono supporto ingegneristico durante lo sviluppo, la produzione e l'assistenza post-vendita delle apparecchiature.
Tendenze future del mercato dei condensatori a piombo
Architetture ad alta affidabilità specifiche per applicazioni
Le tendenze future del mercato dei condensatori con terminali a filo si concentreranno sempre più su architetture di componenti specifiche per applicazioni, piuttosto che su famiglie di prodotti universali. I clienti dei settori automobilistico, della difesa, industriale e del calcolo ad alte prestazioni cercheranno combinazioni di capacità, tensione, resistenza alla temperatura, resistenza alle vibrazioni e dimensioni personalizzate per specifici ambienti di circuito. La simulazione digitale e i test di affidabilità accelerati dovrebbero ridurre i cicli di sviluppo, aumentando al contempo la fiducia nel comportamento dei componenti. È probabile che i produttori mantengano librerie di varianti più ampie attorno a piattaforme comuni, consentendo agli ingegneri di selezionare caratteristiche elettriche ottimizzate senza dover riprogettare gli assemblaggi circostanti. I team di approvvigionamento potrebbero anche valutare gli impegni relativi al ciclo di vita dei componenti in una fase più precoce dello sviluppo della piattaforma, in particolare per i prodotti che si prevede rimarranno in produzione per molti anni. Questo approccio può aumentare il valore di progettazione per i fornitori, innalzando al contempo le barriere tecniche all'ingresso per i produttori privi di solide competenze di ingegneria applicativa.
Sistemi integrati di qualificazione e tracciabilità
È probabile che i sistemi di qualità digitali si integrino sempre più profondamente con la produzione, la qualificazione, la logistica e la documentazione dei clienti relative ai componenti. L'ispezione automatizzata, l'acquisizione dei dati di produzione, il monitoraggio statistico dei processi e la tracciabilità serializzata possono migliorare la coerenza e aiutare i produttori a identificare tempestivamente le deviazioni di processo. I clienti operanti in settori regolamentati o sensibili alla sicurezza potrebbero richiedere sempre più spesso certificati digitali, informazioni sui materiali, cronologie di produzione e prove di affidabilità standardizzate. Questo sviluppo potrebbe spostare la valutazione dei fornitori dal prezzo alla capacità di processo misurabile. Potrebbe inoltre supportare la manutenzione predittiva collegando le specifiche dei componenti alle condizioni operative delle apparecchiature e ai registri di sostituzione. I produttori che investono in infrastrutture di qualità connesse possono migliorare la resa, accelerare le approvazioni dei clienti e gestire in modo più efficace la produzione distribuita geograficamente. Nel tempo, la tracciabilità potrebbe diventare un requisito di approvvigionamento di routine per i componenti elettronici di importanza strategica.
Opportunità di mercato per i condensatori con terminali
Programmi di produzione localizzata e di approvvigionamento multiplo
Produttori e distributori possono sfruttare le opportunità create dalla ricerca da parte dei clienti di catene di fornitura di componenti più resilienti. La creazione di scorte regionali, la qualificazione di fonti di produzione secondarie e lo sviluppo di prodotti di riferimento incrociato standardizzati possono ridurre l'esposizione a interruzioni nei trasporti e alla concentrazione della produzione. Questa opportunità è particolarmente rilevante per i clienti del settore automobilistico e industriale, i cui processi di qualificazione rendono difficile la sostituzione improvvisa dei fornitori. Le previsioni di mercato sui condensatori a terminali indicano che i fornitori che combinano il supporto tecnico locale con una produzione globale stabile potrebbero rafforzare la propria posizione presso gli acquirenti multinazionali. Gli investimenti dovrebbero dare priorità ai prodotti con percorsi di qualificazione consolidati, domanda industriale ricorrente e requisiti di personalizzazione gestibili. Le partnership con produttori a contratto e distributori di elettronica possono ulteriormente migliorare l'accesso al mercato senza richiedere la costruzione immediata di impianti di produzione locali su vasta scala, consentendo ai fornitori di testare la domanda prima di impegnare capitali ingenti.
Piattaforme di componenti per alte temperature e alta affidabilità
Una seconda opportunità risiede nello sviluppo di piattaforme di condensatori per ambienti esigenti in cui i componenti convenzionali presentano delle limitazioni. L'elettronica di potenza per autoveicoli, gli azionamenti industriali, le apparecchiature per la difesa e i sistemi infrastrutturali possono richiedere il funzionamento a temperature elevate, vibrazioni, stress elettrico o lunghi intervalli di servizio. Investire in materiali dielettrici migliorati, stabilità degli elettroliti, strutture dei terminali e ispezione automatizzata può creare prodotti differenziati con barriere di qualificazione più stringenti. I fornitori dovrebbero allineare i programmi di sviluppo ai cicli di progettazione dei clienti, anziché affidarsi esclusivamente all'ampliamento del catalogo. La collaborazione con i produttori di sistemi può rivelare i requisiti a livello di circuito in anticipo e migliorare la probabilità di una qualificazione di successo. I prodotti progettati attorno a dimensioni meccaniche comuni e molteplici valori nominali elettrici potrebbero inoltre semplificare la produzione, offrendo al contempo ai clienti maggiore flessibilità. Tali piattaforme offrono una via verso applicazioni di maggior valore senza dipendere esclusivamente dalla crescita dei volumi.
Sviluppi recenti
- Agosto 2026: Murata Manufacturing ha presentato un nuovo condensatore ceramico multistrato (MLCC) con terminali da 100Vdc/10μF, che si vanta di essere il più piccolo al mondo in termini di volume e altezza per la sua tensione e capacità nominale. Progettati per i sistemi di alimentazione a 48V emergenti in applicazioni automobilistiche, di consumo e industriali, i nuovi dispositivi delle serie RCE e RDE raddoppiano la tensione nominale rispetto al prodotto Murata da 50Vdc/10μF esistente, aumentando al contempo la capacità massima da 4,7μF a 10μF per i suoi MLCC con terminali da 100Vdc.
- Agosto 2026: Tema ETFs ha lanciato il Tema MLCC & PowerSemi ETF (PSOX), il primo fondo negoziato in borsa focalizzato specificamente sui condensatori ceramici multistrato (MLCC) e sui semiconduttori di potenza, rivolto a società posizionate per beneficiare della crescente domanda di energia nelle infrastrutture AI. Il fondo offre esposizione a fornitori globali in Giappone, Taiwan e Corea del Sud, con partecipazioni che includono Murata Manufacturing, Taiyo Yuden
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -