
Mercado de polvos metálicos: tamaño, tendencias y previsiones 2034
Tamaño del mercado de polvos metálicos y previsiones (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (hierro y acero, aluminio, cobre, níquel, otros); aplicación (automoción, electricidad y electrónica, maquinaria, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00009482
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : July 30, 2026


Tamaño del mercado en 2025
7.410 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
13.070 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,51 %
Índice de crecimiento
Mercado potencial
92.630 millones de dólares estadounidenses
(2026-2034)
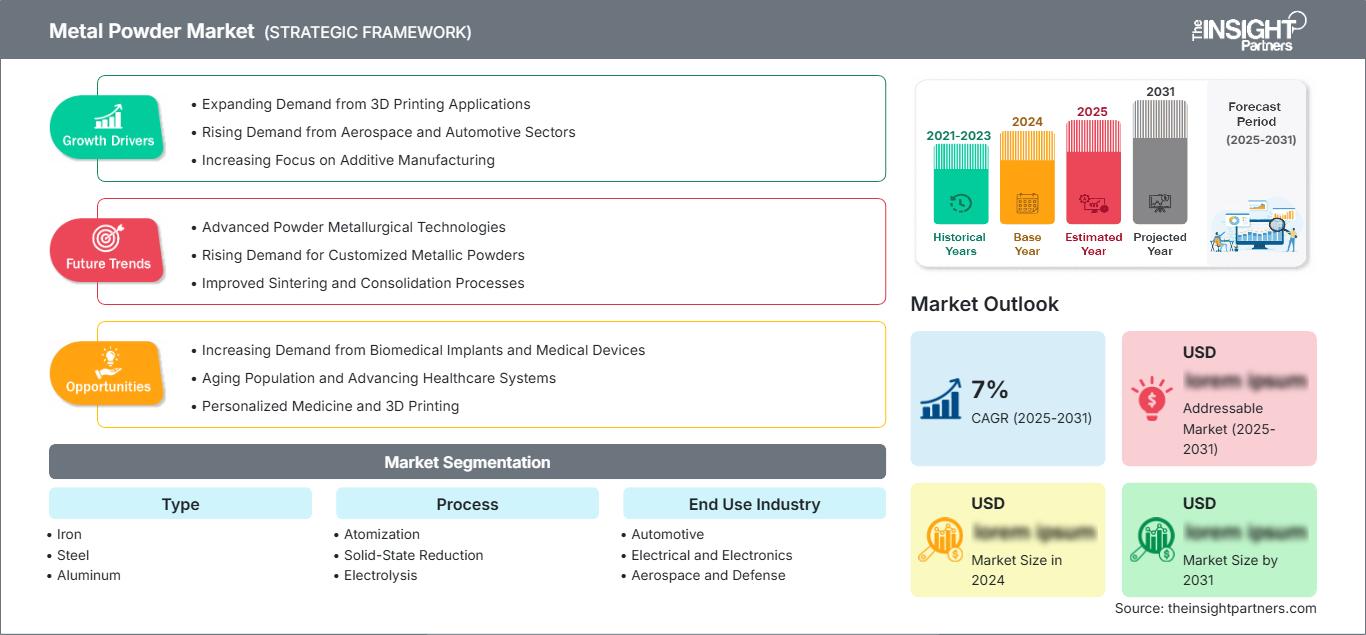
El mercado de polvos metálicos alcanzó un valor de 7410 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 13 070 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 6,51 % entre 2026 y 2034. Este mercado se ve impulsado por el aumento de la demanda de materiales metálicos de alto rendimiento en los sectores automotriz, aeroespacial, eléctrico y electrónico, de maquinaria industrial y de procesos químicos. Se espera que la constante innovación en la tecnología de fabricación de polvos, junto con la creciente aplicación de la metalurgia de polvos, también impulse el crecimiento del mercado durante este periodo.
América del Norte se considera tecnológicamente avanzada debido a la presencia de centros de investigación en los sectores automotriz, aeroespacial y de materiales avanzados. El mercado de polvo metálico en América del Norte se ve impulsado por la creciente demanda de materiales ligeros, procesos de fabricación energéticamente eficientes y aplicaciones en la fabricación aditiva. Gracias a los esfuerzos gubernamentales para fomentar la producción nacional y la inversión en manufactura industrial de valor agregado, se estima que la tasa de crecimiento anual compuesta (CAGR) regional se sitúa entre el 5,8 % y el 6,8 %.
Análisis y perspectivas del mercado de polvos metálicos
- América del Norte: América del Norte representó entre el 29 % y el 32 % de la cuota de mercado en 2025 , impulsada por los sólidos sectores aeroespacial, automotriz y de manufactura industrial. Se espera que el aumento de la inversión en tecnologías avanzadas de materiales y metalurgia de polvos genere una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,8 % durante el período 2026-2034 .
- EE. UU.: En 2025, Estados Unidos representó entre el 79 % y el 83 % del mercado norteamericano debido a su amplia base industrial, la fabricación para la defensa y la creciente adopción de la metalurgia de polvos. Se prevé que el mercado crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,9 % durante el período 2026-2034 .
- Europa: En 2025, Europa representó entre el 26 % y el 29 % de la cuota de mercado de polvos metálicos , liderada por Alemania, Francia, Italia y el Reino Unido. Se prevé que la sólida industria automotriz, la automatización industrial y las capacidades de ingeniería impulsen una tasa de crecimiento anual compuesta (CAGR) del 5,6 % al 6,5 % durante el período 2026-2034 .
- Asia Pacífico: Asia Pacífico representó entre el 34 % y el 37 % de la cuota de mercado en 2025 , impulsada por China, Japón, India y Corea del Sur a través de la expansión de la producción industrial y el desarrollo de infraestructuras. Se prevé que el mercado regional registre una tasa de crecimiento anual compuesta (CAGR) del 7,1 % al 8,0 % durante el período 2026-2034 .
- Segmento más grande: El hierro representó entre el 36 % y el 40 % de la cuota de mercado en 2025 debido a su amplia utilización en componentes automotrices, piezas estructurales y maquinaria industrial. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 6,8 % durante el período 2026-2034 .
- Segmento de alto crecimiento: El proceso de atomización representó entre el 46 % y el 50 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 7,2 % al 8,2 % durante el período 2026-2034 , impulsada por la creciente demanda de polvos de alta pureza y aplicaciones de fabricación aditiva.
- Empresas clave analizadas en detalle: MolyWorks Materials Corporation, Advanced Technology & Materials Co., Ltd., POLEMA JSC, United Company RUSAL, CRS Holdings LLC, Liberty Steel Group, Carl Schlenk AG, Belmont Metals Inc., SMS group GmbH, Fuheng Asia Limited Company.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo de una mayor automatización en el sector industrial y los avances en las técnicas de fabricación de polvos han transformado radicalmente el mercado global de polvos metálicos. El uso de las tecnologías actuales de atomización, electrólisis y reducción permite a los fabricantes producir materiales de alta calidad con tamaños de partícula controlados y mejores caudales. La creciente demanda de las industrias automotriz, aeroespacial, electrónica y de fabricación aditiva impulsa a los fabricantes a aumentar su capacidad de producción y adoptar técnicas de producción sostenibles.
La futura expansión del sector estará impulsada por el aumento de la actividad industrial en la región de Asia-Pacífico, la modernización de los procesos de fabricación en los países en desarrollo y las inversiones en materiales avanzados. Los programas gubernamentales destinados a la localización de la producción de materiales estratégicos, junto con regulaciones rigurosas que favorecen la eficiencia de los procesos de fabricación, impulsarán las inversiones a largo plazo en toda la cadena de suministro. La colaboración entre proveedores de materiales, fabricantes de maquinaria e instituciones de investigación acelerará aún más el desarrollo tecnológico.
Alcance del informe de mercado de polvo metálico
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 7.410 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 13.070 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,51% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de polvos metálicos
El crecimiento de los procesos de fabricación industrial en los sectores automotriz, aeroespacial, electrónico y energético sigue impulsando el desarrollo del mercado de polvos metálicos. El proceso de metalurgia de polvos ofrece diversas ventajas, como la reducción del desperdicio de materiales, la fabricación de piezas con forma casi final, mejores propiedades mecánicas y una mayor eficiencia de producción en comparación con las técnicas convencionales de procesamiento de metales. La tendencia hacia el uso de componentes más ligeros en automóviles, electrificación, automatización industrial y procesos de fabricación sostenibles está impulsando aún más el consumo de polvos metálicos de alta calidad.
La cadena de valor incluye proveedores de materia prima, productores de polvo, fabricantes de equipos, distribuidores, productores de componentes y usuarios finales. La disponibilidad de materias primas como minerales de hierro, aluminio, cobre, níquel y elementos de aleación es esencial para mantener la continuidad de las operaciones. Los productores realizan continuamente esfuerzos para mejorar los procesos, reciclar y controlar la calidad.
Este entorno competitivo en el mercado de polvos metálicos se debe a diversos factores, como la innovación tecnológica, la expansión de la capacidad de producción y el énfasis en polvos especiales. Empresas como Carl Schlenk AG, Belmont Metals Inc., Advanced Technology & Materials Co., Ltd. y United Company RUSAL están mejorando su capacidad de producción para satisfacer la creciente demanda del mercado industrial. La empresa SMS group GmbH ofrece tecnologías de producción avanzadas que optimizan los procesos de fabricación.
Las alianzas estratégicas y las inversiones son fundamentales para posicionarse en el mercado. MolyWorks Materials Corporation invierte en tecnologías sostenibles para el reciclaje de polvos metálicos. CRS Holdings LLC suministra materiales metálicos especiales al mercado. Liberty Steel Group y POLEMA JSC están mejorando sus capacidades de producción regionales para clientes de los sectores automotriz e industrial. Además, Fuheng Asia Limited Company está optimizando su red de distribución para facilitar el acceso a polvos metálicos en los mercados asiáticos de rápido crecimiento.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de polvos metálicos: Perspectivas estratégicas
Perspectivas regionales
Mercado de polvo metálico de América del Norte
Se estima que la participación de la región de Norteamérica en el mercado de polvo metálico en 2025 se situará entre el 29 % y el 32 %. Esto se atribuye al desarrollo de los sectores de ingeniería automotriz y aeronáutica, equipos industriales y fabricación de equipos eléctricos. La mejora continua de los procesos de fabricación, la metalurgia de polvos y el moldeo por inyección de metales influye positivamente en la demanda regional. Se prevé que entre 2026 y 2034 el mercado crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,8 % debido a la creciente demanda de componentes ligeros, la mayor eficiencia operativa y la mayor productividad manufacturera.
Además, Norteamérica experimenta un crecimiento en la aplicación de la fabricación aditiva, especialmente en los sectores aeroespacial, sanitario y de defensa. La industria automotriz está reemplazando constantemente las piezas mecanizadas tradicionalmente por piezas de metalurgia de polvos para aumentar la eficiencia en el uso de materiales y reducir los costos de fabricación. El fomento gubernamental de la manufactura y las inversiones en el desarrollo industrial y la cadena de suministro de materiales críticos respaldarán la demanda de polvos de hierro, acero, aluminio, cobre y níquel.
Mercado estadounidense de polvo metálico
En 2025, Estados Unidos representó entre el 79 % y el 83 % de la cuota de mercado norteamericana y se estima que experimentará una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,9 % entre 2026 y 2034. La diversidad de industrias, la importancia del sector automotriz, la amplia actividad de fabricación aeroespacial y el interés constante en el desarrollo de nuevos materiales desempeñan un papel fundamental en este logro. Los fabricantes consolidados de polvos y componentes aportan estabilidad al consumo interno de estos productos.
Actualmente, el sector automotriz es el mayor usuario de componentes de metalurgia de polvos, empleados en piezas de motor, transmisiones, sistemas de vehículos eléctricos y otras construcciones. Los productores de la industria aeroespacial utilizan polvos metálicos de alta calidad para la fabricación de componentes de turbinas, mientras que los fabricantes de equipos eléctricos emplean polvos de cobre de alta conductividad en aplicaciones específicas.
Mercado europeo de polvo metálico
Se estima que Europa representará entre el 26 % y el 29 % del mercado global en 2025 y se prevé que experimente un crecimiento a una tasa compuesta anual del 5,6 % al 6,5 % entre 2026 y 2034. El mercado alemán mantendrá la posición de liderazgo gracias a su predominio en la ingeniería automotriz, la industria de maquinaria y la manufactura.
En el Reino Unido, existe una demanda constante debido a la fabricación de componentes aeroespaciales, equipos industriales y el uso cada vez mayor de tecnologías de fabricación aditiva. Los programas de innovación con apoyo gubernamental y las alianzas entre universidades y fabricantes impulsan la capacidad de investigación y facilitan la comercialización de materiales metálicos innovadores.
El mercado alemán domina gracias a la competitividad de la industria automotriz y de maquinaria; Francia, Italia y España contribuyen con su producción aeroespacial, ingeniería industrial y fabricación de precisión. La fabricación digital, la automatización y las prácticas de producción sostenibles son algunas de las innovaciones en las que invierten estos países y que impulsan la demanda de polvos metálicos de alto rendimiento.
Mercado de polvo metálico de APAC
La participación de Asia Pacífico en la demanda global oscila entre el 34% y el 37%, y se prevé que la región experimente la tasa de crecimiento regional más rápida, entre el 7,1% y el 8,0%, entre 2026 y 2034. China lidera la producción y el consumo, y otros países importantes son Japón, India, Corea del Sur y Australia.
El crecimiento de las industrias, la producción de vehículos y la fabricación de productos electrónicos han contribuido al desarrollo industrial de la región. El gobierno está impulsando iniciativas que promueven la manufactura nacional, la infraestructura y la investigación de materiales. Asimismo, se están incrementando las inversiones en vehículos eléctricos, productos de energía renovable, electrónica de consumo y automatización industrial.
Mercado de polvo metálico de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África registre una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,8 % durante el período 2026-2034. Arabia Saudita lidera el crecimiento regional mediante iniciativas de diversificación industrial, mientras que los Emiratos Árabes Unidos continúan invirtiendo en mantenimiento aeroespacial, fabricación avanzada y capacidades de procesamiento de metales.
Sudáfrica sigue siendo un importante contribuyente gracias a sus industrias minera y metalúrgica, mientras que el resto de Oriente Medio y África está expandiendo gradualmente su capacidad de fabricación industrial. Se espera que el continuo desarrollo de infraestructuras, las inversiones en energía y los programas gubernamentales que fomentan la localización industrial generen nuevas oportunidades para los fabricantes de polvo metálico.
Análisis de segmentación
Tipo
Se prevé que el segmento de Tipos crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 7,0 % durante el período 2026-2034 . El mercado de polvos metálicos continúa expandiéndose a medida que los fabricantes requieren cada vez más materiales metálicos especializados que ofrezcan mayor resistencia, conductividad, resistencia a la corrosión y procesabilidad. La creciente demanda de los sectores automotriz, aeroespacial, electrónico y de equipos industriales está impulsando la innovación continua en la producción de polvos y la ingeniería de materiales.
- Hierro: La categoría de producto más importante debido a su amplio uso en componentes de metalurgia de polvos, sistemas de transmisión automotriz, piezas estructurales y maquinaria industrial. Su competitividad en costos y su amplia disponibilidad siguen respaldando una demanda industrial constante.
- Acero: Ampliamente utilizado para componentes estructurales de alta resistencia que requieren una resistencia al desgaste y un rendimiento mecánico superiores. Los fabricantes de automóviles, maquinaria pesada y maquinaria industrial siguen aumentando su consumo en aplicaciones de ingeniería exigentes.
- Aluminio: Su uso se está extendiendo debido a su ligereza, resistencia a la corrosión y compatibilidad con la fabricación de componentes para los sectores del transporte, la industria aeroespacial y la electrónica de consumo, que requieren una reducción del peso de los componentes y una mayor eficiencia energética.
- Cobre: Mantiene una gran demanda en las industrias eléctrica y electrónica debido a su excelente conductividad térmica y eléctrica. Sus aplicaciones incluyen contactos eléctricos, componentes conductores, cojinetes y equipos industriales.
- Níquel: Preferible para aplicaciones de alta temperatura y resistentes a la corrosión en las industrias aeroespacial, de procesamiento químico, de petróleo y gas, y energética, donde se requiere un rendimiento mecánico superior.
Proceso
Se prevé que el segmento de Procesos crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,6 % durante el período 2026-2034 . Los avances en las tecnologías de fabricación de polvos siguen mejorando la uniformidad de las partículas, la pureza y la eficiencia de la producción. Los fabricantes adoptan cada vez más métodos de procesamiento avanzados para cumplir con los estrictos requisitos de calidad de las aplicaciones automotrices, aeroespaciales, de fabricación aditiva e industriales.
- Atomización: El método de producción dominante debido a su capacidad para fabricar polvos altamente esféricos con una distribución controlada del tamaño de partícula, lo que lo hace adecuado para aplicaciones de metalurgia de polvos y fabricación aditiva.
- Reducción en estado sólido: Ampliamente utilizada para producir polvos de hierro con excelente compresibilidad y rentabilidad. Este proceso sigue siendo importante para la fabricación de componentes automotrices e industriales a gran escala.
- Electrólisis: Produce polvos metálicos de ultra alta pureza con morfología controlada, lo que permite su uso en aplicaciones especializadas que requieren una conductividad excepcional, resistencia a la corrosión y consistencia del material.
Industria de uso final
Se prevé que el segmento de la industria de uso final registre una tasa de crecimiento anual compuesta (TCAC) del 6,4 % al 7,2 % durante el período 2026-2034 . La expansión de la producción industrial, el aumento de la automatización y la mayor adopción de tecnologías de fabricación de precisión siguen impulsando la demanda en diversos sectores de aplicación. Los fabricantes recurren cada vez más a la metalurgia de polvos para mejorar la eficiencia de la producción y minimizar el desperdicio de material.
- Automoción: La principal industria de uso final debido al uso extensivo de piezas de metalurgia de polvos en motores, transmisiones, sistemas de frenado, vehículos eléctricos y componentes estructurales diseñados para la reducción de peso y la mejora de la eficiencia del combustible.
- Electricidad y electrónica: La demanda se ve respaldada por la creciente producción de contactos eléctricos, materiales magnéticos, componentes conductores y dispositivos electrónicos de consumo que requieren polvos metálicos de alto rendimiento.
- Sector aeroespacial y de defensa: La creciente utilización de polvos de alta calidad para componentes estructurales ligeros, sistemas de propulsión y aplicaciones de alta temperatura sigue respaldando la demanda sostenida del mercado.
- Productos químicos: Los polvos metálicos se utilizan en catalizadores, sistemas de filtración, equipos de procesamiento especializados y componentes industriales resistentes a la corrosión que operan en entornos químicos agresivos.
- Petróleo y gas: La demanda está impulsada por equipos de perforación resistentes al desgaste, válvulas, bombas y componentes resistentes a la corrosión que operan en condiciones de alta presión y alta temperatura.
Resumen de la oportunidad
|
Industria de uso final |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|
Automotor |
Alto |
Componentes para vehículos eléctricos |
Maduro |
|
Electricidad y electrónica |
Alto |
Electrónica de potencia |
Escalada |
|
Aeroespacial y Defensa |
Medio |
Piezas ligeras |
Escalada |
|
productos químicos |
Medio |
Materiales catalizadores |
Maduro |
|
Petróleo y gas |
Bajo |
Protección contra el desgaste |
Maduro |
Factores de crecimiento y análisis del impacto del mercado de polvos metálicos
Expansión de la fabricación de automóviles ligeros y la electrificación de vehículos.
La industria automotriz sigue siendo el mayor consumidor de polvos metálicos, ya que la metalurgia de polvos permite la producción rentable de componentes de precisión con un mínimo desperdicio de material. El aumento en la producción de vehículos eléctricos está acelerando la demanda de piezas estructurales ligeras, componentes de transmisión, engranajes, cojinetes y materiales magnéticos blandos. Según la Agencia Internacional de Energía (AIE), la adopción global de vehículos eléctricos continúa en aumento, lo que incentiva a los fabricantes a mejorar la eficiencia de la producción y reducir el peso de los vehículos. La metalurgia de polvos respalda estos objetivos mediante la fabricación de piezas con forma casi final, lo que reduce los requisitos de mecanizado y las pérdidas de materia prima. Se espera que la inversión continua en movilidad eléctrica, las regulaciones de emisiones más estrictas y la mayor demanda de componentes automotrices duraderos fortalezcan el consumo de polvos de hierro, acero, aluminio y cobre en las cadenas de suministro de fabricación de vehículos a nivel mundial durante el período de pronóstico.
Creciente adopción de la fabricación aditiva en todos los sectores industriales.
La fabricación aditiva se ha convertido en un importante generador de demanda de polvos metálicos de alta calidad con distribución de tamaño de partícula controlada y alta pureza. Los fabricantes de equipos aeroespaciales, sanitarios, energéticos e industriales utilizan cada vez más polvos metálicos para producir geometrías complejas que resultan difíciles o antieconómicas de fabricar con métodos convencionales. La expansión de la impresión 3D industrial mejora la flexibilidad del diseño, acorta los ciclos de desarrollo y minimiza el desperdicio de material. Los fabricantes siguen invirtiendo en tecnologías de atomización capaces de producir polvos esféricos que cumplen con estrictos requisitos de calidad. A medida que maduran los estándares de cualificación industrial y disminuyen los costes de producción, se prevé que la demanda de polvos metálicos especializados crezca de forma constante en los sectores de fabricación de alto valor, creando oportunidades a largo plazo para los proveedores de materiales y los fabricantes de equipos.
Automatización industrial y modernización de las instalaciones de fabricación.
Los fabricantes de todo el mundo siguen invirtiendo en fábricas inteligentes, líneas de producción automatizadas y tecnologías de fabricación digital para mejorar la productividad y la eficiencia operativa. La metalurgia de polvos complementa estas iniciativas al permitir la producción en grandes volúmenes de componentes de precisión con una excelente consistencia dimensional y una reducción del mecanizado secundario. Los sectores de maquinaria industrial, bienes de consumo, equipos eléctricos e ingeniería pesada dependen cada vez más de la fabricación basada en polvos para mejorar el aprovechamiento de los materiales y reducir los costes de producción. Los gobiernos de las principales economías manufactureras siguen impulsando la fabricación avanzada mediante programas de modernización industrial e incentivos a la innovación. Estas inversiones fomentan una mayor adopción de tecnologías avanzadas de producción de polvos, al tiempo que fortalecen la demanda de materias primas metálicas de alta calidad en múltiples cadenas de valor industriales.
Tendencias futuras del mercado de polvos metálicos
Mayor énfasis en las tecnologías de producción de polvo sostenibles.
La sostenibilidad se está convirtiendo en una de las tendencias clave del mercado de polvos metálicos, a medida que los fabricantes invierten en sistemas de atomización energéticamente eficientes, materias primas recicladas y prácticas de fabricación circular. Las normativas medioambientales y las expectativas de los clientes impulsan a los productores a reducir las emisiones de gases de efecto invernadero y, al mismo tiempo, mejorar el aprovechamiento de las materias primas. Las tecnologías avanzadas de recuperación y reciclaje de polvo reducen los residuos de producción sin comprometer la calidad del material. Los sistemas de monitorización digital también mejoran la eficiencia del proceso al optimizar el consumo energético y mantener un control de calidad más estricto. Se espera que estos avances fortalezcan el desempeño ambiental y, a su vez, impulsen la competitividad a largo plazo en las industrias manufactureras globales.
Desarrollo de aleaciones especiales avanzadas para aplicaciones emergentes
Los fabricantes están desarrollando cada vez más polvos metálicos específicos para aplicaciones concretas, adaptados a entornos industriales exigentes. Las aleaciones avanzadas con mayor resistencia a la corrosión, estabilidad térmica, rendimiento magnético y resistencia mecánica impulsan la innovación en los sectores aeroespacial, de energías renovables, dispositivos médicos, electrónica y automatización industrial. El diseño de aleaciones asistido por inteligencia artificial y la ingeniería computacional de materiales aceleran el desarrollo de materiales y reducen los plazos de comercialización. A medida que los clientes industriales demandan materiales de mayor rendimiento para aplicaciones especializadas, se espera que los fabricantes de polvos aumenten sus inversiones en investigación y fortalezcan sus alianzas con fabricantes de equipos, universidades y usuarios finales industriales para acelerar la innovación de productos.
Oportunidades de mercado del polvo metálico
Expansión regional de la capacidad de fabricación de polvos avanzados
Las crecientes estrategias de localización industrial están generando importantes oportunidades para que los productores establezcan plantas de fabricación regionales más cerca de los usuarios finales. Las previsiones del mercado de polvos metálicos indican que las inversiones en producción local mejorarán la resiliencia de la cadena de suministro, acortarán los plazos de entrega y reducirán la dependencia de materiales especializados importados. Los gobiernos de Norteamérica, Europa y Asia-Pacífico siguen apoyando la industria manufacturera nacional mediante incentivos, inversiones en infraestructura y programas de materiales avanzados. Se espera que las empresas que establezcan plantas de producción de polvos altamente automatizadas con tecnologías de atomización modernas y sistemas digitales de control de calidad fortalezcan su competitividad a largo plazo, al tiempo que atienden con mayor eficiencia a los sectores industriales de rápido crecimiento.
Mayor penetración en las energías renovables y la electrónica de alto rendimiento.
Los equipos de energía renovable, las tecnologías de almacenamiento de energía y la electrónica avanzada representan oportunidades emergentes para los fabricantes de polvos metálicos. Las turbinas eólicas, los sistemas de producción de hidrógeno, las tecnologías de baterías, los conectores eléctricos y la fabricación de semiconductores requieren materiales metálicos de alta calidad capaces de ofrecer una excelente conductividad, resistencia a la corrosión y durabilidad mecánica. Se prevé que la continua expansión de la infraestructura de energía renovable y las iniciativas de electrificación a nivel mundial incrementen la demanda de polvos especializados. Los proveedores que inviertan en el desarrollo de productos específicos para cada aplicación, el soporte técnico y los programas de innovación colaborativa con los fabricantes de equipos probablemente aprovecharán atractivas oportunidades de crecimiento a largo plazo en estos mercados industriales de alto valor.
Novedades recientes
- Julio de 2026: AE Industrial Partners, LP (“AE Industrial” o la “Empresa”), una firma de inversión privada centrada en tecnologías y servicios considerados críticos para la industria aeroespacial y la seguridad nacional y económica, adquirió Powder Alloy Corporation (“PAC” o “la Compañía”), un productor líder de polvos metálicos, cerámicos y de pulverización térmica de alta ingeniería utilizados en aplicaciones críticas de mejora de superficies y unión.
- Mayo de 2026: Mimir firmó un acuerdo para adquirir Osprey, el negocio de polvos metálicos de Sandvik, mediante una escisión. Esta adquisición crea una plataforma global independiente en el sector de los polvos metálicos atomizados con gas, uno de los materiales de entrada más importantes y menos sustituibles en la fabricación de próxima generación, con presencia en mercados finales de crecimiento estructural, como la defensa, el espacio, la tecnología médica y la energía.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -