
Marché des poudres métalliques : taille et tendances 2034
Rapport d'analyse du marché des poudres métalliques : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (fer et acier, aluminium, cuivre, nickel, autres) ; application (automobile, électricité et électronique, machines, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00009482
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : July 30, 2026


Taille du marché en 2025
7,41 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
13,07 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
6,51 %
taux de croissance
Marché adressable
92,63 milliards de dollars américains
(2026-2034)
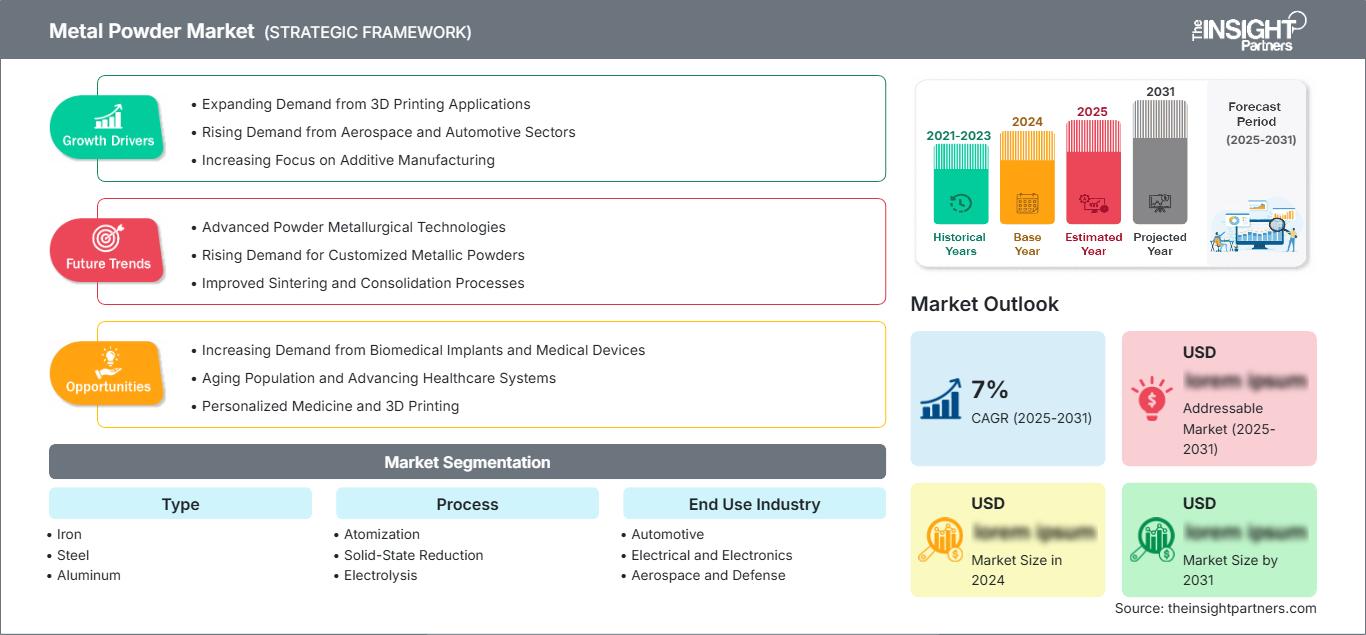
Le marché des poudres métalliques était évalué à 7,41 milliards de dollars américains en 2025 et devrait atteindre 13,07 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 6,51 % sur la période 2026-2034. Cette croissance est portée par la demande croissante de matériaux métalliques haute performance dans les secteurs de l'automobile, de l'aérospatiale, de l'électronique, des machines industrielles et des procédés chimiques. L'innovation constante dans les technologies de fabrication des poudres, ainsi que l'essor de la métallurgie des poudres, devraient également contribuer à la croissance de ce marché au cours de cette période.
L'Amérique du Nord est considérée comme technologiquement avancée grâce à la présence d'industries automobiles et aérospatiales, ainsi que d'installations de recherche sur les matériaux de pointe. Le marché des poudres métalliques en Amérique du Nord est porté par la demande croissante de matériaux légers, de procédés de fabrication écoénergétiques et d'applications en fabrication additive. Grâce aux efforts gouvernementaux visant à encourager la production nationale et les investissements dans la fabrication industrielle à valeur ajoutée, le taux de croissance annuel composé (TCAC) régional est estimé entre 5,8 % et 6,8 %.
Analyse et perspectives du marché des poudres métalliques
- Amérique du Nord : L’Amérique du Nord représentait entre 29 % et 32 % du marché en 2025 , grâce à la vigueur des secteurs de l’aérospatiale, de l’automobile et de la fabrication industrielle. L’augmentation des investissements dans les matériaux avancés et les technologies de métallurgie des poudres devrait générer un TCAC de 5,8 % à 6,8 % entre 2026 et 2034 .
- États-Unis : En 2025, les États-Unis représentaient 79 % à 83 % du marché nord-américain grâce à leur important secteur industriel, leur production de défense et l’adoption croissante de la métallurgie des poudres. Le marché devrait croître à un TCAC de 5,9 % à 6,9 % entre 2026 et 2034 .
- Europe : En 2025, l’Europe détenait entre 26 % et 29 % des parts de marché des poudres métalliques , principalement grâce à l’Allemagne, la France, l’Italie et le Royaume-Uni. La vigueur des secteurs de la fabrication automobile, de l’automatisation industrielle et de l’ingénierie devrait soutenir un TCAC de 5,6 % à 6,5 % entre 2026 et 2034 .
- Asie-Pacifique : La région Asie-Pacifique représentait entre 34 % et 37 % du marché en 2025 , portée par la Chine, le Japon, l’Inde et la Corée du Sud, grâce à l’expansion de leur production industrielle et au développement de leurs infrastructures. Le marché régional devrait enregistrer un TCAC de 7,1 % à 8,0 % entre 2026 et 2034 .
- Segment le plus important : Type – Le fer représentait 36 % à 40 % des parts de marché en 2025 grâce à son utilisation intensive dans les composants automobiles, les pièces de structure et les machines industrielles. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,0 % à 6,8 % entre 2026 et 2034 .
- Segment à forte croissance : Procédé – L’atomisation représentait 46 % à 50 % de parts de marché en 2025 et devrait enregistrer un TCAC de 7,2 % à 8,2 % entre 2026 et 2034 , soutenu par la demande croissante de poudres de haute pureté et d’applications de fabrication additive.
- Principales entreprises analysées en détail : MolyWorks Materials Corporation, Advanced Technology & Materials Co., Ltd., POLEMA JSC, United Company RUSAL, CRS Holdings LLC, Liberty Steel Group, Carl Schlenk AG, Belmont Metals Inc., SMS group GmbH, Fuheng Asia Limited Company.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le développement de l'automatisation dans le secteur industriel et les progrès des techniques de fabrication de poudres ont profondément transformé le marché mondial des poudres métalliques. L'utilisation des technologies actuelles d'atomisation, d'électrolyse et de réduction permet aux fabricants de poudres de produire des matériaux de haute qualité, aux granulométries contrôlées et aux débits optimisés. La demande croissante des industries automobile, aérospatiale, électronique et de la fabrication additive incite les fabricants à accroître leurs capacités de production et à adopter des techniques de production plus respectueuses de l'environnement.
L'expansion future du secteur sera portée par la croissance de l'activité industrielle dans la région Asie-Pacifique, la modernisation des procédés de fabrication dans les pays en développement et les investissements dans les matériaux de pointe. Les programmes gouvernementaux visant à localiser la production de matériaux stratégiques, associés à une réglementation stricte favorisant des procédés de fabrication efficaces, stimuleront les investissements à long terme tout au long de la chaîne d'approvisionnement. La collaboration entre les fournisseurs de matériaux, les fabricants de machines et les instituts de recherche accélérera encore davantage les développements technologiques.
Rapport sur le marché des poudres métalliques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 7,41 milliards de dollars américains |
| Taille du marché d'ici 2034 | 13,07 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,51% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des poudres métalliques
La croissance des procédés de fabrication industrielle dans les secteurs de l'automobile, de l'aérospatiale, de l'électronique et de l'énergie continue de stimuler le marché des poudres métalliques. La métallurgie des poudres présente plusieurs avantages, tels que la réduction des déchets de matériaux, la fabrication de pièces aux dimensions quasi-définitives, de meilleures propriétés mécaniques et une efficacité de production accrue par rapport aux techniques de transformation des métaux conventionnelles. La tendance à utiliser des composants plus légers dans l'automobile, l'électrification, l'automatisation industrielle et les procédés de fabrication durables contribuent à dynamiser la consommation de poudres métalliques de haute qualité.
La chaîne de valeur comprend les fournisseurs de matières premières, les producteurs de poudres, les fabricants d'équipements, les distributeurs, les fabricants de composants et les utilisateurs finaux. La disponibilité de matières premières telles que les minerais de fer, l'aluminium, le cuivre, le nickel et les éléments d'alliage est essentielle au maintien de la continuité des opérations. Les producteurs s'engagent en permanence dans l'amélioration des procédés, le recyclage et le contrôle de la qualité.
Ce climat concurrentiel sur le marché des poudres métalliques s'explique par plusieurs facteurs, notamment l'innovation technologique, l'augmentation des capacités de production et l'accent mis sur les poudres spéciales. Des entreprises telles que Carl Schlenk AG, Belmont Metals Inc., Advanced Technology & Materials Co., Ltd. et United Company RUSAL améliorent leurs capacités de production pour répondre à la demande croissante du marché industriel. La société SMS group GmbH propose des technologies de production avancées qui optimisent les processus de fabrication.
Les alliances stratégiques et les investissements sont essentiels pour se positionner sur le marché. MolyWorks Materials Corporation investit dans des technologies durables pour le recyclage des poudres métalliques. CRS Holdings LLC fournit des matériaux métalliques spéciaux. Liberty Steel Group et POLEMA JSC améliorent leurs capacités de production régionales pour les clients des secteurs automobile et industriel. Par ailleurs, Fuheng Asia Limited Company renforce ses capacités de distribution afin de faciliter l'accès aux poudres métalliques sur les marchés asiatiques en pleine expansion.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des poudres métalliques : Perspectives stratégiques
Perspectives régionales
Marché des poudres métalliques en Amérique du Nord
La part de l'Amérique du Nord sur le marché des poudres métalliques était estimée entre 29 % et 32 % en 2025. Cette position s'explique par le développement important des secteurs de l'automobile et de l'aéronautique, des équipements industriels et de la fabrication de matériel électrique. L'amélioration constante des procédés de fabrication, de la métallurgie des poudres et du moulage par injection de métal contribue positivement à la demande régionale. Entre 2026 et 2034, le marché devrait croître à un TCAC de 5,8 % à 6,8 %, porté par la demande croissante de composants légers, l'amélioration de l'efficacité opérationnelle et l'augmentation de la productivité.
Par ailleurs, l'Amérique du Nord connaît une croissance des applications de la fabrication additive, notamment dans les secteurs de l'aérospatiale, de la santé et de la défense. L'industrie automobile remplace progressivement les pièces usinées de manière traditionnelle par des pièces issues de la métallurgie des poudres afin d'optimiser l'utilisation des matériaux et de réduire les coûts de production. Le soutien gouvernemental à l'industrie manufacturière et les investissements dans le développement industriel et la chaîne d'approvisionnement en matériaux critiques contribueront à soutenir la demande en poudres de fer, d'acier, d'aluminium, de cuivre et de nickel.
Marché américain des poudres métalliques
En 2025, les États-Unis représentaient entre 79 % et 83 % du marché nord-américain et devraient afficher un taux de croissance annuel composé (TCAC) de 5,9 % à 6,9 % entre 2026 et 2034. La diversité des industries, l'importance du secteur automobile, l'essor de la production aérospatiale et l'intérêt constant porté au développement de nouveaux matériaux contribuent largement à cette réussite. La présence de fabricants établis de poudres et de composants assure la stabilité de la consommation intérieure de ces produits.
Actuellement, le secteur automobile est le principal utilisateur de composants issus de la métallurgie des poudres, utilisés notamment dans les pièces de moteurs, les transmissions, les systèmes de véhicules électriques et autres constructions. Les fabricants de l'industrie aérospatiale emploient des poudres métalliques de haute qualité pour la fabrication de composants de turbines, tandis que les fabricants d'équipements électriques utilisent des poudres de cuivre à haute conductivité pour certaines applications.
Marché européen des poudres métalliques
On estime que l'Europe représentera entre 26 % et 29 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée de 5,6 % à 6,5 % entre 2026 et 2034. Le marché allemand occupera la position dominante grâce à sa position prépondérante dans l'ingénierie automobile, l'industrie des machines et la production manufacturière.
Au Royaume-Uni, la demande est soutenue par la fabrication de composants aérospatiaux, d'équipements industriels et par l'utilisation croissante des technologies de fabrication additive. Les programmes d'innovation bénéficiant du soutien gouvernemental et les partenariats entre universités et industriels renforcent les capacités de recherche et facilitent la commercialisation de matériaux métalliques innovants.
Le marché allemand domine grâce à la compétitivité de ses industries automobile et mécanique ; la France, l’Italie et l’Espagne y contribuent également grâce à la production aérospatiale, l’ingénierie industrielle et la fabrication de précision. La fabrication numérique, l’automatisation et les pratiques de production durables figurent parmi les innovations dans lesquelles investissent ces pays, contribuant ainsi à la demande de poudres métalliques haute performance.
Marché des poudres métalliques de la région Asie-Pacifique
La part de la région Asie-Pacifique dans la demande mondiale se situe entre 34 % et 37 %, et elle devrait connaître le taux de croissance régional le plus rapide, de l'ordre de 7,1 % à 8,0 %, entre 2026 et 2034. La Chine est en tête en matière de production et de consommation, et les autres pays comprennent le Japon, l'Inde, la Corée du Sud et l'Australie.
La croissance des industries, de la production automobile et de la production électronique contribue au développement industriel de la région. Le gouvernement met en œuvre des initiatives visant à promouvoir la production nationale, les infrastructures et la recherche sur les matériaux. Il investit de plus en plus dans les véhicules électriques, les énergies renouvelables, l'électronique grand public et l'automatisation industrielle.
Marché des poudres métalliques au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait enregistrer un TCAC de 5,0 % à 5,8 % entre 2026 et 2034. L'Arabie saoudite est le moteur de la croissance régionale grâce à ses initiatives de diversification industrielle, tandis que les Émirats arabes unis continuent d'investir dans la maintenance aérospatiale, la fabrication de pointe et les capacités de traitement des métaux.
L'Afrique du Sud demeure un contributeur important grâce à ses industries minières et métallurgiques, tandis que le reste du Moyen-Orient et de l'Afrique accroît progressivement ses capacités de production industrielle. Le développement continu des infrastructures, les investissements énergétiques et les programmes gouvernementaux encourageant la relocalisation industrielle devraient créer de nouvelles opportunités pour les fabricants de poudres métalliques.
Analyse de segmentation
Taper
Le segment « Type » devrait connaître une croissance annuelle composée (TCAC) de 6,2 % à 7,0 % entre 2026 et 2034. Le marché des poudres métalliques continue de s’étendre, les fabricants exigeant de plus en plus de matériaux métalliques spécialisés offrant une résistance, une conductivité, une résistance à la corrosion et une aptitude à la transformation améliorées. La demande croissante des secteurs de l’automobile, de l’aérospatiale, de l’électronique et des équipements industriels encourage l’innovation continue dans la production de poudres et l’ingénierie des matériaux.
- Fer : Il s’agit de la plus importante catégorie de produits, grâce à son utilisation intensive dans la fabrication de composants pour la métallurgie des poudres, les systèmes de transmission automobile, les pièces de structure et les machines industrielles. Sa compétitivité en termes de coûts et sa large disponibilité continuent de soutenir une demande industrielle soutenue.
- Acier : largement utilisé pour les composants structuraux à haute résistance exigeant une résistance à l’usure et des performances mécaniques supérieures. Les fabricants de véhicules, d’engins lourds et de machines industrielles continuent d’accroître sa consommation pour des applications d’ingénierie exigeantes.
- Aluminium : De plus en plus utilisé en raison de sa légèreté, de sa résistance à la corrosion et de sa compatibilité avec les secteurs des transports, de l’aérospatiale et de l’électronique grand public, qui exigent un poids réduit des composants et une meilleure efficacité énergétique.
- Le cuivre, grâce à son excellente conductivité thermique et électrique, reste très demandé dans les industries électriques et électroniques. Il est notamment utilisé pour les contacts électriques, les composants conducteurs, les roulements et les équipements industriels.
- Nickel : Matériau de choix pour les applications à haute température et résistantes à la corrosion dans les secteurs de l'aérospatiale, de la chimie, du pétrole et du gaz et de l'énergie, où des performances mécaniques supérieures sont requises.
Processus
Le segment des procédés devrait connaître une croissance annuelle composée de 6,8 % à 7,6 % entre 2026 et 2034. Les progrès réalisés dans les technologies de fabrication de poudres continuent d'améliorer l'uniformité des particules, leur pureté et l'efficacité de la production. Les fabricants adoptent de plus en plus des méthodes de traitement avancées pour répondre aux exigences de qualité strictes des secteurs de l'automobile, de l'aérospatiale, de la fabrication additive et des applications industrielles.
- Atomisation : Méthode de production dominante grâce à sa capacité à fabriquer des poudres hautement sphériques avec une distribution granulométrique contrôlée, ce qui la rend adaptée aux applications de métallurgie des poudres et de fabrication additive.
- Réduction à l'état solide : largement utilisée pour la production de poudres de fer présentant une excellente compressibilité et un bon rapport coût-efficacité, cette technique demeure essentielle à la fabrication en grande série de composants automobiles et industriels.
- Électrolyse : Produit des poudres métalliques d’une pureté ultra-élevée avec une morphologie contrôlée, répondant aux exigences d’applications spécialisées nécessitant une conductivité exceptionnelle, une résistance à la corrosion et une homogénéité des matériaux.
Industrie utilisatrice finale
Le segment des industries utilisatrices finales devrait enregistrer un TCAC de 6,4 % à 7,2 % entre 2026 et 2034. L'expansion de la production industrielle, l'automatisation croissante et l'adoption accrue des technologies de fabrication de précision continuent de stimuler la demande dans divers secteurs d'application. Les fabricants ont de plus en plus recours à la métallurgie des poudres pour améliorer leur efficacité de production tout en minimisant le gaspillage de matériaux.
- Automobile : Principal secteur d'utilisation finale grâce à l'utilisation intensive de pièces en métallurgie des poudres dans les moteurs, les transmissions, les systèmes de freinage, les véhicules électriques et les composants structurels conçus pour réduire le poids et améliorer le rendement énergétique.
- Électricité et électronique : La demande est soutenue par la production croissante de contacts électriques, de matériaux magnétiques, de composants conducteurs et d’appareils électroniques grand public nécessitant des poudres métalliques haute performance.
- Aérospatiale et défense : L'utilisation croissante de poudres de haute qualité pour les composants structuraux légers, les systèmes de propulsion et les applications à haute température continue de soutenir une demande soutenue du marché.
- Produits chimiques : Les poudres métalliques sont utilisées dans les catalyseurs, les systèmes de filtration, les équipements de traitement spécialisés et les composants industriels résistants à la corrosion fonctionnant dans des environnements chimiques agressifs.
- Pétrole et gaz : La demande est alimentée par des équipements de forage résistants à l'usure, des vannes, des pompes et des composants résistants à la corrosion fonctionnant dans des conditions de haute pression et de haute température.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
Automobile |
Haut |
Composants pour véhicules électriques |
Mature |
|
Électricité et électronique |
Haut |
Électronique de puissance |
Mise à l'échelle |
|
Aérospatiale et défense |
Moyen |
Pièces légères |
Mise à l'échelle |
|
Produits chimiques |
Moyen |
Matériaux catalytiques |
Mature |
|
Pétrole et gaz |
Faible |
Protection contre le port |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des poudres métalliques
Développement de la fabrication de véhicules légers et de l'électrification des véhicules
L'industrie automobile demeure le plus grand consommateur de poudres métalliques, car la métallurgie des poudres permet une production rentable de composants de précision avec un minimum de déchets de matière. La production croissante de véhicules électriques accélère la demande de pièces structurelles légères, de composants de transmission, d'engrenages, de roulements et de matériaux magnétiques doux. Selon l'Agence internationale de l'énergie (AIE), l'adoption mondiale des véhicules électriques continue de progresser, incitant les constructeurs à améliorer l'efficacité de leur production et à réduire le poids des véhicules. La métallurgie des poudres contribue à atteindre ces objectifs grâce à la fabrication de pièces quasi-finies, réduisant ainsi les besoins d'usinage et les pertes de matières premières. Les investissements continus dans la mobilité électrique, le durcissement des réglementations sur les émissions et la demande accrue de composants automobiles durables devraient stimuler la consommation de poudres de fer, d'acier, d'aluminium et de cuivre tout au long des chaînes d'approvisionnement mondiales de l'industrie automobile au cours de la période de prévision.
Adoption croissante de la fabrication additive dans les secteurs industriels
La fabrication additive est devenue un important moteur de demande en poudres métalliques de haute qualité, caractérisées par une granulométrie contrôlée et une pureté élevée. Les fabricants d'équipements aérospatiaux, médicaux, énergétiques et industriels utilisent de plus en plus les poudres métalliques pour produire des géométries complexes, difficiles ou trop coûteuses à fabriquer par les méthodes conventionnelles. L'essor de l'impression 3D industrielle améliore la flexibilité de conception, raccourcit les cycles de développement et minimise le gaspillage de matériaux. Les fabricants continuent d'investir dans les technologies d'atomisation capables de produire des poudres sphériques répondant à des exigences de qualité strictes. À mesure que les normes de qualification industrielles se perfectionnent et que les coûts de production diminuent, la demande en poudres métalliques spécialisées devrait croître régulièrement dans les industries manufacturières à forte valeur ajoutée, créant ainsi des opportunités à long terme pour les fournisseurs de matériaux et les fabricants d'équipements.
Automatisation industrielle et modernisation des installations de production
Partout dans le monde, les fabricants continuent d'investir dans les usines intelligentes, les lignes de production automatisées et les technologies de fabrication numérique afin d'améliorer la productivité et l'efficacité opérationnelle. La métallurgie des poudres complète ces initiatives en permettant la production en grande série de composants de précision, avec une excellente régularité dimensionnelle et une réduction des opérations d'usinage secondaires. Les secteurs des machines industrielles, des biens de consommation, des équipements électriques et de la construction mécanique lourde s'appuient de plus en plus sur la fabrication à base de poudres pour optimiser l'utilisation des matériaux et réduire les coûts de production. Les gouvernements des principales économies manufacturières continuent de promouvoir la fabrication de pointe par le biais de programmes de modernisation industrielle et d'incitations à l'innovation. Ces investissements encouragent une adoption plus large des technologies de production de poudres avancées, tout en renforçant la demande de matières premières métalliques de haute qualité dans de multiples chaînes de valeur industrielles.
Tendances futures du marché des poudres métalliques
Accent mis davantage sur les technologies de production de poudres durables
Le développement durable s'impose comme l'une des tendances majeures du marché des poudres métalliques , les fabricants investissant dans des systèmes d'atomisation écoénergétiques, des matières premières recyclées et des pratiques de production circulaires. Les réglementations environnementales et les attentes des clients incitent les producteurs à réduire leurs émissions de gaz à effet de serre tout en optimisant l'utilisation des matières premières. Les technologies avancées de récupération et de recyclage des poudres permettent de réduire les déchets de production sans compromettre la qualité des matériaux. Les systèmes de surveillance numérique améliorent également l'efficacité des processus en optimisant la consommation d'énergie et en garantissant un contrôle qualité plus rigoureux. Ces évolutions devraient renforcer la performance environnementale et soutenir la compétitivité à long terme des industries manufacturières mondiales.
Développement d'alliages spéciaux avancés pour les applications émergentes
Les fabricants développent de plus en plus de poudres métalliques adaptées à des applications spécifiques et conçues pour répondre aux exigences des environnements industriels les plus difficiles. Les alliages de pointe, offrant une résistance accrue à la corrosion, une stabilité thermique optimisée, des performances magnétiques supérieures et une résistance mécanique renforcée, favorisent l'innovation dans les secteurs de l'aérospatiale, des énergies renouvelables, des dispositifs médicaux, de l'électronique et de l'automatisation industrielle. La conception d'alliages assistée par l'intelligence artificielle et l'ingénierie des matériaux par calcul accélèrent le développement des matériaux tout en réduisant les délais de commercialisation. Face à la demande croissante de matériaux plus performants pour des applications spécialisées, les fabricants de poudres devraient accroître leurs investissements en recherche et renforcer leurs partenariats avec les fabricants d'équipements, les universités et les utilisateurs finaux industriels afin d'accélérer l'innovation produit.
Opportunités du marché des poudres métalliques
Expansion régionale des capacités de fabrication de poudres avancées
Le développement des stratégies de localisation industrielle offre aux producteurs d'importantes opportunités d'implanter des sites de production régionaux plus proches des utilisateurs finaux. Les prévisions du marché des poudres métalliques indiquent que les investissements dans la production locale amélioreront la résilience de la chaîne d'approvisionnement, raccourciront les délais de livraison et réduiront la dépendance aux matériaux spéciaux importés. Les gouvernements d'Amérique du Nord, d'Europe et d'Asie-Pacifique continuent de soutenir la production nationale par le biais d'incitations industrielles, d'investissements dans les infrastructures et de programmes relatifs aux matériaux avancés. Les entreprises qui mettent en place des installations de production de poudres hautement automatisées, dotées de technologies d'atomisation modernes et de systèmes de contrôle qualité numériques, devraient renforcer leur compétitivité à long terme tout en répondant plus efficacement aux besoins des secteurs industriels en forte croissance.
Pénétration croissante des énergies renouvelables et de l'électronique haute performance
Les équipements d'énergies renouvelables, les technologies de stockage d'énergie et l'électronique de pointe offrent de nouvelles perspectives aux fabricants de poudres métalliques. Les éoliennes, les systèmes de production d'hydrogène, les batteries, les connecteurs électriques et la fabrication de semi-conducteurs requièrent des matériaux métalliques de haute qualité, capables d'assurer une excellente conductivité, une résistance à la corrosion et une grande durabilité mécanique. Le développement continu des infrastructures d'énergies renouvelables et les initiatives d'électrification à travers le monde devraient accroître la demande en poudres spécialisées. Les fournisseurs qui investissent dans le développement de produits adaptés à des applications spécifiques, le support technique et les programmes d'innovation collaborative avec les fabricants d'équipements sont susceptibles de saisir des opportunités de croissance intéressantes à long terme sur ces marchés industriels à forte valeur ajoutée.
Développements récents
- Juillet 2026 : AE Industrial Partners, LP (« AE Industrial » ou la « Société »), une société d’investissement privée axée sur les technologies et les services considérés comme essentiels à l’aérospatiale et à la sécurité nationale et économique, a acquis Powder Alloy Corporation (« PAC » ou « la Société »), un important producteur de poudres métalliques, céramiques et de projection thermique de haute technologie utilisées dans des applications critiques d’amélioration et d’assemblage de surfaces.
- Mai 2026 : Mimir signe un accord pour acquérir Osprey, la branche poudres métalliques de Sandvik, par le biais d’une scission. Cette acquisition crée une plateforme mondiale indépendante spécialisée dans les poudres métalliques atomisées au gaz – l’une des matières premières les plus critiques et les moins substituables de la fabrication de nouvelle génération – et ouvre la voie à des marchés finaux en forte croissance, tels que la défense, l’aérospatiale, les technologies médicales et l’énergie.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -