
Mercato dei polveri metallici: dimensioni, tendenze e previsioni 2034
Dimensioni e previsioni del mercato delle polveri metalliche (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (ferro e acciaio, alluminio, rame, nichel, altri); applicazione (automotive, elettronica, macchinari, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00009482
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : July 30, 2026


Dimensioni del mercato nel 2025
7,41 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
13,07 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,51 %
Tasso di crescita
Mercato di riferimento
92,63 miliardi di dollari USA
(2026-2034)
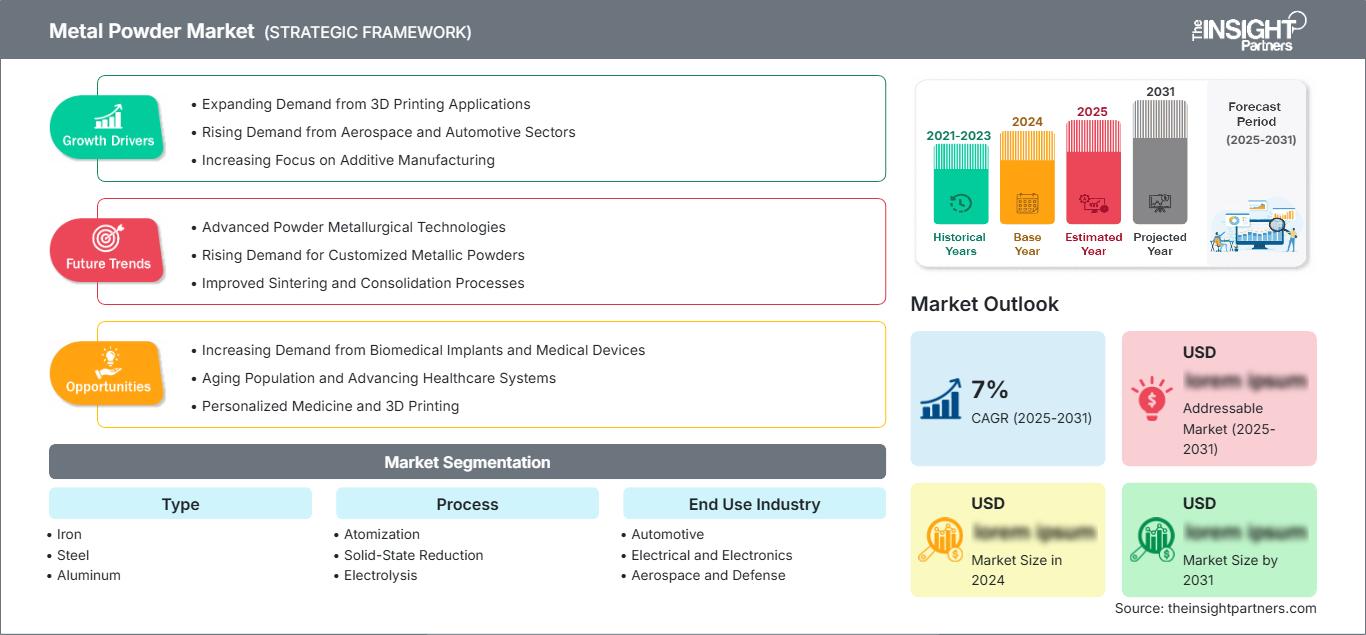
Il mercato delle polveri metalliche aveva un valore di 7,41 miliardi di dollari nel 2025 e si prevede che raggiungerà un valore di 13,07 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,51% nel periodo 2026-2034. Il mercato è trainato dalla crescente domanda di materiali metallici ad alte prestazioni nei settori automobilistico, aerospaziale, elettrico ed elettronico, dei macchinari industriali e dei processi chimici. Si prevede inoltre che la costante innovazione nella tecnologia di produzione delle polveri, unitamente alla crescente applicazione della metallurgia delle polveri, contribuirà alla crescita del mercato nel periodo considerato.
Il Nord America è considerato tecnologicamente avanzato grazie alla presenza di industrie automobilistiche, aerospaziali e centri di ricerca sui materiali avanzati. Le dimensioni del mercato delle polveri metalliche in Nord America sono trainate dalla crescente domanda di materiali leggeri, processi produttivi a basso consumo energetico e applicazioni nella produzione additiva. Grazie agli sforzi governativi per incentivare la produzione nazionale e agli investimenti nella produzione industriale a valore aggiunto, si stima che il tasso di crescita annuo composto (CAGR) regionale si attesti tra il 5,8% e il 6,8%.
Analisi e approfondimenti sul mercato delle polveri metalliche
- Nord America: Nel 2025, il Nord America ha rappresentato una quota di mercato compresa tra il 29% e il 32% , grazie alla forte crescita dei settori aerospaziale, automobilistico e manifatturiero industriale. Si prevede che i crescenti investimenti in materiali avanzati e tecnologie di metallurgia delle polveri determineranno un tasso di crescita annuo composto (CAGR) del 5,8%-6,8% nel periodo 2026-2034 .
- USA: Nel 2025, gli Stati Uniti rappresentavano il 79%-83% del mercato nordamericano grazie alla loro ampia base industriale, alla produzione nel settore della difesa e alla crescente adozione della metallurgia delle polveri. Si prevede che il mercato crescerà a un CAGR del 5,9%-6,9% nel periodo 2026-2034 .
- Europa: Nel 2025, l'Europa deteneva una quota di mercato delle polveri metalliche compresa tra il 26% e il 29% , guidata da Germania, Francia, Italia e Regno Unito. Si prevede che la solida produzione automobilistica, l'automazione industriale e le competenze ingegneristiche supporteranno un tasso di crescita annuo composto (CAGR) del 5,6%-6,5% nel periodo 2026-2034 .
- Asia-Pacifico: Nel 2025, la regione Asia-Pacifico ha rappresentato una quota di mercato compresa tra il 34% e il 37% , trainata da Cina, Giappone, India e Corea del Sud grazie all'espansione della produzione industriale e allo sviluppo delle infrastrutture. Si prevede che il mercato regionale registrerà un tasso di crescita annuo composto (CAGR) del 7,1%-8,0% nel periodo 2026-2034 .
- Il segmento più ampio, quello relativo al ferro, ha rappresentato il 36%-40% della quota di mercato nel 2025 grazie al suo ampio utilizzo in componenti automobilistici, parti strutturali e macchinari industriali. Si prevede che questo segmento crescerà a un CAGR del 6,0%-6,8% nel periodo 2026-2034 .
- Segmento ad alta crescita: il processo di atomizzazione ha rappresentato una quota di mercato del 46%-50% nel 2025 e si prevede che registrerà un CAGR del 7,2%-8,2% nel periodo 2026-2034 , sostenuto dalla crescente domanda di polveri ad alta purezza e applicazioni di produzione additiva.
- Aziende chiave analizzate nel dettaglio: MolyWorks Materials Corporation, Advanced Technology & Materials Co., Ltd., POLEMA JSC, United Company RUSAL, CRS Holdings LLC, Liberty Steel Group, Carl Schlenk AG, Belmont Metals Inc., SMS group GmbH, Fuheng Asia Limited Company.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo di una maggiore automazione nel settore industriale e i progressi nelle tecniche di produzione di polveri hanno profondamente trasformato il mercato globale delle polveri metalliche. L'utilizzo di tecnologie di atomizzazione, elettrolisi e riduzione all'avanguardia consente ai produttori di polveri di realizzare materiali di alta qualità con granulometria controllata e migliori velocità di flusso. La crescente domanda proveniente dai settori automobilistico, aerospaziale, elettronico e della produzione additiva sta spingendo i produttori ad aumentare la propria capacità produttiva e ad adottare tecniche di produzione ecocompatibili.
La futura espansione del settore sarà trainata dalla crescente attività industriale nella regione Asia-Pacifico, dalla modernizzazione dei processi produttivi nei paesi in via di sviluppo e dagli investimenti in materiali avanzati. I programmi governativi volti a localizzare la produzione di materiali strategici, unitamente a normative rigorose che favoriscono processi produttivi efficienti, stimoleranno investimenti a lungo termine lungo tutta la catena di approvvigionamento. La collaborazione tra fornitori di materiali, produttori di macchinari e istituti di ricerca accelererà ulteriormente lo sviluppo tecnologico.
Ambito del rapporto sul mercato delle polveri metalliche
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 7,41 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 13,07 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,51% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle polveri metalliche
La crescita dei processi di produzione industriale nei settori automobilistico, aerospaziale, elettronico ed energetico continua a trainare lo sviluppo del mercato delle polveri metalliche. Il processo di metallurgia delle polveri offre numerosi vantaggi, come la riduzione degli sprechi di materiale, la produzione di componenti con forma quasi definitiva, migliori proprietà meccaniche e una maggiore efficienza produttiva rispetto alle tecniche di lavorazione dei metalli convenzionali. La tendenza all'utilizzo di componenti più leggeri nelle automobili, l'elettrificazione, l'automazione industriale e i processi di produzione sostenibili stanno ulteriormente incentivando il consumo di polveri metalliche di alta qualità.
La catena del valore comprende fornitori di materie prime, produttori di polveri, produttori di attrezzature, distributori, produttori di componenti e utenti finali. La disponibilità di materie prime come minerali di ferro, alluminio, rame, nichel ed elementi di lega è essenziale per garantire la continuità operativa. I produttori si impegnano costantemente nel miglioramento dei processi, nel riciclo e nel controllo qualità.
L'atmosfera competitiva che caratterizza il mercato delle polveri metalliche, secondo il rapporto, è dovuta a diversi fattori, tra cui l'innovazione tecnologica, l'espansione della capacità produttiva e l'attenzione alle polveri speciali. Aziende come Carl Schlenk AG, Belmont Metals Inc., Advanced Technology & Materials Co., Ltd. e United Company RUSAL stanno migliorando le proprie capacità produttive per far fronte alla crescente domanda del mercato industriale. L'azienda SMS group GmbH offre tecnologie di produzione avanzate che rendono i processi produttivi più efficienti.
Alleanze strategiche e investimenti sono elementi essenziali per il posizionamento sul mercato. MolyWorks Materials Corporation investe in tecnologie sostenibili per il riciclo delle polveri metalliche. CRS Holdings LLC fornisce al mercato materiali metallici speciali. Liberty Steel Group e POLEMA JSC stanno potenziando le capacità produttive regionali per i clienti del settore automobilistico e industriale. Inoltre, Fuheng Asia Limited Company sta migliorando le proprie capacità distributive al fine di ampliare l'accesso alle polveri metalliche nei mercati asiatici in rapida espansione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle polveri metalliche: approfondimenti strategici
Approfondimenti regionali
Mercato delle polveri metalliche in Nord America
Si stima che nel 2025 la quota di mercato del Nord America nel settore delle polveri metalliche si attesti tra il 29% e il 32%. Questo risultato è attribuibile ai settori ben sviluppati dell'ingegneria automobilistica e aeronautica, delle apparecchiature industriali e della produzione di componenti elettrici. Il costante miglioramento dei processi produttivi, della metallurgia delle polveri e dello stampaggio a iniezione di metalli ha un impatto positivo sulla domanda regionale. Nel periodo 2026-2034, si prevede che il mercato crescerà a un tasso annuo composto (CAGR) del 5,8%-6,8%, grazie alla crescente domanda di componenti leggeri, alla maggiore efficienza operativa e all'aumento della produttività manifatturiera.
Inoltre, il Nord America sta assistendo alla crescita delle applicazioni della produzione additiva, soprattutto nei settori aerospaziale, sanitario e della difesa. L'industria automobilistica sta costantemente sostituendo i componenti lavorati tradizionalmente con componenti realizzati tramite metallurgia delle polveri, al fine di aumentare l'efficienza nell'utilizzo dei materiali e ridurre i costi di produzione. La promozione della produzione da parte del governo e gli investimenti nello sviluppo industriale e nella catena di approvvigionamento dei materiali critici sosterranno la domanda di polveri di ferro, acciaio, alluminio, rame e nichel.
Mercato statunitense delle polveri metalliche
Nel 2025, gli Stati Uniti rappresentavano il 79%-83% della quota di mercato nordamericana e si stima che registreranno un tasso di crescita annuo composto (CAGR) del 5,9%-6,9% dal 2026 al 2034. La diversità dei settori industriali, l'importanza del settore automobilistico, la diffusione delle attività di produzione aerospaziale e il costante interesse nello sviluppo di nuovi materiali giocano un ruolo importante in questo risultato. I produttori affermati di polveri e componenti contribuiscono a stabilizzare il consumo interno di questi prodotti.
Attualmente, il settore automobilistico è il maggiore utilizzatore di componenti in metallurgia delle polveri, impiegati in parti di motori, trasmissioni, sistemi per veicoli elettrici e altre costruzioni. I produttori del settore aerospaziale utilizzano polveri metalliche di alta qualità per realizzare componenti di turbine, mentre i produttori di apparecchiature elettriche impiegano polveri di rame ad alta conduttività in applicazioni specifiche.
Mercato europeo delle polveri metalliche
Si stima che l'Europa rappresenterà una quota del 26%-29% del mercato globale nel 2025 e si prevede che registrerà una crescita a un tasso annuo composto (CAGR) del 5,6%-6,5% nel periodo 2026-2034. Il mercato tedesco manterrà la posizione di leadership grazie al predominio nell'ingegneria automobilistica, nell'industria meccanica e nella produzione manifatturiera.
Nel Regno Unito, la domanda è costante grazie alla produzione di componenti aerospaziali, attrezzature industriali e al crescente utilizzo di tecnologie di produzione additiva. I programmi di innovazione con il sostegno del governo e le partnership tra università e produttori potenziano le capacità di ricerca e facilitano l'uso commerciale di materiali metallici innovativi.
Il mercato tedesco è dominante grazie alla competitività nei settori automobilistico e meccanico; Francia, Italia e Spagna contribuiscono con la produzione aerospaziale, l'ingegneria industriale e la produzione di precisione. La produzione digitale, l'automazione e le pratiche di produzione sostenibili sono tra le innovazioni in cui i paesi sopra citati stanno investendo e contribuiscono alla domanda di polveri metalliche ad alte prestazioni.
Mercato delle polveri metalliche nella regione Asia-Pacifico
La quota dell'Asia-Pacifico nella domanda globale si attesta tra il 34% e il 37%, e si prevede che la regione registrerà il tasso di crescita regionale più rapido, pari al 7,1%-8,0% tra il 2026 e il 2034. La Cina è leader nella produzione e nel consumo, seguita da Giappone, India, Corea del Sud e Australia.
La crescita dell'industria, della produzione di veicoli e della produzione di elettronica ha contribuito alla crescita del settore nella regione. Il governo sta lavorando a iniziative che promuovono la produzione nazionale, le infrastrutture e la ricerca sui materiali. Si stanno inoltre incrementando gli investimenti in veicoli elettrici, prodotti per le energie rinnovabili, elettronica di consumo e automazione industriale.
Mercato delle polveri metalliche in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa registrerà un tasso di crescita annuo composto (CAGR) del 5,0%-5,8% nel periodo 2026-2034. L'Arabia Saudita è leader nella crescita regionale grazie a iniziative di diversificazione industriale, mentre gli Emirati Arabi Uniti continuano a investire nella manutenzione aerospaziale, nella produzione avanzata e nelle capacità di lavorazione dei metalli.
Il Sudafrica continua a dare un contributo importante grazie alle sue industrie minerarie e metallurgiche, mentre il resto del Medio Oriente e dell'Africa sta gradualmente espandendo la propria capacità produttiva industriale. Si prevede che il continuo sviluppo delle infrastrutture, gli investimenti nel settore energetico e i programmi governativi che incoraggiano la localizzazione industriale creeranno nuove opportunità per i produttori di polveri metalliche.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipologia" crescerà a un CAGR del 6,2%-7,0% nel periodo 2026-2034 . Il mercato delle polveri metalliche continua ad ampliarsi, poiché i produttori richiedono sempre più materiali metallici specializzati che offrano maggiore resistenza, conduttività, resistenza alla corrosione e lavorabilità. La crescente domanda proveniente dai settori automobilistico, aerospaziale, elettronico e delle apparecchiature industriali sta incoraggiando la continua innovazione nella produzione di polveri e nell'ingegneria dei materiali.
- Ferro: la categoria di prodotto più importante grazie al suo ampio utilizzo in componenti per la metallurgia delle polveri, sistemi di trasmissione automobilistica, parti strutturali e macchinari industriali. La competitività dei costi e l'ampia disponibilità continuano a sostenere una domanda industriale costante.
- Acciaio: Ampiamente utilizzato per componenti strutturali ad alta resistenza che richiedono un'eccellente resistenza all'usura e prestazioni meccaniche superiori. I produttori di automobili, macchinari pesanti e attrezzature industriali continuano ad aumentarne il consumo in applicazioni ingegneristiche impegnative.
- Alluminio: sempre più utilizzato grazie alla sua leggerezza, alla resistenza alla corrosione e alla compatibilità con i settori dei trasporti, aerospaziale ed elettronica di consumo, che richiedono una riduzione del peso dei componenti e una maggiore efficienza energetica.
- Rame: mantiene una forte domanda nei settori elettrico ed elettronico grazie all'eccellente conduttività termica ed elettrica. Le applicazioni includono contatti elettrici, componenti conduttivi, cuscinetti e apparecchiature industriali.
- Nichel: Prediletto per applicazioni ad alta temperatura e resistenti alla corrosione nei settori aerospaziale, chimico, petrolifero e del gas e dell'energia, dove sono richieste prestazioni meccaniche superiori.
Processo
Si prevede che il segmento Processi crescerà a un CAGR del 6,8%-7,6% nel periodo 2026-2034 . I progressi nelle tecnologie di produzione delle polveri continuano a migliorare l'uniformità delle particelle, la purezza e l'efficienza produttiva. I produttori adottano sempre più metodi di lavorazione avanzati per soddisfare i rigorosi requisiti di qualità dei settori automobilistico, aerospaziale, della produzione additiva e delle applicazioni industriali.
- Atomizzazione: il metodo di produzione dominante grazie alla sua capacità di produrre polveri altamente sferiche con una distribuzione granulometrica controllata, che lo rende adatto alle applicazioni di metallurgia delle polveri e produzione additiva.
- Riduzione allo stato solido: ampiamente utilizzata per la produzione di polveri di ferro con eccellente comprimibilità ed economicità. Il processo rimane importante per la produzione di grandi volumi di componenti automobilistici e industriali.
- Elettrolisi: produce polveri metalliche ad altissima purezza con morfologia controllata, ideali per applicazioni specializzate che richiedono eccezionale conduttività, resistenza alla corrosione e uniformità del materiale.
Settore di utilizzo finale
Si prevede che il segmento "Industria di utilizzo finale" registrerà un CAGR (tasso di crescita annuale composto) del 6,4%-7,2% nel periodo 2026-2034 . L'espansione della produzione industriale, la crescente automazione e la maggiore adozione di tecnologie di produzione di precisione continuano a trainare la domanda in diversi settori applicativi. I produttori si affidano sempre più alla metallurgia delle polveri per migliorare l'efficienza produttiva e ridurre al minimo gli sprechi di materiale.
- Settore automobilistico: il principale settore di utilizzo finale grazie all'ampio impiego di componenti realizzati con la metallurgia delle polveri in motori, trasmissioni, sistemi frenanti, veicoli elettrici e componenti strutturali progettati per la riduzione del peso e il miglioramento dell'efficienza dei consumi.
- Settore elettrico ed elettronico: la domanda è sostenuta dalla crescente produzione di contatti elettrici, materiali magnetici, componenti conduttivi e dispositivi elettronici di consumo che richiedono polveri metalliche ad alte prestazioni.
- Settore aerospaziale e della difesa: il crescente utilizzo di polveri di alta qualità per componenti strutturali leggeri, sistemi di propulsione e applicazioni ad alta temperatura continua a sostenere una domanda di mercato costante.
- Prodotti chimici: Le polveri metalliche sono utilizzate in catalizzatori, sistemi di filtrazione, apparecchiature di processo specializzate e componenti industriali resistenti alla corrosione che operano in ambienti chimici aggressivi.
- Settore petrolifero e del gas: la domanda è trainata da attrezzature di perforazione resistenti all'usura, valvole, pompe e componenti resistenti alla corrosione che operano in condizioni di alta pressione e alta temperatura.
Panoramica dell'opportunità
|
Settore di utilizzo finale |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|
Automobilistico |
Alto |
Componenti per veicoli elettrici |
Maturo |
|
Elettrotecnica ed elettronica |
Alto |
Elettronica di potenza |
Scalatura |
|
Aerospaziale e Difesa |
Mezzo |
Componenti leggeri |
Scalatura |
|
Prodotti chimici |
Mezzo |
Materiali catalitici |
Maturo |
|
Petrolio e gas |
Basso |
Protezione dall'usura |
Maturo |
Fattori di crescita e analisi del loro impatto sul mercato delle polveri metalliche.
Espansione della produzione di veicoli leggeri e dell'elettrificazione dei veicoli.
L'industria automobilistica rimane il maggiore consumatore di polveri metalliche, poiché la metallurgia delle polveri consente una produzione economicamente vantaggiosa di componenti di precisione con sprechi minimi di materiale. La crescente produzione di veicoli elettrici sta accelerando la domanda di componenti strutturali leggeri, componenti per la trasmissione, ingranaggi, cuscinetti e materiali magnetici morbidi. Secondo l'Agenzia Internazionale dell'Energia (IEA), l'adozione globale di veicoli elettrici continua ad aumentare, incoraggiando i produttori a migliorare l'efficienza produttiva e a ridurre il peso dei veicoli. La metallurgia delle polveri supporta questi obiettivi attraverso la produzione di componenti quasi a forma definitiva, riducendo le esigenze di lavorazione e le perdite di materia prima. Si prevede che i continui investimenti nella mobilità elettrica, le normative più severe sulle emissioni e la maggiore domanda di componenti automobilistici durevoli rafforzeranno il consumo di polveri di ferro, acciaio, alluminio e rame lungo le catene di approvvigionamento globali della produzione automobilistica durante il periodo di previsione.
Adozione crescente della produzione additiva in tutti i settori industriali
La produzione additiva è diventata un importante motore di domanda per polveri metalliche di alta qualità con distribuzione granulometrica controllata e elevata purezza. I produttori di apparecchiature aerospaziali, sanitarie, energetiche e industriali utilizzano sempre più polveri metalliche per la produzione di geometrie complesse, difficili o antieconomiche da realizzare con metodi convenzionali. L'espansione della stampa 3D industriale migliora la flessibilità progettuale, riduce i cicli di sviluppo e minimizza gli sprechi di materiale. I produttori continuano a investire in tecnologie di atomizzazione in grado di produrre polveri sferiche che soddisfano rigorosi requisiti di qualità. Con la maturazione degli standard di qualificazione industriale e la diminuzione dei costi di produzione, si prevede che la domanda di polveri metalliche specializzate crescerà costantemente nei settori manifatturieri ad alto valore aggiunto, creando opportunità a lungo termine per i fornitori di materiali e i produttori di apparecchiature.
Automazione industriale e modernizzazione degli impianti di produzione
I produttori di tutto il mondo continuano a investire in fabbriche intelligenti, linee di produzione automatizzate e tecnologie di produzione digitale per migliorare la produttività e l'efficienza operativa. La metallurgia delle polveri integra queste iniziative consentendo la produzione in grandi volumi di componenti di precisione con un'eccellente uniformità dimensionale e una riduzione delle lavorazioni secondarie. I settori dei macchinari industriali, dei beni di consumo, delle apparecchiature elettriche e dell'ingegneria pesante si affidano sempre più alla produzione basata sulle polveri per migliorare l'utilizzo dei materiali e ridurre i costi di produzione. I governi delle principali economie manifatturiere continuano a promuovere la produzione avanzata attraverso programmi di modernizzazione industriale e incentivi all'innovazione. Questi investimenti incoraggiano una maggiore adozione di tecnologie avanzate di produzione di polveri, rafforzando al contempo la domanda di materie prime metalliche di alta qualità in molteplici catene del valore industriali.
Tendenze future del mercato delle polveri metalliche
Maggiore enfasi sulle tecnologie sostenibili per la produzione di polveri.
La sostenibilità sta diventando una delle tendenze determinanti del mercato delle polveri metalliche, poiché i produttori investono in sistemi di atomizzazione ad alta efficienza energetica, materie prime riciclate e pratiche di produzione circolare. Le normative ambientali e le aspettative dei clienti incoraggiano i produttori a ridurre le emissioni di gas serra, migliorando al contempo l'utilizzo delle materie prime. Le tecnologie avanzate di recupero e riciclo delle polveri riducono gli sprechi di produzione senza compromettere la qualità del materiale. I sistemi di monitoraggio digitale migliorano inoltre l'efficienza dei processi ottimizzando il consumo energetico e garantendo un controllo qualità più rigoroso. Si prevede che questi sviluppi rafforzeranno le prestazioni ambientali, supportando al contempo la competitività a lungo termine delle industrie manifatturiere globali.
Sviluppo di leghe speciali avanzate per applicazioni emergenti
I produttori stanno sviluppando sempre più polveri metalliche specifiche per applicazioni, adattate ad ambienti industriali esigenti. Le leghe avanzate con maggiore resistenza alla corrosione, stabilità termica, prestazioni magnetiche e resistenza meccanica stanno supportando l'innovazione in settori quali l'aerospaziale, le energie rinnovabili, i dispositivi medici, l'elettronica e l'automazione industriale. La progettazione di leghe assistita dall'intelligenza artificiale e l'ingegneria computazionale dei materiali stanno accelerando lo sviluppo dei materiali, riducendo al contempo i tempi di commercializzazione. Poiché i clienti industriali richiedono materiali ad alte prestazioni per applicazioni specializzate, si prevede che i produttori di polveri amplieranno gli investimenti in ricerca e rafforzeranno le partnership con i produttori di apparecchiature, le università e gli utenti finali industriali per accelerare l'innovazione di prodotto.
Opportunità di mercato per le polveri metalliche
Espansione regionale della capacità produttiva di polveri avanzate
Le crescenti strategie di localizzazione industriale stanno creando significative opportunità per i produttori di stabilire impianti di produzione regionali più vicini agli utenti finali. Le previsioni del mercato delle polveri metalliche indicano che gli investimenti nella produzione localizzata miglioreranno la resilienza della catena di approvvigionamento, ridurranno i tempi di consegna e diminuiranno la dipendenza da materiali speciali importati. I governi di Nord America, Europa e Asia Pacifico continuano a sostenere la produzione nazionale attraverso incentivi industriali, investimenti infrastrutturali e programmi per materiali avanzati. Le aziende che realizzano impianti di produzione di polveri altamente automatizzati, dotati di moderne tecnologie di atomizzazione e sistemi digitali di controllo qualità, dovrebbero rafforzare la propria competitività a lungo termine, servendo al contempo in modo più efficiente i settori industriali in rapida crescita.
Aumento della penetrazione nelle energie rinnovabili e nell'elettronica ad alte prestazioni
Le apparecchiature per le energie rinnovabili, le tecnologie di accumulo energetico e l'elettronica avanzata rappresentano opportunità emergenti per i produttori di polveri metalliche. Le turbine eoliche, i sistemi di produzione di idrogeno, le tecnologie delle batterie, i connettori elettrici e la produzione di semiconduttori richiedono materiali metallici di alta qualità in grado di offrire eccellente conduttività, resistenza alla corrosione e durabilità meccanica. Si prevede che la continua espansione delle infrastrutture per le energie rinnovabili e le iniziative di elettrificazione a livello globale aumenteranno la domanda di polveri specializzate. I fornitori che investono nello sviluppo di prodotti specifici per determinate applicazioni, nel supporto tecnico e in programmi di innovazione collaborativa con i produttori di apparecchiature hanno buone probabilità di cogliere interessanti opportunità di crescita a lungo termine in questi mercati industriali ad alto valore aggiunto.
Sviluppi recenti
- Luglio 2026: AE Industrial Partners, LP (“AE Industrial” o la “Società”), una società di investimento privata focalizzata su tecnologie e servizi considerati critici per il settore aerospaziale e per la sicurezza nazionale ed economica, ha acquisito Powder Alloy Corporation (“PAC” o “la Società”), un produttore leader di polveri metalliche, ceramiche e per spruzzatura termica altamente ingegnerizzate, utilizzate in applicazioni critiche di miglioramento e giunzione delle superfici.
- Maggio 2026: Mimir ha firmato un accordo per acquisire Osprey, la divisione di Sandvik dedicata alle polveri metalliche, tramite uno scorporo. L'acquisizione crea una piattaforma globale indipendente nel settore delle polveri metalliche atomizzate a gas, uno dei materiali di input più critici e meno sostituibili nella produzione di nuova generazione, con esposizione a mercati finali in crescita strutturale, tra cui difesa, spazio, tecnologia medica ed energia.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -