
Mercado de generadores móviles: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de generadores móviles y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de combustible (generadores diésel, generadores de gas); rango de potencia (8 a 20, 21 a 90, 91 a 370, 371 a 500); usuario final (industrial, construcción, ayuda en casos de desastre, yacimientos petrolíferos, militar, flotas municipales, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00004358
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 13, 2026


Tamaño del mercado en 2025
1.780 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
2.360 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,59 %
Índice de crecimiento
Mercado potencial
19.190 millones de dólares estadounidenses
(2026-2034)
El mercado de generadores móviles, cuya demanda sostenida de soluciones portátiles de energía de respaldo continúa definiendo el sector, alcanzó un valor de 1780 millones de dólares en 2025 y se prevé que llegue a los 2360 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 3,59 % entre 2026 y 2034. La construcción, la ayuda en casos de desastre y las operaciones en yacimientos petrolíferos dependen cada vez más de generadores móviles diésel y de gas para el suministro de energía temporal y de emergencia en diversos entornos.
Se estima que Norteamérica crecerá a una tasa de crecimiento anual compuesta (TCAC) del 3,3-3,8% hasta 2034, lo que refleja la expansión del mercado de generadores móviles impulsada por la creciente frecuencia de fenómenos meteorológicos extremos que requieren el despliegue de energía de respaldo de emergencia y la actividad sostenida del sector de la construcción. El creciente desarrollo de la infraestructura de apoyo a la electrificación de flotas municipales refuerza aún más la demanda regional constante en aplicaciones de seguridad pública.
Análisis y perspectivas del mercado de generadores móviles
- América del Norte : Se estima que la región tendrá una participación del 32-35% en 2025, con un crecimiento anual compuesto del 3,3-3,8% entre 2026 y 2034, impulsado por la preparación para el socorro en casos de desastre, la actividad de construcción y la inversión en infraestructura de energía de respaldo para flotas municipales.
- EE. UU .: Estados Unidos representa la mayor parte de la demanda regional en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 3,2-3,7% hasta 2034, impulsada por la resiliencia ante fenómenos meteorológicos extremos y la demanda de alquiler de generadores en el sector de la construcción.
- Europa : Europa representará aproximadamente entre el 22 % y el 25 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,4 % al 3,9 % hasta 2034, liderada por Alemania, el Reino Unido y Francia debido a las necesidades de energía de reserva para la construcción y la industria.
- Asia Pacífico : Se estima que Asia Pacífico tendrá una participación del 26-30% en 2025, con una expansión a una tasa de crecimiento anual compuesta (CAGR) del 3,9-4,4% entre 2026 y 2034, liderada por China, India y Japón a través de la construcción de infraestructuras y los programas de preparación para el socorro en casos de desastre.
- Segmento más grande : El segmento de generadores diésel ostenta la mayor cuota de mercado, entre el 68 % y el 72 % en 2025, con un crecimiento anual compuesto del 3,3 % al 3,8 % hasta 2034, y es preferido por su fiabilidad y su mayor tiempo de funcionamiento en aplicaciones industriales.
- Segmento de alto crecimiento : El segmento de generadores de gas registra el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 4,8-5,3% hasta 2034, impulsado por regulaciones de emisiones cada vez más estrictas que favorecen las alternativas de combustible más limpias en las flotas de construcción y municipales.
- Empresas clave analizadas en detalle : Atlas Copco AB, Briggs & Stratton, LLC, Caterpillar Inc., Cummins Inc., Doosan Portable Power, FG Wilson (Engineering) Limited, Genei Industries, Inc., Generac Power Systems, Inc., Kohler Co., WINCO, Inc., Multiquip Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de generadores móviles ha evolucionado gracias a mejoras de ingeniería progresivas, pasando de unidades voluminosas y de alto consumo de combustible a plataformas de generadores diésel y de gas compactas y de mayor potencia, diseñadas para un funcionamiento prolongado y menores intervalos de mantenimiento. Los sistemas de amortiguación acústica y de escape se han perfeccionado debido a las normativas medioambientales regionales cada vez más estrictas. La fabricación ha incorporado técnicas de ensamblaje modular que facilitan la personalización según las necesidades de potencia y tipo de combustible de los distintos usuarios finales en los sectores de la construcción, la industria y los servicios de emergencia.
El futuro apunta a una mayor penetración de flotas de alquiler en el sudeste asiático y Latinoamérica, regiones donde se están desarrollando proyectos de infraestructura. Las nuevas regulaciones sobre emisiones, impulsadas por los organismos responsables del cumplimiento de la normativa ambiental, incrementarán la demanda de generadores de gas más limpios. Se prevé que los sistemas híbridos, que combinan baterías y generadores de combustible convencionales, experimenten una mayor adopción en flotas de construcción y municipales durante el período de pronóstico.
Alcance del informe de mercado de generadores móviles
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.780 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 2.360 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,59% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de generadores móviles
El crecimiento del mercado se atribuye principalmente a la creciente demanda de energía de respaldo temporal y de emergencia en obras de construcción, campamentos de ayuda humanitaria y plataformas petrolíferas, donde no se dispone de un suministro eléctrico estable de la red. La cadena de valor incluye la fabricación de motores, la producción de generadores y flotas y servicios de alquiler regionales, con una demanda vinculada a los cronogramas de los proyectos de construcción, la frecuencia de fenómenos meteorológicos extremos y las compras militares y municipales.
Entre los factores de suministro se incluyen el abastecimiento de repuestos para motores y la disponibilidad de tecnologías que permitan el cumplimiento de las normas de emisiones, así como la gestión de la capacidad de la flota de alquiler en los sistemas de distribución regionales. Los fabricantes de generadores eléctricos están localizando las operaciones de servicio y mantenimiento cerca de los principales centros de demanda para minimizar las demoras en la entrega de productos a clientes de ayuda humanitaria y construcción.
El análisis de la competencia identifica la presencia de varios fabricantes de motores y generadores de renombre con amplias operaciones de alquiler y mantenimiento. Caterpillar Inc. y Cummins Inc. operan con extensas líneas de productos que abarcan desde generadores diésel hasta generadores a gas, mientras que Atlas Copco AB y Doosan Portable Power utilizan tecnología integrada de compresores y generadores para satisfacer las necesidades del mercado de alquiler de los sectores de la construcción e industrial.
Generac Power Systems, Inc. y Kohler Co. siguen desarrollando su oferta para los mercados residenciales y municipales en lo que respecta a generadores de reserva, mientras que empresas como Briggs & Stratton, LLC, FG Wilson (Engineering) Limited, Genei Industries, Inc. y WINCO, Inc. ofrecen soluciones personalizadas en términos de rangos de potencia y acuerdos de distribución con agencias de adquisiciones militares y del sector petrolero.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
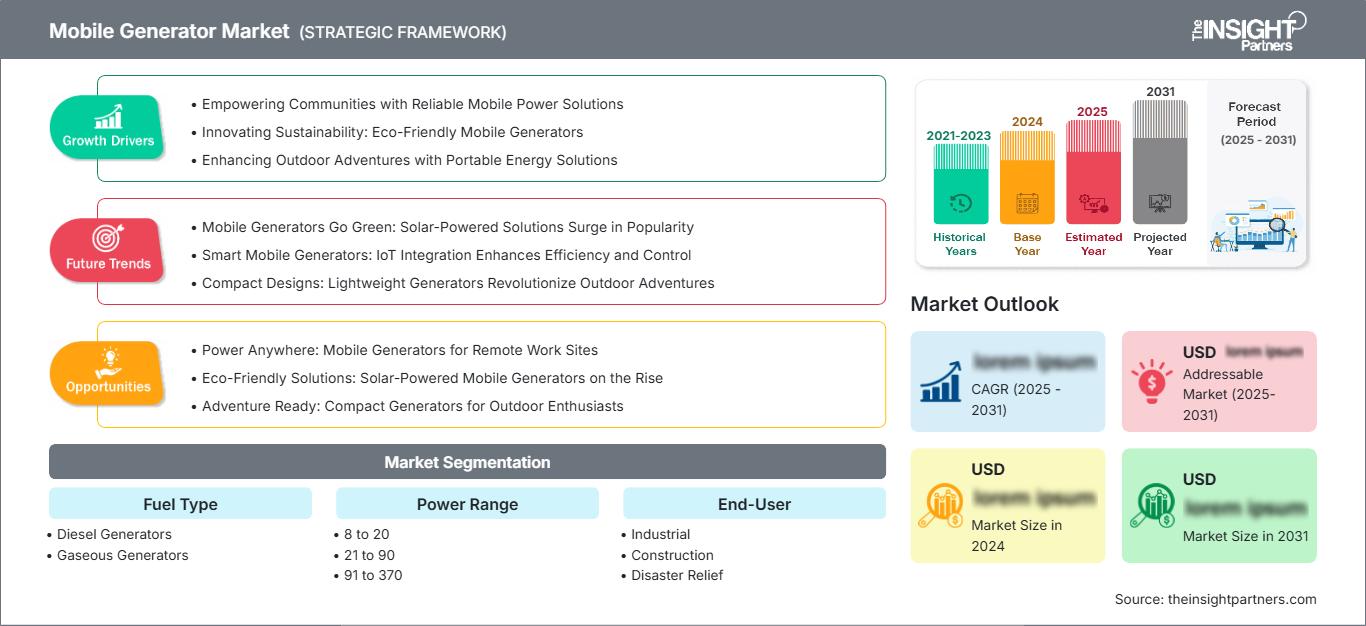
Mercado de generadores móviles: Perspectivas estratégicas
Perspectivas regionales
Mercado de generadores móviles en Norteamérica
Se estima que Norteamérica representará entre el 32 % y el 35 % del mercado mundial en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 3,3 % al 3,8 % hasta 2034. Este crecimiento se ve impulsado por el aumento de los fenómenos meteorológicos extremos que requieren soluciones de energía de respaldo, junto con el continuo desarrollo del sector de la construcción, lo que garantiza la constante demanda de alquiler de generadores.
Los factores estructurales clave incluyen una infraestructura obsoleta en las ciudades que requiere la modernización de sus sistemas de energía de respaldo, junto con la creciente exploración de yacimientos petrolíferos en ciertas regiones, lo que exige soluciones de energía portátiles. Canadá proporciona una demanda constante gracias a sus proyectos industriales y mineros remotos, mientras que México impulsa su sector manufacturero con la ayuda de la tendencia de la deslocalización cercana, generando así una demanda regional adicional.
Mercado de generadores móviles de EE. UU.
Se estima que Estados Unidos representará entre el 76 % y el 80 % del mercado norteamericano de generadores móviles en 2025, con un crecimiento anual compuesto del 3,2 % al 3,7 % hasta 2034. El constante aumento de la construcción y las crecientes inversiones en la preparación para desastres siguen proporcionando la base para la demanda de generadores móviles diésel y de gas.
Generac Power Systems, Inc. y Cummins Inc. operan a gran escala en el mercado nacional, ofreciendo fabricación y servicios que garantizan la entrega e instalación rápidas de los equipos en caso de emergencia. La tendencia actual en su aplicación es la creciente popularidad de los generadores de gas en las flotas municipales debido a las estrictas regulaciones ambientales, mientras que la construcción y los yacimientos petrolíferos optan por los generadores diésel.
Mercado europeo de generadores móviles
Se estima que Europa controlará entre el 22 % y el 25 % del mercado mundial en 2025, con un crecimiento anual compuesto del 3,4 % al 3,9 % hasta 2034. Alemania se perfila como el principal contribuyente, dados sus extensos sectores de maquinaria de construcción e industrial, que requieren soluciones de alimentación móvil y de reserva fiables.
Alemania representa el mayor mercado de la región, impulsado por la demanda de generadores diésel portátiles para la construcción y la industria. El Reino Unido contribuye mediante la preparación ante desastres y la modernización de infraestructuras municipales, mientras que Francia, Italia y España registran una demanda constante derivada de proyectos de construcción e instalación de energías renovables que requieren soluciones de energía móvil fiables en el marco de iniciativas de desarrollo de infraestructuras regionales en expansión.
Mercado de generadores móviles en la región Asia-Pacífico
La región de Asia-Pacífico lidera el mercado global con una cuota estimada del 26-30% del mercado de generadores móviles en 2025, y experimentará el crecimiento anual compuesto regional más rápido, del 3,9-4,4%, hasta 2034. China encabeza el mercado, gracias a su extensa infraestructura de construcción, seguida de India, Japón, Corea del Sur y Australia.
El apoyo de las políticas industriales al desarrollo de infraestructuras, especialmente en China e India, junto con la ampliación de los programas de preparación para el socorro en casos de desastre tras los recurrentes desastres naturales, sigue impulsando la demanda de generadores portátiles diésel y de gas en aplicaciones de construcción y respuesta a emergencias en toda la región.
Mercado de generadores móviles de Oriente Medio y África
Se prevé que el mercado de generadores móviles de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,1-3,6% hasta 2034, con Arabia Saudí a la cabeza de la demanda regional a través de proyectos de diversificación de infraestructuras que requieren soluciones de energía móvil fiables en instalaciones de construcción y yacimientos petrolíferos.
Los Emiratos Árabes Unidos contribuyen mediante proyectos de construcción e infraestructura inteligente, mientras que Sudáfrica y el resto de Oriente Medio y África registran una adopción gradual vinculada a los desafíos de confiabilidad de la red y la expansión del sector minero, que requieren soluciones de energía portátil confiables en instalaciones industriales remotas.
Análisis de segmentación
Tipo de combustible
El segmento de tipo de combustible, que comprende generadores diésel y generadores de gas, registra una tasa de crecimiento anual compuesta (CAGR) combinada del 3,6 % al 4,1 % entre 2026 y 2034. Las unidades diésel siguen dominando las aplicaciones industriales y de yacimientos petrolíferos que requieren un tiempo de funcionamiento prolongado, mientras que los generadores de gas ganan preferencia en las flotas municipales y de construcción en respuesta a las normas regionales de emisiones cada vez más estrictas y a los requisitos de combustibles más limpios.
- Generadores diésel : Los generadores diésel siguen siendo la opción preferida para aplicaciones industriales, petroleras y militares que requieren un tiempo de funcionamiento prolongado y una mayor potencia de salida, valorados por su eficiencia en el consumo de combustible y su probada fiabilidad en condiciones exigentes.
- Generadores de gas : Los generadores de gas están ganando terreno en las flotas municipales y de construcción, ya que se prefieren por sus menores emisiones y su funcionamiento más silencioso, adecuados para cumplir con los requisitos ambientales urbanos y regulados.
Rango de potencia
El segmento de rangos de potencia, que abarca las categorías de 8 a 20, de 21 a 90, de 91 a 370 y de 371 a 500 kilovatios, crece a una tasa de crecimiento anual compuesta (CAGR) del 3,5 % al 4,0 % hasta 2034. Este mercado de generadores móviles refleja las diversas necesidades de aplicación, y las unidades de gama media están ganando cuota de mercado a medida que los clientes de los sectores de la construcción e industrial estandarizan cada vez más las soluciones de energía flexibles y de capacidad moderada para proyectos de diversa envergadura.
- De 8 a 20 : Esta gama está diseñada para pequeñas obras de construcción y aplicaciones de respaldo residenciales, y se valora por su portabilidad y potencia de salida adecuada para equipos ligeros y necesidades de alimentación eléctrica en instalaciones temporales.
- De 21 a 90 : Esta gama predomina en la construcción de mediana escala y en aplicaciones comerciales, ofreciendo una potencia de salida equilibrada adecuada para el funcionamiento de los equipos y los requisitos de electrificación de instalaciones temporales en los emplazamientos de los proyectos.
- De 91 a 370 : Esta gama está diseñada para aplicaciones industriales y de campos petrolíferos que requieren una capacidad de potencia sustancial, lo que permite el funcionamiento de maquinaria pesada y satisface las necesidades de energía de proyectos de larga duración en entornos exigentes.
- De 371 a 500 : Este rango está diseñado para aplicaciones industriales, militares y de ayuda en casos de desastre a gran escala que requieren la máxima potencia de salida, lo que permite la restauración de infraestructuras críticas y el funcionamiento simultáneo de equipos extensos.
Usuario final
El segmento de usuarios finales, que abarca los sectores industrial, de la construcción, de ayuda humanitaria en casos de desastre, de campos petrolíferos, militar y de flotas municipales, se expande a una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,2 % entre 2026 y 2034. Las aplicaciones de construcción e industriales mantienen una participación dominante debido a la demanda constante basada en proyectos, mientras que los segmentos de ayuda humanitaria en casos de desastre y de flotas municipales crecen de manera sostenida gracias a la creciente inversión en preparación para emergencias y a los programas de modernización de la infraestructura pública.
- Industrial : Las instalaciones industriales utilizan generadores móviles como fuente de energía de respaldo durante cortes de la red eléctrica y para cubrir necesidades temporales de energía durante actividades de expansión o mantenimiento de las instalaciones que requieren una continuidad operativa ininterrumpida.
- Construcción : Las obras de construcción representan una aplicación predominante, ya que requieren generadores portátiles para el funcionamiento de los equipos y el suministro eléctrico temporal a las instalaciones durante las fases de desarrollo del proyecto que carecen de conexiones permanentes a la red eléctrica.
- Ayuda humanitaria en casos de desastre : Las organizaciones de ayuda humanitaria dependen de generadores móviles para el rápido restablecimiento del suministro eléctrico de emergencia tras desastres naturales, priorizando la fiabilidad y la capacidad de despliegue rápido durante los períodos críticos de respuesta.
- Campo petrolífero : Las operaciones en los campos petrolíferos requieren generadores móviles robustos para el suministro de energía en zonas remotas que respalden los equipos de extracción y las operaciones de las instalaciones en lugares que carecen de acceso constante a la infraestructura de la red eléctrica.
- Militar : Las aplicaciones militares requieren generadores móviles robustos para operaciones de campo y necesidades de energía táctica, priorizando la durabilidad y el rendimiento fiable en condiciones operativas extremas.
- Flotas municipales : Las flotas municipales integran cada vez más generadores móviles para la preparación ante emergencias y el suministro de energía de respaldo para la infraestructura pública, impulsados por la ampliación de las asignaciones presupuestarias para la preparación ante desastres en los gobiernos locales.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Industrial |
Alto |
Copia de seguridad de las instalaciones |
Maduro |
|
Construcción |
Alto |
Energía del sitio |
Maduro |
|
Ayuda en caso de desastre |
Medio |
Respuesta de emergencia |
Escalada |
|
Campo petrolífero |
Medio |
Extracción remota |
Maduro |
|
Militar |
Medio |
Despliegue táctico |
Maduro |
|
Flotas municipales |
Medio |
Infraestructura pública |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de generadores móviles
El aumento de la frecuencia de fenómenos meteorológicos extremos impulsa la demanda de energía de emergencia.
Con el aumento de la frecuencia y la gravedad de catástrofes meteorológicas como huracanes, incendios forestales y fenómenos invernales extremos, la necesidad de generadores móviles que puedan desplegarse rápidamente durante cortes de energía está creciendo considerablemente. Las organizaciones de ayuda humanitaria y las autoridades municipales tienden a mantener flotas de vehículos generadores para restablecer el suministro eléctrico con rapidez tras desastres naturales que dañen instalaciones críticas. En regiones que experimentan condiciones meteorológicas extremas recurrentes, la exposición y vulnerabilidad de la red eléctrica hacen necesaria la inversión en sistemas de energía de respaldo. La información de las compañías de seguros ayuda a las ciudades en la planificación presupuestaria para la preparación ante desastres, lo que facilita indirectamente la toma de decisiones para la adquisición de generadores. Dado el impacto continuo de la variabilidad climática en la estabilidad de la red en diferentes regiones, se prevé que la demanda de generadores móviles diésel y de gas siga aumentando.
Actividad sostenida del sector de la construcción que respalda la demanda de energía de los equipos
Las actividades en curso en los diversos sectores, que incluyen proyectos de construcción, desarrollo comercial e infraestructura, siguen generando una demanda constante de generadores capaces de suministrar energía a equipos e instalaciones durante las distintas fases de los proyectos, antes de su conexión a la red eléctrica permanente. Las empresas constructoras recurren cada vez más al arrendamiento de generadores para ahorrar costes y aumentar su flexibilidad sin tener que invertir en dichos equipos. Esta tendencia favorece a los generadores de tamaño medio, que pueden satisfacer las necesidades energéticas de diversos proyectos de construcción. El aumento de las inversiones en infraestructura, tanto en economías desarrolladas como en desarrollo, sigue generando una mayor demanda de arrendamiento y compra de generadores. Los proveedores que ofrecen una amplia gama de opciones de generación de energía pueden aprovechar esta creciente demanda.
El endurecimiento de las normativas sobre emisiones acelera la adopción de generadores de gas.
Como resultado de las regulaciones regionales cada vez más estrictas sobre emisiones para equipos de generación de energía móviles, se observa un aumento en la adopción de generadores de gas, cuya combustión es más limpia en comparación con sus homólogos diésel. Por ejemplo, los operadores de flotas municipales y las empresas constructoras que trabajan en áreas urbanas reguladas sienten una presión creciente para cumplir con la normativa, lo que los impulsa a migrar a equipos con una producción de energía más respetuosa con el medio ambiente. Estas presiones regulatorias son comunes en regiones que ya cuentan con un marco normativo para el cumplimiento de las regulaciones de calidad del aire, que limita el uso de equipos diésel en ciertas zonas. El incumplimiento conlleva retrasos y sanciones. Por lo tanto, debido a las regulaciones ambientales cada vez más estrictas a nivel mundial y en algunos países en desarrollo, la demanda de generadores de gas para estas aplicaciones seguirá creciendo significativamente.
Tendencias futuras del mercado de generadores móviles
Integración de sistemas de baterías híbridas en configuraciones de generadores móviles
Los fabricantes están incorporando cada vez más sistemas de almacenamiento de energía en baterías dentro de las configuraciones de generadores móviles, lo que refleja la tendencia general del mercado hacia soluciones de energía híbridas, que equilibran la eficiencia del combustible y la reducción de emisiones. Esta capacidad permite que los generadores operen con baterías durante períodos de baja demanda, lo que reduce el consumo de combustible y prolonga los intervalos de mantenimiento. A medida que los operadores de flotas municipales y de construcción priorizan la sostenibilidad junto con la fiabilidad operativa, se espera que aumente la demanda de unidades híbridas compatibles con requisitos de carga variables. Esta tendencia es particularmente relevante para la ayuda humanitaria en casos de desastre y las aplicaciones industriales remotas que requieren períodos de operación prolongados, lo que posiciona a los generadores híbridos como una categoría de producto diferenciada entre los fabricantes que se dirigen a clientes institucionales y municipales con conciencia ambiental a nivel mundial.
Ampliación de las capacidades de monitorización remota y mantenimiento predictivo.
La transición hacia el uso de generadores equipados con tecnología de monitoreo remoto revolucionará el proceso de fabricación, ya que el nivel de combustible, el tiempo de funcionamiento y los requisitos de mantenimiento se pueden monitorear sin necesidad de visitar las instalaciones. La conectividad ayuda a minimizar el tiempo de inactividad de los equipos en situaciones como la recuperación ante desastres y los trabajos en yacimientos petrolíferos, donde las averías de la maquinaria tienen graves consecuencias. Existe una creciente tendencia entre los fabricantes a crear plataformas de generadores que incorporan telemática para programar el mantenimiento según el rendimiento de la máquina. Esta tendencia continuará en el futuro, a medida que más operadores de flotas de alquiler y autoridades municipales se centren en proveedores que ofrezcan gestión de flotas y un menor costo de propiedad en diversas aplicaciones.
Oportunidades de mercado para generadores móviles
Expansión de la infraestructura de flotas de alquiler en los mercados de construcción emergentes.
El creciente interés por la construcción de infraestructuras en las economías emergentes del sudeste asiático, Latinoamérica y África representa una importante oportunidad para los fabricantes de generadores y las empresas de alquiler que buscan establecer flotas locales. Los contratistas de construcción regionales buscan cada vez más acuerdos de alquiler flexibles que les permitan acceder a los equipos sin necesidad de una inversión de capital sustancial. Las empresas que invierten en centros de servicio regionales y redes de soporte técnico pueden fortalecer su penetración en el mercado de estas economías en crecimiento. Esta oportunidad se extiende al establecimiento de operaciones de mantenimiento y distribución de repuestos más cerca de los centros de demanda, lo que reduce los tiempos de respuesta y los costos operativos. Las previsiones del mercado de generadores móviles indican que el interés sostenido en la inversión en infraestructuras de alquiler en mercados emergentes seguirá fortaleciéndose hasta 2034, a medida que los fabricantes globales reequilibren estratégicamente sus redes de distribución para atender la creciente demanda de los sectores de la construcción e industrial.
Desarrollo de configuraciones especializadas para el apoyo a la transición hacia las energías renovables.
La expansión de los proyectos de instalación de energías renovables representa una importante oportunidad para los fabricantes de generadores móviles que desarrollan configuraciones especializadas para proporcionar energía temporal durante las fases de construcción de parques solares y eólicos, que carecen de conexiones permanentes a la red eléctrica. Las empresas que invierten en el desarrollo de productos dirigidos a las necesidades de los contratistas de energías renovables pueden diferenciarse mediante la optimización del rango de potencia y la eficiencia del combustible, adaptadas a cada aplicación. Esta oportunidad se extiende a las configuraciones de generadores híbridos que dan soporte a las actividades de instalación y puesta en marcha de sistemas de almacenamiento de baterías que requieren energía de respaldo temporal. Los fabricantes que priorizan la participación en el sector de las energías renovables, con el apoyo de recursos de ventas dedicados a este segmento de contratistas en expansión, están en posición de aprovechar el crecimiento incremental a medida que la inversión global en infraestructura de energías renovables continúa acelerándose tanto en los mercados regionales desarrollados como en los emergentes.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -