
Marché des générateurs mobiles : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des groupes électrogènes mobiles : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de carburant (groupes électrogènes diesel, groupes électrogènes à gaz) ; plage de puissance (8 à 20 W, 21 à 90 W, 91 à 370 W, 371 à 500 W) ; utilisateur final (industrie, construction, secours en cas de catastrophe, champs pétrolifères, armée, flottes municipales, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00004358
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 13, 2026


Taille du marché en 2025
1,78 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,36 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,59 %
taux de croissance
Marché adressable
19,19 milliards de dollars américains
(2026-2034)
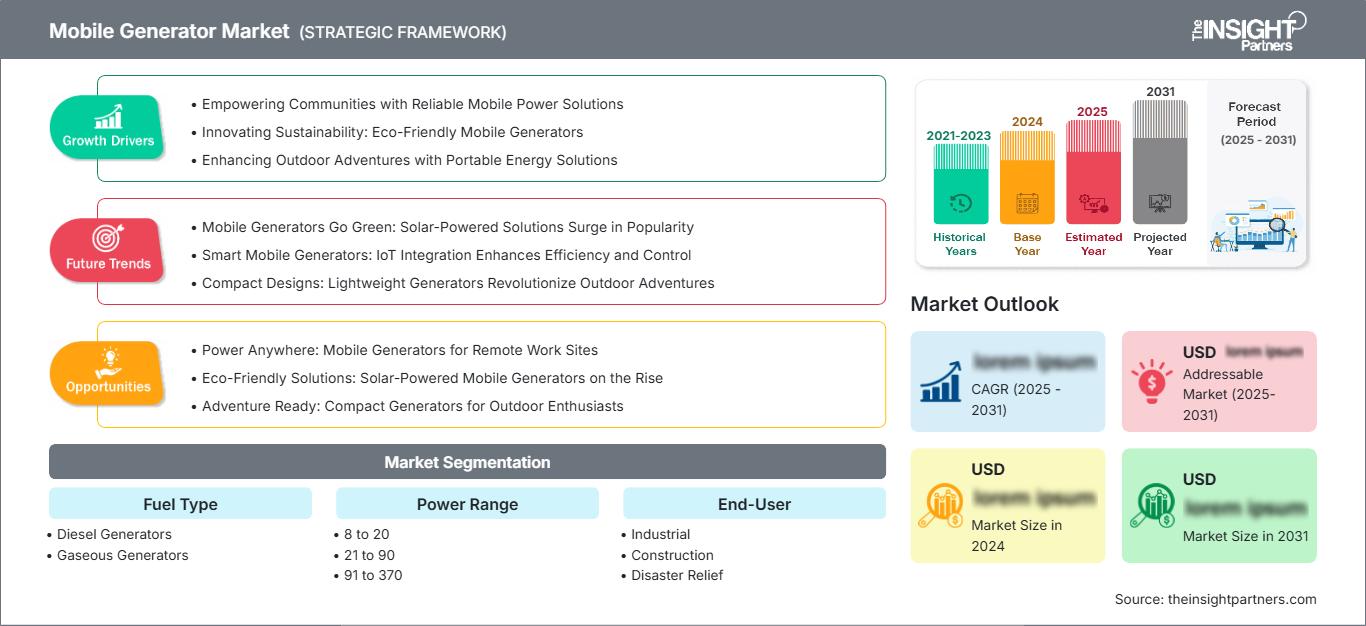
Le marché des générateurs mobiles, soutenu par une demande constante de solutions d'alimentation de secours portables, continue de définir ce marché, évalué à 1,78 milliard de dollars américains en 2025 et qui devrait atteindre 2,36 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 3,59 % entre 2026 et 2034. Les secteurs de la construction, des secours en cas de catastrophe et des opérations pétrolières dépendent de plus en plus des groupes électrogènes mobiles diesel et à gaz pour l'alimentation électrique temporaire et d'urgence dans divers environnements d'utilisation finale.
On estime que le marché des générateurs mobiles en Amérique du Nord connaîtra une croissance annuelle composée de 3,3 % à 3,8 % jusqu'en 2034. Cette croissance est alimentée par la fréquence accrue des phénomènes météorologiques extrêmes, qui nécessitent le déploiement de systèmes d'alimentation de secours, et par le maintien de l'activité du secteur de la construction. Le développement des infrastructures d'électrification des flottes municipales contribue également à cette demande régionale soutenue, notamment pour les applications liées à la sécurité publique.
Analyse et perspectives du marché des générateurs mobiles
- Amérique du Nord : La région détiendra une part estimée à 32-35 % en 2025, avec un TCAC de 3,3-3,8 % entre 2026 et 2034, soutenue par la préparation aux secours en cas de catastrophe, l'activité de construction et les investissements dans les infrastructures d'alimentation de secours des flottes municipales.
- États-Unis : Les États-Unis représentent la majorité de la demande régionale en 2025, avec un TCAC de 3,2 à 3,7 % jusqu'en 2034, tiré par la résilience face aux conditions météorologiques extrêmes et la demande de location de générateurs dans le secteur de la construction.
- Europe : L'Europe représente environ 22 à 25 % de la part de marché en 2025 et devrait croître à un TCAC de 3,4 à 3,9 % jusqu'en 2034, tirée par l'Allemagne, le Royaume-Uni et la France grâce aux besoins en énergie de secours dans le secteur de la construction et l'industrie.
- Asie-Pacifique : L'Asie-Pacifique détiendra une part estimée entre 26 et 30 % en 2025, avec un TCAC de 3,9 à 4,4 % entre 2026 et 2034, sous l'impulsion de la Chine, de l'Inde et du Japon, grâce à des programmes de construction d'infrastructures et de préparation aux catastrophes.
- Segment le plus important : Le segment des générateurs diesel détient la plus grande part de marché, soit 68 à 72 % en 2025, avec un TCAC de 3,3 à 3,8 % jusqu'en 2034, plébiscité pour sa fiabilité et son autonomie prolongée dans les applications industrielles.
- Segment à forte croissance : Le segment des générateurs à gaz enregistre la croissance la plus rapide, avec un TCAC de 4,8 à 5,3 % jusqu'en 2034, propulsé par le durcissement des réglementations sur les émissions favorisant des carburants alternatifs à combustion plus propre dans les parcs de construction et municipaux.
- Principales entreprises analysées en détail : Atlas Copco AB, Briggs & Stratton, LLC, Caterpillar Inc., Cummins Inc., Doosan Portable Power, FG Wilson (Engineering) Limited, Genei Industries, Inc., Generac Power Systems, Inc., Kohler Co., WINCO, Inc., Multiquip Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des groupes électrogènes mobiles a évolué grâce à des améliorations techniques progressives, passant d'unités volumineuses et énergivores à des plateformes compactes, à haut rendement, fonctionnant au diesel ou au gaz, conçues pour une autonomie prolongée et des intervalles de maintenance réduits. Les systèmes d'insonorisation et d'échappement ont été perfectionnés en raison du durcissement des réglementations environnementales régionales. Les activités de fabrication ont vu l'introduction de techniques d'assemblage modulaires facilitant la personnalisation en fonction de la puissance et du type de carburant requis par les différents utilisateurs finaux dans les secteurs de la construction, de l'industrie et des services d'urgence.
L'avenir s'annonce prometteur pour la location de groupes électrogènes en Asie du Sud-Est et en Amérique latine, régions où se développent de nombreux projets d'infrastructure. L'adoption de nouvelles réglementations sur les émissions, émanant des organismes chargés du respect des normes environnementales, devrait accroître la demande en groupes électrogènes à gaz plus propres. Les groupes électrogènes hybrides, composés de batteries et de générateurs à carburant conventionnel, devraient connaître une croissance significative dans les parcs de véhicules de construction et municipaux au cours de la période de prévision.
Rapport sur le marché des générateurs mobiles
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,78 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,36 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,59% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des générateurs mobiles
La croissance du marché est principalement due à la demande croissante d'alimentation électrique de secours temporaire et d'urgence sur les chantiers de construction, les camps de réfugiés et les plateformes de forage pétrolier, où l'approvisionnement en électricité du réseau est instable. La chaîne de valeur comprend la fabrication de moteurs, la production de générateurs, ainsi que la location de flottes régionales et les services associés. La demande est liée aux calendriers des projets de construction, à la fréquence des phénomènes météorologiques extrêmes et aux achats des secteurs militaire et municipal.
Les facteurs d'approvisionnement comprennent l'approvisionnement en pièces de moteur et la disponibilité des technologies permettant la conformité aux normes d'émissions, ainsi que la gestion de la capacité des parcs de location dans les réseaux de distribution régionaux. Les fabricants de groupes électrogènes localisent leurs opérations de service et de maintenance à proximité des principaux centres de consommation afin de minimiser les retards de livraison aux clients des secteurs de l'aide humanitaire et de la construction.
L'analyse concurrentielle révèle la présence de plusieurs fabricants de moteurs et de groupes électrogènes de renom, disposant d'importantes activités de location et de maintenance. Caterpillar Inc. et Cummins Inc. proposent de vastes gammes de produits, allant des groupes électrogènes diesel aux groupes électrogènes à essence, tandis qu'Atlas Copco AB et Doosan Portable Power utilisent des technologies intégrées de compresseurs et de groupes électrogènes pour répondre aux besoins du marché de la location dans les secteurs de la construction et de l'industrie.
Generac Power Systems, Inc. et Kohler Co. continuent de développer leurs offres pour les marchés résidentiels et municipaux en ce qui concerne les générateurs de secours, tandis que des sociétés telles que Briggs & Stratton, LLC, FG Wilson (Engineering) Limited, Genei Industries, Inc. et WINCO, Inc. offrent des solutions personnalisées en termes de gammes de puissance et d'accords de distribution avec les agences d'approvisionnement des champs pétrolifères et militaires.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des générateurs mobiles : Perspectives stratégiques
Perspectives régionales
Marché des générateurs mobiles en Amérique du Nord
L'Amérique du Nord détiendra une part estimée à 32-35 % du marché mondial en 2025, avec un taux de croissance annuel composé (TCAC) de 3,3 à 3,8 % jusqu'en 2034. Cette croissance est alimentée par la multiplication des conditions météorologiques extrêmes nécessitant des solutions d'alimentation de secours, ainsi que par le développement continu du secteur de la construction, garantissant un besoin constant de location de générateurs.
Les principaux facteurs structurels comprennent le vieillissement des infrastructures urbaines, qui nécessite la modernisation des systèmes d'alimentation de secours, ainsi que l'exploration croissante des gisements pétroliers dans certaines régions, ce qui requiert des solutions d'alimentation portables. Le Canada génère une demande soutenue grâce à ses projets industriels et miniers situés dans des régions éloignées, tandis que le Mexique développe son secteur manufacturier grâce à la relocalisation de la production, créant ainsi une demande régionale supplémentaire.
Marché américain des générateurs mobiles
Les États-Unis représentent environ 76 à 80 % du marché nord-américain des générateurs mobiles en 2025, avec un taux de croissance annuel composé (TCAC) de 3,2 à 3,7 % jusqu'en 2034. La croissance constante du secteur de la construction et l'augmentation des investissements dans la préparation aux catastrophes alimentent la demande de générateurs mobiles diesel et à gaz.
Generac Power Systems, Inc. et Cummins Inc. exploitent d'importantes capacités de production et de services aux États-Unis, garantissant une livraison et une installation rapides des équipements en cas d'urgence. On observe une popularité croissante des groupes électrogènes à gaz dans les parcs de production municipaux en raison des réglementations environnementales strictes, tandis que les secteurs de la construction et des champs pétroliers privilégient les groupes électrogènes diesel.
Marché européen des générateurs mobiles
L'Europe devrait représenter une part de marché mondiale estimée entre 22 et 25 % en 2025, avec un taux de croissance annuel composé (TCAC) de 3,4 à 3,9 % jusqu'en 2034, l'Allemagne étant identifiée comme le principal contributeur en raison de ses importants secteurs de la construction et des machines industrielles qui nécessitent des solutions d'alimentation de secours et mobiles fiables.
L'Allemagne représente le plus grand marché de la région, porté par la demande en groupes électrogènes diesel portables pour les secteurs de la construction et de l'industrie. Le Royaume-Uni contribue également à ce marché par le biais de la préparation aux situations d'urgence et de la modernisation des infrastructures municipales, tandis que la France, l'Italie et l'Espagne enregistrent une demande soutenue liée aux projets de construction et d'installation d'énergies renouvelables, qui nécessitent des solutions d'alimentation électrique mobiles fiables dans le cadre d'initiatives de développement des infrastructures régionales en pleine expansion.
Marché des générateurs mobiles de la région Asie-Pacifique
La région Asie-Pacifique domine le marché mondial avec une part de marché estimée entre 26 et 30 % en 2025, affichant le taux de croissance annuel composé (TCAC) régional le plus rapide, de 3,9 à 4,4 %, jusqu'en 2034. La Chine est en tête, grâce à son important secteur des infrastructures, suivie de l'Inde, du Japon, de la Corée du Sud et de l'Australie.
Le soutien des politiques industrielles au développement des infrastructures, notamment en Chine et en Inde, ainsi que l'expansion des programmes de préparation aux catastrophes suite à des catastrophes naturelles récurrentes, continuent de stimuler la demande de générateurs portables diesel et à gaz dans les secteurs de la construction et des interventions d'urgence à l'échelle régionale.
Marché des générateurs mobiles au Moyen-Orient et en Afrique
Le marché des générateurs mobiles au Moyen-Orient et en Afrique devrait croître à un TCAC de 3,1 à 3,6 % jusqu'en 2034, l'Arabie saoudite étant à la tête de la demande régionale grâce à des projets de diversification des infrastructures nécessitant des solutions d'alimentation mobile fiables pour la construction et les installations pétrolières.
Les Émirats arabes unis contribuent par le biais de projets de construction et d'infrastructures intelligentes, tandis que l'Afrique du Sud et le reste du Moyen-Orient et de l'Afrique enregistrent une adoption progressive liée aux défis de fiabilité du réseau et à l'expansion du secteur minier nécessitant des solutions d'alimentation portables fiables pour les installations industrielles isolées.
Analyse de segmentation
Type de carburant
Le segment des types de carburant, comprenant les générateurs diesel et les générateurs à gaz, enregistre un TCAC combiné de 3,6 à 4,1 % entre 2026 et 2034. Les unités diesel continuent de dominer les applications industrielles et pétrolières nécessitant une durée de fonctionnement prolongée, tandis que les générateurs à gaz gagnent en popularité auprès des flottes municipales et de construction en réponse au durcissement des normes régionales d'émissions et aux exigences en matière de carburants à combustion plus propre.
- Générateurs diesel : Les générateurs diesel restent privilégiés pour les applications industrielles, pétrolières et militaires nécessitant une autonomie prolongée et une puissance de sortie plus élevée, appréciés pour leur efficacité énergétique et leur fiabilité éprouvée dans des conditions exigeantes.
- Générateurs à gaz : Les générateurs à gaz gagnent du terrain dans les parcs de véhicules municipaux et de construction, plébiscités pour leurs faibles émissions et leur fonctionnement plus silencieux, adaptés aux exigences de conformité environnementale urbaines et réglementées.
Gamme de puissance
Le segment des groupes électrogènes mobiles, qui couvre les catégories de puissance de 8 à 20, de 21 à 90, de 91 à 370 et de 371 à 500 kilowatts, connaît une croissance annuelle composée de 3,5 à 4,0 % jusqu'en 2034. Cette gamme reflète la diversité des besoins applicatifs, les unités de milieu de gamme gagnant des parts de marché à mesure que les clients des secteurs de la construction et de l'industrie privilégient de plus en plus des solutions d'alimentation flexibles et de capacité moyenne pour des projets de différentes envergures.
- 8 à 20 : Cette gamme est destinée aux petits chantiers de construction et aux applications de secours résidentielles, appréciée pour sa portabilité et sa puissance de sortie adéquate pour les équipements légers et les besoins en énergie des installations temporaires.
- 21 à 90 : Cette gamme domine les applications de construction et commerciales de moyenne envergure, offrant une puissance de sortie équilibrée adaptée au fonctionnement des équipements et aux besoins d'électrification des installations temporaires sur les chantiers.
- 91 à 370 : Cette gamme est destinée aux applications industrielles et pétrolières nécessitant une capacité de puissance importante, prenant en charge le fonctionnement de machines lourdes et les besoins en énergie de projets de longue durée dans des environnements exigeants.
- 371 à 500 : Cette gamme est destinée aux applications industrielles, militaires et de secours en cas de catastrophe à grande échelle nécessitant une puissance de sortie maximale, prenant en charge la restauration des infrastructures critiques et le fonctionnement simultané d'équipements importants.
Utilisateur final
Le segment des utilisateurs finaux, qui couvre les secteurs industriel, de la construction, des secours en cas de catastrophe, des champs pétrolifères, militaire et des flottes municipales, connaîtra une croissance annuelle composée de 3,7 % à 4,2 % entre 2026 et 2034. Les applications de construction et industrielles conserveront une part dominante en raison d'une demande constante basée sur les projets, tandis que les segments des secours en cas de catastrophe et des flottes municipales connaîtront une croissance régulière grâce à l'augmentation des investissements dans la préparation aux situations d'urgence et aux programmes de modernisation des infrastructures publiques.
- Industrie : Les installations industrielles utilisent des générateurs mobiles pour l'alimentation de secours en cas de panne de réseau et pour répondre aux besoins temporaires en énergie lors d'activités d'agrandissement ou de maintenance nécessitant une continuité opérationnelle ininterrompue.
- Construction : Les chantiers de construction représentent une application dominante, nécessitant des générateurs portables pour le fonctionnement des équipements et l'alimentation électrique temporaire des installations tout au long des phases de développement des projets dépourvus de raccordements permanents au réseau.
- Secours en cas de catastrophe : Les organisations de secours en cas de catastrophe dépendent des générateurs mobiles pour rétablir rapidement l'alimentation électrique d'urgence après les catastrophes naturelles, en privilégiant la fiabilité et la capacité de déploiement rapide pendant les périodes d'intervention critiques.
- Champs pétroliers : Les opérations sur les champs pétroliers nécessitent des générateurs mobiles robustes pour l'alimentation électrique en zones reculées, permettant ainsi de soutenir les opérations des équipements d'extraction et des installations dans des endroits dépourvus d'accès constant au réseau électrique.
- Militaire : Les applications militaires exigent des générateurs mobiles robustes pour les opérations sur le terrain et les besoins en énergie tactique, en privilégiant la durabilité et la fiabilité des performances dans des conditions opérationnelles extrêmes.
- Flottes municipales : Les flottes municipales intègrent de plus en plus de générateurs mobiles pour la préparation aux situations d'urgence et l'alimentation de secours des infrastructures publiques, sous l'impulsion de l'augmentation des budgets alloués à la préparation aux catastrophes dans les administrations locales.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Industriel |
Haut |
Sauvegarde des installations |
Mature |
|
Construction |
Haut |
Site Power |
Mature |
|
Secours en cas de catastrophe |
Moyen |
Intervention d'urgence |
Mise à l'échelle |
|
champ pétrolier |
Moyen |
Extraction à distance |
Mature |
|
Militaire |
Moyen |
Déploiement tactique |
Mature |
|
Flottes municipales |
Moyen |
Infrastructures publiques |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des générateurs mobiles
L'augmentation de la fréquence des phénomènes météorologiques extrêmes alimente la demande en énergie d'urgence
Face à l'augmentation de la fréquence et de la gravité des catastrophes climatiques telles que les ouragans, les incendies de forêt et les épisodes de grand froid, le besoin en groupes électrogènes mobiles, déployables rapidement en cas de panne de courant, s'accroît considérablement. Les organisations de secours et les autorités municipales sont de plus en plus nombreuses à se doter de groupes électrogènes mobiles afin de rétablir rapidement l'alimentation électrique après des catastrophes naturelles ayant endommagé des infrastructures critiques. Dans les régions régulièrement exposées à des conditions météorologiques extrêmes, la fragilité et l'exposition du réseau électrique rendent indispensable l'investissement dans des systèmes d'alimentation de secours. Les informations fournies par les compagnies d'assurance aident les villes à établir leur budget de préparation aux catastrophes, contribuant ainsi indirectement à la prise de décision concernant l'acquisition de groupes électrogènes. Compte tenu de l'impact persistant de la variabilité climatique sur la stabilité du réseau électrique dans différentes régions, la demande en groupes électrogènes mobiles diesel et à gaz devrait continuer de croître.
L'activité soutenue du secteur de la construction soutient la demande en énergie des équipements.
Les activités en cours dans divers secteurs, notamment les projets de construction, le développement commercial et les infrastructures, génèrent une demande constante de groupes électrogènes capables d'alimenter les équipements et les installations lors des différentes phases des projets, avant leur raccordement au réseau électrique permanent. Les entreprises de construction ont de plus en plus recours à la location de groupes électrogènes pour réduire leurs coûts et gagner en flexibilité sans investir dans ces équipements. Cette tendance est favorable aux groupes électrogènes de moyenne puissance, capables de répondre aux besoins énergétiques de divers chantiers. L'augmentation des investissements dans les infrastructures, tant dans les pays développés que dans les pays en développement, continue de créer une demande accrue de groupes électrogènes, tant en location qu'à l'achat. Les fournisseurs proposant une large gamme de solutions de production d'énergie peuvent tirer parti de cette demande croissante.
Le durcissement des réglementations sur les émissions accélère l'adoption des générateurs à gaz.
En raison du durcissement des réglementations régionales sur les émissions des groupes électrogènes mobiles, on observe une augmentation de l'utilisation des générateurs à gaz, dont la combustion est plus propre que celle des générateurs diesel. Par exemple, les gestionnaires de flottes municipales et les entreprises de construction intervenant en zones urbaines réglementées subissent une pression croissante pour se conformer à ces normes, ce qui les incite à adopter des équipements plus respectueux de l'environnement. Ces contraintes réglementaires sont courantes dans les régions qui ont déjà mis en place un cadre de conformité pour la qualité de l'air, limitant l'utilisation des équipements diesel dans certaines zones. Le non-respect de ces normes entraîne des retards et des sanctions. Ainsi, en raison du renforcement des réglementations environnementales à l'échelle mondiale et dans certains pays en développement, la demande de générateurs à gaz pour ces applications continuera de croître significativement.
Tendances futures du marché des générateurs mobiles
Intégration de systèmes de batteries hybrides dans les configurations de générateurs mobiles
Les fabricants intègrent de plus en plus de systèmes de stockage par batterie dans les configurations des groupes électrogènes mobiles, reflétant ainsi la tendance générale du marché vers des solutions hybrides, alliant efficacité énergétique et réduction des émissions. Cette capacité permet aux groupes électrogènes de fonctionner sur batterie lors des périodes de faible demande, réduisant ainsi la consommation de carburant et espaçant les intervalles de maintenance. Face à la priorité accordée à la durabilité, au même titre qu'à la fiabilité opérationnelle, par les opérateurs de flottes de chantier et municipales, la demande d'unités hybrides compatibles avec les variations de charge devrait croître. Cette tendance est particulièrement pertinente pour les interventions d'urgence et les applications industrielles en zones isolées nécessitant de longues périodes de fonctionnement, positionnant les groupes électrogènes hybrides comme un segment de marché différencié auprès des clients institutionnels et municipaux soucieux de l'environnement à l'échelle mondiale.
Extension des capacités de surveillance à distance et de maintenance prédictive
Le passage à l'utilisation de générateurs équipés de technologies de surveillance à distance va révolutionner le processus de fabrication, car le niveau de carburant, la durée de fonctionnement et les besoins de maintenance peuvent être contrôlés sans intervention sur site. Cette connectivité contribue à minimiser les temps d'arrêt des équipements, notamment lors de catastrophes naturelles et d'opérations sur les champs pétroliers, où les pannes de machines ont des conséquences majeures. Les fabricants sont de plus en plus nombreux à concevoir des plateformes de générateurs intégrant la télématique afin de planifier la maintenance en fonction des performances des machines. Cette tendance se poursuivra à l'avenir, car de plus en plus de loueurs de matériel et de collectivités locales privilégient les fournisseurs proposant des solutions de gestion de flotte et de réduction des coûts d'exploitation pour diverses applications.
Opportunités du marché des générateurs mobiles
Expansion de l'infrastructure des flottes de location sur les marchés de la construction émergents
L'essor des travaux d'infrastructure dans les économies émergentes d'Asie du Sud-Est, d'Amérique latine et d'Afrique offre une opportunité considérable aux fabricants de groupes électrogènes et aux sociétés de location qui développent des flottes de production locales. Les entreprises de construction régionales recherchent de plus en plus des solutions de location flexibles leur permettant d'accéder aux équipements sans investissements initiaux importants. Les entreprises qui investissent dans des centres de services régionaux et des réseaux d'assistance technique peuvent renforcer leur présence sur ces marchés en pleine croissance. Cette opportunité s'étend à l'implantation d'activités de maintenance et de distribution de pièces détachées au plus près des centres de consommation, ce qui permet de réduire les délais d'intervention et les coûts opérationnels. Les prévisions du marché des groupes électrogènes mobiles indiquent que l'intérêt soutenu des investisseurs pour les infrastructures de location sur les marchés émergents continuera de se renforcer jusqu'en 2034, les fabricants mondiaux réorganisant leurs réseaux de distribution afin de répondre stratégiquement à la demande croissante des secteurs de la construction et de l'industrie.
Développement de configurations spécialisées pour le soutien à la transition énergétique renouvelable
L'expansion des projets d'installation d'énergies renouvelables offre une opportunité considérable aux fabricants de groupes électrogènes mobiles qui développent des configurations spécialisées pour l'alimentation électrique temporaire lors des phases de construction de parcs solaires et éoliens, en l'absence de raccordement permanent au réseau. Les entreprises investissant dans le développement de produits répondant aux besoins des installateurs d'énergies renouvelables peuvent se différencier grâce à une gamme de puissance adaptée à chaque application et à une optimisation du rendement énergétique. Cette opportunité s'étend aux configurations de groupes électrogènes hybrides qui prennent en charge l'installation et la mise en service de systèmes de stockage par batteries nécessitant une alimentation de secours temporaire. Les fabricants qui privilégient l'engagement auprès du secteur des énergies renouvelables, avec le soutien de ressources commerciales dédiées à ce segment d'installateurs en pleine expansion, sont bien placés pour tirer parti de la croissance croissante liée à l'accélération des investissements mondiaux dans les infrastructures d'énergies renouvelables, tant sur les marchés développés que sur les marchés émergents.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -