
Mercado de aleaciones de circonio para aplicaciones nucleares: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de aleaciones de circonio nuclear (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por ocurrencia (países productores primarios, ocurrencia de hafnio); usos generales (metal de circonio); aplicación (nuevas aleaciones de circonio nuclear en desarrollo) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00012859
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 22, 2026


Tamaño del mercado en 2025
756,72 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
995 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,48 %
Índice de crecimiento
Mercado potencial
8.112,46 millones de dólares estadounidenses
(2026-2034)
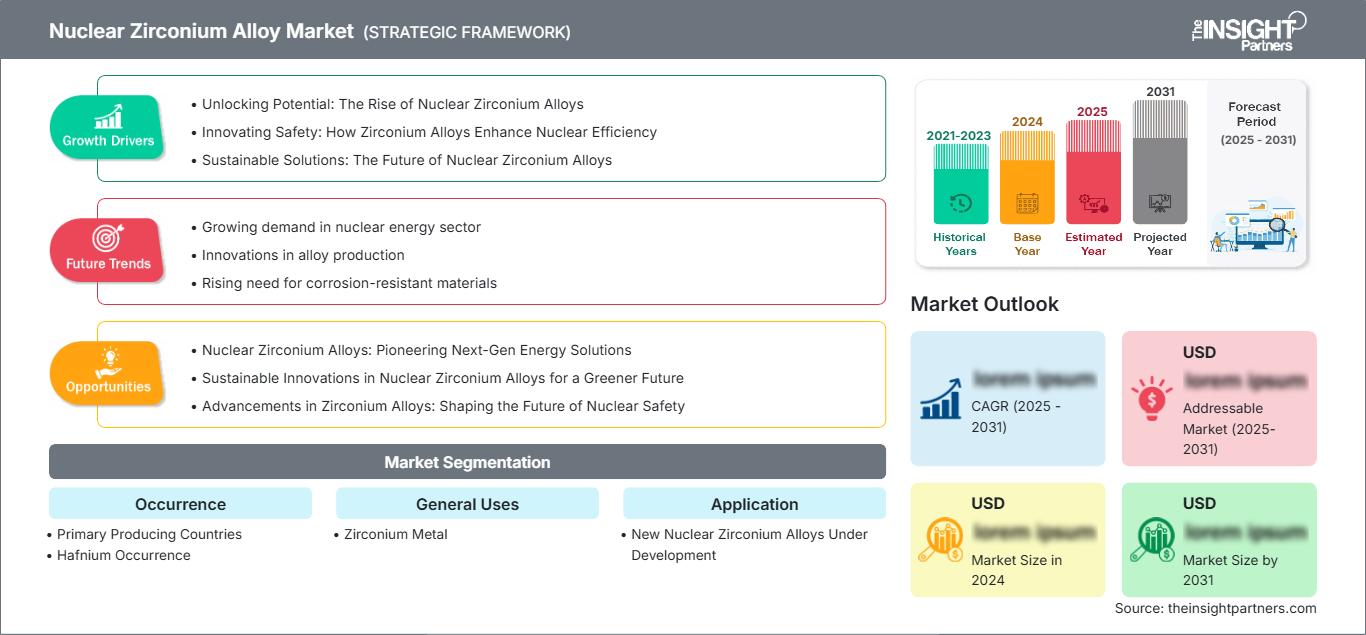
El mercado de aleaciones de circonio nuclear está valorado en 756,72 millones de dólares estadounidenses en 2025 y se prevé que alcance los 995 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 3,48 % durante el período 2026-2034. Entre los factores que impulsan la demanda se incluyen la baja sección transversal de captura de neutrones, la resistencia a la corrosión y su uso probado en la construcción del revestimiento del combustible, mientras que la investigación y el desarrollo de nuevas aleaciones tienen como objetivo una mayor capacidad de quemado y una mayor tolerancia a los accidentes.
Se prevé que la tasa de crecimiento del mercado norteamericano de aleaciones de circonio para aplicaciones nucleares se sitúe entre el 3,1 % y el 3,7 % de CAGR hasta 2034, debido a las operaciones de las flotas nucleares, la gestión del ciclo del combustible y la adopción en el mercado de los revestimientos avanzados de aleación de circonio.
Evaluación y perspectivas del mercado de aleaciones de circonio nuclear
- América del Norte: La región representó una participación del 28-32% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,1-3,7% entre 2026 y 2034, gracias a las flotas de reactores ya establecidas, la infraestructura de fabricación de combustible y los programas avanzados de calificación de revestimientos.
- EE. UU.: Estados Unidos representó entre el 70 % y el 74 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,0 % al 3,6 % hasta 2034, impulsado por la innovación en combustibles y la extensión de la vida útil de los reactores.
- Europa: Europa representó entre el 23 % y el 27 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,0 % al 3,6 % entre 2026 y 2034. Francia, Alemania, el Reino Unido, España y Suecia ofrecen capacidades consolidadas en ingeniería de combustibles y en la producción de componentes de circonio.
- Asia Pacífico: Asia Pacífico representó una participación del 31-35% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 4,0-4,6% hasta 2034. China, Japón, Corea del Sur e India respaldan la demanda mediante la construcción de reactores, la fabricación de combustible y los programas de localización.
- Segmento más importante: El metal de circonio para usos generales representó una cuota de mercado del 60-64% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,2-3,8% durante el período 2026-2034.
- Segmento de alto crecimiento: Las nuevas aleaciones de circonio nuclear en desarrollo representaron una participación del 7 al 11 % en 2025 y se prevé que avancen a una tasa de crecimiento anual compuesta (CAGR) del 5,0 al 5,8 % durante el período 2026-2034.
- Empresas clave analizadas en detalle: Cameco Fuel Manufacturing Inc.; Chepetsky Mechanical Plant; CNNC-AREVA Shanghai Tubing Co.; Fine Tubes Ltd.; Framatome; Global Nuclear Fuel-Americas, LLC; Guangdong Orient Zirconic Industry Science and Technology Co., Ltd.; Jiangxi Kingan Hi-Tech Co., Ltd.; KEPCO Nuclear Fuel Co., Ltd.; Mitsubishi Nuclear Fuel Co., Ltd.; Westinghouse Electric Company LLC; Alleima AB.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de aleaciones de circonio para la industria nuclear evolucionará desde el Zircaloy convencional hacia aleaciones más sofisticadas, diseñadas específicamente para lograr un alto grado de quemado, ciclos de producción prolongados y un control óptimo de la corrosión y el hidrógeno. Según Framatome, el circonio es uno de los materiales esenciales para la fabricación de combustible nuclear; la empresa integra todas las tecnologías necesarias para la producción de esponja de circonio, la aleación y la fabricación de tubos, barras y productos planos.
La futura certificación de combustibles tolerantes a accidentes podría conllevar modificaciones en la composición de la aleación, la tecnología de recubrimiento y la tecnología de procesamiento. Las opciones recubiertas de cromo se consideran bastante similares, mientras que el carburo de silicio y el FeCrAl se encuentran lejos de serlo. Esto abre la posibilidad de crear nuevas aleaciones de circonio que mantengan el mismo sistema de producción, pero que ofrezcan un buen rendimiento a temperaturas elevadas.
Alcance del informe de mercado de aleaciones de circonio nuclear
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 756,72 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 995 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,48% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de aleaciones de circonio nuclear
La industria de aleaciones de circonio de grado nuclear se basa en una cadena de suministro única que abarca la extracción de minerales de circonio, la fabricación de compuestos químicos, esponja de circonio, aleaciones, fusión, laminación o extrusión, fabricación de tubos, recocido, pilgering, inspecciones y ensamblaje de combustible. Existen normas estrictas en cuanto al contenido de hafnio, pureza, tamaño, microestructura, resistencia a la corrosión y trazabilidad, lo que hace que las cualificaciones sean importantes para los proveedores.
El mercado depende de la demanda de la industria del combustible nuclear, en lugar de la demanda de circonio. El Complejo del Combustible Nuclear afirma que las aleaciones de circonio actúan como barrera alrededor del combustible de dióxido de uranio y cita la baja absorción de neutrones y la resistencia a la corrosión como factores clave para su uso. En consecuencia, el suministro a esta industria se limita a unos pocos proveedores cualificados debido a los largos periodos de cualificación.
El entorno competitivo del Informe del Mercado de Aleaciones de Circonio Nuclear se caracteriza por la presencia de proveedores de combustible integrados verticalmente, productores especializados de tubos, productores de circonio y productores regionales de materiales nucleares. Framatome gestiona la producción de circonio mediante la fabricación de aleaciones y componentes, y Cameco Fuel Manufacturing produce tubos de circonio como parte de su proceso de producción de haces de combustible CANDU. Westinghouse ofrece una solución de aleación AXIOM basada en ZIRLO, tecnológicamente más avanzada, para aplicaciones de combustible de alto rendimiento.
Se han destinado mayores inversiones al desarrollo de materiales avanzados, soluciones de recubrimiento, automatización de la producción e infraestructura de pruebas. Westinghouse informó sobre la producción de equipos para el revestimiento de aleación de circonio recubierto de cromo y pronosticó su operatividad para 2026, lo que demuestra que los proveedores de aleación de circonio y de combustible están preparados para la comercialización del revestimiento avanzado. En 2026, Alleima inauguró su nueva planta de tubos con una inversión de aproximadamente 330 millones de coronas suecas.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de aleaciones de circonio nuclear: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de aleaciones de circonio nuclear
Se estima que la cuota de mercado de aleaciones de circonio nuclear en Norteamérica será del 28-32% en 2025, y se prevé que la región experimente una tasa de crecimiento anual compuesta (CAGR) del 3,1-3,7% entre 2026 y 2034. Estados Unidos lidera el consumo regional debido a la gran cantidad de reactores en funcionamiento, proveedores de combustible e infraestructura para la cualificación.
A nivel regional, las perspectivas estarán determinadas por factores como el desarrollo de programas de combustible de alto grado de quemado, iniciativas de combustibles tolerantes a accidentes e inversión en ciclos de vida prolongados de los reactores. En Canadá existen fabricantes de combustible CANDU que utilizan tubos de aleación de circonio, y en Estados Unidos, proveedores de combustible trabajan en circonio recubierto y aleaciones de nueva generación. El trabajo de la NRC en combustibles tolerantes a accidentes también está allanando el camino para la aprobación regulatoria del combustible de circonio recubierto y otras tecnologías de revestimiento.
Mercado estadounidense de aleaciones de circonio nuclear
Se estima que Estados Unidos representará entre el 70 % y el 74 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,0 % al 3,6 %. Esto se debe a la madurez de su parque de reactores, sus instalaciones de fabricación de combustible y las inversiones realizadas en la obtención de licencias y la cualificación de combustibles avanzados.
Westinghouse, Global Nuclear Fuel-Americas y Framatome cuentan con una importante experiencia en aplicaciones dentro de las flotas de reactores PWR y BWR de EE. UU. La aleación de circonio AXIOM será licenciada por Westinghouse y Combustion Engineering para reactores PWR, mientras que el circonio recubierto de cromo se utilizará para el desarrollo de combustible tolerante a accidentes. Esto implicará una mayor demanda de aleaciones y recubrimientos de circonio adecuados para altos grados de quemado, resistencia a la corrosión y ciclos de combustible.
Mercado europeo de aleaciones de circonio nuclear
Europa representó entre el 23 % y el 27 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,0 % al 3,6 % hasta 2034. Francia constituye el principal mercado de la región gracias a su parque nuclear y su capacidad de ingeniería para combustibles y materiales de circonio. El Reino Unido y Alemania representan regiones importantes por su fortaleza en la fabricación de combustibles, la ingeniería y los servicios para reactores.
Francia representa un mercado importante debido a la integración vertical de la fabricación de circonio a través de Framatome y la aplicación de la aleación M5 en la industria nuclear. Alemania es fundamental para la demostración de combustible avanzado mediante el programa E-ATF de Framatome en Gösgen, y el Reino Unido destaca por su experiencia en ingeniería nuclear y ciclo del combustible. Italia y España representan mercados relativamente menores en sus respectivos sectores de productos de aleación, pero son importantes en los servicios para reactores y combustibles.
Mercado de aleaciones de circonio nuclear en la región Asia-Pacífico
La región de Asia-Pacífico (APAC) tenía una cuota de mercado estimada del 31-35% y se esperaba que creciera a una tasa de crecimiento anual compuesta (CAGR) del 4,0-4,6%. Registró el mayor crecimiento regional del mercado. China fue el mercado dominante, seguida de Japón, Corea del Sur, India y Australia. La demanda en la región se vio impulsada por el aumento de la construcción de reactores y la capacidad de producción de materiales a nivel nacional.
China y Corea del Sur participaban en la construcción de reactores junto con la producción de combustible, mientras que Japón contaba con capacidades avanzadas en ingeniería de combustible. India estaba mejorando sus capacidades nacionales para producir circonio y componentes de combustible mediante complejos de combustible nuclear que incluían esponja de circonio, tubos de aleación y plantas de ensamblaje de combustible.
Mercado de aleaciones de circonio nuclear en Oriente Medio y África
Sin embargo, en lo que respecta al 9-13% restante, las dos regiones más importantes son Oriente Medio y África, que experimentaron un crecimiento anual compuesto del 2,4-3,0% en 2025. Arabia Saudita y los Emiratos Árabes Unidos son países emergentes en el campo de la industria nuclear, mientras que Sudáfrica es conocida por sus reactores nucleares y su experiencia en ingeniería nuclear.
En el caso de los Emiratos Árabes Unidos, la flota actual de reactores en operación implica una mayor demanda de combustible nuclear, mientras que las aspiraciones de Arabia Saudita podrían implicar una demanda a largo plazo de materiales nucleares calificados. Sudáfrica representa capacidades técnicas a través de su industria nuclear, mientras que el resto de Oriente Medio y África se centra principalmente en proyectos.
Análisis de segmentación
Aparición
Se prevé que la presencia de circonio crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,8 % al 3,4 % durante el período 2026-2034. Este segmento refleja la disponibilidad geográfica de recursos que contienen circonio y la distribución del hafnio junto con el circonio. Los países productores primarios influyen en la seguridad de la cadena de suministro, mientras que la presencia de hafnio afecta la complejidad de la purificación y la rentabilidad de los materiales de grado nuclear.
- Países productores primarios: La disponibilidad de recursos en Australia, Sudáfrica, China, Indonesia y otras economías productoras de circonio influye en el suministro de circonio. Su importancia estratégica se ve reforzada por la concentración de minerales y la capacidad de procesamiento.
- Presencia de hafnio: El hafnio se encuentra de forma natural junto con el circonio y debe separarse para cumplir con las especificaciones de grado nuclear. Por lo tanto, es fundamental contar con una tecnología de separación eficiente, ya que las características de absorción de neutrones del hafnio limitan su concentración aceptable.
Usos generales
Se prevé que el sector de Usos Generales crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,2 % al 3,8 % durante el periodo 2026-2034. Las aplicaciones nucleares priorizan el metal de circonio debido a su transparencia a los neutrones, su resistencia a la corrosión y su compatibilidad con los entornos de reactores refrigerados por agua. La demanda sigue estando estrechamente ligada a los requisitos del revestimiento del combustible y a los ciclos de sustitución de componentes.
- Metal de circonio: El metal de circonio constituye la base material para el revestimiento del combustible nuclear y los componentes relacionados de los reactores. Los procesos de fabricación establecidos, los estrictos requisitos de pureza y un largo historial de cualificaciones respaldan su posición dominante en las aplicaciones nucleares.
Solicitud
Se prevé que la aplicación registre una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,8 % durante el período 2026-2034, impulsada por programas de desarrollo que buscan mejorar la resistencia a la corrosión, la absorción de hidrógeno, la resistencia a la oxidación a altas temperaturas y el rendimiento ante un mayor grado de combustión. Los nuevos conceptos de aleación pueden ampliar la utilidad de la infraestructura de fabricación de circonio ya existente.
- Nuevas aleaciones de circonio para uso nuclear en desarrollo: Las aleaciones emergentes y los sistemas de circonio recubierto buscan mayor capacidad operativa, ciclos más largos y márgenes de seguridad mejorados. Su importancia estratégica aumenta a medida que las empresas eléctricas buscan optimizar el rendimiento sin abandonar de inmediato las arquitecturas de combustible basadas en circonio.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Nuevas aleaciones nucleares de circonio en desarrollo |
Medio |
Alto nivel de combustión |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de aleaciones de circonio nuclear
Expansión de la generación nuclear y prolongación de la vida útil de los reactores.
La expansión nuclear implica un aumento en el inventario existente de conjuntos de combustible, piezas de repuesto y material de revestimiento. Además, las centrales nucleares ya existentes han extendido su vida útil, lo que incrementa la demanda de combustible de repuesto y exige que los operadores maximicen su uso. La aleación de circonio es la preferida debido a su uso continuo en el diseño y la calificación de reactores de agua ligera. Framatome afirma que el uso de circonio como revestimiento de combustible en reactores de agua ligera está muy extendido debido a su resistencia a la corrosión y sus deseables propiedades neutrónicas. Los proyectos de extensión de vida útil también requieren materiales capaces de soportar mayores grados de quemado.
Un mayor grado de quemado y ciclos de combustible más largos aumentan los requisitos de rendimiento de los materiales.
El alto grado de quemado está impulsando una revisión de las propiedades de los materiales a lo largo del ciclo del combustible. El objetivo es extraer más energía de cada conjunto, ya que los ciclos más largos permiten reducir el número de interrupciones, lo que optimizaría la utilización y los costos de gestión del combustible. En consecuencia, el requisito de un material de revestimiento que resista la corrosión, la absorción de hidrógeno, la fluencia, el desgaste y las variaciones dimensionales se vuelve aún más estricto durante largos períodos de irradiación. Por ejemplo, la aleación AXIOM de Westinghouse está diseñada para combustibles de alto rendimiento y mayores niveles de quemado, mostrando un mejor comportamiento en términos de corrosión y absorción de hidrógeno que las aleaciones de circonio anteriores. Por lo tanto, el impacto económico es tanto cualitativo como cuantitativo.
Los programas de combustible tolerantes a accidentes amplían las oportunidades que ofrece el circonio avanzado.
La investigación y el desarrollo de combustible tolerante a accidentes está abriendo un camino paralelo para las aleaciones de circonio, en lugar de reemplazarlas. Un revestimiento de circonio con cromo permitirá el uso del material de revestimiento de circonio existente, a la vez que aumenta su resistencia a la oxidación, la generación de hidrógeno y el desgaste. La NRC considera que el circonio recubierto es una de las soluciones de combustible tolerante a accidentes a corto plazo que actualmente se encuentran en desarrollo regulatorio, junto con FeCrAl y otras. Por lo tanto, la introducción de esta tecnología reduce la desconexión tecnológica que conlleva la introducción de nuevos materiales de revestimiento, ya que se pueden seguir aplicando las geometrías de reactores existentes y el conocimiento sobre la fabricación de circonio. De esta manera, los avances relacionados con el circonio avanzado se orientan hacia los recubrimientos, la modificación de superficies, la inspección y el control de calidad.
Tendencias futuras del mercado de aleaciones de circonio nuclear
El diseño computacional de materiales acelerará la optimización de aleaciones.
Se prevé que la ingeniería computacional de materiales adquiera mayor influencia en el desarrollo de aleaciones de circonio, a medida que los fabricantes buscan acortar los ciclos de iteración experimental. Los modelos digitales permiten evaluar la química de la aleación, la microestructura, el comportamiento ante la irradiación, los mecanismos de corrosión y el rendimiento termomecánico antes de realizar extensas pruebas físicas. La investigación en diseño computacional pone de relieve la larga trayectoria histórica del desarrollo del revestimiento de circonio y la dificultad de validar los cambios químicos incrementales. Con el tiempo, el modelado integrado, la selección de materiales asistida por aprendizaje automático y la mejora de las bases de datos de irradiación podrían ayudar a priorizar las composiciones con mayor potencial de rendimiento. La implicación comercial es un cambio de la optimización empírica al desarrollo basado en datos, si bien la cualificación regulatoria seguirá siendo esencial. Los proveedores con bases de datos validadas y sistemas de retroalimentación de fabricación deberían obtener una ventaja en el desarrollo de grados diferenciados.
Las arquitecturas de revestimiento híbrido a base de circonio cobrarán mayor importancia.
Las tendencias del mercado de aleaciones de circonio para sistemas de combustible nuclear probablemente combinarán sustratos de circonio convencionales con recubrimientos de ingeniería, superficies modificadas y pastillas de combustible avanzadas. Este enfoque híbrido puede mejorar el rendimiento en caso de accidente, manteniendo las características dimensionales y la compatibilidad de fabricación de los revestimientos ya establecidos. El programa PROtect de Framatome utiliza una aleación de circonio M5 recubierta de cromo como solución a corto plazo, mientras que a largo plazo se contemplan soluciones basadas en carburo de silicio. De manera similar, Westinghouse combina un revestimiento de circonio recubierto de cromo con combustible ADOPT avanzado dentro de su plataforma EnCore. Estas arquitecturas podrían adquirir cada vez más importancia, ya que las empresas eléctricas pueden buscar mejoras de rendimiento graduales sin rediseñar de inmediato conjuntos de combustible completos. Por lo tanto, esta tendencia debería estimular la demanda de tratamientos de superficie, inspección de recubrimientos y sustratos de circonio de alta integridad.
Oportunidades de mercado de aleaciones de circonio nuclear
Cadenas de suministro localizadas de circonio de grado nuclear
La localización de las cadenas de suministro de materiales nucleares ofrece una oportunidad para los productores en países que amplían su capacidad de reactores o buscan una mayor independencia en materia de combustible. India constituye un ejemplo ilustrativo, con el Complejo de Combustible Nuclear operando óxido de circonio, esponja de circonio, fabricación de zircaloy, recuperación de chatarra y ensamblaje de combustible dentro de un ecosistema integrado. Es posible que surjan iniciativas de localización similares en Asia y otros mercados en crecimiento nuclear, a medida que los gobiernos busquen garantizar el suministro y fortalecer su capacidad de fabricación nacional. Las oportunidades de inversión incluyen la purificación de esponja, la fusión de aleaciones, la producción de tubos, la inspección no destructiva y el reciclaje de chatarra de fabricación. Las alianzas estratégicas con proveedores de combustible consolidados pueden reducir las barreras de cualificación y facilitar la transferencia de conocimientos sobre los procesos. Las mejores oportunidades probablemente se encuentren en la producción de componentes certificados, en lugar de circonio común, dado que las aplicaciones nucleares requieren una amplia documentación de calidad y una cualificación específica para cada reactor.
Plataformas avanzadas para la fabricación de aleaciones y recubrimientos
La inversión en plataformas de fabricación flexibles capaces de producir productos de circonio convencionales y avanzados puede generar oportunidades de ingresos diferenciadas. Los proveedores pueden combinar la fusión de aleaciones, la extrusión, el pilgering, el tratamiento térmico, el recubrimiento superficial y la inspección automatizada para respaldar tanto los diseños de combustible establecidos como los conceptos emergentes tolerantes a accidentes. El desarrollo por parte de Westinghouse de equipos para el revestimiento de circonio con recubrimiento de cromo ilustra la transición hacia una infraestructura de fabricación dedicada a las tecnologías de combustible avanzadas. La oportunidad en el Pronóstico del Mercado de Aleaciones de Circonio Nuclear se extiende más allá de la composición de la aleación, abarcando el control de procesos y los servicios de calificación. Los fabricantes capaces de demostrar un espesor de recubrimiento repetible, adhesión, estabilidad dimensional y rendimiento relevante para la irradiación pueden convertirse en socios estratégicos para los proveedores de combustible. Con el tiempo, las plataformas integradas pueden reducir los cuellos de botella en la comercialización a medida que los diseños de combustible avanzados progresan desde los conjuntos de prueba iniciales hacia un despliegue más amplio de la flota.
Novedades recientes
- 8 de abril de 2026: Rosatom comenzó a probar conjuntos de combustible VVER innovadores que incorporan un revestimiento de aleación de circonio recubierto de cromo en la central nuclear de Balakovo. Estos conjuntos contienen barras de combustible con recubrimientos de cromo sobre un revestimiento convencional de aleación de circonio, lo que proporciona un ejemplo actual a escala comercial de cómo se están introduciendo sistemas de circonio modificados para mejorar la tolerancia a los accidentes, manteniendo al mismo tiempo el sustrato de circonio ya establecido.
- 20 de noviembre de 2025: Lightbridge Corporation inició las pruebas de irradiación de muestras de combustible de aleación de uranio-circonio enriquecido en el Reactor de Pruebas Avanzadas del Laboratorio Nacional de Idaho. El objetivo de esta campaña es generar datos sobre el rendimiento del material para el modelado, la calificación, la concesión de licencias y la eventual comercialización del concepto de combustible metálico de la compañía para reactores existentes y futuras aplicaciones avanzadas.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -