
Marché des alliages de zirconium nucléaire : taille, part de marché et prévisions 2034
Marché des alliages de zirconium nucléaire : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par origine (principaux pays producteurs, origine de l’hafnium) ; utilisations générales (zirconium métallique) ; application (nouveaux alliages de zirconium nucléaire en développement) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00012859
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 22, 2026


Taille du marché en 2025
756,72 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
995 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,48 %
taux de croissance
Marché adressable
8 112,46 millions de dollars US
(2026-2034)
Le marché des alliages de zirconium nucléaires était évalué à 756,72 millions de dollars américains en 2025 et devrait atteindre 995 millions de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 3,48 % entre 2026 et 2034. Parmi les facteurs stimulant la demande figurent la faible section efficace de capture neutronique, la résistance à la corrosion et l'utilisation éprouvée dans la construction du gainage du combustible, tandis que la recherche et le développement de nouveaux alliages visent une capacité de combustion plus élevée et une meilleure tolérance aux accidents.
Le taux de croissance annuel composé (TCAC) du marché nord-américain des alliages de zirconium nucléaires devrait se situer entre 3,1 % et 3,7 % jusqu'en 2034, en raison de l'exploitation des parcs nucléaires, de la gestion du cycle du combustible et de l'adoption par le marché des revêtements en alliage de zirconium de pointe.
Analyse et perspectives du marché des alliages de zirconium nucléaire
- Amérique du Nord : La région représentait une part de 28 à 32 % en 2025 et devrait croître à un TCAC de 3,1 à 3,7 % entre 2026 et 2034, grâce à des parcs de réacteurs établis, une infrastructure de fabrication de combustible et des programmes de qualification de gainage avancés.
- États-Unis : Les États-Unis représentaient 70 à 74 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 3,0 à 3,6 % jusqu’en 2034, grâce à l’innovation en matière de combustible et à l’allongement de la durée de vie des réacteurs.
- Europe : L'Europe détenait une part de marché de 23 à 27 % en 2025 et devrait connaître une croissance annuelle composée de 3,0 à 3,6 % entre 2026 et 2034. La France, l'Allemagne, le Royaume-Uni, l'Espagne et la Suède disposent de capacités reconnues en matière d'ingénierie des combustibles et de composants en zirconium.
- Asie-Pacifique : La région Asie-Pacifique représentait une part de 31 à 35 % en 2025 et devrait enregistrer un TCAC de 4,0 à 4,6 % jusqu’en 2034. La Chine, le Japon, la Corée du Sud et l’Inde soutiennent la demande grâce à la construction de réacteurs, la fabrication de combustible et des programmes de localisation.
- Segment le plus important : le zirconium métallique à usage général représentait une part de marché de 60 à 64 % en 2025 et devrait croître à un TCAC de 3,2 à 3,8 % entre 2026 et 2034.
- Segment à forte croissance : Les nouveaux alliages de zirconium nucléaire en développement représentaient une part de 7 à 11 % en 2025 et devraient progresser à un TCAC de 5,0 à 5,8 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Cameco Fuel Manufacturing Inc. ; Chepetsky Mechanical Plant ; CNNC-AREVA Shanghai Tubing Co. ; Fine Tubes Ltd. ; Framatome ; Global Nuclear Fuel-Americas, LLC ; Guangdong Orient Zirconic Industry Science and Technology Co., Ltd. ; Jiangxi Kingan Hi-Tech Co., Ltd. ; KEPCO Nuclear Fuel Co., Ltd. ; Mitsubishi Nuclear Fuel Co., Ltd. ; Westinghouse Electric Company LLC ; Alleima AB.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des alliages de zirconium pour le nucléaire évoluera du Zircaloy classique vers des alliages plus sophistiqués, conçus spécifiquement pour des taux de combustion élevés, des cycles de vie longs et une excellente résistance à la corrosion et à l'hydrogène. Selon Framatome, le zirconium est un matériau essentiel à la fabrication du combustible nucléaire ; l'entreprise maîtrise l'ensemble des technologies nécessaires à la production d'éponge de zirconium, à l'alliage et à la fabrication de tubes, de barres et de produits plats.
La qualification future de carburants tolérants aux accidents pourrait entraîner des modifications au niveau de la composition des alliages, des technologies de revêtement et des procédés de fabrication. Les options à revêtement de chrome sont considérées comme proches de cet objectif, tandis que le carbure de silicium et le FeCrAl en sont très éloignés. Ceci ouvre la voie à la création de nouveaux alliages de zirconium qui, tout en conservant le même système de production, offriraient de meilleures performances à des températures plus élevées.
Rapport sur le marché des alliages de zirconium nucléaire
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 756,72 millions de dollars américains |
| Taille du marché d'ici 2034 | 995 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 3,48% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des alliages de zirconium nucléaires
L'industrie des alliages de zirconium de qualité nucléaire repose sur une chaîne d'approvisionnement unique qui comprend l'extraction des minerais de zirconium, la fabrication de composés chimiques, d'éponge de zirconium et d'alliages, la fusion, le laminage ou l'extrusion, la fabrication de tubes, le recuit, le traitement thermique, les contrôles et l'assemblage du combustible. Des normes rigoureuses encadrent la teneur en hafnium, la pureté, la taille, la microstructure, la résistance à la corrosion et la traçabilité, ce qui rend les qualifications essentielles pour les fournisseurs.
Le marché est tributaire de la demande de l'industrie du combustible nucléaire plutôt que de celle du zirconium. Selon Nuclear Fuel Complex, les alliages de zirconium servent de barrière autour du combustible à base de dioxyde d'uranium et leur faible absorption neutronique ainsi que leur résistance à la corrosion sont des atouts majeurs. Par conséquent, l'approvisionnement de cette industrie est limité à un petit nombre de fournisseurs qualifiés en raison des longs délais de qualification.
Le rapport sur le marché des alliages de zirconium pour le nucléaire décrit un environnement concurrentiel caractérisé par la présence de fournisseurs de combustible verticalement intégrés, de fabricants de tubes spécialisés, de producteurs de zirconium et de producteurs régionaux de matériaux nucléaires. Framatome maîtrise la production de zirconium, de la fabrication d'alliages à la production de composants, tandis que Cameco Fuel Manufacturing produit des tubes de zirconium dans le cadre de son processus de fabrication d'assemblages de combustible CANDU. Westinghouse propose une solution d'alliage AXIOM à base de ZIRLO, plus avancée technologiquement, pour les applications de combustible à haute performance.
Des investissements supplémentaires ont été alloués au développement de matériaux avancés, aux solutions de revêtement, à l'automatisation de la production et aux infrastructures de test. Westinghouse a annoncé la production d'équipements pour le gainage en alliage de zirconium chromé et prévoit leur mise en service d'ici 2026, démontrant ainsi que les fournisseurs d'alliages de zirconium et de combustible sont prêts pour la commercialisation de ce gainage avancé. En 2026, Alleima a inauguré sa nouvelle usine de tubes, représentant un investissement d'environ 330 millions de couronnes suédoises.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
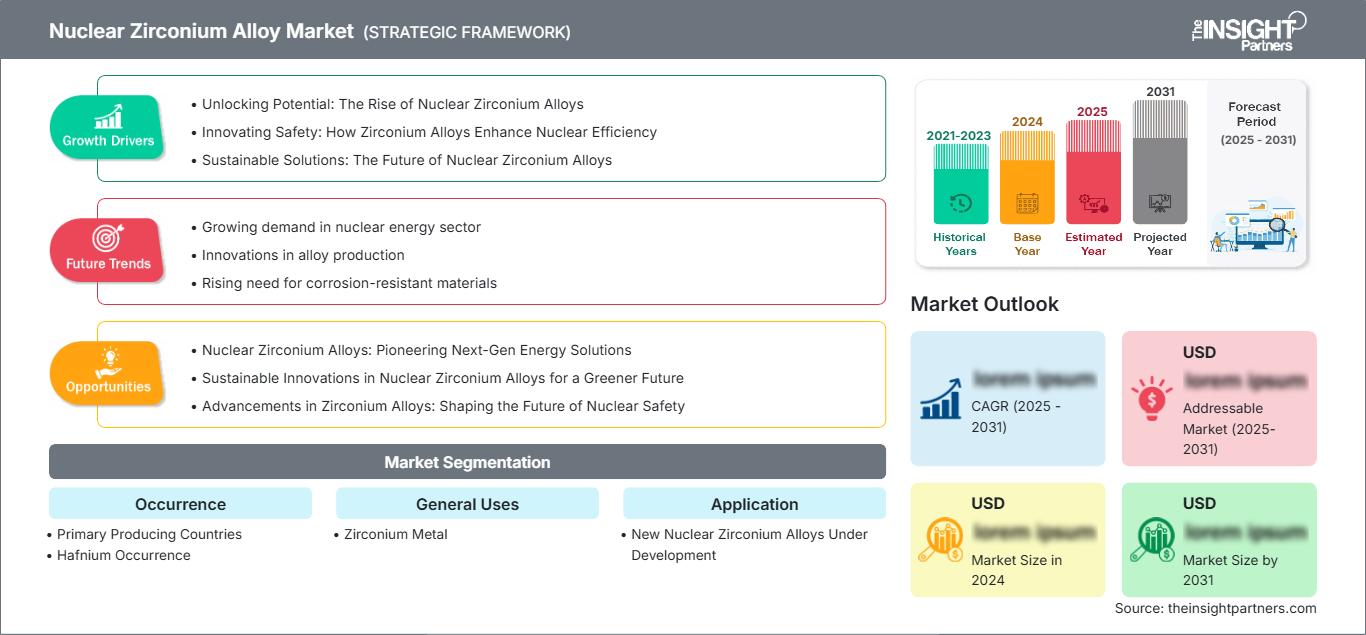
Marché des alliages de zirconium nucléaire : Perspectives stratégiques
Perspectives régionales
marché nord-américain des alliages de zirconium nucléaires
La part de marché des alliages de zirconium nucléaire en Amérique du Nord était estimée entre 28 et 32 % en 2025 et la région devrait connaître un TCAC de 3,1 à 3,7 % entre 2026 et 2034. Les États-Unis sont à la pointe de la consommation régionale en raison du grand nombre de réacteurs en exploitation, de fournisseurs de combustible et d'infrastructures de qualification.
À l’échelle régionale, les perspectives seront influencées par des facteurs tels que le développement de programmes de combustible à taux de combustion élevé, les initiatives relatives aux combustibles tolérants aux accidents et les investissements dans l’allongement du cycle de vie des réacteurs. Au Canada, des fabricants de combustible CANDU utilisent des tubes en alliage de zirconium, tandis qu’aux États-Unis, des fournisseurs de combustible travaillent sur le zirconium enrobé et les alliages de nouvelle génération. Les travaux de la NRC sur les combustibles tolérants aux accidents ouvrent également la voie à l’approbation réglementaire du combustible en zirconium enrobé et d’autres technologies de gainage.
Marché américain des alliages de zirconium nucléaires
On estime que les États-Unis représenteront 70 à 74 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 3,0 à 3,6 %. Cette situation s'explique par la maturité du parc de réacteurs nucléaires du pays, ses installations de fabrication de combustible et les investissements réalisés dans l'homologation et la qualification des combustibles avancés.
Westinghouse, Global Nuclear Fuel-Americas et Framatome sont fortement présents dans les parcs de réacteurs REP et BWR américains. L'alliage de zirconium AXIOM sera utilisé sous licence par Westinghouse et Combustion Engineering pour les REP, tandis que le zirconium chromé sera employé pour le développement de combustibles tolérants aux accidents. Il en résultera une demande accrue d'alliages et de revêtements de zirconium adaptés aux taux de combustion élevés, à la résistance à la corrosion et aux cycles de combustible.
Marché européen des alliages de zirconium nucléaires
L'Europe représentait entre 23 et 27 % des parts de marché en 2025 et devrait connaître une croissance annuelle composée de 3,0 à 3,6 % jusqu'en 2034. La France constitue le principal marché de la région grâce à son parc nucléaire et à son expertise en ingénierie des combustibles et des matériaux à base de zirconium. Le Royaume-Uni et l'Allemagne représentent également des marchés importants, forts de leurs compétences en matière de fabrication de combustible, d'ingénierie et de services aux réacteurs.
La France représente un marché important grâce à son intégration verticale de la production de zirconium via Framatome et à l'utilisation de l'alliage M5 dans l'industrie nucléaire. L'Allemagne joue un rôle essentiel dans la démonstration de combustibles avancés grâce au programme E-ATF de Framatome basé à Gösgen, tandis que le Royaume-Uni bénéficie de son expertise en ingénierie nucléaire et en cycle du combustible. L'Italie et l'Espagne constituent des marchés relativement mineurs pour leurs produits en alliage respectifs, mais sont importantes pour les services liés aux réacteurs et au combustible.
Marché des alliages de zirconium nucléaires de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché estimée entre 31 et 35 %, et sa croissance annuelle composée (TCAC) était prévue entre 4,0 et 4,6 %. Elle affichait la plus forte croissance régionale du marché. La Chine dominait le marché, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. La demande dans la région était alimentée par l'augmentation de la construction de réacteurs et des capacités de production de matériaux au niveau national.
La Chine et la Corée du Sud se consacraient à la construction de réacteurs parallèlement à la production de combustible, tandis que le Japon disposait de capacités de pointe en ingénierie du combustible. L'Inde renforçait ses capacités nationales de production de zirconium et de composants de combustible grâce à des complexes nucléaires spécialisés dans la production d'éponge de zirconium, de tubes en alliage et d'assemblages de combustible.
Marché des alliages de zirconium nucléaires au Moyen-Orient et en Afrique
Cependant, concernant les 9 à 13 % restants, les deux régions importantes sont le Moyen-Orient et l'Afrique, qui ont connu une croissance annuelle composée de 2,4 à 3,0 % en 2025. L'Arabie saoudite et les Émirats arabes unis sont les pays émergents dans le domaine de l'industrie nucléaire, tandis que l'Afrique du Sud est réputée pour ses réacteurs nucléaires et ses compétences en ingénierie nucléaire.
Dans le cas des Émirats arabes unis, le parc de réacteurs actuellement en service implique une demande plus élevée en matière de cycle du combustible, tandis que les ambitions de l'Arabie saoudite pourraient engendrer une demande à long terme de matériaux nucléaires qualifiés. L'Afrique du Sud représente les capacités techniques grâce à son industrie nucléaire, tandis que le reste du Moyen-Orient et de l'Afrique (MEA) est principalement axé sur les projets.
Analyse de segmentation
Occurrence
On prévoit une croissance annuelle composée (TCAC) de 2,8 % à 3,4 % entre 2026 et 2034. Ce segment reflète la disponibilité géographique des ressources en zirconium et la présence d'hafnium aux côtés du zirconium. Les principaux pays producteurs influent sur la sécurité d'approvisionnement en amont, tandis que la présence d'hafnium influe sur la complexité de la purification et la rentabilité des matériaux de qualité nucléaire.
- Principaux pays producteurs : La disponibilité des ressources en Australie, en Afrique du Sud, en Chine, en Indonésie et dans d’autres économies productrices de zirconium influe sur l’approvisionnement en amont. Leur importance stratégique est renforcée par la concentration des ressources minérales et les capacités de traitement.
- Présence d'hafnium : L'hafnium est naturellement présent avec le zirconium et doit être séparé pour répondre aux spécifications nucléaires. Une technologie de séparation efficace est donc essentielle, car les caractéristiques d'absorption des neutrons de l'hafnium limitent sa concentration admissible.
Utilisations générales
Le marché des utilisations générales devrait croître à un TCAC de 3,2 % à 3,8 % entre 2026 et 2034. Les applications nucléaires privilégient le zirconium métallique en raison de sa transparence aux neutrons, de sa résistance à la corrosion et de sa compatibilité avec les réacteurs à eau. La demande demeure étroitement liée aux exigences en matière de gainage du combustible et aux cycles de remplacement des composants.
- Métal de zirconium : Le métal de zirconium constitue le matériau de base du gainage du combustible nucléaire et des composants de réacteurs associés. Des procédés de fabrication éprouvés, des exigences de pureté rigoureuses et une longue expérience en matière de qualification expliquent sa position dominante dans les applications nucléaires.
Application
On prévoit une croissance annuelle composée (TCAC) de 5,0 à 5,8 % pour les demandes d'utilisation du zirconium entre 2026 et 2034, portée par les programmes de développement visant à améliorer la résistance à la corrosion, l'absorption d'hydrogène, la résistance à l'oxydation à haute température et le taux de combustion. De nouveaux concepts d'alliages pourraient étendre l'utilisation des infrastructures de production de zirconium existantes.
- Nouveaux alliages de zirconium nucléaire en développement : les alliages émergents et les systèmes de zirconium revêtus visent à augmenter leur puissance, à allonger leurs cycles de vie et à améliorer les marges de sécurité en cas d’accident. Leur importance stratégique s’accroît à mesure que les exploitants cherchent à améliorer les performances sans abandonner immédiatement les architectures de combustible à base de zirconium.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Nouveaux alliages nucléaires de zirconium en cours de développement |
Moyen |
Taux de combustion élevé |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des alliages de zirconium nucléaires
Développement de la production nucléaire et prolongation de la durée de vie des réacteurs
L'expansion du nucléaire implique une augmentation des stocks existants d'assemblages de combustible, de pièces de rechange et de gaines. Par ailleurs, la durée de vie des centrales nucléaires existantes s'allonge, ce qui accroît la demande en combustible de remplacement et oblige les exploitants à optimiser son utilisation. L'alliage de zirconium est privilégié car il est utilisé depuis longtemps dans la conception et la qualification des réacteurs à eau légère. Framatome indique que l'utilisation du zirconium comme gaine de combustible dans ces réacteurs est répandue en raison de sa résistance à la corrosion et de ses propriétés neutroniques avantageuses. Les projets d'extension de la durée de vie nécessitent également des matériaux capables de supporter des taux de combustion plus élevés.
Un taux de combustion plus élevé et des cycles de combustible plus longs augmentent les exigences en matière de performance des matériaux
L'augmentation du taux de combustion incite à repenser les propriétés des matériaux tout au long du cycle du combustible. L'objectif est d'extraire davantage d'énergie de chaque assemblage, car des cycles plus longs permettent de réduire le nombre d'arrêts, ce qui optimiserait l'utilisation et les coûts de gestion du combustible. Par conséquent, les exigences relatives aux matériaux de gainage, qui doivent résister à la corrosion, à l'absorption d'hydrogène, au fluage, à l'usure et aux variations dimensionnelles, deviennent encore plus strictes lors d'irradiations prolongées. Par exemple, l'alliage AXIOM de Westinghouse est conçu pour les combustibles haute performance et les taux de combustion élevés, et présente une meilleure résistance à la corrosion et à l'absorption d'hydrogène que les alliages de zirconium précédents. L'impact économique est donc à la fois qualitatif et quantitatif.
Les programmes de carburants tolérants aux accidents prolongent les opportunités offertes par le zirconium de pointe
La recherche et le développement de combustibles tolérants aux accidents ouvrent une voie parallèle aux alliages de zirconium, plutôt que de les remplacer. Un revêtement de zirconium chromé permettra d'utiliser les matériaux de gainage existants tout en améliorant leur résistance à l'oxydation, à la production d'hydrogène et à l'usure. La NRC considère le zirconium revêtu comme l'une des solutions à court terme pour les combustibles tolérants aux accidents, actuellement en cours d'élaboration réglementaire, au même titre que le FeCrAl et d'autres. Ainsi, l'introduction d'une telle technologie réduit la rupture technologique liée à l'introduction de nouveaux matériaux de gainage, car les géométries de réacteurs existantes et les connaissances en matière de fabrication du zirconium peuvent continuer à être appliquées. De cette manière, les développements liés au zirconium avancé s'orientent vers les revêtements, la modification de surface, l'inspection et l'assurance qualité.
Tendances futures du marché des alliages de zirconium nucléaire
La conception informatique des matériaux accélérera l'optimisation des alliages.
L'ingénierie des matériaux par calcul devrait jouer un rôle de plus en plus important dans le développement des alliages de zirconium, les fabricants cherchant à raccourcir les cycles d'itération expérimentaux. Les modèles numériques permettent d'évaluer la chimie, la microstructure, le comportement sous irradiation, les mécanismes de corrosion et les performances thermomécaniques de l'alliage avant même de procéder à des essais physiques approfondis. Les recherches sur la conception numérique mettent en lumière la longueur historique du processus de développement des revêtements en zirconium et la difficulté de qualifier les modifications incrémentales de leur composition chimique. À terme, la modélisation intégrée, le criblage des matériaux assisté par l'apprentissage automatique et l'amélioration des bases de données d'irradiation pourraient permettre de privilégier les compositions présentant un potentiel de performance plus élevé. Sur le plan commercial, cela implique un passage d'une optimisation empirique à un développement fondé sur les données, même si la qualification réglementaire restera essentielle. Les fournisseurs disposant de bases de données validées et de boucles de rétroaction de la production devraient bénéficier d'un avantage concurrentiel pour le développement de nuances différenciées.
Les architectures de revêtement hybrides à base de zirconium gagneront en importance.
Les futures tendances du marché des alliages de zirconium pour le combustible nucléaire devraient combiner des substrats de zirconium conventionnels avec des revêtements techniques, des surfaces modifiées et des pastilles de combustible de pointe. Cette approche hybride permet d'améliorer la tenue aux accidents tout en préservant les caractéristiques dimensionnelles et la compatibilité de fabrication des gaines existantes. Le programme PROtect de Framatome utilise un alliage de zirconium M5 revêtu de chrome comme solution à court terme, tandis que les travaux à plus long terme portent sur des solutions à base de carbure de silicium. De même, Westinghouse combine une gaine de zirconium revêtue de chrome avec le combustible ADOPT de pointe au sein de sa plateforme EnCore. Ces architectures pourraient prendre une importance croissante, car elles permettent aux exploitants de centrales nucléaires d'améliorer progressivement les performances sans avoir à repenser immédiatement l'ensemble des assemblages de combustible. Cette tendance devrait donc stimuler la demande en matière de traitement de surface, d'inspection des revêtements et de substrats de zirconium de haute intégrité.
Opportunités du marché des alliages de zirconium nucléaire
Chaînes d'approvisionnement localisées en zirconium de qualité nucléaire
La localisation des chaînes d'approvisionnement en matériaux nucléaires offre une opportunité aux producteurs des pays qui augmentent leur capacité de production nucléaire ou recherchent une plus grande indépendance énergétique. L'Inde en est un exemple éloquent : son complexe nucléaire de combustible exploite des capacités de production d'oxyde de zirconium, d'éponge de zirconium et de zircaloy, ainsi que des services de recyclage des déchets et d'assemblage de combustible, au sein d'un écosystème intégré. Des initiatives de localisation similaires pourraient voir le jour en Asie et sur d'autres marchés nucléaires en pleine croissance, à mesure que les gouvernements s'efforcent de sécuriser leurs approvisionnements et de renforcer leur production nationale. Les opportunités d'investissement concernent notamment la purification de l'éponge, la fusion des alliages, la production de tubes, le contrôle non destructif et le recyclage des déchets de production. Des partenariats stratégiques avec des fournisseurs de combustible établis peuvent faciliter la qualification et le transfert de savoir-faire. Les opportunités les plus prometteuses résideront probablement dans la production de composants certifiés plutôt que dans la production de zirconium standard, car les applications nucléaires exigent une documentation qualité exhaustive et une qualification spécifique à chaque réacteur.
Plateformes de fabrication d'alliages et de revêtements avancés
L'investissement dans des plateformes de fabrication flexibles, capables de produire des produits en zirconium conventionnels et avancés, peut générer des opportunités de revenus différenciées. Les fournisseurs peuvent combiner la fusion des alliages, l'extrusion, le lissage, le traitement thermique, le revêtement de surface et l'inspection automatisée pour prendre en charge à la fois les conceptions de combustible établies et les concepts émergents tolérants aux accidents. Le développement par Westinghouse d'équipements pour le gainage en zirconium chromé illustre la transition vers une infrastructure de fabrication dédiée aux technologies de combustible avancées. Les perspectives du marché des alliages de zirconium nucléaires s'étendent au-delà de la composition des alliages et englobent les services de contrôle et de qualification des procédés. Les fabricants capables de démontrer une épaisseur de revêtement, une adhérence, une stabilité dimensionnelle et des performances sous irradiation reproductibles peuvent devenir des partenaires stratégiques pour les fournisseurs de combustible. À terme, les plateformes intégrées peuvent réduire les obstacles à la commercialisation à mesure que les conceptions de combustible avancées passent des assemblages de test principaux à un déploiement à plus grande échelle.
Développements récents
- Le 8 avril 2026, Rosatom a entamé des essais d'assemblages combustibles VVER innovants, intégrant un gainage en alliage de zirconium chromé, à la centrale nucléaire de Balakovo. Ces assemblages contiennent des barres de combustible dont le gainage conventionnel en alliage de zirconium est recouvert d'un revêtement de chrome. Ils constituent un exemple concret, à l'échelle industrielle, de la manière dont les systèmes à zirconium modifiés sont mis en œuvre pour améliorer la tolérance aux accidents tout en conservant le substrat en zirconium éprouvé.
- Le 20 novembre 2025, Lightbridge Corporation a entamé des essais d'irradiation d'échantillons de combustible en alliage d'uranium enrichi et de zirconium dans le réacteur d'essais avancés du Laboratoire national de l'Idaho. Cette campagne vise à générer des données sur les performances du matériau, données qui permettront d'étayer la modélisation, la qualification, l'autorisation et, à terme, la commercialisation du concept de combustible métallique de l'entreprise pour les réacteurs existants et les futures applications avancées.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -