
Mercado de dispositivos antipánico para salidas: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de dispositivos de salida de emergencia (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por material (acero, aluminio, otros); producto (barra vertical, embutido, tipo de borde, otros); tipo (tipo de empuje, tipo táctil); aplicación (residencial, comercial, industrial) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00017204
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 05, 2026


Tamaño del mercado en 2025
1.260 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
2.550 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,15 %
Índice de crecimiento
Mercado potencial
17.120 millones de dólares estadounidenses
(2026-2034)
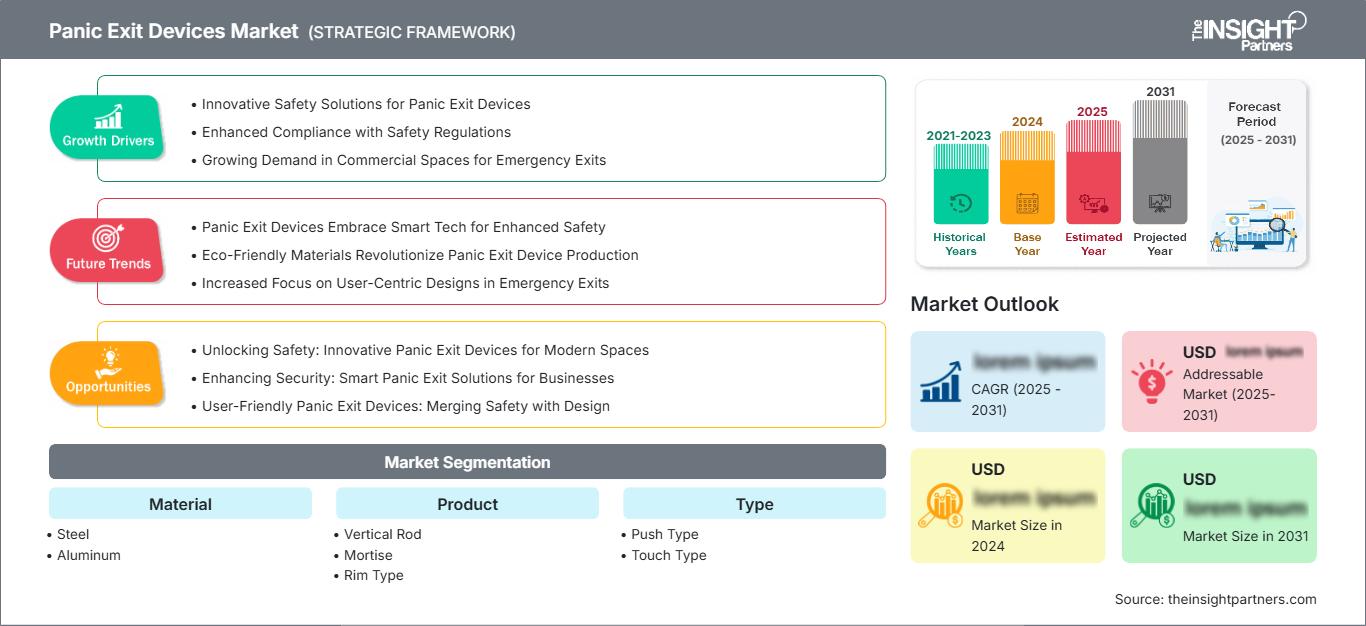
Se prevé que el mercado de dispositivos de salida de emergencia alcance los 1260 millones de dólares estadounidenses en 2025 y que se expanda aún más hasta los 2550 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 8,15 % durante el período 2026-2034. Los factores que impulsan el mercado incluyen los requisitos de salida de emergencia en cumplimiento con las normativas en edificios comerciales, residenciales e industriales, y la necesidad de dispositivos certificados de empuje, contacto, superficie, embutir y varilla vertical, que se han convertido en elementos clave en la planificación de la seguridad contra incendios.
En Norteamérica, la necesidad de reemplazos y la estricta aplicación de las normas de evacuación han garantizado que el mercado de dispositivos de salida de emergencia crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,4 % hasta 2034. Las adaptaciones son frecuentes en escuelas, centros de salud, oficinas y lugares de alta ocupación. Los requisitos para los dispositivos homologados se rigen por las disposiciones del IBC y la NFPA 101 para lugares de reunión, educativos y de alto riesgo.
Análisis y perspectivas del mercado de dispositivos de salida de emergencia
- América del Norte representó entre el 32 % y el 35 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,6 % al 8,4 % durante el período 2026-2034, impulsada por la demanda de modernización y la aplicación de las normas sobre dispositivos de salida de emergencia.
- En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,3 % durante el período 2026-2034, gracias a las mejoras institucionales.
- Europa representó entre el 25 % y el 28 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,0 % al 7,8 % durante el período 2026-2034, con Alemania, el Reino Unido, Francia, Italia y España a la cabeza de la adopción impulsada por la certificación.
- La región de Asia-Pacífico acaparó entre el 22 % y el 25 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,8 % al 9,6 % durante el período 2026-2034, impulsada por China, India, Japón, Corea del Sur y Australia.
- El segmento más grande, el de aplicaciones comerciales, representó entre el 54 % y el 58 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,0 % al 8,8 % durante el período 2026-2034.
- El segmento de alto crecimiento de dispositivos táctiles representó entre el 30 % y el 34 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,0 % al 9,8 % durante el período 2026-2034.
- Empresas clave analizadas en detalle : Allegion plc, ASSA ABLOY AB, CR Laurence Co., Inc., dormakaba Holding AG, GEZE GmbH, Giesse SpA, Godrej & Boyce Manufacturing Company Limited, Hager Companies, ISEO Serrature SpA, DORMA-Glas GmbH y Lawrence Hardware Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las tendencias en el desarrollo de hardware se orientan desde sistemas sencillos de apertura y cierre hacia sistemas certificados, robustos y con capacidad de integración arquitectónica, diseñados para soportar un alto tráfico. El acero sigue desempeñando un papel importante en áreas donde se requiere resistencia al uso intensivo y componentes resistentes al fuego, mientras que el aluminio cobra relevancia en aplicaciones de acristalamiento y puertas comerciales ligeras. Además, los fabricantes continúan desarrollando barras táctiles, fijaciones ocultas y perfiles modulares para reducir los tiempos de instalación y mejorar la integración del control de acceso, las alarmas y la automatización de puertas.
El potencial de crecimiento en los próximos años estará impulsado por los nuevos corredores de construcción en Asia Pacífico y Oriente Medio. Además, la infraestructura pública, las estaciones de transporte, los campus educativos y la construcción de centros sanitarios ofrecen oportunidades recurrentes para la especificación de productos. Las condiciones regulatorias más favorables se dan donde las inspecciones contra incendios, las revisiones de seguros y los permisos de ocupación exigen cada vez más documentación que cumpla con la normativa, lo que convierte al mercado de dispositivos de salida de emergencia en un sector tanto para la sustitución de productos como para la construcción de obra nueva.
Alcance del informe de mercado sobre dispositivos de salida de emergencia
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.260 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 2.550 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,15% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de dispositivos de salida de emergencia
La cuota de mercado de los dispositivos de salida de emergencia está impulsada por los requisitos obligatorios de evacuación en edificios con alta ocupación, especialmente en edificios de reuniones, instituciones educativas, centros sanitarios, hoteles y locales industriales. La existencia de normativas como IBC, NFPA 101, EN 1125 y el uso de herrajes con certificación UL generarán una demanda base, ya que las puertas de salida deben desbloquearse rápidamente en caso de emergencia. Las inversiones en modernización están aumentando debido a la sustitución de barras, varillas y herrajes antiguos durante las inspecciones de seguridad contra incendios y las mejoras realizadas por los inquilinos.
La cadena de suministro está compuesta por proveedores de metales, fundiciones y extrusiones, sistemas de cierre, acabadores, laboratorios de ensayo, distribuidores, fabricantes de puertas e instaladores. El coste del metal, la resistencia al fuego y el acabado influyen en el plazo de entrega, ya que los proveedores con gamas de productos certificadas para puertas de acero y aluminio tienen ventaja.
El informe de mercado de dispositivos antipánico revela una alta concentración de competencia entre empresas de herrajes de acceso con una amplia gama de productos certificados. Allegion plc y ASSA ABLOY AB compiten a través de marcas internacionales, capacidad de distribución y acceso electrónico, mientras que dormakaba Holding AG y GEZE GmbH se centran en aberturas arquitectónicas y sistemas de circulación en edificios. CR Laurence Co., Inc. y Giesse SpA cubren las necesidades relacionadas con vidrio y cerramientos.
Las inversiones de capital se destinan al crecimiento de la cartera de productos, adquisiciones, pruebas de cumplimiento y hardware conectado. Godrej & Boyce Manufacturing Company Limited y Hager Companies atienden las especificaciones regionales y norteamericanas, mientras que ISEO Serrature SpA, DORMA-Glas GmbH y Lawrence Hardware Inc. mejoran sus capacidades de especialización. El posicionamiento estratégico depende cada vez más de la interoperabilidad certificada con puertas, marcos, lectores de acceso, alarmas y soluciones de mantenimiento.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de dispositivos de salida de emergencia: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de dispositivos de salida de emergencia
América del Norte representó entre el 32 % y el 35 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,4 % durante el período 2026-2034. La cuota de mercado de los dispositivos antipánico se ve respaldada por la aplicación rigurosa del Código Internacional de Construcción (IBC), la norma NFPA 101 y las prácticas de inspección de los bomberos. La demanda es mayor en escuelas, hospitales, oficinas, hoteles, almacenes y lugares de reunión donde la instalación de dispositivos antipánico es obligatoria según la ocupación y el nivel de riesgo.
La demanda de reemplazo es estructuralmente importante, ya que muchos dispositivos instalados se actualizan durante los reemplazos de puertas, las mejoras de locales comerciales y los programas de modernización de seguridad. Los propietarios de edificios especifican cada vez más herrajes homologados compatibles con molduras electrificadas, controles de salida retardada y sistemas de gestión de acceso. La distribución a través de cerrajeros, distribuidores de puertas comerciales y consultores de especificaciones ofrece a los proveedores establecidos una vía de acceso al mercado fiable.
Mercado estadounidense de dispositivos de salida de emergencia
En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,3 % entre 2026 y 2034. Su adopción está ligada a la gran cantidad de edificios educativos, sanitarios, comerciales, gubernamentales e industriales. Los dispositivos antipánico son obligatorios en muchas puertas de edificios de uso mixto (asambleas, centros educativos y otros) con alta ocupación, lo que genera gastos recurrentes para el cumplimiento de la normativa.
Allegion plc, ASSA ABLOY AB, dormakaba Holding AG, CR Laurence Co., Inc., Hager Companies y Lawrence Hardware Inc. mantienen canales de distribución y especificación visibles en EE. UU. Las tendencias de aplicación favorecen los dispositivos de superficie para puertas individuales, las varillas verticales para puertas dobles sin montantes y los dispositivos táctiles donde se priorizan la accesibilidad, la estética y la rápida activación.
Mercado europeo de dispositivos de salida de emergencia
Europa representó entre el 25 % y el 28 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,8 % entre 2026 y 2034. Alemania lidera el mercado gracias a sus estrictas normas de construcción de edificios comerciales, la creciente concienciación sobre la seguridad industrial y la demanda de dispositivos homologados según la norma EN. El Reino Unido se beneficia de la renovación de edificios escolares, de oficinas, hospitales y edificios públicos, donde las puertas cortafuegos son objeto de un riguroso control.
Francia, Italia y España contribuyen a través de la renovación de propiedades en los sectores de hostelería, comercio minorista, transporte y uso mixto. GEZE GmbH, dormakaba Holding AG, ASSA ABLOY AB, ISEO Serrature SpA, Giesse SpA y DORMA-Glas GmbH son actores importantes en la región. La creciente influencia en la demanda abarca la compatibilidad de los sistemas de herrajes para puertas, los productos de herrajes decorativos y la documentación para el cumplimiento de los requisitos de inspección y seguros.
Mercado de dispositivos de salida de emergencia en la región Asia-Pacífico
La región APAC representó entre el 22 % y el 25 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,8 % al 9,6 % entre 2026 y 2034, el ritmo regional más rápido. China es el país líder, seguido de Japón, Corea del Sur, India y Australia. Los parques industriales, las áreas metropolitanas, los aeropuertos, los centros de datos, los hospitales y los campus educativos están ampliando la base de usuarios potenciales para el hardware certificado.
El énfasis político en la seguridad de los edificios públicos y la construcción de mayor calidad está reforzando los estándares de especificación. India y las economías del sudeste asiático están pasando de herrajes básicos para puertas a herrajes de salida homologados en proyectos comerciales e institucionales de alta gama. Japón, Corea del Sur y Australia aumentan la demanda de reemplazo debido a las estrictas expectativas de mantenimiento y accesibilidad de los edificios.
Mercado de dispositivos de salida de emergencia en Oriente Medio y África
Se prevé que la región de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 8,2 % durante el periodo 2026-2034. Arabia Saudita lidera el crecimiento, seguida de los Emiratos Árabes Unidos y Sudáfrica, mientras que la demanda del resto de Oriente Medio y África está ligada a hospitales, hoteles, centros comerciales, escuelas e instalaciones logísticas. Los grandes proyectos de energía, turismo y transporte requieren una planificación de evacuación sólida.
La especificación se concentra en proyectos de alto valor donde consultores internacionales aplican normas globales de seguridad contra incendios y protección de la vida. Los entornos operativos exigentes aumentan la demanda de acabados resistentes a la corrosión y conjuntos mecánicos duraderos. Los distribuidores locales desempeñan un papel fundamental, ya que la calidad de la instalación y la documentación de inspección determinan si los dispositivos antipánico funcionan según lo previsto.
Análisis de segmentación
Material
Se prevé que el mercado de materiales crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,6 % durante el período 2026-2034, debido a que la construcción de puertas, la resistencia al fuego, la resistencia a la corrosión y los requisitos estéticos influyen en las especificaciones. El mercado de dispositivos antipánico abarca diseños de acero y aluminio utilizados en aberturas metálicas huecas, acristaladas y arquitectónicas. La elección del material afecta la durabilidad, la vida útil del acabado, el costo de mantenimiento y la compatibilidad con conjuntos de puertas certificadas.
- El acero sigue siendo el material preferido para las puertas sometidas a un uso intensivo en escuelas, fábricas, almacenes y pasillos resistentes al fuego, ya que ofrece resistencia, un cierre fiable y una larga vida útil bajo un tráfico pesado.
- El aluminio se utiliza ampliamente en escaparates, entradas acristaladas, oficinas y establecimientos hoteleros donde el menor peso, la resistencia a la corrosión y la compatibilidad visual con la estructura arquitectónica son importantes.
Producto
Se prevé que el producto crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 8,8 % durante el período 2026-2034, lo que refleja la necesidad de dispositivos que se adapten a la configuración de la puerta. Los dispositivos de superficie predominan en las puertas individuales, los sistemas de varilla vertical se utilizan en puertas dobles y las soluciones de embutir son adecuadas para proyectos que requieren cierres ocultos, una estética más robusta o configuraciones específicas de puertas cortafuegos.
- Los dispositivos de varilla vertical son importantes para puertas dobles sin montantes fijos, ya que permiten crear amplias aberturas libres en escuelas, entradas de comercios, hospitales y espacios de reunión que requieren una evacuación rápida.
- Los dispositivos de embutir son ideales para puertas comerciales e institucionales de alta gama, donde los arquitectos y los propietarios de las instalaciones valoran el cierre oculto, la mejora estética y el funcionamiento controlado del pestillo.
- Los dispositivos de tipo aro siguen siendo la opción más común para puertas individuales porque la instalación es sencilla, el mantenimiento es conocido y las piezas de repuesto están ampliamente disponibles a través de los canales de distribución.
Tipo
Se prevé que este tipo de dispositivos crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,3 % al 9,1 % durante el período 2026-2034, a medida que la ergonomía, la accesibilidad y la fiabilidad de la activación se conviertan en criterios de compra más importantes. Los dispositivos de tipo pulsador ofrecen un rendimiento básico duradero, mientras que los de tipo táctil ganan terreno en edificios con mucho tránsito, donde es importante una menor fuerza de accionamiento, una liberación más rápida y una mayor familiaridad para el usuario.
- Los dispositivos de tipo pulsador son ideales para aplicaciones exigentes y de bajo coste, donde su mecánica sencilla, su rendimiento probado y la facilidad de inspección los hacen adecuados para puertas industriales e institucionales.
- Los dispositivos táctiles se utilizan cada vez más en aeropuertos, hospitales, oficinas y escuelas, ya que sus amplias superficies de activación facilitan la accesibilidad, la respuesta ante situaciones de pánico y un movimiento más fluido durante las evacuaciones.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 8,8 % durante el período 2026-2034, impulsada por edificios comerciales que combinan alta ocupación, frecuencia de inspección y diversos tipos de puertas. La demanda residencial es selectiva, principalmente en proyectos multifamiliares y de viviendas para personas mayores, mientras que los emplazamientos industriales requieren dispositivos robustos para almacenes, plantas y zonas peligrosas.
- La demanda de viviendas se concentra en torres multifamiliares, residencias estudiantiles, viviendas para personas mayores y edificios de uso mixto, donde las salidas compartidas, las escaleras y los espacios comunes deben cumplir con los requisitos de seguridad.
- Las aplicaciones comerciales lideran las instalaciones en oficinas, comercios minoristas, centros sanitarios, educativos, hoteles y locales de ocio, ya que la densidad de ocupación y las obligaciones de inspección hacen que los sistemas de evacuación que cumplen con la normativa sean esenciales.
- Las aplicaciones industriales dan prioridad a los dispositivos robustos para fábricas, centros logísticos, laboratorios y salas de servicios donde la liberación de emergencia, la separación contra incendios y la seguridad de los trabajadores son requisitos operativos fundamentales.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Residencial |
Medio |
Seguridad en edificios multifamiliares |
Escalada |
|
Comercial |
Alto |
Actualización del código |
Maduro |
|
Industrial |
Medio |
Salida de emergencia |
Escalada |
Factores que impulsan el crecimiento del mercado de dispositivos de salida de emergencia y análisis de su impacto
Cumplimiento obligatorio de las normas de evacuación en edificios de alta ocupación
El código de construcción es el principal factor determinante de la demanda, ya que los dispositivos antipánico son obligatorios en muchos tipos de edificios. Las normas del IBC suelen aplicarse a edificios de uso mixto y centros educativos con una capacidad de ocupación de 50 personas o más, mientras que la norma NFPA 101 sigue influyendo en todas las decisiones de seguridad contra incendios, tanto en edificios nuevos como existentes. Por lo tanto, se producirá un ciclo obligatorio de reemplazo de productos en escuelas, teatros, hospitales, centros comerciales y fábricas. Esto tendrá repercusiones en el mercado en lo que respecta al proceso de compra, ya que los clientes prefieren adquirir productos homologados, probados, correctamente instalados y con la documentación lista para su inspección, en lugar de soluciones de bajo coste inicial.
Gasto en rehabilitación de edificios antiguos
Existe una demanda constante de puertas debido a la gran cantidad de puertas antiguas ya instaladas. Estas unidades suelen utilizarse durante muchos años, pero en ocasiones requieren reemplazo debido a la reclasificación del conjunto de la puerta, cambios de inquilinos, actualizaciones del control de acceso o daños en los pestillos y barras táctiles causados por inspecciones. La modernización es muy importante en Norteamérica y Europa debido a la combinación de edificios antiguos y auditorías. Los administradores de propiedades utilizan salidas que cumplen con la normativa para minimizar sus riesgos operativos y problemas con los seguros, así como para evitar retrasos en los permisos de ocupación.
Integración con sistemas de control de acceso y edificios inteligentes.
El uso de dispositivos de salida, junto con sistemas electrónicos de control de acceso, alarmas, contactos para monitoreo y sistemas de control de acceso, se está generalizando. Esto no implica un abandono de los requisitos mecánicos, sino un aumento en la importancia de productos que integran seguridad con facilidad de entrada y salida. El monitoreo del estado de las puertas, las alertas de salida no autorizada y el diagnóstico de mantenimiento serán útiles en aplicaciones como aeropuertos, hospitales, oficinas, campus universitarios y centros logísticos. Este factor clave tendrá un impacto en la economía del mercado, ya que los productos electrónicos y conectados ofrecen un mayor valor añadido en comparación con las barreras mecánicas básicas.
Tendencias futuras del mercado de dispositivos de salida de emergencia
Hardware de salida conectado para mantenimiento predictivo
Las tendencias del mercado de dispositivos de salida de emergencia se centrarán cada vez más en hardware de salida conectado que reporte el estado, los ciclos de uso, las fallas en el pestillo y las aperturas no autorizadas. Los equipos de mantenimiento de instalaciones están pasando de las reparaciones reactivas al mantenimiento preventivo, ya que un dispositivo de salida defectuoso puede provocar el cierre de un área del edificio o generar infracciones de cumplimiento. Con el tiempo, los datos de las puertas de alto tránsito ayudarán a los propietarios a programar el mantenimiento antes de que la fuerza de accionamiento, la alineación o el acoplamiento del pestillo se deterioren. Esta tendencia es especialmente relevante en hospitales, aeropuertos, campus universitarios e instalaciones logísticas, donde las puertas son activos críticos para la misión. Los proveedores que combinen la confiabilidad mecánica certificada con la monitorización digital segura captarán las especificaciones de alta gama para modernizaciones y nuevas construcciones.
Diseño de salida inclusiva y de baja fuerza
El desarrollo futuro de productos hará mayor hincapié en la activación con poca fuerza, señales visuales más claras y un uso más sencillo para ocupantes con movilidad reducida. Las expectativas de accesibilidad convergen con la planificación de emergencias, especialmente en edificios de atención médica, educación, transporte y administración pública. Los dispositivos táctiles, las superficies de activación más largas, la liberación más suave del pestillo y un mejor contraste de acabado pueden reducir la indecisión durante la evacuación. El beneficio comercial es doble: los propietarios mejoran la seguridad del usuario y reducen el riesgo de incumplimientos durante las auditorías. Los fabricantes que validen la facilidad de operación sin sacrificar la durabilidad, la resistencia al fuego ni la seguridad estarán mejor posicionados en proyectos que requieren especificaciones técnicas.
Oportunidades de mercado para dispositivos de salida de emergencia
Crecimiento impulsado por especificaciones en infraestructuras emergentes
Las inversiones en transporte, sanidad, educación, turismo y centros de datos en Asia-Pacífico y Oriente Medio generan atractivas oportunidades para los proveedores que colaboran desde el principio con arquitectos, consultores y revisores de códigos. Las previsiones del mercado de dispositivos antipánico apuntan a una mayor adopción en aquellos proyectos donde los promotores internacionales aplican estándares de seguridad globales en aeropuertos, metros, hospitales y zonas de uso mixto. Las empresas pueden mejorar sus índices de éxito ofreciendo combinaciones probadas de puertas y herrajes, formación para instaladores locales y documentación alineada con las aprobaciones de las autoridades competentes. La inversión resulta más rentable para las plataformas de productos modulares que admiten diversos tipos de puertas, acabados y certificaciones, a la vez que mantienen un inventario manejable para los distribuidores regionales.
Programas posventa para el cumplimiento normativo y el servicio durante todo el ciclo de vida.
Los servicios posventa ofrecen una oportunidad sólida, ya que el cumplimiento normativo no termina con la instalación. Los propietarios de instalaciones necesitan inspección, ajuste, reemplazo de piezas y documentación durante todo el ciclo de vida de la puerta. Los proveedores y distribuidores pueden generar ingresos recurrentes mediante kits de servicio, redes de técnicos certificados, registros digitales y programas de reemplazo planificado para puertas de uso intensivo. Este enfoque es especialmente valioso en escuelas, hospitales, hoteles, fábricas y edificios públicos, donde las salidas defectuosas conllevan consecuencias para la seguridad y el funcionamiento. Las empresas que vinculan la venta de hardware con el soporte de mantenimiento pueden reducir la estandarización, mejorar la fidelización de clientes y captar la demanda de reemplazo antes de que la competencia entre en el mercado durante las reparaciones de emergencia.
Novedades recientes
- Junio de 2026: ASSA ABLOY presenta APOGEO, la nueva gama de dispositivos antipánico de salida de emergencia de ASSA ABLOY, diseñados para satisfacer una amplia variedad de requisitos de aplicación, combinando seguridad certificada, fiabilidad a largo plazo y un diseño moderno. Los dispositivos cuentan con la certificación EN 1125 y son aptos para puertas resistentes al fuego y al humo.
- Enero de 2026: WENZHOU DOORCARE HARDWARE CO.,LTD presentó su catálogo de dispositivos antipánico y cierrapuertas, que incluye soluciones de hardware certificadas para salidas de emergencia, puertas comerciales y aplicaciones de seguridad.
- Mayo de 2025: Brinks Commercial Security Solutions, marca de Hampton Products International Corp., lanzó el dispositivo antipánico de alto rendimiento M91P Rim, diseñado para espacios comerciales de alto tránsito como hospitales, escuelas, estadios y centros de convenciones. El dispositivo antipánico M91P Rim, diseñado para un rendimiento de alta resistencia, ofrece una salida de emergencia confiable a casi la mitad del costo de soluciones similares líderes en la industria.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -