
Marché des dispositifs de sortie de secours : taille, part de marché et prévisions 2034
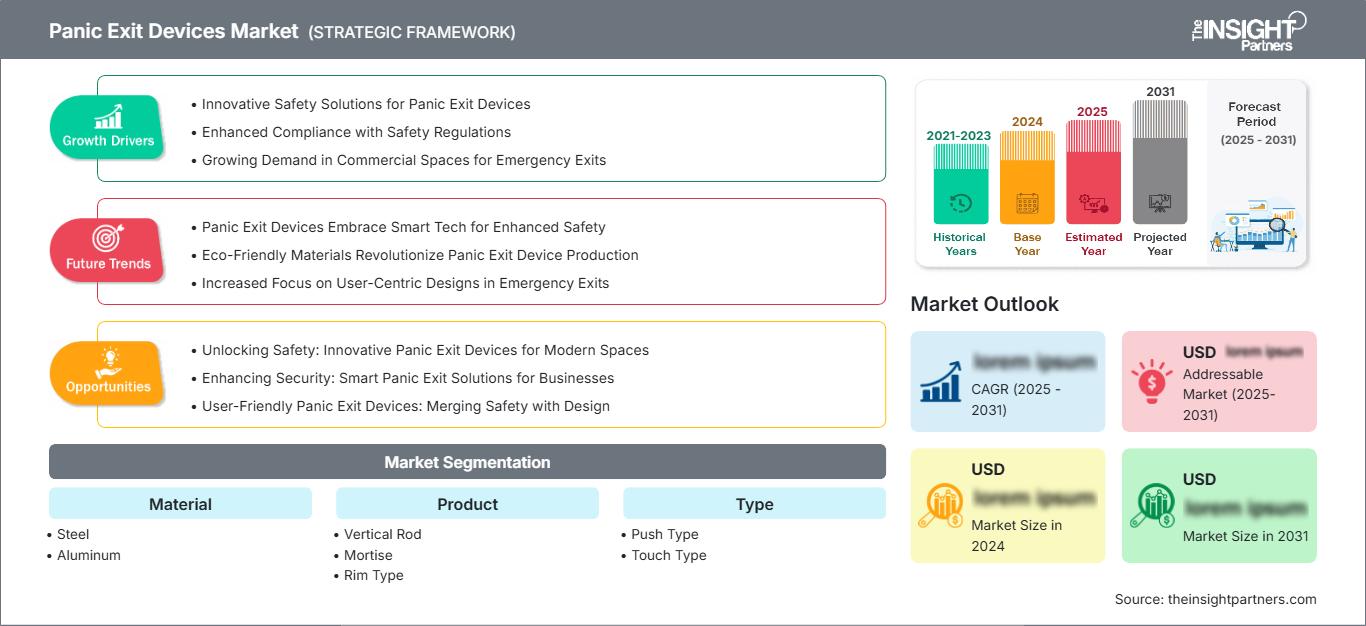
Taille et prévisions du marché des dispositifs de sortie de secours (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par matériau (acier, aluminium, autres) ; Produit (tige verticale, mortaise, type en applique, autres) ; Type (à poussoir, tactile) ; Application (résidentielle, commerciale, industrielle) et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00017204
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 05, 2026


Taille du marché en 2025
1,26 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,55 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,15 %
taux de croissance
Marché adressable
17,12 milliards de dollars américains
(2026-2034)
Le marché des dispositifs de sortie de secours devrait atteindre 1,26 milliard de dollars américains en 2025 et 2,55 milliards de dollars américains en 2034, avec un taux de croissance annuel composé (TCAC) de 8,15 % entre 2026 et 2034. Les moteurs de ce marché comprennent les exigences réglementaires en matière de sorties de secours dans les bâtiments commerciaux, résidentiels et industriels, ainsi que le besoin de dispositifs certifiés à pousser, à toucher, à applique, à mortaise et à tige verticale, qui sont désormais devenus des éléments clés de la planification de la sécurité des personnes.
En Amérique du Nord, la nécessité de remplacer les dispositifs existants et l'application rigoureuse des normes d'évacuation ont assuré une croissance annuelle composée (TCAC) de 7,6 % à 8,4 % pour le marché des dispositifs de sortie de secours d'ici 2034. Les rénovations sont fréquentes dans les écoles, les établissements de santé, les bureaux et les lieux à forte fréquentation. Les exigences relatives aux dispositifs homologués sont définies par les normes IBC et NFPA 101 pour les lieux de rassemblement, les établissements d'enseignement et les bâtiments à haut risque.
Analyse et perspectives du marché des dispositifs de sortie de secours
- L’Amérique du Nord représentait une part de 32 à 35 % en 2025 et devrait croître à un TCAC de 7,6 à 8,4 % entre 2026 et 2034, tirée par la demande de rénovation et l’application des règles relatives aux dispositifs de sortie.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 7,5 à 8,3 % entre 2026 et 2034, soutenue par des améliorations institutionnelles.
- L'Europe détenait une part de marché de 25 à 28 % en 2025 et devrait connaître une croissance annuelle composée de 7,0 à 7,8 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne étant les principaux moteurs de l'adoption des certifications.
- La région Asie-Pacifique a capté une part de marché de 22 à 25 % en 2025 et devrait connaître une croissance annuelle composée de 8,8 à 9,6 % entre 2026 et 2034, tirée par la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie.
- Le segment le plus important, celui des applications commerciales, détenait 54 à 58 % de parts de marché en 2025 et devrait croître à un TCAC de 8,0 à 8,8 % entre 2026 et 2034.
- Segment à forte croissance : Les appareils tactiles détenaient une part de marché de 30 à 34 % en 2025 et devraient croître à un TCAC de 9,0 à 9,8 % entre 2026 et 2034.
- Principales sociétés analysées en détail : Allegion plc, ASSA ABLOY AB, CR Laurence Co., Inc., dormakaba Holding AG, GEZE GmbH, Giesse SpA, Godrej & Boyce Manufacturing Company Limited, Hager Companies, ISEO Serrature SpA, DORMA-Glas GmbH et Lawrence Hardware Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les tendances en matière de quincaillerie évoluent, passant de simples systèmes de verrouillage à des solutions certifiées, robustes et intégrées à l'architecture, conçues pour les zones à fort trafic. L'acier reste un matériau de choix pour les applications exigeant une résistance aux chocs et une protection contre l'incendie, tandis que l'aluminium gagne en importance pour le vitrage et les portes commerciales légères. Par ailleurs, les fabricants développent sans cesse des barres tactiles, des fixations invisibles et des profilés modulaires afin de réduire les temps d'installation et d'optimiser l'intégration du contrôle d'accès, des alarmes et de l'automatisation des portes.
Le potentiel de croissance des prochaines années sera porté par l'émergence de nouveaux axes de construction en Asie-Pacifique et au Moyen-Orient. Par ailleurs, les infrastructures publiques, les gares, les campus universitaires et les établissements de santé offrent des opportunités régulières de spécification. Le contexte réglementaire le plus favorable se trouve dans les régions où les inspections incendie, les vérifications d'assurance et les permis d'occupation exigent de plus en plus de documents de conformité, transformant ainsi le marché des dispositifs de sortie de secours en un marché à la fois de remplacement et de construction neuve.
Portée du rapport sur le marché des dispositifs de sortie de secours
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,26 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,55 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,15% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des dispositifs de sortie de secours
Le marché des dispositifs de sortie de secours est porté par les exigences obligatoires en matière d'évacuation dans les bâtiments à forte fréquentation, notamment les salles de réunion, les établissements d'enseignement, les établissements de santé, l'hôtellerie et les locaux industriels. La présence de normes telles que l'IBC, la NFPA 101 et l'EN 1125, ainsi que la certification UL des équipements, garantissent une demande de base, les portes de sortie devant se déverrouiller rapidement en cas d'urgence. Les investissements en rénovation sont en hausse, du fait du remplacement des barres, tiges et garnitures obsolètes lors des contrôles de sécurité incendie et des travaux d'aménagement.
La chaîne d'approvisionnement comprend des fournisseurs de métaux, des fonderies et des extrudeuses, des fournisseurs de systèmes de verrouillage, des entreprises de finition, des laboratoires d'essais, des distributeurs, des fabricants de portes et des installateurs. Le coût des métaux, la résistance au feu et la finition influent sur les délais de livraison ; les fournisseurs proposant des gammes de produits certifiés pour les portes en acier et en aluminium sont avantagés.
Le rapport sur le marché des dispositifs de sortie de secours révèle une forte concentration de la concurrence entre les fabricants de quincaillerie d'accès proposant une large gamme de produits certifiés. Allegion plc et ASSA ABLOY AB se positionnent sur le marché grâce à leurs marques internationales, leurs réseaux de distribution et leurs solutions d'accès électroniques, tandis que dormakaba Holding AG et GEZE GmbH se concentrent sur les ouvertures architecturales et les systèmes de circulation dans les bâtiments. CR Laurence Co., Inc. et Giesse SpA répondent aux besoins liés au vitrage et aux fenêtres.
Les investissements sont consacrés à l'expansion du portefeuille de produits, aux acquisitions, aux tests de conformité et aux solutions matérielles connectées. Godrej & Boyce Manufacturing Company Limited et Hager Companies répondent aux exigences des marchés régionaux et nord-américains, tandis qu'ISEO Serrature SpA, DORMA-Glas GmbH et Lawrence Hardware Inc. renforcent leurs capacités de spécialisation. Le positionnement stratégique repose de plus en plus sur une interopérabilité certifiée avec les portes, les cadres, les lecteurs d'accès, les alarmes et les solutions de maintenance.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des dispositifs de sortie de secours : Perspectives stratégiques
Perspectives régionales
Marché des dispositifs de sortie de secours en Amérique du Nord
L'Amérique du Nord détenait entre 32 et 35 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 7,6 % à 8,4 % entre 2026 et 2034. La part de marché des dispositifs de sortie de secours est soutenue par une application rigoureuse des normes IBC et NFPA 101, ainsi que par des pratiques d'inspection efficaces des services d'incendie. La demande est la plus forte dans les écoles, les hôpitaux, les bureaux, les hôtels, les entrepôts et les lieux de rassemblement où l'installation de dispositifs de sortie de secours est obligatoire en fonction du taux d'occupation et du niveau de risque.
La demande de remplacement est structurellement importante car de nombreux dispositifs installés sont mis à niveau lors du remplacement des portes, des travaux d'aménagement locatif et des programmes de modernisation de la sécurité. Les propriétaires d'immeubles exigent de plus en plus de quincaillerie homologuée compatible avec les garnitures électrifiées, les dispositifs de contrôle d'accès différé et la gestion des accès. La distribution par l'intermédiaire de serruriers, de distributeurs de portes commerciales et de consultants en spécifications offre aux fournisseurs établis un accès durable au marché.
Marché américain des dispositifs de sortie de secours
Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 7,5 à 8,3 % entre 2026 et 2034. L'adoption de ces dispositifs est liée à l'important parc immobilier des secteurs de l'éducation, de la santé, du commerce de détail, des administrations et de l'industrie. La présence de barres anti-panique est obligatoire sur de nombreuses portes desservant les établissements scolaires et les lieux de rassemblement à forte fréquentation, ce qui engendre des dépenses récurrentes liées à la mise en conformité.
Allegion plc, ASSA ABLOY AB, dormakaba Holding AG, CR Laurence Co., Inc., Hager Companies et Lawrence Hardware Inc. disposent de réseaux de distribution et de référencement bien établis aux États-Unis. Les tendances actuelles privilégient les ferrures à applique pour les portes simples, les tringles verticales pour les portes doubles sans meneaux et les ferrures tactiles lorsque l'accessibilité, l'esthétique et la rapidité d'activation sont primordiales.
Marché européen des dispositifs de sortie de secours
L'Europe représentait 25 à 28 % des parts de marché en 2025 et devrait enregistrer un TCAC de 7,0 à 7,8 % entre 2026 et 2034. L'Allemagne domine le marché grâce à des normes de construction élevées pour les bâtiments commerciaux, une forte sensibilisation à la sécurité industrielle et une demande accrue d'équipements conformes aux normes EN. Le Royaume-Uni bénéficie de la rénovation des établissements scolaires, des immeubles de bureaux, des hôpitaux et des bâtiments publics, où les portes coupe-feu font l'objet d'une attention particulière.
La France, l'Italie et l'Espagne contribuent à ce marché par le biais de l'hôtellerie, du commerce de détail, des transports et de la rénovation d'immeubles à usage mixte. GEZE GmbH, dormakaba Holding AG, ASSA ABLOY AB, ISEO Serrature SpA, Giesse SpA et DORMA-Glas GmbH sont des acteurs majeurs de la région. L'influence croissante sur la demande porte notamment sur la compatibilité des systèmes de quincaillerie de portes, des produits de quincaillerie décorative et de la documentation nécessaire à la conformité aux exigences d'inspection et d'assurance.
Marché des dispositifs de sortie de secours en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 22 à 25 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 8,8 à 9,6 % entre 2026 et 2034, soit le rythme régional le plus rapide. La Chine est le pays leader, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Les parcs industriels, les métropoles, les aéroports, les centres de données, les hôpitaux et les campus universitaires élargissent le marché potentiel du matériel certifié.
L'accent mis par les politiques publiques sur la sécurité des bâtiments publics et la qualité de la construction renforce les normes de spécification. En Inde et en Asie du Sud-Est, les quincailleries de porte de base sont remplacées par des dispositifs de secours homologués pour les projets commerciaux et institutionnels haut de gamme. Au Japon, en Corée du Sud et en Australie, les exigences strictes en matière d'entretien et d'accessibilité des bâtiments contribuent à la demande de remplacement.
Marché des dispositifs de sortie de secours au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 7,4 % à 8,2 % entre 2026 et 2034. L’Arabie saoudite est le pays en tête, suivie des Émirats arabes unis et de l’Afrique du Sud. La demande dans le reste de la région MENA est principalement liée aux hôpitaux, aux hôtels, aux centres commerciaux, aux écoles et aux plateformes logistiques. Les grands projets énergétiques, touristiques et de transport nécessitent une planification rigoureuse des évacuations.
Les spécifications se concentrent sur les projets à forte valeur ajoutée où des consultants internationaux appliquent les normes mondiales de sécurité incendie et de protection des personnes. Les environnements d'exploitation difficiles accroissent la demande de finitions résistantes à la corrosion et d'assemblages mécaniques durables. Les distributeurs locaux jouent un rôle crucial car la qualité de l'installation et la documentation d'inspection déterminent le bon fonctionnement des dispositifs anti-panique.
Analyse de segmentation
Matériel
Le marché des matériaux devrait connaître une croissance annuelle composée (TCAC) de 7,8 % à 8,6 % entre 2026 et 2034, les spécifications des portes étant influencées par des critères tels que la construction, la résistance au feu, la résistance à la corrosion et l'esthétique. Ce marché englobe les dispositifs de sortie de secours en acier et en aluminium utilisés pour les ouvertures métalliques creuses, vitrées et architecturales. Le choix du matériau influe sur la durabilité, la durée de vie de la finition, les coûts de maintenance et la compatibilité avec les ensembles de portes certifiés.
- L'acier reste le matériau de prédilection pour les portes à fort trafic dans les écoles, les usines, les entrepôts et les couloirs coupe-feu, car il offre robustesse, un verrouillage fiable et une longue durée de vie en cas de passage intensif.
- L'aluminium est largement utilisé dans les façades de magasins, les entrées vitrées, les bureaux et les établissements hôteliers où la légèreté, la résistance à la corrosion et la compatibilité visuelle avec les structures architecturales sont importantes.
Produit
Le marché des produits devrait croître à un TCAC de 8,0 à 8,8 % entre 2026 et 2034, reflétant le besoin de dispositifs adaptés à la configuration des portes. Les dispositifs à applique dominent les ouvertures à porte simple, les systèmes à tringle verticale conviennent aux portes jumelées et les solutions à mortaiser répondent aux besoins des projets exigeant un verrouillage dissimulé, une esthétique renforcée ou des configurations spécifiques pour les portes coupe-feu.
- Les dispositifs à tige verticale sont importants pour les portes doubles sans montants fixes, permettant de maintenir de larges ouvertures dans les écoles, les entrées de magasins, les hôpitaux et les espaces de rassemblement nécessitant une évacuation rapide.
- Les dispositifs à mortaiser conviennent aux portes commerciales et institutionnelles haut de gamme où le verrouillage dissimulé, l'esthétique améliorée et la performance contrôlée du loquet sont appréciés des architectes et des propriétaires d'installations.
- Les dispositifs de type applique restent le choix le plus courant pour les portes simples car leur installation est simple, leur entretien est facile à connaître et les pièces détachées sont largement disponibles via les circuits de distribution.
Taper
Le marché des appareils à pression devrait connaître une croissance annuelle composée de 8,3 % à 9,1 % entre 2026 et 2034, l'ergonomie, l'accessibilité et la fiabilité de l'actionnement devenant des critères d'achat de plus en plus importants. Les appareils à pression offrent des performances de base durables, tandis que les appareils tactiles gagnent en popularité dans les bâtiments à forte fréquentation où une force d'actionnement réduite, un relâchement plus rapide et une meilleure familiarité avec l'utilisateur sont essentiels.
- Les dispositifs à pression sont destinés à des applications robustes et sensibles aux coûts, où leur mécanique simple, leurs performances éprouvées et leur facilité d'inspection les rendent adaptés aux portes industrielles et institutionnelles.
- Les appareils tactiles sont de plus en plus souvent utilisés dans les aéroports, les hôpitaux, les bureaux et les écoles, car leurs larges surfaces d'actionnement facilitent l'accessibilité, la réaction en cas de panique et les déplacements lors d'une évacuation.
Application
On prévoit une croissance annuelle composée (TCAC) de 8,0 à 8,8 % pour les applications de ce type entre 2026 et 2034, tirée par les bâtiments commerciaux qui combinent forte occupation, fréquence d'inspection élevée et diversité de types de portes. La demande résidentielle est plus ciblée, principalement pour les immeubles collectifs et les résidences pour personnes âgées, tandis que les sites industriels nécessitent des dispositifs robustes pour les entrepôts, les usines et les zones à risques.
- La demande résidentielle se concentre dans les immeubles collectifs, les résidences étudiantes, les résidences pour personnes âgées et les immeubles à usage mixte où les sorties partagées, les cages d'escalier et les espaces communs doivent répondre aux exigences de sécurité.
- Les applications commerciales sont à l'origine des installations dans les bureaux, les commerces de détail, les établissements de santé, les établissements d'enseignement, les hôtels et les lieux de divertissement, car la densité d'occupation et les obligations d'inspection rendent indispensables des systèmes d'évacuation conformes.
- Les applications industrielles privilégient les appareils robustes pour les usines, les centres logistiques, les laboratoires et les locaux techniques où le déclenchement d'urgence, la séparation coupe-feu et la sécurité des travailleurs sont des exigences opérationnelles essentielles.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Résidentiel |
Moyen |
Sécurité des immeubles collectifs |
Mise à l'échelle |
|
Commercial |
Haut |
Réadaptation du code |
Mature |
|
Industriel |
Moyen |
Sortie de secours |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des dispositifs de sortie de secours
Conformité obligatoire des issues de secours dans les immeubles à forte occupation
Le code du bâtiment constitue le principal facteur de demande, car les dispositifs anti-panique sont obligatoires dans de nombreuses catégories d'établissements. Les normes IBC s'appliquent généralement aux espaces de rassemblement et aux établissements scolaires accueillant 50 personnes ou plus, tandis que la norme NFPA 101 influence toujours les décisions relatives à la sécurité des personnes dans les bâtiments neufs et existants. Il en résultera un cycle de remplacement régulier des produits dans les écoles, les théâtres, les hôpitaux, les centres commerciaux et les usines. Le processus d'achat sera impacté, car les clients privilégieront les produits homologués, testés, correctement installés et dont la documentation est disponible pour inspection, plutôt que les solutions à bas coût initial.
Dépenses de rénovation du parc immobilier vieillissant
La demande de portes est constante, car de nombreuses portes anciennes sont déjà installées. Ces portes sont généralement utilisées pendant de nombreuses années, mais nécessitent parfois un remplacement en raison de la mise aux normes de la porte, de changements de locataires, de mises à niveau du contrôle d'accès ou de dommages aux verrous et barres tactiles suite à des inspections. La rénovation est essentielle en Amérique du Nord et en Europe, compte tenu du nombre important de bâtiments anciens et des audits. Les gestionnaires immobiliers utilisent des issues de secours conformes aux normes afin de minimiser leurs risques opérationnels et leurs problèmes d'assurance, ainsi que pour éviter les retards dans la délivrance des permis d'occupation.
Intégration avec le contrôle d'accès et les bâtiments intelligents
L'utilisation de dispositifs de sortie connectés, associés à des systèmes de garniture électronique, des alarmes, des contacts de surveillance et des systèmes de contrôle d'accès, se généralise. Il ne s'agit pas d'un abandon des dispositifs mécaniques, mais d'une importance accrue accordée aux produits alliant sécurité et facilité d'entrée et de sortie. La surveillance de l'état des portes, les alertes de sortie non autorisée et les outils de diagnostic de maintenance seront utiles dans des applications telles que les aéroports, les hôpitaux, les immeubles de bureaux, les campus et les plateformes logistiques. Ce facteur déterminant aura un impact sur l'économie du marché, car les produits électroniques et connectés offrent une valeur ajoutée supérieure aux barres mécaniques classiques.
Tendances futures du marché des dispositifs de sortie de secours
Matériel de sortie connecté pour la maintenance prédictive
Les tendances du marché des dispositifs de sortie de secours s'orienteront de plus en plus vers des systèmes connectés qui signalent l'état, les cycles d'utilisation, les défauts de verrouillage et les ouvertures non autorisées. Les équipes d'entretien privilégient désormais la maintenance préventive aux réparations réactives, car une sortie de secours défaillante peut entraîner la fermeture d'une zone du bâtiment ou des constats de non-conformité. À terme, les données issues des portes à fort trafic permettront aux propriétaires de planifier la maintenance avant que la force d'actionnement, l'alignement ou le verrouillage ne se détériorent. Cette tendance est particulièrement pertinente dans les hôpitaux, les aéroports, les campus universitaires et les plateformes logistiques où les portes constituent des éléments essentiels. Les fournisseurs qui associent une fiabilité mécanique certifiée à une surveillance numérique sécurisée décrocheront les contrats les plus exigeants, tant pour les rénovations que pour les constructions neuves.
Conception d'évacuation à faible effort et inclusive
Le développement futur des produits privilégiera une activation sans effort, des signaux visuels plus clairs et une utilisation simplifiée pour les personnes à mobilité réduite. Les exigences d'accessibilité convergent avec les plans d'urgence, notamment dans les établissements de santé, d'enseignement, de transport et les bâtiments administratifs. Les dispositifs tactiles, les surfaces d'activation plus longues, le déverrouillage plus fluide et un meilleur contraste des finitions peuvent réduire les hésitations lors de l'évacuation. L'avantage commercial est double : les propriétaires améliorent la sécurité des utilisateurs tout en réduisant le risque de non-conformité lors des audits. Les fabricants qui garantissent une facilité d'utilisation sans compromettre la durabilité, la résistance au feu ou la sécurité seront mieux positionnés dans les projets axés sur un cahier des charges précis.
Opportunités du marché des dispositifs de sortie de secours
Croissance axée sur les spécifications dans les infrastructures émergentes
Les investissements dans les transports, la santé, l'éducation, le tourisme et les centres de données en Asie-Pacifique et au Moyen-Orient offrent des opportunités intéressantes aux fournisseurs qui s'engagent rapidement auprès des architectes, des consultants et des organismes de normalisation. Les prévisions du marché des dispositifs de sortie de secours indiquent une adoption accrue là où les promoteurs internationaux appliquent les normes de sécurité mondiales dans les aéroports, les métros, les hôpitaux et les quartiers à usage mixte. Les entreprises peuvent améliorer leurs chances de succès en proposant des combinaisons de portes et de quincaillerie éprouvées, une formation locale pour les installateurs et une documentation conforme aux homologations des autorités compétentes. L'investissement est particulièrement pertinent pour les plateformes de produits modulaires compatibles avec plusieurs types de portes, finitions et certifications, tout en garantissant une gestion optimale des stocks pour les distributeurs régionaux.
Programmes après-vente pour la conformité et le service après-vente
Les services après-vente représentent une opportunité à saisir, car la conformité ne s'arrête pas à l'installation. Les propriétaires d'installations ont besoin d'inspections, de réglages, de remplacements de pièces et d'une documentation complète tout au long du cycle de vie des portes. Les fournisseurs et distributeurs peuvent générer des revenus récurrents grâce à des kits de service, des réseaux de techniciens certifiés, des dossiers numériques et des programmes de remplacement planifié pour les portes à usage intensif. Cette approche est particulièrement pertinente dans les écoles, les hôpitaux, les hôtels, les usines et les bâtiments publics où les issues de secours défectueuses ont des conséquences importantes en matière de sécurité et d'exploitation. Les entreprises qui associent la vente de matériel à un service de maintenance peuvent limiter la banalisation des produits, fidéliser leur clientèle et anticiper la demande de remplacement avant leurs concurrents lors des interventions d'urgence.
Développements récents
- Juin 2026 : ASSA ABLOY présente APOGEO, sa nouvelle gamme de dispositifs anti-panique conçue pour répondre à une grande variété d’applications grâce à une combinaison de sécurité certifiée, de fiabilité à long terme et de design moderne. Ces dispositifs sont certifiés EN 1125 et compatibles avec les portes coupe-feu et pare-fumée.
- Janvier 2026 : WENZHOU DOORCARE HARDWARE CO.,LTD a lancé un catalogue de dispositifs de sortie de secours et de ferme-portes présentant des solutions matérielles certifiées pour les sorties de secours, les portes commerciales et les applications de sécurité.
- Mai 2025 : Brinks Commercial, marque de Hampton Products International Corp, lance le dispositif de sortie de secours haute performance M91P Rim, conçu pour les espaces commerciaux à fort trafic tels que les hôpitaux, les écoles, les stades et les centres de congrès. Robuste et performant, le dispositif M91P Rim offre une solution de sortie de secours fiable à un prix presque deux fois inférieur à celui des solutions concurrentes leaders du marché.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -