
Mercato dei dispositivi antipanico per salidas: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei dispositivi antipanico (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per materiale (acciaio, alluminio, altri); prodotto (asta verticale, incasso, tipo a bordo, altri); tipo (a pressione, tipo a sfioramento); applicazione (residenziale, commerciale, industriale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00017204
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 05, 2026


Dimensioni del mercato nel 2025
1,26 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
2,55 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,15 %
Tasso di crescita
Mercato di riferimento
17,12 miliardi di dollari USA
(2026-2034)
Si prevede che il mercato dei dispositivi di uscita antipanico raggiungerà un valore di 1,26 miliardi di dollari nel 2025 e si espanderà ulteriormente fino a 2,55 miliardi di dollari nel 2034, con un tasso di crescita annuo composto (CAGR) dell'8,15% nel periodo 2026-2034. I fattori trainanti del mercato includono i requisiti di conformità alle normative per le uscite di emergenza negli edifici commerciali, residenziali e industriali, e la necessità di dispositivi certificati a pressione, a contatto, a superficie, a incasso e a barra verticale, che sono ormai diventati elementi chiave nella pianificazione della sicurezza antincendio.
In Nord America, la necessità di sostituire gli impianti e la rigorosa applicazione delle normative in materia di vie di fuga hanno garantito che il mercato dei dispositivi antipanico crescerà a un tasso annuo composto (CAGR) compreso tra il 7,6% e l'8,4% entro il 2034. Gli interventi di ammodernamento sono diffusi in scuole, strutture sanitarie, uffici e luoghi ad alta frequentazione. I requisiti dei dispositivi certificati sono determinati dalle disposizioni dell'IBC e della norma NFPA 101 per edifici adibiti a pubblico, istituti scolastici e luoghi ad alto rischio.
Analisi e approfondimenti sul mercato dei dispositivi di uscita antipanico
- Nel 2025 il Nord America rappresentava una quota di mercato del 32-35% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,6-8,4% nel periodo 2026-2034, trainata dalla domanda di interventi di adeguamento sismico e dall'applicazione delle normative sui dispositivi di sicurezza per le uscite di emergenza.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,5-8,3% nel periodo 2026-2034, grazie anche al miglioramento del rating istituzionale.
- Nel 2025 l'Europa deteneva una quota di mercato del 25-28% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-7,8% nel periodo 2026-2034, con Germania, Regno Unito, Francia, Italia e Spagna in testa all'adozione delle certificazioni.
- Nel 2025 la regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 22% e il 25% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,8-9,6% nel periodo 2026-2034, trainata da Cina, India, Giappone, Corea del Sud e Australia.
- Il segmento più ampio, quello delle applicazioni commerciali, deteneva una quota di mercato del 54-58% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,0-8,8% nel periodo 2026-2034.
- Segmento ad alta crescita: i dispositivi touch detenevano una quota di mercato del 30-34% nel 2025 e si prevede che cresceranno a un CAGR del 9,0-9,8% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio : Allegion plc, ASSA ABLOY AB, CR Laurence Co., Inc., dormakaba Holding AG, GEZE GmbH, Giesse SpA, Godrej & Boyce Manufacturing Company Limited, Hager Companies, ISEO Serrature SpA, DORMA-Glas GmbH e Lawrence Hardware Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le tendenze nello sviluppo dell'hardware si stanno evolvendo da semplici meccanismi di sblocco a soluzioni che privilegiano la certificazione, la robustezza e l'integrazione architettonica, progettate per resistere a carichi di traffico elevati. L'acciaio continua a svolgere un ruolo importante in ambiti in cui sono richieste resistenza agli urti e al fuoco, mentre l'alluminio sta acquisendo rilevanza nelle applicazioni per vetrate e porte commerciali più leggere. Inoltre, i produttori continuano a sviluppare barre di contatto, elementi di fissaggio a scomparsa e finiture modulari per ridurre i tempi di installazione e integrare al meglio sistemi di controllo accessi, allarmi e automazione delle porte.
Il potenziale di crescita nei prossimi anni sarà trainato dai corridoi edilizi emergenti nell'area Asia-Pacifico e in Medio Oriente. Inoltre, le infrastrutture pubbliche, le stazioni di trasporto pubblico, i campus universitari e le strutture sanitarie offrono continue opportunità di specifica. I fattori normativi più favorevoli si riscontrano laddove le ispezioni antincendio, le verifiche assicurative e i permessi di agibilità richiedono sempre più documentazione di conformità, trasformando il mercato dei dispositivi antipanico in un settore che comprende sia la sostituzione che le nuove costruzioni.
Ambito del rapporto di mercato sui dispositivi di uscita antipanico
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,26 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 2,55 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,15% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei dispositivi di uscita di emergenza
La quota di mercato dei dispositivi antipanico è trainata dai requisiti obbligatori per le vie di fuga negli edifici ad alta occupazione, in particolare edifici adibiti a sale riunioni, istituti scolastici, strutture sanitarie, alberghiere e industriali. La presenza di normative come IBC, NFPA 101, EN 1125 e la certificazione UL per i dispositivi di uscita stabiliranno una domanda di base, poiché le porte di uscita devono sbloccarsi rapidamente in caso di emergenza. Gli investimenti in interventi di ammodernamento sono in aumento, dovuti alla sostituzione di vecchie barre, aste e finiture durante le verifiche antincendio e i lavori di ristrutturazione degli spazi occupati.
La catena di fornitura comprende fornitori di metalli, fornitori di fusione ed estrusione, fornitori di sistemi di chiusura, aziende di finitura, laboratori di prova, distributori, produttori di porte e installatori. I costi dei metalli, la resistenza al fuoco e la finitura influenzano i tempi di consegna, in quanto i fornitori con famiglie di prodotti certificati sia per porte in acciaio che in alluminio sono avvantaggiati.
Il rapporto sul mercato dei dispositivi antipanico rivela un'elevata concentrazione di concorrenza tra aziende produttrici di dispositivi di accesso che offrono una vasta gamma di prodotti certificati. Allegion plc e ASSA ABLOY AB competono grazie a marchi internazionali, capacità distributive e sistemi di accesso elettronico, mentre dormakaba Holding AG e GEZE GmbH si concentrano su aperture architettoniche e sistemi di movimentazione degli edifici. CR Laurence Co., Inc. e Giesse SpA coprono le esigenze relative a vetro e serramenti.
Gli investimenti di capitale sono destinati alla crescita del portafoglio prodotti, alle acquisizioni, ai test di conformità e all'hardware connesso. Godrej & Boyce Manufacturing Company Limited e Hager Companies si occupano delle specifiche regionali e nordamericane, mentre ISEO Serrature SpA, DORMA-Glas GmbH e Lawrence Hardware Inc. migliorano le capacità di specializzazione. Il posizionamento strategico si basa sempre più sull'interoperabilità certificata con porte, telai, lettori di accesso, allarmi e soluzioni di manutenzione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei dispositivi di uscita antipanico: approfondimenti strategici
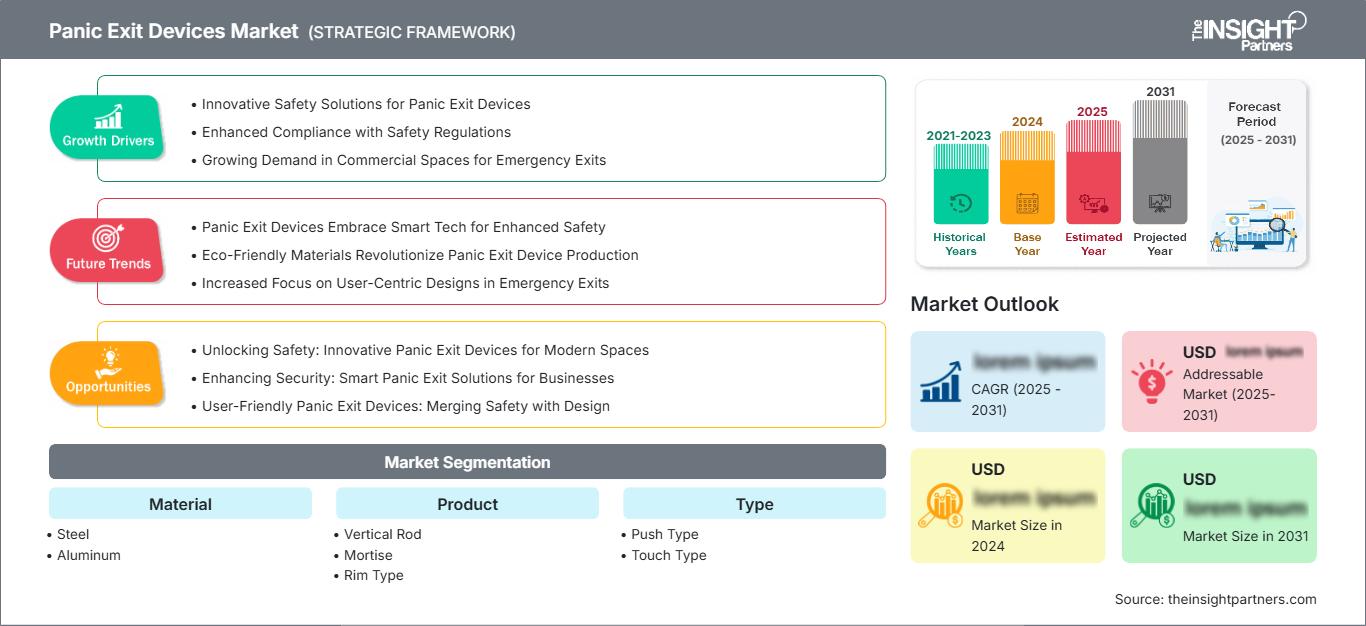
Approfondimenti regionali
Mercato dei dispositivi di uscita antipanico in Nord America
Nel 2025 il Nord America deteneva una quota di mercato del 32-35% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,6-8,4% nel periodo 2026-2034. La quota di mercato dei dispositivi antipanico è sostenuta dalla consolidata applicazione delle normative IBC, NFPA 101 e dalle pratiche di ispezione dei vigili del fuoco. La domanda è più forte in scuole, ospedali, uffici, hotel, magazzini e luoghi di ritrovo, dove i dispositivi antipanico sono obbligatori in base al carico di occupazione e alla categoria di rischio.
La domanda di sostituzione è strutturalmente importante perché molti dispositivi installati vengono aggiornati durante la sostituzione delle porte, i lavori di ristrutturazione degli spazi interni e i programmi di modernizzazione della sicurezza. I proprietari degli immobili richiedono sempre più spesso hardware certificato compatibile con finiture elettrificate, sistemi di controllo dell'uscita ritardata e sistemi di gestione degli accessi. La distribuzione tramite fabbri, rivenditori di porte commerciali e consulenti specializzati offre ai fornitori affermati un canale di distribuzione stabile.
Mercato statunitense dei dispositivi di uscita di emergenza
Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,5-8,3% nel periodo 2026-2034. L'adozione di questi dispositivi è legata all'elevato numero di edifici adibiti a scuole, strutture sanitarie, negozi, uffici governativi e stabilimenti industriali. I dispositivi antipanico sono richiesti in molte porte di edifici adibiti a luoghi di ritrovo e istituti scolastici con un'elevata affluenza di persone, il che comporta spese ricorrenti per la conformità.
Allegion plc, ASSA ABLOY AB, dormakaba Holding AG, CR Laurence Co., Inc., Hager Companies e Lawrence Hardware Inc. mantengono canali di distribuzione e specifica ben visibili negli Stati Uniti. Le tendenze applicative privilegiano i dispositivi a superficie per porte singole, le aste verticali per porte doppie senza montanti e i dispositivi a sfioramento laddove accessibilità, estetica e rapidità di azionamento sono prioritarie.
Mercato europeo dei dispositivi di uscita di emergenza
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 25% e il 28% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,0-7,8% dal 2026 al 2034. La Germania è leader di mercato grazie agli elevati standard di costruzione degli edifici commerciali, alla crescente attenzione alla sicurezza industriale e alla domanda di dispositivi omologati EN. Il Regno Unito beneficia della ristrutturazione di edifici scolastici, uffici, ospedali ed edifici pubblici, dove le porte tagliafuoco sono oggetto di particolare attenzione.
Francia, Italia e Spagna contribuiscono attraverso i settori dell'ospitalità, del commercio al dettaglio, dei trasporti e della ristrutturazione di immobili a uso misto. GEZE GmbH, dormakaba Holding AG, ASSA ABLOY AB, ISEO Serrature SpA, Giesse SpA e DORMA-Glas GmbH sono attori importanti nella regione. La crescente influenza sulla domanda è dovuta alla compatibilità dei sistemi di ferramenta per porte, ai prodotti di ferramenta decorativa e alla documentazione per la conformità ai requisiti di ispezione e assicurativi.
Mercato dei dispositivi di uscita di emergenza nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 22% e il 25% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,8-9,6% nel periodo 2026-2034, il ritmo di crescita più rapido a livello regionale. La Cina è il paese leader, seguita da Giappone, Corea del Sud, India e Australia. Parchi industriali, metropolitane, aeroporti, data center, ospedali e campus universitari stanno ampliando la base di utenti potenziali per l'hardware certificato.
L'enfasi politica sulla sicurezza degli edifici pubblici e sulla qualità superiore delle costruzioni sta rafforzando gli standard di specifica. L'India e le economie del Sud-est asiatico stanno passando da semplici accessori per porte a dispositivi di sicurezza certificati per le uscite di emergenza in progetti commerciali e istituzionali di alto livello. Giappone, Corea del Sud e Australia aumentano la domanda di sostituzione a causa delle rigide aspettative in materia di manutenzione degli edifici e accessibilità.
Mercato dei dispositivi di uscita di emergenza in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 7,4-8,2% nel periodo 2026-2034. L'Arabia Saudita è il paese leader, seguita da Emirati Arabi Uniti e Sudafrica, mentre la domanda nel resto della regione è legata a ospedali, hotel, centri commerciali, scuole e strutture logistiche. I grandi progetti nei settori dell'energia, del turismo e dei trasporti richiedono una solida pianificazione delle evacuazioni.
Le specifiche sono concentrate in progetti di alto valore, dove consulenti internazionali applicano norme globali in materia di sicurezza antincendio e salvaguardia della vita umana. Gli ambienti operativi difficili aumentano la richiesta di finiture resistenti alla corrosione e di assemblaggi meccanici durevoli. I distributori locali svolgono un ruolo fondamentale, poiché la qualità dell'installazione e la documentazione di collaudo determinano se i dispositivi antipanico funzionano come previsto.
Analisi di segmentazione
Materiale
Si prevede che il mercato dei dispositivi antipanico crescerà a un CAGR del 7,8-8,6% nel periodo 2026-2034, in quanto le specifiche saranno influenzate da fattori quali la costruzione delle porte, la resistenza al fuoco, la resistenza alla corrosione e i requisiti estetici. Il mercato dei dispositivi antipanico comprende modelli in acciaio e alluminio utilizzati in aperture metalliche cave, vetrate e architettoniche. La scelta del materiale influisce sulla durata, sulla vita utile della finitura, sui costi di manutenzione e sulla compatibilità con i sistemi di porte certificati.
- L'acciaio rimane il materiale preferito per le porte soggette a forte usura in scuole, fabbriche, magazzini e corridoi tagliafuoco, grazie alla sua resistenza, all'affidabilità della chiusura e alla lunga durata anche in condizioni di traffico intenso.
- L'alluminio è ampiamente utilizzato in vetrine, ingressi vetrati, uffici e strutture ricettive, dove sono importanti il peso ridotto, la resistenza alla corrosione e la compatibilità estetica con le strutture architettoniche.
Prodotto
Si prevede che il prodotto crescerà a un CAGR dell'8,0-8,8% nel periodo 2026-2034, a testimonianza della necessità di tipologie di dispositivi adatte alla configurazione delle porte. I dispositivi a superficie sono predominanti per le aperture a porta singola, i sistemi a barra verticale sono adatti per le porte doppie, mentre le soluzioni a incasso supportano progetti che richiedono chiusure a scomparsa, un'estetica più raffinata o configurazioni specifiche per porte tagliafuoco.
- I dispositivi a barra verticale sono importanti per le porte a doppia anta senza montanti fissi, in quanto consentono di realizzare ampie aperture libere in scuole, ingressi di negozi, ospedali e spazi di ritrovo che richiedono una rapida evacuazione.
- I dispositivi a incasso sono ideali per porte commerciali e istituzionali di alta gamma, dove architetti e proprietari di immobili apprezzano la chiusura a scomparsa, l'aspetto estetico migliorato e il funzionamento controllato del chiavistello.
- I dispositivi a scrocco rimangono la scelta più comune per le porte singole perché l'installazione è semplice, la manutenzione è familiare e i pezzi di ricambio sono ampiamente disponibili attraverso i canali di distribuzione.
Tipo
Si prevede che il mercato dei dispositivi a pressione crescerà a un tasso annuo composto (CAGR) dell'8,3-9,1% nel periodo 2026-2034, in quanto ergonomia, accessibilità e affidabilità di azionamento diventeranno criteri di acquisto sempre più importanti. I dispositivi a pressione offrono prestazioni di base durature, mentre i dispositivi a sfioramento stanno guadagnando terreno negli edifici ad alto traffico, dove sono importanti una minore forza di azionamento, un rilascio più rapido e una maggiore familiarità con l'utente.
- I dispositivi a spinta sono adatti ad applicazioni in cui il costo è un fattore critico e che richiedono robustezza, dove la semplicità meccanica, le prestazioni comprovate e la facilità di ispezione li rendono ideali per porte industriali e istituzionali.
- I dispositivi touch screen sono sempre più utilizzati in aeroporti, ospedali, uffici e scuole perché le ampie superfici di attuazione favoriscono l'accessibilità, la gestione delle situazioni di emergenza e una maggiore fluidità degli spostamenti durante le evacuazioni.
Applicazione
Si prevede che le applicazioni cresceranno a un tasso di crescita annuo composto (CAGR) dell'8,0-8,8% nel periodo 2026-2034, trainate dagli edifici commerciali che combinano un'elevata occupazione, la frequenza delle ispezioni e diverse tipologie di porte. La domanda nel settore residenziale è selettiva, principalmente per progetti multifamiliari e per residenze per anziani, mentre i siti industriali richiedono dispositivi robusti per magazzini, impianti e aree a rischio di esplosione.
- La domanda di alloggi residenziali si concentra in grattacieli multifamiliari, alloggi per studenti, residenze per anziani ed edifici a uso misto, dove uscite, scale e spazi comuni devono soddisfare i requisiti di sicurezza.
- Le applicazioni commerciali guidano le installazioni in uffici, negozi, strutture sanitarie, istituti scolastici, hotel e luoghi di intrattenimento, poiché la densità di occupazione e gli obblighi di ispezione rendono essenziale l'utilizzo di dispositivi di uscita conformi.
- Le applicazioni industriali privilegiano dispositivi robusti per fabbriche, centri logistici, laboratori e locali tecnici, dove lo sblocco di emergenza, la compartimentazione antincendio e la sicurezza dei lavoratori sono requisiti operativi fondamentali.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Residenziale |
Mezzo |
Sicurezza degli edifici multifamiliari |
Scalatura |
|
Commerciale |
Alto |
Adeguamento del codice |
Maturo |
|
Industriale |
Mezzo |
Uscita di pericolo |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei dispositivi di uscita antipanico.
Obbligo di conformità alle procedure di evacuazione negli edifici ad alta occupazione.
Il codice edilizio rappresenta il principale fattore di pressione, poiché i dispositivi antipanico sono obbligatori in molte classi di occupazione. Gli standard IBC sono generalmente applicabili a edifici adibiti a riunioni e istituti scolastici con una capienza di 50 persone o più, mentre la norma NFPA 101 continua a influenzare tutte le decisioni in materia di sicurezza antincendio sia negli edifici nuovi che in quelli esistenti. Di conseguenza, si innescherà un ciclo forzato di sostituzione dei prodotti in scuole, teatri, ospedali, centri commerciali e fabbriche. Ciò avrà ripercussioni sul mercato in termini di processo di acquisto, poiché i clienti preferiranno acquistare prodotti certificati, testati, installati correttamente e con la documentazione pronta per l'ispezione, piuttosto che soluzioni a basso costo iniziale.
Spese di riqualificazione per il patrimonio edilizio vetusto
La domanda di porte è costante, data l'elevata quantità di porte vecchie già installate. Queste unità vengono solitamente utilizzate per molti anni, ma a volte necessitano di essere sostituite a causa di una riclassificazione del sistema di chiusura, cambi di inquilino, aggiornamenti dei sistemi di controllo accessi o danni a serrature e maniglie a seguito di ispezioni. L'ammodernamento è molto importante in Nord America e in Europa, data la combinazione di edifici datati e normative di sicurezza. I gestori immobiliari utilizzano uscite conformi alle normative per ridurre al minimo i rischi operativi e assicurativi, nonché per evitare ritardi nel rilascio dei permessi di agibilità.
Integrazione con sistemi di controllo accessi e edifici intelligenti
L'utilizzo di dispositivi di uscita, in aggiunta a pacchetti di finiture elettroniche, sistemi di allarme, contatti per il monitoraggio e sistemi di controllo accessi, sta diventando sempre più comune. Non si tratta di un abbandono dei requisiti meccanici, bensì di una crescente importanza di prodotti che integrano sicurezza e facilità di accesso e uscita. Il monitoraggio dello stato delle porte, gli avvisi di uscita non autorizzata e la diagnostica di manutenzione saranno utili in applicazioni come aeroporti, ospedali, uffici, campus universitari e centri logistici. Questo fattore chiave avrà un impatto sull'economia del mercato, poiché i prodotti elettronici e connessi hanno un valore aggiunto maggiore rispetto alle tradizionali sbarre meccaniche.
Mercato dei dispositivi di uscita antipanico: tendenze future
Hardware di uscita connesso per la manutenzione predittiva
Le tendenze del mercato dei dispositivi antipanico per uscite di emergenza si concentreranno sempre più su hardware di uscita connesso in grado di segnalare stato, cicli di utilizzo, guasti alla serratura e aperture non autorizzate. I team di gestione degli edifici si stanno spostando dalle riparazioni reattive alla manutenzione preventiva, poiché un dispositivo di uscita guasto può comportare la chiusura di un'area dell'edificio o l'emissione di sanzioni per non conformità. Nel tempo, i dati provenienti dalle porte ad alto traffico aiuteranno i proprietari a programmare la manutenzione prima che la forza di azionamento, l'allineamento o l'innesto della serratura si deteriorino. Questa tendenza è particolarmente rilevante in ospedali, aeroporti, campus universitari e centri logistici, dove le porte rappresentano risorse critiche. I fornitori che combinano l'affidabilità meccanica certificata con un monitoraggio digitale sicuro si aggiudicheranno le specifiche di alto livello per le nuove costruzioni e gli interventi di ammodernamento.
Progettazione di vie di fuga a basso impatto e inclusive
Lo sviluppo futuro dei prodotti si concentrerà maggiormente su azionamenti a bassa forza, indicatori visivi più chiari e una maggiore facilità d'uso per gli occupanti con mobilità variabile. Le aspettative in termini di accessibilità convergono con la pianificazione delle emergenze, in particolare negli edifici sanitari, scolastici, di trasporto pubblico e della pubblica amministrazione. Dispositivi touch, superfici di azionamento più ampie, sblocco più fluido del fermo e un migliore contrasto di finitura possono ridurre le esitazioni durante l'evacuazione. Il vantaggio commerciale è duplice: i proprietari migliorano la sicurezza degli utenti riducendo al contempo il rischio di non conformità riscontrate durante le verifiche. I produttori che garantiscono la facilità d'uso senza compromettere la durata, la resistenza al fuoco o la sicurezza saranno in una posizione migliore nei progetti basati su specifiche precise.
Opportunità di mercato per i dispositivi di uscita antipanico
Crescita guidata dalle specifiche nelle infrastrutture emergenti
Gli investimenti nei settori dei trasporti, della sanità, dell'istruzione, del turismo e dei data center in Asia Pacifico e Medio Oriente creano interessanti opportunità per i fornitori che collaborano tempestivamente con architetti, consulenti e addetti alla revisione dei codici. Le previsioni di mercato sui dispositivi antipanico indicano una maggiore adozione laddove gli sviluppatori internazionali applicano gli standard di sicurezza globali in aeroporti, metropolitane, ospedali e quartieri a uso misto. Le aziende possono migliorare le proprie probabilità di successo offrendo combinazioni di porte e ferramenta collaudate, formazione locale per gli installatori e documentazione conforme alle approvazioni delle autorità competenti. L'investimento è più vantaggioso per le piattaforme di prodotti modulari che supportano diverse tipologie di porte, finiture e percorsi di certificazione, mantenendo al contempo un inventario gestibile per i distributori regionali.
Programmi post-vendita per la conformità e l'assistenza durante l'intero ciclo di vita.
I servizi post-vendita offrono un'opportunità di mercato solida, poiché la conformità non si esaurisce con l'installazione. I proprietari delle strutture necessitano di ispezioni, regolazioni, sostituzione di componenti e documentazione per l'intero ciclo di vita delle porte. Fornitori e distributori possono generare entrate ricorrenti attraverso kit di manutenzione, reti di tecnici certificati, registrazioni digitali e programmi di sostituzione pianificata per le porte ad alto utilizzo. Questo approccio è particolarmente prezioso in scuole, ospedali, hotel, fabbriche ed edifici pubblici, dove le uscite di sicurezza non funzionanti comportano conseguenze negative per la sicurezza e l'operatività. Le aziende che integrano la vendita di ferramenta con l'assistenza per la manutenzione possono ridurre la standardizzazione, migliorare la fidelizzazione dei clienti e anticipare la domanda di sostituzione durante le riparazioni di emergenza, prima che la concorrenza possa intervenire.
Sviluppi recenti
- Giugno 2026: ASSA ABLOY presenta APOGEO, la nuova gamma di dispositivi antipanico ASSA ABLOY progettata per soddisfare un'ampia varietà di esigenze applicative, combinando sicurezza certificata, affidabilità a lungo termine e design moderno. I dispositivi sono certificati secondo la norma EN 1125 e adatti per porte tagliafuoco e resistenti al fumo.
- Gennaio 2026: WENZHOU DOORCARE HARDWARE CO.,LTD ha presentato il catalogo di dispositivi antipanico e chiudiporta, che include soluzioni hardware certificate per uscite di emergenza, porte commerciali e applicazioni di sicurezza.
- Maggio 2025: Brinks Commercial, marchio di soluzioni di sicurezza di Hampton Products International Corp, ha lanciato il dispositivo antipanico ad alte prestazioni M91P, progettato per spazi commerciali ad alto traffico come ospedali, scuole, stadi e centri congressi. Il dispositivo antipanico M91P, progettato per un utilizzo intensivo, offre un'uscita di emergenza affidabile a quasi metà del costo di soluzioni comparabili leader del settore.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -