
Mercado de panal de papel: tamaño, crecimiento y previsiones 2034
Tamaño y pronóstico del mercado de paneles de nido de abeja de papel (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (continuo sin expandir, rebanadas sin expandir y otros), industria de uso final (automotriz, construcción, embalaje, muebles, aeroespacial y otros) y geografía.
- Estado : Datos publicados
- Código de informe : TIPRE00039024
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


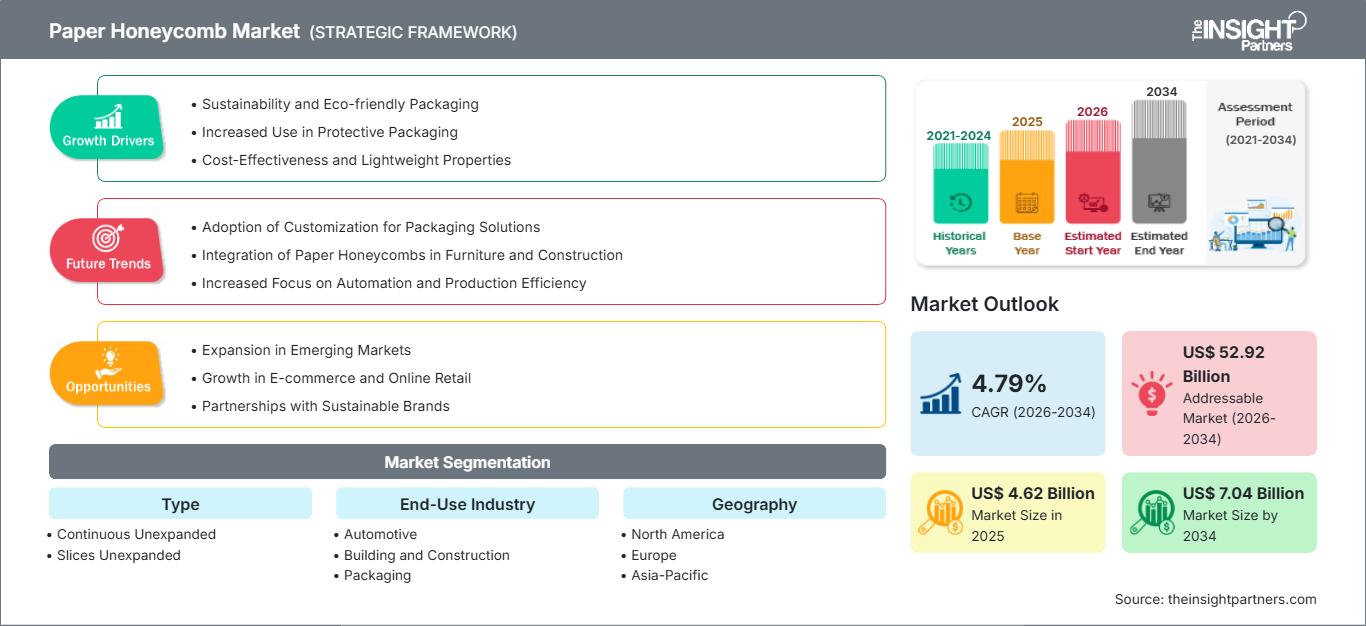
Tamaño del mercado en 2025
4.620 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
7.040 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,79 %
Índice de crecimiento
Mercado potencial
52.920 millones de dólares estadounidenses
(2026-2034)
El mercado de paneles de nido de abeja de papel alcanzó un valor de 4620 millones de dólares en 2025 y se prevé que llegue a los 7040 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 4,79 % entre 2026 y 2034. La demanda se ve impulsada por la optimización del embalaje, la protección de muebles, la reducción de peso en la industria automotriz, la logística industrial y el mayor uso de materiales reciclables a base de papel. El mercado cobra mayor relevancia en aplicaciones que requieren estructuras ligeras, absorción de impactos, materiales rígidos y soluciones basadas en fibras.
Es probable que la región de Norteamérica mantenga su dominio como mercado regional importante gracias a sus cadenas de suministro ya establecidas en los sectores de embalaje, mobiliario, automoción y comercio electrónico. El tamaño del mercado de paneles de nido de abeja de papel dependerá de la creciente sustitución de materiales protectores a base de plástico, la necesidad de una logística ligera y las inversiones en procesos de conversión. Se prevé que la demanda regional crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,2 % al 4,8 % durante el periodo 2026-2034.
Evaluación y perspectivas del mercado de paneles de nido de abeja de papel
- América del Norte: Se estima que América del Norte tendrá una participación del 28-32% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,2-4,8% entre 2026 y 2034. La demanda se beneficia de la logística de muebles, las aplicaciones automotrices, el embalaje industrial, la gestión de pedidos de comercio electrónico y los requisitos de materiales protectores reciclables.
- EE. UU.: Se estima que EE. UU. representará entre el 82 % y el 86 % de la demanda norteamericana en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 4,9 % entre 2026 y 2034, impulsado por el comercio electrónico, la distribución de muebles y el embalaje industrial.
- Europa: Se estima que Europa representará entre el 27 % y el 31 % del mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,6 % entre 2026 y 2034. Alemania, el Reino Unido, Francia, Italia y España se benefician de ecosistemas consolidados en los sectores del embalaje, la automoción, el mobiliario y el reciclaje.
- Asia Pacífico: Se estima que la región Asia Pacífico captará una participación del 24-28% en 2025 y registrará una tasa de crecimiento anual compuesta (CAGR) del 5,0-5,7% entre 2026 y 2034. China, Japón, India, Corea del Sur y Australia proporcionan la demanda de manufactura, embalaje para exportación, automoción y logística.
- Segmento más importante: Se estima que el sector del embalaje tendrá una cuota de mercado del 30-34% en 2025 y crecerá a una tasa compuesta anual del 5,0-5,6% durante el período 2026-2034, impulsado por aplicaciones de protección de gran volumen.
- Segmento de alto crecimiento: Se estima que el sector automotriz representará una cuota de mercado del 13-17% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 5,8-6,5% durante el período 2026-2034, lo que refleja los requisitos de aligeramiento de peso.
- Empresas clave analizadas en detalle: Smurfit Westrock plc, Honeycomb Cellpack AG, CorruPack, Papeteries de Gennevilliers, Röhrig GmbH, Viva Paper, GHM (Goudsmit Handling Systems), Nordson Corporation, DS Smith Limited, Honicel Nederland BV
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las tecnologías de producción evolucionan hacia una formación de núcleos más rápida, la automatización del proceso de expansión, el control de la aplicación del adhesivo, el corte y las inspecciones en línea. Las empresas optimizan la geometría y el gramaje de sus celdas para equilibrar la rigidez, la compresibilidad y el consumo de materiales. Todo ello contribuye no solo a reducir los residuos durante las conversiones, sino también a mantener la uniformidad de los tamaños. Las empresas integradas pueden coordinar la producción de papel, la conversión y el procesamiento posterior.
Los futuros proyectos deberían centrarse en la creación de centros de producción cercanos a los centros de fabricación y logística en expansión. Las inversiones deberían destinarse a líneas de producción automatizadas, tecnologías de barrera reciclables, sistemas de inspección digital y convertidores flexibles. La normativa sobre residuos de envases podría favorecer los productos a base de fibra donde exista un sistema de recogida. La capacidad regional de los proveedores, junto con los productos de ingeniería, contribuirá a ofrecer una mejor atención al cliente y a reducir los costes de transporte de productos voluminosos.
Alcance del informe de mercado de paneles de nido de abeja de papel
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 4.620 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 7.040 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,79% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de paneles de nido de abeja de papel
El crecimiento del mercado de paneles de nido de abeja de papel se ha visto impulsado por la demanda de materiales ligeros y protectores para su uso en embalaje, mobiliario, automoción, logística industrial y ciertos sectores aeroespaciales. La cadena de suministro comienza con proveedores de materias primas como papel kraft y fibras recicladas, y continúa con la formulación de adhesivos, la producción de núcleos, la expansión, el corte, el laminado y la fabricación de componentes. Esta cadena de suministro influye en el coste, la calidad y el rendimiento de cada etapa de la producción.
Los factores de suministro siguen estando determinados por la disponibilidad de pulpa, la calidad de la fibra reciclada, los costes energéticos, los costes de los adhesivos y la disponibilidad geográfica de capacidad de fabricación. Los fabricantes integrados con sus propias fábricas de papel pueden protegerse mejor de las fluctuaciones en los costes de los insumos, mientras que los convertidores independientes tienen la ventaja de poder abastecerse de forma flexible. La introducción de la automatización contribuye a mejorar la eficiencia y la uniformidad de la mano de obra, especialmente en programas de embalaje a gran escala. La optimización del material permite a los fabricantes ahorrar papel sin sacrificar el rendimiento.
El análisis competitivo del informe de mercado de paneles de nido de abeja de papel muestra que el entorno está compuesto por empresas de embalaje integradas, empresas especializadas en paneles de nido de abeja, convertidores de papel y proveedores de maquinaria. Smurfit Westrock plc tiene la capacidad de fabricar productos de embalaje a base de fibra. DS Smith Limited cuenta con experiencia en embalaje, ya que forma parte de la plataforma de embalaje integrado de International Paper. Las siguientes son empresas especializadas o regionales: Honeycomb Cellpack AG, Röhrig GmbH, Honicel Nederland BV, Papeteries de Gennevilliers, CorruPack y Viva Paper.
El entorno competitivo favorece cada vez más la personalización, la fiabilidad de la fabricación, la sostenibilidad ambiental y la proximidad geográfica a clientes importantes. Nordson Corporation actúa como un elemento de apoyo para la industria, proporcionando tecnologías para la aplicación precisa de adhesivos. GHM (Goudsmit Handling Systems) y otras empresas de equipos podrían encontrar en la automatización una oportunidad de crecimiento. El capital de inversión debe destinarse a maquinaria de alta productividad, productos especializados, recubrimientos para la reciclabilidad y capacidad regional. Las grandes organizaciones disfrutan de economías de escala en las compras y una amplia cartera de clientes, mientras que los especialistas se benefician de las ventajas de la ingeniería y la flexibilidad.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de paneles de nido de abeja de papel: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de panales de papel
Se prevé que la demanda en Norteamérica represente entre el 28 % y el 32 % de la demanda mundial para 2025 y crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 4,8 % hasta 2034. La región cuenta con redes de distribución consolidadas para muebles, automóviles, electrodomésticos, embalaje industrial y comercio electrónico. El aumento de la demanda se observa a medida que minoristas y productores buscan materiales protectores reciclables que puedan sustituir las espumas de polímero o utilizarse para aligerar el embalaje. Las grandes empresas de almacenamiento prefieren estructuras ligeras, ya que esto reduce el peso de los paquetes.
Estados Unidos concentra la mayor parte de la demanda regional gracias a su vasta red de distribución y logística. Canadá impulsa la demanda a través de su industria del mueble, el embalaje industrial y la manufactura basada en recursos. Los transformadores regionales están modernizando su maquinaria para automatizar el corte y optimizar la expansión y la ingeniería estructural. Los programas de rediseño de embalajes han propiciado el uso de fibras reciclables, mientras que los fabricantes de automóviles evalúan estructuras ligeras para la protección de piezas y las necesidades logísticas. Estos escenarios generarán una demanda regional sostenida, con proveedores que desarrollan formatos personalizados para cada industria.
Mercado estadounidense de panales de papel
Se prevé que Estados Unidos contribuya entre el 82 % y el 86 % del consumo norteamericano en 2025 y mantenga una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 4,9 % hasta 2034. Algunas de las aplicaciones incluyen muebles, electrodomésticos, componentes de automóviles, maquinaria industrial y logística para comercio electrónico. Existe una creciente necesidad de embalajes protectores que permitan reducir el consumo de plástico sin comprometer la protección del producto durante el transporte y el almacenamiento.
Smurfit Westrock plc y otras empresas de embalaje similares cuentan con la ventaja de tener una sólida cartera de clientes tanto en el sector industrial como en el de consumo. La demanda se ve impulsada, además, por la creciente automatización de los almacenes, que requiere dimensiones predecibles y propiedades de compresión uniformes. Los fabricantes de automóviles están explorando el uso de estructuras de fibra ligera para la logística de componentes y algunos usos interiores. En el contexto del aumento del abastecimiento de fibra reciclada, los transformadores estadounidenses harán hincapié en el ahorro de material, las propiedades adhesivas y la construcción especial de celdas.
Mercado europeo de panales de papel
Se prevé que Europa represente entre el 27 % y el 31 % del mercado para 2025, con una cuota de mercado de panal de papel de entre el 4,0 % y el 4,6 % de CAGR hasta 2034, siendo Alemania el mayor mercado nacional. Europa cuenta con una infraestructura de reciclaje muy desarrollada, una legislación sobre envases sólida y sectores de fabricación automotriz, de muebles e industriales altamente consolidados.
El Reino Unido satisface su demanda mediante compras en línea, logística de muebles y diseño de embalajes. Alemania combina la industria automotriz con las necesidades de embalaje industrial. Francia, Italia y España contribuyen a través de la fabricación de muebles, bienes de consumo, automóviles y productos para la exportación. Los transformadores europeos prestan cada vez más atención a cuestiones de sostenibilidad como la reciclabilidad, la baja intensidad de materiales y la reciclabilidad al final de su vida útil. La infraestructura de procesamiento de papel bien desarrollada en Europa permite el desarrollo de embalajes de nido de abeja.
Mercado de panales de papel en la región Asia-Pacífico
La región de Asia Pacífico representará entre el 24 % y el 28 % en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,7 % entre 2025 y 2034. Los principales mercados regionales incluyen China, Japón, India, Corea del Sur y Australia, impulsados por el crecimiento de la industria manufacturera, la logística de exportación, la fabricación de muebles, la fabricación de automóviles y el comercio electrónico.
China se beneficia de sus extensos ecosistemas de envasado y fabricación, mientras que India se ve favorecida por su crecimiento industrial y el desarrollo de su logística. Las aplicaciones de precisión y la fabricación de automóviles son sectores clave en Japón y Corea del Sur. La fabricación y distribución de muebles contribuyen en Australia. Los programas de eficiencia de recursos y envasado sostenible favorecen las soluciones basadas en papel. Los productores de Asia Pacífico están invirtiendo en automatización y producción local para abastecer los mercados locales y de exportación. Esto convierte a Asia Pacífico en el mercado regional de mayor crecimiento.
Mercado de panales de papel de Oriente Medio y África
La demanda en Oriente Medio y África (MEA) parte de una base más baja, con Arabia Saudita, Emiratos Árabes Unidos y Sudáfrica como importantes centros comerciales en la región. El embalaje, la manipulación de materiales para la construcción, la logística del mueble y la infraestructura constituirán importantes vías para el crecimiento de la demanda.
La demanda en Oriente Medio y África (MEA) se beneficiará de las inversiones en infraestructura y el crecimiento logístico en Arabia Saudita y los Emiratos Árabes Unidos, mientras que la presencia de empresas de embalaje y fabricación en Sudáfrica proporciona una infraestructura manufacturera consolidada. El resto de la demanda en MEA seguirá ligada a los bienes de consumo importados y a los proyectos industriales. Se prevé que la región de MEA crezca a una tasa anual compuesta (CAGR) del 3,5 % al 4,2 % hasta 2034. La construcción de almacenes, la diversificación industrial y las inversiones en infraestructura podrían impulsar las inversiones en embalaje en la región de MEA.
Análisis de segmentación
Tipo
El mercado de paneles de nido de abeja de papel, según su tipo, presenta diferentes formatos de producción en función del suministro y posterior transformación de las estructuras celulares. Los formatos continuos sin expandir permiten una expansión eficiente y un procesamiento automatizado, mientras que los formatos de láminas sin expandir ofrecen flexibilidad para dimensiones personalizadas. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,4 % al 5,0 % entre 2026 y 2034, a medida que los fabricantes buscan eficiencia en el uso de materiales, consistencia en la producción y un rendimiento óptimo para cada aplicación.
- Estructuras continuas sin expandir: Las estructuras continuas sin expandir permiten una conversión de alto rendimiento y una expansión uniforme. Su compatibilidad con el procesamiento automatizado las convierte en una opción estratégica para el envasado de grandes volúmenes y aplicaciones industriales estandarizadas que requieren dimensiones predecibles.
- Rebanadas sin expandir: Los formatos de rebanadas sin expandir ofrecen flexibilidad para tamaños de componentes personalizados y lotes de producción más cortos. Son útiles cuando los convertidores requieren formas específicas para la aplicación, refuerzo localizado o configuraciones estructurales variadas.
Industria de uso final
La demanda de la industria de uso final refleja la capacidad de las estructuras de papel celular para reemplazar materiales más pesados, manteniendo la rigidez y el rendimiento de protección. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,5 % durante el período 2026-2034. El embalaje sigue siendo estratégicamente importante debido a los elevados requisitos de transporte, mientras que los sectores automotriz y aeroespacial ofrecen oportunidades de mayor valor. Las aplicaciones en la construcción, la edificación y el mobiliario se benefician de las características estructurales ligeras y la facilidad de manipulación.
- Automoción: Las aplicaciones automotrices utilizan estructuras de panal donde la reducción de peso, la rigidez y la protección de los componentes son importantes. El crecimiento se ve impulsado por el diseño ligero de vehículos, la logística de piezas, las estructuras interiores y la presión por mejorar la eficiencia de los materiales.
- Edificación y construcción: Las aplicaciones en la construcción utilizan estructuras de papel celular para protección temporal, paneles ligeros y manipulación de materiales. Su adopción depende del control de la humedad, los requisitos estructurales, las consideraciones de seguridad contra incendios y la compatibilidad con los sistemas específicos del proyecto.
- Embalaje: El embalaje representa un importante foco de demanda, ya que las estructuras de panal proporcionan amortiguación, separación, protección de bordes y refuerzo. El comercio electrónico, el transporte de muebles, la logística industrial y los programas de embalaje reciclable impulsan su adopción comercial.
- Muebles: Los fabricantes de muebles utilizan estructuras de panal para el embalaje protector y la construcción de componentes ligeros. Su bajo peso simplifica la manipulación y el transporte, mientras que las dimensiones personalizadas permiten una protección eficaz de productos grandes e irregulares.
- Aeroespacial: Las aplicaciones aeroespaciales priorizan el bajo peso, la estabilidad dimensional y la resistencia estructural. Las estructuras de panal pueden satisfacer los requisitos de interiores y embalaje, donde la eficiencia de los materiales es fundamental, si bien las especificaciones de cualificación y rendimiento imponen mayores barreras de entrada.
Resumen de la oportunidad
|
Industria de uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Automotor |
Medio |
Aligeramiento |
Escalada |
|
Edificación y construcción |
Medio |
Protección de paneles |
Emergente |
|
Embalaje |
Alto |
Reemplazo de plástico |
Maduro |
|
Muebles |
Alto |
Amortiguación de tránsito |
Escalada |
|
Aeroespacial |
Bajo |
Reducción de peso |
Emergente |
Factores de crecimiento y análisis del impacto del mercado de paneles de nido de abeja de papel
Sustitución de materiales de protección a base de plástico
La tendencia de los compradores de embalaje a considerar soluciones de amortiguación a base de fibra en lugar de soluciones de amortiguación de plástico está en auge para los productos enviados a través de canales minoristas y de comercio electrónico. El papel alveolar puede utilizarse como solución de amortiguación, separación y protección de bordes, además de ser compatible con el proceso actual de reciclaje de papel. Su viabilidad comercial es óptima en los casos en que las empresas desean reducir el uso de plástico sin aumentar el peso de sus embalajes. Las empresas pueden diseñar soluciones de protección completas combinando el papel alveolar con revestimientos de papel kraft, cartón ondulado y fibras moldeables. Esto significa que el ámbito de aplicación no se limita al relleno de huecos. Los compradores de embalaje tienen cada vez más en cuenta factores como la reciclabilidad y el uso eficiente del material. Los proveedores que demuestren un rendimiento constante recibirán grandes pedidos.
Crecimiento de la logística ligera y el comercio electrónico.
El comercio electrónico y la distribución omnicanal requieren embalajes protectores capaces de soportar manipulación repetida, apilamiento, vibraciones y transporte a larga distancia. Las estructuras de nido de abeja satisfacen estos requisitos al combinar bajo peso con rigidez direccional y características de amortiguación. Su uso puede reducir la masa innecesaria de material, a la vez que proporciona refuerzo alrededor de muebles, electrodomésticos, productos industriales y bienes de consumo. El impacto se extiende a los centros de distribución, ya que el embalaje ligero puede simplificar la manipulación y respaldar los procesos de embalaje automatizados. Los grandes minoristas buscan cada vez más formatos de embalaje estandarizados que se muevan eficientemente a través de almacenes y redes de paquetería. Esto favorece los formatos de producción continua y los sistemas de corte controlados digitalmente capaces de producir dimensiones repetibles. A medida que las redes logísticas se automatizan, los proveedores que combinan la ingeniería de materiales con la precisión de fabricación deberían tener acceso a contratos de alto volumen y programas de embalaje estandarizados.
Requisitos de aligeramiento para la industria automotriz e industrial
Los fabricantes de automóviles e industrias siguen evaluando materiales ligeros como parte de estrategias más amplias de eficiencia y gestión de recursos. Las estructuras de nido de abeja de papel pueden contribuir a la reducción de peso en determinados componentes interiores, embalajes de transporte, separadores y conjuntos de protección. Su valor es especialmente relevante cuando los diseñadores requieren rigidez sin añadir una masa sustancial. Las cadenas de suministro de la industria automotriz también generan demanda de sistemas de protección de piezas reciclables durante el transporte entre proveedores y plantas de ensamblaje. De manera similar, los fabricantes industriales requieren embalajes que protejan los componentes grandes y minimicen las dificultades de manipulación. El efecto comercial es un cambio gradual desde los usos básicos de embalaje hacia estructuras de ingeniería con dimensiones de celda, tratamientos superficiales y características de unión controladas. Los proveedores que cumplen con tolerancias más estrictas y especificaciones específicas de la aplicación pueden participar en programas de mayor valor. Esto crea oportunidades para la diferenciación técnica más allá de los formatos de embalaje convencionales.
Tendencias futuras del mercado de paneles de nido de abeja de papel
Estructuras reciclables diseñadas y tecnologías de barrera
Las tendencias futuras del mercado de paneles de nido de abeja de papel se centrarán cada vez más en estructuras diseñadas que combinen la reciclabilidad con un mayor rendimiento funcional. Es probable que los fabricantes desarrollen una mayor resistencia a la humedad, tratamientos superficiales y tecnologías de barrera de base biológica, manteniendo la compatibilidad con los sistemas de recuperación de fibra. La geometría de las celdas se adaptará mejor a cada aplicación, lo que permitirá a los productores ajustar la compresión, la flexibilidad y la amortiguación según los requisitos del producto. Las herramientas de diseño digital pueden acelerar la creación de prototipos y reducir el consumo de material al optimizar las estructuras antes de la producción. Otra tendencia es la construcción híbrida que utiliza núcleos de nido de abeja con revestimientos de cartón, componentes de fibra moldeada o recubrimientos reciclables. Estas configuraciones pueden ampliar su adopción a aplicaciones que antes estaban dominadas por espumas de polímero o materiales compuestos. A medida que los clientes evalúan los envases en función de su rendimiento y características al final de su vida útil, el desarrollo de productos priorizará cada vez más el contenido de fibra medible, la reciclabilidad, la eficiencia del material y la separación simplificada de componentes.
Automatización y conversión controlada digitalmente
Se espera que la automatización transforme la economía de la fabricación al mejorar la precisión de la expansión, el control de adhesivos, la precisión de corte y la monitorización de la producción. Los sistemas futuros integrarán cada vez más sensores y tecnologías de visión artificial para identificar desviaciones dimensionales, inconsistencias en la unión y defectos de material durante la producción. La conversión controlada digitalmente también puede permitir ciclos de producción más cortos sin sacrificar el rendimiento, lo que beneficia a los clientes que requieren dimensiones de embalaje personalizadas. El mantenimiento predictivo debería reducir el tiempo de inactividad no planificado y mejorar la utilización de los activos, mientras que los datos de producción pueden ayudar a los fabricantes a identificar fuentes de desperdicio y optimizar el consumo de papel. Estas capacidades son particularmente valiosas en regiones que enfrentan limitaciones de mano de obra calificada o costos de conversión crecientes. Es probable que los proveedores de equipos y los fabricantes de paneles de nido de abeja desarrollen plataformas de producción integradas que combinen conformado, expansión, corte, inspección y embalaje. Esta transición debería mejorar la consistencia al tiempo que permite a los proveedores atender aplicaciones de uso final técnicamente exigentes.
Oportunidades de mercado en el sector de los paneles de nido de abeja de papel
Centros de producción regionales cerca de centros de fabricación emergentes
Las previsiones del mercado de paneles de nido de abeja de papel indican oportunidades para centros de producción regionales cercanos a clústeres de rápido crecimiento en los sectores de embalaje, automoción, mobiliario y fabricación industrial. Establecer capacidad de conversión localizada puede reducir los costes de transporte, ya que las estructuras de nido de abeja expandidas ocupan un volumen significativo en relación con su peso. Los productores pueden mejorar la rentabilidad enviando material sin expandir y completando la expansión cerca de los clientes. China, India, el sudeste asiático, Europa del Este y algunos centros logísticos de Oriente Medio ofrecen ubicaciones potenciales donde el crecimiento de la fabricación está generando una nueva demanda de embalaje. Los inversores deben priorizar emplazamientos con acceso a papel kraft, fibra reciclada, adhesivos, mano de obra técnica cualificada y logística eficiente. Las alianzas con empresas de conversión de embalaje pueden acelerar la entrada en el mercado al asegurar la demanda inicial antes de la inversión a gran escala. Los centros regionales también pueden proporcionar formatos personalizados, plazos de entrega más cortos y asistencia técnica, lo que fortalece la fidelización de clientes y reduce la dependencia de instalaciones de producción distantes.
Componentes de ingeniería de alto valor para los sectores automotriz y aeroespacial.
Las aplicaciones en los sectores automotriz y aeroespacial ofrecen una atractiva oportunidad para ir más allá del embalaje protector convencional y avanzar hacia estructuras de ingeniería de mayor valor. Los proveedores pueden desarrollar núcleos de nido de abeja específicos para cada aplicación, con densidad, geometría celular, tratamientos superficiales y características de unión controladas. Estos productos pueden satisfacer los requisitos de aligeramiento, rigidez, absorción de energía y protección de componentes. Las barreras de entrada son más altas, ya que los clientes exigen pruebas, consistencia dimensional, trazabilidad y cualificación según las especificaciones técnicas. Sin embargo, los proveedores exitosos pueden establecer relaciones a largo plazo y beneficiarse de una mayor diferenciación de producto que en las aplicaciones de embalaje estándar. La inversión debe centrarse en la ingeniería de materiales, las capacidades de prueba, la inspección automatizada y la colaboración con los fabricantes de equipos originales (OEM) y los proveedores de nivel 1. Las oportunidades en el sector aeroespacial pueden desarrollarse gradualmente debido a que los ciclos de cualificación son más largos, mientras que los programas automotrices pueden ofrecer una vía a corto plazo a través del embalaje logístico, las estructuras interiores y los sistemas de componentes ligeros.
Novedades recientes
- Febrero de 2026: Cascades Inc. anunció su salida del sector de embalaje de cartón alveolar y separadores, así como el cierre de tres plantas en Pensilvania y Quebec, lo que afectó a 114 empleados. LM Packaging acordó adquirir ciertos activos de la planta de embalaje alveolar de Cascades en Berthierville por 9 millones de dólares estadounidenses. Esta decisión refleja la optimización y consolidación de la cartera de productos en la producción especializada de embalaje alveolar.
- Noviembre de 2025: Procter & Gamble destacó su estructura de panal de abeja Versafill , fabricada con papel, para el embalaje de comercio electrónico, como una solución 100 % reciclable. El diseño se adapta a la forma del producto presionándolo contra la estructura del embalaje, proporcionando una amortiguación protectora y, al mismo tiempo, cumpliendo con los objetivos de reciclaje del embalaje a base de papel. Este desarrollo demuestra la continua innovación en estructuras de panal de abeja para aplicaciones de comercio electrónico sostenibles.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -