
Marché du papier nid d’abeille : taille, part de marché et prévisions 2034
Marché des panneaux alvéolaires en papier : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type (panneaux continus non expansés, panneaux en tranches non expansés et autres), secteur d’utilisation finale (automobile, bâtiment et construction, emballage, mobilier, aérospatiale et autres) et zone géographique.
- Statut : Données publiées
- Code du rapport : TIPRE00039024
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


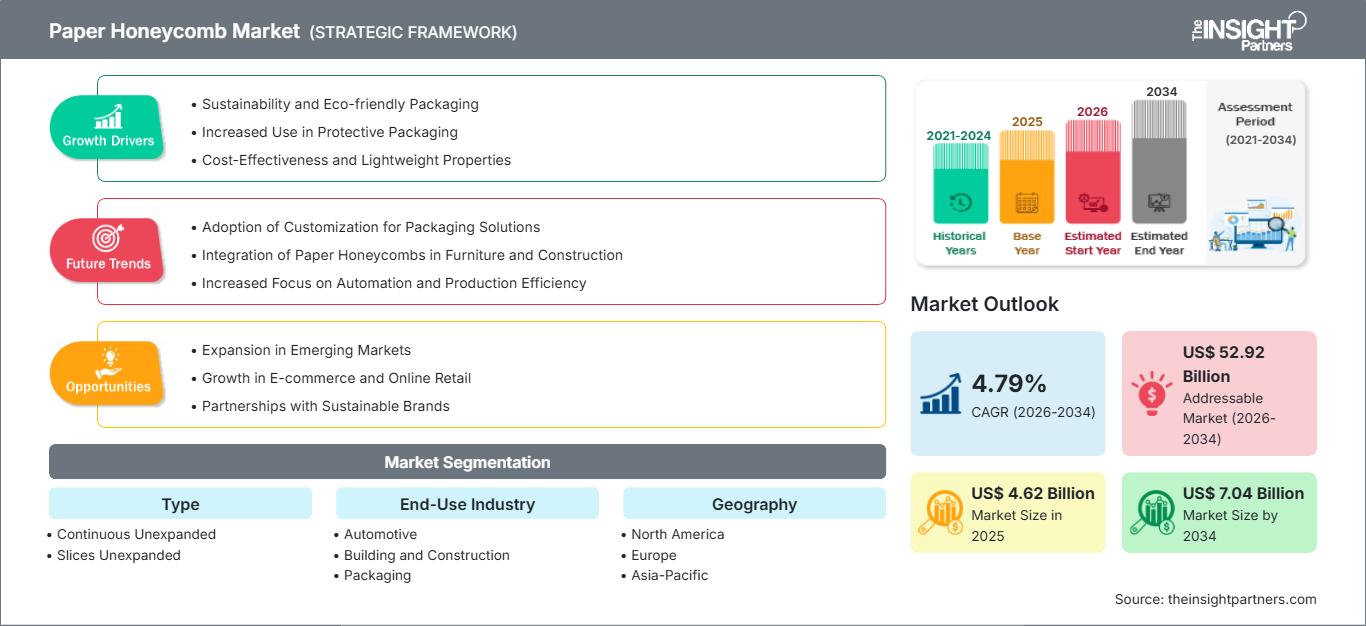
Taille du marché en 2025
4,62 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
7,04 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,79 %
taux de croissance
Marché adressable
52,92 milliards de dollars américains
(2026-2034)
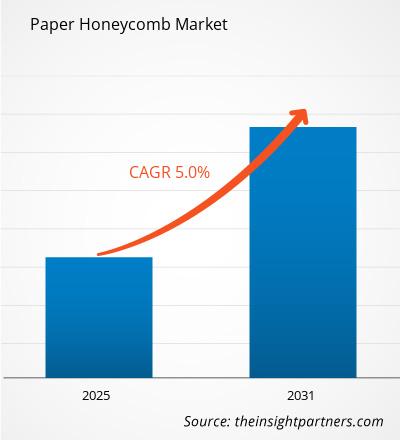
Le marché des structures alvéolaires en papier était évalué à 4,62 milliards de dollars américains en 2025 et devrait atteindre 7,04 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 4,79 % sur la période 2026-2034. La demande est soutenue par l'optimisation des emballages, la protection du mobilier, l'allègement des véhicules, la logistique industrielle et l'utilisation accrue de matériaux recyclables à base de papier. Ce marché prend de l'importance lorsqu'il est nécessaire de disposer de structures légères, d'absorber les chocs, de matériaux rigides et de solutions à base de fibres.
L'Amérique du Nord devrait conserver sa position dominante sur le marché régional grâce à ses chaînes d'approvisionnement déjà établies dans les secteurs de l'emballage, du mobilier, de l'automobile et du commerce électronique. La taille du marché des panneaux alvéolaires en papier dépendra de la substitution croissante des matériaux de protection à base de plastique, du besoin de solutions logistiques légères et des investissements dans les procédés de transformation. La demande régionale devrait croître à un TCAC de 4,2 % à 4,8 % entre 2026 et 2034.
Analyse et perspectives du marché du papier alvéolaire
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part de marché de 28 à 32 % en 2025 et connaîtra une croissance annuelle composée de 4,2 à 4,8 % entre 2026 et 2034. La demande bénéficiera de la logistique du mobilier, des applications automobiles, de l'emballage industriel, de l'exécution des commandes de commerce électronique et des exigences en matière de matériaux de protection recyclables.
- États-Unis : On estime que les États-Unis représenteront 82 à 86 % de la demande nord-américaine en 2025 et connaîtront une croissance annuelle composée de 4,3 à 4,9 % entre 2026 et 2034, soutenue par le commerce électronique, la distribution de meubles et l'emballage industriel.
- Europe : On estime que l'Europe représentera une part de 27 à 31 % en 2025 et connaîtra une croissance annuelle composée de 4,0 à 4,6 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne bénéficient d'écosystèmes bien établis dans les secteurs de l'emballage, de l'automobile, du mobilier et du recyclage.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 24 à 28 % en 2025 et enregistrer un TCAC de 5,0 à 5,7 % entre 2026 et 2034. La Chine, le Japon, l'Inde, la Corée du Sud et l'Australie alimentent la demande dans les secteurs de la fabrication, de l'emballage pour l'exportation, de l'automobile et de la logistique.
- Segment le plus important : L’emballage devrait détenir une part de marché de 30 à 34 % en 2025 et connaître une croissance annuelle composée de 5,0 à 5,6 % entre 2026 et 2034, grâce aux applications de protection à grand volume.
- Segment à forte croissance : Le secteur automobile devrait représenter une part de marché de 13 à 17 % en 2025 et croître à un TCAC de 5,8 à 6,5 % entre 2026 et 2034, reflétant les exigences d'allègement.
- Principales entreprises analysées en détail : Smurfit Westrock plc, Honeycomb Cellpack AG, CorruPack, Papeteries de Gennevilliers, Röhrig GmbH, Viva Paper, GHM (Goudsmit Handling Systems), Nordson Corporation, DS Smith Limited, Honicel Nederland BV
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les technologies de production évoluent vers une formation plus rapide des noyaux, l'automatisation du processus d'expansion, le contrôle de l'application de la colle, la découpe et les inspections en ligne. Les entreprises optimisent la géométrie et le grammage de leurs alvéoles afin d'équilibrer rigidité, compressibilité et consommation de matières premières. Ceci contribue non seulement à réduire les déchets lors des transformations, mais aussi à garantir des dimensions uniformes. Les entreprises intégrées sont capables de coordonner la production de papier, sa transformation et son traitement ultérieur.
Les développements futurs devraient s'orienter vers la création de centres de production à proximité des pôles industriels et logistiques en pleine expansion. Les investissements devraient porter sur les lignes de production automatisées, les technologies de barrière recyclables, les systèmes d'inspection numérique et les transformateurs flexibles. La réglementation relative aux déchets d'emballage pourrait favoriser la commercialisation des produits à base de fibres là où un système de collecte existe. Le renforcement des capacités régionales des fournisseurs, conjugué à la qualité des produits d'ingénierie, permettra de mieux répondre aux besoins des clients et de réduire les coûts liés au transport des produits volumineux.
Portée du rapport sur le marché du papier alvéolaire
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 4,62 milliards de dollars américains |
| Taille du marché d'ici 2034 | 7,04 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,79% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du papier alvéolaire
La croissance du marché des panneaux alvéolaires en papier est due à la demande croissante de matériaux légers et protecteurs destinés à l'emballage, à l'ameublement, à l'automobile, à la logistique industrielle et à certains secteurs de l'aérospatiale. La chaîne d'approvisionnement débute avec les fournisseurs de matières premières, comme le papier kraft et les fibres recyclées, et se poursuit par la formulation des adhésifs, la production des âmes, l'expansion, la découpe, le laminage et la fabrication des composants. Cette chaîne d'approvisionnement influe sur le coût, la qualité et la performance de chaque étape de la production.
L'offre reste tributaire de la disponibilité de la pâte à papier, de la qualité des fibres recyclées, du coût de l'énergie, du coût des adhésifs et de la répartition géographique des capacités de production. Les fabricants intégrés possédant leurs propres papeteries peuvent plus facilement se prémunir contre les fluctuations du coût des intrants, tandis que les transformateurs indépendants bénéficient d'une plus grande flexibilité d'approvisionnement. L'automatisation contribue à améliorer l'efficacité et la régularité du travail, notamment pour les programmes d'emballage à grande échelle. L'optimisation des matériaux permet aux fabricants de réduire leur consommation de papier sans compromettre la performance.
L'analyse concurrentielle du rapport sur le marché du papier alvéolaire révèle que ce secteur est composé d'entreprises d'emballage intégrées, de fabricants spécialisés dans le papier alvéolaire, de transformateurs de papier et de fournisseurs de machines. Smurfit Westrock plc est en mesure de fabriquer des emballages à base de fibres. DS Smith Limited possède une expertise en emballage grâce à son appartenance à la plateforme d'emballage intégré d'International Paper. Parmi les entreprises spécialisées ou régionales, on trouve : Honeycomb Cellpack AG, Röhrig GmbH, Honicel Nederland BV, Papeteries de Gennevilliers, CorruPack et Viva Paper.
Dans un contexte concurrentiel, la personnalisation, la fiabilité de la production, le développement durable et la proximité géographique avec les clients importants sont de plus en plus privilégiés. Nordson Corporation joue un rôle essentiel dans ce secteur en fournissant des technologies pour l'application précise d'adhésifs. GHM (Goudsmit Handling Systems) et d'autres fabricants d'équipements pourraient trouver dans l'automatisation une opportunité de croissance. Les investissements devraient être alloués aux machines à haute productivité, aux produits spécialisés, aux revêtements recyclables et au renforcement des capacités régionales. Les grandes entreprises bénéficient d'économies d'échelle sur leurs achats et d'une large clientèle, tandis que les spécialistes profitent de leur expertise en ingénierie et de leur flexibilité.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du papier alvéolaire : Perspectives stratégiques
Perspectives régionales
Marché du papier alvéolaire en Amérique du Nord
La demande en Amérique du Nord devrait représenter 28 à 32 % de la demande mondiale d'ici 2025 et croître à un TCAC de 4,2 à 4,8 % jusqu'en 2034. La région dispose de réseaux de distribution bien établis dans les secteurs du mobilier, de l'automobile, de l'électroménager, de l'emballage industriel et du commerce électronique. Cette demande croissante s'explique par le fait que les détaillants et les producteurs recherchent des matériaux de protection recyclables pouvant remplacer les mousses polymères ou servir à alléger les emballages. Les grands entrepôts privilégient les structures légères, car cela réduit le poids des colis.
Les États-Unis représentent la majeure partie de la demande régionale grâce à leurs vastes activités de vente au détail et de logistique. Le Canada stimule la demande par le biais de ses industries du meuble, de l'emballage industriel et de la transformation des ressources. Les entreprises de transformation régionales modernisent leurs machines pour automatiser la découpe et contrôler l'expansion et la conception des structures. Les programmes de refonte des emballages favorisent l'utilisation de fibres recyclables, tandis que les constructeurs automobiles évaluent des structures légères pour la protection des pièces et les besoins logistiques. Ces évolutions devraient maintenir une demande régionale soutenue, les fournisseurs développant des formats sur mesure pour chaque secteur.
Marché américain du papier alvéolaire
On prévoit que les États-Unis représenteront entre 82 % et 86 % de la consommation nord-américaine en 2025 et maintiendront un taux de croissance annuel composé (TCAC) de 4,3 % à 4,9 % jusqu'en 2034. Parmi les applications, on retrouve le mobilier, l'électroménager, les composants automobiles, les machines industrielles et la logistique du commerce électronique. Le besoin en emballages protecteurs permettant de réduire la consommation de plastique sans compromettre la protection des produits pendant le transport et l'entreposage est croissant.
Smurfit Westrock plc et d'autres entreprises d'emballage similaires bénéficient de relations clients solides, tant dans le secteur industriel que dans le secteur de la consommation. La demande est également stimulée par l'automatisation croissante des entrepôts, qui exige des dimensions prévisibles et des propriétés de compression constantes. Les constructeurs automobiles étudient l'utilisation de structures en fibres légères pour la logistique des composants et certains usages intérieurs. Dans un contexte d'approvisionnement croissant en fibres recyclées, les transformateurs américains privilégieront les économies de matériaux, les propriétés adhésives et la conception de cellules spécifiques.
Marché européen du papier alvéolaire
L'Europe devrait représenter entre 27 et 31 % du marché des panneaux alvéolaires en papier d'ici 2025, avec une part de marché affichant un TCAC de 4,0 à 4,6 % jusqu'en 2034. L'Allemagne est considérée comme le principal marché national. L'Europe bénéficie d'infrastructures de recyclage, d'une législation sur les emballages et de secteurs de production automobile, d'ameublement et industrielle très développés.
Le Royaume-Uni satisfait sa demande grâce au commerce en ligne, à la logistique du mobilier et à la conception d'emballages. L'Allemagne associe l'industrie automobile aux besoins en emballages industriels. La France, l'Italie et l'Espagne contribuent à ce marché par le biais du mobilier, des biens de consommation, de l'automobile et de la production destinée à l'exportation. L'importance accordée par les transformateurs européens aux enjeux de développement durable, tels que la recyclabilité, la réduction de l'utilisation des matériaux et la recyclabilité en fin de vie, est croissante. L'infrastructure de transformation du papier, bien développée en Europe, permet la mise au point d'emballages alvéolaires.
Marché du papier alvéolaire de la région Asie-Pacifique
La région Asie-Pacifique représentera 24 à 28 % en 2025, avec un taux de croissance annuel composé (TCAC) de 5,0 à 5,7 % entre 2025 et 2034. Les principaux marchés régionaux sont la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie, la croissance du secteur manufacturier, la logistique d'exportation, la fabrication de meubles, la fabrication automobile et le commerce électronique étant les principaux moteurs de l'adoption.
La Chine bénéficie de ses vastes écosystèmes d'emballage et de fabrication, tandis que l'Inde profite de sa croissance industrielle et de son développement logistique. Les applications de précision et la fabrication automobile sont des secteurs clés au Japon et en Corée du Sud. La fabrication et la distribution de meubles contribuent à ce marché en Australie. Les programmes d'efficacité des ressources et d'emballage durable privilégient les solutions à base de papier. Les producteurs de la région Asie-Pacifique investissent dans l'automatisation et la production locale afin de répondre aux besoins des marchés locaux et d'exportation. Cela fait de l'Asie-Pacifique le marché régional à la croissance la plus rapide.
Marché du papier alvéolaire au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique (MEA) est en croissance, partant d'un niveau initial plus bas. L'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud constituent d'importants pôles commerciaux dans la région. L'emballage, la manutention de matériaux de construction, la logistique du mobilier et les infrastructures représenteront des segments porteurs pour cette demande.
La demande au Moyen-Orient et en Afrique (MEA) bénéficiera des investissements dans les infrastructures et la logistique en Arabie saoudite et aux Émirats arabes unis, tandis que la présence de l'Afrique du Sud dans les secteurs de l'emballage et de la production garantit des infrastructures de fabrication bien établies. Le reste de la demande au MEA restera tributaire des importations de biens de consommation et des projets industriels. La région MEA devrait connaître une croissance annuelle composée (TCAC) de 3,5 % à 4,2 % jusqu'en 2034. La construction d'entrepôts, la diversification industrielle et les investissements dans les infrastructures pourraient stimuler les investissements dans l'emballage au MEA.
Analyse de segmentation
Taper
Le marché des structures alvéolaires en papier se segmente par type, reflétant différents formats de production selon la manière dont les structures cellulaires sont fournies et transformées. Les formats continus non expansés permettent une expansion en aval efficace et un traitement automatisé, tandis que les formats en tranches non expansées offrent une flexibilité pour des dimensions personnalisées. Ce segment devrait croître à un TCAC de 4,4 % à 5,0 % entre 2026 et 2034, les transformateurs recherchant une utilisation optimale des matériaux, une production constante et des performances adaptées à leurs applications.
- Structures continues non expansées : Ces structures permettent une conversion à haut débit et une expansion constante. Leur compatibilité avec les procédés automatisés les rend essentielles pour le conditionnement de grand volume et les applications industrielles standardisées exigeant des dimensions prévisibles.
- Tranches non développées : les formats de tranches non développées offrent une grande flexibilité pour les dimensions personnalisées des composants et les lots de production plus courts. Ils sont particulièrement utiles lorsque les transformateurs ont besoin de formes spécifiques à une application, d’un renforcement localisé ou de configurations structurelles variées.
Industrie utilisatrice finale
La demande des industries utilisatrices finales témoigne de la capacité des structures en papier cellulaire à remplacer des matériaux plus lourds tout en conservant rigidité et performance protectrice. Ce segment devrait connaître une croissance annuelle composée de 4,9 % à 5,5 % entre 2026 et 2034. L'emballage demeure stratégique en raison des exigences élevées en matière de transport, tandis que les secteurs de l'automobile et de l'aérospatiale offrent des opportunités à plus forte valeur ajoutée. Les applications dans le bâtiment, la construction et l'ameublement bénéficient de la légèreté et de la facilité de manutention offertes par ces structures.
- Automobile : Les applications automobiles utilisent des structures alvéolaires lorsque la réduction du poids, la rigidité et la protection des composants sont essentielles. La croissance est soutenue par la conception de véhicules légers, la logistique des pièces, les structures intérieures et la nécessité d’améliorer l’efficacité des matériaux.
- Bâtiment et construction : Dans le secteur de la construction, les structures en papier alvéolaire sont utilisées pour la protection temporaire, les panneaux légers et la manutention des matériaux. Leur adoption dépend de la gestion de l’humidité, des exigences structurelles, des risques d’incendie et de la compatibilité avec les systèmes spécifiques au projet.
- Emballage : L’emballage représente un important moteur de demande, car sa structure alvéolaire assure l’amortissement, la séparation des matériaux, la protection des arêtes et le renforcement des emballages. Le commerce électronique, le transport de meubles, la logistique industrielle et les programmes de recyclage des emballages favorisent son adoption à des fins commerciales.
- Mobilier : Les fabricants de meubles utilisent des structures alvéolaires pour l’emballage protecteur et la construction de composants légers. Le faible poids simplifie la manutention et le transport, tandis que les dimensions personnalisées permettent une protection efficace des produits volumineux et de forme irrégulière.
- Aérospatiale : Les applications aérospatiales privilégient la légèreté, la stabilité dimensionnelle et la résistance mécanique. Les structures en nid d’abeille peuvent répondre aux exigences d’aménagement intérieur et d’emballage où l’efficacité des matériaux est primordiale, bien que les spécifications de qualification et de performance constituent des barrières à l’entrée plus élevées.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Automobile |
Moyen |
allègement |
Mise à l'échelle |
|
Bâtiment et construction |
Moyen |
Protection du panneau |
Émergent |
|
Conditionnement |
Haut |
Remplacement en plastique |
Mature |
|
Meubles |
Haut |
Amortissement de transport |
Mise à l'échelle |
|
Aérospatial |
Faible |
Réduction de poids |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché du papier alvéolaire
Remplacement des matériaux de protection à base de plastique
La tendance actuelle des acheteurs d'emballages à privilégier les solutions de calage à base de fibres plutôt que celles en plastique se confirme pour les produits expédiés en magasin et en ligne. Le papier alvéolaire peut servir de calage, de séparation et de protection des bords, tout en étant compatible avec les procédés de recyclage du papier existants. Sa rentabilité est optimale pour les entreprises souhaitant réduire leur consommation de plastique sans alourdir leurs emballages. Elles peuvent combiner le papier alvéolaire avec des doublures kraft, du carton ondulé et des fibres moulables pour créer des solutions de protection complètes. Son champ d'application ne se limite donc pas au simple remplissage des vides. Les acheteurs d'emballages accordent une importance croissante à la recyclabilité et à l'utilisation efficace des matériaux. Les fournisseurs capables de garantir des performances constantes se verront confier d'importantes commandes.
Croissance de la logistique légère et du commerce électronique
Le commerce électronique et la distribution omnicanale exigent des emballages protecteurs capables de résister à des manipulations répétées, à l'empilage, aux vibrations et au transport longue distance. Les structures alvéolaires répondent à ces exigences en combinant légèreté, rigidité directionnelle et propriétés d'amortissement. Leur utilisation permet de réduire la masse de matériaux superflue tout en renforçant l'emballage des meubles, appareils électroménagers, produits industriels et biens de consommation. Cet impact se répercute sur les centres de distribution, car un emballage léger simplifie la manutention et facilite les processus d'emballage automatisés. Les grandes enseignes recherchent de plus en plus des formats d'emballage standardisés qui circulent efficacement dans les entrepôts et les réseaux de livraison. Ceci favorise les formats de production en continu et les systèmes de découpe à commande numérique capables de produire des dimensions répétables. Avec l'automatisation croissante des réseaux logistiques, les fournisseurs alliant ingénierie des matériaux et précision de fabrication devraient accéder à des contrats à grand volume et à des programmes d'emballage standardisés.
Exigences d'allègement dans le secteur automobile et industriel
Les constructeurs automobiles et industriels continuent d'évaluer les matériaux légers dans le cadre de stratégies globales d'efficacité et de gestion des ressources. Les structures alvéolaires en papier peuvent contribuer à la réduction du poids de certains composants intérieurs, emballages de transport, séparateurs et systèmes de protection. Leur intérêt est particulièrement pertinent lorsque les concepteurs recherchent de la rigidité sans alourdir sensiblement les pièces. Les chaînes d'approvisionnement automobiles génèrent également une demande de systèmes de protection recyclables pour les pièces lors de leurs transferts entre les fournisseurs et les usines d'assemblage. De même, les industriels ont besoin d'emballages protégeant les composants volumineux tout en minimisant les contraintes de manutention. Il en résulte une évolution progressive des emballages classiques vers des structures techniques aux dimensions cellulaires, traitements de surface et caractéristiques d'adhérence contrôlés. Les fournisseurs respectant des tolérances plus strictes et des spécifications spécifiques à chaque application peuvent participer à des programmes à plus forte valeur ajoutée. Ceci ouvre la voie à une différenciation technique au-delà des formats d'emballage conventionnels.
Tendances futures du marché du papier alvéolaire
Structures recyclables et technologies de barrière d'ingénierie
Les tendances futures du marché des emballages alvéolaires en papier s'orienteront de plus en plus vers des structures techniques alliant recyclabilité et performances fonctionnelles supérieures. Les fabricants devraient développer une meilleure résistance à l'humidité, des traitements de surface et des technologies de barrière biosourcées, tout en préservant la compatibilité avec les systèmes de récupération des fibres. La géométrie des alvéoles sera davantage adaptée aux applications, permettant aux producteurs d'ajuster la compression, la flexibilité et l'amortissement en fonction des exigences du produit. Les outils de conception numérique peuvent accélérer le prototypage et réduire la consommation de matériaux en optimisant les structures avant la production. Une autre voie possible est la construction hybride utilisant des âmes alvéolaires avec des parements en carton, des composants en fibres moulées ou des revêtements recyclables. Ces configurations peuvent étendre leur utilisation à des applications auparavant dominées par les mousses polymères ou les matériaux composites. Les clients évaluant les emballages selon leurs performances et leurs caractéristiques de fin de vie, le développement de produits privilégiera de plus en plus la teneur en fibres mesurable, la recyclabilité, l'efficacité des matériaux et la simplification de la séparation des composants.
Automatisation et conversion à commande numérique
L'automatisation devrait transformer l'économie de la production industrielle en améliorant la précision de l'expansion, le contrôle de l'adhésif, la précision de découpe et le suivi de la production. Les systèmes futurs intégreront de plus en plus de capteurs et de technologies de vision industrielle pour identifier les écarts dimensionnels, les irrégularités de collage et les défauts de matériaux pendant la production. La transformation à commande numérique permettra également de réaliser des séries plus courtes sans sacrifier le débit, ce qui sera avantageux pour les clients exigeant des dimensions d'emballage personnalisées. La maintenance prédictive devrait réduire les temps d'arrêt imprévus et améliorer l'utilisation des actifs, tandis que les données de production aideront les fabricants à identifier les sources de gaspillage et à optimiser la consommation de papier. Ces capacités sont particulièrement précieuses dans les régions confrontées à une pénurie de main-d'œuvre qualifiée ou à une hausse des coûts de transformation. Les fournisseurs d'équipements et les fabricants de structures alvéolaires devraient développer des plateformes de production intégrées combinant formage, expansion, découpe, inspection et emballage. Cette transition devrait améliorer la constance des processus tout en permettant aux fournisseurs de répondre aux exigences techniques des applications finales les plus pointues.
Opportunités du marché du papier alvéolaire
Pôles de production régionaux à proximité des centres de fabrication émergents
Les prévisions du marché des structures alvéolaires en papier indiquent des opportunités pour les pôles de production régionaux situés à proximité des zones à forte croissance des secteurs de l'emballage, de l'automobile, du mobilier et de la production industrielle. L'établissement de capacités de transformation locales permet de réduire les coûts de transport, car les structures alvéolaires déployées occupent un volume important par rapport à leur poids. Les producteurs peuvent améliorer leur rentabilité en expédiant les matériaux non déployés et en finalisant le déploiement près de leurs clients. La Chine, l'Inde, l'Asie du Sud-Est, l'Europe de l'Est et certains centres logistiques du Moyen-Orient offrent des emplacements potentiels où la croissance du secteur manufacturier crée une nouvelle demande d'emballages. Les investisseurs devraient privilégier les sites ayant accès au papier kraft, aux fibres recyclées, aux adhésifs, à une main-d'œuvre technique qualifiée et à une logistique performante. Les partenariats avec les transformateurs d'emballages peuvent accélérer l'entrée sur le marché en sécurisant une demande initiale avant un investissement à grande échelle. Les pôles régionaux peuvent également proposer des formats personnalisés, des délais de livraison plus courts et un support technique, renforçant ainsi la fidélisation de la clientèle tout en réduisant la dépendance aux sites de production éloignés.
Composants techniques de haute valeur pour l'automobile et l'aérospatiale
Les secteurs automobile et aérospatial offrent une opportunité intéressante de dépasser les emballages de protection standard pour se tourner vers des structures techniques à plus forte valeur ajoutée. Les fournisseurs peuvent développer des âmes alvéolaires spécifiques à chaque application, avec une densité, une géométrie cellulaire, des traitements de surface et des caractéristiques de collage contrôlés. Ces produits répondent aux exigences d'allègement, de rigidité, d'absorption d'énergie et de protection des composants. Les barrières à l'entrée sont plus élevées, car les clients exigent des tests, une constance dimensionnelle, une traçabilité et une qualification par rapport aux spécifications techniques. Cependant, les fournisseurs performants peuvent établir des relations à long terme et bénéficier d'une différenciation produit plus importante que pour les applications d'emballage standard. Les investissements doivent se concentrer sur l'ingénierie des matériaux, les capacités de test, l'inspection automatisée et la collaboration avec les équipementiers et les fournisseurs de rang 1. Les opportunités dans le secteur aérospatial peuvent se développer progressivement en raison de cycles de qualification plus longs, tandis que les programmes automobiles offrent une voie plus rapide à travers les emballages logistiques, les structures intérieures et les systèmes de composants légers.
Développements récents
- Février 2026 : Cascades Inc. annonce son retrait des secteurs du carton alvéolaire et des emballages à compartiments, ainsi que la fermeture de trois usines en Pennsylvanie et au Québec, touchant 114 employés. LM Packaging accepte d’acquérir certains actifs de l’usine d’emballages alvéolaires de Cascades à Berthierville pour 9 millions de dollars américains. Cette acquisition s’inscrit dans une stratégie d’optimisation et de consolidation du portefeuille de Cascades, axée sur la production d’emballages alvéolaires spécialisés.
- Novembre 2025 : Procter & Gamble a mis en avant sa structure alvéolaire en papier Versafill pour les emballages e-commerce, une solution 100 % recyclable. Sa conception s’adapte à la forme du produit en le plaquant contre la structure, offrant ainsi un amorti protecteur tout en répondant aux objectifs de recyclage des emballages en papier. Cette innovation témoigne de la volonté constante de Procter & Gamble d’innover dans le domaine des structures alvéolaires pour des applications e-commerce durables.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -