
Mercado de aceites parcialmente hidrogenados: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos del aceite parcialmente hidrogenado (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por naturaleza (orgánico, convencional); grado (grado alimenticio, grado para piensos, grado farmacéutico); uso final (alimentos y bebidas, panadería, lácteos, biodiésel, plásticos, otros); canal de distribución (hipermercados/supermercados, tiendas especializadas, tiendas en línea, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00013059
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 22, 2026


Tamaño del mercado en 2025
US$ 857,00 millones
Valor del año base
Pronóstico para 2034
US$ 1.367,65 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,33 %
Índice de crecimiento
Mercado potencial
10.089,75 millones de dólares estadounidenses
(2026-2034)
El mercado de aceites parcialmente hidrogenados alcanzó un valor de 857 millones de dólares estadounidenses en 2025 y se prevé que alcance los 1.367,65 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 5,33 % durante el período 2026-2034. La demanda está determinada por los requisitos de grasas funcionales, las capacidades de procesamiento especializadas y su uso continuado en determinadas aplicaciones alimentarias, industriales y técnicas. El desarrollo del mercado también se ve influenciado por las regulaciones sobre grasas trans, las estrategias de reformulación, la disponibilidad de materias primas y los requisitos de rendimiento de los fabricantes.
América del Norte sigue siendo un mercado clave, ya que los fabricantes continúan demandando grasas estructuradas con un comportamiento de fusión controlado, estabilidad a la oxidación y consistencia en el procesamiento. Las perspectivas regionales reflejan una tasa de crecimiento anual compuesta (TCAC) estimada del 4,7 % al 5,1 % hasta 2034. Se espera que la reformulación de productos de panadería, la innovación en grasas especiales, los requisitos del sector de servicios de alimentos y la infraestructura consolidada para el procesamiento de aceites comestibles impulsen la demanda, mientras que las restricciones regulatorias incentivan a los proveedores a priorizar las formulaciones controladas y las alternativas.
Evaluación y perspectivas del mercado de petróleo parcialmente hidrogenado
- América del Norte: América del Norte representó una cuota de mercado estimada del 29-33% en el mercado de aceites parcialmente hidrogenados en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,7-5,1% durante el período 2026-2034, impulsada por las aplicaciones en panadería, procesamiento de alimentos y grasas especiales.
- EE. UU.: En 2025, Estados Unidos representó aproximadamente entre el 72 % y el 76 % de la demanda norteamericana y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,2 % hasta 2034, impulsada por la reformulación de alimentos y las aplicaciones especializadas.
- Europa: Se estima que Europa representó entre el 24 % y el 28 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,0 % durante el período 2026-2034. Alemania, Francia, Italia, España y el Reino Unido siguen siendo mercados de procesamiento importantes.
- Asia Pacífico: La región de Asia Pacífico representó aproximadamente entre el 34 % y el 38 % de la demanda mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,2 %. China, India, Japón, Corea del Sur y Australia impulsan el consumo regional.
- Segmento más grande: Los productos convencionales representaron una cuota de mercado estimada del 78-82% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4,8-5,2% durante el período 2026-2034.
- Segmento de alto crecimiento: Los productos orgánicos representaron una cuota de mercado estimada del 8 al 12 % en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8,0 al 9,0 % durante el período 2026-2034.
- Empresas clave analizadas en detalle: Berhad Group of Companies, Bunge Global SA, Golden Agri-Resources Ltd, Mectech Process Engineers Private Limited, Mewah International Inc., Sarawak Oil Palms Berhad, SD Guthrie Berhad, Wilmar International Limited, AAK AB (publ) e IOI Corporation Berhad.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los cambios en los procesos de producción surgen gracias a la capacidad de los procesadores para utilizar instalaciones donde se llevan a cabo el refinado, fraccionamiento, hidrogenación e interesterificación para producir grasas con propiedades específicas de fusión y estabilidad. Cada vez más plantas de producción incorporan cadenas de suministro que abarcan desde la siembra y trituración hasta el refinado, la producción especializada de grasas y la distribución. Este enfoque puede ayudar a evitar problemas relacionados con la disponibilidad de productos intermedios y mejorar la trazabilidad. Este desarrollo implica que las inversiones se dirigirán a plantas de procesamiento flexibles capaces de producir grasas con diferentes especificaciones.
De cara al futuro, las inversiones en optimización de capacidad y formulación podrían centrarse en la entrada a nuevos mercados en Asia, donde se observa crecimiento en los sectores de panadería, alimentos procesados y servicios de alimentación. Las regulaciones sobre grasas trans seguirán influyendo en el posicionamiento de los productos, y los proveedores deberán diferenciar las formulaciones parcialmente hidrogenadas de los productos con bajos niveles de grasas trans y de los productos no hidrogenados.
Alcance del informe sobre el mercado del petróleo parcialmente hidrogenado
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 857 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.367,65 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,33% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado del petróleo parcialmente hidrogenado
Las perspectivas de crecimiento del mercado de aceites parcialmente hidrogenados se ven impulsadas por las necesidades funcionales de las grasas en cuanto a su uso en textura, untabilidad, aireación, características de fritura y vida útil. La cadena de valor comprende el cultivo y trituración de la materia prima, seguido del proceso de refinamiento, fraccionamiento, hidrogenación, mezcla y envasado. La materia prima proviene de aceites de palma, soja y otros aceites vegetales; la modificación controlada de los aceites por parte de los productores proporciona funcionalidades adicionales. Los fabricantes de panadería y alimentos siguen siendo actores clave en la cadena de valor, ya que las grasas estructuradas pueden garantizar la uniformidad del producto.
Los costos de producción en el mercado de aceites parcialmente hidrogenados son muy sensibles al precio de los aceites vegetales, la utilización de la capacidad de las refinerías, la capacidad de hidrogenación, los costos de la energía y la logística. Los productores que operan de forma integrada se benefician cuando pueden producir la materia prima ellos mismos y cambiar rápidamente entre productos básicos y especializados. Las cuestiones regulatorias y los cambios en el comportamiento del consumidor exigen una capacidad de producción flexible. Los proveedores que pueden cambiar fácilmente de un tipo de producto a otro están mejor posicionados que aquellos que se centran en un solo grupo de formulaciones.
El informe sobre el posicionamiento en el mercado de aceites parcialmente hidrogenados analiza la integración entre refinerías de aceite de palma, refinerías de grasas especiales y empresas de ingeniería con capacidad para ofrecer servicios de procesamiento. Wilmar International Limited integra sus refinerías de aceites comestibles y grasas especiales con capacidad de hidrogenación, mientras que Mewah International Inc. ofrece capacidad de procesamiento que abarca el refinado y las grasas modificadas. Bunge Global SA continúa centrándose en las mezclas de grasas reformuladas, mientras que AAK AB (publ) se especializa en grasas especiales y tecnología de hidrogenación parcial.
Golden Agri-Resources Ltd, Sarawak Oil Palms Berhad, SD Guthrie Berhad e IOI Corporation Berhad ofrecen suministro regional de materia prima y capacidad de procesamiento en el sudeste asiático. Mectech Process Engineers Private Limited ofrece servicios de ingeniería de procesos para la modificación de aceites vegetales. Berhad Group of Companies cuenta con presencia regional. Las inversiones competitivas siguen centrándose en una mayor trazabilidad de la materia prima, flexibilidad de los procesos, calidad y aplicaciones especializadas, en lugar de en el mero aumento de la capacidad.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
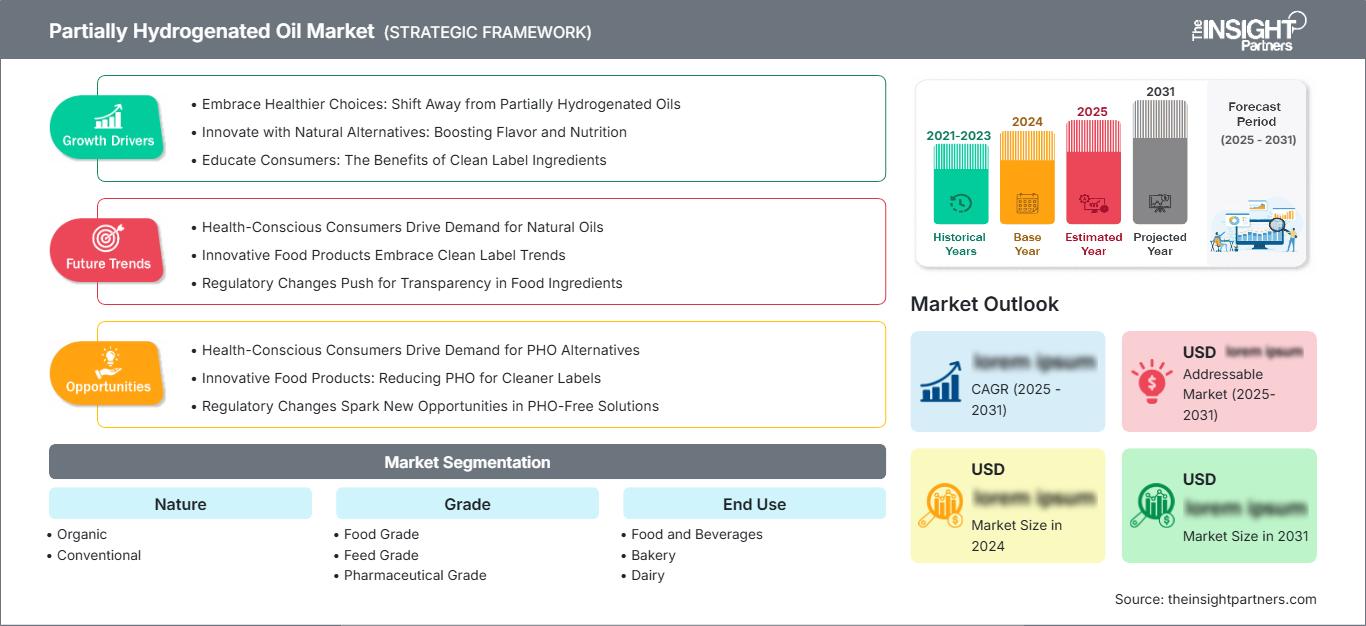
Mercado de petróleo parcialmente hidrogenado: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de petróleo parcialmente hidrogenado
América del Norte representó una cuota estimada del 29-33% de la demanda mundial de aceite parcialmente hidrogenado en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,7-5,1% hasta 2034. La región cuenta con instalaciones de refinación de aceites comestibles de última generación, una industria panadera bien desarrollada y la necesidad de grasas estructuradas. Si bien las grasas trans industriales han sido reguladas, restringiendo su uso, se siguen aplicando usos especiales y controlados en determinados entornos industriales y de procesamiento de alimentos.
Estados Unidos representa entre el 72 % y el 76 % del mercado norteamericano de aceites parcialmente hidrogenados, mientras que Canadá constituye un mercado pequeño, aunque tecnológicamente avanzado. La reformulación, el sector de la restauración, las grasas para panadería y el desarrollo de grasas especiales impulsan las compras. Los proveedores se centran en su experiencia en formulación y en su capacidad para ofrecer productos con bajo contenido de grasas trans o no hidrogenados, además de sus grasas modificadas. La empresa mantendrá su competitividad en la región invirtiendo en materias primas trazables, capacidad de fraccionamiento y formulaciones personalizadas.
Mercado estadounidense de petróleo parcialmente hidrogenado
En 2025, Estados Unidos representó aproximadamente entre el 72 % y el 76 % del mercado norteamericano de aceites parcialmente hidrogenados, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,2 % entre 2026 y 2034. La demanda se centrará en el procesamiento especializado en lugar de en el consumo general, como consecuencia de la regulación de las grasas trans industriales y la reformulación en curso de los productos envasados. Bunge Global SA y AAK AB (publ) cuentan con capacidades en esta categoría de grasas especiales, al igual que los procesadores regionales que abastecen a la industria panadera y alimentaria.
Las tendencias del mercado de aceites parcialmente hidrogenados se centrarán en la funcionalidad relacionada con la textura, el procesamiento y la vida útil. Los fabricantes ofrecen sistemas de grasas alternativas que brindan beneficios similares a las grasas hidrogenadas, pero sin la exposición a riesgos regulatorios. En este caso, los fabricantes de alimentos evaluarán la rentabilidad, las necesidades de etiquetado, el rendimiento y la fiabilidad del suministro. La importancia del mercado estadounidense radicará en la infraestructura de procesamiento de alimentos con la que cuenta.
Mercado europeo de petróleo parcialmente hidrogenado
Europa representó entre el 24 % y el 28 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,0 % hasta 2034. Países como el Reino Unido, Alemania, Francia, Italia y España constituyen regiones importantes para la demanda. Esto se debe a la presencia de industrias consolidadas de procesamiento de alimentos, fabricación de productos de panadería y aplicaciones de grasas especiales.
La región del Reino Unido se centra en productos reformulados, panadería y líneas de productos con etiqueta limpia. El mercado alemán representa un mercado avanzado de procesamiento de alimentos combinado con gestión de calidad. Por otro lado, la región francesa ofrece aplicaciones en panadería y confitería especializadas. De manera similar, Italia y España cuentan con importantes bases para la fabricación de alimentos procesados y productos de panadería. En los mercados regionales, se ha observado un mayor énfasis en la sostenibilidad, las materias primas trazables y los productos funcionales. La demanda en Europa se está orientando cada vez más hacia las especificaciones.
Mercado de petróleo parcialmente hidrogenado en la región Asia-Pacífico
Se estima que la región Asia-Pacífico representó entre el 34 % y el 38 % del mercado en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,2 % hasta 2034. China lidera la región en términos de demanda, seguida de otros países como India, Japón, Corea del Sur y Australia. El crecimiento se ve impulsado, además, por el aumento de la producción de alimentos procesados, panaderías, infraestructura de servicios de alimentación e instalaciones de extracción de petróleo.
China se beneficia de la presencia de plantas integradas de procesamiento de aceites vegetales, junto con una importante industria alimentaria, mientras que India ve potencial gracias al crecimiento de sus panaderías y alimentos envasados. Japón y Corea del Sur se centran en la alta calidad y las formulaciones personalizadas, mientras que Australia se enfoca en su consolidado sector de procesamiento de alimentos y en un estricto control de ingredientes. Estas regiones están experimentando cambios en las formulaciones impulsados por sus políticas sobre grasas trans y seguridad alimentaria.
Mercado de petróleo parcialmente hidrogenado de Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,6 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos son procesadores clave en la región del Golfo, mientras que Sudáfrica es un mercado importante para la fabricación de alimentos en el sur de África. La demanda regional está determinada por los sectores de panadería, confitería, servicios de alimentación y distribución de aceites comestibles.
Arabia Saudita experimenta un crecimiento en el procesamiento de alimentos y la infraestructura industrial, mientras que los Emiratos Árabes Unidos actúan como centro regional de comercio y distribución. Sudáfrica ha desarrollado capacidades de refinación y fabricación de alimentos. Otros mercados de Oriente Medio y África se encuentran relativamente fragmentados debido a la dependencia de las importaciones. Las inversiones en refinación, almacenamiento, logística y procesamiento de alimentos mejorarán la disponibilidad regional, mientras que las normas de seguridad alimentaria promoverán un mayor control de las especificaciones de las grasas y la cadena de suministro entre los fabricantes de alimentos.
Análisis de segmentación
Naturaleza
La segmentación por naturaleza distingue los productos orgánicos de los convencionales según sus características de origen y producción. Las formulaciones convencionales siguen siendo dominantes debido a la disponibilidad de materias primas, la rentabilidad del procesamiento y la fabricación a escala industrial. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,2 % entre 2026 y 2034, a medida que los fabricantes prioricen las grasas estructuradas rentables y adapten sus carteras a las normativas vigentes.
- Orgánico: Los productos orgánicos están dirigidos a fabricantes que buscan un abastecimiento certificado y un posicionamiento diferenciado de los ingredientes. La demanda se concentra en alimentos de alta gama, panadería especializada y productos con etiqueta limpia, donde la certificación, la trazabilidad y la transparencia de los ingredientes justifican una mayor complejidad en el proceso de adquisición.
- Convencionales: Los productos convencionales siguen siendo la principal categoría comercial porque la infraestructura de refinación y modificación ya establecida proporciona un suministro constante, una amplia flexibilidad de formulación y una economía de producción competitiva en aplicaciones alimentarias, industriales y especializadas.
Calificación
La clasificación incluye productos de grado alimenticio , grado para piensos y grado farmacéutico . Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,3 % durante el periodo 2026-2034. Las aplicaciones en la industria alimentaria son predominantes, ya que las grasas modificadas proporcionan las propiedades funcionales necesarias para la panadería, la confitería, los alimentos procesados y la fritura. Los controles de calidad, los requisitos de pureza y las especificaciones de cada aplicación determinan la selección del grado.
- Apto para uso alimentario: Los materiales aptos para uso alimentario representan el segmento de mayor demanda, impulsado por la industria panadera, de alimentos procesados, de confitería y de servicios de alimentación. Los productores compiten en función de la funcionalidad, la consistencia, la documentación y la compatibilidad con los requisitos de formulación en constante evolución.
- Grado alimenticio: Los productos de grado alimenticio se utilizan cuando la densidad energética, la estabilidad y la rentabilidad de la formulación son prioritarias. La demanda está vinculada a la producción ganadera y a la nutrición animal, y las decisiones de compra priorizan la composición uniforme y la disponibilidad confiable a granel.
- Grado farmacéutico: Los productos de grado farmacéutico se utilizan en aplicaciones altamente controladas que requieren una pureza rigurosa, documentación de calidad precisa y características reproducibles. La demanda es menor, pero estratégicamente valiosa, ya que los requisitos de cualificación pueden generar relaciones a largo plazo con los proveedores y mayores barreras técnicas.
Uso final
El segmento de uso final comprende alimentos y bebidas , panadería , productos lácteos , biodiésel y plásticos . Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,5 % durante el período 2026-2034. Las aplicaciones en alimentos y panadería siguen siendo los principales focos de demanda, mientras que los usos técnicos diversifican la base de clientes potenciales.
- Alimentos y bebidas: Los fabricantes de alimentos y bebidas utilizan grasas modificadas para mejorar la textura, la estabilidad, la sensación en boca y el rendimiento del procesamiento. La demanda se ve respaldada por los alimentos envasados, los productos preparados y las formulaciones especializadas que requieren una funcionalidad predecible de las grasas.
- Panadería: Las aplicaciones en panadería dependen de grasas estructuradas para la aireación, el manejo de la masa, el laminado, la fritura y el control de la textura. La demanda sigue siendo significativa porque los fabricantes requieren un rendimiento de procesamiento uniforme en entornos de producción de alto volumen.
- Lácteos: Las aplicaciones lácteas utilizan grasas modificadas en formulaciones específicas donde las características de fusión, la textura y la estabilidad son importantes. Las formulaciones de origen vegetal y las mezclas de grasas ofrecen oportunidades adicionales para sistemas de grasas personalizados.
- Biodiésel: Las aplicaciones del biodiésel ofrecen una salida técnica para los derivados modificados de aceites vegetales. Su adopción depende de la economía de la materia prima, las especificaciones de procesamiento, las regulaciones sobre combustibles y la competitividad relativa de las materias primas lipídicas alternativas.
- Plásticos: Las aplicaciones en plásticos utilizan derivados grasos hidrogenados o modificados seleccionados como auxiliares de procesamiento, lubricantes y componentes de formulación. La demanda está ligada a los volúmenes de procesamiento de polímeros y a los requisitos de un rendimiento térmico y físico uniforme.
Canal de distribución
El canal de distribución incluye hipermercados/supermercados , tiendas especializadas y tiendas en línea . Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,0 % durante el período 2026-2034. Las compras institucionales e industriales siguen siendo más importantes que los canales minoristas, ya que los usuarios comerciales adquieren aceites y grasas según especificaciones técnicas y requisitos de volumen.
- Hipermercados/Supermercados: Los hipermercados y supermercados facilitan el acceso a aceites envasados, grasas especiales y formulaciones orientadas al consumidor. Su relevancia estratégica es mayor para los productos estandarizados, donde el envasado, la visibilidad de la marca y los patrones de compra de los hogares influyen en la distribución.
- Tiendas especializadas: Estas tiendas ofrecen productos grasos de alta calidad, orgánicos, técnicos y para aplicaciones específicas. Son especialmente relevantes cuando los clientes requieren información diferenciada sobre el origen de los productos, formulaciones especializadas o asesoramiento experto para la selección de productos.
- Tiendas en línea: Los canales en línea están cobrando importancia para la adquisición de volúmenes pequeños, productos especializados y muestras entre empresas. Los pedidos digitales mejoran la búsqueda de productos y pueden reducir las fricciones en las transacciones para clientes dispersos que buscan especificaciones especializadas.
Resumen de la oportunidad
|
Uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Alimentos y bebidas |
Alto |
Reformulación |
Maduro |
|
Panadería |
Alto |
Grasas estructuradas |
Maduro |
|
Lácteos |
Medio |
Mezcla de grasas |
Escalada |
|
Biodiesel |
Bajo |
Flexibilidad de materia prima |
Emergente |
|
Plástica |
Medio |
Ayudas para el procesamiento |
Escalada |
Factores que impulsan el crecimiento del mercado de aceites parcialmente hidrogenados y análisis de su impacto
Demanda de grasas funcionales estructuradas en alimentos procesados
Los procesadores de alimentos siguen necesitando grasas con propiedades específicas de fusión, textura, capacidad de aireación, estabilidad al freír y vida útil. Estas necesidades garantizan un mercado continuo para las formulaciones de grasas vegetales modificadas, a pesar de la creciente regulación que reduce el uso de grasas parcialmente hidrogenadas convencionales. Los productos de panadería son especialmente sensibles a la funcionalidad de la grasa, ya que el manejo de la masa, el amasado, la función de manteca y la textura final dependen del contenido adecuado de grasa sólida. En la práctica, esta tendencia se traduce en una mayor especificidad en las formulaciones, en lugar de aceites genéricos en el mercado. Los procesadores capaces de combinar hidrogenación, fraccionamiento e interesterificación podrán satisfacer las diversas necesidades de sus clientes utilizando la misma materia prima oleosa.
Expansión de la fabricación de alimentos procesados y productos de panadería.
El desarrollo de la industria de alimentos envasados, la panadería industrial, la confitería y la fabricación de alimentos para servicios impulsa la necesidad de grasas que garanticen propiedades de procesamiento fiables. Los fabricantes de líneas de producción automatizadas prestan especial atención a la maquinabilidad de la masa, el rendimiento en la fritura, la capacidad de almacenamiento y las propiedades de fusión. La urbanización y los cambios en los hábitos de consumo en Asia Pacífico, Oriente Medio y algunos países de Latinoamérica están creando una nueva base de clientes potenciales. Este efecto se percibe en toda la cadena de valor, ya que el aumento de los volúmenes de producción en las etapas posteriores impulsa a las refinerías a mejorar sus procesos de fraccionamiento, almacenamiento, control de calidad y distribución. La estructura de la industria permite a los productores integrados obtener valor añadido mediante la transición de aceites simples a mezclas y grasas funcionales.
Procesamiento integrado de aceites vegetales y disponibilidad de materia prima.
La integración de las operaciones de refinación de aceite de palma, soja y otros aceites vegetales brinda a los procesadores un mayor control sobre la disponibilidad y la programación de la materia prima. Los procesadores que cuentan con plantaciones, plantas de trituración, refinerías, plantas de fraccionamiento y operaciones de grasas especiales podrán manejar mejor la variabilidad en comparación con aquellos que operan plantas independientes. Esto es especialmente cierto si el precio del aceite vegetal cambia o si hay interrupciones en el suministro de importaciones. Los productores pueden asignar diversas fracciones según las tendencias del mercado para utilizarlas en alimentos, piensos, oleoquímicos o con fines técnicos. Esta flexibilidad ayuda a gestionar los márgenes y mejora la fiabilidad del suministro. Por ejemplo, en el sudeste asiático, la cadena de valor integrada del aceite de palma constituye una base sólida para la fabricación. En Norteamérica y Europa, los procesadores cuentan con fuentes bien diversificadas de semillas oleaginosas.
Tendencias futuras del mercado de petróleo parcialmente hidrogenado
Transición hacia alternativas funcionales con bajo contenido de trans y no hidrogenadas.
Las tendencias actuales del mercado de aceites parcialmente hidrogenados se centran en sustituir las formulaciones convencionales por productos bajos en grasas trans, no hidrogenados e interesterificados, manteniendo las funcionalidades necesarias. Las empresas están desarrollando métodos como el fraccionamiento, la mezcla y la interesterificación enzimática/química para lograr las características de fusión y estructura requeridas sin utilizar el proceso de hidrogenación habitual. Este cambio se produce de forma inconsistente, ya que las necesidades técnicas varían en las aplicaciones de panadería, confitería, fritura, lácteos e industriales. Las empresas con una amplia gama de productos grasos especiales pueden afrontar la transición ofreciendo diversas formulaciones basadas en una base común. Esta tendencia también fomenta una mayor interacción entre los fabricantes de ingredientes y los productores de alimentos en el proceso de creación de nuevos productos. En el futuro, se espera que la ventaja competitiva pase de la disponibilidad a la formulación, el cumplimiento normativo, la facilidad de etiquetado y la trazabilidad.
Sistemas de grasas vegetales modificadas trazables y sostenibles
El pronóstico del mercado de aceites parcialmente hidrogenados muestra que la demanda futura estará cada vez más alineada con la adquisición de grasas modificadas y su trazabilidad, abastecimiento responsable y visibilidad de la cadena de suministro. Se espera que las materias primas a base de aceite de palma sean objeto de una estrecha vigilancia debido a la creciente demanda de información sobre el origen de las plantaciones, los problemas de deforestación, la certificación y los sistemas de cadena de custodia. Por lo tanto, los productores han comenzado a aumentar las inversiones en trazabilidad digital, cadenas de suministro segregadas, sistemas de balance de masas y evaluaciones de proveedores. Se espera que los criterios de sostenibilidad se integren cada vez más en los criterios de compra, en lugar de ser iniciativas corporativas independientes. En el caso de los fabricantes, las materias primas trazables ayudarían a minimizar los riesgos para la reputación y a fundamentar las afirmaciones sobre los productos cuando sea factible. Los proveedores que ofrezcan funcionalidades técnicas junto con sistemas de abastecimiento sostenible tendrán un mejor acceso a las multinacionales dedicadas a la fabricación de alimentos.
Oportunidades de mercado para el petróleo parcialmente hidrogenado
Reformulación de grasas especiales en los mercados emergentes de Asia
La región de Asia-Pacífico ofrece una oportunidad de inversión, ya que las industrias de procesamiento de alimentos, panadería, confitería y servicios de alimentación continúan expandiéndose, mientras que los fabricantes adaptan sus formulaciones a los requisitos cambiantes de seguridad alimentaria. Los proveedores pueden desarrollar carteras regionales de grasas especiales diseñadas en función de las condiciones de procesamiento locales, el clima, las preferencias del consumidor y las expectativas regulatorias. India y el sudeste asiático son particularmente atractivos para la producción localizada, ya que combinan una amplia base de procesamiento de alimentos con una gran disponibilidad de aceites vegetales. Las prioridades de inversión incluyen activos flexibles de hidrogenación e interesterificación, tecnología de fraccionamiento, laboratorios de aplicación y centros de soporte técnico. Las empresas también pueden fortalecer su competitividad integrando materias primas certificadas y trazables en el desarrollo de productos. Por lo tanto, la oportunidad va más allá de la venta de aceites modificados convencionales. Implica establecer capacidades de formulación regionales que permitan a los clientes transitar entre sistemas tradicionales, de bajo contenido trans y no hidrogenados, preservando la calidad del producto y la eficiencia de la fabricación.
Aplicaciones técnicas de valor añadido más allá de los usos alimentarios convencionales
La diversificación hacia plásticos, oleoquímicos, nutrición animal, ingredientes farmacéuticos y aplicaciones técnicas selectas puede reducir la dependencia de usos alimentarios regulados. Los materiales grasos modificados ofrecen características físicas controladas valiosas en coadyuvantes de procesamiento, productos químicos especializados, recubrimientos y otras formulaciones industriales. La inversión puede dirigirse a la purificación, el fraccionamiento, la hidrogenación y las capacidades de conversión posteriores que generan derivados de mayor valor a partir de materias primas de aceites vegetales. Estas aplicaciones generalmente requieren cualificaciones técnicas y especificaciones consistentes, lo que crea mayores barreras de entrada que el comercio de aceites básicos. Los productores con sistemas de procesamiento integrados pueden asignar las materias primas según los márgenes relativos en los mercados alimentarios y técnicos. Esta estrategia también abre la puerta a la utilización de fracciones que pueden tener un menor valor en aplicaciones convencionales de aceites comestibles. A medida que la presión regulatoria continúa transformando las formulaciones alimentarias, la diversificación técnica puede mejorar la utilización de los activos y fortalecer la resiliencia de la cartera a largo plazo.
Novedades recientes
- Noviembre de 2025: Natural Grocers by Vitamin Cottage, Inc. — Natural Grocers amplió su catálogo de marcas propias con cinco nuevos aceites de cocina orgánicos, entre ellos aceite de aguacate orgánico, aceite de oliva en aerosol y una mezcla de aceite de aguacate y oliva. La cadena de supermercados afirma que los productos vendidos bajo sus estándares no pueden contener aceites parcialmente hidrogenados ni hidrogenados, lo que refuerza la tendencia hacia alternativas orgánicas y no hidrogenadas.
- Mayo de 2025: Iniciativa Acceso a la Nutrición: La iniciativa Acceso a la Nutrición lanzó su Índice de Proveedores de Aceites Comestibles a través del evento virtual “Hacia la Tolerancia Cero: Eliminando las Grasas Trans de la Industria de Aceites Comestibles”, realizado en colaboración con Resolve to Save Lives. La iniciativa examinó los sistemas utilizados por los proveedores de aceites comestibles para eliminar las grasas trans y los aceites parcialmente hidrogenados producidos industrialmente de las cadenas de suministro de materias primas.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -