
Marché des huiles partiellement hydrogénées : taille et croissance 2034
Rapport d'analyse du marché des huiles partiellement hydrogénées : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Ce rapport couvre : la nature (biologique, conventionnelle) ; la qualité (alimentaire, fourragère, pharmaceutique) ; l'utilisation finale (alimentation et boissons, boulangerie, produits laitiers, biodiesel, plastiques, autres) ; le canal de distribution (hypermarchés/supermarchés, magasins spécialisés, vente en ligne, autres) ; et la zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00013059
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 22, 2026


Taille du marché en 2025
857 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
1 367,65 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,33 %
taux de croissance
Marché adressable
10 089,75 millions de dollars américains
(2026-2034)
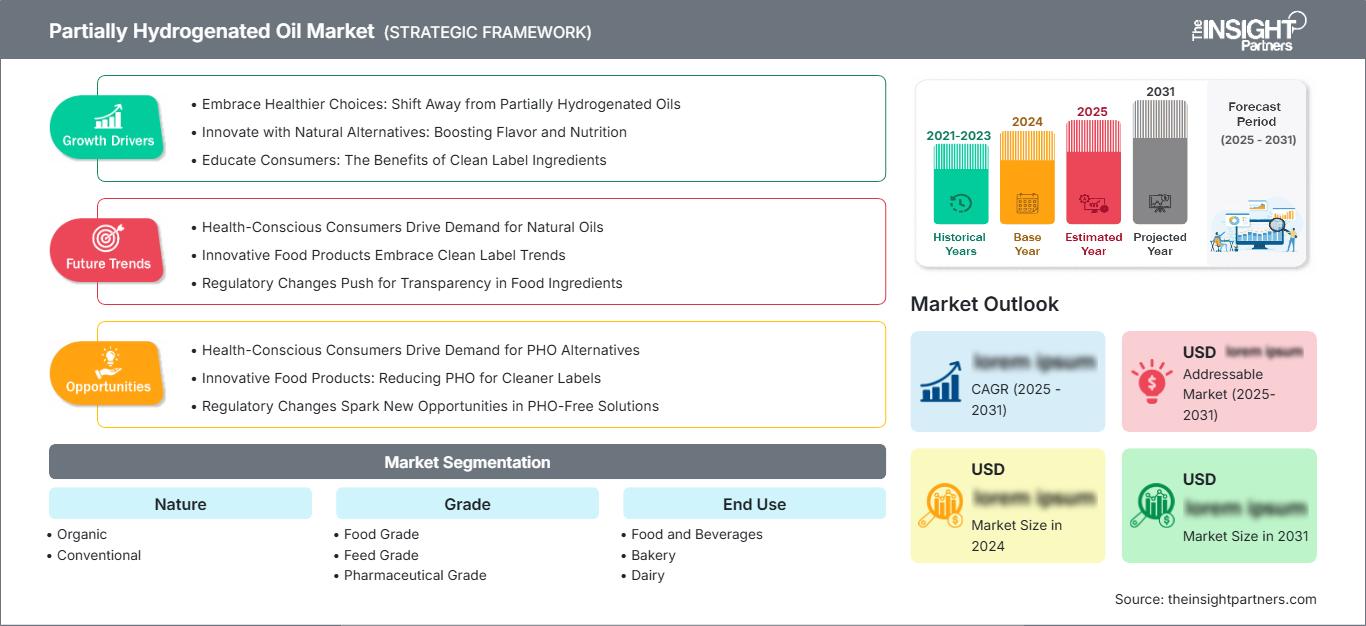
Le marché des huiles partiellement hydrogénées était évalué à 857 millions de dollars américains en 2025 et devrait atteindre 1 367,65 millions de dollars américains d’ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,33 % sur la période 2026-2034. La demande est stimulée par les besoins en matières grasses fonctionnelles, les capacités de transformation spécialisées et l’utilisation continue dans certaines applications alimentaires, industrielles et techniques. Le développement du marché est également influencé par la réglementation relative aux acides gras trans, les stratégies de reformulation, la disponibilité des matières premières et les exigences de performance des fabricants en aval.
L'Amérique du Nord demeure un marché prioritaire, car les fabricants continuent d'exiger des matières grasses structurées présentant un point de fusion contrôlé, une stabilité à l'oxydation et une homogénéité de transformation. Les prévisions régionales tablent sur un TCAC modélisé de 4,7 % à 5,1 % jusqu'en 2034. La reformulation des produits de boulangerie, l'innovation en matière de matières grasses de spécialité, les exigences du secteur de la restauration et l'infrastructure de transformation des huiles alimentaires déjà bien établie devraient soutenir la demande, tandis que les contraintes réglementaires incitent les fournisseurs à privilégier les formulations contrôlées et les alternatives.
Analyse et perspectives du marché des huiles partiellement hydrogénées
- Amérique du Nord : L'Amérique du Nord représentait une part de marché modélisée de 29 à 33 % du marché des huiles partiellement hydrogénées en 2025 et devrait croître à un TCAC de 4,7 à 5,1 % entre 2026 et 2034, soutenue par la boulangerie, la transformation des aliments et les applications de matières grasses spéciales.
- États-Unis : Les États-Unis représentaient environ 72 à 76 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 4,8 à 5,2 % jusqu’en 2034, tirée par la reformulation des aliments et les applications spécialisées.
- Europe : L'Europe détenait une part estimée entre 24 et 28 % en 2025 et devrait enregistrer un TCAC de 4,6 à 5,0 % entre 2026 et 2034. L'Allemagne, la France, l'Italie, l'Espagne et le Royaume-Uni restent des marchés de transformation importants.
- Asie-Pacifique : L’Asie-Pacifique représentait environ 34 à 38 % de la demande mondiale en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,2 %. La Chine, l’Inde, le Japon, la Corée du Sud et l’Australie soutiennent la consommation régionale.
- Segment le plus important : Les produits conventionnels représentaient une part de marché estimée entre 78 et 82 % en 2025 et devraient connaître une croissance annuelle composée de 4,8 à 5,2 % entre 2026 et 2034.
- Segment à forte croissance : Les produits biologiques détenaient une part de marché estimée entre 8 et 12 % en 2025 et devraient connaître une croissance annuelle composée de 8,0 à 9,0 % entre 2026 et 2034.
- Principales sociétés analysées en détail : Berhad Group of Companies, Bunge Global SA, Golden Agri-Resources Ltd, Mectech Process Engineers Private Limited, Mewah International Inc., Sarawak Oil Palms Berhad, SD Guthrie Berhad, Wilmar International Limited, AAK AB (publ) et IOI Corporation Berhad.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution des procédés de production s'explique par la capacité des transformateurs à utiliser des installations intégrant le raffinage, le fractionnement, l'hydrogénation et l'interestérification pour produire des graisses aux propriétés de fusion et de stabilité spécifiques. De plus en plus d'installations de production intègrent des chaînes d'approvisionnement complètes comprenant la culture, le broyage, le raffinage, la production de graisses spécialisées et la distribution. Cette approche permet de pallier les problèmes de disponibilité des produits intermédiaires et d'améliorer la traçabilité. Cette évolution implique que les investissements seront orientés vers des usines de transformation flexibles, capables de produire des graisses aux spécifications variées.
À l'avenir, les investissements dans l'optimisation des capacités et la formulation pourraient se concentrer sur la conquête de nouveaux marchés en Asie, où les secteurs de la boulangerie, des produits alimentaires transformés et de la restauration sont en pleine croissance. La réglementation sur les acides gras trans continuera d'influencer le positionnement des produits, et les fournisseurs devront distinguer les formulations partiellement hydrogénées des produits à faible teneur en acides gras trans et des produits non hydrogénés.
Portée du rapport sur le marché des huiles partiellement hydrogénées
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 857 millions de dollars américains |
| Taille du marché d'ici 2034 | 1 367,65 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 5,33% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des huiles partiellement hydrogénées
Le marché des huiles partiellement hydrogénées présente des perspectives de croissance stimulées par les besoins fonctionnels de ces matières grasses, notamment en termes de texture, d'étalement, d'aération, de propriétés de friture et de durée de conservation. La chaîne de valeur comprend la culture et le broyage des matières premières, suivis du raffinage, du fractionnement, de l'hydrogénation, du mélange et du conditionnement. Les matières premières proviennent d'huiles de palme, de soja et d'autres huiles végétales ; les producteurs confèrent aux huiles des fonctionnalités supplémentaires grâce à une modification contrôlée. Les fabricants de produits de boulangerie et de produits alimentaires demeurent des acteurs clés en aval, car les matières grasses structurées garantissent l'homogénéité des produits.
Sur le marché des huiles partiellement hydrogénées, les coûts de production sont fortement influencés par le prix des huiles végétales, le taux d'utilisation des raffineries, les capacités d'hydrogénation, le coût de l'énergie et la logistique. Les producteurs intégrés tirent profit de leur capacité à produire eux-mêmes les matières premières et à passer rapidement d'un produit de base à un produit de spécialité. L'évolution de la réglementation et des comportements des consommateurs impose une grande flexibilité de production. Les fournisseurs capables de diversifier facilement leurs produits sont mieux positionnés que ceux qui se concentrent sur une seule formulation.
Le rapport sur le positionnement sur le marché des huiles partiellement hydrogénées met en lumière l'intégration entre les raffineurs d'huile de palme, les raffineurs de graisses spéciales et les sociétés d'ingénierie capables de proposer des services de transformation. Wilmar International Limited intègre ses raffineries d'huiles alimentaires et de graisses spéciales à des capacités d'hydrogénation, tandis que Mewah International Inc. offre des capacités de transformation couvrant le raffinage et la modification des graisses. Bunge Global SA continue de se concentrer sur les mélanges de graisses reformulés, tandis que AAK AB (publ) se spécialise dans les graisses spéciales et la technologie des huiles partiellement hydrogénées.
Golden Agri-Resources Ltd, Sarawak Oil Palms Berhad, SD Guthrie Berhad et IOI Corporation Berhad assurent l'approvisionnement régional en matières premières et la mise en œuvre de capacités de transformation en Asie du Sud-Est. Mectech Process Engineers Private Limited propose des services d'ingénierie des procédés pour la modification des huiles végétales. Le groupe Berhad assure une présence régionale. Les investissements concurrentiels privilégient l'amélioration de la traçabilité des matières premières, la flexibilité des procédés, la qualité et les applications spécifiques plutôt que la simple augmentation des capacités de production.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des huiles partiellement hydrogénées : Perspectives stratégiques
Perspectives régionales
Marché du pétrole partiellement hydrogéné en Amérique du Nord
L'Amérique du Nord représentait environ 29 à 33 % de la demande mondiale d'huiles partiellement hydrogénées en 2025 et devrait connaître une croissance annuelle composée de 4,7 à 5,1 % jusqu'en 2034. Cette région bénéficie d'installations de raffinage d'huiles alimentaires à la pointe de la technologie, d'une industrie de la boulangerie bien développée et d'un besoin important en matières grasses structurées. Si les acides gras trans industriels sont réglementés, leur utilisation reste limitée, mais des applications spécifiques et un usage contrôlé demeurent possibles dans certains secteurs industriels et agroalimentaires.
Les États-Unis représentent environ 72 à 76 % du marché nord-américain des huiles partiellement hydrogénées, le Canada constituant un marché plus petit, mais techniquement avancé. La reformulation, la restauration, les matières grasses de boulangerie et le développement de matières grasses spéciales stimulent les achats. Les fournisseurs misent sur leur expertise en formulation et leur capacité à proposer des produits à faible teneur en acides gras trans ou non hydrogénés, en plus de leurs matières grasses modifiées. L'entreprise entend maintenir sa compétitivité dans la région en investissant dans des matières premières traçables, des capacités de fractionnement et des formulations personnalisées.
Marché américain du pétrole partiellement hydrogéné
Les États-Unis représentaient environ 72 à 76 % du marché nord-américain des huiles partiellement hydrogénées en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 4,8 à 5,2 % entre 2026 et 2034. La demande se concentrera sur les procédés de transformation spécialisés plutôt que sur la consommation courante, en raison de la réglementation sur les acides gras trans industriels et de la reformulation en cours des produits emballés. Bunge Global SA et AAK AB (publ) possèdent des compétences dans cette catégorie de matières grasses spéciales, tout comme les transformateurs régionaux qui approvisionnent les fabricants de produits de boulangerie et alimentaires.
Les tendances du marché des huiles partiellement hydrogénées se concentreront sur leurs propriétés fonctionnelles, notamment la texture, la transformation et la durée de conservation. Les fabricants proposent des systèmes de matières grasses alternatifs offrant des avantages similaires aux graisses hydrogénées, mais sans les risques réglementaires associés. Dans ce contexte, les industriels de l'agroalimentaire évalueront la rentabilité, les exigences d'étiquetage, les performances et la fiabilité de l'approvisionnement. L'importance du marché américain résidera dans son infrastructure de transformation alimentaire.
Marché européen des huiles partiellement hydrogénées
L'Europe représentait une part estimée entre 24 et 28 % en 2025 et devrait enregistrer un TCAC de 4,6 à 5,0 % jusqu'en 2034. Des pays comme le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne constituent d'importantes régions pour la demande, grâce à la présence d'industries agroalimentaires matures, de la production de produits de boulangerie et d'applications spécialisées pour les matières grasses.
Le marché britannique se concentre sur les produits reformulés, les produits de boulangerie et les gammes de produits à étiquetage clair. Le marché allemand représente un secteur agroalimentaire de pointe, associé à une gestion rigoureuse de la qualité. La France, quant à elle, propose des applications dans le domaine de la boulangerie et de la confiserie de spécialité. De même, l'Italie et l'Espagne disposent d'importantes capacités de production dans les secteurs des aliments transformés et de la boulangerie. Sur les marchés régionaux, l'accent est de plus en plus mis sur le développement durable, la traçabilité des matières premières et les produits fonctionnels. La demande en Europe s'oriente ainsi vers des spécifications précises.
Marché du pétrole partiellement hydrogéné en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché estimée entre 34 et 38 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,2 % jusqu'en 2034. La Chine étant le principal moteur de la demande dans la région, elle est suivie par l'Inde, le Japon, la Corée du Sud et l'Australie. Cette croissance est également alimentée par l'augmentation de la production d'aliments transformés, de produits de boulangerie, de services de restauration et d'installations d'extraction pétrolière.
La Chine bénéficie de la présence d'installations intégrées de production d'huile végétale et d'une importante industrie agroalimentaire, tandis que l'Inde voit un potentiel important grâce à la croissance de ses secteurs de la boulangerie et des produits alimentaires emballés. Le Japon et la Corée du Sud privilégient la haute qualité et les formulations sur mesure, tandis que l'Australie mise sur son secteur agroalimentaire mature et un contrôle strict des ingrédients. Ces régions connaissent des changements de formulation impulsés par leurs politiques en matière d'acides gras trans et de sécurité alimentaire.
Marché du pétrole partiellement hydrogéné au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait croître à un TCAC modélisé de 5,1 % à 5,6 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis sont des acteurs clés de la transformation des produits alimentaires dans la région du Golfe, tandis que l'Afrique du Sud constitue un marché important pour la fabrication de produits alimentaires en Afrique australe. La demande régionale est principalement portée par les secteurs de la boulangerie, de la confiserie, de la restauration et de la distribution d'huiles alimentaires.
L’Arabie saoudite connaît une croissance dans les secteurs de l’agroalimentaire et des infrastructures industrielles, tandis que les Émirats arabes unis jouent un rôle de plaque tournante régionale du commerce et de la distribution. L’Afrique du Sud a développé des capacités de raffinage et de production alimentaire. D’autres régions du Moyen-Orient et d’Afrique sont relativement fragmentées en raison de leur dépendance aux importations. Les investissements dans le raffinage, le stockage, la logistique et la transformation des produits alimentaires amélioreront la disponibilité régionale, tandis que les normes de sécurité alimentaire favoriseront un meilleur contrôle des spécifications des matières grasses et de la chaîne d’approvisionnement des fabricants.
Analyse de segmentation
Nature
La segmentation par nature distingue les produits biologiques et conventionnels selon leurs caractéristiques d'approvisionnement et de production. Les formulations conventionnelles restent dominantes grâce à la disponibilité établie des matières premières, à la rentabilité des procédés de transformation et à la production à l'échelle industrielle. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 4,8 % à 5,2 % entre 2026 et 2034, les fabricants privilégiant les matières grasses structurées économiques tout en adaptant leurs gammes aux exigences réglementaires.
- Biologique : Les produits biologiques s’adressent aux fabricants qui recherchent un approvisionnement certifié et un positionnement différencié en matière d’ingrédients. La demande se concentre sur les produits alimentaires haut de gamme, la boulangerie spécialisée et les produits à étiquetage clair, où la certification, la traçabilité et la transparence des ingrédients justifient une plus grande complexité d’approvisionnement.
- Produits conventionnels : Les produits conventionnels restent la principale catégorie commerciale car l’infrastructure de raffinage et de modification établie assure un approvisionnement constant, une grande flexibilité de formulation et une rentabilité de production compétitive dans les secteurs alimentaire, industriel et spécialisé.
Grade
Les graisses modifiées sont classées en trois catégories : alimentaire , fourrage et pharmaceutique . Ce segment devrait connaître une croissance annuelle composée (TCAC) de 4,9 % à 5,3 % entre 2026 et 2034. Les applications alimentaires prédominent, car les graisses modifiées confèrent les propriétés fonctionnelles requises pour la boulangerie, la confiserie, les aliments transformés et la friture. Le choix de la catégorie est déterminé par les contrôles de qualité, les exigences de pureté et les spécifications propres à chaque application.
- Qualité alimentaire : Les matériaux de qualité alimentaire représentent le principal segment de la demande, soutenu par les secteurs de la boulangerie, des produits transformés, de la confiserie et de la restauration. Les producteurs se font concurrence sur la fonctionnalité, la constance, la documentation et la compatibilité avec l’évolution des exigences en matière de formulation.
- Qualité fourragère : Les produits de qualité fourragère sont utilisés lorsque la densité énergétique, la stabilité et le coût de formulation sont des critères prioritaires. La demande est liée à la production animale et à l’alimentation du bétail, les décisions d’achat privilégiant une composition constante et une disponibilité fiable en vrac.
- Qualité pharmaceutique : Les produits de qualité pharmaceutique sont destinés à des applications hautement contrôlées exigeant une pureté rigoureuse, une documentation qualité complète et des caractéristiques reproductibles. La demande est plus faible, mais stratégiquement précieuse, car les exigences de qualification peuvent instaurer des relations fournisseurs à long terme et créer des barrières techniques plus importantes.
Utilisation finale
Les utilisations finales comprennent l'alimentation et les boissons , la boulangerie , les produits laitiers , le biodiesel et les plastiques . Ce segment devrait connaître une croissance annuelle composée de 5,1 % à 5,5 % entre 2026 et 2034. Les applications alimentaires et de boulangerie demeurent les principaux moteurs de la demande, tandis que les applications techniques diversifient la clientèle potentielle.
- Alimentation et boissons : Les fabricants de produits alimentaires et de boissons utilisent des matières grasses modifiées pour améliorer la texture, la stabilité, la sensation en bouche et les performances de transformation. La demande est soutenue par les aliments emballés, les produits préparés et les formulations spécialisées qui exigent des propriétés fonctionnelles prévisibles des matières grasses.
- Boulangerie : Les applications en boulangerie-pâtisserie utilisent des matières grasses structurées pour l’aération, le travail de la pâte, le feuilletage, la friture et le contrôle de la texture. La demande demeure importante car les fabricants exigent une performance de transformation constante dans des environnements de production à haut volume.
- Produits laitiers : Les applications laitières utilisent des matières grasses modifiées dans certaines formulations où les caractéristiques de fusion, la texture et la stabilité sont importantes. Les formulations à base de plantes et les mélanges offrent des possibilités supplémentaires pour des systèmes de matières grasses sur mesure.
- Biodiesel : Les applications du biodiesel offrent un débouché technique pour les dérivés d’huiles végétales modifiées. Son adoption dépend du coût des matières premières, des spécifications de transformation, de la réglementation des carburants et de la compétitivité relative des autres matières premières lipidiques.
- Plastiques : Les applications plastiques utilisent des dérivés gras hydrogénés ou modifiés sélectionnés comme auxiliaires de transformation, lubrifiants et composants de formulation. La demande est liée aux volumes de transformation des polymères et aux exigences de performances thermiques et physiques constantes.
Canal de distribution
Le circuit de distribution comprend les hypermarchés/supermarchés , les magasins spécialisés et les boutiques en ligne . Ce segment devrait connaître une croissance annuelle composée de 4,6 % à 5,0 % entre 2026 et 2034. Les achats institutionnels et industriels demeurent plus importants que les circuits de distribution de détail, car les utilisateurs commerciaux achètent les huiles et les graisses en fonction de spécifications techniques et de volumes précis.
- Hypermarchés/Supermarchés : Les hypermarchés et les supermarchés offrent un accès aux huiles conditionnées, aux graisses spéciales et aux préparations destinées aux consommateurs. Leur intérêt stratégique est maximal pour les produits standardisés, dont la distribution est influencée par l’emballage, la notoriété de la marque et les habitudes d’achat des ménages.
- Magasins spécialisés : Ces magasins proposent des matières grasses haut de gamme, biologiques, techniques et destinées à des applications spécifiques. Ils sont particulièrement pertinents lorsque les clients recherchent des informations sur la provenance des produits, des formulations spécifiques ou une sélection de produits adaptée aux besoins des clients.
- Boutiques en ligne : Les canaux en ligne prennent de l’importance pour les achats en petites quantités, les produits de spécialité et l’échantillonnage interentreprises. La commande numérique facilite la découverte des produits et peut réduire les obstacles à la transaction pour les clients aux profils variés qui recherchent des spécifications particulières.
Aperçu des opportunités
|
Utilisation finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Nourriture et boissons |
Haut |
Reformulation |
Mature |
|
Boulangerie |
Haut |
graisses structurées |
Mature |
|
Laitier |
Moyen |
Mélange de matières grasses |
Mise à l'échelle |
|
Biodiesel |
Faible |
Flexibilité des matières premières |
Émergent |
|
Plastiques |
Moyen |
Aides au traitement |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des huiles partiellement hydrogénées
Demande de matières grasses structurées fonctionnelles dans les aliments transformés
Les industries agroalimentaires ont toujours besoin de matières grasses présentant des propriétés spécifiques de fusion, de texture, d'aération, de stabilité à la friture et de durée de conservation. Ces besoins garantissent un marché continu pour les formulations de graisses végétales modifiées, malgré une réglementation croissante limitant l'utilisation des graisses partiellement hydrogénées conventionnelles. Les produits de boulangerie sont particulièrement sensibles aux propriétés fonctionnelles des matières grasses : la manipulation de la pâte, le feuilletage, les propriétés de gainage et les textures finales dépendent d'une teneur appropriée en matières grasses solides. Concrètement, cette tendance se traduira par une plus grande spécificité des formulations, au détriment des huiles génériques disponibles sur le marché. Les transformateurs capables de combiner hydrogénation, fractionnement et interestérification pourront ainsi répondre aux divers besoins de leurs clients à partir d'une même matière première huileuse.
Expansion de la production d'aliments transformés et de produits de boulangerie
Le développement de l'industrie agroalimentaire, de la boulangerie industrielle, de la confiserie et de la restauration collective engendre une demande accrue en matières grasses aux propriétés de transformation fiables. Les fabricants de lignes de production automatisées accordent une grande importance à la machinabilité de la pâte, à la friture, à la conservation et à la fusion. L'urbanisation et l'évolution des habitudes de consommation en Asie-Pacifique, au Moyen-Orient et dans certains pays d'Amérique latine créent une nouvelle clientèle potentielle. Cet impact se fait sentir sur l'ensemble de la chaîne de valeur, car l'augmentation des volumes de production en aval incite les raffineries à optimiser leurs processus de fractionnement, de stockage, de contrôle qualité et de distribution. La structure de l'industrie permet aux producteurs intégrés de créer de la valeur ajoutée en passant des huiles simples aux mélanges et aux matières grasses fonctionnelles.
Transformation intégrée des huiles végétales et disponibilité des matières premières
L'intégration des opérations de raffinage des huiles de palme, de soja et autres huiles végétales permet aux transformateurs de mieux maîtriser la disponibilité et la planification des matières premières. Les transformateurs possédant des plantations, des usines de trituration, des raffineries, des unités de fractionnement et des unités de production de graisses spéciales seront mieux à même de gérer la variabilité des prix que ceux exploitant des installations isolées. C'est notamment le cas en cas de fluctuation du prix des huiles végétales ou de perturbations des importations. Les producteurs peuvent allouer différentes fractions en fonction des tendances du marché afin de les utiliser dans l'alimentation humaine et animale, la chimie oléochimique ou à des fins techniques. Cette flexibilité facilite la gestion des marges et renforce la fiabilité de l'approvisionnement. Par exemple, en Asie du Sud-Est, la chaîne de valeur intégrée de l'huile de palme constitue une base solide pour la production. En Amérique du Nord et en Europe, les transformateurs disposent de sources d'oléagineux bien diversifiées.
Tendances futures du marché des huiles partiellement hydrogénées
Transition vers des alternatives fonctionnelles à faible teneur en acides gras trans et non hydrogénées
Les tendances actuelles du marché des huiles partiellement hydrogénées privilégient le remplacement des formulations classiques par des produits à faible teneur en acides gras trans, non hydrogénés et interestérifiés, tout en préservant les fonctionnalités nécessaires. Les entreprises développent des méthodes telles que le fractionnement, le mélange et l'interestérification enzymatique/chimique pour obtenir les caractéristiques de fusion et de structure requises sans recourir à l'hydrogénation traditionnelle. Cette évolution est toutefois inégale, les besoins techniques variant selon les secteurs de la boulangerie, de la confiserie, de la friture, des produits laitiers et les applications industrielles. Les entreprises proposant une large gamme de matières grasses de spécialité peuvent faciliter cette transition en offrant plusieurs formulations à base d'un même produit de base. Cette tendance favorise également une collaboration plus étroite entre les fabricants d'ingrédients et les producteurs alimentaires lors de la création de nouveaux produits. À l'avenir, l'avantage concurrentiel devrait se déplacer de la disponibilité vers la formulation, la conformité réglementaire, la clarté de l'étiquetage et la traçabilité.
Systèmes de graisses végétales modifiées traçables et durables
Les prévisions du marché des huiles partiellement hydrogénées indiquent que la demande future sera de plus en plus axée sur l'approvisionnement en graisses modifiées et leur traçabilité, un approvisionnement responsable et une transparence accrue de la chaîne d'approvisionnement. Les matières premières à base d'huile de palme devraient faire l'objet d'une surveillance accrue en raison de la demande croissante d'informations sur l'origine des plantations, les problèmes de déforestation, la certification et les systèmes de traçabilité. Par conséquent, les producteurs ont commencé à investir davantage dans la traçabilité numérique, la segmentation des chaînes d'approvisionnement, les systèmes de bilan massique et l'évaluation des fournisseurs. Les critères de durabilité devraient être de plus en plus intégrés aux critères d'achat plutôt que de constituer des initiatives d'entreprise indépendantes. Pour les fabricants, la traçabilité des matières premières contribuerait à minimiser les risques d'atteinte à leur réputation et à étayer leurs arguments concernant les produits, lorsque cela est possible. Les fournisseurs qui offrent à la fois des fonctionnalités techniques et des systèmes d'approvisionnement durables auront un meilleur accès aux multinationales du secteur agroalimentaire.
Opportunités du marché des huiles partiellement hydrogénées
Reformulation des matières grasses de spécialité sur les marchés émergents asiatiques
La région Asie-Pacifique offre des opportunités d'investissement intéressantes, car les industries agroalimentaires (transformation, boulangerie, confiserie et restauration) sont en pleine expansion, tandis que les fabricants adaptent leurs formulations aux exigences croissantes en matière de sécurité alimentaire. Les fournisseurs peuvent développer des gammes régionales de matières grasses de spécialité, conçues en fonction des conditions de transformation locales, du climat, des préférences des consommateurs et des exigences réglementaires. L'Inde et l'Asie du Sud-Est sont particulièrement attractives pour une production localisée, car elles combinent d'importants secteurs de transformation alimentaire et une forte disponibilité d'huiles végétales. Les investissements prioritaires comprennent des installations flexibles d'hydrogénation et d'interestérification, des technologies de fractionnement, des laboratoires d'application et des centres d'assistance technique. Les entreprises peuvent également renforcer leur compétitivité en intégrant des matières premières certifiées et traçables dans le développement de leurs produits. L'opportunité est donc plus vaste que la simple vente d'huiles modifiées classiques. Elle consiste à établir des capacités de formulation régionales permettant aux clients de passer des systèmes traditionnels aux systèmes à faible teneur en acides gras trans et aux systèmes non hydrogénés, tout en préservant la qualité des produits et l'efficacité de la production.
Applications techniques à valeur ajoutée au-delà des utilisations alimentaires conventionnelles
La diversification vers les plastiques, les oléochimies, la nutrition animale, les ingrédients pharmaceutiques et certaines applications techniques peut réduire la dépendance aux usages alimentaires réglementés. Les matières grasses modifiées offrent des caractéristiques physiques contrôlées, précieuses pour les auxiliaires technologiques, les produits chimiques de spécialité, les revêtements et autres formulations industrielles. Les investissements peuvent cibler les capacités de purification, de fractionnement, d'hydrogénation et de conversion en aval, permettant de créer des dérivés à plus forte valeur ajoutée à partir d'huiles végétales. Ces applications exigent généralement des qualifications techniques et des spécifications rigoureuses, ce qui crée des barrières à l'entrée plus élevées que le commerce des huiles de base. Les producteurs disposant de systèmes de transformation intégrés peuvent allouer leurs matières premières en fonction des marges relatives sur les marchés alimentaires et techniques. Cette stratégie permet également d'utiliser des fractions ayant une valeur moindre dans les applications conventionnelles des huiles alimentaires. Face à la pression réglementaire croissante qui remodèle les formulations alimentaires, la diversification technique peut optimiser l'utilisation des actifs et renforcer la résilience du portefeuille à long terme.
Développements récents
- Novembre 2025 : Natural Grocers (Vitamin Cottage, Inc.) – Natural Grocers a enrichi sa gamme de marques propres avec cinq nouvelles huiles de cuisson biologiques, dont de l’huile d’avocat biologique, de l’huile d’olive en spray et un mélange d’huiles d’avocat et d’olive. L’enseigne précise que les produits vendus sous ses normes d’épicerie ne peuvent contenir d’huiles partiellement hydrogénées ou hydrogénées, confirmant ainsi la tendance vers des alternatives biologiques et non hydrogénées.
- Mai 2025 : Initiative Accès à la nutrition — L’initiative Accès à la nutrition a lancé son Indice des fournisseurs d’huiles comestibles lors de l’événement virtuel « Vers la tolérance zéro : Éliminer les gras trans de l’industrie des huiles comestibles », organisé en partenariat avec Resolve to Save Lives. L’initiative a examiné les systèmes utilisés par les fournisseurs d’huiles comestibles pour éliminer les gras trans produits industriellement et les huiles partiellement hydrogénées des chaînes d’approvisionnement de matières premières.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -