
Mercado de RAM resistiva: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de memoria RAM resistiva y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de memoria (memoria discreta, memoria integrada); aplicación (TI y telecomunicaciones, electrónica de consumo, aeroespacial y defensa, sanidad, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00014707
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 15, 2026


Tamaño del mercado en 2025
US$ 1.001,31 millones
Valor del año base
Pronóstico para 2034
4.124,54 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
17,03 %
Índice de crecimiento
Mercado potencial
21.454,19 millones de dólares estadounidenses
(2026-2034)
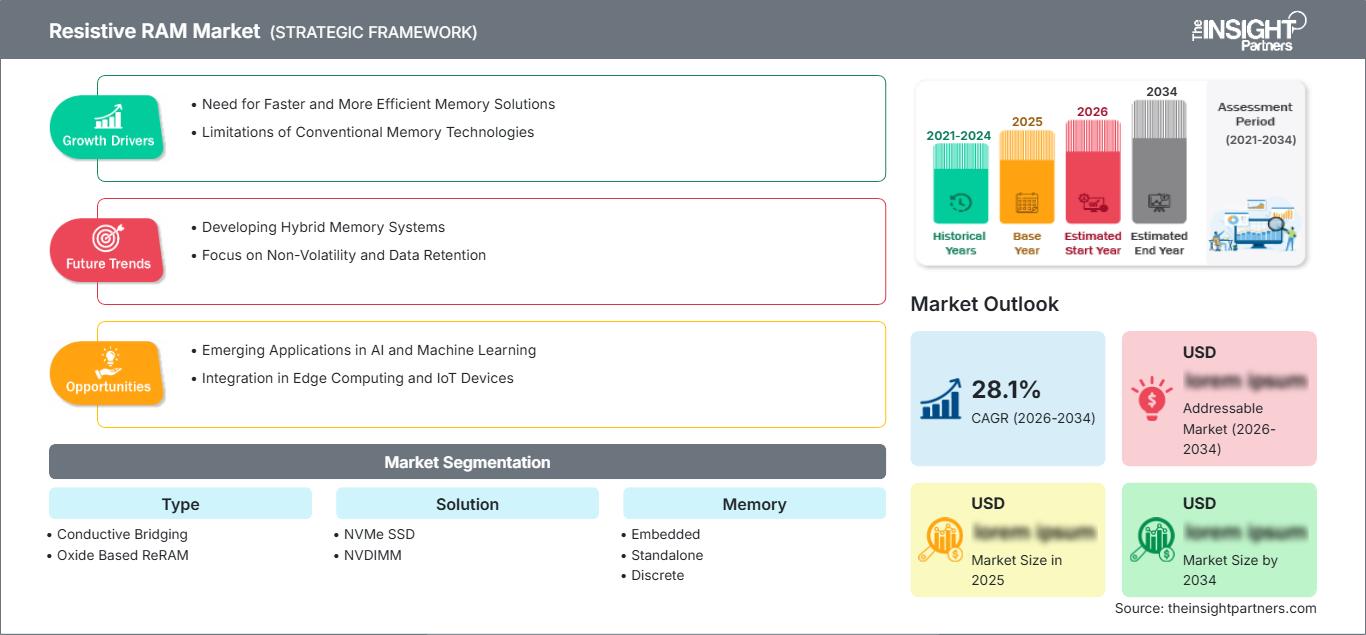
El mercado de memoria RAM resistiva está valorado en 1001,31 millones de dólares estadounidenses en 2025 y se prevé que alcance los 4124,54 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 17,03 % durante el período 2026-2034. Esta expansión se ve impulsada por la transición hacia arquitecturas de memoria no volátil que combinan un bajo consumo de energía en modo de espera, una conmutación rápida, una alta durabilidad y una mayor integración con la lógica de procesamiento en entornos informáticos cada vez más intensivos en datos.
Se prevé que el mercado de memoria RAM resistiva en Norteamérica crezca a una tasa de crecimiento anual compuesta (TCAC) estimada entre el 17,5 % y el 19,5 % durante el periodo 2026-2034, impulsado por la I+D en semiconductores, el desarrollo de aceleradores de IA y la demanda de memoria no volátil integrada. La región se beneficia de ecosistemas de diseño sin fábricas ya establecidos, relaciones avanzadas con fundiciones y la inversión en arquitecturas de computación perimetral que requieren menor transferencia de datos y mayor eficiencia energética.
Análisis y perspectivas del mercado de memorias RAM resistivas
- América del Norte: América del Norte mantiene una posición de liderazgo, respaldada por sus capacidades de diseño de semiconductores, infraestructura de IA y desarrollo de memoria integrada, representando una cuota de mercado del 38-42% en 2025 y creciendo a una tasa de crecimiento anual compuesta (CAGR) del 17,5-19,5% entre 2026 y 2034.
- EE. UU.: En 2025, EE. UU. representará entre el 72 % y el 76 % del mercado norteamericano, impulsado por la computación de IA, el diseño avanzado de semiconductores y la demanda de memoria no volátil segura, con una tasa de crecimiento anual compuesta (CAGR) del 17,5 % al 19,5 % hasta 2034.
- Europa: Europa representará entre el 24 % y el 28 % de la cuota de mercado en 2025, con Alemania, el Reino Unido, Francia e Italia impulsando la electrónica automotriz, la automatización industrial y la investigación de semiconductores, mientras que el mercado se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 16 % al 18 % hasta 2034.
- Asia Pacífico: Asia Pacífico representará una cuota de mercado del 28-32% en 2025, liderada por China, Japón, Corea del Sur y Taiwán, con capacidad de fundición, fabricación de productos electrónicos e inversión en IA que respaldarán una tasa de crecimiento anual compuesta (CAGR) del 19-21% hasta 2034.
- Segmento más grande: La memoria ReRAM basada en óxidos representa entre el 82 % y el 86 % de la cuota de mercado en 2025, beneficiándose de la madurez del proceso, la amplia adopción por parte de la investigación y las vías de integración establecidas, con una tasa de crecimiento anual compuesta (CAGR) del 16 % al 18 % hasta 2034.
- Segmento de alto crecimiento: La interconexión conductiva representa entre el 12 % y el 16 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 22 % al 25 % hasta 2034, a medida que mejoren la durabilidad y el funcionamiento multinivel.
- Empresas clave analizadas en detalle: Panasonic Holdings Corporation, Fujitsu Limited, Crossbar Inc., Rambus Inc., Weebit Nano Ltd., Micron Technology, Inc., Taiwan Semiconductor Manufacturing Company Limited, 4DS Memory Limited, Renesas Electronics Corporation, Sony Group Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo tecnológico ha evolucionado desde demostraciones de laboratorio hasta memorias integradas con certificación de fundición, matrices específicas para aplicaciones y arquitecturas de persistencia. La conmutación de óxidos sigue siendo relevante debido a su compatibilidad con los semiconductores convencionales, mientras que los métodos de puentes conductores se centran en una conmutación más rápida con alta durabilidad. Las tendencias de desarrollo dependen cada vez más de las licencias, la certificación de fundición, la compatibilidad de los nodos de proceso y los ciclos de diseño, en lugar de solo del rendimiento de la celda. Por lo tanto, el desarrollo de estas tecnologías se basa en el procesamiento de obleas, la retención, la durabilidad, el rendimiento y la integración con la lógica.
El crecimiento futuro dependerá de una mayor presencia geográfica y de la inversión en arquitecturas de IA basadas en memoria. Los equipos de desarrollo norteamericanos están orientados a la IA y la computación perimetral, mientras que los ecosistemas de semiconductores asiáticos pueden aprovechar su densidad de fundición y sus ventajas en la fabricación de productos electrónicos. Las políticas regulatorias e industriales que apoyan la capacidad nacional de semiconductores deberían mejorar el acceso a la fabricación cualificada, mientras que las pruebas de cualificación y fiabilidad alineadas con JEDEC pueden reducir las barreras de adopción para las implementaciones integradas, según el informe del mercado de RAM resistiva .
Alcance del informe de mercado de memoria RAM resistiva
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.001,31 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 4.124,54 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 17,03% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de memorias RAM resistivas
La demanda está cada vez más condicionada por las limitaciones de las jerarquías de memoria convencionales en cargas de trabajo que requieren acceso rápido, persistencia y menor consumo de energía. La memoria ReRAM puede reducir el movimiento de datos al ubicar el almacenamiento no volátil más cerca de los elementos de procesamiento, lo que la hace relevante para la IA en el borde, la seguridad, el control embebido y las arquitecturas neuromórficas. El ecosistema incluye desarrolladores de propiedad intelectual de memoria, fundiciones de semiconductores, fabricantes de dispositivos integrados, diseñadores de controladores, desarrolladores de sistemas y proveedores de equipos. La oferta sigue estando limitada por los ciclos de cualificación, los requisitos de transferencia de procesos, la optimización del rendimiento y la necesidad de demostrar una resistencia y retención estables a escala de producción.
El crecimiento del mercado de la memoria RAM resistiva también está vinculado al uso cada vez mayor de la computación heterogénea, donde las tecnologías de memoria se seleccionan según los requisitos de latencia, persistencia, densidad y energía, en lugar de mediante una única arquitectura universal. Las tecnologías NVMe SSD y NVDIMM satisfacen las necesidades de almacenamiento de alto nivel y memoria persistente, mientras que las soluciones integradas se adaptan a microcontroladores, SoC, sensores y procesadores de borde. El acceso a las fundiciones es estratégicamente importante, ya que la comercialización depende de una fabricación compatible que no afecte la economía de la fabricación CMOS.
El posicionamiento competitivo incluye diseños de celdas únicos, acuerdos de licencia, alianzas con fundiciones e ingeniería específica para aplicaciones. Weebit Nano Ltd. ha avanzado en la fase de comercialización mediante licencias e incorporaciones de productos, mientras que 4DS Memory Limited está desarrollando tecnología de conmutación de interfaces con socios de la industria de semiconductores. Crossbar Inc. se centra en la integración de ReRAM y soluciones específicas de seguridad. Panasonic Holdings Corporation y Renesas Electronics Corporation aportan experiencia en semiconductores y sistemas embebidos, mientras que Taiwan Semiconductor Manufacturing Company Limited ofrece capacidades estratégicas de fabricación avanzada. Fujitsu Limited, Micron Technology, Inc., Rambus Inc. y Sony Group Corporation fortalecen el entorno competitivo general a través de su experiencia en memoria, computación, semiconductores y sistemas.
La inversión se centra cada vez más en la cualificación, en lugar de limitarse a la investigación básica. Las empresas buscan la validación de nodos de producción, la fabricación de chips para clientes, la concesión de licencias tecnológicas y macros de memoria personalizadas para convertir las demostraciones técnicas en programas comerciales. Por lo tanto, el panorama competitivo favorece a los proveedores capaces de demostrar un rendimiento reproducible en distintos nodos de proceso y diseños de clientes. Según las previsiones del mercado de la memoria RAM resistiva , está surgiendo una diferenciación estratégica en torno a la durabilidad, el control de retención, la latencia de escritura, el almacenamiento multinivel, la funcionalidad de seguridad y la integración con arquitecturas informáticas orientadas a la IA .
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de memorias RAM resistivas: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de arietes resistivos
América del Norte representó entre el 38 % y el 42 % de la cuota de mercado de la memoria RAM resistiva en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 17,5 % al 19,5 % hasta 2034. Estados Unidos domina la actividad regional debido a su concentración de diseñadores de semiconductores, desarrolladores de IA, operadores de infraestructura en la nube y programas avanzados de investigación de memoria. La demanda es mayor en ubicaciones donde la memoria duradera ayudará a reducir la transferencia de datos, permitirá una computación más rápida y realizará tareas de computación perimetral de bajo consumo. Los avances en el empaquetado avanzado y la integración heterogénea ofrecen perspectivas para soluciones de memoria que se ubicarán cerca de las soluciones de computación.
Existe una excelente colaboración en la región entre fabricantes de semiconductores sin fábrica propia, organizaciones de investigación, fundiciones y proveedores de equipos. Los aceleradores de IA generan valor para la memoria, que es eficiente en ancho de banda y energía, mientras que las necesidades de ciberseguridad impulsan la demanda de memoria integrada para almacenar claves y datos confiables. Canadá aporta experiencia en investigación y diseño de semiconductores, mientras que la comercialización se realiza en Estados Unidos. Se espera que las alianzas para la cualificación y la producción de chips por parte de los clientes sigan siendo indicadores importantes de comercialización hasta 2034.
Mercado estadounidense de arietes resistivos
Estados Unidos representó entre el 72 % y el 76 % del mercado norteamericano de memoria RAM resistiva en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 17,5 % al 19,5 % hasta 2034. El país se beneficia de su liderazgo en el diseño de semiconductores, la inversión en infraestructura de IA, la electrónica de defensa y la fuerte demanda de memoria integrada segura. Las aplicaciones abarcan procesadores de borde, electrónica automotriz, sistemas industriales y plataformas de computación intensiva en datos.
La presencia de la compañía incluye a Crossbar Inc., Rambus Inc., Micron Technology, Inc. y otros desarrolladores de semiconductores que participan en arquitectura de memoria, propiedad intelectual, interfaces e integración de sistemas. Las tendencias de las aplicaciones favorecen cada vez más las implementaciones integradas que combinan persistencia con bajo consumo de energía. Los diseños que requieren alta seguridad pueden utilizar memoria no volátil integrada para la identidad del dispositivo y los activos criptográficos, mientras que los sistemas de IA generan demanda de arquitecturas capaces de reducir las transferencias de datos de memoria a la computadora y mejorar la eficiencia energética.
Mercado europeo de arietes resistivos
Europa representó entre el 24 % y el 28 % del mercado de memoria RAM resistiva en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 16 % al 18 % hasta 2034. Alemania sigue siendo un país líder, ya que la electrónica automotriz, la automatización industrial y la ingeniería de semiconductores generan demanda de memoria integrada fiable. La adopción europea se ve influenciada por los esfuerzos para fortalecer las cadenas de suministro regionales de semiconductores y reducir la dependencia de la fabricación externa.
El Reino Unido, Alemania, Francia, Italia y España ofrecen una demanda complementaria a través de la investigación y las aplicaciones en los sectores automotriz, industrial, aeroespacial y de electrónica de consumo. El Reino Unido aporta investigación y diseño avanzados de semiconductores, Alemania se centra en la aplicación en los sectores automotriz e industrial, mientras que Francia apoya el desarrollo aeroespacial y electrónico. Italia y España suman la automatización industrial, la energía y las aplicaciones electrónicas. La adopción regional dependerá de la cualificación, la integración de procesos y la disponibilidad de capacidad de fabricación comercialmente escalable.
Mercado de memorias RAM resistivas en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 28 % y el 32 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 19 % al 21 % hasta 2034. China, Japón, Corea del Sur, India y Australia contribuyen a través de la fabricación de semiconductores, la producción de productos electrónicos, el desarrollo de inteligencia artificial y las aplicaciones industriales. China genera una importante demanda de productos electrónicos, Japón apoya la fabricación de memorias y componentes de precisión, mientras que Corea del Sur combina su experiencia en fundición y semiconductores.
India está adquiriendo cada vez mayor relevancia gracias al desarrollo de su ecosistema de semiconductores, mientras que Australia aporta capacidades de investigación. Taiwán sigue siendo estratégicamente importante debido a su infraestructura de fundición. Se espera que la digitalización industrial, las políticas nacionales de semiconductores, la inversión en IA y las iniciativas de localización aceleren la cualificación y la actividad manufacturera, convirtiendo a la región Asia-Pacífico en el mercado regional de mayor crecimiento durante el período previsto.
Mercado de arietes resistivos de Oriente Medio y África
Se prevé que el mercado de memoria RAM resistiva de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 14-16 % hasta 2034, impulsado por la creciente demanda de arquitecturas de memoria eficientes derivadas de la infraestructura digital, la automatización industrial y la inversión en centros de datos. Arabia Saudita y los Emiratos Árabes Unidos son los principales contribuyentes regionales gracias a sus programas de inversión en tecnología e infraestructura, mientras que Sudáfrica cuenta con una sólida base en electrónica e investigación.
Arabia Saudita prioriza la infraestructura digital y la tecnología avanzada, mientras que los Emiratos Árabes Unidos expanden sus capacidades en la nube, la IA y las ciudades inteligentes. Sudáfrica apoya las aplicaciones industriales y de telecomunicaciones, mientras que el resto de Oriente Medio y África se desarrolla de forma más selectiva. La eficiencia energética sigue siendo estratégicamente importante, ya que las tecnologías de memoria que reducen el movimiento innecesario de datos pueden soportar cargas de trabajo computacionales donde los requisitos de energía y refrigeración influyen en la economía de la infraestructura.
Análisis de segmentación
Tipo
Se prevé que este tipo de memoria RAM crezca a una tasa de crecimiento anual compuesta (CAGR) del 17-19% durante el período 2026-2034. Las arquitecturas basadas en óxidos conservan una amplia relevancia comercial debido a la investigación de materiales ya establecida y su compatibilidad con el procesamiento de semiconductores, mientras que las tecnologías de puentes conductores atraen la atención por su conmutación más rápida, las mejoras en la durabilidad y el potencial de operación multinivel. El equilibrio competitivo dependerá cada vez más de los resultados de la cualificación, la repetibilidad de la fabricación y los requisitos de fiabilidad específicos de cada aplicación, lo que refleja las principales tendencias del mercado de la RAM resistiva .
- Conductive Bridging: La memoria ReRAM con Conductive Bridging admite aplicaciones que requieren conmutación rápida y alta durabilidad. Su importancia estratégica aumenta a medida que los desarrolladores abordan los desafíos de variabilidad, retención y programación multinivel para arquitecturas de computación intensiva.
- Memoria ReRAM basada en óxidos: La memoria ReRAM basada en óxidos mantiene una amplia adopción en el desarrollo de sistemas integrados y autónomos gracias a que los mecanismos de conmutación establecidos, la investigación de materiales y la compatibilidad de procesos respaldan la integración escalable de semiconductores y la diversificación de aplicaciones.
Solución
Se prevé que esta solución crezca a una tasa de crecimiento anual compuesta (CAGR) del 18-20% durante el período 2026-2034. Las soluciones NVMe SSD y NVDIMM satisfacen los requisitos de almacenamiento persistente y acceso a la memoria, donde las arquitecturas convencionales basadas en memoria flash pueden generar latencia, limitaciones de durabilidad o de gestión de escritura. La adopción dependerá de la integración del controlador, los estándares de interfaz, la rentabilidad a nivel de sistema y la capacidad de demostrar mejoras cuantificables con respecto a las tecnologías de almacenamiento establecidas, según el informe Resistive RAM Market .
- SSD NVMe: Las soluciones SSD NVMe están diseñadas para el almacenamiento persistente que requiere menor latencia y mayor capacidad de respuesta. Las arquitecturas basadas en ReRAM pueden reducir la sobrecarga de borrado y recolección de basura, lo que refuerza su relevancia estratégica para cargas de trabajo con uso intensivo de datos.
- NVDIMM: Las soluciones NVDIMM combinan persistencia con características de acceso a memoria de clase superior, lo que permite su uso en aplicaciones que requieren una recuperación rápida y una retención de datos fiable. Su adopción depende de la compatibilidad con la plataforma, el diseño del controlador y los requisitos de la carga de trabajo empresarial.
Memoria
Se prevé que el mercado de la memoria crezca a una tasa de crecimiento anual compuesta (TCAC) del 18-20% hasta 2034. La memoria integrada se encuentra en una posición estratégica, ya que su integración directa en los dispositivos de procesamiento puede reducir las transacciones de memoria externa y mejorar la eficiencia energética. Las arquitecturas independientes y discretas siguen siendo relevantes para aplicaciones especializadas de almacenamiento y memoria persistente. El progreso comercial dependerá de la densidad, la durabilidad, la compatibilidad con los nodos de proceso y la cualificación del cliente, reflejando así los avances en el mercado de la memoria RAM resistiva .
- Integrado: La memoria integrada admite diseños de sistemas en chip y microcontroladores donde la no volatilidad, el bajo consumo y la integración compacta son importantes. La demanda se ve impulsada por la IA en el borde, los dispositivos conectados, la electrónica automotriz y el control industrial.
- Memoria independiente: La memoria independiente se utiliza en aplicaciones que requieren recursos de almacenamiento persistente separados. Su función estratégica depende de la capacidad, la latencia, la durabilidad y la arquitectura del sistema, especialmente cuando el almacenamiento convencional no puede satisfacer los requisitos de rendimiento.
Solicitud
Se prevé que la aplicación registre una tasa de crecimiento anual compuesta (CAGR) del 20-22% durante el período 2026-2034, impulsada por el creciente uso de la computación centrada en la memoria. La computación neuromórfica representa un área emergente importante, ya que los estados resistivos pueden emular el comportamiento sináptico. Las aplicaciones de seguridad y almacenamiento de datos ofrecen oportunidades a corto plazo, mientras que las aplicaciones lógicas pueden aprovechar los estados de resistencia programables para funciones de computación especializadas, según el informe Resistive RAM Market .
- Computación neuromórfica: La computación neuromórfica utiliza características de conmutación resistiva para soportar el almacenamiento de pesos sinápticos y las operaciones en memoria. Su importancia estratégica está aumentando a medida que los diseñadores de IA buscan arquitecturas que reduzcan el movimiento de datos, que consume mucha energía, entre procesadores y memoria.
- Seguridad: Las aplicaciones de seguridad pueden incorporar credenciales de dispositivo persistentes, material criptográfico y datos de configuración confiables. La integración puede reducir la exposición a buses de memoria externos y reforzar la protección basada en hardware para los dispositivos conectados.
- Almacenamiento de datos: Las aplicaciones de almacenamiento de datos se benefician de un funcionamiento continuo y una latencia de acceso potencialmente menor. Su adopción resulta estratégicamente relevante para sistemas que requieren una recuperación rápida, actualizaciones frecuentes y un rendimiento superior en comparación con las arquitecturas flash convencionales.
- Lógicas: Las aplicaciones lógicas utilizan estados de resistencia programables para realizar cálculos u operaciones booleanas dentro de matrices de memoria. Su importancia es cada vez mayor para los aceleradores especializados que buscan reducir la sobrecarga de transferencia de datos y mejorar la eficiencia energética.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
Computación neuromórfica |
Medio |
IA en memoria |
Emergente |
|
Seguridad |
Medio |
Hardware Trust |
Escalada |
|
Almacenamiento de datos |
Alto |
Almacenamiento persistente |
Escalada |
|
Lógico |
Medio |
Lógica de memoria |
Emergente |
Factores que impulsan el crecimiento del mercado de memorias RAM resistivas y análisis de su impacto
La inferencia de IA aumenta la presión sobre el ancho de banda de la memoria.
La inferencia de IA está trasladando los desafíos de rendimiento hacia los accesos a memoria debido al presupuesto energético limitado que impide las transferencias repetidas entre los motores de cálculo y la memoria externa. La memoria ReRAM puede utilizarse no solo para almacenar pesos, sino también para ejecutar cálculos específicos cerca de las unidades de procesamiento, evitando transferencias adicionales y posiblemente aumentando la eficiencia. Este caso de uso es aplicable a cámaras, robots, sensores industriales y unidades de control inteligentes donde se requiere inferencia integrada sin acceso persistente a la nube. El efecto se observará en toda la cadena de valor, ya que los desarrolladores de chips requieren IP de memoria que puedan implementarse en diseños de aceleradores, mientras que las fundiciones deben proporcionar flujos de procesos de producción cualificados. Con la creciente heterogeneidad de los modelos de IA, las soluciones de memoria capaces de proporcionar estados de resistencia configurables podrían ser valiosas para aceleradores específicos de aplicaciones.
La integración de semiconductores embebidos amplía las aplicaciones direccionables.
La memoria no volátil integrada está adquiriendo una importancia estratégica a medida que los microcontroladores, los sistemas en chip, los procesadores automotrices y los controladores industriales incorporan una mayor funcionalidad de software. La integración de la memoria con la lógica puede reducir los componentes de la placa, simplificar la arquitectura del sistema y preservar los datos durante las interrupciones de energía. ReRAM ofrece una alternativa para los desarrolladores que buscan no volatilidad sin depender exclusivamente de las tecnologías flash integradas convencionales. El impacto en el mercado es significativo, ya que la cualificación por parte de las fundiciones y los fabricantes de dispositivos integrados puede crear plataformas tecnológicas repetibles que múltiples clientes pueden adoptar. Una vez que un módulo de memoria se cualifica en un nodo de proceso, su valor económico puede extenderse a otras familias de productos, reduciendo las dificultades en el desarrollo. Esta dinámica fomenta la concesión de licencias de propiedad intelectual, la transferencia de tecnología y los acuerdos de soporte de diseño entre especialistas en memoria y fabricantes de semiconductores.
Los requisitos de seguridad aumentan la demanda de memoria persistente integrada.
Los dispositivos conectados requieren cada vez más un almacenamiento seguro para claves criptográficas, credenciales de autenticación, parámetros de firmware e información de identidad del dispositivo. La memoria externa puede exponer datos confidenciales a través de interfaces accesibles para atacantes, mientras que la memoria no volátil integrada permite ubicar los activos de seguridad más cerca de la lógica de procesamiento confiable. La memoria ReRAM es relevante porque su almacenamiento basado en resistencia se puede incorporar en diseños de semiconductores compactos y admite funciones seguras de configuración e identificación. Su impacto comercial es mayor en aplicaciones automotrices, industriales, médicas y de IoT, donde los ciclos de vida de los dispositivos son prolongados y los requisitos de seguridad son cada vez más estrictos. Los proveedores que demuestran retención confiable, resistencia a la manipulación, tolerancia a la radiación y compatibilidad de procesos pueden diferenciarse más allá de las especificaciones de memoria convencionales, creando oportunidades para diseños específicos de aplicaciones y la adopción recurrente de plataformas de semiconductores.
Tendencias futuras del mercado de memorias RAM resistivas
Las arquitecturas analógicas de computación en memoria adquieren relevancia estratégica.
Es probable que la computación analógica en memoria se convierta en una dirección de desarrollo importante a medida que los diseñadores de sistemas de IA busquen alternativas a las transferencias repetidas de datos digitales. Las matrices ReRAM pueden representar pesos mediante estados de resistencia y realizar operaciones matriciales utilizando las características físicas de la matriz. Se espera que los sistemas futuros combinen estas matrices con control digital, conversión analógico-digital, corrección de errores y circuitos de calibración. El desarrollo más importante será la optimización a nivel de sistema, más que el rendimiento de celdas de memoria aisladas. La comercialización requerirá estados de resistencia reproducibles, variabilidad manejable, durabilidad adecuada y algoritmos capaces de compensar las imperfecciones del dispositivo. Por lo tanto, deberían aumentar las colaboraciones entre desarrolladores de propiedad intelectual de memoria, fundiciones, empresas de aceleradores de IA e instituciones de investigación a medida que los desarrolladores pasen de matrices experimentales a silicio específico para aplicaciones y arquitecturas cualificadas para la producción.
El funcionamiento multinivel mejora la rentabilidad de la densidad de memoria.
Los estados resistivos multinivel podrían mejorar el atractivo económico de los dispositivos futuros al almacenar más información en celdas de memoria individuales. Este enfoque es particularmente relevante cuando la densidad física y la eficiencia energética están limitadas por el área del chip. Lograr un funcionamiento multinivel práctico requiere una programación precisa, distribuciones de resistencia estables, detección fiable y compensación de la variabilidad del dispositivo en función de la temperatura y la vida útil. Es probable que los controladores futuros incorporen funciones de calibración y gestión de errores que mantengan dinámicamente ventanas de resistencia utilizables. Las arquitecturas resultantes podrían admitir memorias integradas más densas y matrices de computación en memoria más capaces sin aumentar proporcionalmente el área de silicio. El progreso dependerá de si las mejoras a nivel de dispositivo se pueden reproducir en obleas y generaciones de procesos, lo que convierte la consistencia de la fabricación en un factor determinante para la adopción comercial.
Oportunidades de mercado de la memoria RAM resistiva
Las plataformas de propiedad intelectual cualificadas por la fundición pueden acelerar la comercialización.
Existe una importante oportunidad para los proveedores de IP de memoria que puedan integrar tecnología de celdas, recetas de proceso, bibliotecas de diseño, soporte de verificación y documentación de cualificación en plataformas de fundición reutilizables. Los clientes exigen cada vez más algo más que una celda de memoria funcional, ya que el riesgo de integración puede retrasar la fabricación y la producción. Una plataforma cualificada puede acortar los ciclos de desarrollo al proporcionar macros de memoria caracterizadas, datos de fiabilidad, información de diseño de procesos y orientación de aplicaciones. Las fundiciones también pueden beneficiarse al ofrecer capacidades de memoria no volátil diferenciadas sin tener que desarrollar internamente todas las arquitecturas. Por lo tanto, la inversión debe centrarse en la portabilidad de procesos, la caracterización automatizada, las metodologías de diseño para la fabricación y la cualificación en múltiples nodos maduros y avanzados. Las empresas capaces de establecer marcos de transferencia de tecnología repetibles pueden aprovechar las oportunidades de licenciamiento en programas de semiconductores orientados a la automoción, la industria, el IoT y la IA, según el informe del mercado de RAM resistiva .
Las oportunidades de memoria persistente surgen en sistemas informáticos especializados.
Los sistemas informáticos especializados representan otra oportunidad, ya que pueden justificar nuevas arquitecturas de memoria donde el rendimiento o la eficiencia energética tienen mayor valor económico que el coste del almacenamiento convencional. Las pasarelas de IA en el borde, los controladores industriales, la robótica, los sistemas autónomos y la computación de alta disponibilidad pueden beneficiarse de datos persistentes que permanecen accesibles tras interrupciones de energía. Las soluciones basadas en ReRAM también pueden admitir una recuperación rápida y funciones de memoria específicas para cada aplicación sin depender completamente de las jerarquías de almacenamiento convencionales. Las prioridades de inversión deben incluir arquitecturas de controladores, software de sistema, gestión de la fiabilidad y evaluación comparativa específica para cada carga de trabajo. En lugar de competir directamente con la memoria NAND de alta densidad en todas las categorías de almacenamiento, los proveedores pueden centrarse en aplicaciones donde la baja latencia, la persistencia, las actualizaciones frecuentes o la seguridad integrada proporcionan ventajas cuantificables a nivel de sistema y respaldan la rentabilidad de la tecnología premium.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -