
Marché des mémoires RAM résistives : taille, part de marché et prévisions 2034
Rapport d'analyse du marché de la mémoire RAM résistive : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de mémoire (mémoire discrète, mémoire embarquée) ; application (informatique et télécommunications, électronique grand public, aérospatiale et défense, santé, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00014707
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 15, 2026


Taille du marché en 2025
1 001,31 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
4 124,54 millions de dollars US
Prévisions pour 2034
TCAC 2026-2034
17,03 %
taux de croissance
Marché adressable
21 454,19 millions de dollars US
(2026-2034)
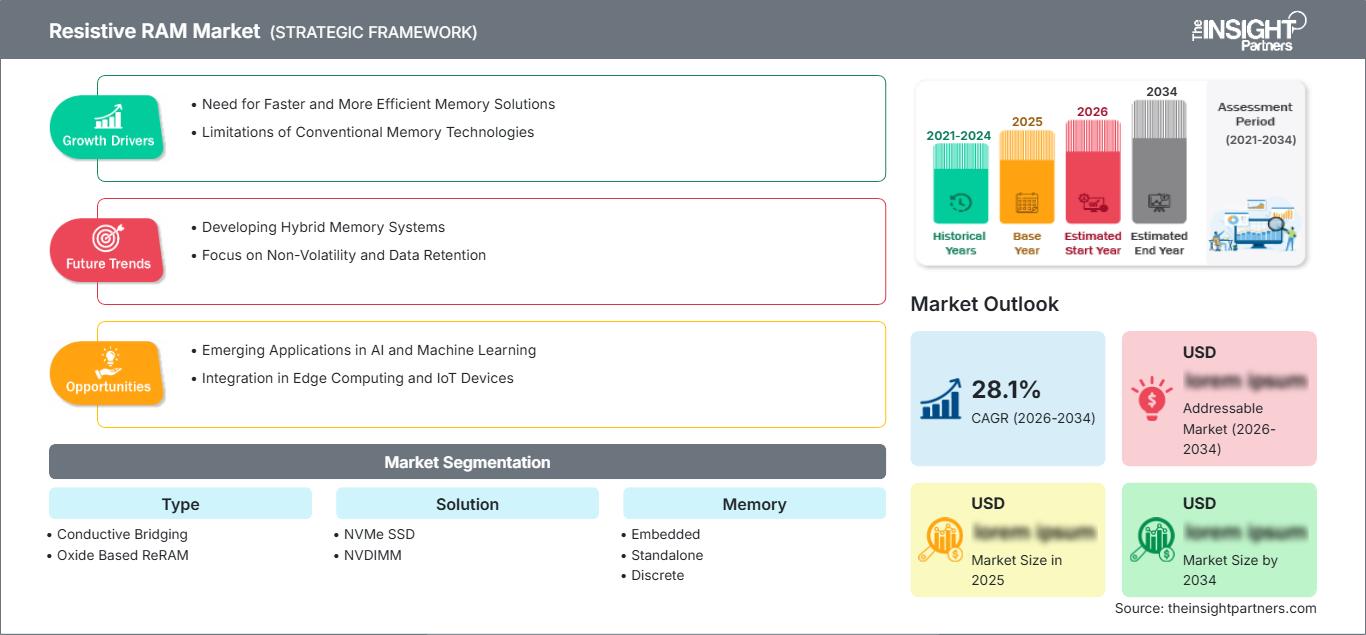
Le marché de la mémoire vive résistive était évalué à 1 001,31 millions de dollars américains en 2025 et devrait atteindre 4 124,54 millions de dollars américains d’ici 2034, enregistrant un TCAC de 17,03 % entre 2026 et 2034. Cette expansion est soutenue par la transition vers des architectures de mémoire non volatile qui combinent une faible consommation en veille, une commutation rapide, une grande endurance et une intégration plus étroite avec la logique de traitement dans des environnements informatiques de plus en plus gourmands en données.
Le marché des mémoires RAM résistives en Amérique du Nord devrait connaître une croissance annuelle composée (TCAC) estimée entre 17,5 % et 19,5 % entre 2026 et 2034, portée par la R&D dans le secteur des semi-conducteurs, le développement d'accélérateurs d'IA et la demande croissante en mémoires non volatiles embarquées. La région bénéficie d'écosystèmes de conception de semi-conducteurs sans usine bien établis, de partenariats solides avec les fonderies et d'investissements dans les architectures de calcul en périphérie, qui nécessitent une réduction des transferts de données et une meilleure efficacité énergétique.
Analyse et perspectives du marché de la mémoire RAM résistive
- Amérique du Nord : L'Amérique du Nord conserve une position de leader, soutenue par ses capacités de conception de semi-conducteurs, son infrastructure d'IA et le développement de la mémoire embarquée, représentant une part de marché de 38 à 42 % en 2025 et connaissant une croissance annuelle composée de 17,5 à 19,5 % entre 2026 et 2034.
- États-Unis : Les États-Unis représentent 72 à 76 % du marché nord-américain en 2025, soutenus par l'informatique IA, la conception avancée des semi-conducteurs et la demande de mémoire non volatile sécurisée, avec un TCAC de 17,5 à 19,5 % jusqu'en 2034.
- Europe : L'Europe représente une part de 24 à 28 % en 2025, l'Allemagne, le Royaume-Uni, la France et l'Italie soutenant l'électronique automobile, l'automatisation industrielle et la recherche sur les semi-conducteurs, tandis que le marché se développe à un TCAC de 16 à 18 % jusqu'en 2034.
- Asie-Pacifique : L’Asie-Pacifique représente une part de 28 à 32 % en 2025, menée par la Chine, le Japon, la Corée du Sud et Taïwan, avec une capacité de fonderie, une fabrication électronique et des investissements dans l’IA soutenant un TCAC de 19 à 21 % jusqu’en 2034.
- Segment le plus important : la ReRAM à base d’oxyde représente 82 à 86 % de parts de marché en 2025, bénéficiant de la maturité du processus, d’une large adoption de la recherche et de voies d’intégration établies, avec un TCAC de 16 à 18 % jusqu’en 2034.
- Segment à forte croissance : Le pontage conducteur représente 12 à 16 % de parts de marché en 2025 et devrait enregistrer un TCAC de 22 à 25 % jusqu'en 2034, à mesure que l'endurance et le fonctionnement à plusieurs niveaux s'améliorent.
- Principales entreprises analysées en détail : Panasonic Holdings Corporation, Fujitsu Limited, Crossbar Inc., Rambus Inc., Weebit Nano Ltd., Micron Technology, Inc., Taiwan Semiconductor Manufacturing Company Limited, 4DS Memory Limited, Renesas Electronics Corporation, Sony Group Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le développement technologique est passé des démonstrations en laboratoire aux mémoires embarquées qualifiées en fonderie, aux matrices dédiées à des applications spécifiques et aux architectures à persistance. La commutation par oxyde reste pertinente grâce à sa compatibilité avec les semi-conducteurs conventionnels, tandis que les méthodes à pont conducteur privilégient une commutation plus rapide et une endurance accrue. Les tendances de développement dépendent davantage des licences, de la qualification en fonderie, de la compatibilité avec les nœuds de processus et des cycles de conception que des seules performances des cellules. Le développement de ces technologies repose donc sur le traitement des plaquettes, la rétention, l'endurance, le rendement et l'intégration logique.
La croissance future dépendra d'une présence géographique accrue et d'investissements plus importants dans les architectures d'IA basées sur la mémoire. Les équipes de développement nord-américaines sont orientées vers l'IA et l'informatique de périphérie, tandis que les écosystèmes de semi-conducteurs asiatiques peuvent tirer parti de leur forte densité de fonderies et de leurs avantages en matière de fabrication électronique. Des politiques réglementaires et industrielles soutenant les capacités de production nationales de semi-conducteurs devraient améliorer l'accès à une fabrication qualifiée, tandis que la qualification et les tests de fiabilité conformes aux normes JEDEC peuvent réduire les obstacles à l'adoption pour les déploiements embarqués, selon le rapport sur le marché de la RAM résistive .
Rapport sur le marché de la RAM résistive : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1 001,31 millions de dollars américains |
| Taille du marché d'ici 2034 | 4 124,54 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 17,03% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la RAM résistive
La demande est de plus en plus influencée par les limitations des architectures mémoire classiques pour les charges de travail exigeant un accès rapide, la persistance des données et une faible consommation énergétique. La ReRAM permet de réduire les transferts de données en rapprochant le stockage non volatil des éléments de traitement, ce qui la rend pertinente pour l'IA en périphérie, la sécurité, le contrôle embarqué et les architectures neuromorphiques. L'écosystème comprend les développeurs de propriété intellectuelle (IP) mémoire, les fonderies de semi-conducteurs, les fabricants de dispositifs intégrés, les concepteurs de contrôleurs, les développeurs de systèmes et les fournisseurs d'équipements. L'offre reste contrainte par les cycles de qualification, les exigences de transfert de processus, l'optimisation du rendement et la nécessité de démontrer une endurance et une rétention stables à l'échelle de la production.
La croissance du marché de la RAM résistive est également liée à l'essor de l'informatique hétérogène, où les technologies de mémoire sont sélectionnées en fonction de la latence, de la persistance, de la densité et des exigences énergétiques, plutôt que selon une architecture universelle unique. Les technologies NVMe SSD et NVDIMM répondent aux besoins de stockage haut débit et de mémoire persistante, tandis que les solutions embarquées s'adressent aux microcontrôleurs, aux SoC, aux capteurs et aux processeurs de périphérie. L'accès aux fonderies est stratégiquement important, car la commercialisation dépend d'une fabrication compatible, sans perturber l'économie de la production CMOS.
Le positionnement concurrentiel repose sur des conceptions de cellules uniques, des accords de licence, des partenariats avec des fonderies et une ingénierie adaptée aux applications. Weebit Nano Ltd. a progressé dans la phase de commercialisation grâce à des licences et à l'intégration de produits, tandis que 4DS Memory Limited développe une technologie de commutation d'interface avec des partenaires de l'industrie des semi-conducteurs. Crossbar Inc. se concentre sur l'intégration de ReRAM et de solutions de sécurité dédiées. Panasonic Holdings Corporation et Renesas Electronics Corporation apportent leur expertise dans les semi-conducteurs et les systèmes embarqués, tandis que Taiwan Semiconductor Manufacturing Company Limited offre des capacités de fabrication avancées stratégiques. Fujitsu Limited, Micron Technology, Inc., Rambus Inc. et Sony Group Corporation renforcent l'environnement concurrentiel global grâce à leur expertise dans les domaines de la mémoire, du calcul, des semi-conducteurs et des systèmes.
Les investissements sont de plus en plus orientés vers la qualification plutôt que vers la seule recherche fondamentale. Les entreprises recherchent la validation des nœuds de production, la finalisation des projets clients, l'octroi de licences technologiques et le développement de macros mémoire personnalisées afin de transformer les démonstrations techniques en programmes commerciaux. Le contexte concurrentiel favorise donc les fournisseurs capables de démontrer des performances reproductibles sur l'ensemble des nœuds de processus et des conceptions clients. La différenciation stratégique se concentre sur l'endurance, le contrôle de la rétention, la latence d'écriture, le stockage multiniveau, les fonctionnalités de sécurité et l'intégration avec les architectures de calcul orientées IA, selon les prévisions du marché de la RAM résistive .
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la mémoire RAM résistive : Perspectives stratégiques
Perspectives régionales
marché nord-américain des béliers résistifs
L'Amérique du Nord détenait entre 38 et 42 % des parts de marché de la mémoire vive résistive (RRAM) en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 17,5 à 19,5 % jusqu'en 2034. Les États-Unis dominent le marché régional grâce à leur forte concentration de concepteurs de semi-conducteurs, de développeurs d'IA, d'opérateurs d'infrastructures cloud et de programmes de recherche avancée sur la mémoire. La demande est la plus forte pour les environnements où la mémoire durable permet de réduire les transferts de données, d'accélérer les calculs et d'effectuer des tâches de calcul en périphérie à faible consommation. Les progrès réalisés en matière de packaging avancé et d'intégration hétérogène offrent des perspectives pour des solutions de mémoire situées à proximité des solutions de calcul.
La collaboration est excellente dans la région entre les fabricants de semi-conducteurs sans usine, les organismes de recherche, les fonderies et les fournisseurs d'équipements. Les accélérateurs d'IA créent de la valeur grâce à des mémoires à faible consommation d'énergie et à large bande passante, tandis que les besoins en cybersécurité stimulent la demande de mémoires embarquées pour le stockage des clés et des données sensibles. Le Canada apporte son expertise en recherche et en conception de semi-conducteurs, tandis que la commercialisation est assurée aux États-Unis. Les partenariats de qualification et les premières fabrications chez les clients devraient demeurer des indicateurs de commercialisation importants jusqu'en 2034.
Marché américain des béliers résistifs
Les États-Unis représentaient 72 à 76 % du marché nord-américain de la mémoire vive résistive en 2025 et devraient connaître une croissance annuelle composée de 17,5 à 19,5 % jusqu'en 2034. Le pays bénéficie de son leadership dans la conception de semi-conducteurs, d'investissements dans les infrastructures d'IA, de l'électronique de défense et d'une forte demande en mémoire embarquée sécurisée. Les applications couvrent les processeurs de périphérie, l'électronique automobile, les systèmes industriels et les plateformes de calcul à forte intensité de données.
La société est présente aux côtés de Crossbar Inc., Rambus Inc., Micron Technology, Inc. et d'autres développeurs de semi-conducteurs intervenant dans les domaines de l'architecture mémoire, de la propriété intellectuelle, des interfaces et de l'intégration système. Les applications privilégient de plus en plus les solutions embarquées alliant persistance et faible consommation. Les systèmes critiques en matière de sécurité peuvent exploiter la mémoire non volatile intégrée pour l'identité du dispositif et les données cryptographiques, tandis que les systèmes d'IA nécessitent des architectures capables de réduire les transferts de données entre la mémoire et le calcul, tout en améliorant l'efficacité énergétique.
Marché européen des béliers résistifs
L'Europe représentait 24 à 28 % du marché de la mémoire vive résistive (RRAM) en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 16 à 18 % jusqu'en 2034. L'Allemagne demeure un pays leader, car l'électronique automobile, l'automatisation industrielle et l'ingénierie des semi-conducteurs génèrent une forte demande en mémoires embarquées fiables. L'adoption de cette technologie en Europe est favorisée par les efforts déployés pour renforcer les chaînes d'approvisionnement régionales en semi-conducteurs et réduire la dépendance à la production externe.
Le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne présentent une demande complémentaire à travers la recherche, l'automobile, l'industrie, l'aérospatiale et l'électronique grand public. Le Royaume-Uni contribue à la recherche et à la conception de semi-conducteurs de pointe, l'Allemagne privilégie les applications automobiles et industrielles, tandis que la France soutient le développement aérospatial et électronique. L'Italie et l'Espagne apportent leur expertise en automatisation industrielle, énergie et applications électroniques. L'adoption régionale dépendra des qualifications, de l'intégration des processus et de la disponibilité de capacités de production à grande échelle.
Marché des béliers résistifs de la région Asie-Pacifique
La région Asie-Pacifique représentait entre 28 et 32 % du marché en 2025 et devrait connaître une croissance annuelle composée de 19 à 21 % jusqu'en 2034. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie y contribuent par la fabrication de semi-conducteurs, la production électronique, le développement de l'IA et les applications industrielles. La Chine répond à une demande importante en électronique, le Japon soutient la fabrication de mémoires et de précision, tandis que la Corée du Sud combine l'expertise en fonderie et en semi-conducteurs.
L'Inde gagne en importance grâce au développement de son écosystème de semi-conducteurs, tandis que l'Australie contribue par ses capacités de recherche. Taïwan demeure stratégiquement cruciale en raison de son infrastructure de fonderie. La numérisation industrielle, les politiques nationales en matière de semi-conducteurs, les investissements dans l'IA et les initiatives de localisation devraient accélérer les activités de qualification et de production, faisant de la région Asie-Pacifique le marché régional à la croissance la plus rapide durant la période de prévision.
Marché des béliers résistifs du Moyen-Orient et d'Afrique
Le marché de la mémoire vive résistive (RAM) au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 14 à 16 % jusqu'en 2034, portée par la demande croissante d'architectures de mémoire performantes liée au développement des infrastructures numériques, de l'automatisation industrielle et des investissements dans les centres de données. L'Arabie saoudite et les Émirats arabes unis sont les principaux acteurs régionaux grâce à leurs investissements technologiques et leurs programmes d'infrastructures, tandis que l'Afrique du Sud dispose d'une base solide en électronique et en recherche.
L’Arabie saoudite privilégie les infrastructures numériques et les technologies de pointe, tandis que les Émirats arabes unis développent leurs capacités en matière de cloud, d’intelligence artificielle et de villes intelligentes. L’Afrique du Sud soutient les applications industrielles et de télécommunications, le reste de la région MENA adoptant une approche plus sélective. L’efficacité énergétique demeure un enjeu stratégique, car les technologies de mémoire qui réduisent les transferts de données inutiles peuvent prendre en charge les charges de travail informatiques où les besoins en énergie et en refroidissement influent sur la rentabilité des infrastructures.
Analyse de segmentation
Taper
Le marché des mémoires RRAM devrait connaître une croissance annuelle composée de 17 à 19 % entre 2026 et 2034. Les architectures à base d'oxydes conservent une forte pertinence commerciale grâce à la recherche établie sur les matériaux et à leur compatibilité avec les procédés de fabrication des semi-conducteurs, tandis que les technologies de pontage conducteur suscitent un intérêt croissant pour leur capacité à offrir des vitesses de commutation plus rapides, une endurance accrue et un potentiel de fonctionnement multiniveau. L'équilibre concurrentiel dépendra de plus en plus des résultats de qualification, de la reproductibilité de la production et des exigences de fiabilité spécifiques à chaque application, reflétant ainsi les principales tendances du marché .
- Pontage conducteur : La technologie ReRAM à pontage conducteur prend en charge les applications exigeant une commutation rapide et une grande endurance. Son importance stratégique s’accroît à mesure que les développeurs relèvent les défis liés à la variabilité, à la rétention et à la programmation multiniveau pour les architectures à forte intensité de calcul.
- ReRAM à base d'oxyde : La ReRAM à base d'oxyde bénéficie d'une large adoption dans les développements embarqués et autonomes car les mécanismes de commutation établis, la recherche sur les matériaux et la compatibilité des processus soutiennent l'intégration évolutive des semi-conducteurs et la diversification des applications.
Solution
Le marché des solutions NVMe SSD et NVDIMM devrait connaître une croissance annuelle composée de 18 à 20 % entre 2026 et 2034. Ces solutions répondent aux besoins de stockage persistant et d'accès à la mémoire, là où les architectures flash classiques peuvent engendrer des contraintes de latence, d'endurance ou de gestion des écritures. Leur adoption dépendra de l'intégration des contrôleurs, des normes d'interface, de la rentabilité au niveau système et de la capacité à démontrer des améliorations mesurables par rapport aux technologies de stockage établies, selon l' étude de marché sur la mémoire vive résistive (Resistive RAM Market) .
- SSD NVMe : les solutions SSD NVMe sont destinées au stockage persistant exigeant une latence réduite et une réactivité accrue. Les architectures basées sur la mémoire ReRAM permettent de réduire la surcharge liée à l’effacement et au nettoyage de la mémoire, renforçant ainsi leur intérêt stratégique pour les charges de travail gourmandes en données.
- NVDIMM : Les solutions NVDIMM allient persistance et performances d’accès élevées, prenant en charge les applications exigeant une récupération rapide et une conservation fiable des données. Leur adoption dépend de la compatibilité avec la plateforme, de la conception du contrôleur et des exigences de la charge de travail de l’entreprise.
Mémoire
Le marché de la mémoire devrait croître à un TCAC de 18 à 20 % jusqu'en 2034. La mémoire embarquée occupe une position stratégique, car son intégration directe aux processeurs permet de réduire les transactions de mémoire externe et d'améliorer l'efficacité énergétique. Les architectures autonomes et discrètes restent pertinentes pour les applications de stockage spécialisé et de mémoire persistante. Le développement commercial dépendra de la densité, de l'endurance, de la compatibilité avec les nœuds de gravure et de la qualification des clients, reflétant ainsi les évolutions du marché de la RAM résistive .
- Mémoire embarquée : La mémoire embarquée prend en charge les systèmes sur puce et les microcontrôleurs où la non-volatilité, la faible consommation et l’intégration compacte sont essentielles. La demande est renforcée par l’intelligence artificielle en périphérie, les objets connectés, l’électronique automobile et le contrôle industriel.
- Mémoire autonome : La mémoire autonome s’adresse aux applications nécessitant des ressources de stockage persistant distinctes. Son rôle stratégique dépend de la capacité, de la latence, de l’endurance et de l’architecture système, notamment lorsque le stockage conventionnel ne peut répondre aux exigences de performance.
Application
Le marché des applications devrait enregistrer un TCAC de 20 à 22 % entre 2026 et 2034, soutenu par l'utilisation croissante du calcul centré sur la mémoire. Le calcul neuromorphique représente un domaine émergent important, car les états résistifs peuvent émuler le comportement synaptique. Les applications de sécurité et de stockage de données offrent des opportunités à court terme, tandis que les applications logiques peuvent exploiter les états de résistance programmables pour des fonctions de calcul spécialisées, selon le marché de la RAM résistive .
- Informatique neuromorphique : L’informatique neuromorphique exploite les propriétés de commutation résistive pour la gestion des poids synaptiques et les opérations en mémoire. Son importance stratégique croît à mesure que les concepteurs d’IA recherchent des architectures réduisant les transferts énergivores entre les processeurs et la mémoire.
- Sécurité : Les applications de sécurité peuvent intégrer des identifiants de périphérique persistants, des éléments cryptographiques et des données de configuration fiables. Cette intégration permet de réduire l’exposition aux bus mémoire externes et de renforcer la protection matérielle des périphériques connectés.
- Stockage de données : Les applications de stockage de données bénéficient d’un fonctionnement continu et d’une latence d’accès potentiellement réduite. Leur adoption est stratégiquement pertinente pour les systèmes exigeant une restauration rapide, des mises à jour fréquentes et des performances supérieures aux architectures flash classiques.
- Applications logiques : les applications logiques utilisent des états de résistance programmables pour effectuer des calculs ou des opérations booléennes au sein de matrices de mémoire. Leur importance croît pour les accélérateurs spécialisés qui recherchent une surcharge de transfert de données réduite et une efficacité énergétique accrue.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Informatique neuromorphique |
Moyen |
IA en mémoire |
Émergent |
|
Sécurité |
Moyen |
Confiance matérielle |
Mise à l'échelle |
|
stockage de données |
Haut |
Stockage persistant |
Mise à l'échelle |
|
Logique |
Moyen |
Logique de mémoire |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché de la mémoire RAM résistive
L'inférence de l'IA accroît la pression sur la bande passante de la mémoire.
L'inférence en IA déplace les défis de performance vers les accès mémoire en raison de la faible consommation énergétique qui empêche les transferts répétés entre les moteurs de calcul et la mémoire externe. La ReRAM peut être utilisée non seulement pour stocker les poids, mais aussi pour exécuter des calculs spécifiques à proximité des unités de traitement, évitant ainsi des transferts supplémentaires et améliorant potentiellement l'efficacité. Ce cas d'utilisation s'applique aux caméras, aux robots, aux capteurs industriels et aux unités de contrôle intelligentes où l'inférence embarquée est nécessaire sans accès permanent au cloud. L'impact se fera sentir sur l'ensemble de la chaîne de valeur, car les développeurs de puces ont besoin de blocs IP de mémoire pouvant être intégrés dans les conceptions d'accélérateurs, tandis que les fonderies doivent fournir des processus de production qualifiés. Face à l'hétérogénéité croissante des modèles d'IA, les solutions de mémoire capables de fournir des états de résistance configurables pourraient s'avérer précieuses pour les accélérateurs dédiés à des applications spécifiques.
L'intégration de semi-conducteurs embarqués élargit les applications possibles
La mémoire non volatile embarquée revêt une importance stratégique croissante à mesure que les microcontrôleurs, les systèmes sur puce, les processeurs automobiles et les contrôleurs industriels intègrent des fonctionnalités logicielles toujours plus poussées. L'intégration de la mémoire à la logique permet de réduire le nombre de composants au niveau de la carte, de simplifier l'architecture système et de préserver les données en cas de coupure de courant. La technologie ReRAM offre aux développeurs une solution pour bénéficier de la non-volatilité sans dépendre exclusivement des technologies flash embarquées classiques. Son impact sur le marché est considérable, car la qualification par les fonderies et les fabricants de dispositifs intégrés permet de créer des plateformes technologiques reproductibles et adaptables à de nombreux clients. Une fois un module de mémoire qualifié sur une technologie de gravure donnée, sa valeur économique peut s'étendre à plusieurs familles de produits, réduisant ainsi les obstacles au développement. Cette dynamique favorise les accords de licence de propriété intellectuelle, de transfert de technologie et de support à la conception entre les spécialistes de la mémoire et les fabricants de semi-conducteurs.
Les exigences de sécurité accroissent la demande en mémoire persistante intégrée
Les objets connectés nécessitent de plus en plus un stockage sécurisé des clés cryptographiques, des identifiants d'authentification, des paramètres du micrologiciel et des informations d'identité. La mémoire externe peut exposer des données sensibles via des interfaces accessibles aux attaquants, tandis que la mémoire non volatile intégrée permet de rapprocher les ressources de sécurité de la logique de traitement de confiance. La ReRAM est pertinente car son stockage résistif peut être intégré à des conceptions de semi-conducteurs compactes et prendre en charge des fonctions de configuration et d'identification sécurisées. Son impact commercial est le plus important dans les secteurs de l'automobile, de l'industrie, du médical et de l'IoT, où les cycles de vie des appareils sont longs et les exigences de sécurité toujours plus strictes. Les fournisseurs qui démontrent une rétention fiable, une résistance à la falsification, une tolérance aux radiations et une compatibilité de processus peuvent se démarquer des spécifications de mémoire conventionnelles, créant ainsi des opportunités pour des conceptions spécifiques à l'application et une adoption récurrente des plateformes de semi-conducteurs.
Tendances futures du marché de la mémoire RAM résistive
Les architectures de calcul analogique en mémoire acquièrent une importance stratégique
Le calcul analogique en mémoire devrait devenir un axe de développement majeur, les concepteurs de systèmes d'IA recherchant des alternatives aux transferts de données numériques répétés. Les matrices ReRAM peuvent représenter des pondérations par des états de résistance et effectuer des opérations matricielles en exploitant les caractéristiques physiques de la matrice. Les futurs systèmes devraient combiner ces matrices avec des circuits de contrôle numérique, de conversion analogique-numérique, de correction d'erreurs et d'étalonnage. L'optimisation au niveau système, plutôt que les performances individuelles des cellules mémoire, constituera le principal enjeu. La commercialisation exigera des états de résistance reproductibles, une variabilité maîtrisable, une endurance suffisante et des algorithmes capables de compenser les imperfections des dispositifs. Les partenariats entre les développeurs de propriété intellectuelle de mémoire, les fonderies, les entreprises d'accélérateurs d'IA et les instituts de recherche devraient donc se multiplier à mesure que les développeurs passent des matrices expérimentales aux puces dédiées à des applications spécifiques et aux architectures qualifiées pour la production.
Le fonctionnement multiniveau améliore les économies liées à la densité de mémoire.
Les états résistifs multiniveaux pourraient améliorer la rentabilité des futurs dispositifs en permettant de stocker davantage d'informations dans des cellules mémoire individuelles. Cette approche est particulièrement pertinente lorsque la densité physique et l'efficacité énergétique sont limitées par la surface de la puce. Un fonctionnement multiniveaux pratique exige une programmation précise, des distributions de résistance stables, une détection fiable et une compensation de la variabilité du dispositif en fonction de la température de fonctionnement et de sa durée de vie. Les futurs contrôleurs intégreront probablement des fonctions d'étalonnage et de gestion des erreurs qui maintiennent dynamiquement des plages de résistance utilisables. Les architectures qui en résulteront pourraient prendre en charge des mémoires embarquées plus denses et des matrices de calcul en mémoire plus performantes sans augmenter proportionnellement la surface de silicium. Les progrès dépendront de la reproductibilité des améliorations au niveau du dispositif d'une génération de plaquettes à l'autre et d'un procédé de fabrication à l'autre, ce qui fait de la constance de la production un facteur déterminant pour l'adoption commerciale.
Opportunités du marché de la mémoire RAM résistive
Les plateformes de propriété intellectuelle qualifiées par les fonderies peuvent accélérer la commercialisation.
Une opportunité considérable existe pour les fournisseurs de propriété intellectuelle (IP) de mémoire capables d'intégrer la technologie des cellules, les recettes de processus, les bibliothèques de conception, les outils de vérification et la documentation de qualification dans des plateformes de fonderie réutilisables. Les clients exigent de plus en plus qu'une simple cellule de mémoire fonctionnelle, car les risques liés à l'intégration peuvent retarder la finalisation de la fabrication et la production. Une plateforme qualifiée permet de raccourcir les cycles de développement en fournissant des macros de mémoire caractérisées, des données de fiabilité, des informations sur la conception des processus et des conseils d'application. Les fonderies peuvent également en bénéficier en proposant des capacités de mémoire non volatile différenciées sans avoir à développer chaque architecture en interne. Les investissements doivent donc se concentrer sur la portabilité des processus, la caractérisation automatisée, les méthodologies de conception pour la fabrication et la qualification sur plusieurs nœuds matures et avancés. Selon le rapport sur le marché de la RAM résistive , les entreprises capables d'établir des cadres de transfert de technologie reproductibles peuvent saisir des opportunités de licences dans les secteurs de l'automobile, de l'industrie, de l'IoT et des semi-conducteurs orientés IA.
Des possibilités de mémoire persistante émergent dans les systèmes informatiques spécialisés.
Les systèmes informatiques spécialisés représentent une autre opportunité, car ils peuvent justifier de nouvelles architectures de mémoire où les performances ou l'efficacité énergétique ont une valeur économique supérieure au coût du stockage standard. Les passerelles d'IA en périphérie, les contrôleurs industriels, la robotique, les systèmes autonomes et le calcul haute disponibilité peuvent tirer parti de données persistantes restant accessibles après des coupures de courant. Les solutions basées sur la technologie ReRAM peuvent également prendre en charge une récupération rapide et des fonctions de mémoire spécifiques à l'application sans dépendre entièrement des hiérarchies de stockage conventionnelles. Les investissements prioritaires devraient inclure les architectures de contrôleurs, les logiciels système, la gestion de la fiabilité et l'évaluation comparative des charges de travail. Plutôt que de concurrencer directement la mémoire NAND haute densité dans toutes les catégories de stockage, les fournisseurs peuvent cibler les applications où une faible latence, la persistance, les mises à jour fréquentes ou la sécurité intégrée offrent des avantages mesurables au niveau du système et soutiennent les économies d'échelle des technologies haut de gamme.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -