
抵抗変化RAM市場:規模・需要・予測 2034
抵抗変化型RAM市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:メモリタイプ別(ディスクリートメモリ、組み込みメモリ)、用途別(ITおよび通信、家電、航空宇宙および防衛、ヘルスケア、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00014707
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 15, 2026


2025年の市場規模
10億131 万米ドル
基準年値
2034年の予測
41億2454 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
17.03 %
成長率
対象市場
214億5419 万米ドル
(2026年~2034年)
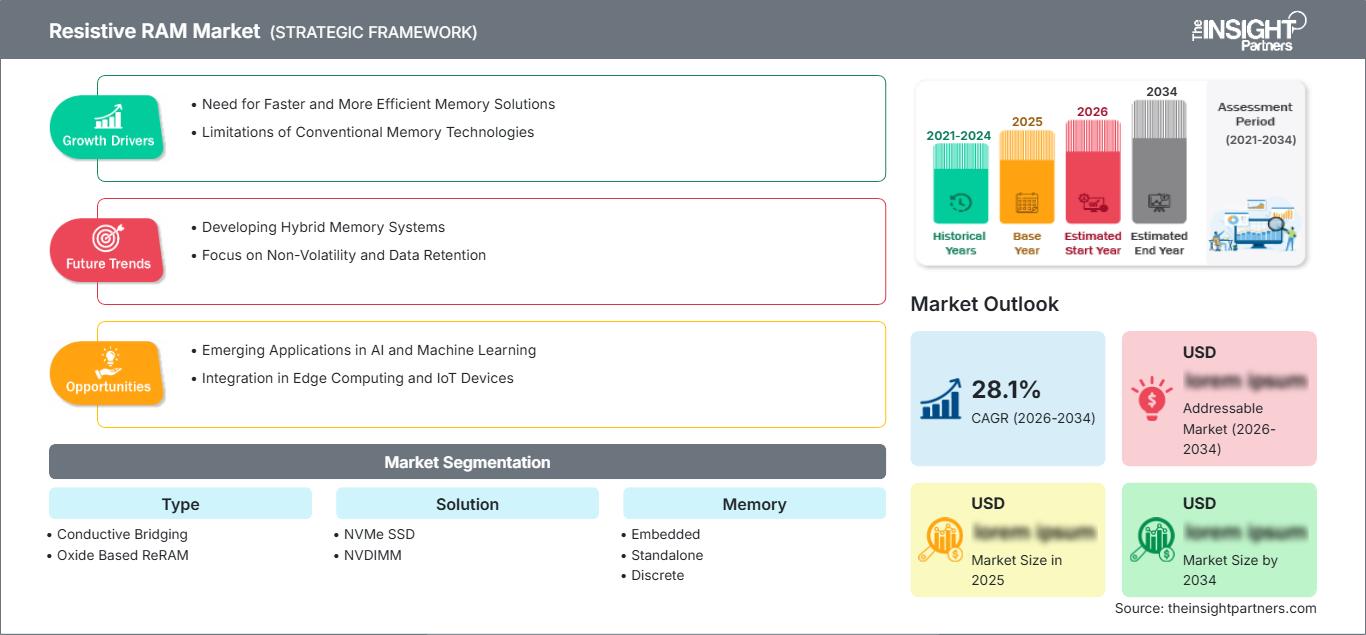
抵抗変化型RAM市場は、2025年には10億131万米ドルと評価され、2034年には41億2454万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)17.03%を記録する見込みです。この拡大は、低待機電力、高速スイッチング、高耐久性、そしてデータ集約型コンピューティング環境における処理ロジックとの緊密な統合を兼ね備えた不揮発性メモリアーキテクチャへの移行によって支えられています。
北米における抵抗変化型RAM市場は、半導体研究開発、AIアクセラレータ開発、および組み込み型不揮発性メモリの需要に支えられ、2026年から2034年にかけて年平均成長率(CAGR)17.5~19.5%で拡大すると予測されています。この地域は、確立されたファブレス設計エコシステム、高度なファウンドリとの関係、およびデータ転送量の削減とエネルギー効率の向上を必要とするエッジコンピューティングアーキテクチャへの投資といった恩恵を受けています。
抵抗型RAM市場の評価と洞察
- 北米:北米は半導体設計能力、AIインフラ、組み込みメモリ開発に支えられ、主導的な地位を維持しており、2025年には38~42%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)17.5~19.5%で成長すると予測されている。
- 米国:米国は、AIコンピューティング、高度な半導体設計、および安全な不揮発性メモリへの需要に支えられ、2025年には北米市場の72~76%を占め、2034年までの年平均成長率は17.5~19.5%となる見込みです。
- 欧州: 2025年には欧州が24~28%のシェアを占め、ドイツ、英国、フランス、イタリアが自動車エレクトロニクス、産業オートメーション、半導体研究を支え、市場は2034年まで年平均成長率16~18%で拡大すると予測される。
- アジア太平洋地域:アジア太平洋地域は2025年には28~32%のシェアを占め、中国、日本、韓国、台湾が牽引役となり、ファウンドリ能力、電子機器製造、AIへの投資が2034年まで年平均成長率19~21%を支えると予測されている。
- 最大のセグメント:酸化物ベースのReRAMは、プロセスの成熟、幅広い研究の採用、確立された統合経路の恩恵を受け、2025年には市場シェアの82~86%を占め、2034年まで年平均成長率(CAGR)16~18%で成長すると予測されています。
- 高成長分野:導電性ブリッジングは、2025年には市場シェアの12~16%を占め、耐久性と多段階動作の改善に伴い、2034年まで年平均成長率(CAGR)22~25%を記録すると予測されています。
- 詳細に分析された主要企業:パナソニックホールディングス株式会社、富士通株式会社、クロスバー株式会社、ランバス株式会社、ウィービットナノ株式会社、マイクロンテクノロジー株式会社、台湾積体電路製造株式会社、4DSメモリ株式会社、ルネサスエレクトロニクス株式会社、ソニーグループ株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術開発は、ラボでのデモンストレーションから、ファウンドリ認定済みの組み込みメモリ、特定用途向けアレイ、パーシステンシーアーキテクチャへと移行してきました。酸化膜スイッチングは、従来の半導体との整合性が高いため、依然として重要な技術であり続けています。一方、導電ブリッジ方式は、高速スイッチングと高い耐久性に重点を置いています。開発動向は、セル性能だけでなく、ライセンス、ファウンドリ認定、プロセスノード互換性、設計サイクルにますます依存するようになっています。したがって、こうした技術の開発は、ウェハ処理、データ保持、耐久性、歩留まり、ロジックとの統合に基づいています。
今後の成長は、地理的な関与の拡大とメモリベースのAIアーキテクチャへの投資にかかっています。北米の開発チームはAIとエッジコンピューティングに重点を置いている一方、アジアの半導体エコシステムはファウンドリの密度と電子機器製造の優位性を活用できます。国内の半導体生産能力を支援する規制および産業政策は、認定製造へのアクセスを改善するはずであり、JEDECに準拠した認定および信頼性テストは、組み込み展開における導入障壁を低減できると、抵抗変化型RAM市場レポートは述べています。
抵抗変化型RAM市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 10億131万米ドル |
| 2034年までの市場規模 | 41億2454万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 17.03% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
抵抗膜型RAM市場分析
高速アクセス、永続性、低消費電力が求められるワークロードにおいて、従来のメモリ階層の限界が需要をますます左右するようになっている。ReRAMは不揮発性ストレージを処理要素の近くに配置することでデータ移動を削減できるため、エッジAI、セキュリティ、組み込み制御、ニューロモルフィックアーキテクチャなどに適している。エコシステムには、メモリIP開発者、半導体ファウンドリ、集積回路メーカー、コントローラ設計者、システム開発者、機器サプライヤーなどが含まれる。供給は、認定サイクル、プロセス移行要件、歩留まり最適化、および生産規模での安定した耐久性と保持力の実証の必要性によって制約されている。
抵抗変化型RAM市場の成長は、ヘテロジニアスコンピューティングの利用拡大とも関連しています。ヘテロジニアスコンピューティングでは、メモリ技術は単一の汎用アーキテクチャではなく、レイテンシ、パーシステンシー、密度、エネルギー要件に基づいて選択されます。NVMe SSDとNVDIMM技術は、高レベルのストレージと永続メモリのニーズに対応し、組み込み型アプローチはマイクロコントローラ、SoC、センサー、エッジプロセッサに対応します。ファウンドリへのアクセスは戦略的に重要です。なぜなら、商用化はCMOS製造の経済性を損なうことなく、互換性のある製造方法に依存するからです。
競争優位性には、独自のセル設計、ライセンス契約、ファウンドリとの提携、および用途特化型エンジニアリングが含まれます。Weebit Nano Ltd.はライセンス供与と製品への組み込みを通じて商業化段階を進展させており、一方、4DS Memory Limitedは半導体業界のパートナーとインターフェーススイッチング技術を開発しています。Crossbar Inc.はReRAMの組み込みとセキュリティ特化型ソリューションに注力しています。パナソニックホールディングス株式会社とルネサスエレクトロニクス株式会社は半導体と組み込みシステムにおける経験を有しており、台湾積体電路製造株式会社は戦略的な先進製造能力を提供しています。富士通株式会社、Micron Technology, Inc.、Rambus Inc.、およびソニーグループ株式会社は、メモリ、コンピューティング、半導体、およびシステムに関する専門知識を通じて、より広範な競争環境を強化しています。
投資は基礎研究のみに注力するのではなく、資格認定にますます重点を置くようになっている。企業は、技術デモンストレーションを商用プログラムに転換するために、生産ノードの検証、顧客によるテープアウト、技術ライセンス供与、カスタムメモリマクロなどを求めている。そのため、競争環境は、プロセスノードや顧客設計を問わず再現可能な性能を実証できるサプライヤーに有利になっている。抵抗変化型RAM市場の予測によると、耐久性、データ保持制御、書き込みレイテンシ、マルチレベルストレージ、セキュリティ機能、AI指向のコンピューティングアーキテクチャとの統合といった点において、戦略的な差別化が生まれつつある。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
抵抗変化型RAM市場:戦略的洞察
地域別分析
北米抵抗ラム市場
北米は2025年に抵抗変化型RAM市場の38~42%のシェアを占め、2034年まで年平均成長率(CAGR)17.5~19.5%で拡大すると予測されています。米国は半導体設計者、AI開発者、クラウドインフラ事業者、および高度なメモリ研究プログラムが集中しているため、地域的な活動を牽引しています。耐久性の高いメモリがデータ転送量の削減、高速コンピューティングの実現、低消費電力のエッジコンピューティングタスクの実行に役立つ場所では、需要が最も高くなります。高度なパッケージングと異種統合の進歩により、コンピューティングソリューションの近くに配置されるメモリソリューションの可能性が広がります。
ファブレス半導体企業、研究機関、ファウンドリ、装置サプライヤーといった地域内の連携は非常に良好です。AIアクセラレータは、帯域幅効率とエネルギー効率に優れたメモリに価値をもたらしており、サイバーセキュリティのニーズは、鍵や信頼できるデータを保存するための組み込みメモリへの需要を高めています。カナダは研究と半導体設計の専門知識を提供し、米国では商業化が行われています。認定パートナーシップと顧客によるテープアウトは、2034年まで重要な商業化指標であり続けると予想されます。
米国抵抗ラム市場
米国は、2025年の北米抵抗変化型メモリ(RRAM)市場の72~76%を占め、2034年まで年平均成長率(CAGR)17.5~19.5%で成長すると予測されている。米国は、半導体設計におけるリーダーシップ、AIインフラへの投資、防衛エレクトロニクス、そしてセキュアな組み込みメモリに対する強い需要といった恩恵を受けている。用途は、エッジプロセッサ、車載エレクトロニクス、産業システム、データ集約型コンピューティングプラットフォームなど多岐にわたる。
当社グループには、Crossbar Inc.、Rambus Inc.、Micron Technology, Inc.をはじめとする半導体開発企業が参加しており、メモリアーキテクチャ、IP、インターフェース、システムインテグレーションなど幅広い分野で事業を展開しています。アプリケーションのトレンドとしては、永続性と低消費電力動作を両立させた組み込み実装がますます主流になりつつあります。セキュリティに配慮した設計では、デバイスIDや暗号化資産に不揮発性メモリを内蔵することが可能であり、AIシステムにおいては、メモリから演算装置へのデータ転送を削減し、エネルギー効率を向上させるアーキテクチャへの需要が高まっています。
欧州抵抗ラム市場
2025年時点で、欧州は抵抗変化型メモリ(RRAM)市場の24~28%を占め、2034年まで年平均成長率(CAGR)16~18%で成長すると予測されている。自動車エレクトロニクス、産業オートメーション、半導体エンジニアリングといった分野で信頼性の高い組み込みメモリへの需要が高まっていることから、ドイツは引き続き主要国としての地位を維持している。欧州におけるRRAMの普及は、地域半導体サプライチェーンの強化と外部製造への依存度低減に向けた取り組みによって促進されている。
英国、ドイツ、フランス、イタリア、スペインは、研究、自動車、産業、航空宇宙、家電製品といった分野を通じて、相互補完的な需要を提供している。英国は高度な半導体研究開発に貢献し、ドイツは自動車および産業分野への展開を重視し、フランスは航空宇宙および電子機器の開発を支援している。イタリアとスペインは、産業オートメーション、エネルギー、電子機器分野への応用も担っている。地域における普及は、認証取得、プロセス統合、そして商業的に拡張可能な製造能力の確保にかかっている。
アジア太平洋地域における抵抗型ラム市場
アジア太平洋地域は2025年には28~32%のシェアを占め、2034年まで年平均成長率(CAGR)19~21%で拡大すると予測されている。中国、日本、韓国、インド、オーストラリアは、半導体製造、電子機器生産、AI開発、産業用途を通じて貢献している。中国は電子機器に対する大きな需要を支え、日本はメモリと精密製造を支え、韓国はファウンドリと半導体に関する専門知識を兼ね備えている。
インドは半導体エコシステムの発展を通じて重要性を増しており、オーストラリアは研究能力で貢献している。台湾はファウンドリインフラを擁しているため、戦略的に重要な位置を占めている。産業のデジタル化、国家半導体政策、AI投資、ローカライゼーションの取り組みにより、認証取得と製造活動が加速し、アジア太平洋地域は予測期間を通じて最も急速に成長する地域市場になると予想される。
中東・アフリカ抵抗ラム市場
中東・アフリカの抵抗変化型メモリ(RRAM)市場は、デジタルインフラ、産業オートメーション、データセンターへの投資の増加に伴い、効率的なメモリアーキテクチャへの需要が高まり、2034年まで年平均成長率(CAGR)14~16%で拡大すると予測されている。サウジアラビアとアラブ首長国連邦は、技術投資とインフラ整備プログラムを通じて地域を牽引する貢献国であり、南アフリカは確立されたエレクトロニクスおよび研究基盤を提供している。
サウジアラビアはデジタルインフラと先端技術を優先的に開発している一方、アラブ首長国連邦はクラウド、AI、スマートシティ機能の拡大に注力している。南アフリカは産業および通信分野のアプリケーションを支援しており、中東・アフリカのその他の地域はより選択的に開発を進めている。エネルギー効率は戦略的に重要であり、不要なデータ移動を削減するメモリ技術は、電力と冷却要件がインフラの経済性に影響を与える計算ワークロードを支えることができる。
セグメンテーション分析
タイプ
抵抗変化型メモリ(RRAM)市場は、2026年から2034年にかけて年平均成長率(CAGR)17~19%で拡大すると予測されています。酸化物ベースのアーキテクチャは、確立された材料研究と半導体プロセスとの互換性により、幅広い商業的意義を維持しています。一方、導電性ブリッジング技術は、高速スイッチング、耐久性の向上、およびマルチレベル動作の可能性から注目を集めています。競争バランスは、ますます認定結果、製造の再現性、およびアプリケーション固有の信頼性要件に依存するようになり、抵抗変化型メモリ市場の主要なトレンドを反映しています。
- 導電ブリッジング:導電ブリッジングReRAMは、高速スイッチングと高い耐久性を必要とするアプリケーションをサポートします。開発者が計算集約型アーキテクチャにおける可変性、データ保持、およびマルチレベルプログラミングの課題に取り組むにつれて、その戦略的重要性は高まっています。
- 酸化物ベースのReRAM:酸化物ベースのReRAMは、確立されたスイッチングメカニズム、材料研究、およびプロセス互換性により、スケーラブルな半導体統合とアプリケーションの多様化がサポートされるため、組み込みおよびスタンドアロン開発において幅広く採用されています。
解決
抵抗性RAM市場によると、このソリューションは2026年から2034年にかけて年平均成長率18~20%で成長すると予測されています。NVMe SSDおよびNVDIMMソリューションは、従来のフラッシュベースのアーキテクチャではレイテンシ、耐久性、または書き込み管理の制約が生じる可能性がある永続ストレージおよびメモリアクセス要件に対応します。採用は、コントローラの統合、インターフェース規格、システムレベルの経済性、および既存のストレージ技術と比較して測定可能な改善を実証できるかどうかにかかっています。
- NVMe SSD: NVMe SSDソリューションは、低遅延と高応答性が求められる永続ストレージを対象としています。ReRAMベースのアーキテクチャは、消去処理とガベージコレクションのオーバーヘッドを削減できるため、データ集約型ワークロードにおける戦略的な重要性が高まります。
- NVDIMM: NVDIMMソリューションは、永続性とメモリクラスのアクセス特性を兼ね備え、迅速なデータ復旧と信頼性の高いデータ保持を必要とするアプリケーションをサポートします。その採用は、プラットフォームの互換性、コントローラの設計、および企業のワークロード要件によって異なります。
メモリ
メモリ市場は2034年まで年平均成長率(CAGR)18~20%で成長すると予測されています。組み込みメモリは、処理デバイスに直接統合することで外部メモリのトランザクションを削減し、エネルギー効率を向上させることができるため、戦略的に重要な位置づけにあります。スタンドアロン型およびディスクリート型のアーキテクチャは、特殊なストレージや永続メモリ用途において依然として重要です。商業的な進展は、抵抗変化型メモリ(RRAM)市場全体の動向を反映し、密度、耐久性、プロセスノードとの互換性、および顧客の適格性によって左右されます。
- 組み込み分野:組み込みメモリは、不揮発性、低消費電力、コンパクトな集積化が重要なシステムオンチップ(SoC)やマイクロコントローラ設計を支えています。エッジAI、コネクテッドデバイス、車載エレクトロニクス、産業制御などの分野で需要が高まっています。
- スタンドアロン:スタンドアロンメモリは、独立した永続ストレージリソースを必要とするアプリケーションに対応します。その戦略的な役割は、容量、レイテンシ、耐久性、およびシステムアーキテクチャによって異なり、特に従来のストレージでは性能要件を満たせない場合に有効です。
応用
メモリ中心のコンピューティングの利用拡大に支えられ、アプリケーションは2026年から2034年にかけて年平均成長率(CAGR)20~22%を記録すると予想されています。ニューロモルフィックコンピューティングは、抵抗状態がシナプスの挙動を模倣できるため、重要な新興分野となっています。セキュリティおよびデータストレージアプリケーションはより近い将来に機会を提供し、論理アプリケーションはプログラム可能な抵抗状態を利用して特殊なコンピューティング機能を実現できます、と抵抗RAM市場は述べています。
- ニューロモルフィックコンピューティング:ニューロモルフィックコンピューティングは、抵抗スイッチング特性を利用してシナプス重み記憶とインメモリ演算をサポートします。AI設計者がプロセッサとメモリ間のエネルギー消費の大きい通信を削減するアーキテクチャを模索するにつれ、その戦略的重要性は高まっています。
- セキュリティ:セキュリティアプリケーションは、永続的なデバイス認証情報、暗号化データ、および信頼できる構成データを埋め込むことができます。統合により、外部メモリバスへの露出を減らし、接続されたデバイスのハードウェアベースの保護を強化できます。
- データストレージ:データストレージアプリケーションは、永続的な動作とアクセス遅延の低減というメリットを享受できます。迅速な復旧、頻繁な更新、そして従来のフラッシュアーキテクチャと比較してパフォーマンスの向上を必要とするシステムにとって、導入は戦略的に重要です。
- 論理回路:論理回路は、プログラム可能な抵抗状態を利用して、メモリ配列内で計算やブール演算を実行します。データ転送オーバーヘッドの低減とエネルギー効率の向上を目指す専用アクセラレータにとって、その重要性は高まっています。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|
ニューロモルフィックコンピューティング |
中くらい |
インメモリAI |
新興 |
|
安全 |
中くらい |
ハードウェアトラスト |
スケーリング |
|
データストレージ |
高い |
永続ストレージ |
スケーリング |
|
論理的 |
中くらい |
メモリロジック |
新興 |
抵抗変化型RAM市場の成長要因と影響分析
AI推論によりメモリ帯域幅への負荷が増大する
AI推論では、演算エンジンとオフチップメモリ間の繰り返し転送が制限される限られたエネルギー予算のため、パフォーマンス上の課題がメモリアクセスへと移行しています。ReRAMは、重みを保存するだけでなく、処理ユニットの近くで特定の計算を実行するためにも使用でき、余分な転送を回避し、効率を高める可能性があります。このユースケースは、常時クラウドアクセスなしでオンボード推論が必要なカメラ、ロボット、産業用センサー、インテリジェント制御ユニットに適用できます。チップ開発者はアクセラレータ設計に実装できるメモリIPを必要とし、ファウンドリは認定された生産プロセスフローを提供する必要があるため、その影響はバリューチェーン全体に及ぶでしょう。AIモデルの多様性が増すにつれて、構成可能な抵抗状態を提供できるメモリソリューションは、アプリケーション固有のアクセラレータにとって価値のあるものとなる可能性があります。
組み込み半導体集積により、アドレス指定可能なアプリケーションが拡大する
マイクロコントローラ、システムオンチップデバイス、車載プロセッサ、産業用コントローラに高度なソフトウェア機能が組み込まれるにつれ、組み込み不揮発性メモリは戦略的に重要性を増しています。メモリとロジックを統合することで、基板レベルのコンポーネントを削減し、システムアーキテクチャを簡素化し、停電時にもデータを保持できます。ReRAMは、従来の組み込みフラッシュ技術だけに頼ることなく不揮発性を求める開発者にとって、新たな道筋を提供します。ファウンドリや集積回路メーカーによる認定により、複数の顧客が採用できる再現可能な技術プラットフォームを構築できるため、市場への影響は大きいと言えます。プロセスノード上でメモリモジュールが認定されると、その経済的価値は製品ファミリー全体に広がり、開発の摩擦を軽減できます。このようなダイナミクスは、メモリ専門企業と半導体メーカー間のIPライセンス、技術移転、設計サポート契約を促進します。
セキュリティ要件により、統合型永続メモリへの需要が高まっている。
接続されたデバイスでは、暗号鍵、認証情報、ファームウェアパラメータ、デバイス識別情報などの安全なストレージがますます必要とされています。外部メモリは、攻撃者がアクセスできるインターフェースを介して機密データを漏洩させる可能性がありますが、内蔵型の不揮発性メモリは、セキュリティ資産を信頼できる処理ロジックの近くに配置できます。ReRAMは、抵抗ベースのストレージを小型半導体設計に組み込むことができ、安全な構成および識別機能をサポートできるため、注目されています。その商業的な影響は、デバイスのライフサイクルが長く、セキュリティ要件がますます厳しくなる自動車、産業、医療、IoTアプリケーションで最も顕著です。信頼性の高いデータ保持、耐タンパー性、耐放射線性、プロセス互換性を実証できるサプライヤーは、従来のメモリ仕様を超えて差別化を図ることができ、アプリケーション固有の設計や半導体プラットフォームの継続的な採用の機会を創出できます。
抵抗膜型RAM市場の将来動向
アナログ・イン・メモリ・アーキテクチャが戦略的重要性を増す
AIシステム設計者が繰り返し行われるデジタルデータ転送に代わる方法を模索する中で、アナログ演算メモリは主要な開発方向となる可能性が高い。ReRAMクロスバーは抵抗状態を通して重みを表現し、アレイの物理的特性を利用して行列演算を実行できる。将来のシステムでは、これらのアレイをデジタル制御、アナログ-デジタル変換、誤り訂正、およびキャリブレーション回路と組み合わせることが期待される。最も重要な開発は、個々のメモリセルの性能ではなく、システムレベルの最適化となるだろう。商用化には、再現可能な抵抗状態、管理可能な変動性、十分な耐久性、およびデバイスの不完全性を補償できるアルゴリズムが必要となる。そのため、開発者が実験的なアレイからアプリケーション固有のシリコンや量産認定アーキテクチャへと移行するにつれて、メモリIP開発者、ファウンドリ、AIアクセラレータ企業、研究機関間の連携が強化されるはずだ。
マルチレベル動作によりメモリ密度の経済性が向上する
マルチレベル抵抗状態は、個々のメモリセル内により多くの情報を格納できるため、将来のデバイスの経済的魅力を高める可能性があります。このアプローチは、チップ面積によって物理密度とエネルギー効率が制限される場合に特に有効です。実用的なマルチレベル動作を実現するには、正確なプログラミング、安定した抵抗分布、信頼性の高いセンシング、および動作温度と寿命にわたるデバイスのばらつきに対する補償が必要です。将来のコントローラは、使用可能な抵抗範囲を動的に維持するキャリブレーション機能とエラー管理機能を組み込むと考えられます。結果として得られるアーキテクチャは、シリコン面積を比例的に増加させることなく、より高密度の組み込みメモリとより高性能なインメモリコンピューティングアレイをサポートできる可能性があります。進歩は、デバイスレベルの改善がウェハやプロセス世代を超えて再現できるかどうかにかかっており、製造の一貫性が商用化の重要な決定要因となります。
抵抗型RAMの市場機会
ファウンドリ認定のIPプラットフォームは、商業化を加速させることができる。
セル技術、プロセスレシピ、設計ライブラリ、検証サポート、認定ドキュメントを再利用可能なファウンドリプラットフォームにパッケージ化できるメモリIPサプライヤーには大きなチャンスがあります。統合リスクによってテープアウトと生産が遅れる可能性があるため、顧客は動作するメモリセル以上のものをますます求めるようになっています。認定されたプラットフォームは、特性評価済みのメモリマクロ、信頼性データ、プロセス設計情報、アプリケーションガイダンスを提供することで開発サイクルを短縮できます。ファウンドリは、すべてのアーキテクチャを社内で開発することなく、差別化された不揮発性メモリ機能を提供することでメリットを得られます。したがって、投資は、複数の成熟ノードと先進ノードにわたるプロセスの移植性、自動特性評価、製造のための設計手法、認定に重点を置くべきです。抵抗RAM市場レポートによると、再現可能な技術移転フレームワークを確立できる企業は、自動車、産業、IoT、AI指向の半導体プログラム全体でライセンス機会を獲得できる可能性があります。
特殊なコンピューティングシステムでは、永続的なメモリの利用機会が生まれます。
特殊コンピューティングシステムは、性能やエネルギー効率が汎用ストレージのコストよりも経済的に価値が高い場合、新しいメモリアーキテクチャを正当化できるため、新たな機会となります。エッジAIゲートウェイ、産業用コントローラ、ロボット、自律システム、高可用性コンピューティングは、停電後もアクセス可能な永続データから恩恵を受けることができます。ReRAMベースのソリューションは、従来のストレージ階層に完全に依存することなく、高速リカバリとアプリケーション固有のメモリ機能もサポートできます。投資の優先事項には、コントローラアーキテクチャ、システムソフトウェア、信頼性管理、ワークロード固有のベンチマークを含めるべきです。サプライヤーは、あらゆるストレージカテゴリで高密度NANDと直接競合するのではなく、低遅延、永続性、頻繁な更新、統合セキュリティが測定可能なシステムレベルの優位性を提供し、プレミアムテクノロジーの経済性をサポートするアプリケーションをターゲットにすることができます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -