
Panorama general de los ingresos, la demanda y las tendencias del mercado de motores de acero laminado
Tamaño del mercado y pronósticos de motores de acero laminado (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por fase (monofásica, trifásica); potencia (0 kW - 7,5 kW, 7,5 kW - 15,5 kW, 15,5 kW - 29,5 kW, superior a 29,5 kW); industria (alimentos y bebidas, climatización, sector marítimo, minería, pulpa y papel, caucho y plásticos, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00019018
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 08, 2026


Tamaño del mercado en 2025
19.780 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
29.530 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,55 %
Índice de crecimiento
Mercado potencial
223.850 millones de dólares estadounidenses
(2026-2034)
El mercado mundial de motores de acero laminado estaba valorado en 19.780 millones de dólares estadounidenses en 2025 y se espera que alcance los 29.530 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 4,55% durante el período 2026-2034.
Análisis y perspectivas del mercado de motores de acero laminado
- América del Norte: Se estima que la región tendrá una participación del 24-28% en 2025, con un crecimiento del mercado a una tasa compuesta anual del 4,6-5,0% entre 2026 y 2034. Los ciclos de renovación industrial y las mejoras de eficiencia respaldan una demanda estable.
- EE. UU.: Se estima que EE. UU. representará entre el 65 % y el 69 % de la demanda de Norteamérica en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 4,7 % al 5,1 % entre 2026 y 2034, impulsada por la inversión en el sector manufacturero y la modernización de los sistemas de climatización.
- Europa: Se estima que Europa tendrá una cuota de mercado del 27-31% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 4,2-4,7% entre 2026 y 2034. Alemania, Italia, Francia y el Reino Unido lideran la demanda gracias a la automatización, las industrias de procesos y los programas de eficiencia energética.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 34-38% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 5,1-5,6% entre 2026 y 2034. China, Japón, India y Corea del Sur se benefician de la expansión de la capacidad industrial y de las iniciativas para mejorar la eficiencia de los motores.
- Segmento más importante: Se estima que los motores trifásicos representarán entre el 66 % y el 70 % de la cuota de mercado en 2025, con un crecimiento anual compuesto del 4,7 % al 5,1 % hasta 2034, a medida que las cargas industriales favorezcan un suministro de energía equilibrado.
- Segmento de alto crecimiento: se estima que los motores de 15,5 kW a 29,5 kW alcanzarán una cuota de mercado del 21-25 % en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 5,3-5,8 % a medida que se amplía la demanda de equipos de potencia media.
- Empresas clave analizadas en detalle: ABB Ltd., Brook Crompton, Elektrim Motors, Nidec Motor Corporation, Regal Rexnord Corporation, Rockwell Automation, Inc., Siemens AG, TECO-Westinghouse Motor Company, Toshiba Corporation, WEG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tendencia en la producción apunta hacia plataformas más eficientes, mejor aislamiento, mejor construcción electromagnética y compatibilidad con variadores de frecuencia (VFD). El bastidor de acero laminado sigue siendo una opción viable, ya que su fabricación estándar proporciona una carcasa robusta y una producción rentable. La monitorización digital también desempeña un papel importante, dado que los compradores suelen considerar el ciclo de vida completo del consumo energético, la facilidad de mantenimiento, la gestión térmica y los procesos automatizados.
Durante los próximos diez años, la inversión debería centrarse en motores eficientes, producción regional y motores a medida. El sur y el sudeste asiático podrían impulsar la demanda mediante la automatización de fábricas, plantas procesadoras de alimentos y obras de infraestructura. Las regulaciones sobre eficiencia y objetivos de descarbonización contribuirían a la sustitución de los motores ineficientes, mientras que el abastecimiento local fomentaría la fabricación regional.
Alcance del informe de mercado de motores de acero laminado
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 19.780 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 29.530 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,55% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de motores de acero laminado
La demanda industrial se sustenta en la potencia rotativa fiable para bombas, ventiladores, compresores, transportadores, mezcladoras y líneas de procesamiento. El crecimiento del mercado depende de la utilización de los equipos, la expansión de las plantas, los programas de reemplazo y la gestión de los costos de electricidad. La cadena de valor abarca proveedores de acero eléctrico y cobre, fabricantes de bastidores y rotores, operaciones de bobinado, proveedores de rodamientos y aislamiento, integradores de accionamientos, distribuidores, fabricantes de sistemas y usuarios finales.
En el mercado de motores de acero laminado, la dinámica de la oferta se centra en plataformas estandarizadas configurables en cuanto a voltaje, carcasa, montaje, ciclo de trabajo y velocidad variable. Una amplia capacidad de producción permite optimizar el abastecimiento de componentes y los plazos de entrega, mientras que los proveedores regionales compiten mediante la personalización y la rapidez de respuesta en el servicio. La gestión de compras considera cada vez más el coste total de propiedad, especialmente cuando los motores funcionan de forma continua y las diferencias de eficiencia afectan al consumo eléctrico anual.
En el análisis del mercado de motores de acero laminado, la competencia abarca especialistas multinacionales en motores, empresas de automatización y fabricantes regionales. ABB Ltd. integra motores con variadores y automatización, mientras que Nidec Motor Corporation y WEG se centran en líneas de productos amplias. Siemens AG, Rockwell Automation Inc., Toshiba Corp. y Regal Rexnord Corp. compiten mediante soluciones integradas. Brook Crompton, Elektrim Motors y TECO-Westinghouse Motor Company ofrecen soluciones específicas para cada aplicación.
La eficiencia, la flexibilidad de producción, el diagnóstico y la resiliencia del abastecimiento regional son los factores clave que impulsan las inversiones. El posicionamiento estratégico está evolucionando, pasando de la venta individual de motores a la integración de variadores y controles, e incluso de sistemas de monitorización y servicios. Esto puede contribuir a mejorar la fidelización, ya que la elección de un motor se vincula al rendimiento de la instalación en lugar de simplemente reemplazarlo.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
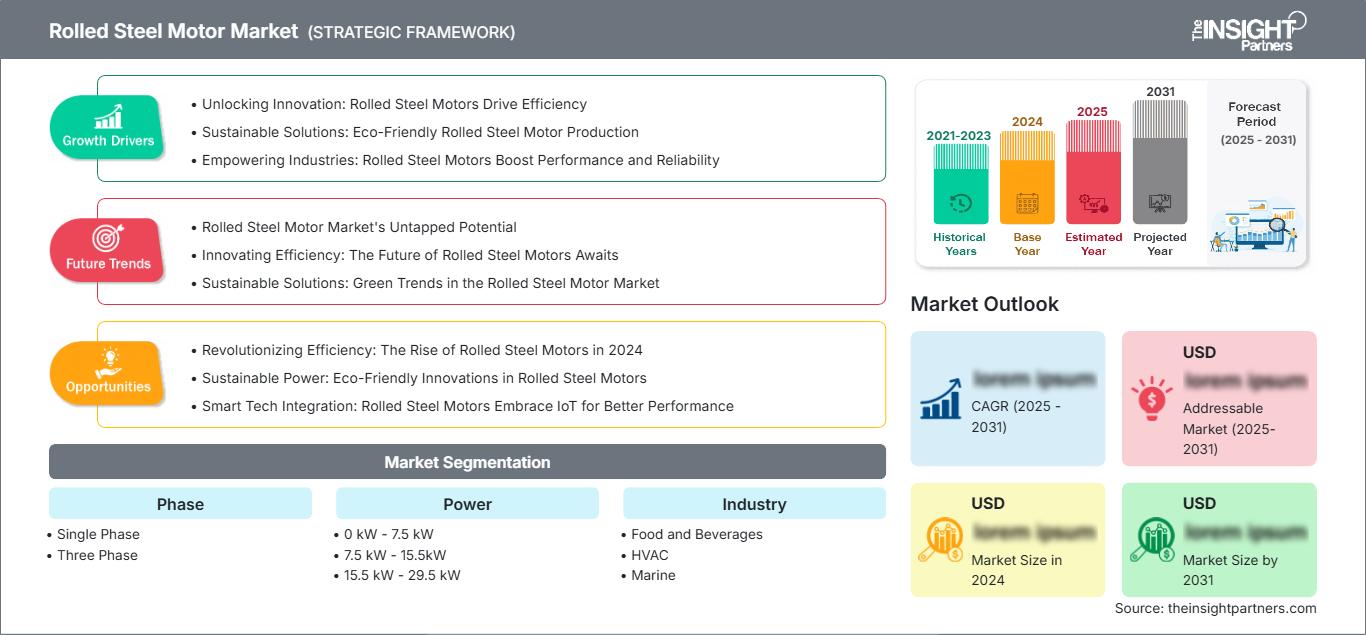
Mercado de motores de acero laminado: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de motores de acero laminado
Dentro del mercado de motores de acero laminado, se estima que Norteamérica representará entre el 24 % y el 28 % de la cuota de mercado para 2025, con una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,0 % hasta 2034. El dominio de Estados Unidos en el consumo regional se debe a la relocalización de la producción, el almacenamiento automatizado, la modernización de los sistemas de climatización, el procesamiento de alimentos y los equipos de minería. En Canadá, el consumo adicional provendrá de la minería, la industria papelera y las aplicaciones de la industria de procesos que requieren sistemas de accionamiento de motores de potencia media fiables. Las tendencias de adquisición en la región se centran ahora en consideraciones de eficiencia, compatibilidad con variadores de frecuencia (VFD) y soporte técnico local.
La importancia de la demanda de reemplazo radica en que los motores instalados en instalaciones industriales pueden funcionar durante largos periodos de tiempo bajo cargas exigentes. La eficiencia, las prácticas de mantenimiento predictivo y la compatibilidad con variadores de frecuencia (VFD) se están convirtiendo en requisitos cada vez más importantes. La expansión de la manufactura en México y el aumento de la actividad en la cadena de suministro transfronteriza asociada a la producción automotriz e industrial impulsarán la demanda.
Mercado estadounidense de motores de acero laminado
Se estima que Estados Unidos representará entre el 65 % y el 69 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,7 % al 5,1 % hasta 2034. La demanda se distribuye entre aplicaciones de climatización (HVAC), alimentación y bebidas, minería, manipulación de materiales, sistemas de agua y fabricación en general. Se consideran aplicables las capacidades de motores industriales de ABB Ltd., Rockwell Automation, Inc., Nidec Motor Corporation, Siemens AG, Regal Rexnord Corporation y WEG. Los canales de distribución y la ingeniería de posventa desempeñan un papel importante debido al tiempo de entrega, el dimensionamiento y la disponibilidad que determinan las opciones de reemplazo.
La demanda de motores industriales, impulsada por las inversiones en fabricación y la necesidad de reemplazo, se ve reforzada por la eficiencia y la capacidad de los variadores de frecuencia (VFD). Los centros de datos y las instalaciones logísticas influyen indirectamente en las necesidades del mercado de motores a través de la refrigeración, el bombeo, el transporte y los sistemas auxiliares. El comprador considera la disponibilidad del servicio y los plazos de entrega, por lo que los canales de distribución y la ingeniería de posventa desempeñan un papel fundamental.
Mercado europeo de motores de acero laminado
Se estima que Europa tendrá una cuota de mercado del 27-31% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,2-4,7% hasta 2034. Alemania es el principal mercado nacional, seguida de Italia, Francia, el Reino Unido y España, lo que refleja una sólida base en la industria manufacturera y de procesos.
Alemania cuenta con un sólido sector de automatización y maquinaria, lo que impulsa la demanda de motores para aplicaciones en líneas de montaje, bombas, cintas transportadoras y equipos de proceso. Las consideraciones sobre eficiencia energética y las tendencias de descarbonización industrial generan la necesidad de reemplazar las unidades antiguas por equipos de mayor eficiencia y accionamientos electrónicos. La exportación de maquinaria proporciona ciclos de demanda adicionales.
El Reino Unido, Francia, Italia y España representan un panorama de demanda diversificado para los mercados de climatización, procesamiento de alimentos, pulpa y papel, sector naval y maquinaria industrial. Las inversiones en manufactura e infraestructura en el sur de Europa impulsarán la demanda, mientras que la creciente preocupación por el coste energético fomentará la demanda de soluciones de motores eficientes. La proximidad de servicios y la experiencia en ingeniería mantendrán a los proveedores en una posición ventajosa.
Mercado de motores de acero laminado en la región Asia-Pacífico
Se estima que la región Asia-Pacífico (APAC) tendrá una participación del 34-38% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1-5,6% hasta 2034. China lidera la demanda regional, seguida de Japón, Corea del Sur, India y Australia. La expansión manufacturera, la automatización industrial, la minería, el procesamiento de alimentos y la infraestructura son factores clave que impulsan la demanda.
La eficiencia industrial y las políticas de fabricación nacional favorecen la inversión en sistemas de motores modernos. India y China ofrecen oportunidades de producción a gran escala, mientras que Japón y Corea del Sur priorizan las soluciones avanzadas y fiables. Australia contribuye a través de la minería y la infraestructura, lo que hace que los motores de potencia media sean relevantes en operaciones que requieren un uso intensivo de recursos.
Mercado de motores de acero laminado de Oriente Medio y África
La demanda en Oriente Medio y África es menor, pero estratégicamente relevante en los sectores de servicios de apoyo a la industria del petróleo y el gas, infraestructura hídrica, minería, construcción e instalaciones industriales. Arabia Saudita lidera la demanda regional, seguida de los Emiratos Árabes Unidos y Sudáfrica, mientras que el resto de Oriente Medio y África sigue dependiendo de proyectos puntuales.
Una tasa de crecimiento anual compuesta (TCAC) estimada entre el 4,0 % y el 4,5 % hasta 2034 refleja el desarrollo de infraestructuras, la diversificación industrial y la demanda de reemplazo. Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en industrias no petroleras y servicios públicos, mientras que la minería sudafricana respalda aplicaciones para entornos exigentes. La disponibilidad de energía, las altas temperaturas, la exposición al polvo y la facilidad de mantenimiento influyen en las especificaciones.
Análisis de segmentación
Fase
En el mercado de motores de acero laminado, se prevé que el segmento de fases defina el alcance del mercado y crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,7 % al 5,1 % durante el período 2026-2034. Las configuraciones trifásicas siguen siendo las predominantes en la maquinaria industrial, ya que proporcionan una transmisión de potencia eficiente, un par motor más suave y son adecuadas para cargas de servicio continuo. Las unidades monofásicas conservan su importancia en equipos e instalaciones más pequeños donde no se dispone de infraestructura trifásica.
- Monofásicos: Utilizados en bombas, ventiladores, compresores y equipos auxiliares de menor tamaño, los motores monofásicos ofrecen la ventaja de una instalación eléctrica sencilla y una amplia disponibilidad. Su función se concentra principalmente en aplicaciones de baja potencia.
- Trifásica: Preferible para la producción industrial y los equipos de funcionamiento continuo, ya que el suministro de energía equilibrado favorece la eficiencia, la fiabilidad y la integración escalable con variadores y sistemas de automatización.
Fuerza
Se prevé que el segmento de potencia crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,4 % durante el período 2026-2034. La demanda varía según la aplicación del equipo, los requisitos de par y la escala de la planta. Las categorías de potencia media se benefician de su amplio uso en bombas, transportadores, sistemas de climatización, compresores y maquinaria de procesamiento, mientras que las de mayor potencia se utilizan para cargas industriales más pesadas.
- 0 kW - 7,5 kW: Admite maquinaria distribuida de baja potencia, ventiladores, bombas, cintas transportadoras y sistemas auxiliares donde la construcción compacta, la disponibilidad y la facilidad de reemplazo son prioridades.
- 7,5 kW - 15,5 kW: Ideal para equipos industriales de tamaño mediano y aplicaciones de climatización, equilibrando la capacidad de salida con requisitos de instalación manejables y una amplia compatibilidad con los controles industriales estándar.
- 15,5 kW - 29,5 kW: Ofrece una excelente idoneidad para bombas, compresores, transportadores y equipos de proceso de servicio medio, lo que convierte a esta gama en estratégicamente importante para proyectos de modernización industrial.
- Por encima de 29,5 kW: Dirigido a aplicaciones exigentes que requieren un par motor elevado y un funcionamiento continuo, como la minería, el sector naval, la industria papelera y la maquinaria de gran tamaño.
Industria
Se prevé que el segmento industrial registre una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,3 % durante el período 2026-2034. La diversidad de aplicaciones reduce la dependencia de un único mercado final. Los sectores de alimentos y bebidas, así como el de climatización (HVAC), priorizan la fiabilidad y los requisitos operativos relacionados con la higiene, mientras que la minería, el sector marítimo, la industria papelera y el caucho y los plásticos dan prioridad a la robustez, el funcionamiento continuo y la estabilidad del proceso.
- Alimentos y bebidas: La demanda de motores sigue la tendencia de los equipos de procesamiento, envasado, transporte, refrigeración y servicios generales, y los compradores hacen hincapié en el funcionamiento fiable, los diseños que faciliten la limpieza y la accesibilidad para el mantenimiento.
- Climatización (HVAC): Las bombas, los ventiladores, los sistemas de refrigeración y los equipos de tratamiento de aire generan necesidades recurrentes de motores, mientras que el control de velocidad variable aumenta el valor de los motores eficientes adaptados a las cargas cambiantes.
- En el sector marítimo: Los sistemas auxiliares de propulsión, las bombas, la ventilación y la maquinaria de a bordo requieren sistemas de motor robustos capaces de soportar vibraciones, humedad y entornos operativos exigentes.
- Minería: Las cintas transportadoras, trituradoras, bombas, ventiladores y sistemas de manipulación de materiales requieren motores duraderos, de alta fiabilidad y que permitan su mantenimiento en condiciones abrasivas, polvorientas y de carga pesada.
- Industria de la pulpa y el papel: Las líneas de producción continua dependen de motores fiables para bombas, rodillos, ventiladores y maquinaria de proceso, por lo que el rendimiento térmico y la planificación del mantenimiento son criterios de compra importantes.
- Caucho y plásticos: Los equipos de extrusión, moldeo, mezcla, refrigeración y transporte utilizan motores con perfiles de funcionamiento muy variados, lo que fomenta la demanda de sistemas de accionamiento industrial controlables y fiables.
Resumen de la oportunidad
|
Industria |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
Alimentos y bebidas |
Alto |
Automatización de procesos |
Escalada |
|
Sistema de climatización (HVAC) |
Alto |
Integración de VFD |
Maduro |
|
Marina |
Medio |
Accionamientos auxiliares |
Escalada |
|
Minería |
Alto |
Servicio pesado |
Maduro |
|
Pulpa y papel |
Medio |
Automatización de molinos |
Maduro |
|
Caucho y plásticos |
Medio |
Unidades de control inteligentes |
Escalada |
Factores de crecimiento y análisis del impacto en el mercado de motores de acero laminado
Requisitos de eficiencia energética industrial
El consumo de electricidad industrial hace que la eficiencia de los motores se convierta en un factor real del costo operativo en bombas, ventiladores, compresores y transportadores. Se está promoviendo la compra de motores en función de su eficiencia mediante las clasificaciones de eficiencia IEC y la legislación sobre eficiencia mínima en cada país. Por ello, los fabricantes están intensificando sus esfuerzos para diseñar motores más eficientes, refrigerables, con mejores diseños de circuitos magnéticos y que funcionen correctamente con variadores de frecuencia (VFD).
Automatización de la producción y modernización de equipos
La automatización en las fábricas conlleva un aumento en el inventario de motores controlados y, a su vez, mayores exigencias en cuanto a la consistencia del par, el control de velocidad, el tiempo de actividad y el diagnóstico. Las líneas de producción integran motores con variadores, controles, sensores y sistemas de software de supervisión, por lo que se priorizan las soluciones compatibles con la arquitectura de los sistemas de control. Esto se notará especialmente en industrias como la alimentaria, la de envasado, la de plásticos, la de manipulación de materiales y la de fabricación discreta, donde el tiempo de inactividad afecta directamente a la actividad empresarial.
Expansión de la capacidad industrial en centros de fabricación emergentes
Las nuevas plantas y proyectos en Asia, Oriente Medio y Latinoamérica incrementan la cantidad de bombas, ventiladores, compresores, transportadores y equipos de proceso instalados. Estos nuevos proyectos generan demanda tanto de equipos nuevos como de reemplazo. Los fabricantes de equipos originales (OEM) tienen un gran potencial de volumen, mientras que los distribuidores tienen necesidades de servicio recurrentes. Las iniciativas de fabricación local pueden impulsar la producción local de equipos y servicios. Los motores de potencia media tienen una importancia particular debido a su amplia gama de aplicaciones.
Tendencias futuras del mercado de motores de acero laminado
La monitorización digital del estado se convierte en una especificación estándar.
Las tendencias del mercado de motores de acero laminado apuntan cada vez más hacia la adquisición de motores que incorporen sensores integrados, variadores conectados y flujos de trabajo de mantenimiento asistidos por software. Los operadores de motores en la industria ya no los considerarán de forma aislada, sino que utilizarán datos de temperatura, vibración, corriente y carga para detectar anomalías antes de que se produzcan fallos. Este enfoque ayudará a minimizar los tiempos de inactividad inesperados y a optimizar la planificación del mantenimiento, especialmente en operaciones de procesos continuos donde un motor averiado puede paralizar toda una línea de montaje. Los proveedores del futuro competirán en diagnóstico, interoperabilidad, ciberseguridad y análisis, no solo en eficiencia.
Plataformas de motores con fabricación regionalizada y aplicaciones específicas.
Es probable que las cadenas de suministro tiendan a la regionalización debido a la certeza en los plazos de entrega, la prestación de servicios locales y la solidez ante interrupciones en el transporte y el comercio. La industria automotriz puede afrontar este desafío desarrollando diseños eléctricos y mecánicos similares, pero personalizando el diseño del bastidor, la refrigeración, la carcasa, los rodamientos y los sistemas de montaje para usos locales. Esta estrategia facilita las economías de escala sin perder la especificidad de la aplicación. India, el sudeste asiático, México y Oriente Medio pueden beneficiarse de un mayor número de operaciones de ensamblaje y servicios a medida que aumenta la capacidad industrial.
Oportunidades de mercado para motores de acero laminado
Programas de modernización de potencia media
Las previsiones del mercado de motores de acero laminado respaldan la inversión en familias de productos estandarizados, optimizados para bombas, compresores, transportadores, equipos de climatización y maquinaria de procesamiento, combinados con variadores y servicios de monitorización. Un programa de modernización específico puede centrarse en plantas con motores obsoletos y registros de mantenimiento inconsistentes, utilizando auditorías energéticas para identificar posibles reemplazos. Los distribuidores pueden reforzar la propuesta mediante configuraciones en stock, reemplazo rápido, asistencia para la puesta en marcha y planificación de repuestos. Los fabricantes que combinan eficiencia, modularidad y documentación de aplicaciones pueden mejorar las tasas de conversión y, al mismo tiempo, limitar los costes de ingeniería. La oportunidad es mayor donde los clientes industriales buscan gastos operativos predecibles y tiempos de respuesta de mantenimiento más rápidos.
Expansión impulsada por los servicios en clústeres industriales emergentes
Los inversores y proveedores pueden consolidar su posición estratégica combinando la distribución de motores con servicios locales de reparación, pruebas, puesta en marcha y monitorización del estado de los equipos. Los clústeres de fabricación emergentes suelen sufrir escasez de soporte técnico especializado, incluso cuando el hardware está fácilmente disponible. Establecer centros de servicio cerca de zonas de procesamiento de alimentos, regiones mineras, parques industriales y corredores de infraestructura puede reducir el tiempo de inactividad y generar ingresos recurrentes más allá de la venta inicial de equipos. Los proveedores pueden utilizar plataformas de motores estandarizadas para gestionar el inventario y, al mismo tiempo, adaptar los paquetes de servicios a las condiciones de operación locales. Esta oportunidad es especialmente relevante en mercados donde los clientes industriales valoran la respuesta rápida y el soporte integral durante todo el ciclo de vida del producto.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -