
Marché des moteurs en acier laminé – Tendances, demande et croissance jusqu’en 2034
Rapport d'analyse du marché des moteurs en acier laminé : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par phase (monophasé, triphasé) ; puissance (0 kW - 7,5 kW, 7,5 kW - 15,5 kW, 15,5 kW - 29,5 kW, plus de 29,5 kW) ; secteur d'activité (agroalimentaire, CVC, secteur maritime, mines, pâtes et papiers, caoutchouc et plastiques, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00019018
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 08, 2026


Taille du marché en 2025
19,78 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
29,53 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,55 %
taux de croissance
Marché adressable
223,85 milliards de dollars américains
(2026-2034)
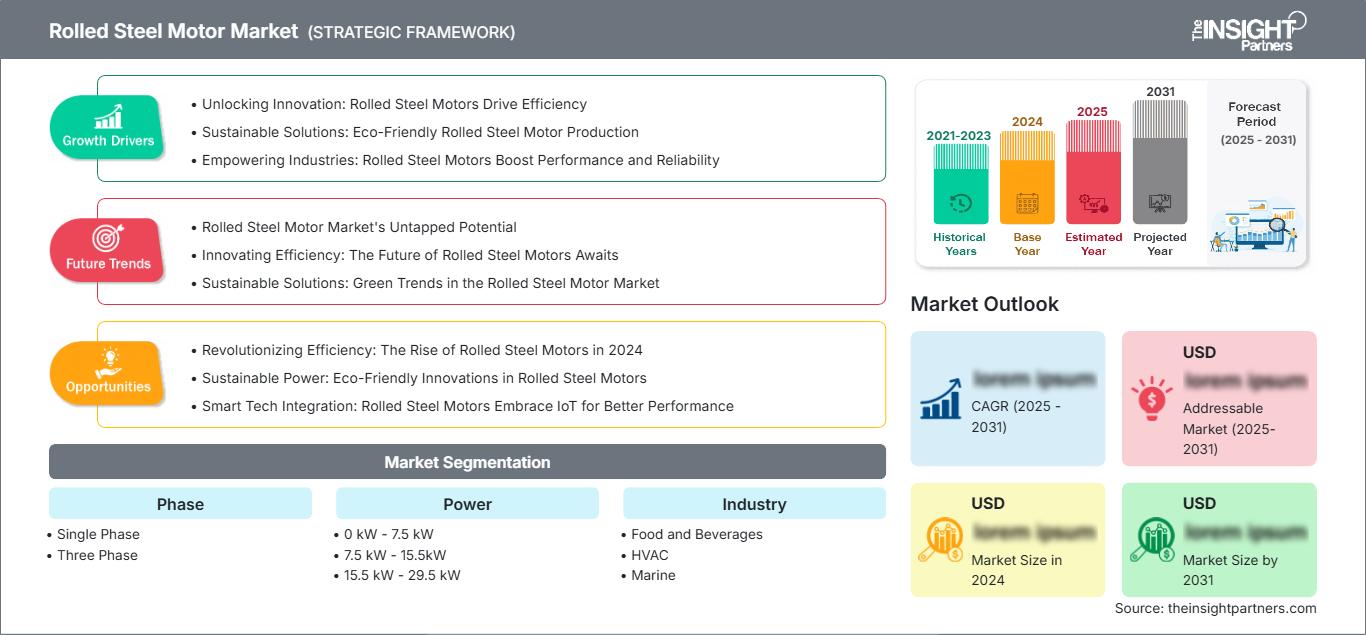
Le marché mondial des moteurs en acier laminé était évalué à 19,78 milliards de dollars américains en 2025 et devrait atteindre 29,53 milliards de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 4,55 % entre 2026 et 2034.
Analyse et perspectives du marché des moteurs en acier laminé
- Amérique du Nord : La région devrait détenir une part de marché de 24 à 28 % en 2025, avec une croissance annuelle composée de 4,6 à 5,0 % entre 2026 et 2034. Les cycles de remplacement industriel et les améliorations en matière d'efficacité soutiennent une demande stable.
- États-Unis : On estime que les États-Unis représenteront 65 à 69 % de la demande nord-américaine en 2025, avec un taux de croissance annuel composé (TCAC) de 4,7 à 5,1 % entre 2026 et 2034, soutenu par les investissements dans le secteur manufacturier et la modernisation des systèmes de chauffage, ventilation et climatisation.
- Europe : La part de l'Europe est estimée entre 27 et 31 % en 2025 et son TCAC entre 2026 et 2034 devrait atteindre 4,2 à 4,7 %. L'Allemagne, l'Italie, la France et le Royaume-Uni sont les principaux moteurs de la demande grâce à l'automatisation, aux industries de transformation et aux programmes d'efficacité énergétique.
- Asie-Pacifique : La part de l'Asie-Pacifique est estimée entre 34 et 38 % en 2025 et son TCAC entre 2026 et 2034 devrait se situer entre 5,1 et 5,6 %. La Chine, le Japon, l'Inde et la Corée du Sud bénéficieront de l'expansion de leurs capacités industrielles et des initiatives visant à améliorer l'efficacité énergétique des véhicules.
- Segment le plus important : Les moteurs triphasés devraient détenir une part de marché de 66 à 70 % en 2025, avec un TCAC de 4,7 à 5,1 % jusqu’en 2034, les charges industrielles privilégiant une alimentation électrique équilibrée.
- Segment à forte croissance : les moteurs de 15,5 kW à 29,5 kW devraient représenter une part de marché de 21 à 25 % en 2025, avec un TCAC de 5,3 à 5,8 % à mesure que la demande d'équipements de moyenne puissance s'élargit.
- Principales entreprises analysées en détail : ABB Ltd., Brook Crompton, Elektrim Motors, Nidec Motor Corporation, Regal Rexnord Corporation, Rockwell Automation, Inc., Siemens AG, TECO-Westinghouse Motor Company, Toshiba Corporation, WEG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La production s'oriente vers des plateformes performantes, une meilleure isolation, une conception électromagnétique optimisée et la compatibilité avec les variateurs de fréquence. Le châssis en acier laminé reste pertinent car sa fabrication standard garantit un boîtier robuste et une production économique. Le suivi numérique joue également un rôle important, les acheteurs s'intéressant de près au cycle de vie complet de la production, notamment à la consommation d'énergie, à la facilité de maintenance, à la gestion thermique et aux processus automatisés.
Au cours des dix prochaines années, les investissements devraient privilégier les moteurs à haut rendement, la production régionale et les moteurs sur mesure. L'Asie du Sud et du Sud-Est pourrait stimuler la demande en intégrant l'automatisation dans les usines, les unités de transformation alimentaire et les infrastructures. Des réglementations sur l'efficacité énergétique et les objectifs de décarbonation permettraient de remplacer les moteurs énergivores, tandis que l'approvisionnement local favoriserait la production régionale.
Portée du rapport sur le marché des moteurs en acier laminé
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 19,78 milliards de dollars américains |
| Taille du marché d'ici 2034 | 29,53 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,55% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des moteurs en acier laminé
La demande industrielle est soutenue par une alimentation électrique rotative fiable pour les pompes, les ventilateurs, les compresseurs, les convoyeurs, les mélangeurs et les lignes de production. La croissance du marché dépend du taux d'utilisation des équipements, de l'expansion des installations, des programmes de remplacement et de la maîtrise des coûts d'électricité. La chaîne de valeur englobe les fournisseurs d'acier électrique et de cuivre, les fabricants de châssis et de rotors, les opérations d'enroulement, les fournisseurs de roulements et d'isolants, les intégrateurs de variateurs, les distributeurs, les constructeurs de systèmes et les utilisateurs finaux.
Sur le marché des moteurs en acier laminé, la dynamique de l'offre privilégie les plateformes standardisées configurables en termes de tension, de boîtier, de montage, de cycle de service et de vitesse variable. Une large capacité de production permet d'optimiser l'approvisionnement en composants et de réduire les délais de livraison, tandis que les fournisseurs régionaux misent sur la personnalisation et la réactivité de leurs services. Les achats prennent de plus en plus en compte le coût total de possession, notamment pour les moteurs fonctionnant en continu, où les différences de rendement influent sur la consommation électrique annuelle.
Sur le marché des moteurs en acier laminé, la concurrence s'étend des multinationales spécialisées dans les moteurs aux entreprises d'automatisation, en passant par les fabricants régionaux. ABB Ltd. propose des moteurs, des variateurs et des solutions d'automatisation, tandis que Nidec Motor Corporation et WEG se concentrent sur de larges gammes de produits. Siemens AG, Rockwell Automation Inc., Toshiba Corp. et Regal Rexnord Corp. misent sur des solutions intégrées. Brook Crompton, Elektrim Motors et TECO-Westinghouse Motor Company offrent des solutions adaptées à des applications spécifiques.
L'efficacité, la flexibilité de la production, les diagnostics et la résilience de l'approvisionnement régional sont les moteurs des investissements. Le positionnement stratégique évolue : on passe de la vente de moteurs seuls à des solutions intégrées de variateurs et de commandes, voire de surveillance et de services. Cette évolution pourrait améliorer la fidélisation, car le choix d'un moteur sera alors lié à la performance de l'installation plutôt qu'à un simple remplacement.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des moteurs en acier laminé : Perspectives stratégiques
Perspectives régionales
marché des moteurs en acier laminé en Amérique du Nord
Sur le marché des moteurs en acier laminé, l'Amérique du Nord devrait représenter entre 24 et 28 % des parts de marché en 2025, avec un TCAC de 4,6 à 5,0 % jusqu'en 2034. La domination des États-Unis sur la consommation régionale est assurée par la relocalisation de la production, l'automatisation des entrepôts, la modernisation des systèmes de chauffage, ventilation et climatisation, l'industrie agroalimentaire et les équipements miniers. Au Canada, la consommation supplémentaire proviendra des secteurs minier, des pâtes et papiers et des industries de transformation, qui nécessitent des systèmes d'entraînement de moteurs de moyenne puissance fiables. Les tendances d'achat dans la région privilégient désormais l'efficacité, la compatibilité avec les variateurs de fréquence et le support technique local.
L'importance de la demande de remplacement tient au fait que les moteurs installés dans les installations industrielles peuvent fonctionner pendant de longues périodes sous des charges importantes. Les considérations d'efficacité, les pratiques de maintenance prédictive et la compatibilité avec les variateurs de fréquence deviennent des exigences de plus en plus importantes. L'expansion de la production au Mexique et l'augmentation des activités transfrontalières liées à la production automobile et industrielle stimuleront la demande.
Marché américain des moteurs en acier laminé
Les États-Unis représentent environ 65 à 69 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 4,7 à 5,1 % jusqu'en 2034. La demande se répartit entre les applications CVC, l'agroalimentaire, l'exploitation minière, la manutention, les systèmes de traitement de l'eau et la fabrication en général. Les moteurs industriels proposés par ABB Ltd., Rockwell Automation, Inc., Nidec Motor Corporation, Siemens AG, Regal Rexnord Corporation et WEG peuvent être utilisés. Les circuits de distribution et l'ingénierie après-vente sont essentiels, car les délais de livraison, les dimensions et la disponibilité des pièces de rechange déterminent les options de remplacement.
La demande de moteurs industriels, liée aux investissements de production et au renouvellement du parc, est stimulée par l'efficacité et la compatibilité avec les variateurs de fréquence. Les centres de données et les plateformes logistiques influencent indirectement les besoins du marché des moteurs via le refroidissement, le pompage, le transport et les équipements auxiliaires. L'acheteur prend en compte la disponibilité du service après-vente et les délais de livraison ; par conséquent, les canaux de distribution et l'ingénierie après-vente jouent un rôle crucial.
Marché européen des moteurs en acier laminé
On estime que l'Europe détiendra une part de marché de 27 à 31 % en 2025 et devrait connaître une croissance annuelle composée de 4,2 à 4,7 % jusqu'en 2034. L'Allemagne est le principal marché national, suivie de l'Italie, de la France, du Royaume-Uni et de l'Espagne, ce qui reflète la solidité de ses secteurs manufacturier et de transformation.
L'Allemagne bénéficie d'un secteur de l'automatisation et des machines performant, ce qui alimente la demande de moteurs pour les chaînes de montage, les pompes, les convoyeurs et les équipements de process. Les enjeux d'efficacité énergétique et la décarbonation industrielle incitent au remplacement des anciens équipements par des machines plus performantes et des variateurs électroniques. L'exportation de machines génère des cycles de demande supplémentaires.
Le Royaume-Uni, la France, l'Italie et l'Espagne présentent une demande diversifiée pour les marchés du CVC, de l'agroalimentaire, des pâtes et papiers, du secteur maritime et des machines industrielles. Les investissements dans les infrastructures et la production en Europe du Sud stimuleront la demande, tandis que la maîtrise des coûts énergétiques favorisera le recours à des solutions de motorisation performantes. La proximité des services et de l'expertise technique permettra aux fournisseurs de rester compétitifs.
Marché des moteurs en acier laminé de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 34 et 38 % du marché en 2025 et afficher une croissance annuelle composée (TCAC) de 5,1 à 5,6 % jusqu'en 2034. La Chine est le principal moteur de la demande régionale, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. L'expansion du secteur manufacturier, l'automatisation industrielle, l'exploitation minière, l'agroalimentaire et les infrastructures sont les principaux moteurs de cette demande.
Les politiques favorisant l'efficacité industrielle et la production nationale encouragent l'investissement dans les systèmes de moteurs modernes. L'Inde et la Chine offrent des opportunités de production en grande série, tandis que le Japon et la Corée du Sud privilégient les solutions avancées et fiables. L'Australie contribue à cet effort par le biais de ses activités minières et d'infrastructures, ce qui rend les moteurs de moyenne puissance indispensables aux opérations nécessitant d'importantes ressources.
Marché des moteurs en acier laminé au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique est plus modeste, mais stratégiquement importante dans les secteurs des services de soutien pétroliers et gaziers, des infrastructures hydrauliques, des mines, de la construction et des installations industrielles. L'Arabie saoudite domine la demande régionale, suivie des Émirats arabes unis et de l'Afrique du Sud, tandis que le reste de la région MENA reste axé sur les projets.
Un taux de croissance annuel composé (TCAC) modélisé de 4,0 à 4,5 % jusqu'en 2034 reflète le développement des infrastructures, la diversification industrielle et la demande de remplacement. L'Arabie saoudite et les Émirats arabes unis investissent dans les industries non pétrolières et les services publics, tandis que l'industrie minière sud-africaine soutient les applications exigeantes. La disponibilité énergétique, les températures élevées, l'exposition à la poussière et la facilité d'entretien influencent les spécifications.
Analyse de segmentation
Phase
Sur le marché des moteurs en acier laminé, le segment triphasé devrait déterminer la croissance annuelle composée (TCAC) de 4,7 % à 5,1 % entre 2026 et 2034. Les configurations triphasées restent dominantes pour les machines industrielles grâce à leur transmission de puissance efficace, leur couple plus régulier et leur capacité à supporter des charges continues. Les moteurs monophasés conservent leur importance dans les équipements et installations de petite taille ne disposant pas d'infrastructure triphasée.
- Monophasé : Utilisés dans les petites pompes, les ventilateurs, les compresseurs et les équipements auxiliaires, les moteurs monophasés présentent l’avantage d’une installation électrique simple et d’une grande disponibilité. Leur rôle reste principalement cantonné aux applications de faible puissance.
- Triphasé : privilégié pour la production industrielle et les équipements à fonctionnement continu, car l’alimentation électrique équilibrée favorise l’efficacité, la fiabilité et une intégration évolutive avec les variateurs et les systèmes d’automatisation.
Pouvoir
Le segment des groupes électrogènes de puissance devrait connaître une croissance annuelle composée de 4,8 % à 5,4 % entre 2026 et 2034. La demande varie en fonction de la charge des équipements, des exigences de couple et de la taille de l'installation. Les groupes électrogènes de moyenne puissance sont largement utilisés dans les pompes, les convoyeurs, les systèmes de climatisation, les compresseurs et les machines de traitement, tandis que les groupes électrogènes de plus forte puissance sont destinés aux applications industrielles plus exigeantes.
- 0 kW - 7,5 kW : Prend en charge les machines distribuées de faible puissance, les ventilateurs, les pompes, les convoyeurs et les systèmes auxiliaires où la construction compacte, la disponibilité et le remplacement simple sont des priorités.
- 7,5 kW - 15,5 kW : Convient aux équipements industriels de taille moyenne et aux applications CVC, alliant capacité de production, exigences d'installation gérables et large compatibilité avec les commandes industrielles standard.
- 15,5 kW - 29,5 kW : Cette gamme est parfaitement adaptée aux pompes, compresseurs, convoyeurs et équipements de process de moyenne puissance, ce qui la rend stratégiquement importante pour les projets de modernisation industrielle.
- Au-delà de 29,5 kW : Cible les applications exigeantes nécessitant un couple plus élevé et un fonctionnement continu, notamment les secteurs minier, maritime, des pâtes et papiers et les grandes machines de traitement.
Industrie
Le segment industriel devrait enregistrer un TCAC de 4,9 % à 5,3 % entre 2026 et 2034. La diversification des applications réduit la dépendance à un seul marché final. Les secteurs de l'agroalimentaire et du CVC privilégient la fiabilité et les exigences d'hygiène, tandis que les secteurs minier, maritime, des pâtes et papiers, et du caoutchouc et des plastiques privilégient la robustesse, le fonctionnement continu et la stabilité des procédés.
- Alimentation et boissons : La demande de moteurs suit celle des équipements de traitement, d’emballage, de convoyage, de réfrigération et des services publics, les acheteurs privilégiant un fonctionnement fiable, des conceptions faciles à nettoyer et une accessibilité pour la maintenance.
- CVC : Les pompes, les ventilateurs, les systèmes de refroidissement et les équipements de traitement de l’air créent des besoins récurrents en moteurs, tandis que la régulation de vitesse variable augmente la valeur des moteurs efficaces adaptés aux charges variables.
- Secteur maritime : Les systèmes auxiliaires de propulsion, les pompes, la ventilation et les machines embarquées nécessitent des systèmes de moteurs robustes capables de supporter les vibrations, l’humidité et les environnements d’exploitation exigeants.
- Exploitation minière : Les convoyeurs, concasseurs, pompes, ventilateurs et systèmes de manutention nécessitent des moteurs robustes, d’une grande fiabilité et faciles d’entretien, même dans des conditions abrasives, poussiéreuses et soumises à de fortes charges.
- Industrie des pâtes et papiers : Les lignes de production en continu dépendent de moteurs fiables pour les pompes, les rouleaux, les ventilateurs et les machines de traitement, ce qui fait des performances thermiques et de la planification de la maintenance des critères d’achat importants.
- Caoutchouc et plastiques : les équipements d’extrusion, de moulage, de mélange, de refroidissement et de convoyage utilisent des moteurs aux profils de service variés, ce qui encourage la demande de systèmes d’entraînement industriels contrôlables et fiables.
Aperçu des opportunités
|
Industrie |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Étape d'adoption |
|
Nourriture et boissons |
Haut |
Automatisation des processus |
Mise à l'échelle |
|
CVC |
Haut |
Intégration VFD |
Mature |
|
Marin |
Moyen |
Entraînements auxiliaires |
Mise à l'échelle |
|
Exploitation minière |
Haut |
Usage intensif |
Mature |
|
Pâtes et papiers |
Moyen |
Automatisation des usines |
Mature |
|
Caoutchouc et plastiques |
Moyen |
Entraînements intelligents |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des moteurs en acier laminé
exigences en matière d'efficacité énergétique industrielle
La consommation d'électricité industrielle fait de l'efficacité des moteurs un facteur déterminant des coûts d'exploitation, notamment pour les pompes, les ventilateurs, les compresseurs et les convoyeurs. Des efforts sont déployés pour encourager l'achat de moteurs performants, grâce aux classifications d'efficacité CEI et aux législations nationales imposant des rendements minimaux. De ce fait, les fabricants s'attachent à concevoir des moteurs plus efficaces, refroidissables, dotés de circuits magnétiques optimisés et compatibles avec les variateurs de fréquence.
Automatisation de la production et modernisation des équipements
L'automatisation des usines entraîne une augmentation du parc de moteurs à commande numérique et, par conséquent, des exigences accrues en matière de constance du couple, de régulation de la vitesse, de disponibilité et de diagnostic. Les lignes de production intègrent les moteurs aux variateurs, aux systèmes de commande, aux capteurs et aux logiciels de supervision, ce qui privilégie les solutions compatibles avec l'architecture des systèmes de contrôle. Ce phénomène sera particulièrement marqué dans des secteurs tels que l'agroalimentaire, l'emballage, la plasturgie, la manutention et la fabrication discrète, où les arrêts de production ont un impact direct sur l'activité.
Expansion des capacités industrielles dans les centres de production émergents
Les nouvelles usines et les nouveaux projets en Asie, au Moyen-Orient et en Amérique latine augmentent le nombre de pompes, de ventilateurs, de compresseurs, de convoyeurs et d'équipements de traitement installés. Ces nouveaux projets génèrent une demande d'équipements, tant pour les premières acquisitions que pour le remplacement. Les fabricants d'équipement d'origine (OEM) disposent d'un potentiel de volume important, tandis que les distributeurs ont des besoins de service récurrents. Les initiatives de production locale peuvent mener à une production locale d'équipements et de services. Les moteurs de moyenne puissance revêtent une importance particulière en raison de leur large éventail d'applications.
Tendances futures du marché des moteurs en acier laminé
La surveillance numérique de l'état des équipements devient une spécification standard
Les tendances du marché des moteurs en acier laminé indiquent de plus en plus que les futurs achats de moteurs intégreront des capteurs embarqués, des variateurs connectés et des processus de maintenance assistée par logiciel. Les opérateurs de moteurs dans l'industrie ne considéreront plus les moteurs isolément, mais utiliseront les données de température, de vibration, de courant et de charge pour détecter les anomalies avant toute panne. Cette approche contribuera à minimiser les temps d'arrêt imprévus et à optimiser la planification de la maintenance, notamment dans les processus continus où une seule panne de moteur peut paralyser une chaîne de montage entière. Les futurs fournisseurs se positionneront sur le diagnostic, l'interopérabilité, la cybersécurité et l'analyse des données, et non plus seulement sur l'efficacité.
Plateformes de fabrication régionalisées et spécifiques à l'application
Les chaînes d'approvisionnement devraient se régionaliser en raison de la garantie des délais de livraison, de la disponibilité de services locaux et de leur robustesse face aux perturbations des transports et des échanges commerciaux. L'industrie automobile pourrait relever ce défi en développant des conceptions électriques et mécaniques similaires, tout en adaptant la conception du châssis, le refroidissement, le carter, les roulements et les systèmes de fixation aux spécificités locales. Cette stratégie permet de réaliser des économies d'échelle sans compromettre la spécificité des applications. L'Inde, l'Asie du Sud-Est, le Mexique et le Moyen-Orient pourraient bénéficier d'une augmentation des activités d'assemblage et de services grâce à la croissance des capacités industrielles.
Opportunités du marché des moteurs en acier laminé
Programmes de modernisation des centrales de moyenne puissance
Les prévisions du marché des moteurs en acier laminé encouragent les investissements dans des gammes de produits standardisées, optimisées pour les pompes, les compresseurs, les convoyeurs, les équipements CVC et les machines de transformation, puis associées à des variateurs et des services de surveillance. Un programme de modernisation ciblé peut s'adresser aux usines dont les moteurs vieillissent et dont la maintenance est incomplète, en s'appuyant sur des audits énergétiques pour identifier les moteurs à remplacer. Les distributeurs peuvent renforcer leur offre grâce à des configurations en stock, un remplacement rapide, une assistance à la mise en service et une planification des pièces de rechange. Les fabricants qui combinent efficacité, modularité et documentation applicative peuvent améliorer les taux de conversion tout en limitant les coûts d'ingénierie. Le potentiel est maximal pour les clients industriels qui recherchent des coûts d'exploitation prévisibles et des délais de maintenance plus courts.
Expansion axée sur les services dans les pôles industriels émergents
Les investisseurs et les fournisseurs peuvent consolider leur position en associant la distribution de moteurs à des services locaux de réparation, de test, de mise en service et de surveillance de l'état. Les pôles industriels émergents souffrent souvent d'une pénurie de support technique spécialisé, même lorsque le matériel est facilement disponible. L'implantation de centres de services à proximité des zones agroalimentaires, des régions minières, des parcs industriels et des axes d'infrastructures permet de réduire les temps d'arrêt et de générer des revenus récurrents, au-delà des ventes initiales d'équipements. Les fournisseurs peuvent utiliser des plateformes de moteurs standardisées pour gérer leurs stocks tout en adaptant leurs offres de services aux conditions d'utilisation locales. Cette opportunité est particulièrement pertinente sur les marchés où les clients industriels privilégient la réactivité et le support tout au long du cycle de vie des équipements.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -