
Mercado de sistemas de volumen de aire variable VAV: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de sistemas de volumen de aire variable (VAV) (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (VAV de conducto único, VAV de doble conducto, VAV con ventilador, VAV de inducción); aplicación (edificios comerciales, edificios residenciales, edificios industriales) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00007187
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
17.720 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
29.760 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,93 %
Índice de crecimiento
Mercado potencial
215.080 millones de dólares estadounidenses
(2026-2034)
El mercado de sistemas de volumen de aire variable (VSC) alcanzó un valor de 17.720 millones de dólares estadounidenses en 2025 y se prevé que alcance los 29.760 millones de dólares estadounidenses en 2034 , con una tasa de crecimiento anual compuesta (TCAC) del 5,93% durante el período 2026-2034 . Este mercado refleja la creciente implementación del control del flujo de aire por zonas en edificios comerciales, residenciales e industriales, impulsada por la demanda de un funcionamiento eficiente de los sistemas de climatización (HVAC), una mayor comodidad térmica y la integración con entornos de gestión de edificios cada vez más automatizados.
América del Norte sigue siendo un mercado estructuralmente importante, y se espera que el mercado de sistemas de volumen de aire variable crezca a una tasa compuesta anual de aproximadamente el 5,5 % al 6,5 % durante el período 2026-2034 . El envejecimiento de la infraestructura comercial, la modernización de las instalaciones sanitarias e institucionales, los requisitos más estrictos de rendimiento de los edificios y la mayor implementación de sistemas de control de edificios conectados están impulsando la demanda de reemplazo y modernización, especialmente en Estados Unidos y Canadá.
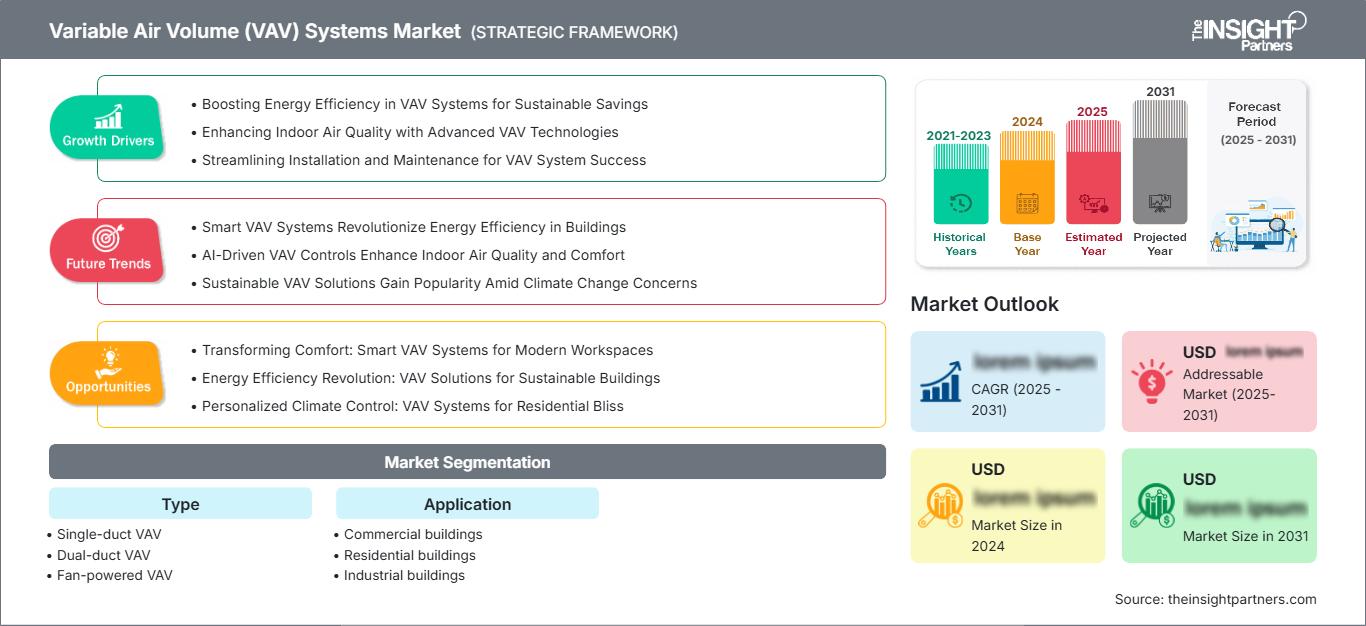
Evaluación y perspectivas del mercado de sistemas de volumen de aire variable (VAV).
- América del Norte: Se estima que América del Norte representará entre el 28 % y el 32 % de la cuota de mercado en 2025 , con una demanda que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,5 % entre 2026 y 2034 , impulsada por las reformas comerciales, la modernización del sector sanitario, los códigos energéticos y la adopción generalizada de la automatización de edificios.
- EE. UU.: Estados Unidos representa aproximadamente entre el 72 % y el 78 % de la demanda norteamericana en 2025 , con un crecimiento anual compuesto del 5,5 % al 6,5 % entre 2026 y 2034 , impulsado por las aplicaciones comerciales e institucionales.
- Europa: Europa representará aproximadamente entre el 25 % y el 29 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 6,0 % entre 2026 y 2034 , con Alemania, el Reino Unido, Francia, Italia y España impulsando la demanda mediante mejoras de eficiencia y renovación de edificios.
- Asia Pacífico: La región de Asia Pacífico representa aproximadamente entre el 24 % y el 28 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,5 % al 7,5 % entre 2026 y 2034 , liderada por China, Japón, India, Corea del Sur y Australia.
- Segmento más grande: Los edificios comerciales representan aproximadamente entre el 58 % y el 63 % de la cuota de mercado en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,8 % entre 2026 y 2034 , lo que refleja un uso intensivo en oficinas, atención médica, educación, comercio minorista y hostelería.
- Segmento de alto crecimiento: Los sistemas VAV con ventilador representan aproximadamente entre el 18 % y el 22 % de la cuota de mercado en 2025 , con un crecimiento anual compuesto del 6,5 % al 7,5 % entre 2026 y 2034 , gracias a la flexibilidad de zonificación y el control a nivel de terminal.
- Empresas clave analizadas en detalle: Barcol-Air; Carrier Corporation; DAIKIN INDUSTRIES, Ltd.; Emerson Electric Co.; Honeywell International Inc.; Johnson Controls, Inc.; KMC Controls, Inc.; Schneider Electric SE; Siemens AG; TROX GmbH; Trane Technologies plc; Lennox International Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de sistemas de volumen de aire variable ha evolucionado desde equipos de flujo de aire regulados mecánicamente hacia arquitecturas de terminales controladas electrónicamente, conectadas con sensores, actuadores y plataformas de automatización de edificios. El paso del enfoque de volumen fijo al flujo de aire basado en la demanda permite respuestas en función de la ocupación, las cargas de calefacción y refrigeración, y las necesidades de ventilación. Los controladores modernos son ahora más capaces de soportar protocolos como BACnet y la compatibilidad IP, el control de presión y la puesta en marcha digital, lo que desplaza el enfoque de los dispositivos aislados al rendimiento del edificio en su conjunto.
La dirección futura estará influenciada por las renovaciones, la electrificación, las consideraciones sobre la calidad del aire interior y las normas de rendimiento de los edificios más estrictas. Las próximas construcciones en India, el sudeste asiático, los países del Golfo y algunas ciudades latinoamericanas ofrecen nuevas perspectivas, aunque en los mercados maduros, las sustituciones cobran cada vez más importancia que las nuevas instalaciones. También se está invirtiendo en controles conectados, sensores inalámbricos, detección de fallos y análisis de datos capaces de optimizar la eficiencia de las terminales VAV existentes.
Alcance del informe de mercado de sistemas de volumen de aire variable (VAV)
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 17.720 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 29.760 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,93% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis de mercado de sistemas de volumen de aire variable (VAV)
El crecimiento del mercado de sistemas de volumen de aire variable está estrechamente ligado a la expansión y modernización de edificios que requieren condiciones térmicas diferenciadas en múltiples zonas. Los edificios comerciales siguen siendo la principal fuente de demanda, dado que a menudo requieren sistemas simultáneos de calefacción, refrigeración, ventilación y control de ocupación. La cadena de valor involucra a fabricantes de terminales, fabricantes de controles, fabricantes de dispositivos de tratamiento de aire, sensores, actuadores, empresas de ingeniería, distribuidores, contratistas y operadores de edificios.
Actualmente, se presta mayor atención a la integración en términos de dinámica de suministro, y no solo a los productos terminales. Los fabricantes han estado integrando cajas VAV con sensores de presión, controladores, actuadores, interfaces de recalentamiento y soluciones de puesta en marcha digital. Los proveedores pueden beneficiarse al ofrecer equipos interoperables en entornos mixtos de automatización de edificios. La capacidad de los instaladores sigue siendo fundamental, ya que equilibrar los requisitos mínimos de caudal de aire, los requisitos de presión y los programas de secuenciación es crucial para lograr el rendimiento y el confort de los ocupantes.
La competencia en el mercado de sistemas de volumen de aire variable se caracteriza por la presencia de fabricantes de sistemas de climatización (HVAC), especialistas en automatización de edificios, proveedores de unidades terminales y empresas de control. Carrier Corporation, DAIKIN INDUSTRIES, Ltd., Emerson Electric Co., Honeywell International Inc., Johnson Controls, Inc., Schneider Electric SE y Siemens AG se distinguen por su amplia oferta de automatización y equipos. Barcol-Air y TROX GmbH se especializan en distribución de aire y productos terminales, mientras que KMC Controls, Inc. se centra en aplicaciones de control.
El posicionamiento actual se basa en capacidades de interoperabilidad, facilidad de modernización, puesta en marcha digital y servicios de ciclo de vida. Trane Technologies plc y Lennox International Inc. son empresas consolidadas con líneas de productos HVAC en el panorama competitivo actual. Las áreas de inversión incluyen controladores con capacidad IP, sensores inalámbricos, operación basada en ocupación, análisis y capacidad de servicio remoto. Los proveedores que puedan integrar métricas a nivel de terminal en sistemas de gestión de edificios tendrán ventajas competitivas en operaciones frente a equipos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sistemas de volumen de aire variable (VAV): Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de sistemas de volumen de aire variable
América del Norte representó aproximadamente entre el 28 % y el 32 % de la cuota de mercado de los sistemas de volumen de aire variable en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,5 % hasta 2034. La región se beneficia de un parque de edificios comerciales consolidado, una amplia capacidad instalada de climatización, estándares de ingeniería establecidos y una automatización de edificios generalizada. Los proyectos de modernización son especialmente relevantes, ya que los propietarios de instalaciones pueden utilizar la sustitución de terminales y la modernización de los controles para mejorar la zonificación sin necesidad de reemplazar por completo la infraestructura central de tratamiento de aire.
Estados Unidos representa aproximadamente entre el 72 % y el 78 % de la demanda norteamericana , mientras que Canadá contribuye a proyectos de infraestructura institucional, comercial y pública. Los centros sanitarios, las universidades, las oficinas, los aeropuertos y los grandes complejos de uso mixto proporcionan aplicaciones recurrentes. Los requisitos de eficiencia energética, la demanda de monitorización de la calidad del aire interior y la presión para reducir los gastos operativos impulsan la modernización de las terminales con control electrónico. El ecosistema de suministro regional también cuenta con el respaldo de contratistas consolidados, especialistas en puesta en marcha, integradores de sistemas de control y redes nacionales de distribución de climatización.
Mercado estadounidense de sistemas de volumen de aire variable
En 2025 , Estados Unidos representó aproximadamente entre el 72 % y el 78 % de la demanda del mercado norteamericano de sistemas de volumen de aire variable (VVS) y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,5 % hasta 2034. La demanda se concentra en edificios comerciales, hospitales, instituciones educativas, dependencias gubernamentales, hoteles, laboratorios y complejos de oficinas. La tasa de penetración actual y la antigüedad de los equipos ofrecen la oportunidad de reemplazarlos en lugar de depender únicamente de nuevas construcciones.
Los propietarios de edificios consideran las actualizaciones de VAV junto con los sistemas de control, sensores, balanceo de aire y gestión de edificios. La participación de empresas como Carrier Corporation, Honeywell International Inc., Johnson Controls, Inc., Siemens AG y Schneider Electric SE impulsa el ecosistema. Las tendencias en las aplicaciones apuntan hacia el flujo de aire basado en la ocupación, la gestión de la presión, la puesta en marcha remota y la medición de la calidad del aire interior. Estas capacidades permiten que el control terminal ayude a alcanzar los objetivos generales de gestión energética, aprovechando al mismo tiempo las ventajas de la zonificación mediante la distribución centralizada de aire.
Mercado europeo de sistemas de volumen de aire variable
Europa representó aproximadamente entre el 25 % y el 29 % del mercado de sistemas de volumen de aire variable en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5 % al 6 % hasta 2034. Las razones por las que Alemania es un actor clave incluyen su trayectoria industrial, los proyectos de renovación comercial y un entorno de ingeniería avanzado. El Reino Unido presenta una alta demanda debido a los proyectos de modernización de oficinas, centros sanitarios, edificios educativos y proyectos de mejora del rendimiento energético de los edificios. En Europa Occidental, la demanda de reemplazo está aumentando, ya que los propietarios tienden a reducir el consumo de energía sin afectar la ventilación ni el confort.
Otros países, como Francia, Italia y España, presentan una demanda adicional debido a la construcción comercial, la hostelería, los proyectos de infraestructuras públicas y las reformas. Los criterios que utilizan los clientes europeos al elegir equipos VAV incluyen la interoperabilidad del control, la eficiencia del ciclo de vida, las propiedades acústicas y los requisitos de puesta en marcha. Los principales competidores de este segmento de mercado en Alemania son TROX GmbH, Siemens AG, Schneider Electric SE y Barcol-Air, entre otros.
Mercado de sistemas de volumen de aire variable en la región Asia-Pacífico
La región Asia-Pacífico representó aproximadamente entre el 24 % y el 28 % del mercado de sistemas de volumen de aire variable en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,5 % hasta 2034. China sigue siendo el país líder, gracias a la construcción comercial a gran escala y las instalaciones industriales. Japón y Corea del Sur contribuyen mediante la automatización avanzada de edificios, mientras que India y Australia ofrecen oportunidades derivadas del desarrollo urbano, la construcción institucional y la modernización.
China e India ofrecen el mayor potencial de volumen, mientras que Japón y Corea del Sur priorizan los sistemas de control tecnológicamente avanzados. Australia se beneficia de los requisitos de eficiencia energética en edificios y de la renovación comercial. La expansión industrial, las instalaciones con gran cantidad de datos, la construcción de centros de salud y las políticas de edificios inteligentes impulsan la adopción de arquitecturas VAV conectadas. Los proveedores con capacidades locales de ingeniería, puesta en marcha y servicio están mejor posicionados para adaptarse a las diversas especificaciones de los proyectos y a los diferentes ecosistemas de contratistas en la región de Asia-Pacífico.
Mercado de sistemas de volumen de aire variable en Oriente Medio y África
Se prevé que la demanda del mercado de sistemas de volumen de aire variable en Oriente Medio y África crezca a una tasa compuesta anual de entre el 5,0 % y el 6,0 % hasta 2034, con Arabia Saudita como mercado líder. Los grandes desarrollos urbanos, los proyectos hoteleros, los centros sanitarios, los aeropuertos y la infraestructura de uso mixto impulsan la demanda de distribución de aire por zonas. Los Emiratos Árabes Unidos siguen siendo un importante centro de adopción tecnológica debido a sus sofisticados desarrollos comerciales y a las exigencias de automatización de edificios.
Sudáfrica contribuye a través de aplicaciones comerciales, institucionales e industriales, mientras que el resto de Oriente Medio y África se caracteriza por sus necesidades de infraestructura y refrigeración. Las altas temperaturas ambientales incrementan la importancia de una distribución y control eficientes del aire, especialmente en grandes instalaciones. Arabia Saudita y los Emiratos Árabes Unidos ofrecen importantes oportunidades de proyectos mediante programas de desarrollo a gran escala, mientras que los proveedores hacen cada vez más hincapié en la puesta en marcha, la integración de controles y la optimización del ciclo de vida para abordar los entornos de refrigeración de alto consumo energético.
Análisis de segmentación
Tipo
Los sistemas VAV se dividen en VAV de conducto único, VAV de doble conducto, VAV con ventilador y VAV de inducción. La elección del tipo de sistema está determinada por la configuración del edificio, los requisitos de zonificación, la estrategia de calefacción, las limitaciones de espacio en el techo y la rentabilidad del ciclo de vida del proyecto. Los sistemas de conducto único conservan una amplia aplicabilidad debido a su arquitectura relativamente sencilla, mientras que las configuraciones con ventilador cobran relevancia cuando la flexibilidad de calefacción y zonificación justifica la incorporación de equipos terminales adicionales. Como se destaca en el informe del mercado de sistemas de volumen de aire variable , la selección del sistema depende cada vez más del equilibrio entre la eficiencia energética, el confort de los ocupantes, la complejidad de la instalación y los costes operativos a largo plazo.
- Sistemas VAV de conducto único: Los sistemas VAV de conducto único mantienen una sólida posición en el mercado gracias a su arquitectura de distribución sencilla y su amplia compatibilidad con sistemas centrales de climatización. La demanda se concentra en oficinas, centros educativos, sanitarios y edificios institucionales que requieren una zonificación fiable.
- Sistema VAV de doble conducto: El sistema VAV de doble conducto se utiliza en instalaciones donde los requisitos simultáneos de acondicionamiento y el control preciso de zonas justifican configuraciones de distribución de aire más complejas. Su importancia estratégica sigue siendo mayor en instalaciones comerciales, institucionales y de larga data especializadas.
- Sistemas VAV con ventilador: Los sistemas VAV con ventilador se eligen cada vez más en aplicaciones donde la calefacción perimetral, la flexibilidad de zonificación y el control del flujo de aire a nivel terminal son prioritarios. Esta configuración puede mejorar la flexibilidad de aplicación en edificios con diversos patrones de ocupación y requisitos de calefacción estacionales.
- VAV por inducción: La tecnología VAV por inducción sigue siendo relevante en aquellos casos donde las limitaciones arquitectónicas, el bajo nivel de ruido en los terminales y el acondicionamiento eficiente de la zona influyen en la selección del equipo. Su adopción es más específica para cada aplicación, con oportunidades concentradas en proyectos comerciales e institucionales cuidadosamente diseñados.
Solicitud
La aplicación abarca edificios comerciales, residenciales e industriales. El segmento de aplicación está influenciado por el tamaño del edificio, la variabilidad de la ocupación, los requisitos de ventilación, las prioridades de gestión energética y la viabilidad económica de la distribución centralizada del aire. Las propiedades comerciales siguen siendo el principal foco de demanda, ya que la operación multizona proporciona una sólida justificación técnica para el control variable del flujo de aire. Tal como se describe en el pronóstico del mercado de sistemas de volumen de aire variable , se espera que la adopción se vea impulsada por la creciente demanda de sistemas HVAC energéticamente eficientes, la gestión inteligente de edificios y una mayor comodidad para los ocupantes en diversos entornos de edificios.
- Edificios comerciales: Los edificios comerciales constituyen la aplicación predominante, ya que oficinas, hospitales, escuelas, hoteles, locales comerciales y edificios públicos requieren un control de zonas independiente. Los sistemas VAV permiten adaptarse a los cambios de ocupación, las necesidades de confort y la gestión centralizada de la climatización.
- Edificios residenciales: Las aplicaciones residenciales siguen siendo relativamente selectivas debido a que las configuraciones de climatización descentralizadas y unitarias son comunes. Los grandes complejos multifamiliares y los proyectos residenciales de alta gama crean oportunidades donde la ventilación centralizada, la zonificación y la automatización de edificios justifican la implementación de sistemas VAV (volumen de aire variable).
- Edificios industriales: Los edificios industriales generan demanda en espacios adyacentes a procesos, laboratorios, almacenes e instalaciones de gran tamaño que requieren ventilación controlada y condiciones ambientales diferenciadas. Su adopción depende en gran medida de los requisitos del proceso, el control de la contaminación y el diseño de las instalaciones.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción (emergente/en expansión/madura) |
|
Edificios comerciales |
Alto |
Zonificación inteligente |
Maduro |
|
Edificios residenciales |
Bajo |
Ventilación centralizada |
Emergente |
|
Edificios industriales |
Medio |
Ventilación de procesos |
Escalada |
Factores de crecimiento del mercado de sistemas de volumen de aire variable (VAV) y análisis de su impacto
Optimización energética de edificios y flujo de aire en respuesta a la demanda.
La optimización del consumo energético se ha convertido en un factor crucial en la toma de decisiones, ya que los compradores evalúan sus sistemas de climatización (HVAC) considerando los costos del ciclo de vida, en lugar del costo de la maquinaria. La ventaja del diseño VAV radica en su capacidad para regular el flujo de aire en función de las variaciones en la carga de cada zona, reduciendo así el flujo innecesario en momentos de menor demanda. Este efecto se potencia aún más mediante el uso de ventiladores de velocidad variable, sensores de presencia, controladores de presión y software de gestión de edificios. De esta forma, se posibilita la gestión de la ocupación variable en instalaciones comerciales, permitiendo ajustar el flujo de aire según el uso real.
Expansión de la automatización de edificios inteligentes y los controles conectados.
La automatización de los controles de edificios está evolucionando desde la supervisión y el control centralizados hacia un control más cercano al nivel de las habitaciones y los terminales. Con los controladores VAV conectados, es posible transmitir información sobre el flujo de aire, la temperatura, la presión, la ocupación y las alarmas a los sistemas de gestión de edificios, lo que genera un mayor volumen de datos. Esto facilita la automatización de los puntos de ajuste, el diagnóstico de fallos, la programación y los servicios remotos. Desde el punto de vista empresarial, esto cobra mayor relevancia en edificios existentes debido a los controladores basados en IP y los sensores inalámbricos, que permiten evitar interrupciones en los proyectos de modernización. Esto se convierte en uno de los principales factores diferenciadores entre las distintas empresas de terminales y controles, ya que los protocolos de comunicación abiertos, la ciberseguridad, la simplificación de los procesos de puesta en marcha y la compatibilidad con los sistemas de automatización existentes se convierten en factores cada vez más importantes en las decisiones de compra.
Renovación de infraestructuras comerciales e institucionales obsoletas
Existe una considerable infraestructura de edificios, lo que hace necesaria la modernización de terminales de climatización, sistemas de control, actuadores y sensores a medida que los equipos llegan al final de su vida útil. Las renovaciones representan una excelente oportunidad de negocio para los fabricantes de sistemas VAV, ya que las mejoras a nivel de terminal permiten optimizar la zonificación y las capacidades de control sin necesidad de reemplazar todo el sistema central. Entre los mercados objetivo importantes se incluyen hospitales, universidades, edificios gubernamentales, aeropuertos y grandes edificios de oficinas, cuyas horas de funcionamiento y necesidades de confort requieren un control preciso del flujo de aire. Otros factores que influyen en las decisiones de modernización son la disponibilidad de servicios de mantenimiento, repuestos, auditorías energéticas y compatibilidad con sistemas de control existentes.
Tendencias futuras del mercado de sistemas de volumen de aire variable (VAV)
Detección de fallos asistida por IA y optimización autónoma
Las tendencias del mercado de sistemas de volumen de aire variable apuntan a un mayor uso de análisis e inteligencia artificial para la detección de fallos, el mantenimiento predictivo y la optimización automatizada. Es probable que los controladores del futuro procesen continuamente datos de flujo de aire, presión, temperatura, ocupación y estado de los equipos, en lugar de depender principalmente de programaciones fijas. Los algoritmos pueden identificar posiciones anómalas de las compuertas, deriva de los sensores, flujo de aire insuficiente, calefacción y refrigeración simultáneas y condiciones de presión inestables antes de que estos problemas tengan repercusiones operativas significativas. La siguiente etapa implicará sistemas de supervisión que recomienden o implementen automáticamente acciones correctivas, manteniendo al mismo tiempo los límites de confort. Los gemelos digitales y las taxonomías de fallos estandarizadas podrían mejorar la interoperabilidad entre las distintas marcas de equipos. La adopción dependerá de la ciberseguridad, la calidad de los datos, la transparencia del modelo y la integración con las plataformas de gestión de edificios existentes. Es probable que los proveedores que combinen funciones de IA con flujos de trabajo de puesta en marcha prácticos obtengan una ventaja en instalaciones comerciales sofisticadas.
Control de terminales inalámbrico con detección de ocupación y zonificación inalámbrica
Otra tendencia emergente es la expansión de la detección inalámbrica y el control con detección de ocupación en torno a las terminales VAV. Los sistemas tradicionales suelen basarse en supuestos de ocupación fijos, pero los cambios en los patrones de trabajo hacen que estos supuestos sean menos fiables. Los sensores inalámbricos de temperatura, humedad, dióxido de carbono y ocupación pueden proporcionar información más detallada sin necesidad de un cableado nuevo y extenso durante los proyectos de modernización. Los controladores pueden utilizar esta información para ajustar el flujo de aire, los mínimos de ventilación y los horarios de forma dinámica. Este enfoque es especialmente relevante para oficinas, centros educativos, hoteles y edificios de uso mixto donde la ocupación varía a lo largo del día. Se espera que las futuras implementaciones hagan hincapié en la comunicación inalámbrica segura, la puesta en marcha simplificada de los dispositivos, la gestión de la batería y la integración perfecta con plataformas de automatización centralizadas. A medida que disminuyen los costes de los sensores y la complejidad de la instalación, los propietarios de edificios pueden ampliar la inteligencia de zonificación de forma gradual en lugar de emprender programas integrales de sustitución de controles.
Oportunidades de mercado para sistemas de volumen de aire variable (VAV)
Paquetes de modernización para edificios comerciales existentes
Las oportunidades de mercado para los sistemas de volumen de aire variable (VAV) son particularmente sólidas en los paquetes de modernización que combinan el reemplazo de terminales con controladores digitales, sensores, actuadores y servicios de puesta en marcha. En lugar de presentar los equipos VAV como una compra mecánica aislada, los proveedores pueden ofrecer la modernización en torno a resultados operativos medibles. Este enfoque aborda una barrera común en edificios antiguos donde los equipos centrales de climatización aún funcionan, pero los controles terminales están obsoletos o mal calibrados. Los paquetes integrados pueden dirigirse a oficinas, hospitales, universidades, hoteles e instalaciones gubernamentales con estrategias de implementación por fases. Los proveedores también pueden utilizar diagnósticos remotos y contratos de servicio para generar ingresos recurrentes después de la instalación. La mayor oportunidad comercial reside en las arquitecturas de modernización estandarizadas que se adaptan a los entornos de control heredados comunes, a la vez que proporcionan una ruta de migración clara hacia la gestión y el análisis de edificios basados en IP.
Sistemas de alto rendimiento para nuevas instalaciones con gran volumen de datos.
También están surgiendo oportunidades de mercado para sistemas de volumen de aire variable en instalaciones con gran cantidad de datos y de alta complejidad técnica, donde la gestión del flujo de aire, la disipación de calor, la ventilación y la estabilidad ambiental requieren una coordinación precisa. Los centros de datos, los laboratorios avanzados, las instalaciones de semiconductores, los entornos sanitarios y las plantas de fabricación especializadas requieren cada vez más arquitecturas HVAC diseñadas a medida, en lugar de soluciones terminales genéricas. Los proveedores pueden diferenciarse mediante sensores de alta precisión, gestión de la presión, redundancia, puesta en marcha rápida e integración con plataformas de gestión de instalaciones. La oportunidad va más allá de la venta de equipos, ya que estas instalaciones priorizan la fiabilidad, la monitorización, la respuesta del servicio y el rendimiento documentado. Las empresas con experiencia en sistemas de control y mecánicos pueden emprender proyectos de mayor valor integrando terminales VAV en estrategias de gestión ambiental más amplias. Las colaboraciones con ingenieros locales seguirán siendo importantes cuando los proyectos impliquen códigos especializados, requisitos de puesta en marcha o condiciones operativas complejas.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -