
Mercato dei sistemi di volumen d’aria variabile VAV: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei sistemi a volume d'aria variabile (VAV) (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (VAV a condotto singolo, VAV a doppio condotto, VAV a ventilazione forzata, VAV a induzione); applicazione (edifici commerciali, edifici residenziali, edifici industriali) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00007187
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
17,72 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
29,76 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,93 %
Tasso di crescita
Mercato di riferimento
215,08 miliardi di dollari USA
(2026-2034)
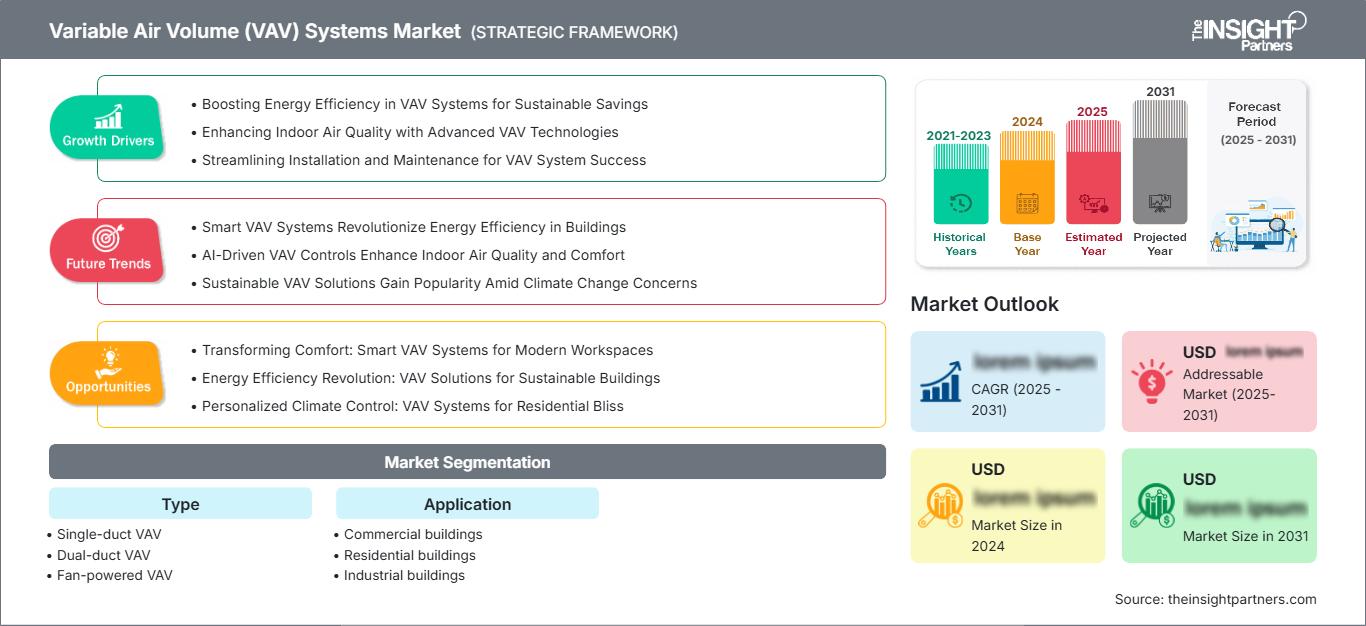
Il mercato dei sistemi a volume d'aria variabile (VVV) ha un valore di 17,72 miliardi di dollari nel 2025 e si prevede che raggiungerà i 29,76 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 5,93% nel periodo 2026-2034 . Il mercato riflette la crescente diffusione del controllo del flusso d'aria a livello di zona in edifici commerciali, residenziali e industriali, supportata dalla domanda di un funzionamento efficiente degli impianti HVAC, di un maggiore comfort termico e dell'integrazione con ambienti di gestione degli edifici sempre più automatizzati.
Il Nord America rimane un mercato strutturalmente importante, con una crescita prevista del mercato dei sistemi a volume d'aria variabile a un tasso annuo composto (CAGR) di circa il 5,5%-6,5% nel periodo 2026-2034 . L'invecchiamento delle infrastrutture commerciali, la modernizzazione delle strutture sanitarie e istituzionali, i requisiti più stringenti in materia di prestazioni degli edifici e la maggiore diffusione dei sistemi di controllo degli edifici connessi stanno sostenendo la domanda di sostituzione e ammodernamento, in particolare negli Stati Uniti e in Canada.
Analisi e approfondimenti sul mercato dei sistemi a volume d'aria variabile (VAV).
- Nord America: si stima che il Nord America rappresenterà una quota di mercato compresa tra il 28% e il 32% nel 2025 , con una domanda in crescita a un tasso annuo composto (CAGR) del 5,5%-6,5% tra il 2026 e il 2034 , sostenuta da interventi di ristrutturazione commerciale, modernizzazione del settore sanitario, normative energetiche e una consolidata adozione dell'automazione degli edifici.
- USA: Gli Stati Uniti rappresentano circa il 72%-78% della domanda nordamericana nel 2025 , con una crescita annua composta (CAGR) del 5,5%-6,5% tra il 2026 e il 2034 , trainata dalle applicazioni commerciali e istituzionali.
- Europa: L'Europa detiene una quota di mercato pari a circa il 25%-29% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,0%-6,0% tra il 2026 e il 2034 , con Germania, Regno Unito, Francia, Italia e Spagna a sostenere la domanda attraverso interventi di efficientamento energetico e ristrutturazioni edilizie.
- Asia-Pacifico: la regione Asia-Pacifico rappresenta una quota di mercato pari a circa il 24%-28% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,5%-7,5% tra il 2026 e il 2034 , trainata da Cina, Giappone, India, Corea del Sud e Australia.
- Segmento più ampio: gli edifici commerciali rappresentano circa il 58%-63% della quota di mercato nel 2025 , con una crescita annua composta (CAGR) del 5,8%-6,8% tra il 2026 e il 2034 , a testimonianza dell'utilizzo intensivo in uffici, strutture sanitarie, istituti scolastici, negozi e strutture ricettive.
- Segmento ad alta crescita: i sistemi VAV con ventilazione forzata rappresentano una quota di mercato compresa tra il 18% e il 22% circa nel 2025 , con una crescita annua composta (CAGR) del 6,5%-7,5% tra il 2026 e il 2034 , grazie alla flessibilità di zonizzazione e al controllo a livello di terminale.
- Aziende chiave analizzate nel dettaglio: Barcol-Air; Carrier Corporation; DAIKIN INDUSTRIES, Ltd.; Emerson Electric Co.; Honeywell International Inc.; Johnson Controls, Inc.; KMC Controls, Inc.; Schneider Electric SE; Siemens AG; TROX GmbH; Trane Technologies plc; Lennox International Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei sistemi a volume d'aria variabile si è evoluto da apparecchiature a flusso d'aria regolato meccanicamente verso architetture terminali a controllo elettronico collegate a sensori, attuatori e piattaforme di automazione degli edifici. Il passaggio dall'approccio a volume fisso al flusso d'aria basato sulla domanda consente risposte in base all'occupazione, ai carichi di riscaldamento e raffreddamento e alle esigenze di ventilazione. I moderni controllori sono diventati più efficienti nel supportare protocolli come BACnet e la compatibilità IP, il controllo della pressione e la messa in servizio digitale, spostando l'attenzione dai singoli dispositivi alle prestazioni dell'edificio nel suo complesso.
Le tendenze future saranno influenzate da ristrutturazioni, elettrificazione, considerazioni sulla qualità dell'aria interna e standard di prestazione edilizia più rigorosi. Le prossime costruzioni in India, nel Sud-est asiatico, nei Paesi del Golfo e in alcune città dell'America Latina offrono nuove prospettive, sebbene nei mercati maturi le sostituzioni diventino sempre più importanti rispetto alle nuove installazioni. Si stanno inoltre investendo ingenti somme in sistemi di controllo connessi, sensori wireless, rilevamento guasti e analisi dei dati, in grado di ottimizzare l'efficienza dei terminali VAV esistenti.
Ambito del rapporto di mercato sui sistemi a volume d'aria variabile (VAV)
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 17,72 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 29,76 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,93% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sistemi a volume d'aria variabile (VAV)
La crescita del mercato dei sistemi a volume d'aria variabile è strettamente legata all'espansione e alla modernizzazione degli edifici che richiedono condizioni termiche differenziate in più zone. Gli edifici commerciali continuano a rappresentare la principale fonte di domanda, dato che spesso necessitano di sistemi simultanei di riscaldamento, raffreddamento, ventilazione e gestione dell'occupazione. La catena del valore coinvolge produttori di terminali, produttori di sistemi di controllo, produttori di dispositivi di trattamento dell'aria, sensori, attuatori, società di ingegneria, distributori, appaltatori e gestori di edifici.
Oggi l'attenzione si concentra maggiormente sull'integrazione in termini di dinamiche di fornitura e non solo sui prodotti terminali. I produttori stanno integrando le unità VAV con sensori di pressione, controllori, attuatori, interfacce per il riscaldamento intermedio e soluzioni di collaudo digitale. I fornitori possono trarre vantaggio dall'offerta di apparecchiature interoperabili in ambienti di automazione degli edifici misti. La competenza degli installatori continua a essere fondamentale, poiché bilanciare i requisiti minimi di flusso d'aria, i requisiti di pressione e i programmi di sequenziamento è cruciale per raggiungere livelli di prestazioni e comfort ottimali per gli occupanti.
Il mercato dei sistemi a volume d'aria variabile è caratterizzato dalla concorrenza di una combinazione di produttori di sistemi HVAC, specialisti in automazione degli edifici, fornitori di unità terminali e aziende di controllo. Carrier Corporation, DAIKIN INDUSTRIES, Ltd., Emerson Electric Co., Honeywell International Inc., Johnson Controls, Inc., Schneider Electric SE e Siemens AG si distinguono per la loro offerta completa di soluzioni di automazione e apparecchiature. Barcol-Air e TROX GmbH si concentrano specificamente sui prodotti per la distribuzione dell'aria e le unità terminali, mentre KMC Controls, Inc. si focalizza sulle applicazioni di controllo.
Il posizionamento attuale è determinato da capacità legate all'interoperabilità, alla facilità di ammodernamento, alla messa in servizio digitale e ai servizi per l'intero ciclo di vita. Trane Technologies plc e Lennox International Inc. rappresentano attori affermati con linee di prodotti HVAC nell'attuale panorama competitivo. Le aree di investimento includono controller abilitati IP, sensori wireless, funzionamento basato sull'occupazione, analisi e capacità di assistenza remota. I fornitori in grado di integrare metriche a livello di terminale nei sistemi di gestione degli edifici avranno capacità di differenziazione in termini di gestione rispetto alla fornitura di apparecchiature.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sistemi a volume d'aria variabile (VAV): approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei sistemi a volume d'aria variabile
Nel 2025, il Nord America rappresentava circa il 28%-32% della quota di mercato dei sistemi a volume d'aria variabile (VAS) e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,5%-6,5% fino al 2034. La regione beneficia di un patrimonio edilizio commerciale consolidato, di un'ampia capacità installata di impianti HVAC, di standard ingegneristici consolidati e di una diffusa automazione degli edifici. I progetti di ammodernamento sono particolarmente rilevanti perché i proprietari degli immobili possono utilizzare la sostituzione dei terminali e la modernizzazione dei sistemi di controllo per migliorare la zonizzazione senza dover sostituire completamente l'infrastruttura centralizzata di trattamento dell'aria.
Gli Stati Uniti rappresentano circa il 72%-78% della domanda nordamericana , mentre il Canada contribuisce a progetti infrastrutturali istituzionali, commerciali e pubblici. Strutture sanitarie, università, uffici, aeroporti e grandi complessi a uso misto offrono applicazioni ricorrenti. I requisiti di prestazione energetica, la domanda di monitoraggio della qualità dell'aria interna e la pressione per ridurre i costi operativi incoraggiano l'aggiornamento a terminali a controllo elettronico. L'ecosistema di fornitura regionale è inoltre supportato da appaltatori affermati, specialisti di collaudo, integratori di sistemi di controllo e reti nazionali di distribuzione HVAC.
Mercato statunitense dei sistemi a volume d'aria variabile
Nel 2025, gli Stati Uniti rappresentavano circa il 72%-78% della domanda del mercato nordamericano dei sistemi a volume d'aria variabile e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,5%-6,5% fino al 2034. La domanda proviene da edifici commerciali, ospedali, istituti scolastici, edifici governativi, hotel, laboratori e complessi di uffici. L'attuale tasso di penetrazione e l'età delle apparecchiature creano un'opportunità per la sostituzione, piuttosto che affidarsi esclusivamente a nuove costruzioni.
I proprietari di edifici prendono in considerazione gli aggiornamenti VAV insieme a sistemi di controllo, sensori, bilanciamento dell'aria e gestione degli edifici. Il coinvolgimento di aziende come Carrier Corporation, Honeywell International Inc., Johnson Controls, Inc., Siemens AG e Schneider Electric SE dà impulso all'ecosistema. Le tendenze applicative si stanno orientando verso il flusso d'aria basato sull'occupazione, la gestione della pressione, la messa in servizio da remoto e la misurazione della qualità dell'aria interna. Tali funzionalità consentono il controllo terminale per contribuire al raggiungimento degli obiettivi complessivi di gestione energetica, beneficiando al contempo della zonizzazione derivante dalla distribuzione centralizzata dell'aria.
Mercato europeo dei sistemi a volume d'aria variabile
Nel 2025, l'Europa rappresentava circa il 25%-29% del mercato dei sistemi a volume d'aria variabile e si prevede che crescerà a un tasso annuo composto (CAGR) del 5%-6% fino al 2034. I motivi per cui la Germania è un attore chiave includono il suo background industriale, i progetti di ristrutturazione commerciale e un ambiente ingegneristico avanzato. Il Regno Unito presenta un'elevata domanda grazie a progetti di ammodernamento di uffici, strutture sanitarie, edifici scolastici e progetti di miglioramento delle prestazioni degli edifici. Nell'Europa occidentale, la domanda di sostituzione è in aumento, poiché i proprietari tendono a ridurre il consumo energetico senza compromettere la ventilazione e il comfort.
Altri paesi, come Francia, Italia e Spagna, presentano una domanda aggiuntiva dovuta all'edilizia commerciale, al settore alberghiero, ai progetti di infrastrutture pubbliche e alle ristrutturazioni. I criteri utilizzati dai clienti europei nella scelta delle apparecchiature VAV includono l'interoperabilità del controllo, l'efficienza del ciclo di vita, le proprietà acustiche e i requisiti di messa in servizio. I principali concorrenti in questo segmento di mercato in Germania sono TROX GmbH, Siemens AG, Schneider Electric SE e Barcol-Air, tra gli altri.
Mercato dei sistemi a volume d'aria variabile nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava circa il 24%-28% del mercato dei sistemi a volume d'aria variabile e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,5%-7,5% fino al 2034. La Cina rimane il paese leader, grazie alla costruzione di edifici commerciali e industriali su larga scala. Giappone e Corea del Sud contribuiscono con tecnologie avanzate di automazione degli edifici, mentre India e Australia offrono opportunità derivanti dallo sviluppo urbano, dalla costruzione di edifici istituzionali e dalla modernizzazione.
Cina e India offrono il maggiore potenziale in termini di volumi, mentre Giappone e Corea del Sud puntano su sistemi di controllo tecnologicamente avanzati. L'Australia beneficia dei requisiti di efficienza energetica degli edifici e della ristrutturazione commerciale. L'espansione industriale, le strutture ad alta intensità di dati, la costruzione di strutture sanitarie e le politiche per gli edifici intelligenti favoriscono l'adozione di architetture VAV connesse. I fornitori con capacità di ingegneria, collaudo e assistenza localizzate sono in una posizione migliore per soddisfare le diverse specifiche di progetto e gli ecosistemi di appaltatori nella regione APAC.
Mercato dei sistemi a volume d'aria variabile in Medio Oriente e Africa
Si prevede che la domanda di sistemi a volume d'aria variabile in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) di circa il 5,0%-6,0% fino al 2034, con l'Arabia Saudita a rappresentare un mercato leader. Grandi progetti di sviluppo urbano, strutture ricettive, impianti sanitari, aeroporti e infrastrutture a uso misto supportano la domanda di sistemi di distribuzione dell'aria a zone. Gli Emirati Arabi Uniti rimangono un importante centro di adozione tecnologica grazie ai sofisticati sviluppi commerciali e alle esigenze di automazione degli edifici.
Il Sudafrica contribuisce attraverso applicazioni commerciali, istituzionali e industriali, mentre il resto del Medio Oriente e dell'Africa è trainato dalle esigenze infrastrutturali e di raffreddamento. Le alte temperature ambientali aumentano l'importanza di una distribuzione e controllabilità dell'aria efficienti, soprattutto negli impianti di grandi dimensioni. L'Arabia Saudita e gli Emirati Arabi Uniti offrono significative opportunità di progetto attraverso programmi di sviluppo su larga scala, mentre i fornitori pongono sempre maggiore enfasi sulla messa in servizio, sull'integrazione dei sistemi di controllo e sull'ottimizzazione del ciclo di vita per far fronte agli ambienti di raffreddamento ad alta intensità energetica.
Analisi di segmentazione
Tipo
I sistemi VAV si suddividono in sistemi a singolo condotto, a doppio condotto, a ventilazione forzata e a induzione. La tipologia di sistema è determinata dalla configurazione dell'edificio, dai requisiti di zonizzazione, dalla strategia di riscaldamento, dai limiti di spazio del controsoffitto e dagli aspetti economici del ciclo di vita del progetto. I sistemi a singolo condotto mantengono un'ampia applicabilità grazie alla loro architettura relativamente semplice, mentre le configurazioni a ventilazione forzata acquisiscono rilevanza laddove la flessibilità di riscaldamento e zonizzazione giustifica l'installazione di apparecchiature terminali aggiuntive. Come evidenziato nel rapporto sul mercato dei sistemi a volume d'aria variabile , la scelta del sistema dipende sempre più da un equilibrio tra efficienza energetica, comfort degli occupanti, complessità di installazione e costi operativi a lungo termine.
- Sistemi VAV a singolo condotto: I sistemi VAV a singolo condotto mantengono una solida posizione di mercato grazie alla semplicità dell'architettura di distribuzione e all'ampia compatibilità con i sistemi centralizzati di trattamento dell'aria. La domanda rimane concentrata in uffici, scuole, strutture sanitarie e edifici istituzionali che richiedono una zonizzazione affidabile.
- VAV a doppio condotto: Il sistema VAV a doppio condotto è ideale per ambienti in cui le esigenze di condizionamento simultaneo e il controllo preciso delle zone giustificano configurazioni di distribuzione dell'aria più complesse. La sua importanza strategica rimane massima negli impianti commerciali, istituzionali e in quelli preesistenti.
- VAV con ventilazione forzata: I sistemi VAV con ventilazione forzata vengono sempre più spesso scelti laddove il riscaldamento perimetrale, la flessibilità di zonizzazione e il controllo del flusso d'aria a livello terminale sono prioritari. Questa configurazione può migliorare la flessibilità applicativa in edifici con diverse tipologie di occupazione e requisiti di riscaldamento stagionali.
- Sistemi VAV a induzione: I sistemi VAV a induzione rimangono rilevanti laddove vincoli architettonici, bassa rumorosità terminale ed efficiente condizionamento di zona influenzino la scelta delle apparecchiature. La loro adozione è più specifica per determinate applicazioni, con opportunità concentrate in progetti commerciali e istituzionali attentamente progettati.
Applicazione
Il settore di applicazione comprende edifici commerciali, residenziali e industriali. Il segmento di applicazione è influenzato dalle dimensioni dell'edificio, dalla variabilità dell'occupazione, dai requisiti di ventilazione, dalle priorità di gestione energetica e dalla fattibilità economica della distribuzione centralizzata dell'aria. Gli immobili commerciali rimangono il principale centro di domanda, poiché il funzionamento multizona crea una solida giustificazione tecnica per il controllo del flusso d'aria variabile. Come indicato nelle previsioni di mercato sui sistemi a volume d'aria variabile , si prevede che l'adozione sarà supportata dalla crescente domanda di sistemi HVAC ad alta efficienza energetica, dalla gestione intelligente degli edifici e dal miglioramento del comfort degli occupanti in diversi ambienti edilizi.
- Edifici commerciali: Gli edifici commerciali rappresentano l'applicazione predominante perché uffici, ospedali, scuole, hotel, negozi e edifici pubblici richiedono un controllo indipendente delle zone. I sistemi VAV supportano le variazioni di occupazione, le esigenze di comfort e la gestione centralizzata del sistema HVAC.
- Edifici residenziali: le applicazioni residenziali rimangono relativamente selettive perché sono comuni le configurazioni HVAC decentralizzate e unitarie. I grandi complessi residenziali multifamiliari e i progetti residenziali di lusso creano opportunità in cui la ventilazione centralizzata, la zonizzazione e l'automazione degli edifici giustificano l'implementazione di sistemi VAV.
- Edifici industriali: Gli edifici industriali generano domanda laddove spazi adiacenti ai processi, laboratori, magazzini e grandi impianti richiedono ventilazione controllata e condizioni ambientali differenziate. L'adozione dipende fortemente dai requisiti di processo, dal controllo della contaminazione e dalla progettazione dell'impianto.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Edifici commerciali |
Alto |
Zonizzazione intelligente |
Maturo |
|
Edifici residenziali |
Basso |
Ventilazione centralizzata |
Emergenti |
|
Edifici industriali |
Mezzo |
Ventilazione di processo |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei sistemi a volume d'aria variabile (VAV).
Ottimizzazione energetica degli edifici e flusso d'aria a richiesta
L'ottimizzazione del consumo energetico è diventata un fattore sempre più importante nelle decisioni di acquisto di un sistema HVAC, in quanto quest'ultimo viene valutato in base ai costi del ciclo di vita piuttosto che al solo costo di acquisto delle apparecchiature. Il vantaggio della progettazione VAV (Variable Air Volume) risiede nella capacità del sistema di regolare il flusso d'aria in proporzione ai carichi variabili delle zone, riducendo così il flusso d'aria non necessario nei momenti di minore richiesta. Questo effetto è ulteriormente amplificato dall'utilizzo di ventilatori a velocità variabile, sensori di presenza, pressostati e software di gestione degli edifici. In questo modo, diventa possibile gestire l'occupazione variabile negli ambienti commerciali, consentendo di adattare il flusso d'aria al reale utilizzo.
Espansione dell'automazione degli edifici intelligenti e dei sistemi di controllo connessi.
L'automazione dei sistemi di controllo degli edifici si sta spostando dalla supervisione e dal controllo centralizzati verso un controllo più vicino al livello di stanza e di terminale. Grazie ai controller VAV connessi, è possibile trasmettere informazioni su flusso d'aria, temperatura, pressione, occupazione e allarmi ai sistemi di gestione degli edifici, generando così una maggiore quantità di dati. Questo facilita l'automazione dei setpoint, la diagnosi dei guasti, la programmazione e l'assistenza remota. Dal punto di vista commerciale, questo aspetto è ancora più rilevante per gli edifici esistenti, grazie ai controller basati su IP e ai sensori wireless che semplificano i progetti di ammodernamento, evitando interruzioni. Questo diventa uno dei principali fattori di differenziazione tra le varie aziende produttrici di terminali e sistemi di controllo, poiché protocolli di comunicazione aperti, sicurezza informatica, processi di messa in servizio semplificati e compatibilità con i sistemi di automazione esistenti assumono un'importanza sempre maggiore nelle decisioni di acquisto.
Ristrutturazione di infrastrutture commerciali e istituzionali obsolete
Esiste un considerevole patrimonio edilizio esistente, il che rende necessario l'aggiornamento di terminali HVAC, sistemi di controllo, attuatori e sensori man mano che le apparecchiature raggiungono la fine del loro ciclo di vita. Le ristrutturazioni rappresentano un'ottima opportunità commerciale per i produttori di sistemi VAV, poiché gli aggiornamenti a livello di terminale consentono di migliorare le capacità di zonizzazione e controllo senza dover necessariamente sostituire l'intero sistema centralizzato. I principali mercati di riferimento includono ospedali, università, edifici governativi, aeroporti e grandi edifici per uffici, i cui orari di funzionamento e le esigenze di comfort richiedono un controllo preciso dei flussi d'aria. Altri fattori che influenzeranno le decisioni di ammodernamento includono la disponibilità di servizi di manutenzione, pezzi di ricambio, audit energetici e compatibilità con i sistemi di controllo preesistenti.
Tendenze future del mercato dei sistemi a volume d'aria variabile (VAV).
Rilevamento guasti e ottimizzazione autonoma assistiti dall'intelligenza artificiale
Il mercato dei sistemi a volume d'aria variabile (VAS) si sta orientando verso un maggiore utilizzo di analisi dati e intelligenza artificiale per il rilevamento dei guasti, la manutenzione predittiva e l'ottimizzazione automatizzata. I futuri sistemi di controllo elaboreranno probabilmente i dati relativi a flusso d'aria, pressione, temperatura, occupazione e stato delle apparecchiature in modo continuo, anziché basarsi principalmente su programmi fissi. Gli algoritmi saranno in grado di identificare posizioni anomale delle serrande, deriva dei sensori, flusso d'aria inadeguato, riscaldamento e raffreddamento simultanei e condizioni di pressione instabili prima che tali problemi diventino significativi dal punto di vista operativo. La fase successiva prevederà sistemi di supervisione in grado di raccomandare o implementare automaticamente azioni correttive, mantenendo al contempo i vincoli di comfort. I gemelli digitali e le tassonomie di guasto standardizzate potrebbero migliorare l'interoperabilità tra le diverse marche di apparecchiature. L'adozione dipenderà dalla sicurezza informatica, dalla qualità dei dati, dalla trasparenza dei modelli e dall'integrazione con le piattaforme di gestione degli edifici esistenti. I fornitori che combineranno le funzionalità di intelligenza artificiale con flussi di lavoro di messa in servizio pratici avranno probabilmente un vantaggio competitivo negli impianti commerciali più sofisticati.
Zonizzazione wireless e controllo dei terminali in base alla presenza
Un'altra direzione emergente è l'espansione del rilevamento wireless e del controllo basato sulla presenza intorno ai terminali VAV. I sistemi tradizionali spesso si basano su ipotesi di occupazione fisse, ma i modelli di utilizzo degli ambienti di lavoro in continua evoluzione rendono tali ipotesi meno affidabili. I sensori wireless di temperatura, umidità, anidride carbonica e presenza possono fornire informazioni più dettagliate senza la necessità di un cablaggio esteso durante i progetti di ammodernamento. I controllori possono utilizzare queste informazioni per regolare dinamicamente il flusso d'aria, i valori minimi di ventilazione e i programmi di funzionamento. Questo approccio è particolarmente rilevante per uffici, istituti scolastici, hotel ed edifici a uso misto, dove l'occupazione varia nel corso della giornata. Si prevede che le implementazioni future si concentreranno sulla comunicazione wireless sicura, sulla semplificazione della messa in servizio dei dispositivi, sulla gestione delle batterie e sulla perfetta integrazione con le piattaforme di automazione centralizzate. Con la diminuzione dei costi dei sensori e della complessità di installazione, i proprietari degli edifici possono espandere gradualmente l'intelligenza di zonizzazione anziché intraprendere programmi completi di sostituzione dei sistemi di controllo.
Opportunità di mercato per i sistemi a volume d'aria variabile (VAV)
Pacchetti di ristrutturazione per edifici commerciali esistenti
Le opportunità di mercato per i sistemi a volume d'aria variabile (VAV) sono particolarmente interessanti nei pacchetti di retrofit che combinano la sostituzione dei terminali con controllori digitali, sensori, attuatori e servizi di collaudo. Invece di presentare le apparecchiature VAV come un acquisto meccanico isolato, i fornitori possono strutturare la modernizzazione attorno a risultati operativi misurabili. Questo approccio affronta un problema comune negli edifici più datati, dove le apparecchiature centralizzate di trattamento dell'aria sono ancora funzionanti, ma i controlli dei terminali sono obsoleti o mal bilanciati. I pacchetti integrati possono essere rivolti a uffici, ospedali, università, hotel e strutture governative con strategie di implementazione a fasi. I fornitori possono anche utilizzare la diagnostica remota e i contratti di assistenza per generare entrate ricorrenti dopo l'installazione. La maggiore opportunità commerciale risiede nelle architetture di retrofit standardizzate che si adattano ai comuni ambienti di controllo legacy, fornendo al contempo un chiaro percorso di migrazione verso la gestione e l'analisi degli edifici basate su IP.
Sistemi ad alte prestazioni per nuove strutture ad alta intensità di dati
Le opportunità di mercato per i sistemi a volume d'aria variabile (VAV) stanno emergendo anche in strutture ad alta intensità di dati e tecnicamente complesse, dove la gestione del flusso d'aria, la dissipazione del calore, la ventilazione e la stabilità ambientale richiedono un coordinamento preciso. Data center, laboratori avanzati, impianti per semiconduttori, strutture sanitarie e siti di produzione specializzati richiedono sempre più architetture HVAC progettate su misura, piuttosto che soluzioni terminali generiche. I fornitori possono differenziarsi grazie a sensori ad alta precisione, gestione della pressione, ridondanza, messa in servizio rapida e integrazione con piattaforme di gestione degli impianti. L'opportunità va oltre la semplice vendita di apparecchiature, poiché queste strutture attribuiscono grande importanza ad affidabilità, monitoraggio, tempi di intervento rapidi e prestazioni documentate. Le aziende con competenze nei sistemi di controllo e meccanici possono perseguire progetti di maggior valore integrando i terminali VAV in strategie di gestione ambientale più ampie. Le partnership con ingegneri locali rimarranno importanti laddove i progetti coinvolgano normative specifiche, requisiti di messa in servizio particolari o condizioni operative complesse.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -