
Mercado de sistemas de cobro de peajes y acceso de vehículos: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de sistemas de peaje y acceso vehicular (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (peaje en barrera, peaje en entrada/salida, peaje electrónico); aplicación (puentes, carreteras, túneles) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00013551
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 07, 2026


Tamaño del mercado en 2025
6 mil millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
11.070 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,04 %
Índice de crecimiento
Mercado potencial
77.060 millones de dólares estadounidenses
(2026-2034)
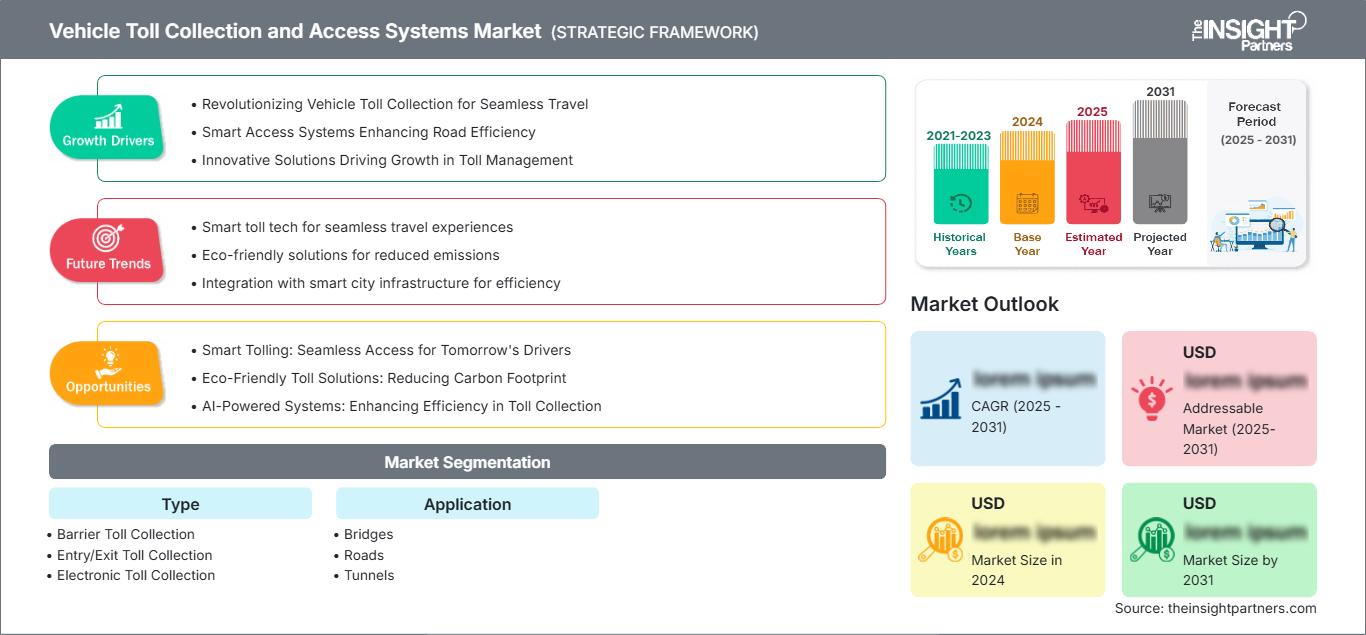
El mercado de sistemas de peaje y acceso vehicular estaba valorado en 6.000 millones de dólares estadounidenses en 2025 y se prevé que alcance los 11.070 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 7,04% durante el período 2026-2034. Este mercado abarca tecnologías de peaje en barreras, en puntos de entrada y salida, y de peaje electrónico, implementadas en puentes, carreteras y túneles para automatizar el cobro, mejorar el flujo de tráfico y optimizar la administración de ingresos.
Se prevé que Norteamérica mantenga una posición estructuralmente importante, con un mercado de sistemas de acceso y cobro de peajes vehiculares impulsado por la modernización de la infraestructura de peaje obsoleta, la conversión a sistemas de peaje en vías abiertas y los programas de gestión de la congestión. Se estima que el mercado regional crecerá a una tasa de crecimiento anual compuesta (CAGR) de entre el 6,2 % y el 6,8 % entre 2026 y 2034, gracias a la adopción de sistemas de cobro sin efectivo, los requisitos de interoperabilidad y la inversión en infraestructura de transporte inteligente.
Análisis y perspectivas del mercado de sistemas de peaje y control de acceso vehicular.
- América del Norte: Se estima que América del Norte representará entre el 31 % y el 34 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,8 % entre 2026 y 2034, gracias al cobro de peajes en carreteras abiertas y a la modernización de la infraestructura.
- EE. UU.: Estados Unidos representa aproximadamente entre el 65 % y el 69 % del mercado norteamericano en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 6,6 % durante el período 2026-2034, impulsado por la conversión a sistemas de peaje sin efectivo.
- Europa: Se estima que Europa representará entre el 26 % y el 29 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,4 % al 7,0 % durante el período 2026-2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 27 % y el 30 % del mercado en 2025 y se prevé que experimente un crecimiento anual compuesto del 8,0 % al 8,6 % durante el período 2026-2034, liderado por China, Japón, India y Corea del Sur.
- Segmento más grande: Se estima que el cobro electrónico de peajes tendrá una cuota de mercado del 56-60% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 7,5-8,0% durante el período 2026-2034, lo que refleja la creciente adopción de pagos sin efectivo.
- Segmento de alto crecimiento: Se estima que el cobro de peajes de entrada/salida tendrá una cuota de mercado del 20-24% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,2-8,8% durante el período 2026-2034, gracias al control de acceso automatizado.
- Empresas clave analizadas en detalle: 3M; FEIG ELECTRONIC; Hitachi, Ltd.; Magnetic Autocontrol GmbH; MITSUBISHI HEAVY INDUSTRIES MACHINERY SYSTEMS, LTD.; Nedap NV; Siemens AG; TransCore; TRMI Systems Integration, Inc.; VITRONIC; Kapsch TrafficCom AG; Conduent, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de sistemas de acceso y cobro de peajes vehiculares ha evolucionado desde plazas de peaje operadas manualmente hacia entornos electrónicos integrados que combinan RFID, reconocimiento automático de matrículas, clasificación de vehículos, procesamiento de pagos digitales y plataformas administrativas centralizadas. Los operadores conectan cada vez más los equipos de carretera con sistemas de monitoreo y análisis en la nube, mientras que el hardware de las barreras se optimiza para lograr mayor rendimiento, confiabilidad y menor mantenimiento. Estos cambios están transformando la adquisición de equipos, pasando de compras aisladas a soluciones integradas para todo el ciclo de vida.
Según el Informe de Mercado de Sistemas de Acceso y Cobro de Peajes Vehiculares , la inversión se orienta hacia entornos de flujo libre con múltiples carriles, credenciales de pago interoperables e infraestructura capaz de soportar tarificación por congestión y cobro por uso de carreteras. Las nuevas implementaciones en India, el Sudeste Asiático, Oriente Medio y algunos corredores latinoamericanos están generando oportunidades adicionales, ya que los gobiernos buscan ingresos predecibles por infraestructura sin aumentar los cuellos de botella físicos. El énfasis regulatorio en las transacciones digitales, la seguridad vial, la reducción de emisiones y la contabilidad transparente de los ingresos debería reforzar los ciclos de reemplazo tecnológico hasta 2034.
Alcance del informe de mercado sobre sistemas de peaje y acceso vehicular
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 6 mil millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 11.070 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,04% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sistemas de peaje y control de acceso vehicular
El mercado de sistemas de peaje y control de acceso vehicular se ve impulsado por el creciente volumen de vehículos, la expansión de las redes de autopistas y la necesidad de recaudar tarifas de infraestructura sin generar congestiones. Esto incluye a operadores de autopistas de peaje, concesionarios, integradores, procesadores de pagos, proveedores de RFID, fabricantes de cámaras, fabricantes de barreras y proveedores de software. La demanda emergente se centra en sistemas que proporcionen identificación, clasificación, procesamiento de transacciones, control y generación de informes mediante una arquitectura coherente.
La oferta se rige por la necesidad de interoperabilidad, ciberseguridad, resiliencia del hardware y consideraciones de mantenimiento. Existe una creciente demanda de infraestructura vial modular, compatible con RFID, reconocimiento automático de matrículas (ANPR), visión artificial y sistemas de pago basados en cuentas. Esto permite a los operadores actualizar sus carriles existentes con nuevas tecnologías sin necesidad de reemplazar toda la instalación.
El posicionamiento competitivo en el mercado de sistemas de peaje y acceso vehicular depende cada vez más de la combinación de la experiencia en hardware con el software y el análisis de datos. TransCore ha seguido este camino con sus soluciones de peaje en carreteras abiertas y sistemas de identificación vehicular basados en IA, mientras que TRMI Systems Integration ofrece soluciones integradas de control de carriles, videovigilancia, monitoreo de transacciones, conciliaciones y software para cuentas de clientes. MITSUBISHI HEAVY INDUSTRIES MACHINERY SYSTEMS, LTD. ofrece la integración de sistemas de peaje, clasificación vehicular, monitoreo remoto y sistemas de transporte inteligentes.
Las demás empresas se centran en componentes especializados o en sistemas de transporte más amplios. Entre los componentes especializados se encuentran Magnetic Autocontrol GmbH, que ofrece barreras de peaje de alta velocidad, y Nedap NV, que aplica el reconocimiento automático de matrículas (ANPR) y la identificación de vehículos mediante aprendizaje profundo para el peaje automático y un entorno de circulación fluida. Los representantes de los sistemas de transporte más amplios son Hitachi, Ltd., Siemens AG, VITRONIC, FEIG ELECTRONIC, 3M, Kapsch TrafficCom AG y Conduent, Inc.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sistemas de peaje y control de acceso para vehículos: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de sistemas de cobro de peajes y acceso vehicular
Se estima que Norteamérica representará entre el 31 % y el 34 % de los ingresos del mercado mundial de sistemas de peaje y acceso vehicular en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,8 % hasta 2034. La región se beneficia de una extensa infraestructura de autopistas, puentes y túneles de peaje, mientras que las agencias están transformando las plazas de peaje convencionales en sistemas sin efectivo y de acceso libre. La sustitución del equipamiento obsoleto de los carriles es otra fuente de demanda estructural.
Para 2025, Estados Unidos generará entre el 65 y el 69 por ciento de los ingresos regionales gracias a su desarrollo en el cobro de peajes en carreteras abiertas, la tarificación por congestión y la interoperabilidad entre redes de pago electrónico. En Canadá, este desarrollo provendrá de la modernización de autopistas y puentes, mientras que en México estará impulsado por el desarrollo de proyectos de infraestructura basados en concesiones. El caso de TransCore demuestra cómo la región avanza hacia operaciones sin efectivo en las carreteras.
Mercado de sistemas de cobro de peajes y acceso vehicular en EE. UU.
En 2025 , Estados Unidos representó aproximadamente entre el 65 % y el 69 % de los ingresos del mercado norteamericano de sistemas de peaje y acceso vehicular , y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,6 % hasta 2034. La demanda se concentra en autopistas de peaje, puentes, túneles y sistemas de gestión de la congestión metropolitana. Los organismos públicos priorizan cada vez más la fluidez del tráfico vehicular, la precisión de las transacciones y la transición desde los carriles de pago en efectivo.
El mercado incluye implementaciones consolidadas de TransCore, Conduent, 3M, Siemens AG y TRMI Systems Integration, Inc., con aplicaciones que abarcan desde el peaje electrónico basado en RFID hasta el reconocimiento automático de matrículas (ANPR) y el procesamiento digital de carriles. La infraestructura de tarificación por congestión de la ciudad de Nueva York demuestra cómo la tecnología de peaje se integra cada vez más con los objetivos más amplios de gestión del tráfico urbano. La conversión a vía abierta de la autopista de peaje de Pensilvania ilustra de manera similar el abandono de las plazas de peaje convencionales.
Mercado europeo de sistemas de peaje y acceso para vehículos
Se estima que Europa tendrá una cuota de mercado del 26-29% en sistemas de peaje y acceso vehicular en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,4-7,0% hasta 2034. Alemania, el Reino Unido, Francia, Italia y España representan mercados de implementación importantes. Alemania se beneficia de una infraestructura de peaje vial consolidada y de requisitos avanzados de identificación vehicular, mientras que el Reino Unido continúa desarrollando enfoques digitales para la gestión del uso de las carreteras y la congestión.
Francia, Italia y España satisfacen la demanda mediante extensas redes de autopistas, túneles y puentes, donde las tecnologías de pago electrónico y acceso automatizado reducen la fricción en las transacciones. Los operadores europeos hacen cada vez más hincapié en la interoperabilidad, la protección de datos, los objetivos de movilidad con bajas emisiones y la integración entre las plataformas de peaje y transporte inteligente. Por lo tanto, la competencia entre proveedores se extiende más allá de las barreras que afectan al software, el reconocimiento automático de matrículas (ANPR), la clasificación de vehículos, la gestión de pagos y los sistemas de control centralizados.
Mercado de sistemas de acceso y cobro de peajes vehiculares en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) representará entre el 27 % y el 30 % de los ingresos del mercado mundial de sistemas de peaje y acceso vehicular en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,0 % al 8,6 % hasta 2034. China, Japón, Corea del Sur, India y Australia son mercados clave, y China representa una base de implementación líder debido a su extensa infraestructura de autopistas.
La rápida expansión del peaje electrónico en India, el ecosistema ETC consolidado de Japón y la infraestructura de transporte digitalmente integrada de Corea del Sur impulsan su adopción. Las redes de autopistas de peaje de Australia generan demanda de soluciones de identificación automatizada y basadas en cuentas. El énfasis político en los pagos digitales y la modernización de las autopistas está fortaleciendo la demanda de RFID, ANPR, visión artificial y arquitecturas de cobro de flujo libre. India registró más de 72.930 millones de rupias en cobro de peaje electrónico durante el año fiscal 2024-25, lo que ilustra la magnitud de la actividad de peaje digital.
Mercado de sistemas de cobro de peajes y acceso vehicular en Oriente Medio y África
Se prevé que el mercado de sistemas de peaje y acceso vehicular en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,2 % hasta 2034, impulsado por la construcción de carreteras, la inversión en movilidad urbana y los programas de ciudades inteligentes. Arabia Saudita y los Emiratos Árabes Unidos representan oportunidades destacadas, mientras que Sudáfrica contribuye a través de sus corredores de transporte consolidados y su infraestructura de autopistas de peaje.
Emiratos Árabes Unidos y Arabia Saudita están invirtiendo fuertemente en movilidad inteligente, infraestructura digital y redes viales urbanas de alta capacidad. Sudáfrica ofrece oportunidades de renovación y modernización, mientras que el resto de Oriente Medio y África, incluyendo Egipto y otros mercados, desarrolla sistemas de peaje en torno a autopistas estratégicas, túneles y proyectos urbanos. Los ingresos del sector energético y los programas de diversificación de infraestructuras brindan apoyo financiero para las inversiones en tecnología del transporte, especialmente donde la recaudación automatizada puede mejorar la eficiencia operativa.
Análisis de segmentación
Tipo
El pronóstico del mercado de sistemas de peaje vehicular y de acceso indica que el segmento de tipo comprende el cobro de peaje por barrera, el cobro de peaje en entrada/salida y el cobro electrónico de peaje. Se espera que el cobro electrónico de peaje siga siendo la categoría dominante, mientras que el cobro de peaje en entrada/salida debería experimentar una expansión más rápida a medida que los operadores busquen un control de acceso automatizado y una menor dependencia de las plazas de peaje físicas. El segmento de tipo se beneficia de la convergencia tecnológica, con la identificación, clasificación, pago y control cada vez más integrados en un único entorno de transacción. Se proyecta que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,2 % al 7,8 % durante el período 2026-2034.
- Cobro de peaje en barreras: El cobro de peaje en barreras sigue siendo importante en instalaciones de acceso controlado que requieren autorización física. Las barreras de alta velocidad, los detectores de vehículos, los sensores de seguridad y las interfaces de pago automatizadas permiten un procesamiento fiable, a la vez que reducen la intervención manual y mantienen el control de la entrada y la salida.
- Cobro de peaje en entrada y salida: El cobro de peaje en entrada y salida es estratégicamente relevante cuando los cargos dependen de la distancia, la ubicación o el acceso controlado. La identificación automatizada de vehículos en los puntos de entrada y salida permite un cálculo preciso del trayecto y respalda modelos operativos cada vez más digitales.
- Cobro electrónico de peajes: El cobro electrónico de peajes ocupa la posición más sólida en el mercado gracias a que las credenciales RFID, el reconocimiento automático de matrículas (ANPR), el pago basado en cuentas y el procesamiento digital permiten gestionar grandes volúmenes de transacciones sin necesidad de manejar efectivo. Su interoperabilidad y escalabilidad lo convierten en un elemento clave para los programas de modernización.
Solicitud
Las tendencias del mercado de sistemas de peaje y control de acceso vehicular indican que el segmento de aplicaciones comprende puentes, carreteras y túneles. Las carreteras representan el entorno de implementación más amplio, ya que las redes de autopistas generan grandes volúmenes de transacciones recurrentes, mientras que los puentes y túneles ofrecen oportunidades concentradas para la gestión automatizada de cobros y accesos. La demanda de aplicaciones refleja cada vez más la necesidad de una identificación fiable, un alto rendimiento, control y supervisión remota del sistema. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 7,5 % durante el período 2026-2034.
- Puentes: Los puentes suelen requerir sistemas de cobro fiables debido a la escasez de alternativas de cruce que concentran el tráfico. El pago electrónico, el reconocimiento automático de matrículas (ANPR) y la automatización de barreras pueden aumentar la capacidad y, al mismo tiempo, facilitar un cobro preciso durante las horas punta de tránsito y transporte de mercancías.
- Carreteras: Las carreteras representan el principal entorno de aplicación, ya que las autopistas y autovías gestionadas generan transacciones de peaje constantes. Las arquitecturas de carreteras abiertas y de flujo libre en varios carriles son estratégicamente importantes para reducir las colas e integrar el cobro con la gestión general del tráfico.
- Túneles: Los túneles requieren un sistema de peaje altamente fiable, ya que el acceso controlado, las restricciones de seguridad y las rutas alternativas limitadas pueden agravar las interrupciones operativas. La identificación automatizada y la monitorización remota permiten un procesamiento continuo, reduciendo la dependencia de las estaciones de peaje con personal.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Puentes |
Medio |
Cruce sin efectivo |
Escalada |
|
Carreteras |
Alto |
Peaje de flujo libre |
Maduro |
|
Túneles |
Medio |
Acceso automatizado |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de sistemas de peaje y acceso vehicular.
Expansión de la infraestructura de peaje electrónico y en carreteras abiertas
La transición de plazas de peaje con personal a estructuras de peaje sin efectivo y de acceso libre constituye un factor clave desde una perspectiva estructural, ya que permite a los operadores maximizar el flujo de tráfico y minimizar la infraestructura y las transacciones manuales. Además, las estructuras de acceso libre permiten ubicar estratégicamente los puntos de peaje en función de los objetivos de gestión de la red, en lugar de los intercambios. Esto se ilustra con la implementación del proyecto de la autopista de peaje de Pensilvania por parte de TransCore, donde se han utilizado pórticos para habilitar el peaje por RFID y por matrícula a velocidades de autopista. Otros proyectos de modernización han incrementado la demanda de cámaras, clasificación de vehículos, software de transacciones, tecnología de control y infraestructura de comunicaciones. La influencia del mercado va más allá de las nuevas implementaciones, ya que los sistemas antiguos deben reemplazarse e integrarse gradualmente. Los proveedores con capacidad para integrar el hardware en carretera con el procesamiento de back office podrán beneficiarse de los costos recurrentes.
Crecimiento de la identificación y clasificación automatizada de vehículos.
El desarrollo de tecnologías como el reconocimiento automático de matrículas (ANPR), la visión artificial, la identificación por radiofrecuencia (RFID) y la clasificación de vehículos está incrementando las capacidades de la infraestructura de peaje. Los sistemas disponibles actualmente pueden operar sin transpondedor en cada transacción, permitiendo el cobro por matrícula y el flujo libre. Un ejemplo es el sistema ANPR Lumo de Nedap, que incorpora análisis integrados y aprendizaje profundo para facilitar el cobro automático de matrículas y el flujo libre. Esto permite una mayor capacidad para gestionar flotas mixtas, identificar excepciones e integrar la vigilancia con los datos de las transacciones. El resultado es especialmente importante para los operadores que buscan implementar sistemas de acreditación flexibles y reducir la complejidad en las carreteras.
Integración del peaje con la gestión inteligente del transporte.
Actualmente, el cobro de peajes se considera más dentro del contexto de sistemas de transporte inteligentes más amplios, y no solo como un sistema independiente de generación de ingresos. Los operadores de sistemas de peaje pueden utilizar los datos y la información de las transacciones para gestionar la congestión, responder a incidentes, nivelar la carga e incluso para la planificación estratégica. MITSUBISHI HEAVY INDUSTRIES MACHINERY SYSTEMS, LTD. integra el cobro de peajes con el cobro electrónico, el cobro por uso de carreteras, el cobro por congestión, la gestión del tráfico en múltiples carriles y la gestión del tráfico en autopistas. Esta integración exige capacidades de comunicación, monitorización, análisis y control que interoperan eficazmente. El efecto comercial de esto es que habrá más contratos a nivel de sistema, cuyo rendimiento dependerá cada vez más de la integración y el mantenimiento del software a lo largo del tiempo. Por lo tanto, los proveedores con experiencia en sistemas de transporte pueden gestionar contratos más amplios y relaciones a largo plazo.
Tendencias futuras del mercado de sistemas de peaje y control de acceso vehicular
Control de flujo libre y peaje adaptativo mediante IA
Se prevé que los sistemas de peaje basados en IA evolucionen desde la identificación de vehículos hasta la automatización de decisiones para la clasificación, la gestión de excepciones, la detección de fraudes y la aplicación de la normativa. Las soluciones de visión artificial podrán combinar la detección de matrículas con otras características del vehículo para minimizar la dependencia de credenciales físicas y aumentar la integridad de las transacciones. Con el tiempo, los algoritmos de aprendizaje automático se integrarán en los sistemas de tarificación dinámica, los datos de gestión de la congestión y las plataformas centrales de gestión del tráfico. Esto permitirá que el sistema reaccione a las condiciones del tráfico de forma más inteligente, manteniendo al mismo tiempo la auditabilidad. La gestión de la privacidad, la ciberseguridad y las políticas de resolución de disputas adquirirán aún mayor relevancia al tratar con grandes cantidades de información de viaje identificable por el sistema.
Convergencia de plataformas de peaje, tarificación vial y movilidad.
El futuro del sistema de peaje probablemente se integrará en una plataforma de movilidad digital más amplia, donde los peajes, los cargos por congestión, los cargos por acceso a estacionamientos, los carriles gestionados y los servicios de movilidad multimodal utilizarán cada vez más una infraestructura común para la identificación, la gestión de cuentas, los pagos y el control. Este enfoque permitirá ahorrar en la instalación de hardware adicional en las carreteras y facilitará la gestión de cuentas, al tiempo que brindará mayor libertad a las autoridades para crear diferentes esquemas de tarifas. La interoperabilidad será fundamental cuando un conductor circule en una jurisdicción con un conjunto diferente de credenciales y métodos de pago. En consecuencia, los proveedores competirán en función de la interoperabilidad, el intercambio de datos, la ciberseguridad y la infraestructura de back-office, en lugar de centrarse en elementos específicos de cada carril.
Oportunidades de mercado para sistemas de peaje y control de acceso vehicular
Modernización de los corredores de peaje de los mercados emergentes
Las economías emergentes ofrecen oportunidades sustanciales donde la construcción de autopistas se desarrolla simultáneamente con la rápida adopción de pagos digitales. India es particularmente relevante debido a la rápida expansión del cobro electrónico de peajes y a que las políticas públicas favorecen cada vez más el cobro sin barreras en las autopistas. Existen oportunidades similares en el sudeste asiático, Oriente Medio y algunos mercados latinoamericanos, donde las concesionarias están ampliando la infraestructura vial gestionada. Los proveedores pueden dirigirse a estos mercados con sistemas modulares que combinan RFID, reconocimiento automático de matrículas (ANPR), clasificación de vehículos, procesamiento de pagos y supervisión centralizada. Las alianzas de integración local pueden reducir la complejidad de la implementación y mejorar el cumplimiento de los requisitos nacionales de pago y datos. Las mejores oportunidades de inversión probablemente surjan donde se estén desarrollando simultáneamente nuevas autopistas, puentes, túneles y programas de movilidad urbana, lo que permite incorporar arquitecturas de peaje modernas desde la etapa de diseño, en lugar de adaptarlas posteriormente.
Plataformas interoperables para la facturación multijurisdiccional
La interoperabilidad representa una oportunidad atractiva, ya que los usuarios de la carretera transitan cada vez más por jurisdicciones de peaje con diferentes tecnologías, estructuras de cuentas y mecanismos de pago. Los proveedores de plataformas pueden desarrollar capas centralizadas de transacciones y liquidación capaces de conectar credenciales RFID, facturación por matrícula, monederos digitales y bases de datos gubernamentales o de concesionarios. Estos sistemas pueden ayudar a los operadores a reducir la duplicación de registros de clientes y simplificar la conciliación, al tiempo que mejoran la experiencia del viajero. También existen oportunidades en ciberseguridad, gestión de identidades, procesamiento de disputas y análisis de datos, dado que las redes de peaje digital más grandes generan requisitos operativos más complejos. Los proveedores que ofrecen interfaces abiertas y admiten múltiples tecnologías en carretera pueden reducir la dependencia tecnológica para las autoridades. A largo plazo, las plataformas de tarificación interoperables podrían respaldar esquemas de tarificación para usuarios de carreteras y gestión de la congestión más allá de las carreteras de peaje convencionales.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -