
Marché des systèmes de péage et de contrôle d’accès des véhicules : prévisions 2034
Taille et prévisions du marché des systèmes de péage et de contrôle d'accès pour véhicules (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type (péage à barrière, péage d'entrée/sortie, péage électronique) ; application (ponts, routes, tunnels) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00013551
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


Taille du marché en 2025
6 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
11,07 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,04 %
taux de croissance
Marché adressable
77,06 milliards de dollars américains
(2026-2034)
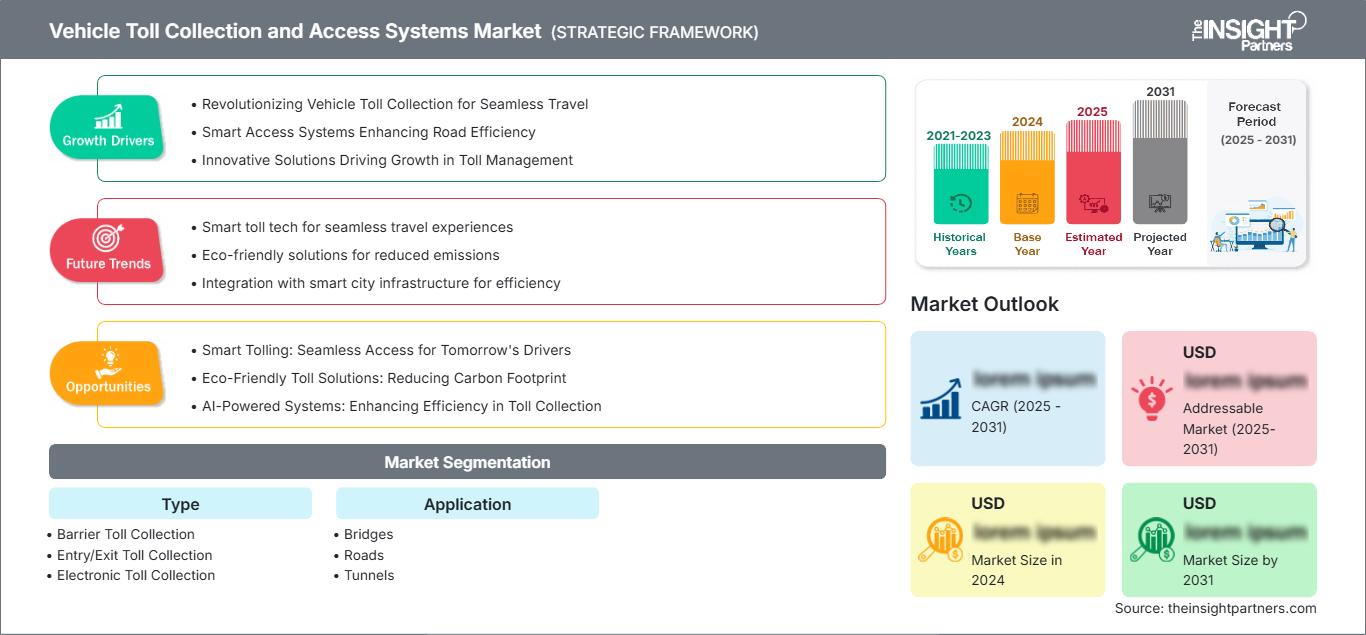
Le marché des systèmes de péage et de contrôle d'accès pour véhicules était évalué à 6 milliards de dollars américains en 2025 et devrait atteindre 11,07 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,04 % entre 2026 et 2034. Ce marché englobe les technologies de péage par barrière, de péage d'entrée/sortie et de péage électronique déployées sur les ponts, les routes et les tunnels afin d'automatiser la facturation, d'améliorer le débit du trafic et de renforcer la gestion des recettes.
L'Amérique du Nord devrait conserver une position structurellement importante, la taille du marché des systèmes de péage et d'accès pour véhicules étant soutenue par la modernisation des infrastructures de péage vieillissantes, la conversion au péage en flux libre et les programmes de gestion de la congestion. Le marché régional devrait croître à un TCAC d'environ 6,2 % à 6,8 % entre 2026 et 2034, grâce à l'adoption du paiement sans espèces, aux exigences d'interopérabilité et aux investissements dans les infrastructures de transport intelligentes.
Analyse et perspectives du marché des systèmes de péage et de contrôle d'accès pour véhicules
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 31 à 34 % en 2025 et devrait croître à un TCAC de 6,2 à 6,8 % entre 2026 et 2034, grâce au péage sur les routes ouvertes et à la modernisation des infrastructures.
- États-Unis : Les États-Unis représentent environ 65 à 69 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 6,0 à 6,6 % entre 2026 et 2034, grâce à la conversion au péage sans espèces.
- Europe : La part de l'Europe est estimée entre 26 et 29 % en 2025 et devrait croître à un TCAC de 6,4 à 7,0 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- Asie-Pacifique : La part de l'Asie-Pacifique est estimée entre 27 et 30 % en 2025 et devrait croître à un TCAC de 8,0 à 8,6 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de l'Inde et de la Corée du Sud.
- Segment le plus important : le péage électronique devrait détenir une part de marché de 56 à 60 % en 2025 et croître à un TCAC de 7,5 à 8,0 % entre 2026 et 2034, reflétant l’adoption accélérée du paiement sans espèces.
- Segment à forte croissance : La perception des péages d'entrée/sortie devrait représenter une part de marché de 20 à 24 % en 2025 et devrait croître à un TCAC de 8,2 à 8,8 % entre 2026 et 2034, grâce au contrôle d'accès automatisé.
- Principales entreprises analysées en détail : 3M ; FEIG ELECTRONIC ; Hitachi, Ltd. ; Magnetic Autocontrol GmbH ; MITSUBISHI HEAVY INDUSTRIES MACHINERY SYSTEMS, LTD. ; Nedap NV ; Siemens AG ; TransCore ; TRMI Systems Integration, Inc. ; VITRONIC ; Kapsch TrafficCom AG ; Conduent, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des systèmes de péage et de contrôle d'accès pour véhicules a évolué, passant de gares de péage manuelles à des environnements électroniques intégrés combinant RFID, reconnaissance automatique des plaques d'immatriculation, classification des véhicules, traitement des paiements numériques et plateformes de gestion centralisées. Les opérateurs connectent de plus en plus les équipements routiers à des solutions de surveillance et d'analyse basées sur le cloud, tandis que les barrières sont optimisées pour un débit accru, une fiabilité renforcée et une maintenance réduite. Ces évolutions transforment les achats, passant de l'acquisition d'équipements isolés à des solutions intégrées couvrant l'ensemble du cycle de vie.
D'après le rapport sur le marché des systèmes de péage et d'accès pour véhicules , les investissements futurs s'orientent vers des environnements à plusieurs voies fluides, des systèmes de paiement interopérables et des infrastructures capables de prendre en charge la tarification de la congestion et le péage routier. Les déploiements émergents en Inde, en Asie du Sud-Est, au Moyen-Orient et sur certains axes routiers d'Amérique latine créent de nouvelles opportunités, les gouvernements recherchant des revenus d'infrastructure prévisibles sans aggraver les goulets d'étranglement physiques. L'accent mis par la réglementation sur les transactions numériques, la sécurité routière, la réduction des émissions et la transparence de la comptabilisation des recettes devrait accélérer le renouvellement technologique jusqu'en 2034.
Rapport sur le marché des systèmes de péage et d'accès pour véhicules : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 6 milliards de dollars américains |
| Taille du marché d'ici 2034 | 11,07 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,04% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes de péage et d'accès pour véhicules
Le marché des systèmes de péage et de contrôle d'accès pour véhicules est porté par l'augmentation du trafic, l'expansion des réseaux autoroutiers et la nécessité de percevoir les redevances d'infrastructure sans créer de files d'attente. Ce marché comprend les exploitants d'autoroutes à péage, les concessionnaires d'autoroutes à péage, les intégrateurs, les prestataires de services de paiement, les fournisseurs de solutions RFID, les fabricants de caméras, les fabricants de barrières et les éditeurs de logiciels. La demande croissante porte sur des systèmes assurant l'identification, la classification, le traitement des transactions, le contrôle et le reporting grâce à une architecture cohérente.
L'offre est dictée par les impératifs d'interopérabilité, de cybersécurité, de résilience du matériel et de maintenance. On observe une demande croissante d'infrastructures routières modulaires, compatibles avec les technologies RFID, ANPR, la vision industrielle et les systèmes de paiement par compte. Ceci permet aux opérateurs de moderniser leurs voies existantes sans avoir à remplacer l'ensemble de l'installation.
Le positionnement concurrentiel sur le marché des systèmes de péage et de contrôle d'accès pour véhicules repose de plus en plus sur l'association de l'expertise matérielle aux logiciels et à l'analyse de données. TransCore a suivi cette voie avec ses solutions de péage en flux libre et ses systèmes d'identification des véhicules basés sur l'IA, tandis que TRMI Systems Integration propose des solutions intégrées de gestion des voies, de contrôle vidéo, de surveillance des transactions, de rapprochement bancaire et de gestion des comptes clients. MITSUBISHI HEAVY INDUSTRIES MACHINERY SYSTEMS, LTD. offre des solutions d'intégration pour le péage, la classification des véhicules, la surveillance à distance et les systèmes de transport intelligents.
Les autres entreprises se concentrent soit sur des composants spécialisés, soit sur des systèmes de transport plus vastes. Parmi les composants spécialisés, on trouve Magnetic Autocontrol GmbH, qui propose des barrières de péage à grande vitesse, et Nedap NV, qui utilise la lecture automatique des plaques d'immatriculation (LAPI) et l'identification des véhicules par apprentissage profond pour le péage automatique et une circulation fluide. Les entreprises proposant des systèmes de transport plus vastes sont Hitachi, Ltd., Siemens AG, VITRONIC, FEIG ELECTRONIC, 3M, Kapsch TrafficCom AG et Conduent, Inc.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes de péage et de contrôle d'accès pour véhicules : Perspectives stratégiques
Perspectives régionales
Marché nord-américain des systèmes de péage et de contrôle d'accès pour véhicules
L'Amérique du Nord devrait représenter entre 31 et 34 % du chiffre d'affaires mondial du marché des systèmes de péage et de contrôle d'accès pour véhicules en 2025 et devrait connaître une croissance annuelle composée de 6,2 à 6,8 % jusqu'en 2034. La région bénéficie d'un vaste réseau d'autoroutes, de ponts et de tunnels à péage, tandis que les autorités convertissent progressivement les gares de péage classiques en systèmes sans espèces et en circulation libre. Le remplacement des équipements de signalisation vieillissants constitue un autre facteur structurel de la demande.
D'ici 2025, les États-Unis devraient générer entre 65 et 69 % des recettes régionales grâce au développement du péage en flux libre, de la tarification de la congestion et de l'interopérabilité des réseaux de paiement électronique. Au Canada, ce développement reposera sur la modernisation des autoroutes et des ponts, tandis qu'au Mexique, il sera impulsé par la mise en œuvre de projets d'infrastructures sous concession. L'exemple de TransCore illustre la transition de la région vers des opérations routières sans espèces.
Marché américain des systèmes de péage et d'accès pour véhicules
Les États-Unis représentaient environ 65 à 69 % du chiffre d'affaires du marché nord-américain des systèmes de péage et de contrôle d'accès pour véhicules en 2025 et devraient connaître une croissance annuelle composée de 6,0 à 6,6 % jusqu'en 2034. La demande se concentre autour des autoroutes à péage, des ponts, des tunnels et des dispositifs de gestion de la congestion dans les métropoles. Les organismes publics privilégient de plus en plus la fluidité du trafic, la précision des transactions et la réduction du paiement en espèces.
Le marché comprend des solutions déjà déployées par TransCore, Conduent, 3M, Siemens AG et TRMI Systems Integration, Inc., avec des applications allant du péage électronique RFID à la lecture automatique des plaques d'immatriculation (LAPI) et au traitement numérique des voies. L'infrastructure de tarification de la congestion de New York illustre l'intégration croissante de la technologie de péage aux objectifs plus larges de gestion du trafic urbain. La conversion de la Pennsylvania Turnpike en route ouverte témoigne également de l'abandon progressif des gares de péage traditionnelles.
Marché européen des systèmes de péage et d'accès pour véhicules
On estime que l'Europe détiendra entre 26 et 29 % des parts de marché des systèmes de péage et de contrôle d'accès pour véhicules en 2025 et devrait connaître une croissance annuelle composée de 6,4 à 7 % jusqu'en 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne constituent d'importants marchés de déploiement. L'Allemagne bénéficie d'une infrastructure de péage routier bien établie et d'exigences avancées en matière d'identification des véhicules, tandis que le Royaume-Uni poursuit le développement de solutions numériques pour la gestion de l'utilisation du réseau routier et la réduction de la congestion.
La France, l'Italie et l'Espagne alimentent la demande grâce à leurs vastes réseaux autoroutiers, de tunnels et de ponts, où les technologies de paiement électronique et d'accès automatisé permettent de fluidifier les transactions. Les opérateurs européens insistent de plus en plus sur l'interopérabilité, la protection des données, les objectifs de mobilité à faibles émissions et l'intégration des plateformes de péage et de transport intelligent. La concurrence entre fournisseurs s'étend donc au-delà des barrières liées aux logiciels, à la lecture automatique des plaques d'immatriculation (LAPI), à la classification des véhicules, à la gestion des paiements et aux systèmes de contrôle centralisés.
Marché des systèmes de péage et d'accès pour véhicules en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 27 et 30 % des revenus du marché mondial des systèmes de péage et de contrôle d'accès pour véhicules en 2025 et devrait connaître une croissance annuelle composée de 8,0 à 8,6 % jusqu'en 2034. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie sont des marchés clés, la Chine constituant une base de déploiement majeure grâce à son vaste réseau d'autoroutes.
L'expansion rapide du péage électronique en Inde, l'écosystème mature du télépéage au Japon et l'infrastructure de transport numériquement intégrée de la Corée du Sud favorisent son adoption. Les réseaux autoroutiers à péage australiens génèrent une demande accrue de solutions d'identification automatisée et de gestion des comptes. L'accent mis par les politiques publiques sur les paiements numériques et la modernisation des autoroutes renforce la demande en matière de RFID, de lecture automatique des plaques d'immatriculation (LAPI), de vision par ordinateur et d'architectures de perception en flux libre. L'Inde a enregistré plus de 72 930 crores de roupies de recettes de péage électronique au cours de l'exercice 2024-2025, illustrant l'ampleur de cette activité.
Marché des systèmes de péage et de contrôle d'accès pour véhicules au Moyen-Orient et en Afrique
Le marché des systèmes de péage et de contrôle d'accès pour véhicules au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 6,5 % à 7,2 % jusqu'en 2034, soutenue par la construction de routes, les investissements dans la mobilité urbaine et les programmes de villes intelligentes. L'Arabie saoudite et les Émirats arabes unis représentent les principaux marchés porteurs, tandis que l'Afrique du Sud y contribue grâce à ses corridors de transport et à son infrastructure de péage déjà établis.
Les Émirats arabes unis et l'Arabie saoudite investissent massivement dans la mobilité intelligente, les infrastructures numériques et les réseaux routiers urbains à haute capacité. L'Afrique du Sud offre des opportunités de remplacement et de modernisation, tandis que le reste de la région MENA, notamment l'Égypte et d'autres marchés, développe des infrastructures à péage autour des autoroutes, tunnels et projets urbains stratégiques. Les recettes du secteur énergétique et les programmes de diversification des infrastructures soutiennent financièrement les investissements dans les technologies de transport, en particulier lorsque la perception automatisée peut améliorer l'efficacité opérationnelle.
Analyse de segmentation
Taper
Les prévisions du marché des systèmes de péage et de contrôle d'accès pour véhicules indiquent que le segment « Type » comprend le péage par barrière, le péage d'entrée/sortie et le péage électronique. Le péage électronique devrait rester la catégorie dominante, tandis que le péage d'entrée/sortie devrait connaître une croissance plus rapide, les opérateurs recherchant un contrôle d'accès automatisé et une moindre dépendance aux gares de péage physiques. Le segment « Type » bénéficie de la convergence technologique, l'identification, la classification, le paiement et le contrôle étant de plus en plus intégrés dans un environnement transactionnel unique. Ce segment devrait croître à un TCAC de 7,2 % à 7,8 % entre 2026 et 2034.
- Perception des péages aux barrières : La perception des péages aux barrières demeure essentielle dans les installations à accès contrôlé nécessitant une autorisation physique. Les barrières à grande vitesse, les détecteurs de véhicules, les capteurs de sécurité et les interfaces de paiement automatisées garantissent un traitement fiable tout en réduisant l'intervention manuelle et en maintenant un contrôle rigoureux des entrées et sorties.
- Péage d'entrée/sortie : Le péage d'entrée/sortie est stratégiquement pertinent lorsque les tarifs dépendent de la distance, du lieu ou d'un accès contrôlé. L'identification automatisée des véhicules aux points d'entrée et de sortie permet un calcul précis du trajet et favorise le développement des paiements sans espèces.
- Péage électronique : Le péage électronique occupe une position dominante sur le marché car les badges RFID, la lecture automatique des plaques d’immatriculation (LAPI), le paiement par compte et le traitement numérique permettent de gérer des volumes de transactions élevés sans manipulation d’espèces. Son interopérabilité et son évolutivité en font un élément central des programmes de modernisation.
Application
Les tendances du marché des systèmes de péage et de contrôle d'accès pour véhicules indiquent que le segment des applications comprend les ponts, les routes et les tunnels. Les routes représentent l'environnement de déploiement le plus vaste, car les réseaux autoroutiers génèrent d'importants volumes de transactions récurrentes, tandis que les ponts et les tunnels offrent des opportunités concentrées pour la facturation automatisée et la gestion des accès. La demande pour ces applications reflète de plus en plus les exigences en matière d'identification fiable, de débit élevé, de contrôle et de supervision à distance des systèmes. Ce segment devrait croître à un TCAC de 6,8 % à 7,5 % entre 2026 et 2034.
- Ponts : Les ponts nécessitent souvent une collecte fiable car le nombre limité d’alternatives de franchissement concentre le trafic. Le paiement électronique, la lecture automatique des plaques d’immatriculation (LAPI) et l’automatisation des barrières peuvent accroître le débit tout en assurant une facturation précise aux heures de pointe, notamment pour les déplacements domicile-travail et le transport de marchandises.
- Routes : Les routes constituent le principal environnement d’application, car les voies rapides et les autoroutes à péage génèrent un volume constant de transactions. Les architectures à circulation fluide et à plusieurs voies sont stratégiquement importantes pour réduire les files d’attente et intégrer la tarification à une gestion du trafic plus globale.
- Tunnels : Les tunnels exigent un système de péage extrêmement fiable, car le contrôle d’accès, les contraintes de sécurité et le nombre limité d’itinéraires alternatifs peuvent amplifier les perturbations opérationnelles. L’identification automatisée et la surveillance à distance permettent un traitement continu tout en réduisant la dépendance aux postes de péage avec personnel.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
Ponts |
Moyen |
Passage sans espèces |
Mise à l'échelle |
|
Routes |
Haut |
Péage à flux libre |
Mature |
|
Tunnels |
Moyen |
Accès automatisé |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des systèmes de péage et de contrôle d'accès pour véhicules
Développement des infrastructures de péage sans espèces et en accès libre
La transition des gares de péage traditionnelles vers des systèmes sans espèces et des infrastructures ouvertes constitue un facteur déterminant d'un point de vue structurel, car elle permet aux opérateurs d'optimiser le débit tout en minimisant les infrastructures et les transactions manuelles. De plus, les infrastructures ouvertes permettent un positionnement stratégique des points de péage en fonction des objectifs de gestion du réseau plutôt que des échangeurs. Le projet Pennsylvania Turnpike de TransCore, où des portiques ont été utilisés pour permettre le péage par RFID et lecture de plaques d'immatriculation à vitesse autoroutière, en est une illustration. D'autres projets de modernisation ont accru la demande en caméras, systèmes de classification des véhicules, logiciels de transaction, technologies de contrôle et infrastructures de communication. L'influence du marché dépasse le cadre des nouvelles installations, car les systèmes existants doivent être progressivement remplacés et intégrés. Les fournisseurs capables d'intégrer le matériel routier au traitement en arrière-plan pourront tirer profit des coûts récurrents.
Développement de l'identification et de la classification automatisées des véhicules
Le développement des technologies de lecture automatique de plaques d'immatriculation (LAPI), de vision industrielle, de RFID et de classification des véhicules accroît les capacités des infrastructures de péage. Les systèmes actuellement disponibles peuvent fonctionner sans transpondeur lors de chaque transaction, permettant ainsi le péage par plaque d'immatriculation et la circulation fluide. À titre d'exemple, le système LAPI Lumo de Nedap intègre des fonctionnalités d'analyse et d'apprentissage profond qui prennent en charge le péage automatique et la circulation fluide. Ceci permet une meilleure gestion des flottes mixtes, l'identification des exceptions et l'intégration des contrôles aux données de transaction. Ce résultat est particulièrement important pour les opérateurs qui souhaitent adopter des approches d'authentification flexibles et réduire la complexité des opérations en bord de route.
Intégration du péage à la gestion intelligente des transports
Le péage est désormais perçu comme un élément central des systèmes de transport intelligents et non plus comme un simple système de génération de revenus. Les exploitants de systèmes de péage peuvent exploiter les données et les informations transactionnelles pour gérer la congestion, intervenir en cas d'incident, réguler la charge et même élaborer des plans stratégiques. MITSUBISHI HEAVY INDUSTRIES MACHINERY SYSTEMS, LTD. intègre la perception du péage au système de péage électronique, à la tarification routière, à la tarification de la congestion, à la circulation fluide sur plusieurs voies et à la gestion du trafic autoroutier. Cette intégration requiert des capacités de communication, de surveillance, d'analyse et de contrôle parfaitement interopérables. Sur le plan commercial, cela se traduira par une augmentation des contrats au niveau du système, dont la performance dépendra davantage de l'intégration et de la maintenance des logiciels. Les fournisseurs expérimentés dans les systèmes de transport sont ainsi mieux placés pour gérer des contrats plus importants et des relations à plus long terme.
Tendances futures du marché des systèmes de péage et d'accès pour véhicules
Contrôle de la fluidité du trafic et péage adaptatif grâce à l'IA
Les systèmes de péage basés sur l'IA devraient évoluer, passant de l'identification des véhicules à l'automatisation des décisions pour la classification, la gestion des exceptions, la détection des fraudes et le contrôle du trafic. Les solutions de vision par ordinateur pourront coupler la détection des plaques d'immatriculation à d'autres caractéristiques des véhicules afin de minimiser la dépendance aux justificatifs physiques et d'améliorer l'intégrité des transactions. À terme, les algorithmes d'apprentissage automatique seront intégrés aux systèmes de tarification dynamique, aux données de gestion du trafic et aux plateformes centralisées de gestion du trafic. Le système pourra ainsi réagir plus intelligemment aux conditions de circulation tout en restant traçable. La gestion de la confidentialité, la cybersécurité et les politiques de résolution des litiges deviendront encore plus cruciales face aux volumes importants d'informations de voyage traitées par le système.
Convergence du péage, de la tarification routière et des plateformes de mobilité
L'avenir du système de péage s'inscrira probablement dans une plateforme de mobilité numérique plus vaste, où les redevances routières, les péages urbains, les péages d'accès au stationnement, les voies réservées et les services de mobilité multimodale utiliseront de plus en plus une infrastructure commune pour l'identification, la gestion des comptes, les paiements et le contrôle. Cette approche permettra de réaliser des économies sur l'installation de matériel supplémentaire en bord de route et de simplifier la gestion des comptes, tout en offrant aux autorités une plus grande liberté pour élaborer différentes politiques tarifaires. L'interopérabilité sera essentielle lorsqu'un automobiliste circulera dans une juridiction appliquant des systèmes d'identification et de paiement différents. Par conséquent, la concurrence entre les fournisseurs portera davantage sur l'interopérabilité, l'échange de données, la cybersécurité et l'infrastructure de gestion que sur les aspects liés à chaque voie.
Opportunités du marché des systèmes de péage et de contrôle d'accès pour véhicules
Modernisation des corridors à péage des marchés émergents
Les économies émergentes offrent des opportunités considérables là où la construction d'autoroutes s'accompagne d'une adoption rapide des paiements numériques. L'Inde est particulièrement importante car le péage électronique s'y est rapidement développé et les politiques publiques favorisent de plus en plus l'accès à des autoroutes sans barrières. Des opportunités similaires existent en Asie du Sud-Est, au Moyen-Orient et sur certains marchés d'Amérique latine où les concessionnaires développent des infrastructures routières gérées. Les fournisseurs peuvent cibler ces marchés avec des systèmes modulaires combinant RFID, lecture automatique des plaques d'immatriculation (LAPI), classification des véhicules, traitement des paiements et supervision centralisée. Des partenariats d'intégration locaux peuvent simplifier le déploiement et améliorer la conformité aux exigences nationales en matière de paiement et de données. Les meilleures opportunités d'investissement devraient se présenter là où de nouvelles autoroutes, des ponts, des tunnels et des programmes de mobilité urbaine sont développés simultanément, permettant ainsi d'intégrer des architectures de péage modernes dès la conception plutôt que de les adapter ultérieurement.
Plateformes interopérables pour la facturation multijuridictionnelle
L'interopérabilité représente une opportunité majeure, car les usagers de la route traversent de plus en plus de zones à péage avec des technologies, des structures de comptes et des mécanismes de paiement différents. Les fournisseurs de plateformes peuvent développer des couches transactionnelles et de règlement centralisées capables de connecter les identifiants RFID, la facturation par plaque d'immatriculation, les portefeuilles numériques et les bases de données gouvernementales ou des concessionnaires. De tels systèmes peuvent aider les opérateurs à réduire les doublons dans les dossiers clients et à simplifier le rapprochement bancaire, tout en améliorant l'expérience des voyageurs. Des opportunités existent également en matière de cybersécurité, de gestion des identités, de traitement des litiges et d'analyse des données, car les réseaux de péage numérique plus vastes engendrent des exigences opérationnelles plus complexes. Les fournisseurs proposant des interfaces ouvertes et prenant en charge plusieurs technologies routières peuvent réduire la dépendance technologique des autorités. À plus long terme, les plateformes de péage interopérables pourraient faciliter la tarification des usagers et la gestion du trafic, au-delà des autoroutes à péage classiques.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -