
Mercado de cortacéspedes de giro cero: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de cortadoras de césped de giro cero y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (combustible, eléctrico); potencia (menos de 20 HP, 20-30 HP, más de 30 HP); aplicación (comercial, residencial) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00012523
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 30, 2026


Tamaño del mercado en 2025
2.920 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
4.600 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,18 %
Índice de crecimiento
Mercado potencial
34.120 millones de dólares estadounidenses
(2026-2034)
El mercado de cortacéspedes de giro cero alcanzó un valor de 2920 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 4600 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 5,18 % durante el período 2026-2034. La demanda se ve impulsada por la creciente preferencia por equipos de corte maniobrables, la sustitución de flotas residenciales y comerciales obsoletas y las continuas mejoras de los productos en cuanto a la ingeniería de la plataforma de corte, la comodidad del operador, la eficiencia del sistema de transmisión y la gestión de la potencia en mercados establecidos y emergentes.
América del Norte sigue siendo el principal centro de demanda, con un mercado de cortacéspedes de giro cero impulsado por la gran cantidad de propiedades suburbanas, la actividad profesional de paisajismo, las redes de distribuidores consolidadas y la renovación frecuente de equipos. Se estima que el mercado regional crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,3 % entre 2026 y 2034. Se prevé que la modernización de las flotas comerciales y el creciente interés en equipos de exterior a batería fortalezcan la demanda de reemplazo, mientras que los fabricantes amplían sus opciones de financiación y servicios.
Análisis y perspectivas del mercado de cortacéspedes de giro cero
- En 2025, Norteamérica representó una cuota de mercado estimada del 36-39% en el segmento de cortacéspedes de giro cero, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,8-6,3% entre 2026 y 2034, gracias a la consolidación de los servicios de jardinería, las grandes propiedades, la infraestructura de los distribuidores y los ciclos de renovación.
- En 2025, Estados Unidos representó aproximadamente entre el 76 % y el 81 % de la demanda norteamericana, y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,5 % al 6,1 % durante el período 2026-2034, impulsada por la renovación de viviendas y la inversión en flotas profesionales.
- Se estima que Europa representaría entre el 24 % y el 27 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,7 % hasta 2034, siendo Alemania, el Reino Unido, Francia, Italia y España mercados de adopción importantes.
- La región de Asia-Pacífico acaparó aproximadamente entre el 20 % y el 23 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,0 % al 8,0 % hasta 2034, con China, Japón, Corea del Sur, India y Australia impulsando la expansión regional.
- Segmento más grande : La categoría de productos de 50 a 60 pulgadas representó una cuota de mercado estimada del 42 al 46 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,2 al 5,8 % durante el período 2026-2034.
- Segmento de alto crecimiento : Las aplicaciones comerciales representaron aproximadamente entre el 54 % y el 58 % de la cuota de mercado en 2025 y se prevé que se expandan a una tasa de crecimiento anual compuesta (CAGR) del 5,6 % al 6,3 % hasta 2034.
- Empresas clave analizadas en detalle : AriensCo; Briggs & Stratton Corporation; Deere & Company; Husqvarna AB; Hustler Turf Equipment, Inc.; Textron Inc.; MTD Products Limited; Swisher Acquisition, Inc.; The Grasshopper Company; The Toro Company; Kubota Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La producción y el desarrollo de nuevos productos de cortacéspedes de giro cero están evolucionando hacia plataformas que integran la transmisión hidrostática con plataformas de corte mejoradas, mejor suspensión, ergonomía y sistemas de propulsión más diversos. Los cortacéspedes de giro cero se diferencian cada vez más por el tamaño de la plataforma de corte y la potencia, lo que permite a los fabricantes satisfacer las necesidades de corte de césped en espacios residenciales compactos, terrenos privados más grandes y aplicaciones profesionales.
De cara al futuro, se espera que los fabricantes de cortacéspedes de giro cero inviertan en plataformas de baterías eléctricas, sistemas de propulsión modulares, soluciones telemáticas y componentes que requieran menos mantenimiento, manteniendo las plataformas de gasolina para situaciones de uso intensivo. La capacidad de servicio de los distribuidores, las soluciones de financiación, la disponibilidad de repuestos y la configuración local de los productos serán inversiones cruciales para los fabricantes. Se prevé que la creciente demanda en Asia Pacífico y algunos países europeos impulse a los fabricantes a adaptar sus plataformas a diferentes tamaños y condiciones de terreno.
Alcance del informe de mercado de cortadoras de césped de giro cero
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.920 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 4.600 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,18% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de cortadoras de césped de giro cero
La demanda de cortacéspedes de giro cero se debe a las ventajas de productividad que ofrece este sistema de dirección en situaciones que requieren cortar el césped alrededor de árboles, jardines, edificios y terrenos irregulares. Por lo tanto, el crecimiento del mercado de cortacéspedes de giro cero está estrechamente relacionado con los servicios de mantenimiento de jardines, la propiedad de viviendas en zonas suburbanas, la administración de propiedades y la sustitución de cortacéspedes autopropulsados antiguos. Una plataforma de corte más grande aumenta la productividad en áreas extensas, mientras que una más pequeña facilita el acceso.
Según el informe de mercado de cortacéspedes de giro cero, la cadena de valor está compuesta por proveedores de motores y baterías, proveedores de sistemas de transmisión, fabricantes de plataformas y chasis, fabricantes de componentes, fabricantes de equipos originales, distribuidores, empresas de alquiler, paisajistas y usuarios finales. La cadena de suministro se centra en sistemas hidráulicos, de corte, electrónicos, baterías y motores fiables. El abastecimiento integrado y las amplias redes de distribuidores facilitan una mejor gestión de los programas de producción.
El posicionamiento competitivo se basa en la gama de productos, la durabilidad, la cobertura de distribuidores, las opciones de financiación, la comodidad del operador y el coste del ciclo de vida. Deere & Company y The Toro Company cuentan con amplias gamas de productos para uso residencial y comercial, mientras que Husqvarna AB y AriensCo son competidores que se distinguen por sus plataformas de corte, comodidad y productividad. Briggs & Stratton Corporation sigue siendo relevante gracias a su experiencia en sistemas de transmisión, y Hustler Turf Equipment, Inc. se centra en maquinaria para uso comercial y residencial.
En el mercado de cortacéspedes de giro cero, se observa una creciente tendencia a la diferenciación estratégica basada en la propulsión eléctrica y la optimización de la productividad. Deere & Company ha incorporado opciones eléctricas, mientras que AriensCo ha introducido la intercambiabilidad de baterías en sus productos profesionales. Toro Company mantiene una combinación de plataformas convencionales y eléctricas. Kubota Corporation, Textron Inc., MTD Products Limited, Swisher Acquisition, Inc. y The Grasshopper Company refuerzan su competitividad.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de cortacéspedes de giro cero: Perspectivas estratégicas
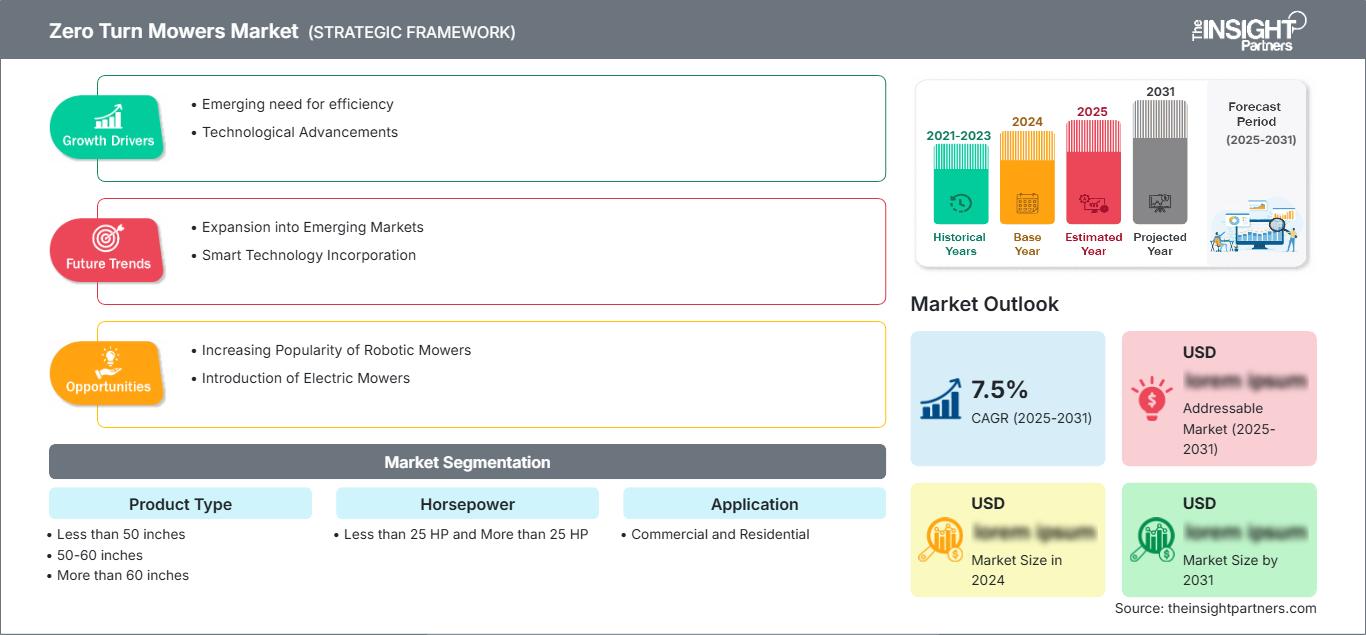
Perspectivas regionales
Mercado norteamericano de cortadoras de césped de giro cero
América del Norte representó una participación estimada del 36-39% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8-6,3% hasta 2034. La región cuenta con amplios jardines suburbanos, servicios profesionales de paisajismo, mantenimiento de campos de golf y áreas verdes municipales, y una fuerte demanda de reemplazo. La disponibilidad del producto a través de distribuidores especializados facilita aún más las decisiones de compra.
Hoy en día, los compradores empresariales valoran la productividad, el tiempo de inactividad, el acceso al mantenimiento, la financiación y la comodidad del operador al evaluar una máquina, en lugar de basarse únicamente en el precio. Los propietarios de viviendas se preocupan más por la maniobrabilidad y el tiempo de corte en grandes superficies. Los equipos a batería son más adecuados en situaciones donde el nivel de ruido, el mantenimiento y las emisiones son factores clave, mientras que los equipos a gasolina se utilizan en aplicaciones de trabajo pesado.
Mercado estadounidense de cortacéspedes de giro cero
En 2025, Estados Unidos representó aproximadamente entre el 76 % y el 81 % de la demanda norteamericana, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,1 % hasta 2034. La demanda se ve impulsada por una amplia red de distribuidores, equipos de alta gama para la instalación, trabajos de jardinería comercial y una mayor concienciación entre los consumidores residenciales sobre la capacidad de giro cero de los cortacéspedes. Los estados del sur siguen siendo especialmente importantes, ya que las temporadas de siega más largas conllevan un mayor uso de los equipos.
Los paisajistas profesionales prefieren plataformas más anchas, componentes robustos, sistemas de suspensión y facilidad de mantenimiento. La demanda entre los usuarios residenciales se centra en plataformas de 42 a 60 pulgadas, pero el sector comercial busca máquinas a batería para reducir el ruido. Deere & Company, The Toro Company, Husqvarna AB, AriensCo, Briggs & Stratton Corporation y Hustler Turf Equipment, Inc. ocupan posiciones destacadas en el mercado.
Mercado europeo de cortacéspedes de giro cero
Europa representó una cuota estimada del 24-27% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5,0-5,7% hasta 2034. Alemania y el Reino Unido constituyen centros de demanda clave, impulsados por el mantenimiento profesional de jardines, fincas privadas, instalaciones deportivas y paisajismo comercial. Alemania se beneficiará de la avanzada ingeniería de equipos y de canales de distribución organizados, mientras que el Reino Unido cuenta con un mercado de mantenimiento de jardines avanzado que requiere flexibilidad.
Según las previsiones del mercado de cortacéspedes de giro cero, Francia, Italia y España ofrecen perspectivas prometedoras gracias a la modernización de las flotas de cortacéspedes en municipios, complejos hoteleros, instalaciones deportivas y terrenos privados. Los clientes europeos comienzan a considerar factores como el nivel de ruido, las emisiones de escape, la comodidad del operario, la facilidad de mantenimiento y el coste operativo, además de la capacidad de corte. AriensCo, Husqvarna AB, Deere & Company, The Toro Company y Kubota Corporation están bien posicionadas para satisfacer las diversas necesidades de los mercados nacionales.
Mercado de cortadoras de césped de giro cero en la región Asia-Pacífico
La región Asia-Pacífico representó aproximadamente entre el 20 % y el 23 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7 % al 8 % hasta 2034. Australia ocupa el primer lugar en los mercados regionales debido a la gran extensión de terreno, la actividad de empresas de paisajismo y la familiaridad con los equipos autopropulsados. Los fabricantes japoneses y coreanos se centran en maquinaria compacta, mientras que China e India ofrecen perspectivas de desarrollo a largo plazo.
El paisaje urbano, los proyectos hoteleros, las propiedades institucionales y las zonas residenciales de calidad amplían la base de clientes potenciales. La producción local, la mejora de la red de concesionarios y las prácticas de aprovisionamiento sostenibles pueden contribuir a los procesos de electrificación. La adaptación a parcelas más pequeñas, la topografía local, el clima y las necesidades de servicio seguirá siendo fundamental para los fabricantes.
Mercado de cortacéspedes de giro cero en Oriente Medio y África
La demanda en Oriente Medio y África sigue siendo menor, pero se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 5,0 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos lideran las oportunidades regionales gracias a la inversión en paisajismo asociada a la hostelería, los desarrollos residenciales, los espacios públicos y los grandes proyectos de infraestructura. Sudáfrica ofrece un entorno más consolidado para el mantenimiento de zonas verdes, con una demanda comercial e institucional.
El calor, el polvo, el riego y el mantenimiento influyen en la elección de productos. Los terrenos ajardinados de mayor tamaño ofrecen la posibilidad de instalar plataformas más grandes y maquinaria más potente, y el acceso al servicio técnico es fundamental. La eficiencia energética ha cobrado cada vez más importancia en las decisiones de compra institucionales, si bien la maquinaria a gasolina sigue desempeñando un papel importante en aquellos casos donde la carga y los ciclos de trabajo intensivos limitan el consumo eléctrico.
Análisis de segmentación
Tipo de producto
Se prevé que el segmento de tipos de producto crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,6 % durante el período 2026-2034. El ancho de corte influye directamente en la productividad, la transportabilidad, la maniobrabilidad y la rentabilidad de la compra. Por lo tanto, los fabricantes ofrecen diversas configuraciones de plataforma para atender propiedades residenciales, empresas de paisajismo profesionales y grandes terrenos comerciales con diferentes necesidades de corte.
- Menos de 50 pulgadas : Las configuraciones compactas son ideales para propiedades residenciales, accesos estrechos y compradores que priorizan la maniobrabilidad. Su menor tamaño facilita el almacenamiento y el transporte, a la vez que amplía su adopción entre propietarios con espacios reducidos.
- 50-60 pulgadas : Las plataformas de ancho medio ofrecen un equilibrio práctico entre productividad, maniobrabilidad y costo del equipo. Siguen siendo estratégicamente importantes para propietarios de viviendas y contratistas de paisajismo que requieren un rendimiento versátil en propiedades de diferentes tamaños.
- Más de 60 pulgadas : Las plataformas de corte más anchas están diseñadas para propiedades extensas y aplicaciones comerciales de alto uso donde se prioriza la productividad del corte. Su propuesta de valor se refuerza cuando los operadores pueden realizar pasadas ininterrumpidas en terrenos grandes y relativamente abiertos.
Caballo de fuerza
Se prevé que el segmento de motores de alta potencia crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,4 % hasta 2034. Los requisitos de potencia varían según el ancho de corte, la densidad del césped, el terreno, la duración de la operación y el uso de accesorios. Los fabricantes siguen optimizando la eficiencia del motor y la compatibilidad de la transmisión para equilibrar el rendimiento de corte con el consumo de combustible y los requisitos de mantenimiento.
- Menos de 25 CV : Las máquinas de menor potencia están dirigidas principalmente a aplicaciones residenciales y comerciales ligeras. Su precio asequible, sus requisitos de funcionamiento más sencillos y su compatibilidad con plataformas compactas y de ancho medio facilitan su acceso a un amplio número de compradores.
- Más de 25 CV : Las plataformas de mayor potencia son ideales para el corte intensivo en propiedades comerciales y terrenos más grandes que requieren plataformas de corte más anchas y una capacidad de funcionamiento continua. La durabilidad, la refrigeración, el rendimiento de la transmisión y la comodidad del operador se convierten en criterios de compra cada vez más importantes.
Solicitud
Se prevé que el segmento de aplicaciones registre una tasa de crecimiento anual compuesta (TCAC) del 5,6 % al 6,3 % durante el período 2026-2034. Los operadores comerciales suelen priorizar la utilización, la productividad, el tiempo de actividad, la capacidad de respuesta del servicio y el costo del ciclo de vida, mientras que los compradores residenciales valoran la comodidad, el tamaño de la propiedad, el confort, el precio y la durabilidad del equipo. Esta distinción influye en las especificaciones del producto y las estrategias de distribución.
- Comercial : Entre los usuarios comerciales se incluyen empresas de paisajismo, municipios, instituciones, instalaciones deportivas y administradores de propiedades. Su alta utilización fomenta la inversión en plataformas duraderas, sistemas de propulsión eficientes, asientos ergonómicos, facilidad de mantenimiento y, cada vez más, alternativas con baterías.
- Uso residencial : La adopción en el sector residencial se concentra entre propietarios de propiedades medianas y grandes que buscan un corte más rápido y una maniobrabilidad precisa. La financiación, la facilidad de uso, la comodidad, la cobertura de la garantía y el soporte del distribuidor influyen considerablemente en las decisiones de compra.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
Comercial |
Alto |
Renovación de la flota |
Maduro |
|
Residencial |
Medio |
Patios de primera calidad |
Escalada |
Factores que impulsan el crecimiento del mercado de cortadoras de césped de giro cero y análisis de su impacto
Expansión de los servicios profesionales de paisajismo y mantenimiento de jardines.
El paisajismo profesional seguirá siendo una fuerza de demanda impulsada estructuralmente, ya que los contratistas deben atender las necesidades constantes de corte de césped en propiedades comerciales, residenciales, institucionales, deportivas y públicas. En comparación con los diseños de tractores tradicionales, las plataformas de giro cero ayudan a evitar ineficiencias al maniobrar alrededor de obstáculos y permiten un mayor tiempo productivo en las operaciones de corte. Esto es especialmente cierto para los contratistas que utilizan varios equipos, ya que la eficiencia de su equipo afecta directamente la eficiencia de su mano de obra y su capacidad para atender a sus clientes. Los compradores de flotas, por su parte, suelen tomar decisiones de reemplazo en función de las horas de operación y el costo de mantenimiento. Por lo tanto, es necesario que los fabricantes y distribuidores reemplacen continuamente los equipos debido a la frecuencia de la renovación de las flotas.
Creciente preferencia por equipos eficientes en propiedades grandes.
Cada vez más, numerosas urbanizaciones, campus universitarios, terrenos hoteleros e instalaciones recreativas necesitan equipos capaces de cubrir grandes extensiones de césped con una maniobrabilidad reducida. Los diseños de giro cero se presentan como una excelente opción gracias a sus ruedas independientes, giros rápidos y anchos de corte compactos. La ventaja en productividad que ofrecen estos diseños permite reducir las horas de trabajo del operario durante los ciclos de corte y hace que la compra de equipos costosos resulte más económica para las empresas. Los clientes residenciales con grandes propiedades ahora consideran el equipo en función de la comodidad, la eficiencia, las condiciones de la garantía y la facilidad de mantenimiento, además de la potencia. Los compradores comerciales también tienen en cuenta los tiempos de inactividad y la fatiga del operario.
Electrificación y desarrollo de sistemas de propulsión de bajo mantenimiento
La electrificación está abriendo un nuevo camino para el desarrollo de productos gracias a los avances en la tecnología de baterías, la eficiencia de los motores y las tecnologías de carga. Los equipos alimentados por batería eliminan la necesidad de repostar, el mantenimiento de los motores y el ruido localizado durante su funcionamiento; estos factores hacen que estos equipos sean altamente adecuados para universidades, ciudades, viviendas de lujo y locales comerciales sensibles al ruido. Un ejemplo de ello son los equipos eléctricos ZTrak de Deere & Company, que utilizan baterías selladas de iones de litio, y los de AriensCo, que han introducido un diseño de baterías intercambiables para equipos profesionales de giro cero. Esto tiene un impacto no solo en la cortadora de césped, sino también en la capacidad de los fabricantes para desarrollar baterías, sistemas de carga, controles, herramientas de servicio y software para el producto.
Tendencias futuras del mercado de cortadoras de césped de giro cero
Plataformas de baterías interoperables y sistemas de energía modulares
Las tendencias del mercado de cortacéspedes de giro cero indican que los sistemas de baterías probablemente evolucionarán desde componentes específicos para cada cortacésped hacia plataformas modulares compartidas en una gama más amplia de equipos de jardinería. La interoperabilidad podría ayudar a optimizar la eficiencia de los recursos gracias a la posibilidad de intercambiar baterías entre máquinas compatibles, ya sean cortacéspedes, unidades portátiles u otros equipos. Para las empresas, los paquetes interoperables simplificarían la logística y minimizarían la necesidad de sistemas de carga especializados para cada unidad. Las empresas podrían competir no solo en la capacidad de la batería, sino también en sistemas de gestión de baterías, soluciones de refrigeración, capacidades de carga, servicios de diagnóstico y garantías. Un diseño modular también podría permitir la introducción gradual de equipos a batería, comenzando con aplicaciones silenciosas y avanzando progresivamente hacia la electrificación de todos los componentes de la flota.
Gestión de flotas conectada y mantenimiento asistido por datos
Se prevé que la conectividad adquiera mayor relevancia a medida que los operadores comerciales busquen una mayor visibilidad sobre la utilización, los programas de mantenimiento, las horas de funcionamiento, la ubicación y la disponibilidad de los equipos. Los sensores integrados y los paneles de control digitales pueden ayudar a los gestores de flotas a identificar máquinas infrautilizadas, programar el mantenimiento preventivo, supervisar el estado de la batería y coordinar las intervenciones de servicio. Los sistemas futuros podrían combinar los datos de las máquinas con plataformas de programación de trabajos y gestión de personal, lo que permitiría a los contratistas asignar equipos según el tamaño de la propiedad y los requisitos operativos. El diagnóstico remoto también podría reducir el tiempo de inactividad del servicio al permitir a los distribuidores identificar problemas en los componentes antes de que una máquina llegue al taller. Para los fabricantes, los equipos conectados ofrecen una vía hacia relaciones de servicio diferenciadas y una mejor retroalimentación para el desarrollo de productos. La adopción dependerá de los costes del hardware, la interoperabilidad de los datos, la ciberseguridad, la cobertura de conectividad y los claros beneficios operativos.
Oportunidades de mercado para cortadoras de césped de giro cero
Plataformas de productos localizadas para la demanda emergente de la región Asia-Pacífico.
Los fabricantes pueden captar la demanda incremental en la región Asia-Pacífico adaptando las plataformas ya establecidas a los tamaños de las propiedades, el terreno, el clima, las capacidades de los distribuidores y las preferencias de compra de cada región. Australia ofrece una oportunidad inmediata para maquinaria comercial de mayor tamaño, mientras que Japón y Corea del Sur prefieren equipos compactos adecuados para entornos más limitados. India y China ofrecen un potencial a largo plazo a medida que se expanden los sectores de paisajismo de alta gama, desarrollos hoteleros, terrenos institucionales y servicios inmobiliarios organizados. El ensamblaje o el abastecimiento de componentes a nivel local podría mejorar la competitividad de costos y acortar las cadenas de suministro, mientras que los programas de capacitación regionales pueden fortalecer la calidad del servicio de los distribuidores. Los fabricantes deberían considerar familias de productos modulares que compartan sistemas de transmisión y controles básicos, pero que permitan tamaños de plataforma, asientos, equipos de seguridad y configuraciones de potencia adaptados a cada localidad. Estas estrategias pueden reducir la complejidad del desarrollo y, al mismo tiempo, mejorar la adecuación al mercado.
Soluciones de flotas especializadas para compradores municipales e institucionales.
Los municipios, universidades, centros sanitarios, instalaciones deportivas, complejos turísticos y propiedades corporativas representan una oportunidad para los proveedores que ofrecen soluciones integrales de flotas en lugar de equipos individuales. Estos compradores evalúan cada vez más las adquisiciones en función de la economía del ciclo de vida, la disponibilidad del servicio, las consideraciones sobre el ruido, la consistencia operativa y los objetivos de sostenibilidad. Los proveedores pueden diferenciarse mediante financiación combinada, contratos de mantenimiento preventivo, formación de operadores, planificación de reemplazos, telemática e infraestructura de baterías cuando la electrificación sea viable. La estandarización de la flota también puede reducir la complejidad de la formación y simplificar los inventarios de piezas. Los fabricantes con una amplia gama de productos pueden ofrecer máquinas compactas para áreas confinadas junto con unidades comerciales más grandes para espacios abiertos. Establecer relaciones directas con los equipos de compras institucionales puede reducir la dependencia de los canales minoristas puramente transaccionales, a la vez que genera ciclos de reemplazo más largos y pedidos de equipos recurrentes.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -