
ジロウターンモウアー市場:規模・成長・予測 2034
ゼロターンモア市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(燃料式、電動式)、出力別(20馬力未満、20~30馬力、30馬力以上)、用途別(商業用、住宅用)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00012523
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 30, 2026


2025年の市場規模
29億2000 万米ドル
基準年値
2034年の予測
46 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.18 %
成長率
対象市場
341億 2000万米ドル
(2026年~2034年)
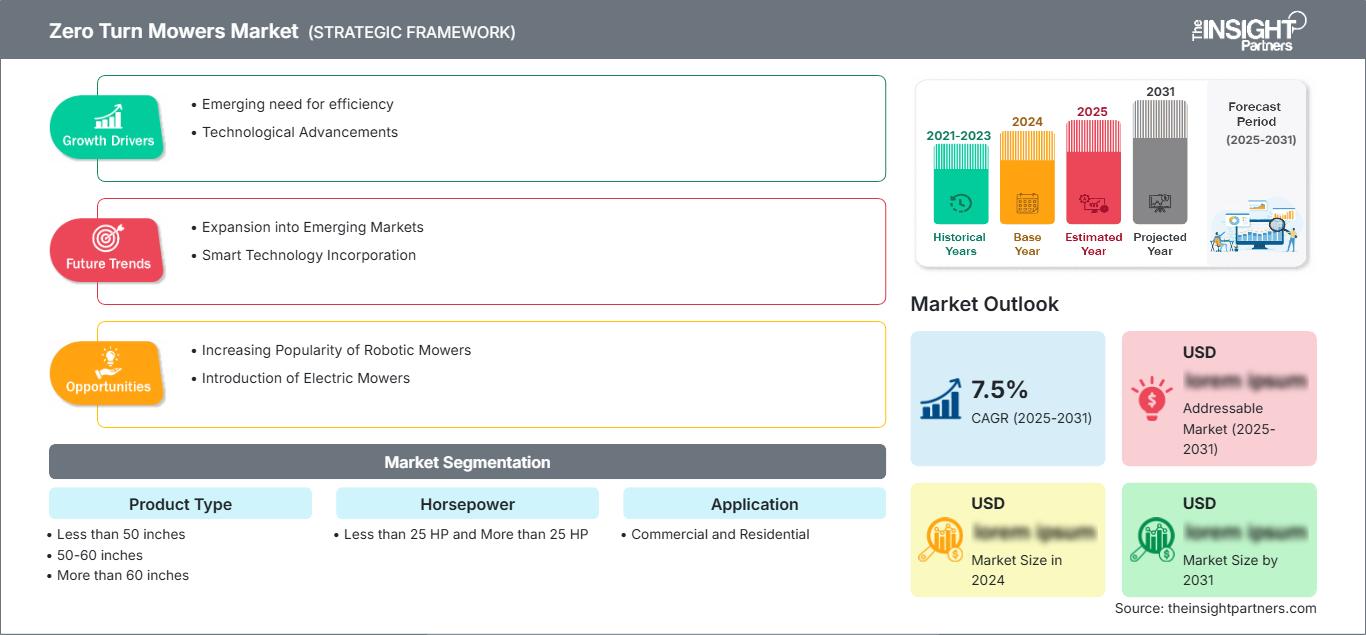
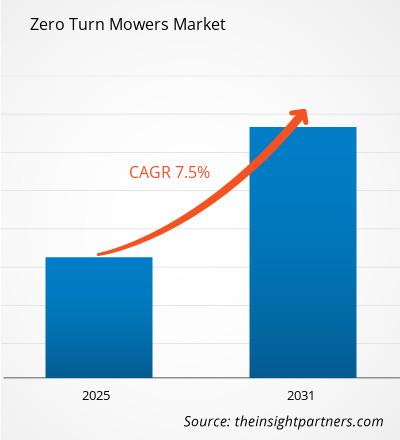
ゼロターンモア市場は、2025年には29億2,000万米ドルと評価され、2034年には46億米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は5.18%となる見込みです。需要は、機動性に優れた芝刈り機への嗜好の高まり、老朽化した住宅用および商業用芝刈り機の買い替え、そして既存市場および新興市場におけるデッキ設計、オペレーターの快適性、駆動系の効率性、電力管理といった製品の継続的な改良によって支えられています。
北米は依然として主要な需要地であり、広大な郊外の住宅地、プロの造園業者による活動、確立された販売店ネットワーク、そして定期的な機器交換によって、ゼロターンモア市場の規模は維持されています。この地域市場は、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.3%で拡大すると予測されています。商用機器の近代化とバッテリー駆動の屋外機器への関心の高まりが交換需要を押し上げると予想される一方、メーカーは融資やサービス提供の拡大を進めています。
ゼロターンモア市場の評価と洞察
- 北米は2025年にはゼロターンモア市場の36~39%を占めると推定されており、成熟した造園サービス、大規模な敷地、販売店インフラ、および買い替えサイクルに支えられ、2026年から2034年の間に年平均成長率(CAGR)5.8~6.3%で成長すると予測されている。
- 米国は2025年には北米全体の需要の約76~81%を占め、住宅用車両の買い替えと業務用車両への投資に牽引され、2026年から2034年にかけて年平均成長率(CAGR)5.5~6.1%で拡大すると予測されている。
- 欧州は2025年には推定24~27%のシェアを占め、2034年まで年平均成長率(CAGR)5.0~5.7%を記録すると予測されており、ドイツ、英国、フランス、イタリア、スペインが重要な導入市場となっている。
- アジア太平洋地域は2025年には約20~23%のシェアを獲得し、2034年まで年平均成長率(CAGR)7.0~8.0%で成長すると予測されており、中国、日本、韓国、インド、オーストラリアが地域拡大を牽引するだろう。
- 最大のセグメント:50~60インチの製品カテゴリーは、2025年には推定42~46%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)5.2~5.8%で成長すると予測されています。
- 高成長分野:商業用途は2025年には約54~58%のシェアを占め、2034年まで年平均成長率(CAGR)5.6~6.3%で拡大すると予測されている。
- 詳細に分析された主要企業:AriensCo、Briggs & Stratton Corporation、Deere & Company、Husqvarna AB、Hustler Turf Equipment, Inc.、Textron Inc.、MTD Products Limited、Swisher Acquisition, Inc.、The Grasshopper Company、The Toro Company、Kubota Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ゼロターンモアの製造と新製品開発は、油圧駆動と強化されたデッキ、優れたサスペンション、人間工学に基づいた設計、そしてより多様なパワートレインを統合したプラットフォームへと進化しています。ゼロターンモアは、デッキサイズと馬力容量によって差別化が進み、メーカーはコンパクトな住宅用芝刈り、広大な私有地の芝刈り、そしてプロ仕様の芝刈りといったニーズに対応できるようになっています。
今後、ゼロターンモアのメーカーは、電気バッテリープラットフォーム、パワートレインのモジュール化、テレマティクスソリューション、メンテナンスの手間を軽減する部品への投資を進める一方、高負荷使用時にはガソリンエンジン搭載のプラットフォームも維持していくと予想されます。販売店のサービス体制、資金調達ソリューション、部品の入手可能性、製品の地域ごとの構成は、メーカーにとって重要な投資となるでしょう。アジア太平洋地域および一部のヨーロッパ諸国における需要の高まりは、メーカーが様々な敷地規模や条件に合わせてプラットフォームを適応させる原動力となることが期待されます。
ゼロターンモア市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 29億2000万米ドル |
| 2034年までの市場規模 | 46億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.18% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ゼロターンモア市場分析
ゼロターンモアの需要は、樹木、造園、建物、不均一な境界線などの周囲を刈り取る必要がある状況において、ゼロターン操舵によって得られる生産性向上効果によって牽引されています。したがって、ゼロターンモア市場の成長は、敷地管理サービス、郊外の住宅所有、不動産管理活動、および旧型乗用芝刈り機の買い替えと密接に関連しています。広い面積の場合はデッキサイズが大きいほど生産性が向上し、狭い面積の場合はアクセス性が向上します。
ゼロターンモア市場レポートによると、バリューチェーンは、エンジンとバッテリーの供給業者、駆動系とトランスミッションの供給業者、デッキとシャーシのメーカー、部品メーカー、OEM(相手先ブランドによる製品製造業者)、販売店、レンタル会社、造園業者、エンドユーザーで構成されています。サプライチェーンは、信頼性の高い油圧システム、切断システム、電子機器、バッテリー、エンジンに重点を置いています。統合された調達と広範な販売店ネットワークは、生産スケジュールのより良い管理に役立ちます。
競争上の優位性は、製品ラインナップ、耐久性、販売網、資金調達オプション、操作性、ライフサイクルコストを中心に展開されます。Deere & CompanyとThe Toro Companyは、住宅用および商業用製品を幅広く取り揃えており、Husqvarna ABとAriensCoは、デッキ、快適性、生産性といった特性の差別化を強みとして競合しています。Briggs & Stratton Corporationは、パワートレインに関する専門知識により依然として重要な存在であり、Hustler Turf Equipment, Inc.は商業用および住宅用機械に特化しています。
ゼロターンモア市場の予測では、電動推進と生産性向上技術に基づいた戦略的差別化の傾向が強まっている。Deere & Companyは電動オプションを追加し、AriensCoはプロ向け製品にバッテリーの互換性を導入した。Toro Companyは従来型と電動型のプラットフォームを併用している。Kubota Corporation、Textron Inc.、MTD Products Limited、Swisher Acquisition, Inc.、およびThe Grasshopper Companyは、競争力を強化している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ゼロターンモア市場:戦略的洞察
地域別分析
北米ゼロターンモア市場
北米は2025年には推定36~39%のシェアを占め、2034年まで年平均成長率(CAGR)5.8~6.3%で拡大すると予測されています。この地域は、手入れの行き届いた郊外の芝生、プロの造園サービス、ゴルフコースの芝生管理、都市の芝生管理サービスなどが充実しており、交換需要も高いのが特徴です。専門販売店を通じて製品が入手できることも、購入決定を容易にしています。
今日、企業の購買担当者は、機械を評価する際に、コストだけでなく、生産性、ダウンタイム、メンテナンスの容易さ、資金調達、オペレーターの快適性などを考慮する。一方、一般家庭の購入者は、広い面積の芝刈りにおける機動性や所要時間をより重視する。バッテリー駆動の機器は、騒音レベル、メンテナンス、排出ガスが重要な要素となる状況に適している一方、ガソリン駆動の機器は重作業用途で使用される。
米国のゼロターンモア市場
2025年には北米全体の需要の約76~81%を米国が占め、2034年まで年平均成長率(CAGR)5.5~6.1%で成長すると予測されています。需要を牽引しているのは、広範な販売代理店ネットワーク、設置機器の普及、商業用造園工事、そして住宅消費者の間で高まっているゼロターンステアリング機能への認識です。南部諸州は、芝刈りシーズンが長いため機器の使用頻度が高く、引き続き重要な市場となっています。
商業造園業者は、幅広のデッキ、頑丈な構造部品、サスペンションシステム、そしてメンテナンスの容易さを好みます。住宅ユーザーの間では42~60インチのデッキが主流ですが、商業用機械では騒音低減のためバッテリー駆動式が注目されています。Deere & Company、The Toro Company、Husqvarna AB、AriensCo、Briggs & Stratton Corporation、Hustler Turf Equipment, Inc.などが、市場で大きなシェアを占めています。
ヨーロッパのゼロターンモア市場
欧州は2025年には推定24~27%の市場シェアを占め、2034年まで年平均成長率(CAGR)5.0~5.7%で成長すると予測されている。ドイツと英国は主要な需要拠点であり、プロの造園業者、個人所有地、スポーツ施設、商業用造園などがその需要を支えている。ドイツは高度な機器エンジニアリング技術と組織化された流通チャネルによって成長が促進される一方、英国は機動性が求められる高度な造園市場を有している。
ゼロターンモア市場の予測によると、フランス、イタリア、スペインでは、自治体、ホテル、スポーツ施設、個人地主の間で芝刈り機のアップグレードが進んでおり、さらなる成長が見込まれます。ヨーロッパの顧客は、刈り取り能力に加え、騒音レベル、排気ガス排出量、オペレーターの快適性、メンテナンス性、運用コストにも注目し始めています。AriensCo、Husqvarna AB、Deere & Company、The Toro Company、Kubota Corporationは、各国の市場における多様なニーズに対応できる体制を整えています。
アジア太平洋地域におけるゼロターンモア市場
アジア太平洋地域は2025年時点で約20~23%のシェアを占め、2034年まで年平均成長率(CAGR)7.0~8.0%で成長すると予測されている。オーストラリアは広大な土地、造園事業の展開、乗用機械への馴染みやすさから、地域市場で首位を占めている。日本と韓国のメーカーは小型機械に注力している一方、中国とインドは長期的な発展の可能性を秘めている。
都市景観、ホスピタリティ関連プロジェクト、公共施設、そして質の高い住宅地は、ターゲット顧客層を拡大する。地域レベルでの生産、販売店ネットワークの改善、そして持続可能な調達慣行は、電動化プロセスを促進するのに役立つ。しかし、小規模な土地、地域の地形、気候、そしてサービスニーズへの適応は、メーカーにとって依然として重要となるだろう。
中東・アフリカのゼロターンモア市場
中東・アフリカ地域の需要は依然として小さいものの、2034年まで年平均成長率(CAGR)4.2~5.0%で拡大すると予測されている。サウジアラビアとアラブ首長国連邦は、ホテル、住宅開発、公共スペース、主要インフラプロジェクトに関連する造園投資により、この地域における主要な市場機会を牽引している。南アフリカは、商業施設や公共施設からの需要が高まり、より確立された造園環境を提供している。
熱、埃、灌漑、メンテナンスといった要素はすべて、製品選びに影響を与えます。広い敷地では、より大きなデッキやより強力な機械を設置できる可能性があり、サービスへのアクセスも不可欠です。エネルギー効率は、公共機関の購買決定においてますます重要になっていますが、充電や高負荷サイクルによって電力使用量が制限される場所では、ガソリン式機械が依然として重要な役割を果たしています。
セグメンテーション分析
製品タイプ
この製品タイプセグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.6%で成長すると予測されています。刈り幅は、生産性、運搬性、操作性、そして購入コストに直接影響します。そのため、メーカーは、住宅、プロの造園業者、そして芝刈りのニーズが異なる大規模な商業施設など、様々な用途に対応できるよう、複数の刈り幅構成を用意しています。
- 50インチ未満:コンパクトな構成は、住宅地、狭い搬入口、そして機動性を重視する購入者のニーズに対応します。設置面積が小さいため、保管や運搬が容易になり、敷地が限られている住宅所有者の間での採用も広がります。
- 50~60インチ:中幅デッキは、生産性、操作性、設備コストのバランスが取れた実用的な選択肢です。様々な規模の敷地に対応できる汎用性の高い性能を求める住宅所有者や造園業者にとって、戦略的に重要な存在であり続けています。
- 60インチ以上:幅広のデッキは、広大な敷地や、芝刈り作業の生産性が最優先される高稼働率の商業用途をターゲットとしています。オペレーターが広くて比較的開けた敷地を途切れることなく走行できる場合、その価値はさらに高まります。
馬力
馬力セグメントは、2034年まで年平均成長率(CAGR)4.8~5.4%で成長すると予測されています。必要な動力は、デッキ幅、草の密度、地形、稼働時間、アタッチメントの使用状況によって異なります。メーカー各社は、切断性能と燃料消費量、メンテナンス要件のバランスを取るため、エンジンの効率と駆動系のマッチングを継続的に改良しています。
- 25馬力未満:低出力の機械は、主に住宅用および軽商業用途向けです。手頃な価格、簡単な操作要件、コンパクトおよび中幅デッキとの互換性により、幅広い購入者層に対応します。
- 25馬力以上:高出力のプラットフォームは、集約的な商業用芝刈り作業や、より広いデッキと持続的な稼働能力を必要とする広大な敷地での使用に適しています。耐久性、冷却性能、トランスミッション性能、そしてオペレーターの快適性は、ますます重要な購入基準となります。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)5.6~6.3%を記録すると予測されています。一般的に、商業事業者は利用率、生産性、稼働時間、サービス対応、ライフサイクルコストを重視する一方、住宅購入者は利便性、物件規模、快適性、価格、機器の耐久性を重視します。こうした違いが、製品仕様や販売チャネル戦略に影響を与えます。
- 商業用途:商業ユーザーには、造園業者、自治体、各種機関、スポーツ施設、不動産管理者などが含まれます。高い利用率により、耐久性の高いデッキ、効率的な駆動系、人間工学に基づいた座席、迅速なメンテナンス性、そしてますます普及が進むバッテリー駆動の代替品への投資が促進されます。
- 住宅向け:住宅向け製品の導入は、より速い芝刈り作業と精密な操作性を求める中規模および大規模住宅の所有者に集中しています。購入決定には、資金調達、操作の容易さ、快適性、保証範囲、販売店サポートが大きく影響します。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
コマーシャル |
高い |
車両更新 |
成熟した |
|
居住の |
中くらい |
プレミアムヤード |
スケーリング |
ゼロターンモア市場の成長要因と影響分析
プロの造園および敷地管理サービスの拡大
プロの造園業は、商業施設、住宅、公共施設、スポーツ施設、公共施設などでの継続的な芝刈りニーズに対応しなければならないため、構造的に需要が高まり続けるでしょう。従来のトラクター設計と比較して、ゼロターンプラットフォームは障害物の周りを操縦する際の非効率性を回避し、芝刈り作業の生産性を向上させます。これは、複数の作業班を使用する請負業者にとって特に当てはまります。なぜなら、機器の効率は作業効率と顧客へのサービス提供能力に直接影響するからです。フリート購入者は、通常、稼働時間とメンテナンスコストに基づいて交換の決定を下します。したがって、メーカーと販売店は、フリートの回転が定期的なため、機器を継続的に交換する必要があります。
大規模施設における高効率機器への嗜好の高まり
住宅地、教育機関のキャンパス、ホテルの敷地、レクリエーション施設などでは、機動性に乏しく広大な芝生エリアを効率的にカバーできる機器の必要性が高まっています。独立した車輪の動き、素早い旋回、広いデッキ幅といった特長を持つゼロターン式芝刈り機が注目されています。こうした設計による生産性の向上は、芝刈り作業中の作業員の労働時間を短縮し、企業にとって高価な機器の購入を経済的に実現することにつながります。広大な敷地を持つ住宅所有者は、馬力だけでなく、快適性、効率性、保証条件、メンテナンスの容易さといった点も考慮して機器を選ぶようになっています。商業施設の購入者は、稼働停止時間や作業員の疲労度も考慮に入れています。
電動化と低メンテナンスパワートレインの開発
バッテリー技術、モーター効率、充電技術の進歩により、電動化は製品開発の新たな道を切り開いています。バッテリー駆動機器は、燃料補給、エンジンのメンテナンス、運転中の局所的な騒音といった問題を解消します。これらの利点により、大学、都市、高級住宅、騒音に敏感な商業施設など、幅広い場所での使用に適しています。例えば、密閉型リチウムイオンバッテリーを採用した電動ZTrak機器を提供するDeere & Companyや、プロ仕様のゼロターン機器にバッテリー交換式設計を導入したAriensCoなどが挙げられます。これは芝刈り機本体だけでなく、メーカーがバッテリー、充電システム、制御装置、サービスツール、ソフトウェア環境など、製品を取り巻く様々な要素を開発する能力にも影響を与えています。
ゼロターンモア市場の将来動向
相互運用可能なバッテリープラットフォームとモジュール式エネルギーシステム
ゼロターンモア市場の動向を見ると、バッテリーシステムは、芝刈り機専用のコンポーネントから、より幅広い屋外動力機器ポートフォリオで共有されるモジュール式プラットフォームへと進化していく可能性が高いことがわかります。相互運用性により、芝刈り機、ハンドヘルドユニット、その他の機器など、互換性のある機器間でバッテリーを交換できるため、リソース効率を最適化できます。企業にとっては、相互運用可能なバッテリーパックによって物流が効率化され、各機器専用の充電システムの必要性が最小限に抑えられます。企業は、バッテリー容量だけでなく、バッテリー管理システム、冷却ソリューション、バッテリー充電機能、診断サービス、保証制度などでも競争できるでしょう。モジュール設計により、バッテリー駆動機器の段階的な導入も可能になり、静音用途から始めて、時間をかけてすべての機器を電動化していくことができます。
コネクテッドフリート管理とデータ支援メンテナンス
商用事業者が利用状況、メンテナンススケジュール、稼働時間、場所、機器の可用性に関する可視性の向上を求めるにつれ、接続性の重要性はますます高まることが予想されます。組み込みセンサーとデジタルダッシュボードは、フリートマネージャーが使用頻度の低い機器を特定し、予防保守をスケジュールし、バッテリーの状態を監視し、サービス介入を調整するのに役立ちます。将来のシステムは、機器データをジョブスケジューリングおよび人員管理プラットフォームと組み合わせることで、請負業者が物件の規模と運用要件に応じて機器を割り当てることを可能にするでしょう。遠隔診断により、販売店が機器が修理工場に到着する前にコンポーネントの問題を特定できるため、サービス停止時間を短縮することもできます。メーカーにとって、接続された機器は、差別化されたサービス関係と製品開発フィードバックの改善への道筋となります。導入は、ハードウェアコスト、データの相互運用性、サイバーセキュリティ、接続範囲、および明確な運用上のメリットによって左右されます。
ゼロターンモアの市場機会
アジア太平洋地域の新たな需要に対応した地域特化型製品プラットフォーム
メーカーは、既存のプラットフォームを地域の敷地規模、地形、気候、ディーラーの能力、購買嗜好に合わせて調整することで、アジア太平洋地域における需要増に対応できます。オーストラリアは大型業務用機械の即戦力となる市場ですが、日本と韓国はより制約の多い環境に適した小型機器が好まれています。インドと中国は、高級造園、ホテル開発、公共施設、組織的な不動産サービスが拡大するにつれて、長期的な潜在力を持っています。現地での組み立てや部品調達はコスト競争力を高め、サプライチェーンを短縮する可能性があり、地域ごとの研修プログラムはディーラーのサービス品質を向上させることができます。メーカーは、コアとなる駆動系と制御システムを共有しつつ、デッキサイズ、座席、安全装置、電力構成を地域に合わせて調整できるモジュール式製品ファミリーを検討すべきです。このような戦略は、開発の複雑さを軽減しながら市場適合性を向上させることができます。
自治体および公共機関のお客様向け専門車両管理ソリューション
自治体、大学、医療施設、スポーツ施設、リゾート、企業所有施設などは、単体機器ではなく、包括的な機器群を提供するサプライヤーにとって大きなビジネスチャンスとなります。これらの顧客は、ライフサイクル経済性、サービス提供体制、騒音対策、運用の一貫性、持続可能性といった観点から調達を評価する傾向が強まっています。サプライヤーは、包括的なファイナンス、予防保守契約、オペレーター研修、交換計画、テレマティクス、そして電動化が可能な場合はバッテリーインフラなどを提供することで差別化を図ることができます。機器群の標準化は、研修の複雑さを軽減し、部品在庫管理を簡素化することにもつながります。幅広い製品ラインナップを持つメーカーは、狭い場所向けの小型機器と、広い敷地向けの大型業務用機器をバランス良く提供できます。機関の調達チームと直接的な関係を築くことで、単なる取引型の小売チャネルへの依存度を減らし、機器の交換サイクルを長くし、リピート発注を促進できる可能性があります。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -