
Marché du contrôle d’accès en tant que service : taille et tendances 2034
Marché du contrôle d'accès en tant que service : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par service (hébergé, géré, hybride) ; type de déploiement (cloud public, cloud privé, cloud hybride) ; utilisateur final (commercial, gouvernemental, santé, éducation, services publics, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00012004
- Catégorie : Technologie, médias et télécommunications
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 07, 2026


Taille du marché en 2025
1,66 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
7,09 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
17,50 %
taux de croissance
Marché adressable
36,44 milliards de dollars américains
(2026-2034)
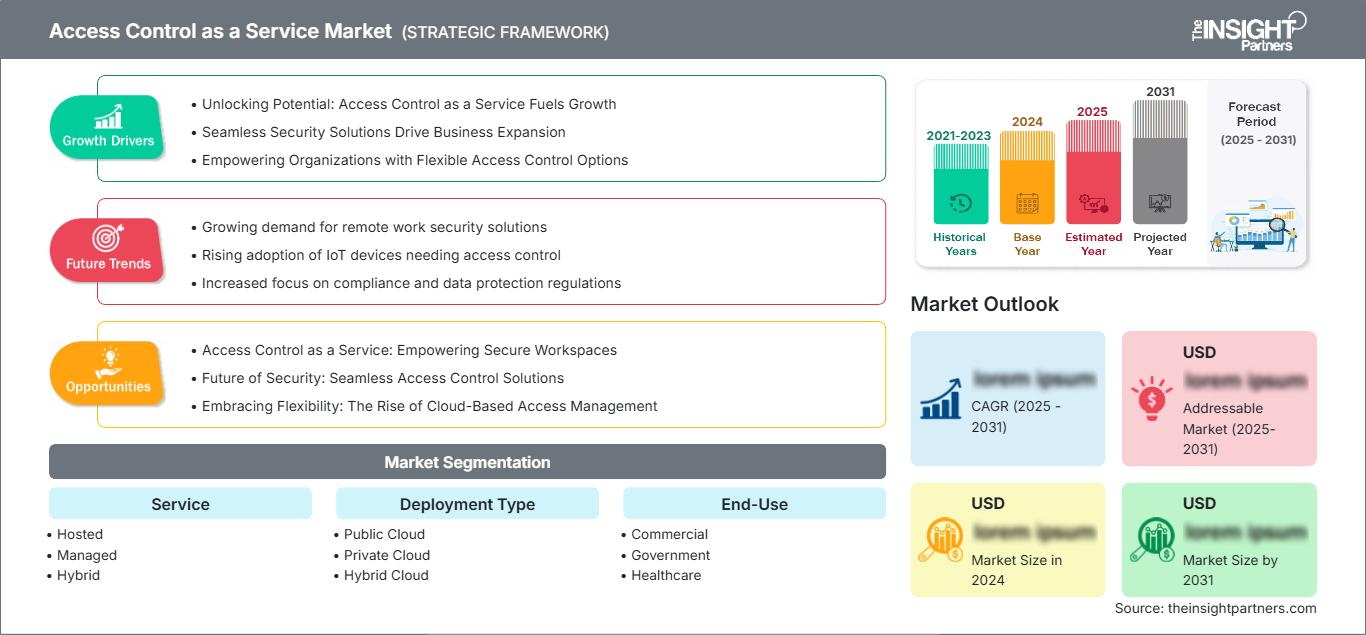
Le marché du contrôle d'accès en tant que service (ACaaS) était évalué à 1,66 milliard de dollars américains en 2025 et devrait atteindre 7,09 milliards de dollars américains d'ici 2034 , avec un taux de croissance annuel composé (TCAC) de 17,50 % entre 2026 et 2034. Ce marché bénéficie de la transition vers des architectures de sécurité natives du cloud, de l'adoption croissante de la gestion des accès basée sur l'identité et de la demande grandissante de systèmes de sécurité physique gérés à distance dans les installations commerciales, institutionnelles et publiques. Les organisations remplacent de plus en plus leurs systèmes d'accès sur site traditionnels par des plateformes par abonnement qui offrent une surveillance centralisée, une évolutivité et une interopérabilité optimales.
En Amérique du Nord, la maturité du déploiement du cloud, les investissements importants en cybersécurité et l'accent mis par la réglementation sur la gouvernance des identités continuent d'accélérer son adoption. La taille du marché du contrôle d'accès en tant que service ( ACaaS) dans la région est soutenue par une demande croissante d'écosystèmes de sécurité intégrés combinant contrôle d'accès, analyse vidéo et gestion des visiteurs. La modernisation de l'immobilier commercial, les environnements de travail hybrides et les initiatives de transformation numérique devraient maintenir l'expansion régionale à un TCAC estimé entre 15 et 18 % au cours de la période de prévision.
Analyse et perspectives du marché du contrôle d'accès en tant que service
- Amérique du Nord : Elle représentait environ 36 à 40 % du marché du contrôle d’accès en tant que service en 2025 , grâce à l’adoption de solutions de sécurité avancées dans le cloud, à la numérisation des entreprises et à un déploiement à grande échelle dans les infrastructures commerciales et gouvernementales. Le marché régional devrait connaître une croissance annuelle composée de 15 à 18 % entre 2026 et 2034 .
- États-Unis : Ils représentaient environ 78 à 82 % de la demande nord-américaine en 2025 , sous l’impulsion de la modernisation de la sécurité des entreprises et de la mise en œuvre des bâtiments intelligents. La croissance devrait se situer entre 15 et 18 % par an entre 2026 et 2034 .
- Europe : Détenait une part de marché estimée entre 26 et 30 % en 2025 , principalement grâce à l’Allemagne, au Royaume-Uni et à la France. L’accent mis par la réglementation sur la sécurité des données et la protection des infrastructures critiques soutient un TCAC de 16 à 19 % entre 2026 et 2034 .
- Asie-Pacifique : Cette région représentait environ 22 à 26 % du marché en 2025 , la Chine, le Japon, l’Inde et la Corée du Sud étant les principaux moteurs de l’adoption. Le développement rapide des infrastructures numériques devrait permettre une croissance annuelle composée de 19 à 22 % entre 2026 et 2034 .
- Le segment le plus important , celui à usage commercial , a conservé une part de marché de 42 à 46 % en 2025 , reflétant son large déploiement dans les immeubles de bureaux, les commerces et les projets à usage mixte. Ce segment devrait connaître une croissance annuelle composée de 16 à 19 % entre 2026 et 2034 .
- Segment à forte croissance : Le déploiement du cloud public représentait environ 38 à 42 % de parts de marché en 2025 et devrait enregistrer un TCAC de 19 à 22 % entre 2026 et 2034 , grâce à des coûts d'infrastructure plus faibles et une gestion simplifiée.
- Principales sociétés analysées en détail : ASSA ABLOY AB, Brivo, Inc., Centrify Corporation, Cisco Systems, Inc., Cloudastructure Inc., Datawatch Systems, Inc., Thales SA (Gemalto), Honeywell International Inc., Microsoft Corporation, Johnson Controls International plc (Tyco Integrated Security).
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La gestion des identités dans le cloud, l'adoption des identifiants mobiles et les écosystèmes de sécurité pilotés par logiciel ont profondément transformé la gestion des accès physiques au cours de la dernière décennie. Les entreprises recherchent de plus en plus des plateformes capables d'intégrer le contrôle d'accès aux bâtiments, les flux de visiteurs, la vidéosurveillance et les mesures de cybersécurité. L'amélioration de la fiabilité des infrastructures cloud et l'essor des architectures pilotées par API ont permis aux systèmes de contrôle d'accès de s'intégrer aux cadres de sécurité d'entreprise, tout en simplifiant le déploiement et en réduisant les besoins de maintenance.
À l'avenir, l'adoption de ces solutions devrait s'accélérer dans les économies émergentes, les gouvernements investissant dans les infrastructures numériques et les programmes de villes intelligentes. Le renforcement des exigences réglementaires en matière de vérification d'identité, de cybersécurité et de protection des actifs critiques encourage des investissements supplémentaires dans les solutions de gestion des accès basées sur le cloud. L'accent mis par les fournisseurs sur l'intelligence artificielle, l'analyse prédictive et les opérations de sécurité unifiées consolidera les perspectives de marché à long terme.
Portée du rapport de marché sur le contrôle d'accès en tant que service
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,66 milliard de dollars américains |
| Taille du marché d'ici 2034 | 7,09 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 17,50% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du contrôle d'accès en tant que service
La croissance du marché du contrôle d'accès en tant que service est soutenue par la demande croissante de gouvernance centralisée des accès et d'efficacité opérationnelle. Les entreprises gérant plusieurs sites privilégient de plus en plus les plateformes cloud qui offrent une visibilité en temps réel, des mises à jour logicielles, l'application des politiques et l'administration à distance. Le développement des bâtiments intelligents, du travail à distance et des infrastructures connectées alimente la demande en technologies d'accès évolutives.
L'écosystème comprend des fournisseurs de logiciels, des opérateurs d'infrastructure cloud, des fournisseurs de solutions de gestion des identités, des fabricants de matériel, des intégrateurs de systèmes et des fournisseurs de services de sécurité gérés. La demande bénéficie également de l'utilisation croissante des identifiants mobiles et des technologies d'authentification biométrique, qui améliorent le confort d'utilisation tout en renforçant la sécurité. Les modèles de tarification par abonnement réduisent les dépenses d'investissement initiales et encouragent l'adoption par les petites et moyennes entreprises.
L' analyse du marché du contrôle d'accès en tant que service (ACaaS) révèle une concurrence accrue axée sur la consolidation des plateformes et l'intégration des écosystèmes. Les acteurs du marché privilégient les solutions de gestion unifiées combinant contrôle d'accès, surveillance, gestion des visiteurs et analyse des données. Les partenariats stratégiques revêtent une importance croissante, les clients recherchant des solutions interopérables capables de répondre aux exigences de sécurité physique et numérique.
ASSA ABLOY AB poursuit son expansion dans le domaine des technologies d'accès par le biais d'acquisitions et du développement de plateformes, tandis que Brivo, Inc. renforce sa position sur le marché des plateformes de sécurité natives du cloud. Honeywell International Inc. et Johnson Controls International plc s'appuient sur un vaste réseau de clients dans le secteur du bâtiment commercial. Microsoft Corporation apporte son infrastructure cloud et ses solutions de gestion des identités, tandis que Cisco Systems, Inc. assure l'intégration sécurisée des réseaux. Ces positionnements stratégiques influencent les décisions d'achat dans les déploiements des entreprises et du secteur public.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du contrôle d'accès en tant que service : perspectives stratégiques
Perspectives régionales
Marché du contrôle d'accès en tant que service en Amérique du Nord
L'Amérique du Nord représentait environ 36 à 40 % du chiffre d'affaires mondial du contrôle d'accès en tant que service en 2025, conservant ainsi sa position de leader régional. L'adoption massive des technologies cloud, les investissements importants en cybersécurité et le déploiement généralisé des plateformes de sécurité d'entreprise continuent de soutenir la croissance du marché. Les organisations des secteurs de l'immobilier commercial, de la santé, du gouvernement et de l'éducation accélèrent leurs investissements dans les systèmes centralisés de gestion des identités et des accès.
La croissance régionale devrait se situer entre 15 et 18 % par an entre 2026 et 2034. L'intégration croissante des environnements de sécurité physiques et numériques demeure un facteur structurel majeur. La demande en matière de gestion à distance des identifiants, de rapports de conformité et d'automatisation des bâtiments intelligents favorise la migration depuis les architectures sur site traditionnelles. La poursuite des investissements dans l'infrastructure cloud et les technologies d'authentification avancées devrait renforcer la demande à long terme.
Marché américain du contrôle d'accès en tant que service
En 2025, les États-Unis représentaient environ 78 à 82 % de la demande nord-américaine. La part de marché du contrôle d'accès en tant que service (ACaaS) dans le pays bénéficie d'une digitalisation généralisée des entreprises et d'un écosystème mature de fournisseurs de logiciels, de fournisseurs de services cloud et d'intégrateurs de sécurité. L'adoption demeure particulièrement élevée sur les campus d'entreprises, dans les établissements de santé, les institutions gouvernementales et les organisations commerciales multisites.
Le marché devrait croître à un TCAC de 15 à 18 % jusqu'en 2034. La forte présence des fournisseurs, le déploiement croissant des identifiants mobiles et l'augmentation des investissements dans les solutions de sécurité pour les environnements de travail hybrides soutiennent cette expansion. La demande est également stimulée par les efforts visant à unifier les données d'accès physique avec des cadres de gestion de la cybersécurité et de la conformité plus larges, permettant ainsi aux organisations d'améliorer la visibilité opérationnelle et la gouvernance des risques.
Marché européen du contrôle d'accès en tant que service
L'Europe représentait environ 26 à 30 % du chiffre d'affaires mondial du contrôle d'accès en tant que service en 2025 et devrait connaître une croissance annuelle composée de 16 à 19 % jusqu'en 2034. L'Allemagne demeure le principal contributeur régional grâce à une infrastructure industrielle robuste, des installations de production de pointe et des investissements continus dans la modernisation des bâtiments. L'accent mis par le pays sur l'efficacité opérationnelle et la gestion sécurisée des installations favorise l'adoption des technologies d'accès basées sur le cloud.
Le Royaume-Uni continue de tirer profit de la mise en œuvre de solutions pour bâtiments intelligents, de la modernisation des bâtiments et de l'intégration des systèmes de sécurité. La France, l'Italie et l'Espagne poursuivent le déploiement constant de systèmes de sécurité intégrés dans leurs secteurs des transports, de l'éducation, de la santé et des infrastructures. L'accent mis sur la protection des données et la sécurité des bâtiments facilitera le déploiement futur de ces systèmes intégrés.
Marché du contrôle d'accès en tant que service en Asie-Pacifique
La région Asie-Pacifique représentait environ 22 % à 26 % des revenus mondiaux en 2025 et devrait connaître la croissance la plus rapide de toutes les régions, avec un TCAC de 19 % à 22 % jusqu'en 2034. La Chine est le pays qui y contribue le plus, grâce à de nombreuses installations de villes intelligentes, à la numérisation des infrastructures et aux activités de construction dans les installations commerciales.
Le Japon, la Corée du Sud, l'Inde et l'Australie continueront d'investir dans les solutions de sécurité du cloud. La mobilité d'entreprise, les initiatives gouvernementales de transformation numérique et les systèmes de gestion centralisée des installations stimulent la demande de services de contrôle d'accès. La croissance de la capacité des centres de données et des solutions pour bâtiments intelligents continuera de dynamiser le marché à long terme.
Marché du contrôle d'accès en tant que service au Moyen-Orient et en Afrique
Le marché du contrôle d'accès en tant que service au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 17 à 20 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis restent les principaux pays adoptant cette technologie grâce à leurs investissements continus dans les infrastructures intelligentes, les projets de développement urbain à grande échelle et les initiatives de sécurité des installations avancées liées aux programmes de diversification économique.
L'Afrique du Sud et d'autres marchés régionaux bénéficient de la modernisation des installations commerciales, des infrastructures publiques et des actifs industriels. L'attention accrue portée à la sécurité des infrastructures critiques, à la protection du secteur énergétique et à la gestion centralisée des identités favorise le déploiement de plateformes d'accès basées sur le cloud. L'augmentation des investissements dans les bâtiments connectés devrait renforcer les opportunités de marché dans la région.
Analyse de segmentation
Service
Le segment des services devrait connaître une croissance annuelle composée de 17 à 20 % entre 2026 et 2034. Ce segment continue de bénéficier de la préférence croissante pour les modèles de gestion de la sécurité par abonnement, qui réduisent les charges administratives internes tout en améliorant l'évolutivité. Le marché du contrôle d'accès en tant que service ( ACaaS) poursuit son expansion, les organisations adoptant des cadres de services flexibles capables de répondre à des exigences opérationnelles diverses sur plusieurs sites et auprès de différents groupes d'utilisateurs.
- Solutions hébergées – Les solutions hébergées restent largement plébiscitées par les entreprises qui recherchent un contrôle centralisé sans investissements majeurs en infrastructure. Leur capacité à prendre en charge l'administration à distance et les mises à jour logicielles améliore l'efficacité opérationnelle et la flexibilité de déploiement.
- Services gérés – Les offres de services gérés assurent une surveillance continue, la maintenance et le support administratif. La demande est croissante parmi les organisations qui privilégient des coûts d'exploitation prévisibles et disposent de ressources internes limitées en matière de gestion de la sécurité.
- Hybride – Les modèles de services hybrides combinent le contrôle local avec les fonctionnalités du cloud, répondant ainsi aux besoins des organisations qui exigent une flexibilité opérationnelle tout en conservant certaines charges de travail liées aux données ou à la sécurité sur site.
Type de déploiement
Le segment des types de déploiement connaîtra un TCAC de 18 à 21 % entre 2026 et 2034. La confiance accrue dans le cloud, l'amélioration de la connectivité réseau et la demande croissante d'intégration sont autant de facteurs qui stimulent la modernisation des déploiements. De plus en plus d'entreprises choisissent leurs approches de déploiement en fonction de leurs exigences en matière de conformité et de cybersécurité.
- Le cloud public – Les déploiements dans le cloud public ont connu un essor considérable grâce à des coûts de mise en œuvre réduits, une évolutivité rapide et une gestion logicielle simplifiée. Ils sont particulièrement intéressants pour les organisations exploitant des infrastructures distribuées sur plusieurs régions.
- Cloud privé – Les environnements de cloud privé restent importants pour les entités qui exigent un meilleur contrôle de la gouvernance des données, des obligations de conformité et des configurations de sécurité personnalisées sur leurs installations sensibles.
- Cloud hybride – Le déploiement de cloud hybride offre une approche équilibrée en combinant les fonctionnalités centralisées du cloud avec un contrôle localisé. Son adoption est en hausse parmi les organisations confrontées à des exigences réglementaires et opérationnelles complexes.
Utilisation finale
Le marché du contrôle d'accès en tant que service (ACaaS) pour les utilisateurs finaux devrait connaître une croissance annuelle composée (TCAC) de 17 à 19 % entre 2026 et 2034. L'intérêt croissant porté à la modernisation de la sécurité physique, à la mobilité des employés et à la gestion des accès basée sur l'identité continue de favoriser l'adoption de ces solutions dans de nombreux secteurs d'activité. Les exigences de conformité propres à chaque secteur influencent également le choix des technologies et les priorités de déploiement.
- Secteur commercial – Ce segment, le plus important, bénéficie d'une forte demande dans les immeubles de bureaux, les centres commerciaux, les établissements hôteliers et les projets à usage mixte. Les entreprises privilégient de plus en plus le contrôle d'accès centralisé et la visibilité opérationnelle.
- Les organismes gouvernementaux continuent d'investir dans la gestion sécurisée des identifiants, la protection des installations et la résilience des infrastructures critiques. Les solutions de gestion dans le nuage assurent la cohérence opérationnelle sur plusieurs sites.
- Secteur de la santé – Les établissements de santé exigent un contrôle strict des zones sensibles, des environnements d'information des patients et des déplacements du personnel. La gestion intégrée des accès améliore la conformité et la sécurité au sein des installations complexes.
- Éducation – Les établissements d’enseignement adoptent des plateformes d’accès avancées pour renforcer la sécurité des campus, la gestion des visiteurs et les capacités d’intervention d’urgence, tout en rationalisant les opérations administratives.
- Services publics – Les exploitants de services publics mettent de plus en plus en œuvre des contrôles d'accès centralisés pour protéger les actifs essentiels à la mission, respecter les obligations réglementaires et renforcer la sécurité des réseaux d'infrastructures géographiquement dispersés.
Aperçu des opportunités
|
Utilisation finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Commercial |
Haut |
Bâtiments intelligents |
Mature |
|
Gouvernement |
Haut |
Sécurité critique |
Mise à l'échelle |
|
Soins de santé |
Moyen |
Identité numérique |
Mise à l'échelle |
|
Éducation |
Moyen |
Sécurité du campus |
Mise à l'échelle |
|
Services publics |
Moyen |
Protection des infrastructures |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché du contrôle d'accès en tant que service
Expansion de l'infrastructure de sécurité physique basée sur le cloud
On observe une tendance croissante des organisations à privilégier les plateformes de contrôle d'accès gérées dans le cloud plutôt que les systèmes matériels traditionnels. Cette tendance est alimentée par les initiatives de transformation numérique des entreprises et le besoin de fonctionnalités de gestion à distance. Les entreprises multisites bénéficient de plusieurs avantages liés à l'utilisation de plateformes cloud, tels que la gestion centralisée des identifiants, les mises à jour logicielles automatisées et une meilleure évolutivité. Face à la décentralisation croissante des espaces de travail, les solutions cloud offrent une plus grande flexibilité que les solutions sur site. De plus, la compatibilité entre les systèmes de contrôle d'accès cloud et les plateformes de cybersécurité, de gestion des visiteurs et de vidéosurveillance sera améliorée.
Convergence croissante des programmes de sécurité physique et de cybersécurité
Les professionnels de la sécurité sont de plus en plus conscients de la nécessité d'intégrer les systèmes de gestion des accès physiques aux modèles de cybersécurité. L'adoption de solutions basées sur l'identité, qui réduisent les risques de failles de sécurité, est en hausse. Les journaux d'accès, d'authentification et d'autorisation constituent des éléments de plus en plus essentiels des plans de gestion des risques. Cette approche contribue à une meilleure gestion des incidents, à des pratiques de gouvernance renforcées et à une visibilité accrue. Face à l'importance croissante accordée par la réglementation à la gestion des identités, les organisations se tournent désormais vers des technologies qui facilitent la surveillance et l'application centralisées des règles. Ces possibilités d'intégration stimulent la demande de services de contrôle d'accès avancés.
Accélération des investissements dans les bâtiments intelligents et les espaces de travail numériques
Les bâtiments intelligents ont profondément transformé la gestion des installations. De plus en plus de gestionnaires et d'entreprises utilisent l'Internet des objets (IoT) pour optimiser les processus, améliorer les performances et gérer les ressources. Le contrôle d'accès est devenu un élément essentiel de l'écosystème de gestion des bâtiments. Dans les environnements de travail hybrides, où le télétravail et la présence physique au bureau sont possibles, les systèmes de contrôle d'accès adaptés sont indispensables. Ils peuvent également être intégrés aux systèmes de gestion de l'énergie, d'analyse des données du lieu de travail et de suivi de l'occupation. Ceci contribue à garantir la pérennité des investissements et la croissance du marché.
Tendances futures du marché du contrôle d'accès en tant que service
Plateformes de renseignement de sécurité pilotées par l'IA
L'une des tendances majeures du marché du contrôle d'accès en tant que service (ACaaS) réside dans l'intégration de l'intelligence artificielle (IA) aux processus de gestion de la sécurité. Les systèmes futurs exploiteront l'analyse comportementale, la détection d'anomalies et l'évaluation prédictive des risques afin de détecter les menaces avant qu'elles ne se concrétisent. Les systèmes d'IA analyseront en temps réel les comportements d'accès, l'utilisation des identifiants et le niveau d'activité des installations. Face à une approche de plus en plus proactive de la sécurité, les entreprises devraient investir massivement dans le développement de systèmes d'automatisation et d'analyse intelligents. L'apprentissage automatique, combiné à un système de gestion des accès dans le cloud, transformera de nombreuses décisions opérationnelles et approches en matière de sécurité.
Expansion des identifiants mobiles et biométriques
L'utilisation des appareils mobiles et des systèmes biométriques devrait se généraliser dans les cadres de gestion des accès. Les entreprises considèrent les identifiants sur smartphone, la reconnaissance faciale et les systèmes biométriques comme des alternatives efficaces aux identifiants d'accès traditionnels tels que les cartes et les clés. À l'avenir, la facilité d'utilisation sera probablement privilégiée au détriment du maintien de normes de sécurité élevées. Les innovations en matière de précision d'authentification, de compatibilité des appareils et d'intégration au cloud alimenteront cette tendance. À mesure que les systèmes d'identité numérique évoluent à l'échelle mondiale, les entreprises adopteront des systèmes d'authentification pour gérer les accès dans les espaces physiques et numériques.
Opportunités du marché du contrôle d'accès en tant que service
Expansion des programmes de modernisation des infrastructures critiques
Le marché du contrôle d'accès en tant que service (ACaaS) présente des perspectives prometteuses, notamment grâce aux initiatives de modernisation des infrastructures dans les secteurs des transports, des services publics, de la santé et des bâtiments publics. Pour les gouvernements et les gestionnaires d'infrastructures, la centralisation de la gestion des accès, de l'authentification et de la résilience opérationnelle revêt une importance croissante. Face à la modernisation des environnements de sécurité physique vieillissants, les plateformes de contrôle d'accès gérées dans le cloud offrent une meilleure évolutivité et une visibilité accrue, tout en étant plus simples à maintenir tout au long de leur cycle de vie. Les programmes relatifs aux villes intelligentes, aux centres de transport, aux centrales électriques et aux bâtiments gouvernementaux constituent des opportunités de déploiement intéressantes. Les fournisseurs capables de proposer une plateforme interopérable intégrant la gestion des accès, la vidéosurveillance, la gestion des visiteurs et l'analyse des données devraient tirer leur épingle du jeu dans ces programmes, caractérisés par des cycles d'approvisionnement longs et des investissements croissants.
Potentiel de croissance de la transformation numérique des entreprises de taille moyenne
Le segment des entreprises de taille moyenne représente un marché potentiel important en raison de leur utilisation historiquement limitée des technologies de contrôle d'accès avancées. Nombre d'entre elles fonctionnent actuellement avec des systèmes anciens dépourvus de centralisation ou de connectivité au cloud. Les modèles de tarification par services, qui réduisent les coûts d'investissement initiaux, facilitent l'adoption de ces solutions. L'intérêt croissant pour la cybersécurité, la gestion de la conformité et la mobilité a stimulé la modernisation des infrastructures de sécurité au sein des organisations régionales. Les fournisseurs de solutions faciles à mettre en œuvre, proposant des modèles de tarification flexibles et des fonctionnalités de sécurité performantes, bénéficieront de cette demande croissante. Face à la nécessité d'une efficacité opérationnelle accrue et d'une gestion centralisée des identités, l'adoption de ces solutions progressera dans les secteurs commercial, éducatif, de la santé et industriel.
Foire aux questions

Ankita est une professionnelle dynamique des études de marché et du conseil, forte de plus de 8 ans d'expérience dans les secteurs des technologies, des médias, des TIC, de l'électronique et des semi-conducteurs. Elle a dirigé et réalisé avec succès plus de 100 missions de conseil et d'études pour des clients internationaux tels que Microsoft, Oracle, NEC Corporation, SAP, KPMG et Expeditors International. Ses compétences clés incluent l'analyse de marché, l'analyse de données, la prévision, la formulation de stratégies, la veille concurrentielle et la rédaction de rapports.
Ankita maîtrise parfaitement la gestion de cycles de projet complets, de la conception de propositions avant-vente et des discussions avec les clients jusqu'à la fourniture d'informations exploitables après-vente. Elle maîtrise la gestion d'équipes transverses, la structuration de modules d'études complexes et l'alignement des solutions sur les objectifs commerciaux spécifiques de chaque client. Ses excellentes compétences en communication, leadership et présentation lui ont permis de fournir systématiquement des résultats à forte valeur ajoutée dans des environnements de marché dynamiques et en constante évolution.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -