
Mercato del controllo di accesso come servizio: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato del controllo degli accessi come servizio (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del report: per servizio (ospitato, gestito, ibrido); tipo di implementazione (cloud pubblico, cloud privato, cloud ibrido); utilizzo finale (commerciale, governativo, sanitario, istruzione, servizi di pubblica utilità, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00012004
- Categoria : Tecnologia, media e telecomunicazioni
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 07, 2026


Dimensioni del mercato nel 2025
1,66 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
7,09 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
17,50 %
Tasso di crescita
Mercato di riferimento
36,44 miliardi di dollari USA
(2026-2034)
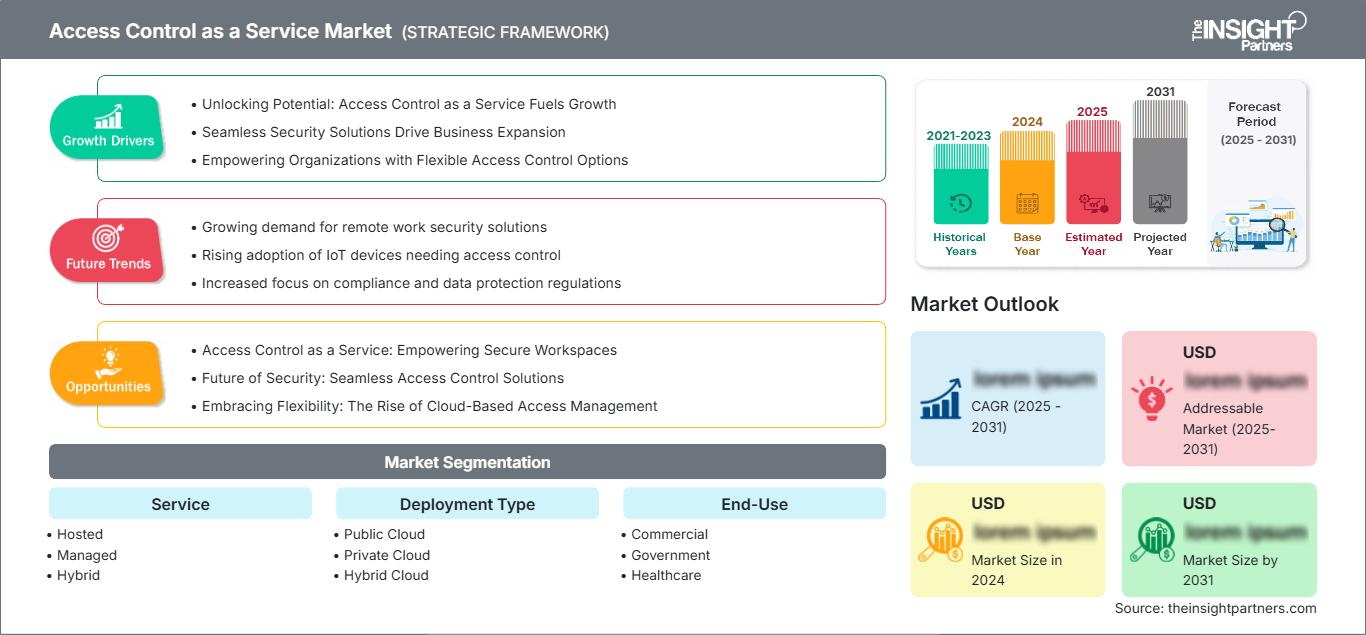
Il mercato del controllo degli accessi come servizio (AaS) valeva 1,66 miliardi di dollari nel 2025 e si prevede che raggiungerà i 7,09 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 17,50% nel periodo 2026-2034 . Il mercato sta beneficiando della transizione verso architetture di sicurezza cloud-native, della crescente adozione della gestione degli accessi basata sull'identità e della crescente domanda di sistemi di sicurezza fisica gestiti da remoto in strutture commerciali, istituzionali e del settore pubblico. Le organizzazioni stanno progressivamente sostituendo i sistemi di controllo degli accessi on-premise tradizionali con piattaforme in abbonamento che supportano il monitoraggio centralizzato, la scalabilità e l'interoperabilità.
In tutto il Nord America, la maturità dell'implementazione del cloud, i consistenti investimenti nella sicurezza informatica e l'enfasi normativa sulla governance delle identità continuano ad accelerare l'adozione. La crescita del mercato del controllo accessi come servizio (AaS) nella regione è sostenuta dalla crescente domanda di ecosistemi di sicurezza integrati che combinano controllo accessi, analisi video e gestione dei visitatori. Si prevede che la modernizzazione del settore immobiliare commerciale, gli ambienti di lavoro ibridi e le iniziative di trasformazione digitale sosterranno l'espansione regionale con un CAGR stimato del 15-18% durante il periodo di previsione.
Analisi e approfondimenti sul mercato del controllo degli accessi come servizio (Access Control as a Service).
- Nord America : Nel 2025, ha rappresentato una quota di mercato stimata tra il 36% e il 40% del mercato del controllo accessi come servizio , grazie all'adozione di soluzioni di sicurezza cloud avanzate, alla digitalizzazione aziendale e all'ampia diffusione in strutture commerciali e governative. Si prevede che il mercato regionale crescerà a un tasso annuo composto (CAGR) del 15-18% nel periodo 2026-2034 .
- USA : Nel 2025, il mercato statunitense ha rappresentato circa il 78-82% della domanda nordamericana , trainato dalla modernizzazione della sicurezza aziendale e dall'implementazione di edifici intelligenti. Si prevede una crescita a un tasso annuo composto (CAGR) del 15-18% nel periodo 2026-2034 .
- Europa : nel 2025 deteneva una quota di mercato stimata tra il 26% e il 30% , trainata da Germania, Regno Unito e Francia. L'enfasi normativa sulla sicurezza dei dati e sulla protezione delle infrastrutture critiche supporta un tasso di crescita annuo composto (CAGR) del 16-19% nel periodo 2026-2034 .
- Regione Asia-Pacifico : ha rappresentato una quota di mercato pari a circa il 22-26% nel 2025 , con Cina, Giappone, India e Corea del Sud in testa all'adozione. Il rapido sviluppo delle infrastrutture digitali supporta un tasso di crescita annuo composto (CAGR) del 19-22% nel periodo 2026-2034 .
- Segmento più ampio : l'uso finale commerciale ha mantenuto una quota di mercato del 42-46% nel 2025 , a testimonianza dell'ampia diffusione in edifici per uffici, strutture commerciali e immobili a uso misto. Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 16-19% nel periodo 2026-2034 .
- Segmento ad alta crescita : l'implementazione del cloud pubblico ha rappresentato una quota di mercato pari a circa il 38-42% nel 2025 e si prevede che registrerà un CAGR del 19-22% nel periodo 2026-2034 , grazie alla riduzione dei costi infrastrutturali e alla semplificazione della gestione.
- Aziende chiave analizzate nel dettaglio : ASSA ABLOY AB, Brivo, Inc., Centrify Corporation, Cisco Systems, Inc., Cloudastructure Inc., Datawatch Systems, Inc., Thales SA (Gemalto), Honeywell International Inc., Microsoft Corporation, Johnson Controls International plc (Tyco Integrated Security).
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La gestione delle identità basata sul cloud, l'adozione delle credenziali mobili e gli ecosistemi di sicurezza basati su software hanno ridefinito la gestione degli accessi fisici nell'ultimo decennio. Le organizzazioni sono sempre più alla ricerca di piattaforme in grado di integrare l'accesso agli edifici, i flussi di lavoro dei visitatori, la videosorveglianza e i controlli di sicurezza informatica. I miglioramenti nell'affidabilità dell'infrastruttura cloud e nell'architettura basata su API hanno permesso ai sistemi di controllo degli accessi di diventare parte integrante di framework di sicurezza aziendale più ampi, riducendo al contempo la complessità di implementazione e i requisiti di manutenzione.
Guardando al futuro, si prevede un'accelerazione nell'adozione di queste tecnologie nelle economie emergenti, grazie agli investimenti dei governi in infrastrutture digitali e programmi per le città intelligenti. L'ampliamento dei requisiti normativi in materia di verifica dell'identità, resilienza informatica e protezione delle risorse critiche sta incoraggiando ulteriori investimenti in soluzioni di gestione degli accessi basate sul cloud. L'attenzione dei fornitori verso l'intelligenza artificiale, l'analisi predittiva e le operazioni di sicurezza unificate rafforzerà ulteriormente le prospettive di mercato a lungo termine.
Ambito del rapporto di mercato sul controllo degli accessi come servizio
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,66 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 7,09 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 17,50% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato del controllo degli accessi come servizio
La crescita del mercato del controllo accessi come servizio (AAS) è sostenuta dalla crescente esigenza di una governance centralizzata degli accessi e di efficienza operativa. Le aziende che gestiscono più sedi prediligono sempre più piattaforme gestite in cloud che offrono visibilità in tempo reale, aggiornamenti software, applicazione delle policy e amministrazione remota. La diffusione di edifici intelligenti, forza lavoro distribuita e infrastrutture connesse sta ampliando la domanda di tecnologie di controllo accessi scalabili.
L'ecosistema comprende fornitori di software, operatori di infrastrutture cloud, fornitori di soluzioni di gestione delle identità, produttori di hardware, integratori di sistemi e fornitori di servizi di sicurezza gestiti. La domanda beneficia anche del crescente utilizzo di credenziali mobili e tecnologie di autenticazione biometrica che migliorano la comodità per l'utente e al contempo rafforzano la sicurezza. I modelli di prezzo basati su abbonamento riducono le spese in conto capitale iniziali e incoraggiano l'adozione da parte delle piccole e medie imprese.
L' analisi di mercato del controllo accessi come servizio (AAS) indica una crescente concorrenza, focalizzata sul consolidamento delle piattaforme e sull'integrazione dell'ecosistema. Gli operatori di mercato puntano su funzionalità di gestione unificate che combinano controllo accessi, videosorveglianza, gestione dei visitatori e analisi dei dati. Le partnership strategiche assumono un'importanza sempre maggiore, poiché i clienti ricercano soluzioni interoperabili in grado di soddisfare i requisiti di sicurezza sia fisici che digitali.
ASSA ABLOY AB continua ad espandere le tecnologie di accesso attraverso acquisizioni e lo sviluppo di piattaforme, mentre Brivo, Inc. rafforza la sua posizione nelle piattaforme di sicurezza cloud-native. Honeywell International Inc. e Johnson Controls International plc sfruttano le loro consolidate relazioni con i clienti nel settore degli edifici commerciali. Microsoft Corporation contribuisce con infrastrutture cloud e funzionalità di gestione delle identità, mentre Cisco Systems, Inc. supporta l'integrazione sicura delle reti. Queste posizioni strategiche stanno influenzando le decisioni di approvvigionamento in ambito aziendale e nel settore pubblico.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato del controllo accessi come servizio: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano del controllo accessi come servizio
Nel 2025, il Nord America ha rappresentato circa il 36-40% del fatturato globale del mercato dei servizi di controllo degli accessi (ACCA), mantenendo la sua posizione di mercato regionale leader. La forte adozione delle tecnologie cloud, gli elevati investimenti in sicurezza informatica e la diffusione capillare delle piattaforme di sicurezza aziendali continuano a sostenere l'espansione del mercato. Le organizzazioni dei settori immobiliare commerciale, sanitario, governativo e dell'istruzione stanno accelerando gli investimenti in sistemi centralizzati di gestione delle identità e degli accessi.
Si prevede una crescita regionale a un tasso annuo composto (CAGR) del 15-18% nel periodo 2026-2034. La crescente integrazione tra ambienti di sicurezza fisici e digitali rimane un fattore strutturale determinante. La domanda di gestione remota delle credenziali, reportistica di conformità e automazione degli edifici intelligenti sta incoraggiando la migrazione dalle tradizionali architetture on-premise. Si prevede che i continui investimenti in infrastrutture cloud e tecnologie di autenticazione avanzate rafforzeranno la domanda a lungo termine.
Mercato statunitense dei servizi di controllo accessi (Access Control as a Service)
Nel 2025, gli Stati Uniti rappresentavano circa il 78-82% della domanda nordamericana. La quota di mercato del controllo accessi come servizio (AaS) nel Paese beneficia dell'ampia digitalizzazione aziendale e di un ecosistema maturo di fornitori di software, provider di servizi cloud e integratori di sicurezza. L'adozione rimane particolarmente elevata nei campus aziendali, nelle strutture sanitarie, negli enti governativi e nelle organizzazioni commerciali multi-sede.
Si prevede che il mercato crescerà a un tasso annuo composto (CAGR) del 15-18% fino al 2034. La forte presenza dei fornitori, la crescente implementazione delle credenziali mobili e i crescenti investimenti in soluzioni ibride per la sicurezza sul posto di lavoro stanno supportando l'espansione. La domanda è inoltre trainata dagli sforzi per unificare i dati di accesso fisico con framework più ampi di gestione della sicurezza informatica e della conformità, consentendo alle organizzazioni di migliorare la visibilità operativa e la governance del rischio.
Mercato europeo del controllo accessi come servizio
Nel 2025, l'Europa rappresentava circa il 26-30% del fatturato globale del mercato dei servizi di controllo accessi (ACCA) e si prevede che crescerà a un tasso annuo composto (CAGR) del 16-19% fino al 2034. La Germania rimane il principale contributore a livello regionale grazie a una solida infrastruttura industriale, a impianti di produzione all'avanguardia e a continui investimenti nella modernizzazione degli edifici. L'attenzione del Paese all'efficienza operativa e alla gestione sicura delle strutture sta favorendo l'adozione di tecnologie di controllo accessi basate sul cloud.
Il Regno Unito continua a trarre vantaggio dall'implementazione di soluzioni per edifici intelligenti, dall'ammodernamento degli edifici e dall'integrazione di sistemi di sicurezza. Francia, Italia e Spagna continuano a mantenere una costante implementazione di sistemi di sicurezza integrati nei settori dei trasporti, dell'istruzione, della sanità e delle infrastrutture. L'attenzione alla protezione dei dati e alla sicurezza degli edifici faciliterà la futura implementazione di sistemi di sicurezza integrati.
Mercato del controllo accessi come servizio nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha rappresentato circa il 22%-26% del fatturato mondiale e si prevede che crescerà al ritmo più rapido tra tutte le regioni, con un CAGR del 19%-22% fino al 2034. La Cina è il paese che contribuisce maggiormente, grazie alle numerose installazioni di smart city, alla digitalizzazione delle infrastrutture e alle attività di costruzione di strutture commerciali.
Giappone, Corea del Sud, India e Australia continueranno a investire in soluzioni di sicurezza cloud. La mobilità aziendale, le iniziative governative per la trasformazione digitale e i sistemi centralizzati di gestione degli edifici stanno alimentando la domanda di servizi di controllo degli accessi. La crescita della capacità dei data center e delle soluzioni per edifici intelligenti continuerà a trainare il mercato nel lungo periodo.
Mercato del controllo degli accessi come servizio in Medio Oriente e Africa
Si prevede che il mercato del controllo accessi come servizio in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 17-20% nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti rimangono i principali paesi adottanti grazie ai continui investimenti in infrastrutture intelligenti, progetti di sviluppo urbano su larga scala e iniziative avanzate per la sicurezza delle strutture, legate a programmi di diversificazione economica.
Il Sudafrica e altri mercati regionali stanno beneficiando della modernizzazione di strutture commerciali, infrastrutture pubbliche e impianti industriali. La crescente attenzione alla sicurezza delle infrastrutture critiche, alla protezione del settore energetico e alla gestione centralizzata delle identità sta favorendo l'implementazione di piattaforme di accesso basate sul cloud. Si prevede che i crescenti investimenti negli edifici connessi amplieranno le opportunità di mercato a livello regionale.
Analisi di segmentazione
Servizio
Si prevede che il segmento dei servizi crescerà a un tasso annuo composto (CAGR) del 17-20% nel periodo 2026-2034 . Il segmento continua a beneficiare della crescente preferenza per i modelli di gestione della sicurezza basati su abbonamento, che riducono gli oneri amministrativi interni e migliorano la scalabilità. Il mercato del controllo degli accessi come servizio (AaS) continua ad ampliarsi, poiché le organizzazioni adottano framework di servizio flessibili in grado di supportare diverse esigenze operative su più siti e gruppi di utenti.
- Le soluzioni in hosting continuano ad essere ampiamente adottate dalle aziende che cercano un controllo centralizzato senza dover effettuare ingenti investimenti in infrastrutture. La loro capacità di supportare l'amministrazione remota e gli aggiornamenti software migliora l'efficienza operativa e la flessibilità di implementazione.
- Servizi gestiti – Le offerte di servizi gestiti forniscono monitoraggio continuo, manutenzione e supporto amministrativo. La domanda è in aumento tra le organizzazioni che danno priorità a costi operativi prevedibili e dispongono di risorse interne limitate per la gestione della sicurezza.
- Ibrido – I modelli di servizio ibridi combinano il controllo locale con funzionalità basate sul cloud, supportando le organizzazioni che necessitano di flessibilità operativa pur mantenendo determinati carichi di lavoro relativi a dati o sicurezza in loco.
Tipo di implementazione
Il segmento "Tipo di implementazione" registrerà un tasso di crescita annuo composto (CAGR) del 18-21% tra il 2026 e il 2034. La crescente fiducia nell'ambiente cloud, il miglioramento della connettività di rete e le crescenti esigenze di integrazione sono fattori che guidano la modernizzazione delle implementazioni. Un numero sempre maggiore di aziende sceglie approcci di implementazione basati sui propri requisiti di conformità e sicurezza informatica.
- Cloud pubblico – Le implementazioni di cloud pubblico hanno acquisito forte slancio grazie ai costi di implementazione inferiori, alla rapida scalabilità e alla semplificazione della gestione del software. Sono particolarmente interessanti per le organizzazioni che gestiscono infrastrutture distribuite in più regioni.
- Cloud privato – Gli ambienti cloud privati rimangono importanti per le entità che necessitano di un maggiore controllo sulla governance dei dati, sugli obblighi di conformità e sulle configurazioni di sicurezza personalizzate in strutture sensibili.
- Cloud ibrido – L'implementazione di un cloud ibrido offre un approccio equilibrato, combinando la funzionalità centralizzata del cloud con il controllo localizzato. La sua adozione è in aumento tra le organizzazioni che gestiscono requisiti normativi e operativi complessi.
Uso finale
Si prevede che il mercato del controllo degli accessi come servizio (AaS) per il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 17-19% nel periodo 2026-2034 . La crescente attenzione alla modernizzazione della sicurezza fisica, alla mobilità della forza lavoro e alla gestione degli accessi basata sull'identità continua a favorire l'adozione di queste soluzioni in un'ampia gamma di settori. Anche i requisiti di conformità specifici di ciascun settore influenzano la selezione delle tecnologie e le priorità di implementazione.
- Settore commerciale : la categoria di utilizzo finale più ampia beneficia di una forte domanda in edifici per uffici, complessi commerciali, strutture ricettive e sviluppi a uso misto. Le organizzazioni attribuiscono sempre maggiore importanza al controllo centralizzato degli accessi e alla visibilità operativa.
- Governo – Gli enti governativi continuano a investire nella gestione sicura delle credenziali, nella protezione delle strutture e nella resilienza delle infrastrutture critiche. Le funzionalità di gestione basate sul cloud supportano la coerenza operativa in più sedi.
- Settore sanitario – Le strutture sanitarie richiedono un controllo rigoroso delle aree sensibili, degli ambienti che contengono informazioni sui pazienti e degli spostamenti del personale. La gestione integrata degli accessi migliora la conformità e le prestazioni di sicurezza all'interno di strutture complesse.
- Istruzione – Gli istituti scolastici stanno adottando piattaforme di accesso avanzate per rafforzare la sicurezza del campus, la gestione dei visitatori e le capacità di risposta alle emergenze, semplificando al contempo le operazioni amministrative.
- Servizi di pubblica utilità – Gli operatori di servizi di pubblica utilità implementano sempre più spesso controlli di accesso centralizzati per proteggere le risorse critiche, adempiere agli obblighi normativi e migliorare la sicurezza delle reti infrastrutturali geograficamente distribuite.
Panoramica dell'opportunità
|
Uso finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Commerciale |
Alto |
Edifici intelligenti |
Maturo |
|
Governo |
Alto |
Sicurezza critica |
Scalatura |
|
Assistenza sanitaria |
Mezzo |
Identità digitale |
Scalatura |
|
Preparazione |
Mezzo |
Sicurezza del campus |
Scalatura |
|
Servizi pubblici |
Mezzo |
Protezione delle infrastrutture |
Emergenti |
Analisi dei fattori di crescita e dell'impatto del mercato del controllo accessi come servizio (Access Control as a Service).
Espansione dell'infrastruttura di sicurezza fisica basata sul cloud
Si osserva una crescente tendenza tra le organizzazioni ad utilizzare piattaforme gestite in cloud per il controllo degli accessi, in sostituzione dei tradizionali hardware di controllo accessi. Questa tendenza è alimentata dalle iniziative di trasformazione digitale nelle imprese e dalla necessità di funzionalità di gestione remota. Le aziende con sedi multiple offrono diversi vantaggi derivanti dall'utilizzo di piattaforme basate sul cloud, come la gestione centralizzata delle credenziali, gli aggiornamenti software automatici e una maggiore scalabilità. Con la crescente decentralizzazione degli spazi di lavoro, le soluzioni basate sul cloud offrono una maggiore flessibilità rispetto alle soluzioni on-premise. Inoltre, si prevede una migliore compatibilità tra i sistemi di controllo accessi basati sul cloud e le piattaforme di sicurezza informatica, gestione dei visitatori e videosorveglianza.
Crescente convergenza tra programmi di sicurezza fisica e informatica
I professionisti della sicurezza sono diventati sempre più consapevoli della necessità di integrare i sistemi di gestione degli accessi fisici nei modelli di sicurezza informatica. L'adozione di soluzioni basate sull'identità, che riducono il rischio di violazioni della sicurezza, è in aumento. I registri di accesso, autenticazione e autorizzazione sono componenti sempre più cruciali dei piani di gestione del rischio completi. Tale approccio contribuisce a migliorare la gestione degli incidenti, a rafforzare le pratiche di governance e ad aumentare la visibilità. Con la crescente attenzione normativa alla gestione delle identità, le organizzazioni si stanno ora rivolgendo a tecnologie che facilitano il monitoraggio e l'applicazione centralizzati delle normative. Queste possibilità di integrazione stanno alimentando la necessità di servizi avanzati di controllo degli accessi.
Accelerazione degli investimenti in edifici intelligenti e luoghi di lavoro digitali.
Gli edifici intelligenti hanno portato a cambiamenti significativi nella gestione degli edifici. Sempre più facility manager e aziende utilizzano sistemi IoT per ottimizzare i processi, migliorare le prestazioni e gestire le risorse. L'utilizzo del controllo accessi è diventato parte integrante dell'ecosistema di gestione degli edifici. Negli ambienti di lavoro ibridi, dove le persone possono lavorare da remoto o essere fisicamente presenti sul posto di lavoro, i sistemi di controllo accessi che soddisfano questi requisiti sono fondamentali. Possono anche essere integrati con sistemi di gestione energetica, analisi degli ambienti di lavoro e monitoraggio dell'occupazione. Ciò contribuisce a garantire investimenti continui e la crescita del mercato.
Mercato del controllo accessi come servizio: tendenze future
Piattaforme di intelligence per la sicurezza basate sull'intelligenza artificiale
Una delle tendenze più significative del mercato del controllo degli accessi come servizio (AaS) riguarda l'integrazione dell'intelligenza artificiale nei flussi di lavoro di gestione della sicurezza. I sistemi futuri utilizzeranno l'analisi comportamentale, il rilevamento delle anomalie e la valutazione predittiva del rischio per individuare le minacce prima che si trasformino in problemi reali. I sistemi di intelligenza artificiale valuteranno in tempo reale il comportamento di accesso, l'utilizzo delle credenziali e i livelli di attività della struttura. Man mano che le aziende adottano un approccio più proattivo alla sicurezza, ci si aspetta che i fornitori dedichino notevoli sforzi allo sviluppo di sistemi intelligenti di automazione e analisi. L'apprendimento automatico, combinato con un sistema di gestione degli accessi basato sul cloud, trasformerà molte decisioni operative e approcci alla sicurezza.
Espansione delle credenziali mobili e biometriche
Si prevede che i dispositivi mobili e i sistemi biometrici saranno sempre più utilizzati nei framework di gestione degli accessi. Le aziende considerano le credenziali tramite smartphone, la tecnologia di riconoscimento facciale e i sistemi biometrici come valide alternative alle credenziali di accesso tradizionali, come carte e chiavi. Nelle implementazioni future, la facilità d'uso sarà probabilmente prioritaria a scapito del mantenimento di elevati standard di sicurezza. Le innovazioni in termini di precisione dell'autenticazione, compatibilità dei dispositivi e integrazione con il cloud alimenteranno questa tendenza. Con l'evoluzione dei sistemi di identità digitale a livello globale, le aziende adotteranno sistemi di credenziali per gestire gli accessi sia negli spazi fisici che in quelli digitali.
Opportunità di mercato per il controllo degli accessi come servizio
Espansione dei programmi di modernizzazione delle infrastrutture critiche
Il mercato del controllo accessi come servizio (AaS) presenta notevoli opportunità derivanti dalle iniziative di modernizzazione delle infrastrutture nei settori dei trasporti, dei servizi pubblici, della sanità e delle strutture del settore pubblico. Per i governi e i gestori di infrastrutture, la centralizzazione della gestione degli accessi, dell'autenticazione e della resilienza operativa è sempre più importante. Alla luce della modernizzazione degli ambienti di sicurezza fisica obsoleti, le piattaforme di controllo accessi gestite in cloud sono più scalabili e visibili, ma anche meno complesse da gestire durante il loro ciclo di vita. I programmi che coinvolgono smart city, centri di trasporto, centrali elettriche ed edifici governativi offrono buone opportunità di implementazione. I fornitori in grado di offrire una piattaforma interoperabile che comprenda gestione degli accessi, videosorveglianza, gestione dei visitatori e analisi dei dati dovrebbero avere successo in questi programmi, caratterizzati da lunghi cicli di approvvigionamento e flussi di capitale in crescita.
Potenziale di crescita nella trasformazione digitale delle medie imprese
Il segmento delle organizzazioni di medie dimensioni rappresenta un importante mercato potenziale, data la storica limitata diffusione di tecnologie di controllo degli accessi più avanzate. Molte di queste aziende utilizzano attualmente sistemi obsoleti, privi di centralizzazione o connettività cloud. La barriera all'adozione si sta abbassando grazie a modelli di prezzo basati sui servizi, che riducono i costi di investimento iniziali. Il crescente interesse per la sicurezza informatica, la gestione della conformità e la mobilità ha stimolato l'interesse per l'aggiornamento delle infrastrutture di sicurezza nelle organizzazioni regionali. I fornitori di soluzioni facili da implementare, flessibili nei modelli di prezzo e che offrono funzionalità di sicurezza beneficeranno della crescente domanda. Data la necessità di efficienza operativa e di una gestione centralizzata delle identità, l'adozione di soluzioni aumenterà nei settori commerciale, educativo, sanitario e industriale.
Domande frequenti

Ankita è una dinamica professionista della ricerca di mercato e della consulenza con oltre 8 anni di esperienza nei settori della tecnologia, dei media, dell'ICT, dell'elettronica e dei semiconduttori. Ha guidato e portato a termine con successo oltre 100 incarichi di consulenza e ricerca per clienti globali come Microsoft, Oracle, NEC Corporation, SAP, KPMG ed Expeditors International. Le sue competenze principali includono la valutazione del mercato, l'analisi dei dati, le previsioni, la formulazione di strategie, l'intelligence competitiva e la redazione di report.
Ankita è esperta nella gestione di cicli di progetto completi, dalla progettazione di proposte pre-vendita e discussioni con i clienti fino alla fornitura di insight fruibili post-vendita. È esperta nella gestione di team interfunzionali, nella strutturazione di moduli di ricerca complessi e nell'allineamento delle soluzioni agli obiettivi aziendali specifici del cliente. Le sue eccellenti capacità di comunicazione, leadership e presentazione le hanno permesso di fornire costantemente risultati orientati al valore in contesti di mercato in rapida evoluzione.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -