
Marché des infrastructures aéroportuaires : taille et demande en 2034
Taille et prévisions du marché des infrastructures aéroportuaires (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type d’infrastructure (aérogare, tour de contrôle, voies de circulation et pistes, hangar et autres) ; par type d’aéroport (aéroport commercial, aéroport militaire et aéroport d’aviation générale) ; et par zone géographique.
- Statut : Publié
- Code du rapport : TIPRE00023774
- Catégorie : Aérospatiale et défense
- Nombre de pages : 245
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 07, 2026


Taille du marché en 2025
125,4 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
262,4 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,5 %
taux de croissance
Marché adressable
1 734,92 milliards de dollars américains
(2026-2034)
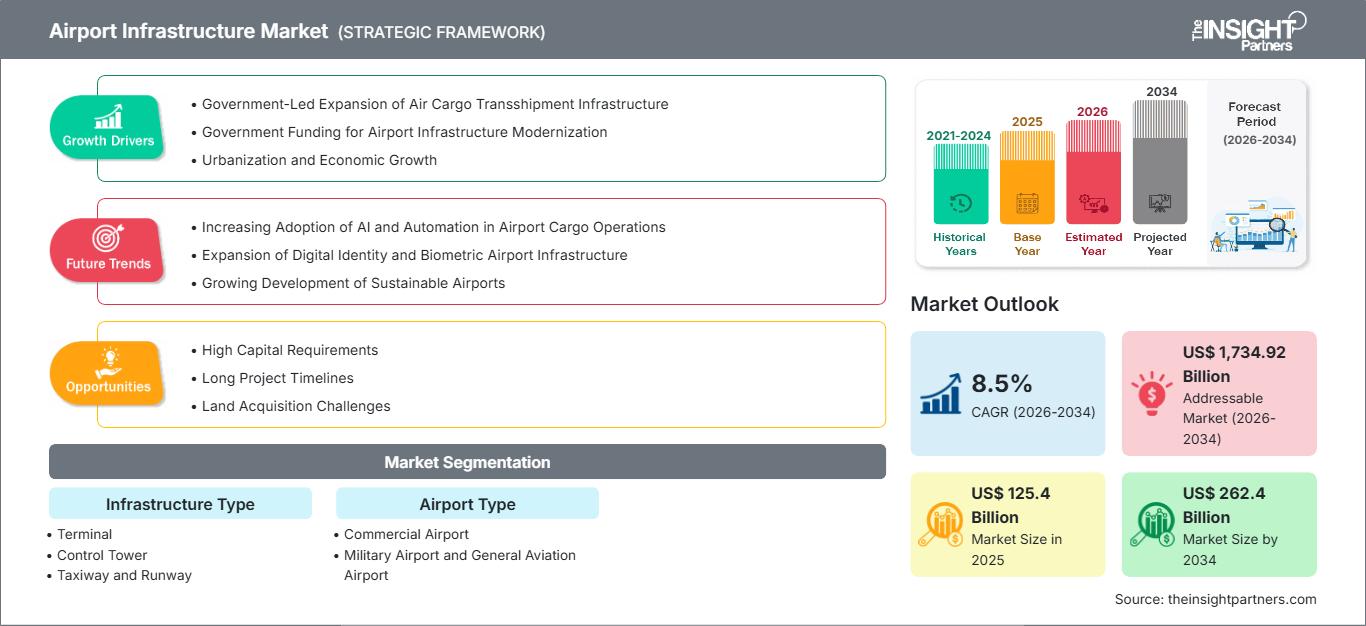
Le marché mondial des infrastructures aéroportuaires a atteint 125,4 milliards de dollars américains en 2025 et devrait atteindre 262,4 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 8,5 % entre 2026 et 2034. Ce marché englobe les terminaux, les tours de contrôle, les voies de circulation et les pistes, les hangars et les équipements connexes desservant les aéroports commerciaux, militaires et d'aviation générale. L'augmentation des capacités, le renouvellement des actifs, la mise en conformité aux normes de sécurité et la numérisation du traitement des passagers déterminent les priorités en matière de dépenses.
En Amérique du Nord, le marché mondial des infrastructures aéroportuaires devrait connaître une croissance annuelle composée (TCAC) de 8,7 % jusqu'en 2034. Un parc installé important favorise le remplacement des infrastructures terminales existantes et l'extension des travaux sur l'ensemble des pistes, la résilience des services publics et la gestion des bagages. De vastes programmes pluriannuels dans plusieurs aéroports clés alimenteront les carnets de commandes des entreprises ; des subventions fédérales supplémentaires, des obligations de recettes aéroportuaires, des financements pour les installations passagers et même des partenariats public-privé viendront renforcer le montage financier.
Évaluation et perspectives du marché des infrastructures aéroportuaires
Perspectives régionales
- Amérique du Nord : 24,66 % du marché mondial en 2025 | TCAC de 8,7 % jusqu'en 2034. Position sur le marché : La région se classe première car le vieillissement des infrastructures centrales, les coûts de construction élevés, les normes de sécurité rigoureuses et les programmes de modernisation financés soutiennent la valeur des projets importants.
- États-Unis : 78 % des revenus du marché nord-américain en 2025 | TCAC de 8,9 % jusqu'en 2034. Position sur le marché : Le pays est en tête en Amérique du Nord grâce à d'importants programmes de terminaux, de pistes, d'installations de contrôle et d'infrastructures côté ville dans les grands hubs et aéroports régionaux.
- Europe : 26 % du marché mondial en 2025 | TCAC de 8,4 % jusqu'en 2034. Position sur le marché : Les réseaux matures mettent l'accent sur la décarbonation et l'efficacité des installations existantes, le Royaume-Uni, l'Allemagne, la France, l'Espagne et l'Italie étant les principaux acteurs de l'approvisionnement.
- Asie-Pacifique : 34 % du marché mondial en 2025 | TCAC de 9,1 % jusqu'en 2034. Position sur le marché : La région à la croissance la plus rapide combine la construction de nouveaux aéroports et l'expansion des hubs, menée par la Chine en Asie-Pacifique, avec l'Inde qui ajoute un solide pipeline.
Perspectives du segment
- Aéroport commercial : Part de marché de 47,30 % en 2025 | TCAC de 8,6 % jusqu'en 2034. Position sur le marché : Le débit de passagers et de fret, la connectivité aérienne, les revenus non aéronautiques et les investissements obligatoires en matière de sécurité concentrent les capitaux dans les installations commerciales.
- Type d'infrastructure : TCAC de 8,5 % jusqu'en 2034. Position sur le marché : La catégorie se développe à mesure que les programmes de terminaux regroupent les systèmes passagers, les services publics, l'accessibilité, les espaces commerciaux et les améliorations des bâtiments à faible émission de carbone.
Couverture concurrentielle
Hensel Phelps Construction Co., AECOM, Skanska AB, Turner Construction Company, TAV Tepe Akfen Investment Construction and Operation Co. Inc., Austin Industries, Inc., PCL Constructors Inc., Hill International, Inc., Sundt Construction, Inc., McCarthy Building Companies, Inc.
Méthodologie
The Insight Partners utilise la collecte de données et la recherche secondaire, la recherche primaire, l'analyse des données, la triangulation des données et la vérification finale pour valider les estimations et les analyses de marché.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le développement aéroportuaire est passé de travaux de génie civil isolés à des programmes intégrés coordonnant l'architecture des terminaux, la géométrie des pistes, la sécurité, la gestion des bagages, les réseaux, les systèmes numériques et l'accès au sol. Les entreprises de construction planifient de plus en plus leurs travaux en fonction des opérations en cours, en utilisant des maquettes numériques du bâtiment, des modules préfabriqués, des jumeaux numériques et la préfabrication hors site afin de réduire les interruptions de service et les risques liés au calendrier. La production reste fortement ancrée localement, car le béton, les granulats, la main-d'œuvre et les permis sont spécifiques à chaque région, tandis que les systèmes spécialisés et l'expertise en gestion de programmes sont disponibles au-delà des frontières.
D’ici 2034, l’expansion sera de plus en plus guidée par la reprise du trafic, l’urbanisation, les corridors de fret, la préparation de la défense et les cycles de remplacement, plutôt que par la construction uniforme de nouvelles infrastructures. La région Asie-Pacifique et certains marchés du Moyen-Orient privilégient les projets axés sur la capacité, tandis que l’Amérique du Nord et l’Europe se concentrent sur la modernisation et la résilience. Les procédures d’acquisition privilégieront les projets par étapes, une conception axée sur les résultats et des structures de financement liant les seuils de capacité aux engagements des compagnies aériennes. Les normes carbone, l’adaptation aux conditions météorologiques extrêmes, les règles d’accessibilité et les améliorations de la navigation aérienne influenceront les spécifications.
Portée du rapport sur le marché des infrastructures aéroportuaires
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 125,4 milliards de dollars américains |
| Taille du marché d'ici 2034 | 262,4 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,5% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des infrastructures aéroportuaires
La croissance du marché mondial des infrastructures aéroportuaires soulève à la fois des problèmes de capacité et de qualité des actifs. L'augmentation du nombre de passagers et du trafic aérien engendre des besoins accrus en portes d'embarquement, en voies de circulation, en aires de stationnement et en capacité de traitement des bagages. Ces investissements sont également nécessaires pour moderniser ou remplacer les revêtements, les réseaux électriques et les terminaux vieillissants. La demande s'étend ainsi des architectes et ingénieurs aux constructeurs et intégrateurs de systèmes, en passant par les fournisseurs d'équipements, les exploitants, les compagnies aériennes commerciales, les autorités de réglementation et les investisseurs. Bien que le processus, de la planification à l'investissement, soit long, les études d'impact environnemental, la vérification de la disponibilité des terrains, l'approbation des parties prenantes et le phasage opérationnel ralentissent la conversion des projets d'investissement annoncés en revenus de construction effectifs.
Les interfaces sont précieuses pour les entreprises capables de les gérer, comme dans le cas des travaux de remotorisation de pistes nécessitant des matériaux de revêtement, un éclairage, un drainage et des fenêtres de fermeture limitées (courtes), ou encore pour la livraison de terminaux exigeant une combinaison d'éléments structurels et d'ensembles hautement intégrés de systèmes mécaniques, électriques, de sécurité et de traitement des passagers. Les professionnels de la construction et les fournisseurs de matériaux sont confrontés à la hausse des coûts de la main-d'œuvre qualifiée et à l'instabilité des prix des matériaux, ainsi qu'aux avantages d'une implication précoce de l'entrepreneur, de la préfabrication et d'un approvisionnement rigoureux.
L'analyse du marché mondial des infrastructures aéroportuaires révèle un environnement concurrentiel important, opposant des gestionnaires de programmes internationaux à des entreprises nationales et des experts en aviation. AECOM et Hill International, Inc. se positionnent sur le plan de la planification et du contrôle des programmes, tandis que Skanska AB, Turner Construction Company, PCL Constructors Inc. et McCarthy Building Companies, Inc. proposent des solutions de construction complexes. L'expertise régionale et les capacités intégrées sont assurées par Hensel Phelps Construction Co., Austin Industries, Inc., Sundt Construction, Inc. et TAV Tepe Akfen Investment Construction and Operation Co. Inc.
Le positionnement des investissements repose davantage sur la certitude du financement, le phasage et le risque ajusté aux marges que sur la valeur nominale du projet. Les entreprises qui se recentrent sur les aéroports peuvent évaluer plus précisément les contraintes opérationnelles et faire appel à des sous-traitants spécialisés pour mener à bien les travaux. Les avantages stratégiques évoluent vers la coordination numérique, la livraison modulaire, les matériaux bas carbone et les services tout au long du cycle de vie. Les entreprises qui prennent des décisions de conception favorisant la maintenabilité et la performance énergétique peuvent pérenniser et développer leur activité bien au-delà de la construction.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des infrastructures aéroportuaires : Perspectives stratégiques
Perspectives régionales
Marché mondial des infrastructures aéroportuaires en Amérique du Nord
L'Amérique du Nord devrait connaître une croissance annuelle composée de 8,7 % jusqu'en 2034. Son principal atout réside dans la modernisation des infrastructures existantes plutôt que dans la création de nouveaux réseaux : les terminaux doivent s'adapter à l'évolution des flux de passagers, les aéroports nécessitent des travaux de rénovation réguliers et les infrastructures vieillissantes doivent être modernisées pour renforcer leur résilience. Les grands aéroports investissent dans des programmes pluriannuels, tandis que les aéroports régionaux de plus petite taille dépendent davantage des subventions publiques et des acquisitions par étapes. Les gestionnaires d'aéroports s'intéressent également à la circulation en bordure de route, à la connectivité intermodale et à la capacité énergétique, car les systèmes de traitement des passagers sont de plus en plus automatisés et énergivores.
La part de l'Amérique du Nord dans le marché mondial des infrastructures aéroportuaires repose sur des coûts unitaires élevés, des paramètres opérationnels stricts et des marchés financiers importants. Le regroupement, par les propriétaires, des services de sécurité des bagages en bordure de piste, de la production d'énergie et des commodités pour les passagers dans des programmes coordonnés a accru les exigences envers les entreprises de construction expérimentées, capables de gérer efficacement les aéroports en exploitation. Les intérêts canadiens privilégient les économies d'échelle au niveau des terminaux, l'accès au nord et la résilience climatique, tandis que les aéroports mexicains misent sur une expansion ciblée pour répondre aux tendances touristiques et à la croissance des métropoles. Dans toute la région, les sources de financement traditionnelles et un phasage lent et rigoureux permettent de maintenir le rythme de conception induit par les programmes d'investissement approuvés.
Marché mondial des infrastructures aéroportuaires des États-Unis
Les États-Unis domineront 78 % des revenus nord-américains en 2025, avec un TCAC de 9,3 % jusqu'en 2034. Cette croissance est due aux importants investissements réalisés dans les infrastructures aéroportuaires : modernisation des principaux hubs, rénovation des pistes et des voies de circulation, et amélioration des installations de contrôle aérien. La FAA soutient le financement des aéroports, la conclusion d'accords avec les compagnies aériennes et la mise en place de redevances perçues auprès des passagers. Parallèlement, la dernière tranche du programme fédéral de subventions pour les infrastructures aéroportuaires (Airport Infrastructure Grant) vise à développer des projets pour les aéroports principaux et secondaires, tandis que les subventions aux terminaux se concentrent sur les terminaux passagers vieillissants présentant un intérêt pour les compagnies aériennes, ainsi que sur les tours de contrôle appartenant aux aéroports.
AECOM, Skanska AB, Turner Construction Company, Hensel Phelps Construction Co., PCL Constructors Inc., Sundt Construction, Inc. et McCarthy Building Companies, Inc. disposent d'une capacité de réalisation adaptée. La demande couvre les halls d'aéroport, les systèmes de traitement des bagages, la résistance sismique et climatique, l'accès routier, l'éclairage, le support radar et les travaux échelonnés sur les pistes permettant la continuité des opérations. Les grands aéroports privilégient les équipes intégrées capables de coordonner les compagnies aériennes, les services de sécurité, les entreprises de services publics et les concessionnaires, tandis que les aéroports plus petits optent souvent pour des lots distincts concernant le revêtement, l'éclairage, les hangars ou les zones de sécurité. Cette diversité offre des opportunités tant aux gestionnaires de programmes nationaux qu'aux entreprises régionales spécialisées.
Marché mondial des infrastructures aéroportuaires en Europe
L'Europe captera 26 % des recettes en 2025 et devrait connaître une croissance annuelle composée de 8,4 % jusqu'en 2034. La compacité des aéroports et la rareté des terrains disponibles incitent à privilégier la reconfiguration des terminaux et l'extension des jetées, les systèmes de traitement automatisé des bagages, la rénovation des pistes, la réduction du bruit et l'intégration des accès terrestres. Les politiques de décarbonation favorisent également les opérations au sol électriques, les systèmes de chauffage et de refroidissement performants, l'énergie verte et les matériaux à faible empreinte carbone.
Le Royaume-Uni figure en tête des cinq premiers pays européens grâce à l'envergure de ses hubs, à ses besoins de modernisation et à son modèle mature d'aéroports privés. L'Allemagne, quant à elle, privilégie l'optimisation des capacités et l'intégration rail-air, tandis que la France mise sur des programmes de hubs principaux associés à des améliorations des aéroports locaux. Enfin, l'Espagne compte sur le tourisme pour financer ses besoins de modernisation en termes de capacités et de flux, à l'instar de l'Italie qui vise à conjuguer modernisation des principaux hubs et accès régional.
L'approvisionnement demeure un défi technique, car les projets se déroulent de plus en plus souvent dans des aéroports fermés et en exploitation. En Europe, les contrats d'intégration des systèmes, de sécurité, d'approbation environnementale et de performance sur l'ensemble du cycle de vie sont en concurrence avec la fourniture d'énergie électrique au sol et de bornes de recharge, ainsi qu'avec l'interface avec les transports publics et les opérations basées sur les données. La coordination entre les exploitants aéroportuaires, les compagnies aériennes, les fournisseurs d'énergie, les organismes de réglementation et les autorités locales d'urbanisme, ainsi que les plans préliminaires s'appuyant sur des données historiques relatives aux émissions, à la capacité et aux flux de passagers, deviennent plus que jamais essentiels.
Marché mondial des infrastructures aéroportuaires de la région Asie-Pacifique
La région Asie-Pacifique représentera 34 % des revenus mondiaux en 2025 et affiche la croissance la plus rapide, avec un taux de croissance annuel composé (TCAC) de 9,1 % jusqu'en 2034. La Chine est le pays leader de la région, grâce à un vaste réseau aéroportuaire et à des investissements continus dans ses hubs. L'Inde développe ses infrastructures aéroportuaires, tandis que le Japon et la Corée du Sud privilégient la modernisation, l'automatisation et la résilience.
L'Australie conjugue expansion métropolitaine et modernisation des aéroports régionaux. Dans toute la région, l'urbanisation, le développement du réseau aérien, les corridors industriels, le tourisme et les politiques d'infrastructures publiques favorisent la construction de nouveaux terminaux, pistes, voies de circulation et accès multimodal. La stratégie de la Corée du Sud en matière de hubs repose sur l'efficacité des transferts et la logistique intégrée, tandis que les aéroports japonais, aux capacités limitées, privilégient l'automatisation et la productivité des actifs. L'Inde propose un modèle différent, avec de nouveaux aéroports et une capacité terminale accrue pour soutenir le développement rapide de la connectivité intérieure. L'acquisition de terrains, les autorisations locales, la mise en place des réseaux et la complexité de la mise en œuvre demeurent les principaux obstacles au calendrier.
Marché mondial des infrastructures aéroportuaires du Moyen-Orient et de l'Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître à un TCAC de 6,9 % jusqu'en 2034. Les Émirats arabes unis sont le pays leader au Moyen-Orient et en Afrique, grâce à leurs plateformes aéroportuaires internationales et à leurs stratégies aéronautiques intégrées, tandis que l'Arabie saoudite développe ses capacités dans les secteurs du tourisme, de la logistique et de la diversification économique.
L'Afrique du Sud privilégie la réhabilitation, la fiabilité opérationnelle et une expansion sélective. Dans le reste du Moyen-Orient et de l'Afrique, le financement souverain, le financement du développement, la disponibilité énergétique et la connectivité urbaine déterminent le calendrier des projets. Les projets du Golfe peuvent intégrer la capacité aéroportuaire aux compagnies aériennes, aux zones logistiques, aux zones touristiques et aux transports terrestres, tandis que les programmes africains privilégient souvent la fiabilité des pistes, des terminaux, de la navigation et des services publics essentiels. La résistance à la chaleur, l'efficacité de la gestion de l'eau, la fiabilité de l'approvisionnement en énergie et la construction par phases sont des considérations de conception essentielles, en particulier lorsque les chaînes d'approvisionnement et la main-d'œuvre spécialisée doivent être mobilisées sur de longues distances.
Analyse de segmentation
Type d'infrastructure
Le segment des infrastructures aéroportuaires devrait connaître une croissance annuelle composée de 8,5 % entre 2026 et 2034. Ce segment englobe les bâtiments passagers, les installations de contrôle aérien, les aires de trafic côté piste, les abris pour aéronefs et les équipements associés. La demande en matière de conception d'installations de contrôle aérien est influencée par des facteurs tels que les contraintes de capacité, le renouvellement fréquent des chaussées, les réglementations de sécurité et l'intégration de technologies numériques, électriques et à faibles émissions de carbone dans les infrastructures aéroportuaires existantes.
- Aérogares : Les aérogares concentrent les plus importants investissements car elles regroupent les infrastructures, la manutention des bagages, la sécurité, le traitement des passagers, les commerces, l’accessibilité et les systèmes énergétiques. La construction modulaire et la livraison progressive des portes d’embarquement réduisent les perturbations dans les aéroports en activité.
- Tour de contrôle : Les investissements dans les tours de contrôle font suite à la modernisation de l’espace aérien, aux exigences de visibilité, à la mise à niveau des systèmes de surveillance et au remplacement des installations vieillissantes. Les achats privilégient les communications résilientes, l’alimentation électrique redondante, des environnements de travail ergonomiques et la compatibilité avec les concepts de tour de contrôle à distance ou numérique.
- Voies de circulation et pistes : le revêtement des pistes demeure essentiel à la mission, la demande étant dictée par la charge des aéronefs, les normes de sécurité, le drainage, l’éclairage et l’optimisation de la capacité. Les interruptions de service nocturnes et les matériaux à prise rapide permettent aux aéroports de maintenir leurs horaires pendant les travaux de réhabilitation.
- Hangar : La demande en hangars est liée à la croissance des flottes, à la localisation des opérations de maintenance, à l’aviation d’affaires et à la disponibilité opérationnelle des forces armées. Les structures à portée libre, la protection incendie, les équipements pour l’outillage et la proximité des aires de stationnement influent sur les coûts et la valeur opérationnelle.
Type d'aéroport
Le segment « Type d'aéroport » devrait connaître une croissance annuelle composée de 8,5 % entre 2026 et 2034. Les revenus sont principalement générés par les aéroports commerciaux, qui nécessitent un volume important de passagers et de fret ; les aéroports militaires et d'aviation générale doivent quant à eux répondre à des besoins spécifiques. Les modèles d'investissement, les niveaux de sécurité, le trafic et les modèles de propriété influenceront la croissance des aéroports en termes de capacité, de pérennité, de mission et de renouvellement de leur cycle de vie.
- Aéroports commerciaux : Les aéroports commerciaux représentent le principal bassin de demande, soutenu par l’agrandissement des terminaux, l’automatisation des bagages, la rénovation des pistes, les installations de fret et l’accès côté ville. Les accords avec les compagnies aériennes et les recettes non aéronautiques renforcent le financement des programmes d’investissement progressifs.
- Aéroports militaires : Les aéroports militaires privilégient la garantie des missions, des infrastructures renforcées, des communications sécurisées, la robustesse des pistes, un déploiement rapide et des hangars spécialisés. Les procédures d’acquisition sont soumises à des normes strictes et privilégient souvent les entreprises ayant une expérience des sites contrôlés et une gouvernance de programme fiable.
- Aéroports d'aviation générale : Ces aéroports investissent de manière ciblée dans les pistes, les aires de stationnement, les hangars, les infrastructures pour opérateurs de services aéroportuaires et les systèmes de sécurité. L'aviation d'affaires, la formation au pilotage, les services d'urgence et le développement économique régional constituent les principaux moteurs de la demande.
Aperçu des opportunités
|
Type d'aéroport |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Aéroport commercial |
Haut |
Renouvellement du hub |
Mise à l'échelle |
|
Aéroport militaire |
Moyen |
Résilience de la mission |
Mature |
|
Aéroport d'aviation générale |
Faible |
Extension du hangar |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des infrastructures aéroportuaires
Augmentation des capacités pour une croissance soutenue du transport de passagers et de marchandises
L'augmentation du trafic dans l'aérogare et sur le tarmac entraîne directement une augmentation de la capacité des voies de circulation, des aires de stationnement des avions et des zones de traitement des bagages. L'amélioration continue des ressources aéroportuaires existantes n'est plus viable dès lors que les retards dus aux heures de pointe, les perturbations des horaires des compagnies aériennes et la baisse de la fréquentation diminuent. Les projets d'augmentation de capacité ont également des répercussions sur les infrastructures locales, telles que les routes, les réseaux d'eau et d'électricité, les parkings et les zones de fret. Ces répercussions sont amplifiées lorsque les réseaux aériens, le tourisme réceptif, les événements urbains et l'activité de fret se développent simultanément. Les projets aéroportuaires devant garantir une sécurité et une continuité d'exploitation optimales, les dépenses de construction sont échelonnées annuellement. Ainsi, un plan d'ingénierie et de construction à long terme est mis en place, évitant des achats ponctuels et stagnants.
Rénovation des infrastructures aéroportuaires, des terminaux et des postes de contrôle vieillissants
Les systèmes aéroportuaires matures doivent faire face à des besoins de remplacement récurrents, même lorsque le trafic croît lentement. Les chaussées se détériorent sous l'effet du passage répété des avions, les systèmes terminaux deviennent moins performants et les installations de contrôle plus anciennes nécessitent des communications, une surveillance et une alimentation électrique modernes. Les dépenses de renouvellement sont moins discrétionnaires que les améliorations purement esthétiques, car la sécurité, la fiabilité, l'accessibilité et la conformité réglementaire déterminent la continuité d'exploitation. Ce mécanisme soutient le marché mondial des infrastructures aéroportuaires, quelles que soient les fluctuations économiques. Les entreprises de construction sont avantagées lorsque les propriétaires associent la réhabilitation structurelle à des améliorations en matière d'énergie, de bagages, de sécurité et de flux de passagers, même si la planification des travaux sur site et les courtes périodes d'indisponibilité augmentent les risques liés à l'exécution.
Résilience, durabilité et exigences opérationnelles numériques
Les aéroports mettent également l'accent sur la résilience de leurs infrastructures face aux vagues de chaleur extrêmes, la garantie d'approvisionnement énergétique, la cybersécurité et la réduction des émissions de carbone sur l'ensemble du cycle de vie. Cela se traduit par une expansion des projets : micro-réseaux hydrologiques, enveloppes de bâtiments haute performance, bornes de recharge électrifiées pour véhicules d'assistance au sol, éclairage intelligent et gestion intégrée des actifs sont autant d'éléments intégrés à la planification des investissements. La réalisation numérique améliore la détection des conflits et le séquencement des travaux, notamment pour les projets où les contraintes de site sont importantes. Les exigences en matière de conception de portefeuille évoluent ainsi, privilégiant des équipes de conception plus spécialisées capables de superposer harmonieusement les données relatives au génie civil, au bâtiment, aux systèmes et à l'exploitation. Le marché s'est affranchi du critère du coût d'investissement le plus bas au profit de la fiabilité, de la maintenabilité et de la performance globale du cycle de vie.
Tendances futures du marché des infrastructures aéroportuaires
La livraison modulaire et les jumeaux numériques transforment l'exécution des projets.
Le marché des infrastructures aéroportuaires internationales évolue vers la préfabrication hors site, les modules de terminaux et les jumeaux numériques reliant la conception, la construction et l'exploitation. La préfabrication permet de délocaliser les opérations complexes hors de la zone sécurisée côté piste, évitant ainsi la surcharge de travail et les fermetures de cette zone. Les jumeaux numériques facilitent la gestion des quantités, la détection des conflits de réseaux, la mise en service et la maintenance ultérieure. Cependant, on prévoit que dans les vingt prochaines années, y compris en 2034, les exploitants d'aéroports exigeront des données d'actifs plus structurées lors de la livraison, car la qualité de ces informations devra être une donnée contractuelle. Les fournisseurs capables de développer des éléments standardisés et reproductibles tout en préservant les interfaces spécifiques à chaque aéroport peuvent garantir le respect des délais sans imposer une conception aéroportuaire standard.
Les infrastructures deviennent adaptatives en matière d'énergie et de climat
La prochaine génération de programmes aéroportuaires considérera l'augmentation des capacités en énergie, en eau, en chauffage et en résilience aux intempéries comme une composante supplémentaire de la demande. Les nouvelles flottes de véhicules terrestres électrifiés, les systèmes de recharge, la production d'énergie renouvelable, le stockage et les systèmes terminaux engendreront de nouvelles exigences pour les réseaux électriques aéroportuaires. L'adaptation au changement climatique nécessitera de repenser les matériaux de revêtement, le dimensionnement des drains, les besoins en refroidissement et l'emplacement des équipements. Les investissements devront nécessairement arbitrer entre les coûts initiaux d'investissement et les perturbations évitées, ainsi que les coûts d'exploitation variables. Il s'agira de démontrer à la communauté financière que la planification intégrée des services publics, en amont de l'agrandissement du terminal ou de l'aire de trafic, peut présenter l'avantage financier d'éviter les contraintes de capacité.
Opportunités du marché des infrastructures aéroportuaires
Programmes de modernisation des friches industrielles dans les centres opérationnels
La principale opportunité concrète réside dans le regroupement des améliorations des terminaux, des systèmes de bagages, des pistes, des réseaux et des accès en lots progressifs permettant la continuité des opérations. Les prévisions du marché mondial des infrastructures aéroportuaires confirment le potentiel de ce modèle, car les aéroports matures doivent augmenter leur trafic sans extension foncière proportionnelle. Les entreprises peuvent améliorer leurs chances de succès en intégrant dès le début les aspects liés à la faisabilité, en planifiant la mise en service, en assurant une coordination numérique et en maîtrisant les coûts de manière transparente. Les investisseurs et les propriétaires d'aéroports peuvent réduire les risques liés à la réalisation des projets en indexant les lots sur le trafic et les engagements des compagnies aériennes, plutôt qu'en lançant des phases uniques surdimensionnées.
Plateformes de livraison localisées dans les corridors aériens à forte croissance
La région Asie-Pacifique et certains marchés du Moyen-Orient offrent des opportunités de tirer parti des capacités de gestion de programmes mondiaux, combinées aux marchés locaux de l'ingénierie, des matériaux et de la main-d'œuvre. Les projets réalisables comprennent la construction de nouveaux aéroports, l'agrandissement des terminaux, les voies de circulation parallèles, les hangars de maintenance et les liaisons multimodales. L'approche doit privilégier l'adaptation au contexte local grâce à des alliances locales qualifiées, la pérennité des capacités actuelles, l'analyse de la chaîne d'approvisionnement et la prise en compte du risque de change. Les entreprises performantes, dotées de mécanismes de mise en œuvre régionaux éprouvés et évolutifs, pourront participer aux phases de croissance ultérieures, au fur et à mesure de l'augmentation du trafic. Le marché est le plus prometteur lorsqu'il s'inscrit dans les stratégies d'intégration urbaine, de logistique touristique et de connectivité des gouvernements, et non lorsqu'il repose sur une demande unique et spéculative.
Développements récents
- Janvier 2026 : Skanska AB – En partenariat avec Flatiron, Skanska a signé un contrat supplémentaire avec Los Angeles World Airports pour l’amélioration des routes du programme de modernisation des pistes et des terminaux de l’aéroport international de Los Angeles. Le contrat total s’élève à 868 millions de dollars américains, dont 445 millions à la charge de Skanska. Les travaux comprennent la reconfiguration des routes, la construction de ponts, l’installation de feux de signalisation et de systèmes de surveillance du trafic. Leur achèvement est prévu pour 2030.
- Décembre 2025 : AECOM – La société a obtenu de la Federal Aviation Administration (FAA) américaine un contrat d’architecture et d’ingénierie à durée et quantité indéterminées, d’un montant maximal de plus de 270 millions de dollars sur dix ans. Ce contrat porte sur les tours de contrôle aérien, les installations de contrôle d’approche radar terminal, les aides à la navigation, l’éclairage, la conception multidisciplinaire et la gestion de la construction dans trois zones de service.
- Juillet 2025 : McCarthy Building Companies, Inc. – L’entreprise s’est vu attribuer le projet de rénovation des halls A et B de l’aéroport international de Reno-Tahoe. Ce programme, préapprouvé à hauteur de 650 millions de dollars américains, prévoit le remplacement des halls vétustes par des zones passagers plus vastes, des technologies de voyage intégrées, des services élargis et une centrale énergétique centralisée, le tout soutenu par un accord de dix ans avec une compagnie aérienne.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -