
Marché des traitements de l’alopécie androgénétique : taille et tendances 2034
Marché des traitements de l'alopécie androgénique : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type de traitement (médicaments, chirurgie et autres thérapies) ; sexe (femmes et hommes) ; canal de distribution (médicaments en vente libre et sur ordonnance) ; utilisateur final (hôpitaux, cliniques dermatologiques et soins à domicile) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008560
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 04, 2026


Taille du marché en 2025
15,57 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
28,26 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,85 %
taux de croissance
Marché adressable
198,03 milliards de dollars américains
(2026-2034)
Le marché des traitements contre l'alopécie androgénique devrait passer de 15,57 milliards de dollars américains en 2025 à 28,26 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 6,85 % entre 2026 et 2034. Ce marché est influencé par la demande croissante de traitements contre la chute de cheveux, l'accès élargi aux soins dermatologiques, une plus grande acceptation des traitements sur ordonnance et en vente libre, ainsi que par l'intérêt grandissant pour les traitements régénératifs, chirurgicaux et à domicile.
En Amérique du Nord, le marché des traitements contre l'alopécie androgénique bénéficie d'une forte sensibilisation des consommateurs, d'une présence importante dans les cliniques dermatologiques et d'une adoption rapide des solutions de restauration capillaire topiques, orales et interventionnelles de marque. La région devrait connaître une croissance annuelle composée (TCAC) de 6,2 % à 6,8 % entre 2026 et 2034, portée par les modèles d'accès direct aux consommateurs, la télédermatologie et une demande accrue de la part des patients, hommes et femmes confondus.
Analyse et perspectives du marché des traitements contre l'alopécie androgénique
- L'Amérique du Nord détenait une part de marché de 38 à 41 % en 2025 et connaît une croissance annuelle composée de 6,2 à 6,8 % entre 2026 et 2034, soutenue par l'accès aux soins dermatologiques, un revenu disponible élevé et l'adoption précoce des thérapies régénératives.
- Les États-Unis représentaient 84 à 87 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 6,3 à 6,9 % entre 2026 et 2034, tirée par la prescription à distance et la demande en médecine esthétique.
- L'Europe détenait une part de marché de 25 à 28 % en 2025 et connaît une croissance annuelle composée de 5,7 à 6,3 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- La région Asie-Pacifique détenait une part de marché de 23 à 26 % en 2025 et connaît une croissance annuelle composée de 7,8 à 8,5 % entre 2026 et 2034, la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie élargissant l'accès aux soins.
- Le segment le plus important, celui des médicaments, détenait une part de marché de 64 à 68 % en 2025 et connaît une croissance annuelle composée de 6,4 à 7,0 % entre 2026 et 2034 en raison de leur large utilisation en vente libre et sur ordonnance.
- Les cliniques dermatologiques du segment à forte croissance détenaient une part de marché de 27 à 31 % en 2025 et connaissent une croissance annuelle composée de 8,1 à 8,8 % entre 2026 et 2034, à mesure que les soins procéduraux se développent.
- Principales sociétés analysées en détail : Almirall SA, BiologicsMD, Inc., Fresh Tracks Therapeutics, Inc., Cipla Limited, Sun Pharmaceutical Industries Ltd., Dr. Reddy's Laboratories Ltd., HairClone Ltd., Merck & Co., Inc., RepliCel Life Sciences Inc., RiverTown Therapeutics Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution des produits sur le marché des traitements de l'alopécie androgénique s'est étendue au-delà du minoxidil et du finastéride conventionnels pour inclure les anti-androgènes topiques, les traitements oraux à faible dose, le plasma riche en plaquettes, l'extraction d'unités folliculaires, les thérapies cellulaires et les mécanismes expérimentaux d'activation des cellules souches. La dynamique de production varie considérablement selon le type de produit. Pour les médicaments, elle implique un approvisionnement à grande échelle en principes actifs, des formulations stables et un étiquetage approprié ; en revanche, pour les entreprises spécialisées en chirurgie et médecine régénérative, elle requiert des cliniciens formés, des dispositifs adaptés, des techniques de manipulation tissulaire et une gestion de la qualité au niveau clinique.
Les tendances futures de la demande incluent le diagnostic chez les femmes, les consultations numériques et une plus grande propension à combiner médicaments et interventions. Sur les marchés émergents, on observe des investissements dans les cliniques de dermatologie et les plateformes esthétiques, tandis que la réglementation sera plus stricte pour les traitements hormonaux, les préparations magistrales et les méthodes biologiques. Les entreprises proposant des solutions fondées sur des données probantes et favorisant l'observance thérapeutique bénéficieront d'un avantage concurrentiel.
Rapport sur le marché des traitements de l'alopécie androgénique : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 15,57 milliards de dollars américains |
| Taille du marché d'ici 2034 | 28,26 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,85% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des traitements contre l'alopécie androgénique
La croissance du marché des traitements contre l'alopécie androgénique est alimentée par le fardeau persistant de la chute de cheveux et l'impact psychologique associé à l'éclaircissement visible du cuir chevelu. La chute de cheveux est de plus en plus considérée par les dermatologues comme une affection chronique nécessitant un traitement précoce, un traitement d'entretien et un suivi rigoureux de la réponse au traitement. L'écosystème comprend les laboratoires pharmaceutiques, les pharmacies de préparation magistrale, les plateformes en ligne, les cabinets de dermatologie, les centres chirurgicaux, les outils de diagnostic pour l'imagerie médicale et les marques de produits de soins à domicile.
L'offre est influencée par plusieurs facteurs, notamment la disponibilité des génériques, les différences de formulation, la confiance des cliniciens et l'observance du traitement par le patient. La concurrence entre les médicaments en vente libre repose sur la fiabilité de la marque et la disponibilité des produits, tandis que celle des médicaments sur ordonnance dépend d'un diagnostic précis, d'une analyse des risques et d'un suivi.
L'analyse du marché des traitements contre l'alopécie androgénique révèle un paysage concurrentiel fragmenté où les fournisseurs de médicaments traditionnels, les entreprises spécialisées en dermatologie, les développeurs de médecine régénérative et les cliniques de restauration capillaire rivalisent sur l'efficacité, la facilité d'utilisation, la sécurité et la crédibilité. Merck & Co., Inc., Cipla Limited, Dr. Reddy's Laboratories Ltd. et Sun Pharmaceutical Industries Ltd. représentent les acteurs historiques de l'accès aux médicaments, tandis qu'Almirall SA et Fresh Tracks Therapeutics, Inc. mettent en avant les innovations en dermatologie.
HairClone Ltd., RepliCel Life Sciences Inc., BiologicsMD, Inc. et RiverTown Therapeutics Inc. mettent en avant des technologies novatrices ciblant la biologie folliculaire, le cycle pilaire ou la restauration régénérative. Leur positionnement concurrentiel repose sur une technologie différenciée, des données non sexistes, une commercialisation à grande échelle et une collaboration avec des cliniques ou des plateformes numériques. Les entreprises proposant à la fois des formations pour les professionnels de santé et des produits bénéficient d'un avantage concurrentiel certain par rapport à celles qui se concentrent sur un seul aspect.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des traitements de l'alopécie androgénique : perspectives stratégiques
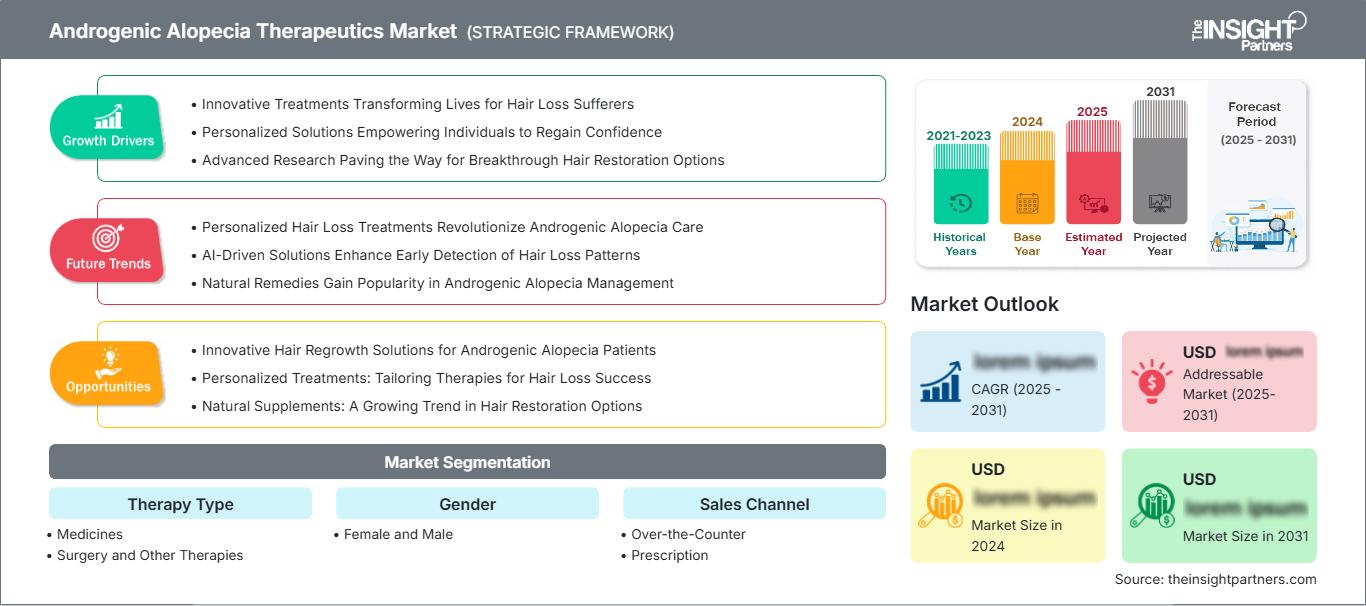
Perspectives régionales
marché des traitements contre l'alopécie androgénique en Amérique du Nord
L'Amérique du Nord détenait entre 38 et 41 % des parts de marché en 2025 et devrait connaître une croissance annuelle composée de 6,2 % à 6,8 % entre 2026 et 2034. Cette région bénéficie d'une forte sensibilisation aux solutions de restauration capillaire, de réseaux de dermatologie étendus et d'une utilisation répandue du minoxidil et des traitements anti-androgènes sur ordonnance. Ces facteurs contribuent à la part de marché des traitements contre l'alopécie androgénique, tant dans le cadre des soins médicaux qu'esthétiques.
La croissance est soutenue par les plateformes de télédermatologie, les modèles de traitement par abonnement et la demande croissante de protocoles combinant médicaments, plasma riche en plaquettes ou chirurgie. Les cliniques utilisent de plus en plus l'imagerie numérique pour documenter la réponse au traitement et favoriser la fidélisation des patients. L'expansion du marché est toutefois freinée par les difficultés d'observance, la variabilité des taux de réponse et le scepticisme des consommateurs face aux produits dont l'efficacité clinique est insuffisante.
Marché américain des traitements contre l'alopécie androgénique
Les États-Unis représentaient 84 à 87 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 6,3 à 6,9 % entre 2026 et 2034. Cette demande est alimentée par les grands cabinets de dermatologie, le dynamisme des cliniques esthétiques, les services de prescription en ligne et les dépenses importantes des consommateurs pour les traitements de restauration capillaire non remboursés. Les hommes constituent toujours une part importante de la clientèle, et les femmes sont de plus en plus nombreuses à demander ces traitements.
Parmi les acteurs du marché figurent Merck & Co., Inc., Dr. Reddy's Laboratories Ltd., Cipla Limited, Almirall SA, Sun Pharmaceutical Industries Ltd., ainsi que de nouveaux acteurs du secteur des biotechnologies qui explorent des approches novatrices. Les développements applicatifs témoignent de la popularité croissante des traitements multithérapeutiques, des doses orales réduites et des adjuvants de procédure. Il est essentiel de ne pas négliger la réglementation des produits composés et la validation des allégations.
Marché européen des traitements contre l'alopécie androgénique
L'Europe détenait une part de marché de 25 à 28 % en 2025 et devrait connaître une croissance annuelle composée de 5,7 à 6,3 % entre 2026 et 2034, l'Allemagne étant le principal moteur de la demande. Le Royaume-Uni bénéficie de la présence de cabinets de dermatologie privés, de pharmacies en ligne et de partenariats avec des cliniques de greffe de cheveux, malgré une réglementation publicitaire limitant les allégations thérapeutiques. Les traitements médicaux sont généralement comparés aux interventions.
L'Allemagne affiche de bons taux d'adoption grâce à ses cliniques dermatologiques spécialisées, à un système de contrôle des médicaments performant et à un intérêt croissant pour la dermatologie esthétique, fondé sur des preuves scientifiques. La France, l'Italie et l'Espagne poursuivent leur croissance grâce à la disponibilité de ces traitements en pharmacie, aux cliniques esthétiques urbaines et à l'acceptation croissante des traitements de restauration capillaire. Dans tous les pays européens, les contrôles réglementaires favorisent un étiquetage et une documentation appropriés des résultats.
Marché des traitements contre l'alopécie androgénique en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 23 à 26 % en 2025 et devrait connaître une croissance annuelle composée de 7,8 à 8,5 % entre 2026 et 2034. La Chine tire la demande grâce à l'expansion des cliniques de dermatologie urbaines, à l'accès au commerce électronique et à l'augmentation des dépenses esthétiques, tandis que le Japon et la Corée du Sud mettent l'accent sur les formulations avancées et la qualité des procédures.
L'Inde et l'Australie dynamisent le marché grâce à la disponibilité des médicaments génériques, aux cliniques privées et au développement des consultations numériques. Le soutien politique à la production pharmaceutique nationale améliore l'accessibilité financière. Les fournisseurs doivent tenir compte des disparités de pouvoir d'achat, des attitudes culturelles face à la chute des cheveux et de la nécessité de fournir des preuves médicales sur les plateformes en ligne très concurrentielles.
Marché des traitements contre l'alopécie androgénique au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 6,5 % à 7,1 % entre 2026 et 2034, tirée par les Émirats arabes unis. Cette croissance sera notamment portée par les cliniques esthétiques haut de gamme, le tourisme médical, les revenus disponibles élevés dans les pays du Golfe et l'intérêt croissant pour les greffes de cheveux et les traitements dermatologiques.
L’Arabie saoudite est la région où la demande est principalement axée sur les cliniques, tandis que l’Afrique du Sud demeure un marché important grâce aux dermatologues privés et aux pharmacies. L’adoption de ces produits dans le reste du Moyen-Orient et de l’Afrique varie considérablement en raison des différences de prix, de disponibilité des spécialistes et de réglementation.
Analyse de segmentation
Type de thérapie
Le segment des types de thérapie devrait connaître une croissance annuelle composée (TCAC) de 6,6 % à 7,2 % entre 2026 et 2034. La demande est influencée par la gravité de l'alopécie, le sexe, la tolérance au traitement à long terme, la disposition à payer et le désir d'une amélioration visible. Le marché des traitements de l'alopécie androgénique s'élargit, les patients associant de plus en plus les médicaments à des options interventionnelles et régénératives pour améliorer la densité capillaire, ralentir la miniaturisation et maintenir les résultats.
- Les médicaments restent le principal type de traitement car le minoxidil en vente libre, les antiandrogènes sur ordonnance et les nouveaux traitements topiques ou oraux offrent des options de première intention et d'entretien accessibles à de nombreux patients.
- La chirurgie et d'autres thérapies gagnent en importance, car l'extraction d'unités folliculaires, le plasma riche en plaquettes, le microneedling et les approches régénératives s'adressent aux patients recherchant une restauration visible au-delà de la stabilisation pharmacologique.
Genre
Le segment « Genre » devrait connaître une croissance annuelle composée de 6,7 % à 7,3 % entre 2026 et 2034. La demande masculine demeure plus importante car la calvitie masculine est bien connue et des protocoles de traitement sont établis. La demande féminine est en hausse grâce à l’amélioration des diagnostics par les dermatologues, à une plus grande ouverture des consommateurs aux traitements et au développement par les entreprises de produits prenant en compte la sécurité, les facteurs hormonaux et les formes diffuses d’alopécie.
- Les patientes représentent un groupe de soins sous-représenté car le diagnostic peut être retardé, les attentes en matière de traitement diffèrent et les considérations de sécurité influencent le choix des médicaments et l'observance du traitement.
- Les patients de sexe masculin restent le principal demandeur, ce qui s'explique par la précocité de l'apparition des symptômes, une forte sensibilisation, de nombreux achats de médicaments sans ordonnance et une plus grande propension à envisager une intervention chirurgicale.
Canal de vente
Le segment des canaux de distribution devrait connaître une croissance annuelle composée de 6,5 % à 7,1 % entre 2026 et 2034. Les circuits de distribution sans ordonnance permettent d'accroître la diffusion grâce à un accès direct aux consommateurs, tandis que les circuits de distribution sur ordonnance assurent un suivi médical renforcé pour les anti-androgènes, le minoxidil oral, les préparations magistrales et les thérapies émergentes. Le succès de chaque circuit repose sur la confiance, la communication sur la sécurité, la facilité de renouvellement des ordonnances et une différenciation des produits fondée sur des données probantes.
- Les circuits de vente libre dominent le marché des traitements autogérés car les consommateurs peuvent se procurer du minoxidil topique, des produits cosmétiques et des produits d'entretien sans attendre une consultation spécialisée.
- Les circuits de prescription sont d'une importance stratégique pour les patients nécessitant une évaluation médicale, une hormonothérapie, un traitement oral, des protocoles combinés ou une surveillance des effets indésirables.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 6,8 % à 7,4 % entre 2026 et 2034. Les hôpitaux prennent en charge les cas complexes de dermatologie et de chirurgie reconstructive, tandis que les cliniques dermatologiques assurent le diagnostic, la prescription de médicaments, les interventions et le suivi par imagerie. Les soins à domicile se développent, les patients ayant recours à des traitements topiques, oraux et à des dispositifs médicaux entre les consultations.
- Les hôpitaux prennent en charge les patients nécessitant une évaluation spécialisée, des troubles complexes du cuir chevelu, un soutien reconstructif ou des soins multidisciplinaires lorsque la perte de cheveux est associée à une maladie systémique.
- Les cliniques de dermatologie sont stratégiquement importantes car elles combinent le diagnostic, la gestion des prescriptions, les interventions, l'imagerie et le suivi nécessaires à la fidélisation des patients à long terme.
- Les soins à domicile favorisent l'utilisation régulière des produits, l'observance du traitement et son maintien, les patients appliquant des produits topiques ou oraux en dehors des environnements cliniques.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Hôpitaux |
Moyen |
Soins spécialisés |
Mature |
|
Cliniques de dermatologie |
Haut |
Thérapie combinée |
Mise à l'échelle |
|
Soins à domicile |
Haut |
Auto-traitement |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des traitements de l'alopécie androgénique
Augmentation du recours aux soins chez les deux sexes
La sensibilisation accrue à la chute de cheveux, via les médias en ligne, les cliniques dermatologiques et les centres esthétiques, incite de plus en plus de personnes à recourir à des solutions. Cette tendance alimente la demande, non seulement pour la chute de cheveux masculine, mais aussi féminine, pour les premiers stades de la chute et pour les traitements d'entretien après une intervention médicale. L'impact sur le marché se traduit par une augmentation de la consommation de médicaments sans ordonnance, des consultations sur ordonnance et des renouvellements d'ordonnance. L'imagerie diagnostique facilite le diagnostic dans les cliniques dermatologiques, tandis que les traitements de longue durée profitent aux laboratoires pharmaceutiques. Le principal défi, en termes d'activité commerciale, réside dans la gestion des attentes, car les résultats peuvent se faire attendre et les patients peuvent interrompre leur traitement sans un accompagnement adéquat.
Expansion des cliniques de dermatologie et des centres de restauration capillaire
Les cliniques spécialisées jouent un rôle essentiel dans le diagnostic, le choix du traitement et le suivi des patients. Elles seront bénéfiques pour les examens du cuir chevelu, la trichoscopie, la prescription de médicaments, le plasma riche en plaquettes, les interventions chirurgicales et les examens d'imagerie. Un tel environnement générera davantage de revenus par patient que la simple vente de médicaments, car il permet une approche et des procédures médicales combinées. Sur le plan commercial, cela engendrera une demande accrue pour la dispensation de traitements en clinique, un système de documentation performant et des thérapies complémentaires. De plus, les cliniques renforcent la confiance des patients en écartant les produits non éprouvés.
Acceptation croissante des protocoles de traitement combiné
Les thérapies combinées gagnent en popularité en raison de la nature de l'alopécie androgénique, qui exige généralement non seulement une stabilisation, mais aussi une repousse des cheveux. Les patients peuvent bénéficier de ces thérapies associant minoxidil, anti-androgènes, microneedling, plasma riche en plaquettes, photothérapie à basse énergie ou chirurgie réparatrice. Il en résulte une augmentation des dépenses consacrées aux médicaments, aux dispositifs médicaux, aux procédures et aux soins post-opératoires. Cette situation engendre également une demande croissante de consultations spécialisées, car une thérapie mal conçue peut s'avérer dangereuse ou nuire à l'observance du traitement. Pour les entreprises, l'intégration de leur produit dans un protocole, plutôt que sa concurrence avec d'autres solutions isolées, représente un avantage certain.
Tendances futures du marché des traitements contre l'alopécie androgénique
Mécanismes régénérateurs et ciblant les follicules
Les innovations futures se concentreront sur des thérapies ciblant plus directement la biologie folliculaire, notamment l'activation des cellules souches, la modulation des récepteurs aux androgènes, les voies de signalisation des récepteurs à la prolactine et la régénération cellulaire. Les tendances du marché des traitements de l'alopécie androgénique indiquent que patients et cliniciens recherchent des solutions allant au-delà du simple ralentissement de la chute des cheveux et offrant une amélioration mesurable de la densité capillaire. Les nouveaux produits devront présenter des preuves de sécurité durables, car les traitements ciblent souvent des personnes en bonne santé sur de longues périodes. Leur succès commercial dépendra de critères d'évaluation clairs, de preuves photographiques tangibles, d'essais cliniques inclusifs pour les deux sexes et d'une production à grande échelle. Les thérapies alliant facilité d'application topique et différenciation biologique pourraient transformer la prescription en dermatologie de pointe.
Surveillance numérique et plans de traitement personnalisés
Le traitement de la chute de cheveux devrait s'orienter vers une approche plus axée sur les données grâce à l'utilisation de la photographie standardisée, de l'imagerie du cuir chevelu, de l'intelligence artificielle et du suivi de l'observance thérapeutique via les cliniques et les plateformes en ligne. Ces techniques permettraient de documenter la densité capillaire, le diamètre de la tige, l'évolution du processus et la rapidité de la réponse, minimisant ainsi la subjectivité. Des traitements personnalisés pourraient favoriser l'observance, le niveau de thérapie étant adapté à la gravité de la chute de cheveux, à l'âge, au sexe, au profil de risque et au coût du traitement. Le taux d'adoption le plus élevé sera atteint si les plateformes renforcent la confiance et la motivation des cliniciens et des patients sans alourdir la charge de travail des dermatologues.
Opportunités du marché des traitements de l'alopécie androgénique
Parcours thérapeutiques axés sur les femmes
Il existe une réelle opportunité d'améliorer le diagnostic, l'information et la conception des produits destinés aux femmes souffrant d'alopécie androgénique. Les prévisions du marché des traitements de cette affection indiquent une adoption plus importante lorsque les entreprises s'attaquent aux cas d'alopécie diffuse, aux problèmes de sécurité hormonale, à l'acceptabilité cosmétique et à l'observance à long terme. Les investissements devraient privilégier les essais cliniques inclusifs pour les femmes, la formation des dermatologues, les formulations faciles à utiliser et un accompagnement numérique discret. Les cliniques peuvent également mettre en place des parcours de soins dédiés combinant analyses de laboratoire, imagerie du cuir chevelu, traitements topiques et différentes options interventionnelles. Cette opportunité reste sous-exploitée car de nombreuses femmes retardent leurs soins ou abandonnent leur traitement lorsque les attentes, les délais et les recommandations de sécurité sont flous.
Modèles d'abonnement et de maintenance liés à la clinique
Il est possible de créer de la valeur grâce aux modèles d'abonnement en intégrant des programmes de renouvellement d'ordonnances, un suivi, une supervision médicale et des ajustements réguliers. Cela permettrait de résoudre le problème majeur de ce marché : la faible fidélisation des patients après l'achat initial. Les cliniques dermatologiques peuvent utiliser l'imagerie médicale et des systèmes de rappel pour améliorer l'observance, tandis que les marques peuvent proposer des offres complémentaires via des abonnements incluant des produits topiques, oraux ou autres. Cette opportunité serait particulièrement intéressante dans les pays développés et les zones urbaines de la région Asie-Pacifique, où les services numériques et les dépenses régulières en soins esthétiques sont appréciés.
Développements récents
- Mai 2026 : Veradermics, Incorporated a annoncé la présentation de deux affiches sur le VDPHL01 lors du symposium Music City SCALE, incluant des analyses comparatives des données de phase 2 chez l’homme et des données publiées sur les formulations de minoxidil. Le VDPHL01 est un comprimé oral de minoxidil à libération prolongée, actuellement en phase 3 de développement, pour le traitement de l’alopécie androgénétique chez la femme et l’homme.
- Mars 2026 : Pelage Pharmaceuticals a annoncé que le PP405 et son mécanisme de régénération folliculaire seraient présentés lors du congrès annuel de l’American Academy of Dermatology. La société a indiqué que le PP405 cible les cellules souches dormantes des follicules pileux, qu’il a démontré une bonne tolérance sans absorption systémique lors des essais de phase 2a précédents et qu’il devrait entrer en phase finale d’essais cliniques en 2026.
- Décembre 2025 : Cosmo Pharmaceuticals NV a annoncé les principaux résultats de phase III des études Scalp 1 et Scalp 2 portant sur la solution topique de clascotérone à 5 % dans l’alopécie androgénétique masculine. La société a indiqué que les deux études pivots avaient atteint des objectifs statistiquement significatifs en termes de densité capillaire et que les demandes d’autorisation de mise sur le marché aux États-Unis et en Europe étaient en cours de préparation.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -