
Mercato dei trattamenti per alopecia androgenica: dimensioni, tendenze e previsioni 2034
Dimensioni e previsioni del mercato delle terapie per l'alopecia androgenetica (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di terapia (farmaci, interventi chirurgici e altre terapie); genere (femminile e maschile); canale di vendita (da banco e con prescrizione medica); utente finale (ospedali, cliniche dermatologiche e assistenza domiciliare) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008560
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 04, 2026


Dimensioni del mercato nel 2025
15,57 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
28,26 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,85 %
Tasso di crescita
Mercato di riferimento
198,03 miliardi di dollari USA
(2026-2034)
Si prevede che il mercato delle terapie per l'alopecia androgenetica crescerà da 15,57 miliardi di dollari nel 2025 a 28,26 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 6,85% nel periodo 2026-2034. Il mercato è influenzato dalla crescente ricerca di trattamenti per la perdita di capelli di tipo androgenetico, dall'ampliamento dell'accesso alla dermatologia, dalla maggiore accettazione di terapie con e senza prescrizione medica e dal crescente interesse per i percorsi di trattamento rigenerativi, chirurgici e domiciliari.
In tutto il Nord America, il mercato delle terapie per l'alopecia androgenetica è sostenuto da un'elevata consapevolezza dei consumatori, una forte penetrazione nelle cliniche dermatologiche e una rapida adozione di soluzioni topiche, orali e procedurali di marca per il ripristino dei capelli. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) compreso tra il 6,2% e il 6,8% nel periodo 2026-2034, trainata dai modelli di accesso diretto al consumatore, dalla teledermatologia e dalla crescente domanda da parte di pazienti sia uomini che donne.
Analisi e approfondimenti sul mercato delle terapie per l'alopecia androgenetica
- Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 38% e il 41% e sta crescendo a un tasso annuo composto (CAGR) del 6,2-6,8% tra il 2026 e il 2034, grazie all'accesso alle cure dermatologiche, all'elevato reddito disponibile e alla precoce adozione delle terapie rigenerative.
- Nel 2025 gli Stati Uniti rappresentavano l'84-87% del Nord America e sono in crescita a un tasso annuo composto (CAGR) del 6,3-6,9% tra il 2026 e il 2034, trainati dalla prescrizione di farmaci tramite telemedicina e dalla domanda di medicina estetica.
- Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 25% e il 28% e prevede una crescita a un tasso annuo composto (CAGR) del 5,7-6,3% tra il 2026 e il 2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Nel 2025 la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 23% e il 26% e sta crescendo a un tasso annuo composto (CAGR) del 7,8-8,5% tra il 2026 e il 2034, con Cina, Giappone, India, Corea del Sud e Australia che stanno ampliando l'accesso alle cure.
- Nel 2025, il segmento più ampio dei farmaci da banco deteneva una quota di mercato del 64-68% e si prevede una crescita a un tasso annuo composto (CAGR) del 6,4-7,0% tra il 2026 e il 2034, grazie all'ampio utilizzo sia di farmaci da banco che di farmaci con obbligo di prescrizione.
- Nel 2025, le cliniche dermatologiche del segmento ad alta crescita detenevano una quota di mercato compresa tra il 27% e il 31% e, tra il 2026 e il 2034, registreranno una crescita a un tasso annuo composto (CAGR) dell'8,1-8,8% grazie all'espansione delle cure procedurali.
- Aziende chiave analizzate nel dettaglio: Almirall SA, BiologicsMD, Inc., Fresh Tracks Therapeutics, Inc., Cipla Limited, Sun Pharmaceutical Industries Ltd., Dr. Reddy's Laboratories Ltd., HairClone Ltd., Merck & Co., Inc., RepliCel Life Sciences Inc., RiverTown Therapeutics Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione dei prodotti nel mercato delle terapie per l'alopecia androgenetica si è spinta oltre il minoxidil e la finasteride convenzionali, verso antiandrogeni topici, regimi orali a basso dosaggio, plasma ricco di piastrine, estrazione di unità follicolari, concetti basati sulle cellule e meccanismi sperimentali di attivazione delle cellule staminali. Le dinamiche di produzione variano significativamente a seconda della tipologia di prodotto. Per i farmaci, implicano un approvvigionamento scalabile di principi attivi, formulazioni stabili ed etichettatura adeguata; per le aziende che si occupano di chirurgia e medicina rigenerativa, invece, significano medici che ricevono formazione, dispositivi, tecniche di lavoro con i tessuti e gestione della qualità a livello clinico.
Le tendenze future della domanda includono la diagnosi nelle donne, i metodi di consultazione digitale e una maggiore propensione all'utilizzo di una combinazione di farmaci e procedure. Nei mercati emergenti si osservano investimenti in cliniche dermatologiche e piattaforme di medicina estetica, mentre la supervisione normativa sarà più rigorosa per i farmaci ormonali, i farmaci galenici e i metodi biologici. Le aziende che si basano su evidenze scientifiche e che supportano l'aderenza alla terapia avranno un vantaggio competitivo.
Ambito del rapporto sul mercato delle terapie per l'alopecia androgenetica
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 15,57 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 28,26 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,85% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle terapie per l'alopecia androgenetica
La crescita del mercato delle terapie per l'alopecia androgenetica è trainata dal persistente problema della perdita di capelli di tipo androgenetico e dall'impatto psicologico associato al visibile diradamento del cuoio capelluto. La perdita di capelli è sempre più considerata dai dermatologi come una patologia cronica che richiede un trattamento tempestivo, una terapia di mantenimento e un monitoraggio realistico della risposta. L'ecosistema comprende aziende farmaceutiche, farmacie galeniche, intermediari online, studi dermatologici, strutture chirurgiche, strumenti diagnostici per immagini mediche e marchi di prodotti per la cura domiciliare.
I fattori che influenzano l'offerta includono la disponibilità di farmaci generici, le differenze nelle formulazioni, la fiducia dei medici e l'aderenza del paziente alla terapia. I farmaci da banco competono sulla base dell'affidabilità del marchio e della disponibilità dei prodotti, mentre i farmaci con obbligo di prescrizione si basano su una diagnosi corretta, un'analisi del rischio e un follow-up adeguato.
L'analisi del mercato delle terapie per l'alopecia androgenetica mostra un panorama competitivo frammentato, in cui fornitori di farmaci tradizionali, aziende specializzate in dermatologia, sviluppatori di medicina rigenerativa e cliniche per il ripristino dei capelli competono in termini di efficacia, praticità, sicurezza e credibilità. Merck & Co., Inc., Cipla Limited, Dr. Reddy's Laboratories Ltd. e Sun Pharmaceutical Industries Ltd. rappresentano gli attori tradizionali nell'accesso ai farmaci, mentre Almirall SA e Fresh Tracks Therapeutics, Inc. evidenziano le innovazioni in ambito dermatologico.
HairClone Ltd., RepliCel Life Sciences Inc., BiologicsMD, Inc. e RiverTown Therapeutics Inc. mettono in evidenza tecnologie nuove e innovative che mirano alla biologia follicolare, al ciclo del capello o alla rigenerazione capillare. Il posizionamento competitivo si sta definendo sulla differenziazione tecnologica, sui dati neutri rispetto al genere, sulla scalabilità commerciale della distribuzione e sulla collaborazione con cliniche o canali digitali. Le aziende che offrono sia formazione per i medici sia prodotti si trovano in una posizione più vantaggiosa rispetto a quelle che si concentrano su un unico aspetto.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle terapie per l'alopecia androgenetica: approfondimenti strategici
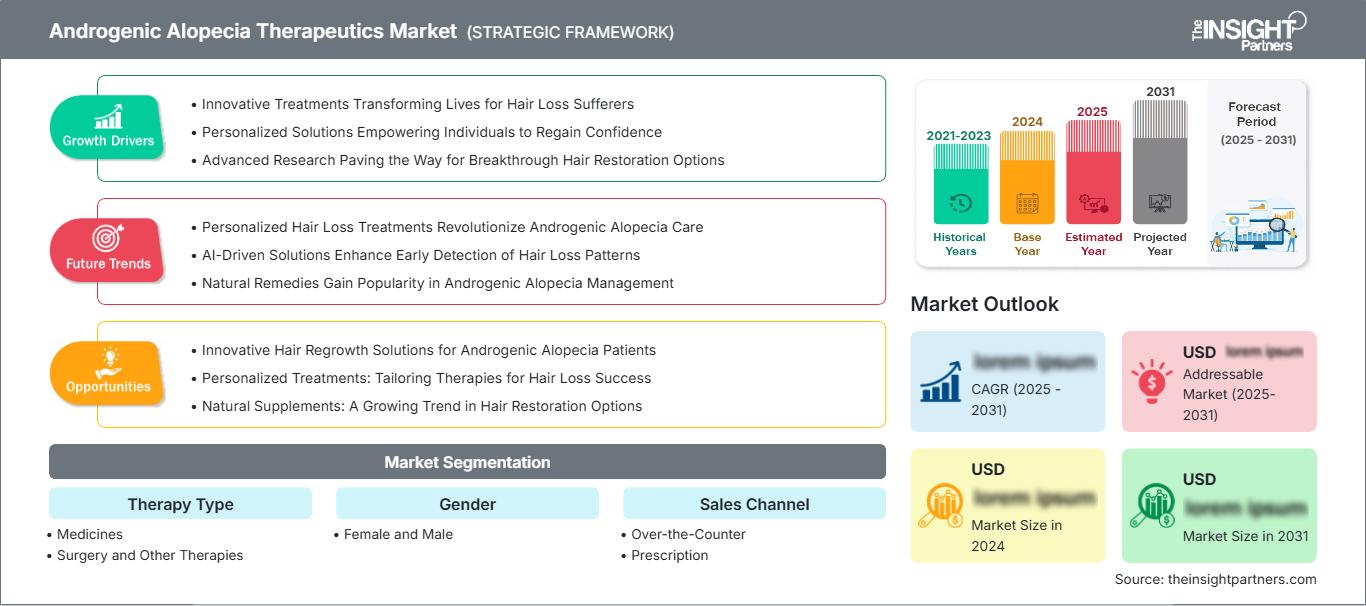
Approfondimenti regionali
Mercato nordamericano delle terapie per l'alopecia androgenetica
Nel 2025, il Nord America deteneva una quota di mercato compresa tra il 38% e il 41% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,2-6,8% nel periodo 2026-2034. La regione beneficia di un'elevata consapevolezza delle opzioni di ripristino dei capelli, di solide reti dermatologiche e di un ampio utilizzo da parte dei consumatori di minoxidil e terapie antiandrogene su prescrizione. Questi fattori supportano la quota di mercato delle terapie per l'alopecia androgenetica sia nel settore medico che in quello estetico.
La crescita è favorita dalle piattaforme di teledermatologia, dai modelli di trattamento basati su abbonamento e dalla crescente domanda di protocolli combinati che abbinano farmaci a plasma ricco di piastrine o interventi chirurgici. Le cliniche utilizzano sempre più spesso l'imaging digitale per documentare la risposta al trattamento e favorire la fidelizzazione dei pazienti. L'espansione del mercato è tuttavia frenata dalle difficoltà di aderenza alla terapia, dalla variabilità dei tassi di risposta e dallo scetticismo dei consumatori nei confronti di prodotti privi di evidenze cliniche.
Mercato statunitense dei farmaci per l'alopecia androgenetica
Nel 2025 gli Stati Uniti rappresentavano l'84-87% del Nord America e si prevede una crescita a un tasso annuo composto (CAGR) del 6,3-6,9% nel periodo 2026-2034. La domanda è trainata da grandi studi dermatologici, cliniche estetiche all'avanguardia, servizi di prescrizione online e un'elevata spesa dei consumatori per trattamenti di ripristino dei capelli a proprie spese. I consumatori di sesso maschile continuano a costituire una base consistente, mentre le consumatrici di sesso femminile richiedono sempre più trattamenti.
Tra gli operatori di mercato figurano Merck & Co., Inc., Dr. Reddy's Laboratories Ltd., Cipla Limited, Almirall SA, Sun Pharmaceutical Industries Ltd. e alcuni nuovi attori nel campo delle biotecnologie che esplorano approcci innovativi. Gli sviluppi applicativi indicano la crescente popolarità dei trattamenti multi-terapia, del dosaggio orale ridotto e degli adiuvanti procedurali. L'importanza della regolamentazione dei farmaci composti e della convalida delle dichiarazioni non deve essere sottovalutata.
Mercato europeo delle terapie per l'alopecia androgenetica
Nel 2025 l'Europa deteneva una quota di mercato del 25-28% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,7-6,3% nel periodo 2026-2034, con la Germania in testa alla domanda. Il Regno Unito beneficia della presenza di studi dermatologici privati, farmacie digitali e collegamenti con il turismo del trapianto di capelli, nonostante le linee guida pubblicitarie mantengano una restrizione sulle affermazioni terapeutiche. Il trattamento medico viene generalmente confrontato con i trattamenti procedurali.
La Germania vanta buoni tassi di adozione grazie alla presenza di cliniche dermatologiche specializzate, a efficaci sistemi di controllo dei farmaci e al crescente interesse per la dermatologia estetica basata su evidenze scientifiche. Francia, Italia e Spagna hanno continuato a crescere grazie alla disponibilità di farmacie, alla presenza di cliniche estetiche nelle città e alla crescente accettazione dei trattamenti per la ricrescita dei capelli. In tutti i paesi europei, i controlli normativi promuovono un'etichettatura e una documentazione adeguate dei risultati.
Mercato dei farmaci per l'alopecia androgenetica nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 23% e il 26% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,8-8,5% nel periodo 2026-2034. La Cina è leader nella domanda grazie all'espansione delle cliniche dermatologiche urbane, all'accesso all'e-commerce e alla crescente spesa per la medicina estetica, mentre Giappone e Corea del Sud puntano su formulazioni avanzate e sulla qualità delle procedure.
India e Australia danno ulteriore impulso al settore grazie alla disponibilità di farmaci generici, alle cliniche private e ai modelli di consultazione digitale in continua espansione. Il sostegno politico alla produzione farmaceutica nazionale migliora l'accessibilità economica dei farmaci. I fornitori devono tenere conto del diverso potere d'acquisto, degli atteggiamenti culturali nei confronti della perdita dei capelli e della necessità di affermazioni supportate da medici in canali online affollati.
Mercato dei farmaci per l'alopecia androgenetica in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 6,5-7,1% nel periodo 2026-2034, trainati dagli Emirati Arabi Uniti. I fattori di crescita includono cliniche estetiche di alto livello, turismo medico, elevati redditi disponibili nelle regioni del Golfo e la crescente preferenza per le procedure di trapianto di capelli e i trattamenti dermatologici.
L'Arabia Saudita è la regione con la domanda più orientata alle cliniche, mentre il Sudafrica continua a essere significativo grazie ai dermatologi privati e alle farmacie. L'adozione nel resto del Medio Oriente e Africa varia notevolmente a causa delle differenze in termini di accessibilità economica, disponibilità di specialisti e regolamentazione dei prodotti.
Analisi di segmentazione
Terapia
Si prevede che il segmento relativo alla tipologia di terapia crescerà a un CAGR del 6,6-7,2% nel periodo 2026-2034. La domanda è influenzata dalla gravità della patologia, dal sesso, dalla tolleranza al trattamento a lungo termine, dalla disponibilità a pagare e dal desiderio di un miglioramento visibile. Il mercato delle terapie per l'alopecia androgenetica si sta ampliando, poiché i pazienti combinano sempre più spesso i farmaci con opzioni procedurali e rigenerative per migliorare la densità, rallentare la miniaturizzazione e mantenere i risultati.
- I farmaci rimangono la terapia principale perché il minoxidil da banco, gli antiandrogeni su prescrizione e le nuove terapie topiche o orali offrono opzioni di prima linea e di mantenimento accessibili a molti pazienti.
- La chirurgia e altre terapie stanno acquisendo sempre maggiore importanza, poiché l'estrazione di unità follicolari, il plasma ricco di piastrine, il microneedling e gli approcci rigenerativi si rivolgono ai pazienti che desiderano un ripristino visibile che vada oltre la stabilizzazione farmacologica.
Genere
Si prevede che il segmento di genere crescerà a un CAGR del 6,7-7,3% nel periodo 2026-2034. La domanda maschile rimane maggiore perché l'alopecia androgenetica è ampiamente riconosciuta e i percorsi di trattamento sono consolidati. La domanda femminile è in espansione grazie al miglioramento della diagnosi da parte dei dermatologi, alla maggiore apertura dei consumatori ai trattamenti e allo sviluppo da parte delle aziende di prodotti che tengono conto della sicurezza, delle considerazioni ormonali e dei modelli di diradamento diffuso.
- Le pazienti di sesso femminile rappresentano un gruppo con accesso limitato alle cure, poiché la diagnosi può essere ritardata, le aspettative di trattamento sono diverse e le considerazioni sulla sicurezza influenzano la scelta dei farmaci e l'aderenza alla terapia.
- I pazienti di sesso maschile rimangono la principale fonte di domanda, grazie all'insorgenza precoce della malattia, all'elevata consapevolezza, al forte acquisto di farmaci da banco e alla maggiore propensione a prendere in considerazione la ricostruzione chirurgica.
Canale di vendita
Si prevede che il segmento dei canali di vendita crescerà a un tasso annuo composto (CAGR) del 6,5-7,1% nel periodo 2026-2034. I canali OTC (da banco) offrono una maggiore diffusione grazie all'accesso diretto al consumatore, mentre i canali di prescrizione medica supportano una supervisione medica più rigorosa per antiandrogeni, minoxidil orale, preparazioni galeniche e terapie emergenti. Il successo di ciascun canale dipende dalla fiducia, dalla comunicazione sulla sicurezza, dalla facilità di rinnovo delle prescrizioni e dalla differenziazione del prodotto basata su evidenze scientifiche.
- I canali di vendita senza prescrizione medica dominano il trattamento fai-da-te perché i consumatori possono accedere a minoxidil topico, coadiuvanti cosmetici e prodotti per il mantenimento senza dover attendere una consulenza specialistica.
- I canali di prescrizione sono strategicamente importanti per i pazienti che necessitano di valutazione medica, terapia ormonale, trattamento orale, protocolli combinati o monitoraggio degli effetti collaterali.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 6,8-7,4% nel periodo 2026-2034. Gli ospedali si occupano di casi complessi di dermatologia e chirurgia ricostruttiva, mentre le cliniche dermatologiche gestiscono la diagnosi, l'avvio delle prescrizioni, le procedure e il follow-up basato su immagini diagnostiche. L'assistenza domiciliare è in espansione, poiché i pazienti utilizzano trattamenti topici, orali e assistiti da dispositivi tra una visita clinica e l'altra.
- Gli ospedali assistono pazienti che necessitano di valutazioni specialistiche, patologie complesse del cuoio capelluto, supporto ricostruttivo o cure multidisciplinari quando la perdita dei capelli si sovrappone a una malattia sistemica.
- Le cliniche dermatologiche rivestono un'importanza strategica perché combinano diagnosi, gestione delle prescrizioni, procedure, diagnostica per immagini e follow-up, elementi essenziali per la fidelizzazione a lungo termine dei pazienti.
- L'assistenza domiciliare favorisce l'uso ricorrente del prodotto, l'aderenza alla terapia e il mantenimento della stessa, consentendo ai pazienti di applicare prodotti topici o orali al di fuori degli ambienti clinici.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Ospedali |
Mezzo |
Assistenza specialistica |
Maturo |
|
Cliniche dermatologiche |
Alto |
Terapia combinata |
Scalatura |
|
Impostazioni di assistenza domiciliare |
Alto |
Autotrattamento |
Maturo |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato delle terapie per l'alopecia androgenetica.
Aumento della ricerca di cure mediche in entrambi i sessi
Grazie alla crescente consapevolezza del problema della caduta dei capelli, diffusa attraverso vari media online, cliniche dermatologiche e centri estetici, le persone cercano interventi terapeutici. Questa tendenza alimenta la domanda non solo per la caduta dei capelli maschile, ma anche per quella femminile, per le fasi iniziali della calvizie e per i trattamenti di mantenimento successivi a interventi chirurgici. L'impatto sul mercato si manifesta con un maggiore utilizzo di farmaci da banco, consulenze mediche e modelli di rinnovo automatico delle prescrizioni. La diagnostica per immagini aiuta le cliniche dermatologiche nella diagnosi, mentre le terapie a lungo termine sono di aiuto alle aziende farmaceutiche. La principale difficoltà a livello commerciale risiede nella gestione delle aspettative, poiché i risultati potrebbero richiedere del tempo e i pazienti potrebbero interrompere i trattamenti senza un'adeguata consulenza.
Espansione delle cliniche dermatologiche e dei centri per il trapianto di capelli
Le cliniche specializzate svolgono un ruolo importante nel processo diagnostico, nella scelta del trattamento e nel mantenimento della clientela. Ciò si rivelerà vantaggioso per esami del cuoio capelluto, tricoscopia, prescrizione di farmaci, plasma ricco di piastrine, interventi chirurgici e diagnostica per immagini. Un ambiente di questo tipo genererà maggiori entrate da ciascun paziente rispetto alla sola vendita, poiché consente una combinazione di approccio medico e procedura. Dal punto di vista commerciale, ciò stimolerà una maggiore richiesta di terapie erogate direttamente in clinica, di un sistema di documentazione e di terapie complementari. Inoltre, le cliniche rafforzano la fiducia dei clienti escludendo prodotti non validati.
Crescente accettazione dei protocolli di trattamento combinati
Le terapie combinate stanno diventando sempre più diffuse a causa della natura dell'alopecia androgenetica, che solitamente richiede non solo la stabilizzazione ma anche la ricrescita dei capelli. I pazienti possono sottoporsi a terapie che includono minoxidil, antiandrogeni, microneedling, plasma ricco di piastrine, fototerapia a bassa intensità o ricostruzione chirurgica. L'impatto sul mercato si traduce in una maggiore spesa per farmaci, strumenti, procedure e servizi post-operatori. Ciò significa anche che vi è una crescente domanda di consulenza professionale, poiché una terapia non adeguatamente sviluppata potrebbe essere pericolosa o compromettere l'aderenza al trattamento. Per le aziende è un vantaggio se il loro prodotto viene integrato in un protocollo e non entra in competizione con altre soluzioni separate.
Mercato delle terapie per l'alopecia androgenetica: tendenze future
Meccanismi rigenerativi e mirati ai follicoli
L'innovazione futura si concentrerà su terapie che agiscono più direttamente sulla biologia del follicolo, tra cui l'attivazione delle cellule staminali, la modulazione del recettore degli androgeni, le vie di segnalazione del recettore della prolattina e la rigenerazione cellulare. Le tendenze del mercato delle terapie per l'alopecia androgenetica indicano che pazienti e medici desiderano trattamenti che vadano oltre il semplice rallentamento della caduta dei capelli e che offrano un miglioramento misurabile della densità. I nuovi prodotti dovranno dimostrare una sicurezza duratura, poiché il trattamento spesso si rivolge a consumatori altrimenti sani per lunghi periodi. Il successo commerciale dipenderà da endpoint chiari, prove fotografiche visibili, studi inclusivi per entrambi i sessi e una produzione scalabile. Le terapie che combinano la praticità dell'applicazione topica con la differenziazione biologica potrebbero rivoluzionare la prescrizione di farmaci dermatologici di alta gamma.
Monitoraggio digitale e piani di trattamento personalizzati
Il trattamento della caduta dei capelli si sta orientando sempre più verso un approccio basato sui dati, grazie all'applicazione di tecniche standardizzate come la fotografia, l'imaging del cuoio capelluto, l'intelligenza artificiale e il monitoraggio dell'aderenza alla terapia tramite cliniche e piattaforme online. Queste tecniche consentirebbero di documentare la densità dei capelli, il diametro del fusto, l'andamento del processo e la velocità di risposta, minimizzando la soggettività del processo. Trattamenti personalizzati potrebbero favorire l'aderenza alla terapia, poiché il livello di trattamento verrebbe adattato alla gravità, all'età, al sesso, al profilo di rischio e al costo del trattamento stesso. Il maggior successo nell'adozione di queste piattaforme si otterrà se aumenteranno la fiducia e la motivazione sia dei medici che dei pazienti, senza tuttavia incrementare il carico di lavoro dei dermatologi.
Opportunità di mercato per le terapie contro l'alopecia androgenetica
Percorsi terapeutici incentrati sulle donne
Si apre una significativa opportunità nel migliorare la diagnosi, l'educazione e la progettazione di prodotti per le donne affette da alopecia androgenetica. Le previsioni del mercato delle terapie per l'alopecia androgenetica indicano una maggiore diffusione laddove le aziende si concentrano su modelli di diradamento diffuso, problemi di sicurezza ormonale, accettabilità cosmetica e aderenza a lungo termine. Gli investimenti dovrebbero dare priorità a studi clinici inclusivi per le donne, alla formazione dei dermatologi, a formulazioni di facile utilizzo per le pazienti e a un supporto digitale discreto. Le cliniche possono anche creare percorsi dedicati che combinino esami di laboratorio, diagnostica per immagini del cuoio capelluto, terapia topica e opzioni procedurali. Questa opportunità rimane sottosviluppata perché molte donne ritardano le cure o interrompono il trattamento quando le aspettative, le tempistiche e le linee guida sulla sicurezza non sono chiare.
Modelli di abbonamento e mantenimento collegati alla clinica
È possibile creare valore attraverso modelli di abbonamento che integrino programmi di rifornimento, monitoraggio, supervisione medica e modifiche periodiche. Questo risolverebbe il problema più critico per questo mercato, ovvero la scarsa fidelizzazione dei pazienti dopo l'acquisto iniziale. Gli studi dermatologici possono utilizzare tecnologie di imaging e sistemi di promemoria per migliorare l'aderenza dei pazienti al trattamento, mentre i marchi potrebbero supportare i servizi in abbonamento con pacchetti di prodotti topici/orali/aggiuntivi. Questa opportunità sarebbe particolarmente efficace nei paesi sviluppati e nelle aree urbane dell'area Asia-Pacifico, dove i servizi digitali e la spesa ripetuta per trattamenti estetici sono apprezzati.
Sviluppi recenti
- Maggio 2026: Veradermics, Incorporated ha annunciato la presentazione di due poster su VDPHL01 al Music City SCALE Symposium, incluse analisi comparative dei dati di Fase 2 sugli uomini rispetto ai dati pubblicati sulla formulazione di minoxidil. VDPHL01 è una compressa orale a rilascio prolungato di minoxidil in fase 3 di sviluppo per la calvizie androgenetica in donne e uomini.
- Marzo 2026: Pelage Pharmaceuticals ha annunciato che PP405 e il suo meccanismo di rigenerazione follicolare sarebbero stati presentati al congresso annuale dell'American Academy of Dermatology. L'azienda ha riferito che PP405 agisce sulle cellule staminali dormienti del follicolo pilifero, ha dimostrato una buona tollerabilità senza assorbimento sistemico nei precedenti test di Fase 2a e si prevede che entrerà nella fase avanzata degli studi clinici nel 2026.
- Dicembre 2025: Cosmo Pharmaceuticals NV ha annunciato i risultati preliminari della Fase III degli studi Scalp 1 e Scalp 2 sulla soluzione topica di clascoterone al 5% per l'alopecia androgenetica maschile. L'azienda ha dichiarato che entrambi gli studi pivotal hanno raggiunto endpoint statisticamente significativi in termini di numero di capelli e che erano in corso le procedure per la presentazione delle domande di autorizzazione negli Stati Uniti e in Europa.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -