
Marché de l’intelligence artificielle automobile : taille et croissance 2031
Analyse du marché de l'intelligence artificielle automobile (IA) : taille et prévisions (2021-2031), parts mondiales et régionales, tendances et opportunités de croissance. Couverture du rapport : par offre (matériel, logiciel), application (ADAS, véhicules autonomes, fabrication, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPAT00002404
- Catégorie : Technologie, médias et télécommunications
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 12, 2026


Taille du marché en 2025
9,21 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
45,44 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
19,4 %
taux de croissance
Marché adressable
222,89 milliards de dollars américains
(2026-2034)
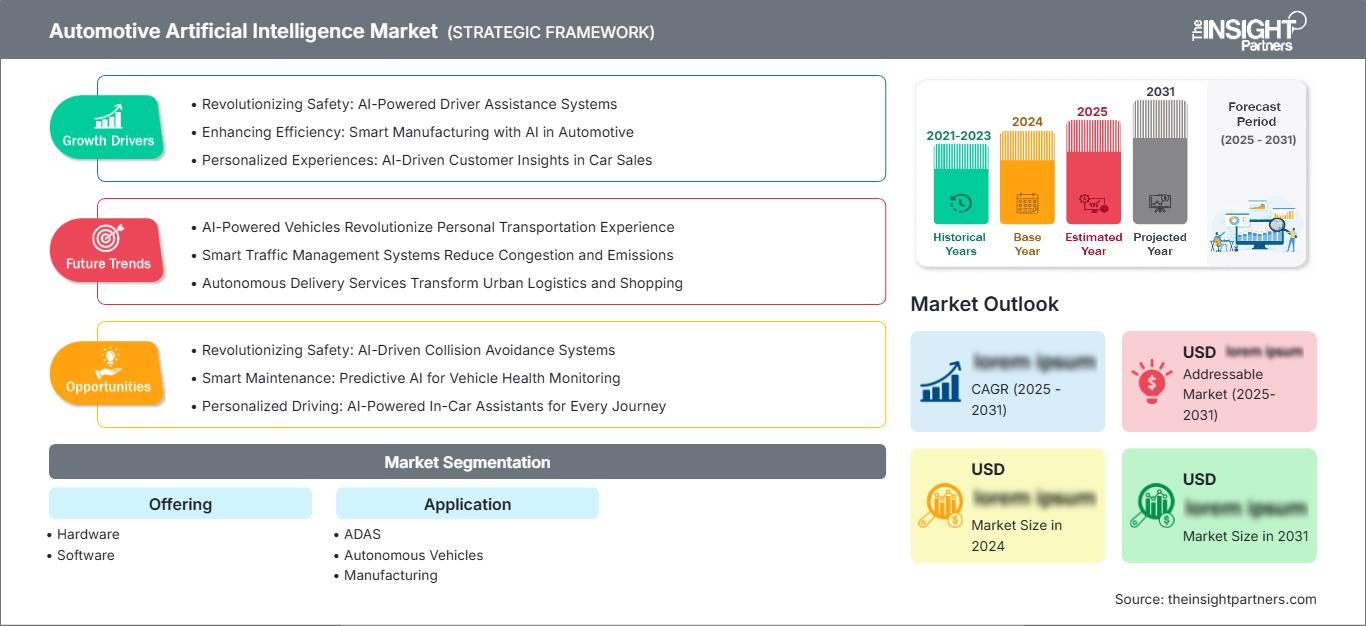
Le marché de l'intelligence artificielle automobile était évalué à 9,21 milliards de dollars américains en 2025 et atteindra une valeur de marché de 45,44 milliards de dollars américains d'ici 2034, affichant un TCAC de 19,4 % entre 2026 et 2034. La demande pour cette technologie passe de l'expérimentation dans la conduite autonome à la production réelle de systèmes ADAS, d'architectures de véhicules définies par logiciel, d'applications d'IA pour le cockpit et d'intelligence de fabrication.
L'Amérique du Nord demeure un important pôle de demande, les constructeurs automobiles, les entreprises de robotaxis, les fabricants de semi-conducteurs et les services de mobilité basés sur le cloud accélérant l'adoption de l'intelligence artificielle automobile. La taille du marché de l'intelligence artificielle automobile en Amérique du Nord est portée par le déploiement avancé des systèmes avancés d'aide à la conduite (ADAS), un écosystème de conception de puces robuste et des essais de véhicules autonomes sur route ouverte. La croissance dans la région devrait se situer entre 18,6 % et 20,2 % par an jusqu'en 2034.
Analyse et perspectives du marché de l'intelligence artificielle automobile
- Amérique du Nord : Détenait une part de marché estimée entre 34 et 37 % dans le secteur de l'intelligence artificielle automobile en 2025 et devrait connaître une croissance annuelle composée de 18,6 à 20,2 % entre 2026 et 2034, soutenue par le déploiement de robotaxis, l'innovation dans les puces d'IA et les investissements dans les véhicules à gestion logicielle.
- États-Unis : Représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 18,8 à 20,4 %, tirée par l'adoption des systèmes ADAS et les projets pilotes de mobilité autonome.
- Europe : Elle représentait 24 à 27 % du marché en 2025 et devrait croître à un TCAC de 17,8 à 19,2 %, l'Allemagne, la France et le Royaume-Uni étant à la pointe du déploiement de l'IA axée sur la sécurité.
- Asie-Pacifique : Elle a capté une part de marché de 29 à 32 % en 2025 et devrait croître à un TCAC de 20,5 à 22,3 %, tirée par la Chine, le Japon, la Corée du Sud et l’Inde.
- Segment le plus important : les logiciels détenaient une part de marché de 56 à 60 % en 2025 et devraient croître à un TCAC de 19,8 à 21,5 % à mesure que les piles d’IA de perception, de planification et de cockpit se développent.
- Segment à forte croissance : Les véhicules autonomes détenaient une part de marché de 24 à 28 % en 2025 et devraient croître à un TCAC de 22,0 à 24,2 % grâce aux robotaxis, à la logistique et aux programmes L3/L4.
- Principales entreprises analysées en détail : Argo AI, Automotive Artificial Intelligence GmbH, BrainChip Holdings Ltd, International Business Machines Corporation, Intel Corporation, Microsoft Corporation, NVIDIA Corporation, Intellias Ltd, Tesla Inc, Waymo LLC.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution de l'intelligence automobile est passée de simples systèmes d'aide à la conduite à une architecture basée sur l'IA, intégrant caméras, radars, lidars, GPU, NPU, contrôleurs de domaine et modèles d'apprentissage dans le cloud. Le développement de l'IA automobile est lié à la transition de systèmes basés sur des règles vers des systèmes basés sur l'apprentissage, améliorant ainsi la perception, la prédiction, la personnalisation et l'efficacité de la production. Les programmes de production se concentrent actuellement sur la validation des ensembles de données, la simulation, la cybersécurité et les mises à jour à distance.
D'après le rapport sur le marché de l'intelligence artificielle automobile, l'avenir de la demande dans ce secteur dépendra de l'acceptation réglementaire d'une automatisation accrue, de la réduction du coût des calculs d'IA et des investissements régionaux dans les infrastructures de mobilité intelligente. Les pays en développement adopteront cette technologie en premier lieu, notamment par le biais des systèmes avancés d'aide à la conduite (ADAS), de l'analyse des flottes et de l'automatisation de la production, tandis que les pays développés se concentreront sur la conduite autonome, les cockpits intelligents et la monétisation des logiciels.
Portée du rapport sur le marché de l'intelligence artificielle automobile
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 9,21 milliards de dollars américains |
| Taille du marché d'ici 2034 | 45,44 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 19,4% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'intelligence artificielle automobile
La demande est alimentée par plusieurs facteurs, notamment les réglementations en matière de sécurité automobile, l'intégration croissante des systèmes avancés d'aide à la conduite (ADAS) dans les véhicules et la concurrence entre les constructeurs automobiles sur le marché des plateformes logicielles. Ces derniers intègrent des capacités d'intelligence artificielle dans la perception, les systèmes de surveillance du conducteur, la maintenance prédictive, la gestion des batteries et le poste de conduite personnalisé. La chaîne d'approvisionnement comprend également les fabricants de semi-conducteurs, les sociétés de simulation, les sociétés de cartographie, les fournisseurs de services cloud et les équipementiers de premier rang qui facilitent la transformation des données des capteurs en informations exploitables.
L'offre est de plus en plus tributaire de la disponibilité de puissance de calcul haute performance et de l'évolutivité des processus de validation. L'adoption d'une architecture centralisée réduit la complexité matérielle, mais accroît la complexité logicielle. Face à la complexité croissante des modèles d'IA, les constructeurs automobiles privilégient l'efficacité de l'inférence, la gestion thermique, la cybersécurité et la mise à jour continue des modèles.
L'analyse du marché de l'intelligence artificielle automobile révèle une concurrence intense entre les constructeurs automobiles à la pointe de la technologie, les fabricants de semi-conducteurs et les fournisseurs de services de mobilité. NVIDIA Corporation, Intel Corporation, Tesla Inc, Waymo LLC, IBM, Microsoft Corporation, BrainChip Holdings Ltd, Intellias Ltd, Automotive Artificial Intelligence GmbH et Argo AI représentent différents maillons de la chaîne de valeur, du calcul et du cloud à l'IA embarquée et aux logiciels de conduite autonome.
Les prévisions du marché de l'intelligence artificielle automobile indiquent que les investissements s'orientent vers l'autonomie prête pour la production, la fabrication assistée par l'IA et la validation par simulation. Les partenariats entre les constructeurs automobiles, les fabricants de puces et les fournisseurs de services cloud deviennent essentiels, car aucun acteur ne contrôle l'ensemble de la chaîne de valeur. Le positionnement stratégique dépend de plus en plus de l'accès aux données de conduite, des capacités d'apprentissage automatique, de la certification de sécurité et de la possibilité d'adapter les fonctionnalités logicielles à différentes plateformes de véhicules.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'intelligence artificielle automobile : perspectives stratégiques
Perspectives régionales
marché de l'intelligence artificielle automobile en Amérique du Nord
L'Amérique du Nord représentait 34 à 37 % du marché de l'intelligence artificielle automobile en 2025, grâce à une forte pénétration des systèmes avancés d'aide à la conduite (ADAS), aux essais de mobilité autonome et aux infrastructures de semi-conducteurs et de cloud. On prévoit une croissance annuelle composée (TCAC) de 18,6 % à 20,2 % pour l'Amérique du Nord entre 2026 et 2034, portée par le déploiement de systèmes informatiques centralisés, d'apprentissage automatique pour les flottes et de systèmes d'intelligence embarquée sur les véhicules haut de gamme et grand public.
Les États-Unis constituent le principal pôle d'innovation de la région, tandis que le Canada y contribue par le développement de l'IA, des logiciels automobiles et l'analyse des données de mobilité. La demande est alimentée par la réglementation relative à l'aide à la conduite, l'adoption de bonnes pratiques de conduite sécuritaire par les consommateurs et l'ampleur des essais de robotaxis. Des investissements sont consacrés au développement de logiciels de perception, de simulations, de pipelines de données et d'environnements de validation.
Marché américain de l'intelligence artificielle automobile
Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 18,8 à 20,4 %. La forte présence des entreprises dans les domaines de la conduite autonome, de l'intelligence artificielle, des plateformes pour véhicules électriques et des services cloud fait du pays un acteur central de la commercialisation. Les systèmes avancés d'aide à la conduite (ADAS), la conduite autonome supervisée et la gestion intelligente des flottes constituent les principaux domaines d'application.
Waymo LLC, Tesla Inc., NVIDIA Corporation, Intel Corporation, International Business Machines Corporation et Microsoft Corporation renforcent l'écosystème américain grâce à des logiciels d'IA, des solutions de calcul embarquées, la cartographie, l'infrastructure cloud et la simulation. L'environnement de test du pays favorise une itération rapide, bien que les réglementations étatiques, les obligations de déclaration de sécurité et les cadres de responsabilité influencent la vitesse de déploiement.
Marché européen de l'intelligence artificielle automobile
L'Europe représentait 24 à 27 % du marché en 2025 et devrait connaître une croissance annuelle composée de 17,8 % à 19,2 % entre 2026 et 2034. L'Allemagne domine ce marché grâce à ses solides compétences en ingénierie chez les équipementiers haut de gamme, à l'application des systèmes avancés d'aide à la conduite (ADAS) et à son écosystème de fournisseurs. La France, le Royaume-Uni, l'Italie et l'Espagne contribuent à l'utilisation de l'intelligence artificielle dans les domaines de la mobilité, de la production industrielle et des véhicules connectés.
L'importance des certifications de sécurité, de la gestion des données et de la cybersécurité peut retarder le déploiement, mais renforce la confiance dans l'intelligence embarquée. Les constructeurs automobiles européens intègrent des technologies d'IA dans leurs véhicules pour la surveillance du conducteur, les fonctionnalités de conduite automatisée, le diagnostic prédictif et les usines. La réglementation relative à la conduite automatisée influe sur le déploiement des niveaux 3 et 4.
Marché de l'intelligence artificielle automobile en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 29 à 32 % en 2025 et devrait connaître une croissance annuelle composée de 20,5 à 22,3 %. La Chine est en tête de l'adoption régionale grâce à son important parc de véhicules électriques, ses projets pilotes de conduite autonome et ses initiatives nationales en matière de puces d'intelligence artificielle. Le Japon et la Corée du Sud contribuent quant à eux à l'électronique de pointe, aux plateformes de véhicules et à leur expertise en matière de fabrication robotisée.
L'Inde et l'Australie contribuent à la croissance grâce à la mobilité connectée, à l'analyse des flottes et à l'adoption de dispositifs de sécurité. Le soutien politique aux transports intelligents, la solidité des chaînes d'approvisionnement en électronique et la demande croissante des consommateurs pour les véhicules intelligents positionnent la région Asie-Pacifique comme le marché régional à la croissance la plus rapide jusqu'en 2034.
Marché de l'intelligence artificielle automobile au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître à un TCAC de 16,2 à 18,0 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis sont à la pointe de l'adoption grâce à la mobilité des villes intelligentes, aux navettes autonomes et à la modernisation des infrastructures, tandis que l'Afrique du Sud soutient la télématique des flottes, l'analyse de la sécurité et l'intelligence des véhicules commerciaux.
La demande régionale est moins mature qu'en Amérique du Nord, en Europe et en Asie-Pacifique, mais les investissements dans les routes connectées, les corridors logistiques et les transports publics numériques offrent des perspectives à long terme. L'adoption devrait se concentrer en premier lieu sur les systèmes avancés d'aide à la conduite (ADAS), le suivi des flottes, l'analyse du comportement des conducteurs et la maintenance prédictive basée sur l'intelligence artificielle.
Analyse de segmentation
Offre
L'offre devrait croître à un TCAC de 19,0 à 20,8 % entre 2026 et 2034, les programmes automobiles nécessitant à la fois des processeurs et des logiciels compatibles avec l'IA. Le marché de l'intelligence artificielle automobile s'étend désormais des fonctionnalités individuelles aux plateformes informatiques complètes prenant en charge la perception, la planification, la personnalisation, le diagnostic et l'intelligence de production.
- Le matériel reste essentiel pour le traitement des données des capteurs, l'inférence embarquée et la prise de décision en temps réel, la demande se concentrant sur les GPU, les NPU, la mémoire, les contrôleurs de domaine et les systèmes embarqués de qualité automobile.
- Les logiciels sont le principal facteur de revenus, car les modèles de perception, les intergiciels, l'IA du cockpit, les outils de validation, la cartographie, la simulation et les mises à jour du cycle de vie deviennent essentiels à la différenciation des véhicules.
Application
On prévoit une croissance annuelle composée ( TCAC) de 19,5 % à 21,4 % entre 2026 et 2034, à mesure que l'IA s'étend aux environnements de sécurité, d'autonomie et de production. Les systèmes avancés d'aide à la conduite (ADAS) demeurent le principal cas d'usage à court terme, tandis que la conduite autonome et l'intelligence industrielle offrent des opportunités à plus forte valeur ajoutée pour l'entraînement des modèles, la gestion des données et l'optimisation opérationnelle.
- Les systèmes ADAS bénéficient de la pression réglementaire en matière de sécurité et de la demande des consommateurs pour l'assistance au maintien de voie, le freinage d'urgence, le régulateur de vitesse adaptatif, la surveillance du conducteur et l'automatisation du stationnement.
- Les véhicules autonomes représentent l'application qui connaît la croissance la plus rapide grâce aux programmes de robotaxis, aux projets pilotes logistiques, à la validation par simulation et aux systèmes d'automatisation plus avancés nécessitant une IA de perception, de prédiction et de planification.
- Le secteur manufacturier utilise l'IA pour la détection des défauts, la maintenance prédictive, l'optimisation de la robotique, les jumeaux numériques et la visibilité de la chaîne d'approvisionnement, aidant ainsi les constructeurs automobiles à améliorer la qualité et le rendement.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
ADAS |
Haut |
IA de sécurité |
Mature |
|
Véhicules autonomes |
Moyen |
Échelle Robotaxi |
Mise à l'échelle |
|
Fabrication |
Moyen |
Usine intelligente |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de l'intelligence artificielle automobile
Standardisation des systèmes ADAS pour toutes les catégories de véhicules
Les systèmes ADAS deviennent essentiels plutôt que de simples options haut de gamme, car la priorité est d'éviter les collisions et de surveiller le conducteur. L'intelligence artificielle permet de détecter les objets, d'analyser les voies et de repérer les piétons, et de prendre des décisions en fonction des conditions de conduite. Cette évolution crée une demande plus importante, car ces fonctionnalités, auparavant réservées aux segments premium, sont désormais disponibles sur des véhicules d'entrée et de milieu de gamme. En termes de production en série, les constructeurs peuvent optimiser leurs modules logiciels et réduire le coût unitaire.
Transition vers des véhicules pilotés par logiciel
La demande croissante d'architectures de véhicules pilotées par logiciel (SVD) engendre un besoin accru en puissance de calcul centralisée, en mises à jour OTA et en fonctionnalités d'IA pour optimiser le service après-vente. Les constructeurs automobiles restructurent leurs systèmes électriques et électroniques afin de réduire la fragmentation et d'accroître leur capacité de calcul. L'IA devient cruciale dans cette transition, car elle est au cœur de la perception, de la personnalisation du poste de conduite, de la maintenance prédictive et de l'apprentissage automatique des flottes. Ses effets se font sentir bien au-delà de la vente de véhicules, puisqu'elle permet le développement de services par abonnement, ainsi que des mises à jour et des services après-vente. Les entreprises disposant d'infrastructures performantes (middleware, connectivité cloud, cybersécurité et gestion du cycle de vie des modèles) sont bien placées pour tirer profit de ces revenus récurrents.
Commercialisation de la mobilité autonome
Les robotaxis, les véhicules de livraison et les systèmes d'automatisation autoroutière engendrent un besoin en technologies d'IA capables de percevoir, de raisonner et d'agir en toute sécurité dans leur environnement. La commercialisation de tels produits repose sur l'utilisation de vastes ensembles de données d'entraînement, de plateformes de simulation, d'une redondance des capteurs et de processus de validation. L'importance de ce facteur de croissance sur le marché est considérable, car les systèmes autonomes nécessitent des services coûteux en informatique, en logiciels, en cartographie et en ingénierie de la sécurité. Toutefois, bien que leur déploiement reste encore limité géographiquement, la réussite des projets pilotes renforce la confiance des investisseurs et accélère la coopération entre les constructeurs automobiles, les entreprises technologiques et les gestionnaires de flottes.
Tendances futures du marché de l'intelligence artificielle automobile
IA des véhicules basée sur le raisonnement
Le marché de l'intelligence artificielle automobile s'oriente vers des modèles de raisonnement capables d'interpréter des situations de conduite atypiques, d'expliquer les décisions et d'améliorer la validation de la sécurité. Ces systèmes combinent vision, langage, modélisation des actions, simulation et fusion de capteurs pour traiter les cas limites les plus rares. À mesure que les véhicules intègrent des modèles d'IA plus complexes, les équipementiers privilégieront l'efficacité de l'inférence, l'explicabilité et les cadres de test conformes aux exigences réglementaires. Cette tendance influencera d'abord les véhicules autonomes, puis s'étendra aux systèmes avancés d'aide à la conduite (ADAS), aux assistants de conduite et aux diagnostics, les constructeurs automobiles recherchant des systèmes plus adaptatifs que les logiciels basés sur des règles.
Fabrication intelligente basée sur l'IA
L'adoption de l'IA dans les usines automobiles va s'accélérer à mesure que les constructeurs s'efforcent d'améliorer la qualité, la flexibilité de la production et de réduire les temps d'arrêt. L'inspection par vision industrielle, la maintenance prédictive, l'optimisation des trajectoires robotisées et les jumeaux numériques permettront des lancements de modèles plus rapides et des configurations de véhicules plus complexes. Cette tendance est particulièrement pertinente pour les véhicules électriques et les véhicules à gestion logicielle, où la qualité et la traçabilité des composants électroniques sont essentielles. À terme, l'IA en usine sera connectée aux données du cycle de vie des véhicules, aidant ainsi les constructeurs à améliorer la conception, la gestion des garanties et les performances des fournisseurs grâce à une intelligence en boucle fermée.
Opportunités du marché de l'intelligence artificielle dans le secteur automobile
Plateformes de validation pour une autonomie évolutive
La conduite autonome exige de prouver que les systèmes d'IA peuvent fonctionner en toute sécurité dans des scénarios rares, imprévisibles et spécifiques à chaque région. Cela crée des opportunités pour les fournisseurs de simulation, les entreprises de données synthétiques, les plateformes cloud et les spécialistes de la vérification. Les constructeurs automobiles et les opérateurs de mobilité ont besoin d'outils permettant de réduire les coûts des essais physiques tout en renforçant la confiance dans la gestion des cas limites. Les fournisseurs proposant des processus de validation auditables, des bibliothèques de scénarios et une documentation réglementaire peuvent devenir des partenaires stratégiques. Cette opportunité est particulièrement intéressante car la validation demeure une exigence constante lors des mises à jour logicielles, des lancements de nouveaux véhicules et de l'expansion géographique.
Personnalisation du poste de pilotage et du conducteur par IA
Les systèmes de cockpit intelligents offrent de nouvelles perspectives au-delà de la sécurité et de l'autonomie, en améliorant l'expérience utilisateur, l'interaction vocale, la navigation, le confort et le commerce embarqué. Les interfaces en langage naturel, la surveillance du conducteur, les moteurs de recommandation et la personnalisation contextuelle permettent aux constructeurs automobiles de différencier leurs véhicules tout en générant des revenus numériques récurrents. Le potentiel est maximal lorsque les constructeurs intègrent l'IA à l'infodivertissement, à la télématique et aux services connectés. Les fournisseurs qui combinent un traitement des données respectueux de la vie privée, une inférence à faible latence et des capacités d'interaction multilingues peuvent s'adresser aux plateformes mondiales, aussi bien pour les véhicules haut de gamme que pour le marché de masse.
Foire aux questions

Ankita est une professionnelle dynamique des études de marché et du conseil, forte de plus de 8 ans d'expérience dans les secteurs des technologies, des médias, des TIC, de l'électronique et des semi-conducteurs. Elle a dirigé et réalisé avec succès plus de 100 missions de conseil et d'études pour des clients internationaux tels que Microsoft, Oracle, NEC Corporation, SAP, KPMG et Expeditors International. Ses compétences clés incluent l'analyse de marché, l'analyse de données, la prévision, la formulation de stratégies, la veille concurrentielle et la rédaction de rapports.
Ankita maîtrise parfaitement la gestion de cycles de projet complets, de la conception de propositions avant-vente et des discussions avec les clients jusqu'à la fourniture d'informations exploitables après-vente. Elle maîtrise la gestion d'équipes transverses, la structuration de modules d'études complexes et l'alignement des solutions sur les objectifs commerciaux spécifiques de chaque client. Ses excellentes compétences en communication, leadership et présentation lui ont permis de fournir systématiquement des résultats à forte valeur ajoutée dans des environnements de marché dynamiques et en constante évolution.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -