
自動車人工インテリジェンス市場:動向・予測 2031
自動車向け人工知能市場の規模と予測(2021年~2031年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品別(ハードウェア、ソフトウェア)、アプリケーション別(ADAS、自律走行車、製造、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米、中米)
- ステータス : 公開されたデータ
- レポートコード : TIPAT00002404
- カテゴリー : テクノロジー、メディア、通信
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 12, 2026


2025年の市場規模
92億1000 万米ドル
基準年値
2034年の予測
454億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
19.4 %
成長率
対象市場
2,228億9,000 万米ドル
(2026年~2034年)
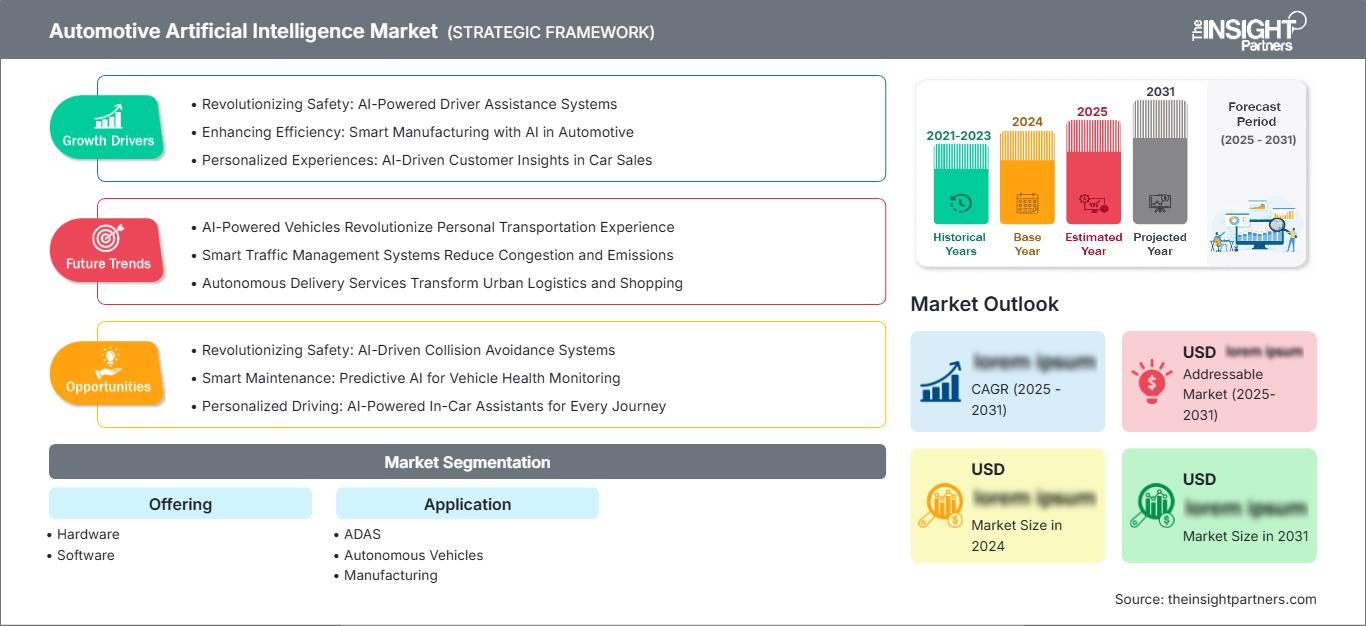
自動車向け人工知能市場の規模は、2025年には92億1000万米ドルと評価され、2034年には454億4000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は19.4%となる見込みです。この技術に対する需要は、自動運転の実験段階から、先進運転支援システム(ADAS)、ソフトウェア定義型車両アーキテクチャ、コックピットAIアプリケーション、製造インテリジェンスといった実際の生産段階へと移行しつつあります。
北米は引き続き重要な需要拠点であり、自動車メーカー、ロボタクシー会社、半導体企業、クラウドベースのモビリティサービス企業が自動車向け人工知能の導入を拡大しています。北米における自動車向け人工知能市場の規模は、先進運転支援システム(ADAS)の高度な実装、堅牢なチップ設計エコシステム、そして自動運転車の公道試験によって牽引されています。同地域の成長率は、2034年まで年平均成長率(CAGR)18.6~20.2%と予測されています。
自動車向け人工知能市場の評価と洞察
- 北米: 2025年には自動車向け人工知能市場の34~37%のシェアを占めると推定され、ロボタクシーの導入、AIチップの革新、ソフトウェア定義車両への投資に支えられ、2026年から2034年にかけて年平均成長率(CAGR)18.6~20.2%で成長すると予測されている。
- 米国: 2025年には北米の78~82%を占め、ADASの導入と自動運転モビリティの実証実験に牽引され、年平均成長率(CAGR)18.8~20.4%で成長すると予測されている。
- 欧州: 2025年には24~27%のシェアを占め、年平均成長率(CAGR)17.8~19.2%で成長すると予測されており、ドイツ、フランス、英国が安全性を重視したAI導入をリードしている。
- アジア太平洋地域: 2025年には29~32%のシェアを獲得し、中国、日本、韓国、インドが牽引役となり、年平均成長率(CAGR)20.5~22.3%で成長すると予測されている。
- 最大のセグメント:ソフトウェアは2025年に56~60%の市場シェアを占め、知覚、計画、コックピットAIスタックの拡大に伴い、年平均成長率(CAGR)19.8~21.5%で成長すると予測されている。
- 高成長分野:自動運転車は2025年には24~28%のシェアを占め、ロボタクシー、物流、レベル3/レベル4プログラムにより、年平均成長率(CAGR)22.0~24.2%で成長すると予想されています。
- 詳細に分析された主要企業:Argo AI、Automotive Artificial Intelligence GmbH、BrainChip Holdings Ltd、International Business Machines Corporation、Intel Corporation、Microsoft Corporation、NVIDIA Corporation、Intellias Ltd、Tesla Inc、Waymo LLC。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
自動車のインテリジェンスの進化は、個々のドライバー支援機能から、カメラ、レーダー、ライダー、GPU、NPU、ドメインコントローラー、クラウド上のトレーニングモデルを含むAIベースのアーキテクチャへと移行しています。自動車AI技術の成長は、ルールベースから学習ベースのシステムへの移行と関連しており、これにより知覚、予測、パーソナライゼーション、生産効率が向上します。現在、生産に向けたプログラムは、検証済みのデータセット、シミュレーション、サイバーセキュリティ、および無線によるアップデートに重点を置いています。
自動車AI市場レポートによると、業界の将来的な需要は、自動化の促進に対する規制当局の承認、AIコンピューティングのコスト削減、そしてスマートモビリティインフラへの地域的な投資に左右されるだろう。発展途上国はADAS、車両分析、製造自動化などを通じてこの技術をいち早く導入する一方、先進国は自動運転、インテリジェントコックピット、ソフトウェアの収益化に注力するだろう。
自動車向け人工知能市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 92億1000万米ドル |
| 2034年までの市場規模 | 454億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 19.4% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
自動車向け人工知能市場分析
需要を牽引する要因としては、車両安全規制、車両あたりの先進運転支援システム(ADAS)搭載量の増加、そしてソフトウェアプラットフォーム分野における自動車メーカー間の競争などが挙げられる。自動車メーカーは、知覚、ドライバーモニタリングシステム、予知保全、バッテリー管理、パーソナライゼーションコックピットなどにAI機能を統合している。サプライチェーンには、半導体メーカー、シミュレーション企業、マッピング企業、クラウドコンピューティングプロバイダー、そしてセンサーデータを実用的な情報に変換するティア1サプライヤーも含まれる。
供給は、高性能コンピューティングの利用可能性と検証プロセスの拡張性によってますます左右されるようになっている。集中型アーキテクチャへの移行はハードウェアの複雑さを軽減する一方で、ソフトウェアの複雑さを増大させる。AIモデルの複雑化に伴い、自動車メーカーは推論効率、熱管理、サイバーセキュリティ、および継続的なモデル更新に注力している。
自動車向け人工知能市場の分析によると、技術重視の自動車メーカー、半導体企業、モビリティサービスプロバイダーの間で激しい競争が繰り広げられている。NVIDIA Corporation、Intel Corporation、Tesla Inc、Waymo LLC、International Business Machines Corporation、Microsoft Corporation、BrainChip Holdings Ltd、Intellias Ltd、Automotive Artificial Intelligence GmbH、およびArgo AIは、コンピューティングやクラウドから組み込みAIや自動運転ソフトウェアまで、バリューチェーンのさまざまな層を担っている。
自動車向け人工知能市場の予測によると、投資は量産可能な自動運転、AI支援製造、シミュレーションベースの検証へとシフトしている。単一の企業がシステム全体を制御できないため、OEM、チップベンダー、クラウドプロバイダー間のパートナーシップが不可欠になりつつある。戦略的なポジショニングは、運転データへのアクセス、モデル学習機能、安全認証、そして複数の車両プラットフォームにわたるソフトウェア機能の拡張性にますます依存するようになっている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
自動車向け人工知能市場:戦略的洞察
地域別分析
北米自動車人工知能市場
北米は、ADAS(先進運転支援システム)、自動運転技術の実証実験、半導体およびクラウドインフラの普及率の高さに支えられ、2025年には自動車向け人工知能市場の34~37%を占める見込みです。北米は、高級車および量販車への集中型コンピューティング、車両学習、コックピットインテリジェンスシステムの導入により、2026年から2034年にかけて年平均成長率(CAGR)18.6~20.2%で成長すると予測されています。
米国はこの地域における主要なイノベーション拠点であり、カナダはAI開発、自動車ソフトウェア、モビリティデータ分析を通じて付加価値を生み出している。需要は、運転支援規制、消費者の安全運転習慣、ロボタクシー試験の規模によって牽引されている。投資は、知覚ソフトウェア、シミュレーション、データパイプライン、検証環境の開発に向けられている。
米国自動車人工知能市場
2025年には北米市場の78~82%を米国が占め、年平均成長率(CAGR)は18.8~20.4%と予測されている。自動運転、AIコンピューティング、EVプラットフォーム、クラウドサービスといった分野で企業が強力に展開していることから、米国は商業化の中心地となっている。先進運転支援システム(ADAS)、監視型自動運転、フリートインテリジェンスが主要な応用分野である。
Waymo LLC、Tesla Inc、NVIDIA Corporation、Intel Corporation、International Business Machines Corporation、およびMicrosoft Corporationは、AIソフトウェア、車載コンピューティング、マッピング、クラウドインフラストラクチャ、およびシミュレーションを通じて、米国のエコシステムを強化している。米国のテスト環境は迅速な反復開発を可能にしているが、州レベルの規制、安全報告、および責任枠組みが展開速度に影響を与えている。
欧州自動車人工知能市場
欧州は2025年には全体の24~27%を占め、2026年から2034年にかけて年平均成長率(CAGR)17.8~19.2%で成長すると予測されている。ドイツは、高級自動車メーカーにおける高度なエンジニアリング能力、先進運転支援システム(ADAS)の応用、そしてサプライヤーのエコシステムによって、この分野を牽引している。フランス、英国、イタリア、スペインは、モビリティ、製造業、コネクテッドカーにおけるAIの活用に貢献している。
安全認証、データ管理、サイバーセキュリティの重要性は、導入プロセスを遅らせる可能性があるものの、車両インテリジェンスに対する信頼度を高める。欧州の自動車メーカーは、ドライバーモニタリング、自動運転機能、予測診断、工場向けにAI技術を車両に導入している。自動運転に関する規制は、レベル3およびレベル4の導入に影響を与える。
アジア太平洋地域の自動車人工知能市場
アジア太平洋地域は2025年に29~32%のシェアを占め、年平均成長率(CAGR)は20.5~22.3%と予測されている。中国は電気自動車の普及、自動運転の実証実験、国内AIチップ開発などを通じて、この地域における電気自動車の普及をリードしている。日本と韓国は、高度な電子機器、車両プラットフォーム、ロボット主導の製造技術といった専門知識を提供している。
インドとオーストラリアは、コネクテッドモビリティ、フリート分析、安全機能の導入を通じて成長を牽引しています。スマート交通に対する政策支援、強固な電子機器サプライチェーン、そしてインテリジェント車両に対する消費者の需要の高まりにより、アジア太平洋地域は2034年まで最も急速に成長する地域市場となる見込みです。
中東・アフリカの自動車用人工知能市場
中東・アフリカ市場は、2026年から2034年にかけて年平均成長率(CAGR)16.2~18.0%で成長すると予測されている。サウジアラビアとアラブ首長国連邦は、スマートシティモビリティ、自動運転シャトルの試験運用、インフラの近代化などを通じて導入を主導しており、南アフリカは車両テレマティクス、安全分析、商用車インテリジェンスを支援している。
地域的な需要は北米、ヨーロッパ、アジア太平洋地域に比べて成熟度は低いものの、コネクテッドロード、物流回廊、デジタル公共交通機関への投資は長期的な機会を生み出す。導入はまず、先進運転支援システム(ADAS)、車両監視、運転行動分析、AIベースの予知保全に重点が置かれると予想される。
セグメンテーション分析
提供
車両開発プログラムではAI対応プロセッサとソフトウェアスタックの両方が求められるため、2026年から2034年にかけて、この分野の製品提供は年平均成長率(CAGR)19.0~20.8%で拡大すると予想されています。自動車向け人工知能市場の範囲は、個々の機能から、知覚、計画、パーソナライゼーション、診断、製造インテリジェンスをサポートする包括的なコンピューティングプラットフォームへと拡大しています。
- センサー処理、オンボード推論、リアルタイム意思決定にはハードウェアが不可欠であり、GPU、NPU、メモリ、ドメインコントローラ、車載グレードの組み込みシステムに対する需要が高まっている。
- 知覚モデル、ミドルウェア、コックピットAI、検証ツール、マッピング、シミュレーション、ライフサイクルアップデートなどが車両差別化の中心となるにつれ、ソフトウェアが収益貢献を牽引するようになった。
応用
AIが安全、自律、生産といった分野に広がるにつれ、アプリケーション市場は2026年から2034年にかけて年平均成長率(CAGR)19.5~21.4%で成長すると予測されています。ADAS(先進運転支援システム)は依然として短期的な最大のユースケースであり、一方、自動運転や製造インテリジェンスは、モデルトレーニング、データ管理、運用最適化において、より価値の高い機会を生み出しています。
- ADAS(先進運転支援システム)は、規制による安全対策への圧力と、車線維持支援、緊急ブレーキ、アダプティブクルーズコントロール、ドライバーモニタリング、駐車自動化といった機能に対する消費者の需要によって恩恵を受けている。
- 自動運転車は、ロボタクシープログラム、物流パイロットプロジェクト、シミュレーション主導の検証、そして知覚、予測、計画AIを必要とする高度な自動化スタックなどにより、最も急速に成長しているアプリケーション分野である。
- 製造業では、欠陥検出、予知保全、ロボット最適化、デジタルツイン、サプライチェーンの可視化などにAIを活用しており、自動車メーカーの品質と生産性の向上に役立てている。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
ADAS |
高い |
安全AI |
成熟した |
|
自動運転車 |
中くらい |
ロボタクシーの規模 |
スケーリング |
|
製造業 |
中くらい |
スマートファクトリー |
スケーリング |
自動車向け人工知能市場の成長要因と影響分析
車両クラス全体におけるADASの標準化
先進運転支援システム(ADAS)は、衝突回避とドライバー監視を最優先事項としているため、もはやプレミアム機能ではなく必須機能になりつつあります。人工知能によって、物体や車線、歩行者を検知し、現在の運転状況に基づいて判断を下すことが可能になっています。この特定のドライバーは、これまでプレミアムセグメント限定だった機能がエントリーレベルやミドルサイズの車にも搭載されるようになったことで、より幅広い需要を生み出しています。量産という点では、ベンダーはソフトウェアモジュールを活用して、単位あたりのコストを削減することができます。
ソフトウェア定義車両への移行
ソフトウェア定義型車両アーキテクチャへの需要の高まりは、中央コンピューティング、OTAアップデート、アフターサービスを強化するAI機能の必要性の高まりを意味します。自動車メーカーは、断片化を減らし、コンピューティング能力を向上させるために、電気・電子機器の再構築を進めています。AIは、知覚、コックピットのパーソナライゼーション、予知保全、車両学習の原動力となるため、この移行において極めて重要になります。しかし、その影響は自動車販売にとどまらず、サブスクリプションベースのサービスやアフターサービス、アップデートを可能にするため、さらに広がりを見せています。優れたミドルウェア、クラウド接続、サイバーセキュリティ、モデルライフサイクル管理を備えた企業は、こうした継続的な収益から恩恵を受ける態勢が整っています。
自動運転モビリティの商業化
ロボタクシー、配送車両、高速道路の自動運転システムといった分野では、安全な方法で環境を認識、推論、実行できるAI技術へのニーズが高まっています。こうした製品の実用化には、大規模なトレーニングデータセット、シミュレーションプラットフォーム、センサーの冗長性、検証プロセスなどが不可欠です。自律走行システムには高額なコンピューティング、ソフトウェア、マッピング、安全工学サービスが必要となるため、こうした技術の市場における重要性は高いと言えます。しかし、導入地域はまだ限られているものの、パイロットプロジェクトの成功は投資家の信頼を高め、OEM、テクノロジー企業、運送会社間の連携を加速させるでしょう。
自動車向け人工知能市場の将来動向
推論に基づく車両AI
自動車向け人工知能市場のトレンドは、稀な運転状況を解釈し、判断の根拠を説明し、安全性の検証を向上させる推論ベースのモデルへと移行しつつあります。これらのシステムは、視覚、言語、動作モデリング、シミュレーション、センサーフュージョンを組み合わせて、極めて稀なエッジケースに対応します。車両がより大規模なAIモデルを採用するにつれ、サプライヤーは規制当局の要件を満たす効率的な推論、説明可能性、テストフレームワークに注力するでしょう。このトレンドはまず自動運転車に影響を与え、その後、自動車メーカーがルールベースのソフトウェアよりも適応性の高いシステムを求めるにつれて、ADAS、コックピットアシスタント、サービス診断へと拡大していくと考えられます。
AIを活用したスマート製造
自動車メーカーがより高い品質、柔軟な生産、そしてダウンタイムの削減を追求するにつれ、自動車工場におけるAIの導入は加速するだろう。コンピュータビジョンによる検査、予知保全、ロボットによる経路最適化、そしてデジタルツインは、より迅速なモデル投入とより複雑な車両構成を支える。この傾向は、電子機器の品質とトレーサビリティが極めて重要な電気自動車やソフトウェア定義型車両において特に顕著である。将来的には、工場AIは車両のライフサイクルデータと連携し、クローズドループインテリジェンスを通じて、OEMが設計、保証管理、そしてサプライヤーのパフォーマンスを向上させるのに役立つだろう。
自動車分野における人工知能市場の機会
拡張可能な自律性のための検証プラットフォーム
自動運転を実現するには、AIシステムが稀少で予測不可能な地域特有のシナリオにおいても安全に動作できることを証明する必要があります。これは、シミュレーションプロバイダー、合成データ企業、クラウドプラットフォーム、検証スペシャリストにとって大きなビジネスチャンスとなります。自動車メーカーやモビリティ事業者は、物理的なテストコストを削減しつつ、エッジケースへの対応における信頼性を向上させるツールを必要としています。監査可能な検証ワークフロー、シナリオライブラリ、規制関連文書を提供するベンダーは、戦略的パートナーとなる可能性があります。ソフトウェアのアップデート、新車の発売、地理的な事業拡大など、あらゆる場面で検証が継続的に求められるため、この機会は特に魅力的です。
AIコックピットとドライバーパーソナライゼーション
インテリジェントコックピットシステムは、安全性と自動運転機能にとどまらず、ユーザーエクスペリエンス、音声操作、ナビゲーション、快適性、車内コマースの向上を通じて、新たな機会を生み出します。自然言語インターフェース、ドライバーモニタリング、レコメンデーションエンジン、コンテキスト認識型パーソナライゼーションは、自動車メーカーが車両を差別化しつつ、継続的なデジタル収益を構築するのに役立ちます。この機会は、自動車メーカーがAIをインフォテインメント、テレマティクス、コネクテッドサービスと統合する場合に最も大きくなります。プライバシーに配慮したデータ処理、低遅延推論、多言語インタラクション機能を組み合わせたサプライヤーは、プレミアムカーから量販車まで、幅広いセグメントのグローバルプラットフォームに対応できます。
よくある質問

アンキタは、テクノロジー、メディア、ICT、エレクトロニクス・半導体の各分野で8年以上の経験を持つ、ダイナミックな市場調査およびコンサルティングのプロフェッショナルです。Microsoft、Oracle、NEC、SAP、KPMG、Expeditors Internationalといったグローバルクライアントに対し、100件以上のコンサルティングおよび調査案件を主導・遂行してきました。彼女のコアコンピテンシーは、市場評価、データ分析、予測、戦略策定、競合情報、レポート作成です。
アンキタは、販売前の提案書作成やクライアントとの協議から、販売後の実用的なインサイトの提供まで、プロジェクトサイクル全体を巧みに管理することに長けています。彼女は、部門横断的なチームの管理、複雑な調査モジュールの構築、そしてクライアント固有のビジネス目標に合わせたソリューションの調整に長けています。優れたコミュニケーション能力、リーダーシップ、そしてプレゼンテーション能力により、急速に変化する市場環境において、常に価値主導の成果を生み出しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -