
Mercato dell’intelligenza artificiale automobilistico: dimensioni, crescita e previsioni 2031
Rapporto di analisi sulle dimensioni e le previsioni del mercato dell'intelligenza artificiale nel settore automobilistico (2021-2031), quota globale e regionale, tendenze e opportunità di crescita. Copertura: per offerta (hardware, software); applicazione (ADAS, veicoli autonomi, produzione, altri) e geografia (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPAT00002404
- Categoria : Tecnologia, media e telecomunicazioni
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 12, 2026


Dimensioni del mercato nel 2025
9,21 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
45,44 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
19,4 %
Tasso di crescita
Mercato di riferimento
222,89 miliardi di dollari USA
(2026-2034)
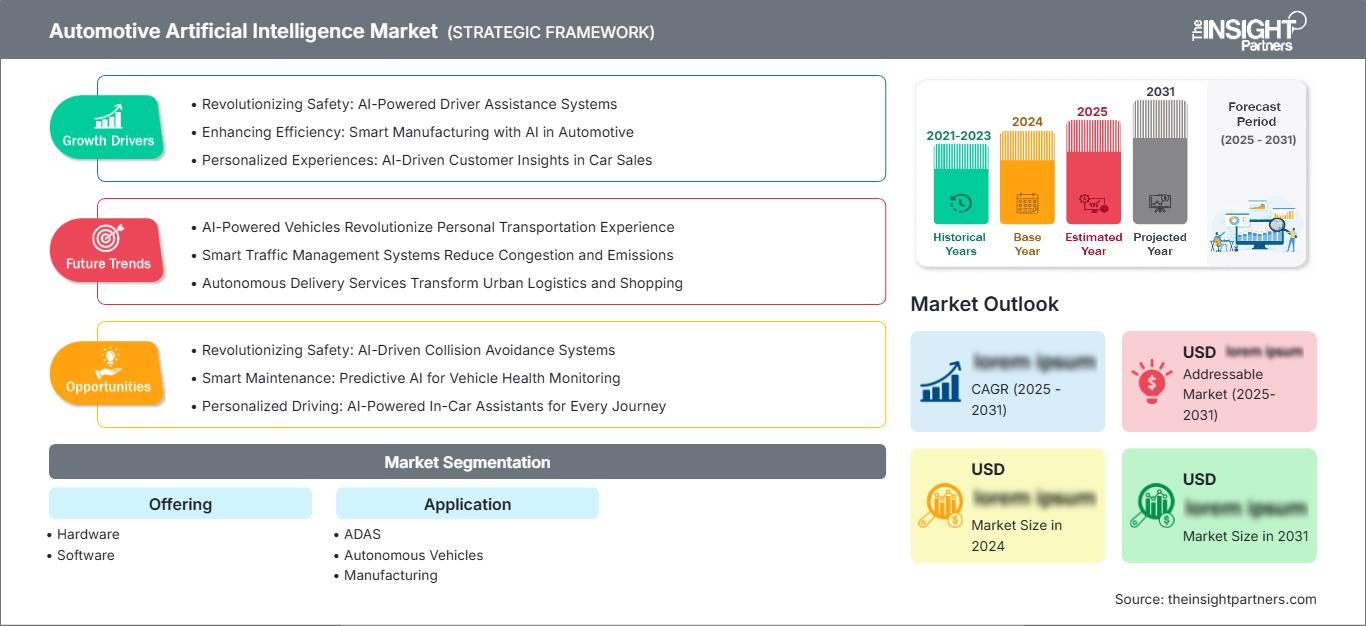
Il mercato dell'intelligenza artificiale applicata al settore automobilistico, valutato a 9,21 miliardi di dollari nel 2025, raggiungerà un valore di mercato di 45,44 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 19,4% tra il 2026 e il 2034. La domanda di questa tecnologia si sta spostando dalla sperimentazione nella guida autonoma alla produzione effettiva di sistemi avanzati di assistenza alla guida (ADAS), architetture software-defined vehicle, applicazioni di intelligenza artificiale per l'abitacolo e sistemi di produzione intelligenti.
Il Nord America continua a rappresentare un importante polo di domanda, con case automobilistiche, aziende di robotaxi, aziende di semiconduttori e servizi di mobilità basati sul cloud che stanno incrementando l'adozione dell'intelligenza artificiale nel settore automobilistico. La crescita del mercato dell'intelligenza artificiale per il settore automobilistico in Nord America è trainata da livelli avanzati di implementazione dei sistemi ADAS, da un solido ecosistema di progettazione di chip e dai test su strada di veicoli autonomi. Si prevede che la crescita nella regione si attesti a un CAGR del 18,6-20,2% fino al 2034.
Analisi e approfondimenti sul mercato dell'intelligenza artificiale nel settore automobilistico.
- Nord America: nel 2025 deteneva una quota di mercato stimata tra il 34% e il 37% nel settore dell'intelligenza artificiale applicata al settore automobilistico e si prevede che crescerà a un tasso annuo composto (CAGR) del 18,6-20,2% dal 2026 al 2034, grazie alla diffusione dei robotaxi, all'innovazione dei chip per l'IA e agli investimenti nei veicoli a guida autonoma.
- USA: Nel 2025 rappresentavano il 78-82% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 18,8-20,4%, trainati dall'adozione dei sistemi ADAS e dai progetti pilota di mobilità autonoma.
- Europa: nel 2025 rappresentava una quota del 24-27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 17,8-19,2%, con Germania, Francia e Regno Unito in testa all'implementazione dell'IA orientata alla sicurezza.
- Asia-Pacifico: ha conquistato una quota di mercato del 29-32% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 20,5-22,3%, trainata da Cina, Giappone, Corea del Sud e India.
- Segmento più ampio: il software deteneva una quota di mercato del 56-60% nel 2025 e si prevede che crescerà a un CAGR del 19,8-21,5% grazie all'espansione delle piattaforme di intelligenza artificiale per la percezione, la pianificazione e la cabina di pilotaggio.
- Segmento ad alta crescita: i veicoli autonomi detenevano una quota di mercato del 24-28% nel 2025 e si prevede che cresceranno a un CAGR del 22,0-24,2% grazie ai robotaxi, alla logistica e ai programmi di livello 3/4.
- Aziende chiave analizzate nel dettaglio : Argo AI, Automotive Artificial Intelligence GmbH, BrainChip Holdings Ltd, International Business Machines Corporation, Intel Corporation, Microsoft Corporation, NVIDIA Corporation, Intellias Ltd, Tesla Inc, Waymo LLC.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione dell'intelligenza artificiale nel settore automobilistico è passata dalle funzionalità individuali di assistenza alla guida a un'architettura basata sull'IA che include telecamere, radar, lidar, GPU, NPU, controller di dominio e modelli di addestramento nel cloud. La crescita della tecnologia IA in ambito automobilistico è associata al passaggio da sistemi basati su regole a sistemi basati sull'apprendimento, che migliorano la percezione, la previsione, la personalizzazione e l'efficienza produttiva. I programmi di produzione si concentrano attualmente su set di dati validati, simulazione, sicurezza informatica e aggiornamenti via etere.
Secondo il rapporto sul mercato dell'intelligenza artificiale nel settore automobilistico, il futuro della domanda del settore dipenderà dall'accettazione normativa di una maggiore automazione, dalla riduzione dei costi di elaborazione dell'IA e dagli investimenti regionali nelle infrastrutture per la mobilità intelligente. I paesi in via di sviluppo adotteranno per primi la tecnologia attraverso l'uso di sistemi avanzati di assistenza alla guida (ADAS), analisi delle flotte e automazione della produzione, mentre i paesi sviluppati si concentreranno sulla guida autonoma, sugli abitacoli intelligenti e sulla monetizzazione del software.
Ambito del rapporto sul mercato dell'intelligenza artificiale nel settore automobilistico
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 9,21 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 45,44 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 19,4% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dell'intelligenza artificiale nel settore automobilistico
Tra i fattori che guidano la domanda figurano le normative sulla sicurezza dei veicoli, il crescente contenuto di sistemi avanzati di assistenza alla guida (ADAS) per veicolo e la concorrenza tra i produttori di apparecchiature originali (OEM) sul fronte delle piattaforme software. Le case automobilistiche stanno integrando funzionalità di intelligenza artificiale nella percezione, nei sistemi di monitoraggio del conducente, nella manutenzione predittiva, nella gestione della batteria e nella personalizzazione dell'abitacolo. La catena di fornitura comprende anche produttori di semiconduttori, aziende di simulazione, aziende di cartografia, fornitori di servizi di cloud computing e fornitori di primo livello (Tier-1) che facilitano la conversione dei dati dei sensori in informazioni utili.
L'offerta è sempre più influenzata dalla disponibilità di potenza di calcolo ad alte prestazioni e dalla scalabilità dei processi di validazione. Il passaggio a un'architettura centralizzata riduce la complessità hardware ma aumenta quella software. Con la crescente complessità dei modelli di intelligenza artificiale, le case automobilistiche si stanno concentrando sull'efficienza dell'inferenza, sulla gestione termica, sulla sicurezza informatica e sull'aggiornamento continuo dei modelli.
L'analisi del mercato dell'intelligenza artificiale nel settore automobilistico mostra un'intensa concorrenza tra case automobilistiche all'avanguardia, aziende di semiconduttori e fornitori di servizi di mobilità. NVIDIA Corporation, Intel Corporation, Tesla Inc, Waymo LLC, International Business Machines Corporation, Microsoft Corporation, BrainChip Holdings Ltd, Intellias Ltd, Automotive Artificial Intelligence GmbH e Argo AI rappresentano diversi livelli della catena del valore, dal calcolo e dal cloud all'intelligenza artificiale integrata e al software per la guida autonoma.
Le previsioni di mercato sull'intelligenza artificiale nel settore automobilistico indicano che gli investimenti si stanno spostando verso la guida autonoma pronta per la produzione, la produzione assistita dall'IA e la validazione basata sulla simulazione. Le partnership tra OEM, fornitori di chip e provider di servizi cloud stanno diventando essenziali, poiché nessun singolo partecipante controlla l'intera infrastruttura. Il posizionamento strategico dipende sempre più dall'accesso ai dati di guida, dalla capacità di addestramento dei modelli, dalla certificazione di sicurezza e dalla capacità di scalare le funzionalità software su più piattaforme veicolari.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'intelligenza artificiale nel settore automobilistico: approfondimenti strategici
Approfondimenti regionali
mercato nordamericano dell'intelligenza artificiale nel settore automobilistico
Nel 2025, il Nord America deteneva una quota di mercato del 34-37% nell'intelligenza artificiale applicata al settore automobilistico, grazie all'elevata diffusione dei sistemi ADAS, alle sperimentazioni sulla mobilità autonoma e alle infrastrutture per semiconduttori e cloud. Si prevede che il Nord America crescerà a un tasso annuo composto (CAGR) del 18,6-20,2% nel periodo 2026-2034, grazie all'implementazione di sistemi di elaborazione centralizzata, apprendimento per flotte e sistemi di intelligenza per l'abitacolo su veicoli di fascia alta e di massa.
Gli Stati Uniti rappresentano il principale centro di innovazione nella regione, mentre il Canada contribuisce al valore aggiunto attraverso lo sviluppo dell'intelligenza artificiale, del software per il settore automobilistico e dell'analisi dei dati sulla mobilità. La domanda è trainata dalle normative sui sistemi di assistenza alla guida, dalle abitudini di guida sicura dei consumatori e dalla diffusione delle sperimentazioni sui robotaxi. Gli investimenti si concentrano su software di percezione, simulazioni, pipeline di dati e sviluppo di ambienti di validazione.
Mercato statunitense dell'intelligenza artificiale nel settore automobilistico
Nel 2025 gli Stati Uniti rappresentavano il 78-82% del mercato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) del 18,8-20,4%. La forte presenza di aziende nei settori della guida autonoma, dell'intelligenza artificiale applicata al calcolo, delle piattaforme per veicoli elettrici e dei servizi cloud rende il Paese un punto nevralgico per la commercializzazione. I principali ambiti applicativi sono i sistemi avanzati di assistenza alla guida (ADAS), la guida autonoma supervisionata e l'intelligenza delle flotte.
Waymo LLC, Tesla Inc, NVIDIA Corporation, Intel Corporation, International Business Machines Corporation e Microsoft Corporation rafforzano l'ecosistema statunitense attraverso software di intelligenza artificiale, elaborazione a bordo, mappatura, infrastrutture cloud e simulazione. L'ambiente di test del paese favorisce un'iterazione rapida, sebbene le normative statali, la segnalazione degli incidenti e i quadri di responsabilità influenzino la velocità di implementazione.
Mercato europeo dell'intelligenza artificiale nel settore automobilistico
Nel 2025 l'Europa rappresentava il 24-27% del mercato e registrerà una crescita annua composta (CAGR) del 17,8-19,2% dal 2026 al 2034. La Germania domina grazie alle sue solide capacità ingegneristiche nei produttori di apparecchiature originali (OEM) di fascia alta, all'applicazione dei sistemi avanzati di assistenza alla guida (ADAS) e all'ecosistema di fornitori. Francia, Regno Unito, Italia e Spagna contribuiscono all'utilizzo dell'intelligenza artificiale per la mobilità, la produzione e le auto connesse.
L'importanza delle certificazioni di sicurezza, della gestione dei dati e della sicurezza informatica può ritardare il processo di implementazione, ma aumenta il livello di fiducia nell'intelligenza dei veicoli. Le case automobilistiche europee stanno implementando tecnologie di intelligenza artificiale nei loro veicoli per il monitoraggio del conducente, le funzionalità di guida automatizzata, la diagnostica predittiva e le fabbriche. Le normative relative alla guida automatizzata influiscono sull'implementazione dei livelli 3 e 4.
Mercato dell'intelligenza artificiale nel settore automobilistico nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 29% e il 32% e si prevede che crescerà a un tasso annuo composto (CAGR) del 20,5-22,3%. La Cina è leader nell'adozione regionale grazie alla diffusione dei veicoli elettrici, ai progetti pilota di guida autonoma e alle iniziative nazionali sui chip per l'intelligenza artificiale. Giappone e Corea del Sud contribuiscono con l'elettronica avanzata, le piattaforme per veicoli e le competenze nella produzione basata sulla robotica.
India e Australia contribuiscono alla crescita grazie alla mobilità connessa, all'analisi delle flotte e all'adozione di funzionalità di sicurezza. Il sostegno politico ai trasporti intelligenti, le solide catene di fornitura di componenti elettronici e la crescente domanda dei consumatori di veicoli intelligenti posizionano l'area Asia-Pacifico come il mercato regionale a più rapida crescita fino al 2034.
Mercato dell'intelligenza artificiale nel settore automobilistico in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 16,2-18,0% dal 2026 al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti sono all'avanguardia nell'adozione di queste tecnologie grazie alla mobilità urbana intelligente, ai progetti pilota di navette autonome e alla modernizzazione delle infrastrutture, mentre il Sudafrica supporta la telematica delle flotte, l'analisi della sicurezza e l'intelligenza artificiale applicata ai veicoli commerciali.
La domanda regionale è meno matura rispetto a quella del Nord America, dell'Europa e dell'area Asia-Pacifico, ma gli investimenti in strade connesse, corridoi logistici e trasporto pubblico digitale creano opportunità a lungo termine. Si prevede che l'adozione si concentrerà inizialmente su ADAS, monitoraggio delle flotte, analisi del comportamento dei conducenti e manutenzione predittiva basata sull'intelligenza artificiale.
Analisi di segmentazione
Offerta
Si prevede che l'offerta crescerà a un CAGR del 19,0-20,8% dal 2026 al 2034, poiché i programmi automobilistici richiedono sia processori predisposti per l'IA che stack software. Il mercato dell'intelligenza artificiale in ambito automobilistico si sta ampliando, passando dalle singole funzionalità a piattaforme di calcolo complete che supportano la percezione, la pianificazione, la personalizzazione, la diagnostica e l'intelligenza di produzione.
- L'hardware rimane essenziale per l'elaborazione dei sensori, l'inferenza a bordo e il processo decisionale in tempo reale, con una domanda incentrata su GPU, NPU, memoria, controller di dominio e sistemi embedded di livello automobilistico.
- Il software contribuisce in modo determinante al fatturato, poiché modelli di percezione, middleware, intelligenza artificiale per l'abitacolo, strumenti di validazione, mappatura, simulazione e aggiornamenti del ciclo di vita diventano elementi centrali per la differenziazione dei veicoli.
Applicazione
Si prevede che le applicazioni cresceranno a un tasso di crescita annuo composto (CAGR) del 19,5-21,4% dal 2026 al 2034, man mano che l'intelligenza artificiale si diffonderà nei settori della sicurezza, dell'autonomia e della produzione. I sistemi ADAS (Advanced Driver-Assistance Systems) rimangono il principale caso d'uso a breve termine, mentre la guida autonoma e l'intelligenza per la produzione creano opportunità di maggior valore per l'addestramento dei modelli, la gestione dei dati e l'ottimizzazione operativa.
- I sistemi ADAS beneficiano delle pressioni normative in materia di sicurezza e della domanda dei consumatori per funzionalità quali assistenza al mantenimento della corsia, frenata di emergenza, cruise control adattivo, monitoraggio del conducente e automazione del parcheggio.
- I veicoli autonomi rappresentano l'applicazione in più rapida crescita grazie ai programmi di robotaxi, ai progetti pilota di logistica, alla convalida basata su simulazioni e a stack di automazione più avanzati che richiedono intelligenza artificiale per la percezione, la previsione e la pianificazione.
- Il settore manifatturiero utilizza l'intelligenza artificiale per il rilevamento dei difetti, la manutenzione predittiva, l'ottimizzazione della robotica, i gemelli digitali e la visibilità della catena di fornitura, aiutando le case automobilistiche a migliorare la qualità e la produttività.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
ADAS |
Alto |
Intelligenza artificiale per la sicurezza |
Maturo |
|
Veicoli autonomi |
Mezzo |
Scala Robotaxi |
Scalatura |
|
Produzione |
Mezzo |
Fabbrica intelligente |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dell'intelligenza artificiale nel settore automobilistico.
Standardizzazione dei sistemi ADAS tra le diverse classi di veicoli.
I sistemi ADAS stanno diventando essenziali anziché optional di lusso, poiché la priorità è prevenire gli incidenti e monitorare il conducente. L'intelligenza artificiale permette di rilevare oggetti, comprendere le corsie e la presenza di pedoni, e di prendere decisioni in base alle condizioni di guida. Questa particolare caratteristica sta generando una domanda più ampia, grazie all'inclusione di funzionalità, precedentemente esclusive dei segmenti premium, anche nelle auto di fascia bassa e media. In termini di produzione di massa, i fornitori possono sfruttare al meglio i propri moduli software e ridurre il costo unitario.
Passaggio ai veicoli definiti dal software
L'aumento della domanda di architetture veicolari definite via software (SDA) comporta una maggiore necessità di elaborazione centralizzata, aggiornamenti OTA (Over-The-Air) e funzionalità di intelligenza artificiale che migliorano l'esperienza post-vendita. Le case automobilistiche stanno ristrutturando i propri sistemi elettrici ed elettronici per ridurre la frammentazione e aumentare la capacità di calcolo. L'intelligenza artificiale diventa fondamentale in questa transizione, in quanto motore della percezione, della personalizzazione dell'abitacolo, della manutenzione predittiva e dell'apprendimento della flotta. Tuttavia, i suoi effetti si estendono ben oltre la vendita delle auto, poiché consente servizi in abbonamento e aggiornamenti e servizi post-vendita. Le aziende dotate di un buon middleware, connettività cloud, sicurezza informatica e gestione del ciclo di vita del modello sono ben posizionate per beneficiare di questi ricavi ricorrenti.
Commercializzazione della mobilità autonoma
Robotaxi, veicoli per le consegne e sistemi di automazione autostradale stanno generando la necessità di tecnologie di intelligenza artificiale in grado di percepire, ragionare e agire in un ambiente in modo sicuro. La commercializzazione di un prodotto di questo tipo implica l'utilizzo di grandi set di dati di addestramento, piattaforme di simulazione, ridondanza dei sensori e processi di validazione. L'importanza di questo fattore trainante per il mercato è elevata, poiché i sistemi autonomi richiedono costosi servizi di elaborazione, software, mappatura e ingegneria della sicurezza. Tuttavia, sebbene la diffusione sia ancora limitata geograficamente, i progetti pilota di successo rafforzano la fiducia degli investitori e accelerano la cooperazione tra produttori di apparecchiature originali (OEM), aziende tecnologiche e gestori di flotte.
Tendenze future del mercato dell'intelligenza artificiale nel settore automobilistico
Intelligenza artificiale per veicoli basata sul ragionamento
Le tendenze del mercato dell'intelligenza artificiale per il settore automobilistico si stanno orientando verso modelli basati sul ragionamento, in grado di interpretare scenari di guida rari, spiegare le decisioni e migliorare la validazione della sicurezza. Questi sistemi combinano visione artificiale, linguaggio naturale, modellazione delle azioni, simulazione e fusione di sensori per affrontare i casi limite più complessi. Con l'adozione di modelli di IA più avanzati nei veicoli, i fornitori si concentreranno su framework di inferenza, interpretabilità e test efficienti, conformi alle normative. Questa tendenza influenzerà inizialmente i veicoli a guida autonoma, per poi estendersi ai sistemi ADAS, agli assistenti di bordo e alla diagnostica di servizio, in quanto le case automobilistiche ricercano sistemi più adattivi rispetto ai software basati su regole.
Produzione intelligente basata sull'intelligenza artificiale
L'adozione dell'intelligenza artificiale negli stabilimenti automobilistici accelererà man mano che i produttori perseguiranno una maggiore qualità, una produzione flessibile e tempi di inattività ridotti. L'ispezione tramite visione artificiale, la manutenzione predittiva, l'ottimizzazione dei percorsi robotizzati e i gemelli digitali supporteranno lanci di modelli più rapidi e configurazioni di veicoli più complesse. Questa tendenza è particolarmente rilevante per i veicoli elettrici e a definizione software, dove la qualità e la tracciabilità dell'elettronica sono fondamentali. Nel tempo, l'intelligenza artificiale in fabbrica si connetterà con i dati del ciclo di vita del veicolo, aiutando gli OEM a migliorare la progettazione, la gestione delle garanzie e le prestazioni dei fornitori attraverso un'intelligenza a ciclo chiuso.
Opportunità di mercato nell'intelligenza artificiale applicata al settore automobilistico
Piattaforme di validazione per l'autonomia scalabile
La guida autonoma richiede la dimostrazione che i sistemi di intelligenza artificiale possano operare in sicurezza in scenari rari, imprevedibili e specifici di determinate regioni. Ciò crea opportunità per i fornitori di simulazioni, le aziende di dati sintetici, le piattaforme cloud e gli specialisti della verifica. Le case automobilistiche e gli operatori della mobilità necessitano di strumenti che riducano i costi dei test fisici, migliorando al contempo la fiducia nella gestione dei casi limite. I fornitori che offrono flussi di lavoro di convalida verificabili, librerie di scenari e documentazione normativa possono diventare partner strategici. L'opportunità è particolarmente interessante perché la convalida rimane un requisito costante durante gli aggiornamenti software, i lanci di nuovi veicoli e l'espansione geografica.
Personalizzazione della cabina di pilotaggio e del conducente tramite intelligenza artificiale
I sistemi intelligenti per l'abitacolo creano opportunità che vanno oltre la sicurezza e l'autonomia, migliorando l'esperienza utente, l'interazione vocale, la navigazione, il comfort e il commercio a bordo. Interfacce in linguaggio naturale, monitoraggio del conducente, motori di raccomandazione e personalizzazione contestuale possono aiutare i produttori di automobili a differenziare i veicoli e a generare entrate digitali ricorrenti. Le opportunità sono maggiori laddove le case automobilistiche integrano l'intelligenza artificiale con l'infotainment, la telematica e i servizi connessi. I fornitori che combinano l'elaborazione dei dati nel rispetto della privacy, l'inferenza a bassa latenza e le capacità di interazione multilingue possono rivolgersi a piattaforme globali in tutti i segmenti di veicoli, sia premium che di massa.
Domande frequenti

Ankita è una dinamica professionista della ricerca di mercato e della consulenza con oltre 8 anni di esperienza nei settori della tecnologia, dei media, dell'ICT, dell'elettronica e dei semiconduttori. Ha guidato e portato a termine con successo oltre 100 incarichi di consulenza e ricerca per clienti globali come Microsoft, Oracle, NEC Corporation, SAP, KPMG ed Expeditors International. Le sue competenze principali includono la valutazione del mercato, l'analisi dei dati, le previsioni, la formulazione di strategie, l'intelligence competitiva e la redazione di report.
Ankita è esperta nella gestione di cicli di progetto completi, dalla progettazione di proposte pre-vendita e discussioni con i clienti fino alla fornitura di insight fruibili post-vendita. È esperta nella gestione di team interfunzionali, nella strutturazione di moduli di ricerca complessi e nell'allineamento delle soluzioni agli obiettivi aziendali specifici del cliente. Le sue eccellenti capacità di comunicazione, leadership e presentazione le hanno permesso di fornire costantemente risultati orientati al valore in contesti di mercato in rapida evoluzione.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -