
Marché des échangeurs de chaleur automobiles : taille et demande du secteur en 2034
Rapport d'analyse du marché des échangeurs de chaleur automobiles : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par conception (plaques, tubes à ailettes, autres) ; type de véhicule (voitures particulières, véhicules utilitaires légers, véhicules utilitaires lourds) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00007254
- Catégorie : Automobile et transport
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 06, 2026


Taille du marché en 2025
10,24 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
13,38 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,02 %
taux de croissance
Marché adressable
107,26 milliards de dollars américains
(2026-2034)
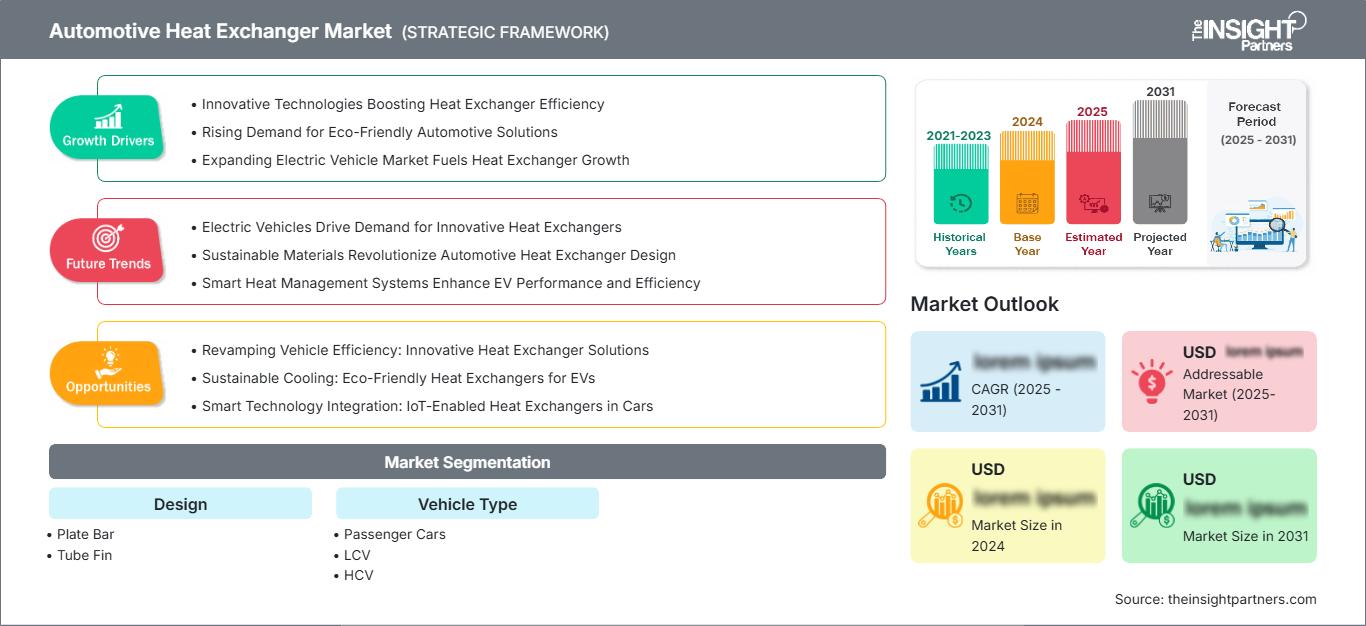
Le marché mondial des échangeurs de chaleur automobiles était évalué à 10,24 milliards de dollars américains en 2025 et devrait atteindre 13,38 milliards de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 3,02 % entre 2026 et 2034.
Analyse et perspectives du marché des échangeurs de chaleur automobiles
- Amérique du Nord : Elle représentait une part estimée entre 23 et 26 % en 2025 et devrait croître à un TCAC de 3,1 à 3,5 % entre 2026 et 2034, grâce aux plateformes hybrides, à la localisation des modules thermiques et aux exigences d'efficacité des flottes.
- États-Unis : Représentaient 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 3,2 à 3,6 %, tirée par les camions de tourisme, les VUS et les systèmes thermiques des véhicules électrifiés.
- Europe : Elle détenait une part de marché de 25 à 28 % en 2025 et devrait croître à un TCAC de 2,8 à 3,2 %, l'Allemagne, la France, l'Italie, l'Espagne et le Royaume-Uni étant en tête de l'adoption des systèmes thermiques compacts et conformes aux normes d'émissions.
- Asie-Pacifique : Elle représentait 41 à 45 % du marché en 2025 et devrait connaître une croissance annuelle composée de 3,8 à 4,3 %, tirée par la Chine, le Japon, la Corée du Sud et l’Inde en raison de l’échelle de production des véhicules et de la demande thermique des véhicules électriques.
- Segment le plus important : les tubes à ailettes détenaient une part de marché de 55 à 59 % en 2025 et devraient croître à un TCAC de 3,0 à 3,4 %, soutenus par leur utilisation dans les radiateurs, les condenseurs et les systèmes de CVC.
- Segment à forte croissance : Les voitures particulières détenaient une part de marché de 62 à 66 % en 2025 et devraient croître à un TCAC de 3,6 à 4,0 % grâce à l'expansion des architectures thermiques électrifiées et compactes.
- Principales entreprises analysées en détail : AKG Thermal Systems, Inc. ; Dana Incorporated ; DENSO Corporation ; Hanon Systems ; MAHLE GmbH ; Marelli Corporation ; Nippon Light Metal Company, Ltd. ; Sanden Corporation ; T.RAD Co., Ltd. ; Valeo SE.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les systèmes thermiques ont évolué, passant de composants de refroidissement autonomes à des modules intégrés gérant les charges thermiques du moteur, de la transmission, de la batterie, de l'habitacle et de l'électronique de puissance. Les fournisseurs optimisent la géométrie des ailettes, les structures en aluminium brasé et la compacité des composants afin de réduire la masse tout en préservant l'efficacité du transfert thermique. La croissance du marché des échangeurs de chaleur automobiles est de plus en plus liée à l'optimisation thermique globale plutôt qu'au simple remplacement de composants.
Durant la période de prévision, les investissements régionaux se concentreront sur la production locale, les échangeurs de chaleur pour véhicules électriques et les systèmes de climatisation. La région Asie-Pacifique restera le principal producteur, tandis que l'Europe et l'Amérique du Nord privilégieront la performance, la durabilité et la conformité réglementaire. Les entreprises disposant d'une production flexible d'ailettes tubulaires et de barres plates seront probablement en mesure de répondre aux besoins des applications thermiques haut de gamme, même en tenant compte des coûts.
Rapport sur le marché des échangeurs de chaleur automobiles
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 10,24 milliards de dollars américains |
| Taille du marché d'ici 2034 | 13,38 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,02% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des échangeurs de chaleur automobiles
La demande est dictée par les charges thermiques plus élevées des moteurs turbocompressés, des véhicules hybrides et des véhicules électriques à batterie. Les constructeurs automobiles ont besoin d'échangeurs de chaleur compacts pour réguler la température du moteur, minimiser les pertes d'énergie du système de climatisation et protéger l'électronique de puissance. L'aluminium reste le métal de prédilection en raison de sa légèreté, de sa résistance à la corrosion et de sa facilité de mise en œuvre, même si les échangeurs à microcanaux et brasés gagnent en popularité.
La chaîne de valeur comprend les producteurs d'aluminium, les fabricants d'ailettes et de tubes, les spécialistes du brasage, les intégrateurs de modules, les fournisseurs de premier rang et les équipes des constructeurs automobiles. La dynamique de l'offre est influencée par la volatilité des prix des métaux, les réglementations relatives au contenu local et les délais de livraison des outillages. L' analyse du marché des échangeurs de chaleur pour l'automobile montre que les fournisseurs disposant d'une production locale et de conceptions thermiques validées pour véhicules électriques peuvent réduire les risques liés à la livraison pour les constructeurs automobiles mondiaux.
La concurrence se concentre entre les fournisseurs mondiaux de solutions de gestion thermique offrant une large gamme d'applications. DENSO Corporation, Valeo SE, MAHLE GmbH, Hanon Systems, Dana Incorporated, Marelli Corporation et T.RAD Co., Ltd. se distinguent par l'efficacité de leur conception, l'intégration de leurs systèmes et leurs partenariats avec les équipementiers. Des fournisseurs spécialisés, tels que AKG Thermal Systems, Inc. et Nippon Light Metal Company, Ltd., prennent en charge des applications de niche et des applications exigeant des matériaux spécifiques.
Les investissements s'orientent vers les compresseurs électriques, les refroidisseurs à batterie, les modules de pompes à chaleur intégrés et les échangeurs de chaleur légers. Le positionnement stratégique repose sur une expertise technique pointue, une production régionale et la capacité à répondre aux besoins des plateformes thermiques et électriques. La pression sur les coûts demeure forte, mais des conceptions différenciées peuvent contribuer à la résilience des marges là où l'efficacité, la durabilité et la compacité sont essentielles.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des échangeurs de chaleur automobiles : Perspectives stratégiques
Perspectives régionales
Marché des échangeurs de chaleur automobiles en Amérique du Nord
On estime que l'Amérique du Nord détiendra entre 23 et 26 % des parts de marché des échangeurs de chaleur automobiles en 2025, avec un TCAC projeté de 3,1 à 3,5 % entre 2026 et 2034. La demande se concentre sur les SUV, les pick-ups, les véhicules hybrides et les flottes commerciales, où la capacité de refroidissement et la durabilité demeurent des priorités absolues. La production locale de composants et la proximité des fournisseurs favorisent une validation plus rapide des plateformes.
La demande thermique augmente également pour les véhicules électriques et hybrides rechargeables, notamment pour le refroidissement des batteries, les systèmes de pompe à chaleur de l'habitacle et l'électronique de puissance. La réglementation américaine sur l'efficacité énergétique et les émissions des flottes de véhicules favorise l'adoption d'échangeurs compacts en aluminium. Le Canada et le Mexique y contribuent par l'intégration de la production et les chaînes d'approvisionnement nord-américaines pour l'assemblage des véhicules.
Marché américain des échangeurs de chaleur automobiles
Les États-Unis représentaient environ 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 3,2 à 3,6 % jusqu'en 2034. Cette demande est soutenue par un parc automobile important, des équipements de climatisation haut de gamme, la production de camionnettes et le lancement croissant de véhicules utilitaires hybrides.
La présence des fournisseurs est forte pour les modules thermiques, les compresseurs électriques et les composants de refroidissement. Dana Incorporated, DENSO Corporation, Hanon Systems, MAHLE GmbH et Valeo SE accompagnent les programmes des constructeurs automobiles via leurs centres d'ingénierie, leurs usines régionales ou leurs réseaux de distribution après-vente. L'électrification des véhicules accroît le besoin d'échangeurs de chaleur de précision pour les circuits de batteries et de groupes motopropulseurs.
Marché européen des échangeurs de chaleur automobiles
L'Europe détenait une part de marché estimée entre 25 et 28 % en 2025 et devrait connaître une croissance annuelle composée de 2,8 à 3,2 % entre 2026 et 2034. L'Allemagne demeure le pays leader grâce à ses plateformes de véhicules haut de gamme, son ingénierie de pointe et ses exigences strictes en matière d'efficacité. La France, l'Italie, l'Espagne et le Royaume-Uni soutiennent la demande par leur production de voitures particulières et de véhicules utilitaires.
Les normes d'émissions Euro et les objectifs d'électrification favorisent l'adoption de systèmes thermiques légers, compacts et multiboucles. L'Allemagne et la France sont à la pointe de l'intégration à forte valeur ajoutée, tandis que l'Italie et l'Espagne y contribuent par la fabrication de composants et les plateformes pour petits véhicules. Au Royaume-Uni, la demande est liée aux véhicules hybrides, aux marques haut de gamme et à la modernisation des flottes commerciales.
Marché des échangeurs de chaleur automobiles de la région Asie-Pacifique
La région Asie-Pacifique représentait 41 à 45 % du marché en 2025 et devrait connaître une croissance annuelle composée de 3,8 à 4,3 % jusqu'en 2034. La Chine stimule la demande régionale grâce à son important parc de véhicules électriques, sa production de voitures particulières et ses écosystèmes de composants locaux. Le Japon et la Corée du Sud contribuent aux technologies thermiques avancées, tandis que l'Inde soutient la croissance des volumes de véhicules compacts.
Les politiques industrielles, la localisation des fournisseurs et les besoins en refroidissement des batteries de véhicules électriques redéfinissent la conception des produits. Les systèmes à ailettes tubulaires restent largement utilisés, tandis que les systèmes à barres plates gagnent en importance pour les applications compactes et à forte charge. L'Australie contribue à une demande de remplacement et de flottes plus modeste mais stable.
Marché des échangeurs de chaleur automobiles au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée de 2,6 % à 3,0 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis sont les principaux moteurs de la demande, notamment en raison des températures ambiantes élevées, des importations de véhicules particuliers et des besoins en matière de durabilité des flottes. L'Afrique du Sud soutient l'activité régionale d'assemblage et de remplacement de pièces détachées.
Dans cette région, les échangeurs de chaleur doivent résister aux contraintes thermiques, à l'exposition à la poussière et à des cycles de fonctionnement prolongés. La demande est liée aux flottes commerciales, aux infrastructures et aux pièces de rechange. Le marché des véhicules électriques reste encore sélectif, mais les modèles haut de gamme offrent déjà des débouchés pour les batteries et les composants thermiques des systèmes de chauffage, ventilation et climatisation.
Analyse de segmentation
Conception
Le marché des échangeurs de chaleur automobiles devrait connaître une croissance annuelle composée (TCAC) de 3,2 % à 3,6 % entre 2026 et 2034. Ses caractéristiques, en termes de conception , sont déterminées par la charge thermique, l'encombrement, la pression de service et les objectifs de coût. Les échangeurs à ailettes tubulaires dominent les systèmes de refroidissement et de climatisation conventionnels, tandis que les échangeurs à plaques sont privilégiés lorsque la résistance structurelle et la compacité sont des critères essentiels.
- Les conceptions de barres à plaques prennent en charge les applications thermiques haute pression et compactes, notamment le refroidissement de l'air de suralimentation, le refroidissement de l'huile et les systèmes de véhicules électriques émergents où la durabilité et les surfaces de transfert de chaleur denses sont essentielles.
- Les radiateurs à ailettes tubulaires restent largement utilisés car ils offrent un bon équilibre entre facilité de fabrication, coût et performance pour les radiateurs, condenseurs, évaporateurs et noyaux de chauffage utilisés dans les véhicules de tourisme et utilitaires.
Type de véhicule
Le marché des véhicules devrait croître à un TCAC de 3,3 % à 3,8 % entre 2026 et 2034. La demande varie selon le volume de production, le cycle d'utilisation, la configuration du moteur et le niveau d'électrification. Les voitures particulières constituent le segment le plus important, tandis que les véhicules utilitaires légers (VUL) et les poids lourds (VPL) nécessitent des systèmes de refroidissement performants pour supporter la charge utile, le remorquage et une longue durée d'utilisation.
- Les voitures particulières génèrent la plus forte demande en raison des volumes de production importants, de la part croissante des systèmes de chauffage, ventilation et climatisation, de l'hybridation et de l'adoption des véhicules électriques qui nécessitent une gestion thermique des batteries, de l'habitacle et de l'électronique de puissance.
- La demande de véhicules utilitaires légers est soutenue par la logistique urbaine, les exigences de disponibilité des flottes et l'utilisation accrue de systèmes de climatisation et de refroidissement du groupe motopropulseur efficaces dans les véhicules de livraison et de service.
- Les applications HCV nécessitent des échangeurs de chaleur durables pour les moteurs lourds, le refroidissement de la transmission et la fiabilité thermique sur de longues distances sous charge élevée, sur terrains variés et lors de cycles de fonctionnement prolongés.
Aperçu des opportunités
|
Type de véhicule |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Passenger Cars |
High |
EV Cooling |
Scaling |
|
LCV |
Medium |
Fleet HVAC |
Scaling |
|
HCV |
Medium |
Heavy Cooling |
Mature |
Automotive Heat Exchanger Market Growth Drivers and Impact Analysis
Electrified Powertrains Increase Thermal Complexity
Electrification is increasing the number of cooling loops in vehicles, creating demand for battery chillers, power electronics coolers, heat pumps, and compact HVAC exchangers. Contrary to traditional vehicles, electric architectures need constant temperature to safeguard the batteries' lifespan, charge time, and range. This means moving away from simple cooling equipment towards thermal systems. Companies with the ability to design light and efficient heat exchangers that have minimum pressure drops will be more important in the future.
Emission and Fuel Efficiency Rules Push Lightweight Designs
Regulatory pressure on emissions and fuel economy continues to influence thermal system design. Car manufacturers are focusing on reducing the weight of vehicles, optimizing fuel combustion, and managing energy consumed by HVAC systems. Aluminum tube fin and plate bar heat exchangers play an important role in meeting these requirements by minimizing weight without affecting the heat exchange capability. This effect is felt in passenger cars and light commercial vehicles.
Higher Comfort and Durability Expectations Raise Content per Vehicle
Consumers and fleets expect reliable cabin comfort, engine durability, and stable performance under diverse operating conditions. Multiple zone HVAC systems, turbo-charged engines, automatic transmissions, and hybrid systems add to the complexity and quantity of heat exchangers used in each vehicle. This increases the chances of making more money even if the number of cars produced is only increasing slightly. The supplier gains by providing a system that reduces assembly complexity and improves warranty performance.
Automotive Heat Exchanger Market Future Trends
Integrated Thermal Modules
Automotive Heat Exchanger Market trends point toward integrated modules that combine chillers, condensers, valves, sensors, and control logic into compact assemblies. This method reduces the amount of packaging, simplifies car manufacturing, and increases the energy transfer between the battery pack and the passenger cabin and power electronics subsystems. For future projects, assessments of suppliers will emphasize system efficiency, software compatibility, and validation time over component performance.
Advanced Materials and Microchannel Designs
Les matériaux légers, les revêtements anticorrosion et les géométries à microcanaux gagneront en importance à mesure que les constructeurs automobiles rechercheront une densité de transfert thermique plus élevée. Ces conceptions permettent de réduire la quantité de liquide de refroidissement, d'obtenir des temps de réponse plus rapides et un encombrement réduit pour les véhicules électriques et hybrides. Il est essentiel de garantir une fabrication homogène, car de légères variations de conception peuvent impacter les pertes de charge, la durabilité et l'équilibre thermique.
Opportunités du marché des échangeurs de chaleur automobiles
Extension de gestion thermique des batteries
Les prévisions du marché des échangeurs de chaleur pour l'automobile indiquent des perspectives de croissance accrues pour le refroidissement des batteries, grâce à l'essor des plateformes de véhicules électriques offrant une recharge rapide et une autonomie améliorée. Les batteries et les systèmes de refroidissement doivent fonctionner dans une plage de températures précise afin de préserver la durée de vie des cellules et de garantir leur sécurité. Ceci permettra aux fournisseurs de développer des échangeurs de chaleur adaptables à différentes plateformes de véhicules.
Production localisée pour les programmes OEM régionaux
La localisation offre une opportunité concrète aux constructeurs automobiles qui recherchent des chaînes d'approvisionnement robustes et des cycles de validation plus courts. Les fournisseurs capables de braser, d'assembler et de tester leurs échangeurs de chaleur au niveau régional contribueront à réduire les coûts logistiques et à faciliter la production à flux tendu. Ceci est particulièrement pertinent en Amérique du Nord et en Asie-Pacifique, où le lancement de nouvelles plateformes exige des fournisseurs locaux et respectueux des réglementations régionales.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -