
自動車用熱交換器市場:予測、動向、市場シェアに関するレポート
自動車用熱交換器市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:設計別(プレートバー、チューブフィン、その他)、車種別(乗用車、小型商用車、大型商用車)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00007254
- カテゴリー : 自動車・輸送
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 06, 2026


2025 Market Size
US$ 10.24 万円Bn
Base year value
2034 Forecast
US$ 13.38 Bn
Projected by 2034
CAGR 2026-2034
3.02 %
Growth rate
Addressable Market
US$ 107.26 Bn
(2026-2034)
The global Automotive Heat Exchanger market was valued at US$ 10.24 billion in 2025 and is expected to reach US$ 13.38 billion by 2034; it is estimated to record a CAGR of 3.02% during 2026-2034.
Automotive Heat Exchanger Market Assessment and Insights
- North America: Accounted for an estimated 23–26% share in 2025 and is projected to grow at a 3.1–3.5% CAGR during 2026–2034, supported by hybrid platforms, thermal module localization, and fleet efficiency requirements.
- US: Represented 78–82% of North America demand in 2025 and is expected to expand at a 3.2–3.6% CAGR, led by passenger trucks, SUVs, and electrified vehicle thermal systems.
- Europe: Held 25–28% share in 2025 and is forecast to grow at a 2.8–3.2% CAGR, with Germany, France, Italy, Spain, and the UK leading adoption of compact, emission-compliant thermal systems.
- Asia Pacific: Represented 41–45% share in 2025 and is projected to grow at a 3.8–4.3% CAGR, led by China, Japan, South Korea, and India due to vehicle production scale and EV thermal demand.
- Largest Segment: Tube Fin held 55–59% market share in 2025 and is expected to grow at a 3.0–3.4% CAGR, supported by radiator, condenser, and HVAC use.
- High Growth Segment: Passenger Cars held 62–66% share in 2025 and is expected to grow at a 3.6–4.0% CAGR as electrified and compact thermal architectures expand.
- Key companies analyzed in detail: AKG Thermal Systems, Inc.; Dana Incorporated; DENSO Corporation; Hanon Systems; MAHLE GmbH; Marelli Corporation; Nippon Light Metal Company, Ltd.; Sanden Corporation; T.RAD Co., Ltd.; Valeo SE.
Source: The Insight Partners' analysis based on proprietary research, government publications, company annual reports, investor presentations, industry databases, and expert interviews.
Thermal systems have shifted from standalone cooling components toward integrated modules that manage engine, transmission, battery, cabin, and power electronics loads. Suppliers are improving fin geometry, brazed aluminum structures, and compact packaging to reduce mass while maintaining heat transfer efficiency. The Automotive Heat Exchanger Market growth is increasingly tied to platform-level thermal optimization rather than component replacement alone.
予測期間中、地域投資は現地生産、電気自動車用熱交換器、および空調システムに重点が置かれるでしょう。アジア太平洋地域は引き続き最大の生産地となる一方、欧州と北米は性能、耐久性、および規制を重視するでしょう。チューブフィンおよびプレートバーの柔軟な生産能力を持つ企業は、コスト重視の用途だけでなく、ハイエンドの熱関連用途にも対応できると考えられます。
自動車用熱交換器市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 102億4000万米ドル |
| 2034年までの市場規模 | 133億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.02% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
自動車用熱交換器市場分析
需要は、ターボチャージャー付きエンジン、ハイブリッド車、バッテリー式電気自動車における熱負荷の増大によって形成されています。自動車メーカーは、エンジン温度の調整、HVAC(空調システム)のエネルギー損失の最小化、およびパワーエレクトロニクスの保護のために、小型の熱交換器を必要としています。軽量性、耐腐食性、製造の容易さから、依然としてアルミニウムが主流の金属ですが、マイクロチャネル構造やろう付け構造もますます普及しつつあります。
バリューチェーンには、アルミニウム製造業者、フィン・チューブ加工業者、ろう付け専門業者、モジュールインテグレーター、ティア1サプライヤー、OEMプラットフォームチームが含まれます。供給動向は、金属価格の変動、地域ごとのコンテンツ規制、および金型リードタイムによって影響を受けます。自動車用熱交換器市場の分析によると、現地生産と検証済みのEV熱設計を持つサプライヤーは、世界の自動車メーカーへの納入リスクを低減できます。
競争は、幅広い用途に対応するグローバルな熱管理サプライヤーの間で集中している。デンソー株式会社、ヴァレオSE、マーレGmbH、ハノンシステムズ、ダナ・インコーポレーテッド、マレリ株式会社、T.RAD株式会社は、設計効率、システム統合、OEM関係を通じて競争している。AKGサーマルシステムズ株式会社や日本軽金属株式会社などの専門サプライヤーは、ニッチな用途や材料主導型の用途をサポートしている。
投資動向は、電動コンプレッサー、バッテリー式チラー、統合型ヒートポンプモジュール、軽量熱交換器コアへとシフトしている。戦略的なポジショニングは、高度な技術力、地域密着型の製造能力、そして内燃機関と電気自動車の両方のプラットフォームに対応できる能力に左右される。コスト圧力は依然として高いものの、効率性、耐久性、コンパクトさが重要な分野では、差別化された設計によって利益率の安定性を確保できる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
自動車用熱交換器市場:戦略的洞察
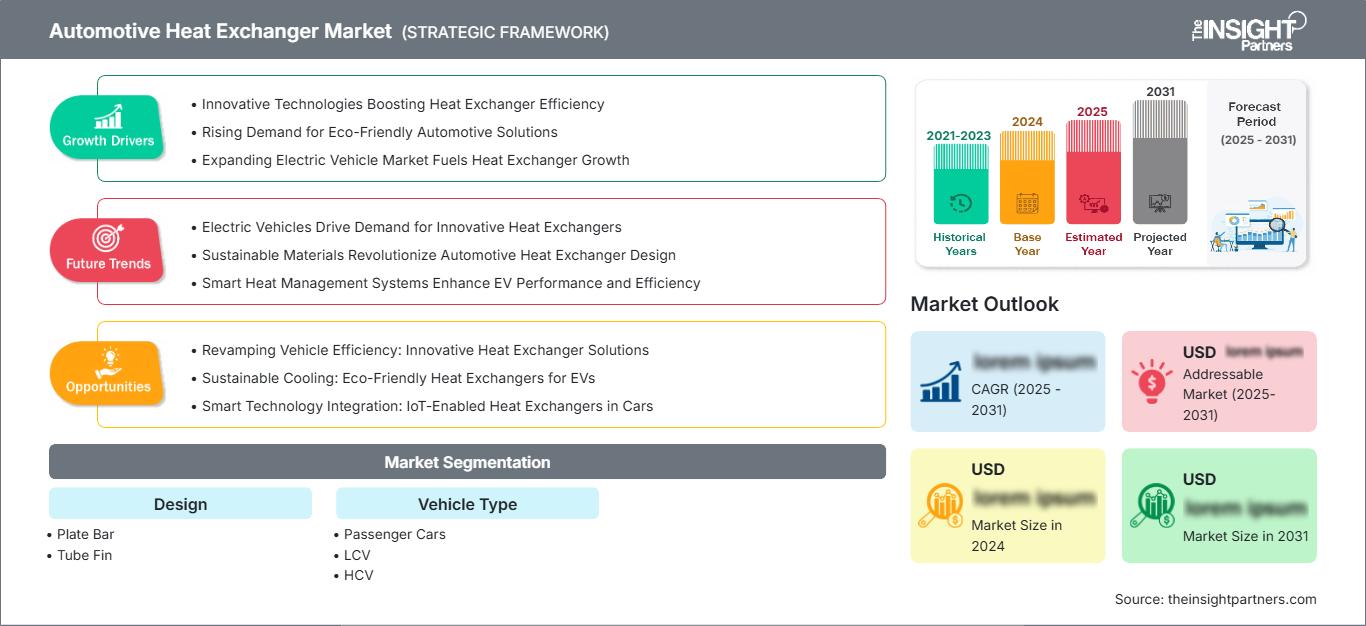
地域別分析
北米自動車用熱交換器市場
北米は2025年までに自動車用熱交換器市場の23~26%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)は3.1~3.5%と予測されています。需要はSUV、ピックアップトラック、ハイブリッド車、商用車に集中しており、これらの車種では冷却能力と耐久性が依然として高い優先事項となっています。部品の現地生産とサプライヤーとの近接性により、プラットフォームの検証が迅速化されます。
電気自動車やプラグインハイブリッド車においても、特にバッテリー冷却、車内ヒートポンプシステム、パワーエレクトロニクスなどの分野で熱需要が増加している。米国の効率性および車両排出ガス規制は、小型アルミニウム製熱交換器の採用を後押ししている。カナダとメキシコは、製造統合と北米の車両組立サプライチェーンを通じて貢献している。
米国自動車用熱交換器市場
2025年には北米全体の需要の78~82%を米国が占めると推定されており、2034年まで年平均成長率(CAGR)3.2~3.6%で成長すると予測されている。需要を支えている要因としては、車両保有台数の高さ、高級空調システム(HVAC)の搭載率の高さ、ピックアップトラックの生産台数の増加、ハイブリッドSUVの発売台数の増加などが挙げられる。
熱モジュール、電動コンプレッサー、冷却部品の分野では、サプライヤーの存在感が強い。Dana Incorporated、DENSO Corporation、Hanon Systems、MAHLE GmbH、Valeo SEは、エンジニアリングセンター、地域工場、アフターマーケットチャネルを通じてOEMプログラムをサポートしている。電動車両の普及に伴い、バッテリーおよびパワートレイン回路における高精度熱交換器の必要性が高まっている。
欧州自動車用熱交換器市場
欧州は2025年には推定25~28%のシェアを占め、2026~2034年には年平均成長率(CAGR)2.8~3.2%で成長すると予測されている。ドイツは、高級車プラットフォーム、高度なエンジニアリング技術、そして厳格な効率性要件により、引き続き市場をリードする国となっている。フランス、イタリア、スペイン、英国は、乗用車と商用車の生産を通じて需要を支えている。
欧州の排出ガス規制と電動化目標により、軽量・コンパクトでマルチループ式の熱交換システムの採用が加速している。ドイツとフランスは高付加価値統合を主導し、イタリアとスペインは部品製造と小型車両プラットフォームを通じて貢献している。英国の需要は、ハイブリッド車、高級ブランド、商用車フリートのアップグレードに関連している。
アジア太平洋地域の自動車用熱交換器市場
アジア太平洋地域は2025年には41~45%のシェアを占め、2034年まで年平均成長率(CAGR)3.8~4.3%で成長すると予測されている。中国は電気自動車(EV)の規模拡大、乗用車生産、そして地域に根付いた部品エコシステムを通じて、この地域の需要を牽引している。日本と韓国は先進的な熱技術を提供し、インドは小型車の販売量増加を支えている。
産業政策、サプライヤーの現地化、EVバッテリーの冷却ニーズなどが、製品設計のあり方を変えつつあります。チューブフィンシステムは依然として広く使用されていますが、プレートバー設計は小型で高負荷の用途において重要性を増しています。オーストラリアは、交換用およびフリート向けの需要において、規模は小さいながらも安定した貢献をしています。
中東・アフリカの自動車用熱交換器市場
中東・アフリカ市場は、2026年から2034年にかけて年平均成長率(CAGR)2.6~3.0%で成長すると予測されている。サウジアラビアとアラブ首長国連邦は、高い気温、乗用車の輸入、車両耐久性へのニーズなどから需要を牽引している。南アフリカは、地域における組立およびアフターマーケットでの部品交換活動を支えている。
この地域の熱交換器は、熱応力、粉塵への曝露、および長時間の運転サイクルに耐える必要があります。需要は商用車両、インフラ整備、および交換部品に左右されます。電気自動車の普及は依然として限定的ですが、高級電気自動車モデルはバッテリーおよびHVAC用熱部品の早期の需要機会を生み出しています。
セグメンテーション分析
デザイン
設計分野は、2026年から2034年にかけて年平均成長率(CAGR)3.2~3.6%で成長すると予測されています。自動車用熱交換器市場の設計範囲は、熱負荷、設置スペース、運転圧力、およびコスト目標によって形成されます。チューブフィン設計は従来の冷却システムやHVACシステムで主流ですが、より高い構造強度とコンパクトさが求められる場合は、プレートバー構造が好まれます。
- プレートバー設計は、高圧かつコンパクトな熱利用用途に対応し、特にチャージエア冷却、オイル冷却、および耐久性と高密度な伝熱面が重要な新興EVシステムにおいて有効です。
- チューブフィン設計は、乗用車や商用車で使用されるラジエーター、コンデンサー、エバポレーター、ヒーターコアにおいて、製造性、コスト、性能のバランスが取れているため、依然として広く採用されている。
車両タイプ
車両タイプ別では、2026年から2034年にかけて年平均成長率(CAGR)3.3~3.8%で成長すると予測されています。需要は生産量、稼働サイクル、エンジン構成、電動化の度合いによって異なります。乗用車が最大の市場規模を占める一方、小型商用車(LCV)や大型商用車(HCV)は、積載量、牽引、長時間稼働を支えるための堅牢な冷却システムを必要とします。
- 乗用車は、生産量の多さ、空調設備の搭載率の上昇、ハイブリッド化、電気自動車の普及に伴い、バッテリー、車内、およびパワーエレクトロニクスの熱管理が必要となるため、最も高い需要を生み出している。
- 小型商用車(LCV)の需要は、都市物流、車両稼働率向上への要求、および配送車両やサービス車両における高効率な空調システムやパワートレイン冷却システムの利用拡大によって支えられている。
- 大型商用車(HCV)用途では、高負荷、変化に富んだ地形、および長時間の運転サイクル下での、大型エンジン、トランスミッション冷却、および長距離輸送における熱信頼性を確保するための耐久性の高い熱交換器が求められる。
機会の概要
|
車両タイプ |
収益貢献 |
トレンドタグ |
導入段階 |
|
乗用車 |
高い |
EV冷却 |
スケーリング |
|
小型商用車 |
中くらい |
車両用空調設備 |
スケーリング |
|
HCV |
中くらい |
強力な冷却 |
成熟した |
自動車用熱交換器市場の成長要因と影響分析
電動パワートレインは熱管理の複雑さを増大させる
電動化の進展に伴い、車両内の冷却ループの数が増加し、バッテリーチラー、パワーエレクトロニクスクーラー、ヒートポンプ、小型HVAC熱交換器への需要が高まっています。従来の車両とは異なり、電気自動車ではバッテリーの寿命、充電時間、航続距離を維持するために一定の温度を維持する必要があります。これは、単純な冷却装置から熱システムへの移行を意味します。圧力損失を最小限に抑えた軽量かつ高効率な熱交換器を設計できる企業は、今後ますます重要になるでしょう。
排出ガス規制と燃費規制により軽量設計が推進される
排出ガス規制と燃費規制の強化は、熱システム設計に引き続き影響を与えている。自動車メーカーは、車両重量の削減、燃料燃焼の最適化、空調システムによるエネルギー消費の管理に注力している。アルミニウム製のチューブフィン式プレートバー型熱交換器は、熱交換能力を損なうことなく重量を最小限に抑えることで、これらの要求を満たす上で重要な役割を果たしている。この効果は、乗用車や小型商用車において顕著に表れている。
快適性と耐久性に対する期待の高まりにより、車両1台あたりの装備内容が増加する
消費者や運送会社は、多様な運転条件下での快適な室内空間、エンジンの耐久性、そして安定した性能を期待しています。マルチゾーンHVACシステム、ターボチャージャー付きエンジン、オートマチックトランスミッション、ハイブリッドシステムなどは、各車両で使用される熱交換器の複雑さと数を増加させます。これにより、生産台数がわずかに増加するだけでも、より多くの利益を得られる可能性が高まります。サプライヤーは、組み立ての複雑さを軽減し、保証性能を向上させるシステムを提供することで利益を得られます。
自動車用熱交換器市場の将来動向
統合型熱モジュール
自動車用熱交換器市場のトレンドは、チラー、コンデンサー、バルブ、センサー、制御ロジックをコンパクトなアセンブリに統合したモジュールへと向かっています。この方式により、パッケージング量を削減し、自動車製造を簡素化するとともに、バッテリーパックと乗員室およびパワーエレクトロニクスサブシステム間のエネルギー伝達効率を高めます。今後のプロジェクトでは、サプライヤーの評価において、コンポーネントの性能よりも、システム効率、ソフトウェア互換性、検証時間などが重視されるようになるでしょう。
先端材料とマイクロチャネル設計
Lightweight materials, corrosion-resistant coatings, and microchannel geometries will gain importance as automakers seek higher heat transfer density. These designs have a reduced amount of coolant, faster response times, and thinner packaging for electric vehicles and hybrid vehicles. It is important to maintain consistent manufacturing because slight differences in the design will impact pressure drops, durability, and thermal balance.
Automotive Heat Exchanger Market Opportunities
Battery Thermal Management Expansion
The Automotive Heat Exchanger Market forecast demonstrates increasing growth opportunities in battery cooling owing to increasing EV platforms with high fast charging and greater mileage capabilities. The batteries and chillers need to operate within a limited temperature range in order to avoid damage to cell life and safety. This will provide suppliers with the opportunity to develop scalable heat exchangers for various vehicle platforms.
Localized Production for Regional OEM Programs
Localization offers a practical opportunity as automakers seek resilient supply chains and shorter validation cycles. Suppliers that have capabilities for brazing, assembling, and testing their heat exchangers regionally will help reduce logistics costs and facilitate just-in-time manufacturing. This is particularly pertinent in North America and Asia Pacific, where new platform launches necessitate suppliers being local and adhering to regional requirements.
Frequently Asked Questions

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -