
Marché des biosolvants : taille, part de marché et prévisions 2034
Taille et prévisions du marché des biosolvants (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par produit (ester de lactate, alcool méthylique de soja, glycols, autres) ; application (peintures et revêtements, adhésifs et mastics, encres d’imprimerie, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00012661
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 27, 2026


Taille du marché en 2025
5,73 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
7,49 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,41 %
taux de croissance
Marché adressable
61,21 milliards de dollars américains
(2026-2034)
Le marché des biosolvants était évalué à 5,73 milliards de dollars américains en 2025 et devrait atteindre 7,49 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 3,41 % sur la période 2026-2034. Cette croissance s'explique par l'utilisation accrue de solvants biosourcés comme alternative aux solvants pétroliers dans des produits tels que les revêtements, les adhésifs, les encres d'imprimerie, les produits de nettoyage, les produits agricoles et les produits chimiques industriels. Parmi les facteurs qui stimulent ce marché figurent la réglementation sur les COV, la disponibilité de matières premières renouvelables, les besoins en formulation et la préoccupation relative à la teneur en carbone.
L'Amérique du Nord demeure une région structurellement solide pour le marché grâce à la présence d'industries chimiques spécialisées, à la disponibilité de matières premières agricoles et à la demande de produits à faible teneur en COV. Le rapport sur le marché des biosolvants est conforté par l'utilisation croissante de ce produit dans les secteurs des peintures et revêtements, des adhésifs et mastics, des encres d'imprimerie, des nettoyants industriels et des formulations agricoles.
Analyse et perspectives du marché des biosolvants
- Amérique du Nord : On estime que l'Amérique du Nord détiendra une part de marché de 28 à 32 % en 2025 et connaîtra une croissance annuelle composée de 4,0 à 4,8 % entre 2026 et 2034 , grâce à la disponibilité de matières premières renouvelables, à la demande de revêtements, aux initiatives de réduction des COV et à une fabrication de produits chimiques de spécialité bien établie.
- États-Unis : On estime que les États-Unis représenteront 63 à 67 % de la demande nord-américaine en 2025 et connaîtront une croissance annuelle composée de 4,1 à 4,9 % entre 2026 et 2034 , soutenue par les revêtements, les encres, les produits de nettoyage, l'agriculture et les applications chimiques spécialisées.
- Europe : On estime que l'Europe représentera une part de 33 à 36 % en 2025 et enregistrera un TCAC de 3,6 à 4,4 % entre 2026 et 2034 , l'Allemagne, la France, l'Italie, le Royaume-Uni et l'Espagne étant soutenus par des politiques de développement durable et des exigences en matière de gestion des produits chimiques.
- Asie-Pacifique : La part de l'Asie-Pacifique est estimée à 22-25 % en 2025 et devrait croître à un TCAC de 4,8 à 5,7 % entre 2026 et 2034 , sous l'impulsion de la Chine, du Japon, de la Corée du Sud et de l'Inde.
- Segment le plus important : L’alcool devrait détenir une part de marché de 35 à 39 % en 2025 et croître à un TCAC de 3,8 à 4,5 % entre 2026 et 2034 , reflétant une large compatibilité de formulation et une infrastructure de production établie.
- Segment à forte croissance : Les adhésifs et les mastics devraient représenter une part de marché de 20 à 24 % en 2025 et connaître une croissance annuelle composée de 5,0 à 5,8 % entre 2026 et 2034 , grâce au développement de formulations à faible teneur en COV.
- Principales entreprises analysées en détail : Archer-Daniels-Midland Company, BASF SE, BioAmber Inc., Cargill, Incorporated, Corbion NV, Dow Inc., Florida Chemical Company, Huntsman International LLC, Shenzhen Esuns Industrial Co., Ltd., Stepan Company.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les biosolvants, initialement considérés comme des substituts renouvelables, deviennent des ingrédients de formulation bien établis. Le pouvoir solvant, la teneur en matières renouvelables, la performance en matière de COV, la biodégradabilité et la sécurité des employés influencent les décisions d'achat. Le développement technologique s'appuie sur les bioalcools, les esters méthyliques, les esters de lactate, les glycols biosourcés et des intermédiaires renouvelables spécifiques. Les producteurs associent matières premières renouvelables à l'infrastructure chimique existante afin d'assurer une production à grande échelle et constante.
Ces tendances se poursuivront en raison de l'utilisation croissante de ces procédés dans les pays en développement, notamment ceux de la région Asie-Pacifique. Les investissements dans les intermédiaires issus de la fermentation, les matières premières agricoles renouvelables, les procédés à bilan massique et les systèmes de solvants spécifiques sont en hausse. L'attention accrue portée aux émissions de COV, à la sécurité chimique et à l'intensité carbone des produits chimiques crée des obstacles supplémentaires à la qualification des nouveaux produits. Ces tendances inciteront les fournisseurs à divulguer, en plus des données habituelles sur les produits, la teneur en matières renouvelables, les analyses de cycle de vie et les paramètres de performance.
Portée du rapport sur le marché des biosolvants
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5,73 milliards de dollars américains |
| Taille du marché d'ici 2034 | 7,49 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,41% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des biosolvants
La croissance du marché des biosolvants est de plus en plus liée aux industries de formulation qui recherchent des solutions alternatives à faible teneur en COV, des solvants renouvelables et sûrs, sans compromettre leurs propriétés techniques. La chaîne d'approvisionnement comprend des matières premières renouvelables telles que les huiles végétales, les sucres, les amidons, la biomasse, etc. ; la fermentation, l'estérification, la production d'alcools, la purification, le mélange et le transport. Les producteurs vendent ensuite les solvants aux fabricants de revêtements, d'adhésifs, d'encres, de produits agricoles, de produits de nettoyage et de produits chimiques industriels.
L'économie de l'approvisionnement comprend le coût des matières premières, l'efficacité de conversion, l'approvisionnement régional, la purification, la logistique et les certifications. Les esters méthyliques de soja et les bioalcools bénéficient de filières d'approvisionnement en matières premières renouvelables existantes, tandis que les solvants de fermentation offrent une option de diversification supplémentaire. L'intégration des installations de production et d'approvisionnement peut contribuer à sécuriser l'approvisionnement et à atténuer la volatilité des marchés des matières premières. La compatibilité avec les formulations est primordiale, car les clients privilégient les solvants renouvelables qui peuvent être intégrés à la production existante sans modifications majeures.
Le rapport sur le marché des biosolvants révèle un marché concurrentiel fondé sur l'étendue du portefeuille, les matières premières, le savoir-faire en formulation, les applications et la certification de durabilité. BASF SE tire parti de son expertise en chimie de spécialité et de ses matières premières issues de ressources renouvelables, tandis que Dow Inc. se positionne sur le marché des solutions chimiques bio-circulaires et biosourcées. Archer-Daniels-Midland Company et Cargill, Incorporated s'appuient sur leur expertise en matières premières agricoles, et Corbion NV sur sa chimie du lactate basée sur la fermentation.
On observe également une tendance à la différenciation entre les concurrents par la spécialisation dans des qualités adaptées aux applications et des procédés de production à faible empreinte carbone. Step Company est un acteur majeur qui fournit des esters et des formulations biosourcés, tandis que Florida Chemical Company est un leader dans la fourniture de produits chimiques de spécialité à base d'agrumes. Huntsman International LLC opère dans le domaine des formulations de spécialité, tandis que Shenzhen Esuns Industrial Co., Ltd. fournit des solvants renouvelables. BioAmber Inc., un ancien concurrent sur le marché des produits chimiques biosourcés, a cessé ses activités.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
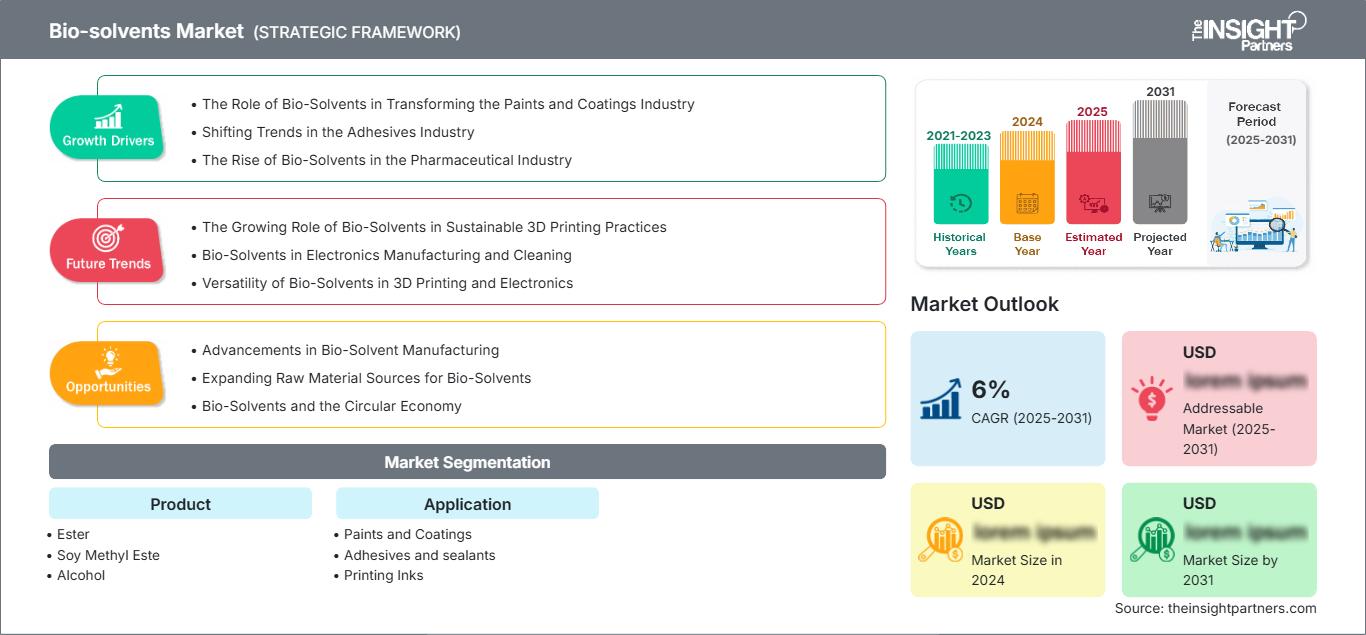
Marché des biosolvants : Perspectives stratégiques
Perspectives régionales
Marché des biosolvants en Amérique du Nord
La part de marché des biosolvants en Amérique du Nord devrait se situer entre 28 et 32 % en 2025 et afficher une croissance annuelle composée (TCAC) de 4,0 à 4,8 % jusqu'en 2034. La région dispose d'une industrie bien établie dans les secteurs des revêtements, des adhésifs, de l'impression, du nettoyage et des produits chimiques industriels, qui peut intégrer les solvants renouvelables sans nécessiter d'investissements importants dans de nouveaux équipements. Les États-Unis constituent le principal moteur de la demande, grâce à leur production de produits chimiques de spécialité et à leur secteur agricole.
Le Canada participe au développement et à la production de produits chimiques biosourcés, tandis que les États-Unis possèdent le plus grand nombre d'installations et de centres de formulation. Les bioalcools, les esters méthyliques, les glycols et les esters spéciaux sont devenus de plus en plus importants dans les secteurs où la réduction des COV et la manipulation sécuritaire sont essentielles. La demande régionale demeure tributaire des reformulations de revêtements, du nettoyage industriel, de l'impression et des applications agricoles.
Marché américain des biosolvants
Les États-Unis devraient représenter entre 63 et 67 % de la demande nord-américaine d'ici 2025 et connaître une croissance annuelle composée de 4,1 à 4,9 % jusqu'en 2034. Ce vaste marché est fortement marqué par la présence des industries des revêtements, de la construction, de l'imprimerie, de l'agriculture, des biens de consommation et de la chimie, et bénéficie d'une abondante disponibilité de matières premières agricoles. La réglementation environnementale relative aux COV et à la sécurité des produits chimiques favorise le remplacement progressif des formulations.
Les entreprises Cargill, Incorporated, Archer-Daniels-Midland Company, BASF SE, Dow Inc. et Stepan Company représentent les savoir-faire en matière de chimie des solvants renouvelables et de systèmes de formulation. Leurs applications couvrent un large éventail de produits, des peintures aux adhésifs, en passant par les nettoyants industriels, les encres d'imprimerie et les formulations agricoles. Les secteurs les plus prometteurs sont ceux où il est possible d'intégrer des matières renouvelables présentant des avantages en termes de COV, de sécurité, de biodégradabilité ou d'empreinte carbone, sans compromettre les performances techniques.
Marché européen des biosolvants
La part de marché de l'Europe devrait se situer entre 33 % et 36 % en 2025, avec une croissance annuelle composée prévue entre 3,6 % et 4,4 % jusqu'en 2034. Les principaux marchés sont l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne. Le choix des solvants restera influencé par la réglementation en matière de gestion des produits chimiques, l'économie circulaire, l'utilisation de matières premières renouvelables et les politiques d'achat responsables.
Le Royaume-Uni tirera profit des applications dans les domaines des revêtements, de l'impression et de la chimie de spécialité. L'Allemagne, forte de sa production chimique, bénéficiera de son industrie de la formulation. La France profitera des produits chimiques biosourcés et des formulations agricoles. L'Italie et l'Espagne contribueront grâce aux revêtements, aux adhésifs, à l'impression, à l'emballage et à la production industrielle. Les acheteurs européens privilégient généralement les matières renouvelables, les données sur le cycle de vie et la réduction de l'empreinte carbone lors du choix de leurs fournisseurs.
Marché des biosolvants en Asie-Pacifique
La région Asie-Pacifique devrait détenir entre 22 % et 25 % de parts de marché en 2025 et afficher un taux de croissance annuel composé (TCAC) de 4,8 % à 5,7 % entre 2025 et 2034, tiré par la demande chinoise. Les applications concernent notamment les revêtements, l'impression, l'agriculture, l'électronique et le nettoyage industriel en Chine, au Japon, en Corée du Sud, en Inde et en Australie.
L'adoption de ces matériaux est liée au développement industriel et à la réduction des émissions. En Inde, le développement repose sur l'agriculture et la production industrielle, tandis qu'au Japon et en Corée du Sud, on privilégie les matériaux performants et durables. La Chine, quant à elle, a recours à une production chimique intensive, encadrée par une réglementation stricte.
Marché des biosolvants au Moyen-Orient et en Afrique
Le segment Moyen-Orient et Afrique devrait connaître un TCAC de 3,7 % à 4,5 % sur la période de prévision allant jusqu'en 2034. Le tissu industriel de l'Arabie saoudite et des Émirats arabes unis est bien établi, tandis que l'Afrique du Sud s'affirme comme un marché important en Afrique. Les principaux secteurs d'application sont la construction, les revêtements, la maintenance, l'agriculture et la chimie de spécialité.
L’Arabie saoudite et les Émirats arabes unis offrent de nouvelles perspectives pour diversifier l’industrie chimique, actuellement basée uniquement sur les hydrocarbures. En Afrique du Sud, les applications concernent notamment l’agriculture, les revêtements, le nettoyage et la formulation de produits chimiques.
Analyse de segmentation
Produit
Le marché des biosolvants se divise en plusieurs catégories de produits, notamment les esters, les esters méthyliques de soja, les alcools, les glycols et d'autres. Le choix du produit détermine le pouvoir solvant, le comportement à l'évaporation, la compatibilité, les caractéristiques de sécurité et le potentiel de contenu renouvelable. Les alcools offrent une grande polyvalence d'application, tandis que les esters et les esters méthyliques de soja sont utilisés dans les applications industrielles et de formulation. Les glycols servent aux revêtements, aux encres et aux procédés chimiques. Ce segment de produits devrait connaître une croissance annuelle composée (TCAC) de 3,2 % à 4,1 % entre 2026 et 2034 .
- Esters : Les esters offrent un fort pouvoir solvant et une grande flexibilité de formulation pour les revêtements, les encres, les nettoyants et les applications industrielles. Leur compatibilité avec les formulations existantes facilite leur substitution lorsque l’impact environnemental est réduit et que l’utilisation de matières premières renouvelables est requise.
- Ester méthylique de soja : Les solvants à base d’ester méthylique de soja offrent des alternatives renouvelables aux fluides dérivés du pétrole. La demande est soutenue par le nettoyage industriel, les revêtements, les formulations agricoles et les applications exigeant des points d’éclair élevés et une bonne maniabilité.
- Alcool : L'alcool représente la plus grande catégorie de produits car l'éthanol et les bioalcools apparentés offrent une large compatibilité, une infrastructure de production établie et une familiarité d'application dans les formulations de nettoyage, de revêtements, de soins personnels et de traitement chimique.
- Glycols : Les glycols biosourcés offrent une solubilité contrôlée, une miscibilité à l’eau et une faible volatilité. Leur rôle s’étend aux revêtements, encres, résines et formulations industrielles, où les fabricants recherchent des matières premières renouvelables ou issues de l’agriculture circulaire.
- Autres produits : Parmi les autres produits figurent des solvants renouvelables de spécialité, tels que les terpènes et les intermédiaires biosourcés émergents. Leur adoption reste tributaire de l’application, mais offre des possibilités de formulations personnalisées nécessitant des profils de solvabilité ou environnementaux différenciés.
Application
La demande d'applications est déterminée par la capacité des solvants renouvelables à satisfaire simultanément les exigences de performance, de réglementation, de sécurité et de formulation. Les peintures et les revêtements constituent un débouché majeur et bien établi, tandis que les adhésifs et les mastics offrent un potentiel de substitution plus rapide. Les encres d'impression demeurent essentielles pour l'emballage et l'impression industrielle. Le segment des applications devrait connaître une croissance annuelle composée (TCAC) de 3,5 % à 4,4 % entre 2026 et 2034 .
- Peintures et revêtements : Les peintures et les revêtements demeurent une application majeure, car le choix du solvant influe directement sur les émissions de COV, le séchage, la formation du film, la viscosité et l’exposition des travailleurs. Les options biosourcées permettent de reformuler les produits tout en préservant les technologies de revêtement éprouvées.
- Adhésifs et mastics : les fabricants d’adhésifs et de mastics évaluent de plus en plus les solvants renouvelables afin de réduire l’intensité des COV tout en maintenant la compatibilité de la résine, la constance de l’application, le temps ouvert et les performances de durcissement dans les produits de construction et industriels.
- Encres d'imprimerie : Les formulateurs d'encres d'imprimerie utilisent des biosolvants lorsque la solubilité, le séchage, le développement des couleurs et la compatibilité avec le substrat doivent être préservés. Les applications d'emballage suscitent un intérêt accru pour les systèmes à faible teneur en COV et les solvants renouvelables.
- Autres applications : Ces produits trouvent également des applications dans les secteurs du nettoyage, de l’agriculture, de la pharmacie, des soins personnels et des formulations industrielles spécialisées. Leur adoption dépend fortement des exigences réglementaires, du profil de sécurité des solvants, de la compatibilité des formulations et du coût des matières premières renouvelables.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|---|---|---|---|
|
Peintures et revêtements |
Haut |
Réduction des COV |
Mise à l'échelle |
|
Adhésifs et mastics |
Moyen |
Formules à faible teneur en COV |
Mise à l'échelle |
|
Encres d'impression |
Moyen |
Encres renouvelables |
Mise à l'échelle |
|
Autres |
Moyen |
Solvants spéciaux |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des biosolvants
Substitution croissante des solvants dérivés du pétrole
L'attention croissante portée aux émissions de COV, à l'exposition des travailleurs, à la biodégradabilité et à l'intensité carbone encourage la substitution des solvants conventionnels dérivés du pétrole. Les alternatives renouvelables peuvent fournir une teneur en carbone biosourcé tout en maintenant le pouvoir solvant et les performances de formulation requis. Ce facteur est particulièrement pertinent dans les revêtements, les encres, les produits de nettoyage, l'agriculture et les applications chimiques de spécialité où la composition du solvant influe directement sur les profils environnementaux et de sécurité. La disponibilité commerciale auprès de producteurs établis réduit l'obstacle technique à la substitution. Alors que les formulateurs évaluent de plus en plus les impacts du cycle de vie en plus des performances, les solvants renouvelables prennent de l'importance dans la sélection des fournisseurs et le développement de produits. La demande s'oriente donc vers des produits qui combinent des matières premières renouvelables avec des propriétés techniques prévisibles, une pureté constante, la conformité réglementaire et une fiabilité d'approvisionnement.
Développement des revêtements à faible teneur en COV et des technologies de formulation
L'essor des revêtements à faible teneur en COV engendre une demande croissante de systèmes de solvants capables de répondre aux exigences de performance, dans un contexte de normes d'émissions de plus en plus strictes. Les solvants biosourcés peuvent y contribuer grâce à leurs faibles teneurs en COV, leurs points d'éclair plus élevés, leur biodégradabilité ou leur teneur en carbone renouvelable, selon leur composition chimique. Les fabricants de peintures et de revêtements évaluent de plus en plus les formulations de solvants dans le cadre de stratégies de reformulation globales, et non plus comme des ingrédients isolés. Ceci incite les fournisseurs à développer des mélanges et des qualités spécifiques à chaque application, garantissant le séchage, la fluidité, le nivellement et la compatibilité avec les résines. L'impact commercial s'étend aux revêtements industriels, automobiles, pour le bois et de protection. Face à l'intégration croissante des spécifications de durabilité dans les processus d'achat, les fournisseurs disposant de données techniques et de spécifications environnementales documentées bénéficient de meilleures opportunités de qualification.
Disponibilité croissante de matières premières renouvelables et d'intermédiaires biosourcés
L'abondance accrue d'huiles végétales, de sucres, d'intermédiaires dérivés de l'amidon, de produits de fermentation et d'autres matières premières renouvelables renforce l'approvisionnement en biosolvants. La diversification des matières premières réduit la dépendance vis-à-vis des sources agricoles individuelles et permet aux producteurs de développer des procédés de fabrication optimisés régionalement. Les entreprises dotées de capacités agricoles ou biochimiques intégrées peuvent créer de la valeur à plusieurs étapes, de l'approvisionnement en matières premières à la conversion des solvants et au soutien à la formulation. Cette disponibilité accrue favorise également le développement de solvants spéciaux, tels que les esters de lactate, les esters méthyliques et les glycols renouvelables. L'amélioration de l'efficacité des procédés et de l'échelle de production peut progressivement réduire les écarts de coûts par rapport aux solutions conventionnelles. Les producteurs qui entretiennent des relations solides avec les fournisseurs de matières premières et maîtrisent les technologies de conversion ont ainsi la possibilité d'améliorer la résilience de leur approvisionnement et la différenciation de leurs produits.
Tendances futures du marché des biosolvants
Les biosolvants s'orientent vers des matières premières certifiées renouvelables et à bilan massique équilibré.
Le marché des biosolvants s'oriente de plus en plus vers des allégations vérifiées de contenu renouvelable plutôt que vers un positionnement général en matière de durabilité. Lors de la qualification des fournisseurs, les acheteurs devraient exiger des certifications, une documentation sur la chaîne de traçabilité, le calcul de l'empreinte carbone et des informations sur la traçabilité des matières premières. Les approches basées sur le bilan massique peuvent gagner en importance car elles permettent aux infrastructures chimiques existantes d'intégrer des matières premières renouvelables ou issues de l'économie circulaire sans nécessiter de nouvelles usines de production. Dow Inc. utilise déjà des systèmes de bilan massique pour ses produits glycolés biocirculaires et biosourcés, illustrant ainsi comment les installations de production existantes peuvent soutenir l'utilisation de matériaux à faible empreinte carbone. Les futures décisions d'achat tiendront de plus en plus compte des performances techniques, de la provenance des matières premières, de la crédibilité des certifications et de l'impact sur le cycle de vie. Les fournisseurs capables de quantifier le contenu renouvelable et les avantages environnementaux devraient bénéficier d'un avantage concurrentiel lorsque les données de durabilité seront intégrées aux spécifications d'achat.
Développement des mélanges de solvants spécifiques à l'application
Le développement futur des produits devrait s'orienter des solvants biosourcés individuels vers des mélanges spécifiques à chaque application, conçus pour répondre à des exigences de formulation précises. Les revêtements, les encres, les adhésifs, les produits agricoles et de nettoyage requièrent souvent simultanément de multiples propriétés, telles que la solubilité, le contrôle de l'évaporation, le point d'éclair, la viscosité, la compatibilité avec le substrat et le comportement au séchage. Les systèmes mélangés peuvent offrir des performances plus proches des solvants conventionnels tout en augmentant la part de ressources renouvelables. Cette approche peut faciliter le changement de technologie, car les formulateurs peuvent optimiser les procédés de production existants plutôt que de repenser entièrement les formulations. Les fournisseurs spécialisés devraient renforcer leurs services techniques et leurs capacités de co-développement, parallèlement à l'enrichissement de leurs gammes de produits. Cette tendance ouvre la voie à des qualités différenciées, adaptées à des résines, des pigments, des ingrédients actifs et des conditions de fabrication spécifiques, renforçant ainsi la valeur stratégique de l'expertise en application.
Opportunités du marché des biosolvants
Développement de systèmes de solvants à haute teneur en énergies renouvelables pour les revêtements
Les fabricants de revêtements représentent un secteur d'investissement attractif, car le choix du solvant influence les performances en matière de COV, le comportement à l'application, le séchage et l'impact environnemental. Les fournisseurs peuvent développer des formulations de solvants à haute teneur en énergies renouvelables, combinant alcools, esters, glycols et intermédiaires biosourcés spécifiques, afin de répondre aux exigences particulières des résines. Le potentiel le plus important réside dans les produits offrant une teneur mesurable en énergies renouvelables sans nécessiter de modifications d'équipement ni compromettre la qualité du revêtement. La collaboration technique avec les producteurs et formulateurs de résines peut accélérer la qualification et créer des avantages concurrentiels en matière de formulation. Une production régionale à proximité des sources de matières premières agricoles peut améliorer la rentabilité et la sécurité d'approvisionnement. Les entreprises qui associent des tests de formulation à des données carbone vérifiées peuvent favoriser l'adoption par leurs clients. Ces opportunités sont particulièrement pertinentes pour les revêtements industriels, pour le bois, de protection et décoratifs, qui visent une réduction progressive de leur consommation de matières premières d'origine fossile.
Développement des plateformes de biosolvants pour les formulations agricoles
Les prévisions du marché des biosolvants indiquent un potentiel croissant pour les formulations agricoles, notamment les produits phytosanitaires, les adjuvants, les dispersions huileuses et les concentrés émulsifiables. Les systèmes de solvants doivent dissoudre efficacement les principes actifs tout en garantissant la stabilité au stockage, l'efficacité sur le terrain, la sécurité des travailleurs et la conformité réglementaire. Les fournisseurs peuvent développer des supports biodégradables, des systèmes à faible teneur en COV, des formulations compatibles avec les produits biologiques et des conditionnements de solvants optimisés pour les produits phytosanitaires biologiques. Le développement régional est particulièrement pertinent en Asie-Pacifique et en Amérique latine, où la production agricole est en expansion et les exigences en matière de formulation se complexifient. Les plateformes dédiées à des applications spécifiques peuvent créer une valeur ajoutée différenciée, au-delà de la simple substitution de matières premières. Les producteurs qui associent la chimie des solvants à l'expertise en émulsification, dispersion et formulation peuvent se positionner plus avantageusement auprès des fabricants de produits agrochimiques à la recherche d'alternatives renouvelables.
Développements récents
- Avril 2026 : Merck KGaA lance sa première gamme de solvants biosourcés spécifiquement conçus pour la chromatographie liquide haute performance (HPLC). Cette gamme utilise des matières premières renouvelables et comprend des substituts directs à l’acétonitrile, au méthanol et à l’éthanol. Merck annonce une réduction moyenne de 25,9 % des émissions de CO₂ par rapport aux solvants HPLC conventionnels issus de combustibles fossiles, tout en préservant les performances chromatographiques et la compatibilité avec les méthodes HPLC et LC-MS existantes.
- Mai 2026 : Celtic Renewables Ltd. a rejoint un consortium ayant obtenu 7 millions de livres sterling pour développer des solvants biosourcés de qualité pharmaceutique. Ce programme de 36 mois, soutenu par Innovate UK et le ministère de la Santé et des Affaires sociales, est axé sur les technologies de purification membranaire afin d’industrialiser la production tout en respectant les exigences de pureté pharmaceutique. Le consortium comprend AstraZeneca, GSK, Croda, Cytiva, CPI et l’Université Queen Mary de Londres.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -