
Mercato dei biodisolventi: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei biosolventi (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (estere di lattato, alcol metilico di soia, glicoli, altri); applicazione (vernici e rivestimenti, adesivi e sigillanti, inchiostri da stampa, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00012661
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 27, 2026


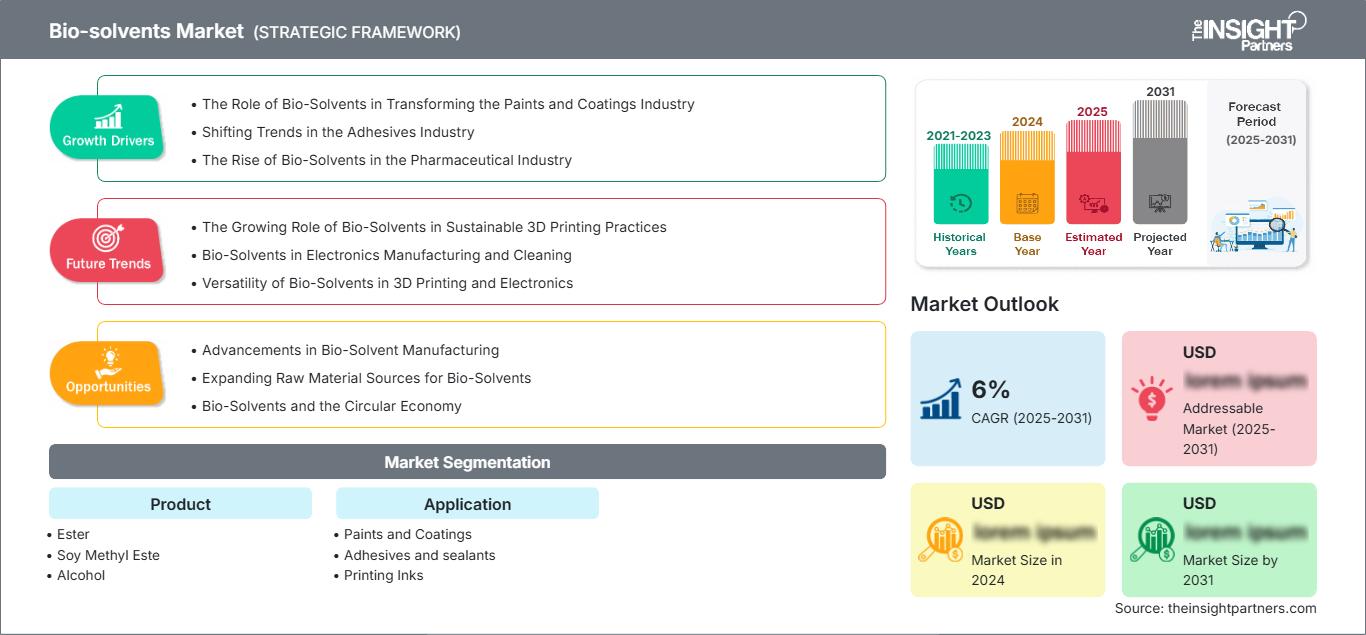
Dimensioni del mercato nel 2025
5,73 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
7,49 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,41 %
Tasso di crescita
Mercato di riferimento
61,21 miliardi di dollari USA
(2026-2034)
Il mercato dei biosolventi valeva 5,73 miliardi di dollari nel 2025 e si prevede che raggiungerà i 7,49 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 3,41% nel periodo 2026-2034. La crescita del mercato è dovuta al crescente utilizzo di solventi di origine biologica come alternativa ai solventi derivati dal petrolio in prodotti quali vernici, adesivi, inchiostri da stampa, detergenti, prodotti agricoli e prodotti chimici industriali. I fattori che guidano il mercato includono le normative sui VOC (composti organici volatili), la disponibilità di materie prime rinnovabili, le esigenze di formulazione e la preoccupazione per il contenuto di carbonio.
Il Nord America continua a rappresentare una regione strutturalmente forte per il mercato grazie alla presenza di impianti di produzione chimica specializzati, alla disponibilità di materie prime agricole e alla necessità di prodotti a basso contenuto di VOC (composti organici volatili). Il rapporto sul mercato dei biosolventi è rafforzato dal crescente utilizzo del prodotto nei segmenti di vernici e rivestimenti, adesivi e sigillanti, inchiostri da stampa, detergenti industriali e formulazioni agricole.
Analisi e approfondimenti sul mercato dei biosolventi
- Nord America: si stima che il Nord America deterrà una quota di mercato compresa tra il 28% e il 32% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 4,0-4,8% tra il 2026 e il 2034 , grazie alla disponibilità di materie prime rinnovabili, alla domanda di rivestimenti, alle iniziative di riduzione dei VOC (composti organici volatili) e alla consolidata produzione di prodotti chimici speciali.
- USA: Si stima che gli Stati Uniti rappresenteranno il 63-67% della domanda nordamericana nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 4,1-4,9% tra il 2026 e il 2034 , grazie ai settori dei rivestimenti, degli inchiostri, dei detergenti, dell'agricoltura e delle applicazioni chimiche speciali.
- Europa: si stima che l'Europa rappresenterà una quota del 33-36% nel 2025 e registrerà un CAGR del 3,6-4,4% tra il 2026 e il 2034 , con Germania, Francia, Italia, Regno Unito e Spagna supportate da politiche di sostenibilità e requisiti di gestione delle sostanze chimiche.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 22-25% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8-5,7% tra il 2026 e il 2034 , trainata da Cina, Giappone, Corea del Sud e India.
- Segmento più ampio: si stima che l'alcol deterrà una quota di mercato del 35-39% nel 2025 e crescerà a un CAGR del 3,8-4,5% tra il 2026 e il 2034 , grazie all'ampia compatibilità delle formulazioni e alle consolidate infrastrutture di produzione.
- Segmento ad alta crescita: si stima che gli adesivi e i sigillanti rappresenteranno una quota di mercato del 20-24% nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 5,0-5,8% tra il 2026 e il 2034 , grazie allo sviluppo di formulazioni a basso contenuto di VOC (composti organici volatili).
- Aziende chiave analizzate nel dettaglio: Archer-Daniels-Midland Company, BASF SE, BioAmber Inc., Cargill, Incorporated, Corbion NV, Dow Inc., Florida Chemical Company, Huntsman International LLC, Shenzhen Esuns Industrial Co., Ltd., Stepan Company.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I biosolventi si stanno evolvendo da semplici sostituti rinnovabili a ingredienti di formulazione consolidati, dove la capacità solvente, il contenuto di materie prime rinnovabili, le prestazioni in termini di COV (composti organici volatili), la biodegradabilità e la sicurezza dei dipendenti influenzano le decisioni di acquisto. Lo sviluppo tecnologico coinvolge bioalcoli, metil esteri, lattato esteri, glicoli di origine biologica e intermedi rinnovabili speciali. I produttori stanno integrando materie prime rinnovabili con le infrastrutture chimiche esistenti per renderle scalabili e uniformi al tempo stesso.
Questi trend continueranno grazie al crescente utilizzo nei paesi in via di sviluppo, come quelli della regione Asia-Pacifico. Sono in aumento i flussi di investimento verso intermedi derivati dalla fermentazione, materie prime agricole rinnovabili, processi di bilancio di massa e sistemi di solventi specifici. La crescente attenzione alle emissioni di COV, alla sicurezza chimica e all'intensità di carbonio dei prodotti chimici crea ulteriori ostacoli alla qualificazione di nuovi prodotti. Questi trend spingeranno i fornitori a divulgare il contenuto di energie rinnovabili, le valutazioni del ciclo di vita e i parametri prestazionali, oltre ai dati di prodotto tradizionali.
Ambito del rapporto sul mercato dei biosolventi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 5,73 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 7,49 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,41% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei biosolventi
La crescita del mercato dei biosolventi è sempre più legata alle industrie di formulazione che cercano alternative a basso contenuto di VOC (composti organici volatili), solventi rinnovabili e sicuri, senza compromettere le caratteristiche tecniche dei loro prodotti. La catena di approvvigionamento comprende materie prime rinnovabili come oli vegetali, zuccheri, amidi, biomassa e altre; fermentazione, esterificazione, produzione di alcoli, purificazione, miscelazione e trasporto. I produttori vendono poi i solventi ai produttori di vernici, adesivi, inchiostri, prodotti agricoli, detergenti e prodotti chimici industriali.
Gli aspetti economici dell'offerta includono il costo delle materie prime, l'efficienza di conversione, l'approvvigionamento regionale, la purificazione, la logistica e le certificazioni. Gli esteri metilici di soia e i bioalcoli possono accedere alle filiere di materie prime rinnovabili esistenti, mentre i solventi di fermentazione offrono un'ulteriore opzione di diversificazione. Gli impianti integrati di produzione e approvvigionamento possono contribuire a garantire l'offerta e a mitigare la volatilità dei mercati delle materie prime. La compatibilità con le formulazioni è molto importante, poiché i clienti preferiscono solventi rinnovabili che possano essere integrati nella produzione esistente senza modifiche sostanziali.
Dal rapporto sul mercato dei biosolventi si evince un mercato competitivo basato su ampiezza del portafoglio, materie prime, competenze di formulazione, applicazioni e certificazioni di sostenibilità. BASF SE sfrutta la sua esperienza nei prodotti chimici speciali, unitamente alle materie prime di origine rinnovabile, mentre Dow Inc. gioca un ruolo nel mercato delle soluzioni chimiche bio-circolari e a base biologica. Archer-Daniels-Midland Company e Cargill, Incorporated sfruttano le loro competenze nelle materie prime agricole, mentre Corbion NV si avvale della sua chimica del lattato basata sulla fermentazione.
Si osserva inoltre una tendenza alla differenziazione tra i concorrenti attraverso la specializzazione in gradi applicativi specifici e processi produttivi a basso impatto ambientale. The Step Company è un attore chiave nella fornitura di esteri e formulazioni di origine biologica, mentre Florida Chemical Company è leader nella fornitura di prodotti chimici speciali a base di agrumi. Huntsman International LLC opera nel settore delle formulazioni speciali, mentre Shenzhen Esuns Industrial Co., Ltd. fornisce solventi rinnovabili. BioAmber Inc. è un vecchio concorrente nel mercato dei prodotti chimici di origine biologica che non è più operativo.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei biosolventi: approfondimenti strategici
Approfondimenti regionali
Mercato dei biosolventi in Nord America
Si prevede che la quota di mercato nordamericana dei biosolventi si attesti tra il 28% e il 32% nel 2025, con una crescita annua composta (CAGR) del 4,0-4,8% fino al 2034. La regione vanta un'industria consolidata nei settori dei rivestimenti, degli adesivi, della stampa, della pulizia e dei prodotti chimici industriali, in grado di integrare solventi rinnovabili senza grandi investimenti in nuove attrezzature. Gli Stati Uniti rappresentano la principale fonte di domanda, grazie alla loro produzione di prodotti chimici speciali e alla solida base agricola.
Il Canada partecipa allo sviluppo e alla produzione di prodotti chimici di origine biologica, mentre gli Stati Uniti detengono il maggior numero di impianti e centri di formulazione. I bioalcoli, gli esteri metilici, i glicoli e gli esteri speciali hanno acquisito sempre maggiore importanza nei settori in cui è necessario ridurre i COV (composti organici volatili) e garantirne una manipolazione sicura. La domanda regionale continua a dipendere dalla riformulazione di vernici, dalla pulizia industriale, dalla stampa e dalle applicazioni agricole.
Mercato statunitense dei biosolventi
Si prevede che gli Stati Uniti contribuiranno al 63-67% della domanda nordamericana entro il 2025 e che registreranno una crescita annua composta (CAGR) del 4,1-4,9% fino al 2034. Si tratta di un mercato ampio con una forte presenza di industrie di rivestimenti, edilizia, stampa, agricoltura, prodotti di consumo e chimica, con un'elevata disponibilità di materie prime agricole. Le normative ambientali sui COV (composti organici volatili) e sulla sicurezza dei prodotti chimici stanno spingendo verso la graduale sostituzione delle formulazioni.
Le competenze nel campo della chimica dei solventi rinnovabili e dei sistemi di formulazione sono rappresentate da: Cargill, Incorporated, Archer-Daniels-Midland Company, BASF SE, Dow Inc. e Stepan Company. Le applicazioni spaziano da vernici, detergenti industriali, inchiostri da stampa, formulazioni agricole e adesivi. I settori più promettenti sono quelli in cui è possibile aggiungere componenti rinnovabili con vantaggi in termini di VOC, sicurezza, biodegradabilità o impronta di carbonio, senza compromettere le prestazioni tecniche.
Mercato europeo dei biosolventi
Si prevede che la quota di mercato europea si attesterà tra il 33% e il 36% nel 2025, con una crescita annua composta (CAGR) stimata tra il 3,6% e il 4,4% fino al 2034. I principali mercati saranno Germania, Regno Unito, Francia, Italia e Spagna. La scelta dei solventi continuerà a essere influenzata dalle normative sulla gestione delle sostanze chimiche, dall'economia circolare, dall'utilizzo di materie prime rinnovabili e dalle politiche di acquisto basate sulla sostenibilità.
Il Regno Unito trarrà vantaggio dai settori dei rivestimenti, della stampa e delle applicazioni chimiche speciali. La Germania, ricca di produzione chimica, avrà l'opportunità di beneficiare del suo settore dei formulati. La Francia trarrà vantaggio dai prodotti chimici di origine biologica e dai formulati per l'agricoltura. Italia e Spagna contribuiranno attraverso rivestimenti, adesivi, stampa, imballaggi e produzione industriale. Gli acquirenti europei tendono a privilegiare il contenuto di energie rinnovabili, i dati sul ciclo di vita e la riduzione dell'impronta di carbonio nel processo di selezione dei fornitori.
Mercato dei biosolventi nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico deterrà una quota di mercato compresa tra il 22% e il 25% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 4,8%-5,7% nel periodo 2025-2034, trainato dalla domanda in Cina. Le applicazioni includono rivestimenti, stampa, agricoltura, elettronica e pulizia industriale in Cina, Giappone, Corea del Sud, India e Australia.
L'adozione di nuove tecnologie è legata allo sviluppo industriale e alla riduzione delle emissioni. Lo sviluppo indiano si basa su materie prime agricole e produzione industriale, mentre Giappone e Corea del Sud puntano su materiali ad alte prestazioni e sostenibili. La Cina fa ampio uso della produzione chimica, unitamente a una rigorosa regolamentazione.
Mercato dei biosolventi in Medio Oriente e Africa
Si prevede che il segmento Medio Oriente e Africa registrerà un CAGR (tasso di crescita annuale composto) del 3,7-4,5% nel periodo di previsione fino al 2034. La base industriale in Arabia Saudita e negli Emirati Arabi Uniti è ben consolidata, mentre il Sudafrica si sta affermando come un mercato importante in Africa. I settori di applicazione predominanti sono l'edilizia, i rivestimenti, la manutenzione, l'agricoltura e i prodotti chimici speciali.
In Arabia Saudita e negli Emirati Arabi Uniti si stanno aprendo nuove opportunità per diversificare l'industria chimica, attualmente basata esclusivamente sugli idrocarburi. In Sudafrica, le applicazioni includono agricoltura, rivestimenti, pulizia e formulazione di prodotti chimici.
Analisi di segmentazione
Prodotto
Il mercato dei biosolventi, suddiviso per tipologia di prodotto, comprende esteri, metil esteri di soia, alcoli, glicoli e altri. La scelta del prodotto determina la capacità solvente, il comportamento all'evaporazione, la compatibilità, le caratteristiche di sicurezza e il potenziale di contenuto rinnovabile. Gli alcoli offrono un'ampia versatilità applicativa, mentre gli esteri e i metil esteri di soia trovano impiego in ambito industriale e nella formulazione. I glicoli sono utilizzati in rivestimenti, inchiostri e applicazioni di processo chimico. Si prevede che questo segmento di prodotto crescerà a un tasso annuo composto (CAGR) del 3,2-4,1% nel periodo 2026-2034 .
- Esteri: Gli esteri offrono un'elevata capacità solvente e flessibilità di formulazione in applicazioni quali rivestimenti, inchiostri, detergenti e prodotti industriali. La compatibilità con le formulazioni consolidate ne facilita la sostituzione laddove siano richiesti un minore impatto ambientale e un contenuto di materie prime rinnovabili.
- Estere metilico di soia: i solventi a base di estere metilico di soia offrono alternative rinnovabili ai fluidi derivati dal petrolio. La domanda è sostenuta dalla pulizia industriale, dai rivestimenti, dalle formulazioni agricole e dalle applicazioni che richiedono punti di infiammabilità elevati e caratteristiche di manipolazione favorevoli.
- Alcol: L'alcol rappresenta la categoria di prodotti più ampia perché l'etanolo e i bioalcoli correlati offrono un'ampia compatibilità, un'infrastruttura di produzione consolidata e una familiarità di applicazione in formulazioni per la pulizia, i rivestimenti, la cura della persona e i processi chimici.
- Glicoli: i glicoli di origine biologica offrono solubilità controllata, miscibilità con l'acqua e bassa volatilità. Il loro ruolo si sta espandendo in rivestimenti, inchiostri, resine e formulazioni industriali, dove i produttori cercano alternative di materie prime rinnovabili o di origine biologica circolare.
- Altri prodotti: Tra gli altri prodotti figurano speciali solventi rinnovabili come i terpeni e intermedi emergenti di origine biologica. L'adozione rimane specifica per ogni applicazione, ma crea opportunità per formulazioni personalizzate che richiedono profili di solubilità o ambientali differenziati.
Applicazione
La domanda di applicazioni è determinata dalla capacità dei solventi rinnovabili di soddisfare simultaneamente i requisiti di prestazioni, normativi, di sicurezza e di formulazione. Vernici e rivestimenti rappresentano un importante sbocco consolidato, mentre adesivi e sigillanti offrono un potenziale di sostituzione più rapido. Gli inchiostri da stampa rimangono importanti per il packaging e la stampa industriale. Si prevede che il segmento delle applicazioni crescerà a un CAGR del 3,5-4,4% nel periodo 2026-2034 .
- Vernici e rivestimenti: Le vernici e i rivestimenti rimangono un'applicazione fondamentale perché la scelta del solvente influenza direttamente le emissioni di COV, l'essiccazione, la formazione del film, la viscosità e l'esposizione dei lavoratori. Le opzioni a base biologica supportano la riformulazione mantenendo al contempo le tecnologie di rivestimento consolidate.
- Adesivi e sigillanti: i produttori di adesivi e sigillanti valutano sempre più spesso solventi rinnovabili per ridurre l'intensità dei VOC (composti organici volatili) mantenendo al contempo la compatibilità con le resine, la uniformità di applicazione, il tempo di lavorazione e le prestazioni di polimerizzazione nei prodotti per l'edilizia e l'industria.
- Inchiostri da stampa: i formulisti di inchiostri da stampa utilizzano biosolventi laddove è necessario mantenere la solubilità, il comportamento di essiccazione, lo sviluppo del colore e la compatibilità del substrato. Le applicazioni di imballaggio suscitano ulteriore interesse per sistemi a basso contenuto di VOC e solventi rinnovabili.
- Altri settori: Altre applicazioni includono la pulizia, l'agricoltura, i prodotti farmaceutici, la cura della persona e le formulazioni industriali specializzate. L'adozione dipende fortemente dai requisiti normativi, dai profili di sicurezza dei solventi, dalla compatibilità delle formulazioni e dalla redditività delle materie prime rinnovabili.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Vernici e rivestimenti |
Alto |
Riduzione dei VOC |
Scalatura |
|
Adesivi e sigillanti |
Mezzo |
Formule a basso contenuto di VOC |
Scalatura |
|
Inchiostri da stampa |
Mezzo |
Inchiostri rinnovabili |
Scalatura |
|
Altri |
Mezzo |
Solventi speciali |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato dei biosolventi
Sostituzione crescente dei solventi derivati dal petrolio
La crescente attenzione alle emissioni di COV, all'esposizione dei lavoratori, alla biodegradabilità e all'intensità di carbonio sta incoraggiando la sostituzione dei solventi convenzionali derivati dal petrolio. Le alternative rinnovabili possono fornire un contenuto di carbonio di origine biologica, mantenendo al contempo le prestazioni di solubilità e formulazione richieste. Questo fattore è particolarmente rilevante nei settori delle vernici, degli inchiostri, dei prodotti per la pulizia, dell'agricoltura e delle applicazioni chimiche speciali, dove la composizione del solvente influisce direttamente sui profili ambientali e di sicurezza. La disponibilità commerciale da parte di produttori affermati riduce la barriera tecnica alla sostituzione. Poiché i formulisti valutano sempre più l'impatto del ciclo di vita oltre alle prestazioni, i solventi rinnovabili acquisiscono rilevanza nella qualificazione dei fornitori e nello sviluppo dei prodotti. Di conseguenza, la domanda si sta spostando verso prodotti che combinano materie prime rinnovabili con proprietà tecniche prevedibili, purezza costante, conformità normativa e affidabilità di fornitura.
Espansione delle tecnologie di rivestimento e formulazione a basso contenuto di VOC
L'espansione delle vernici a basso contenuto di VOC (composti organici volatili) sta creando una domanda di sistemi solventi in grado di soddisfare i requisiti prestazionali in un contesto di normative sulle emissioni sempre più stringenti. I solventi di origine biologica possono contribuire a questo obiettivo grazie a caratteristiche di VOC inferiori, punti di infiammabilità più elevati, biodegradabilità o contenuto di carbonio rinnovabile, a seconda della composizione chimica. I produttori di vernici e rivestimenti valutano sempre più spesso i pacchetti di solventi come parte di strategie di riformulazione più ampie, anziché considerarli come ingredienti isolati. Ciò incoraggia i fornitori a sviluppare miscele e gradi specifici per applicazione che mantengano essiccazione, fluidità, livellamento e compatibilità con la resina. L'impatto commerciale si estende ai settori industriale, automobilistico, del legno e delle vernici protettive. Poiché le specifiche di sostenibilità diventano sempre più requisiti di approvvigionamento, i fornitori con attributi ambientali documentati e dati tecnici coerenti ottengono maggiori opportunità di qualificazione.
Disponibilità crescente di materie prime rinnovabili e intermedi di origine biologica
La maggiore disponibilità di oli vegetali, zuccheri, intermedi derivati dall'amido, prodotti di fermentazione e altre materie prime rinnovabili sta rafforzando le basi di approvvigionamento per la produzione di biosolventi. La diversificazione delle materie prime riduce la dipendenza da singole fonti agricole e consente ai produttori di sviluppare processi produttivi ottimizzati a livello regionale. Le aziende con capacità agricole o biochimiche integrate possono generare valore in più fasi, dall'approvvigionamento delle materie prime alla conversione dei solventi e al supporto alla formulazione. La maggiore disponibilità favorisce anche lo sviluppo di solventi speciali, tra cui esteri lattici, esteri metilici e glicoli rinnovabili. Il miglioramento dell'efficienza dei processi e l'aumento della scala produttiva possono progressivamente ridurre le differenze di costo rispetto alle alternative convenzionali. I produttori con solide relazioni con i fornitori di materie prime e tecnologie di conversione hanno quindi l'opportunità di migliorare sia la resilienza dell'approvvigionamento che la differenziazione del prodotto.
Tendenze future del mercato dei biosolventi
Bio-Solvents si orienta verso materie prime certificate rinnovabili e basate sul bilancio di massa.
Le tendenze del mercato dei biosolventi si stanno spostando sempre più verso dichiarazioni verificate sul contenuto di materie prime rinnovabili, piuttosto che verso un generico posizionamento in termini di sostenibilità. Gli acquirenti sono tenuti a richiedere certificazioni, documentazione sulla catena di custodia, calcoli dell'impronta di carbonio e informazioni tracciabili sulle materie prime durante la fase di qualificazione dei fornitori. Gli approcci basati sul bilancio di massa possono acquisire importanza perché consentono alle infrastrutture chimiche esistenti di integrare materie prime rinnovabili o circolari senza la necessità di nuovi impianti di produzione. Dow Inc. utilizza già sistemi di bilancio di massa per prodotti a base di glicole, sia bio-circolari che di origine biologica, a dimostrazione di come gli impianti di produzione esistenti possano supportare materiali a basse emissioni di carbonio. Le future decisioni di approvvigionamento terranno sempre più conto delle prestazioni tecniche, della provenienza delle materie prime, della credibilità delle certificazioni e dell'impatto sul ciclo di vita. I fornitori in grado di quantificare il contenuto di materie prime rinnovabili e i benefici ambientali dovrebbero ottenere un vantaggio competitivo laddove i dati sulla sostenibilità diventeranno parte integrante delle specifiche di acquisto.
Ampliamento delle miscele di solventi specifiche per le applicazioni
Si prevede che lo sviluppo futuro dei prodotti si sposterà dai singoli solventi di origine biologica verso miscele specifiche per applicazioni, progettate in base a precise esigenze di formulazione. Rivestimenti, inchiostri, adesivi, prodotti agricoli e per la pulizia spesso richiedono simultaneamente molteplici proprietà, tra cui potere solvente, controllo dell'evaporazione, punto di infiammabilità, viscosità, compatibilità con il substrato e comportamento di essiccazione. I sistemi a miscela possono offrire prestazioni più simili a quelle dei pacchetti di solventi convenzionali, aumentando al contempo il contenuto di materie prime rinnovabili. Questo approccio può ridurre le barriere al passaggio a nuove soluzioni, poiché i formulisti possono ottimizzare i processi produttivi esistenti anziché riprogettare intere formulazioni. È probabile che i fornitori specializzati rafforzino i servizi tecnici e le capacità di co-sviluppo, oltre ai portafogli di prodotti. Questa tendenza crea opportunità per gradi differenziati, adattati a specifiche resine, pigmenti, principi attivi e condizioni di produzione, aumentando il valore strategico della competenza applicativa.
Opportunità di mercato per i biosolventi
Sviluppo di sistemi di solventi ad alto contenuto di energie rinnovabili per rivestimenti
I produttori di vernici rappresentano un'area di investimento interessante, poiché la scelta dei solventi influenza le prestazioni in termini di VOC (composti organici volatili), il comportamento durante l'applicazione, l'essiccazione e il posizionamento ambientale. I fornitori possono sviluppare pacchetti di solventi ad alto contenuto di materie prime rinnovabili, combinando alcoli, esteri, glicoli e intermedi speciali di origine biologica per soddisfare i requisiti specifici delle resine. L'opportunità più significativa risiede nei prodotti che offrono un contenuto di materie prime rinnovabili misurabile senza richiedere modifiche alle apparecchiature o compromettere la qualità della verniciatura. La collaborazione tecnica con i produttori e i formulisti di resine può accelerare la qualificazione e creare vantaggi esclusivi per le formulazioni. La produzione regionale in prossimità delle fonti di materie prime agricole può migliorare la redditività e la sicurezza dell'approvvigionamento. Le aziende che combinano i test di formulazione con dati verificati sulle emissioni di carbonio possono rafforzare l'adozione da parte dei clienti. Queste opportunità sono particolarmente rilevanti per le vernici industriali, per legno, protettive e decorative che mirano a una progressiva riduzione delle materie prime di origine fossile.
Espansione delle piattaforme di biosolventi per formulazioni agricole
Le previsioni di mercato sui biosolventi indicano un potenziale crescente per le formulazioni agricole, inclusi prodotti fitosanitari, coadiuvanti, dispersioni oleose e concentrati emulsionabili. I sistemi di solventi devono dissolvere efficacemente i principi attivi, garantendo al contempo stabilità durante lo stoccaggio, prestazioni sul campo, sicurezza dei lavoratori e conformità alle normative. I fornitori possono sviluppare vettori biodegradabili, sistemi a basso contenuto di VOC (composti organici volatili), formulazioni compatibili con l'agricoltura biologica e pacchetti di solventi ottimizzati per i prodotti fitosanitari biologici. Lo sviluppo regionale è particolarmente rilevante nell'area Asia-Pacifico e in America Latina, dove la produzione agricola è in espansione e i requisiti di formulazione stanno diventando più sofisticati. Le piattaforme specifiche per le singole applicazioni possono creare un valore differenziato che va oltre la semplice sostituzione delle materie prime. I produttori che combinano la chimica dei solventi con competenze in materia di emulsionamento, dispersione e formulazione possono consolidare la propria posizione presso i produttori di prodotti agrochimici alla ricerca di alternative rinnovabili.
Sviluppi recenti
- Aprile 2026: Merck KGaA ha lanciato il suo primo portafoglio di solventi di origine biologica specificamente per la cromatografia liquida ad alte prestazioni (HPLC). Il portafoglio utilizza materie prime rinnovabili e include sostituti diretti per acetonitrile, metanolo ed etanolo. Merck ha riportato una riduzione media del 25,9% delle emissioni equivalenti di CO₂ rispetto ai solventi HPLC convenzionali a base di combustibili fossili, mantenendo al contempo le prestazioni cromatografiche consolidate e la compatibilità con i metodi HPLC e LC-MS esistenti.
- Maggio 2026: Celtic Renewables Ltd. è entrata a far parte di un consorzio che si è aggiudicato 7 milioni di sterline per lo sviluppo di solventi di origine biologica di grado farmaceutico. Il programma, della durata di 36 mesi e supportato da Innovate UK e dal Dipartimento della Salute e dell'Assistenza Sociale, si concentra sulle tecnologie di purificazione a membrana per industrializzare la produzione, garantendo al contempo il rispetto dei requisiti di purezza farmaceutica. Il consorzio comprende AstraZeneca, GSK, Croda, Cytiva, CPI e la Queen Mary University di Londra.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -