
Marché de la capsulotomie : taille, part de marché et prévisions 2034
Taille et prévisions du marché de la capsulotomie (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type de produit (système de capsulotomie fixe, système de capsulotomie mobile) ; technologie (systèmes de capsulotomie pulsée, systèmes de capsulotomie thermique, autres) ; type (capsulotomie antérieure, capsulotomie postérieure) ; utilisateur final (hôpitaux, centres de chirurgie ambulatoire, centres de soins oculaires) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00020018
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 21, 2026


Taille du marché en 2025
186,21 millions de dollars US
valeur de l'année de base
Prévisions pour 2034
277,65 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,54 %
taux de croissance
Marché adressable
2 106,24 millions de dollars US
(2026-2034)
Le marché de la capsulotomie était évalué à 186,21 millions de dollars américains en 2025 et devrait atteindre 277,65 millions de dollars américains d'ici 2034, enregistrant un TCAC de 4,54 % entre 2026 et 2034. Cette croissance reflète l'adoption constante des technologies d'ouverture contrôlée des capsules antérieure et postérieure dans la chirurgie de la cataracte, le remplacement du cristallin réfractif et la chirurgie ophtalmique assistée par laser, soutenue par l'augmentation du volume des interventions et la préférence des chirurgiens pour une géométrie de capsulotomie reproductible.
L'Amérique du Nord demeure le principal centre de demande, le marché de la capsulotomie étant soutenu par un volume élevé d'interventions de la cataracte, une forte pénétration des implants intraoculaires haut de gamme et une large disponibilité des plateformes de chirurgie ophtalmique. La région devrait connaître une croissance annuelle composée (TCAC) de 4,1 % à 4,6 % entre 2026 et 2034, portée par le développement des centres de chirurgie ambulatoire et l'acquisition de systèmes intégrés de flux de travail réduisant la variabilité manuelle dans les cas complexes de cataracte.
Analyse et perspectives du marché de la capsulotomie
- L’Amérique du Nord détenait une part de marché de 38 à 40 % en 2025 et connaît une croissance annuelle composée de 4,1 à 4,6 % entre 2026 et 2034, soutenue par le volume des interventions chirurgicales de la cataracte, l’adoption des LIO haut de gamme et l’infrastructure ophtalmologique ambulatoire.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 4,0 à 4,5 % entre 2026 et 2034, tirée par la chirurgie de la cataracte réalisée dans les centres de chirurgie ambulatoire.
- L'Europe représentait une part de 27 à 29 % en 2025 et connaît une croissance annuelle composée de 4,2 à 4,7 % entre 2026 et 2034, tirée par l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne.
- La région Asie-Pacifique a capté une part de marché de 23 à 25 % en 2025 et connaît une croissance annuelle composée de 5,3 à 5,8 % entre 2026 et 2034, la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie étant les principaux moteurs de cette adoption.
- Segment le plus important : la capsulotomie antérieure détenait une part de marché de 62 à 66 % en 2025, avec un TCAC de 4,3 à 4,8 % entre 2026 et 2034, reflétant son utilisation courante en chirurgie de la cataracte.
- Segment à forte croissance : Les systèmes de capsulotomie mobiles détenaient une part de marché de 18 à 22 % en 2025, avec un TCAC de 5,6 à 6,2 % entre 2026 et 2034, grâce à la sensibilisation et au déploiement dans les centres de chirurgie ambulatoire.
- Principales entreprises analysées en détail : Mynosys Cellular Devices, Inc., International BioMedical Devices, Inc., Excel-Lens, Inc., Optotek Medical doo, Carl Zeiss Meditec AG, Ellex Medical Lasers Pty Ltd., Lumenis Be Ltd., Johnson & Johnson Surgical Vision, Inc., Alcon Inc. et Bausch + Lomb Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché de la capsulotomie évolue, passant des capsulorhexis manuelles réalisées par le chirurgien à l'ouverture contrôlée de la capsule grâce à des dispositifs adaptés. Les systèmes à impulsions suscitent un intérêt considérable dans les cas de cataractes complexes, de zonules fragiles, de pupilles étroites et d'implants de lentilles intraoculaires haut de gamme exigeant un centrage précis. Les tendances de fabrication visent à trouver un équilibre entre consoles réutilisables et embouts jetables en contact avec le patient, garantissant ainsi la rentabilité du processus tout en respectant les exigences de stérilité.
Dans les années à venir, les investissements seront guidés par la productivité chirurgicale, la portabilité et la capacité d'intégrer les flux de travail numériques. Les nouvelles zones géographiques se concentreront sur la résorption des arriérés d'opérations de la cataracte, tandis que les pays développés privilégieront les résultats réfractifs et l'efficacité des centres de chirurgie ambulatoire. Le cadre réglementaire favorisera les dispositifs qui auront démontré leur sécurité, leur reproductibilité et leur intégration aux procédures de phacoémulsification existantes.
Portée du rapport sur le marché de la capsulotomie
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 186,21 millions de dollars américains |
| Taille du marché d'ici 2034 | 277,65 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 4,54% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la capsulotomie
L'augmentation de la prévalence de la cataracte, le vieillissement de la population et les attentes accrues des patients quant à la qualité visuelle post-opératoire sont les principaux moteurs de la croissance du marché de la capsulotomie. Cet écosystème comprend les fabricants de dispositifs, les fournisseurs de composants énergétiques, les fabricants de consommables stériles, les distributeurs de produits ophtalmiques, les hôpitaux, les centres de chirurgie ambulatoire et les réseaux de soins oculaires. L'offre reste spécialisée car l'adoption clinique dépend de la formation du chirurgien, de la compatibilité avec la taille de l'incision et de la preuve que la résistance et le centrage de la capsule améliorent la prévisibilité de la procédure.
La demande est également influencée par les aspects économiques des procédures. Les hôpitaux privilégient les consoles multi-usages et la fiabilité du service, tandis que les centres de chirurgie ambulatoire privilégient la rapidité d'installation et la faible perturbation des programmes opératoires. Dans les contextes aux ressources limitées, les systèmes portables sont intéressants car ils permettent d'étendre les techniques standardisées de chirurgie de la cataracte en dehors des grands centres hospitaliers universitaires, même si le remboursement et les budgets d'investissement restent des facteurs déterminants dans leur adoption.
Le positionnement concurrentiel repose désormais sur l'intégration du flux de travail pour la chirurgie de la cataracte, l'avantage lié à la base installée et la production de données probantes. L'analyse du marché de la capsulotomie révèle qu'Alcon Inc., Carl Zeiss Meditec AG, Johnson & Johnson Surgical Vision, Inc. et Bausch + Lomb Corporation se positionnent grâce à leur gamme étendue de solutions pour la cataracte, tandis que Mynosys Cellular Devices, Inc. et les spécialistes misent sur la haute performance de leurs capsulotomies.
Les innovations comprennent des investissements dans les robots, la planification assistée par logiciel, les interfaces stériles à usage unique et la compatibilité avec les flux de travail des implants intraoculaires haut de gamme. La différenciation ne résidera pas dans la technologie elle-même, mais dans une efficacité accrue et une réduction du besoin de répétition, notamment en cas de cataractes denses et de pupilles étroites.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
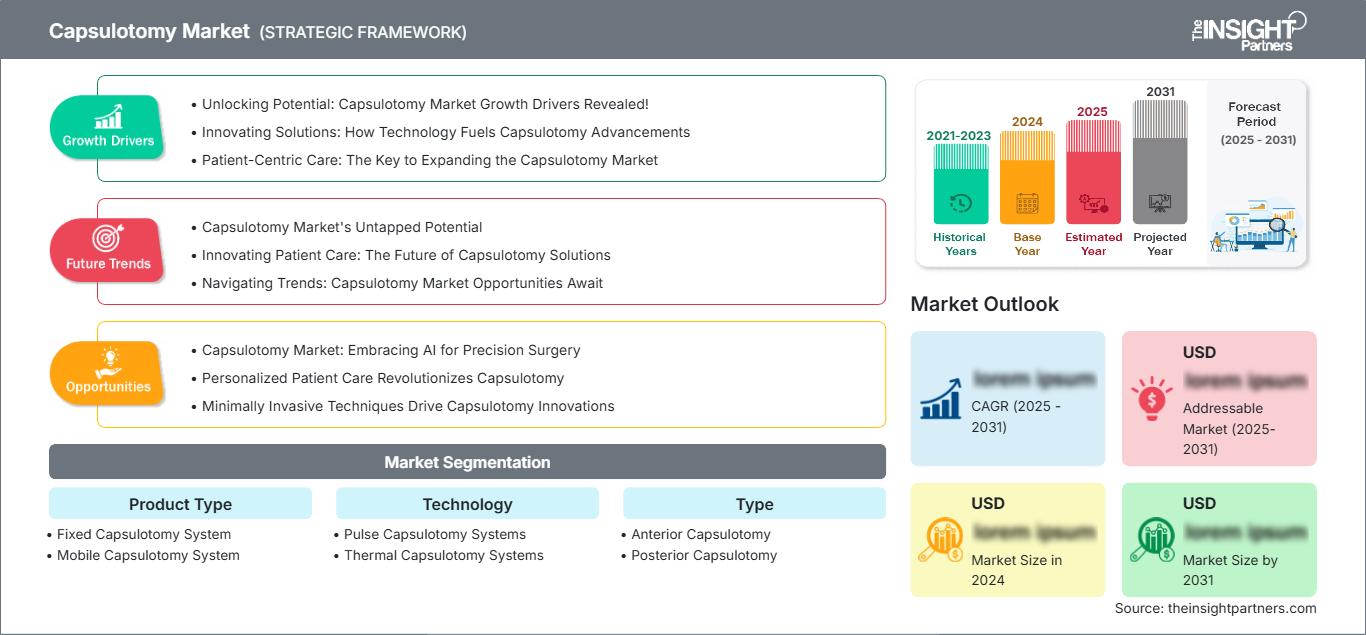
Marché de la capsulotomie : Perspectives stratégiques
Perspectives régionales
Marché de la capsulotomie en Amérique du Nord
L’Amérique du Nord représentait 38 à 40 % du marché en 2025 et devrait connaître une croissance annuelle composée de 4,1 à 4,6 % entre 2026 et 2034. Cette région bénéficie d’un volume élevé d’interventions de la cataracte, d’une forte pénétration de la phacoémulsification et de mécanismes de remboursement établis pour la chirurgie ophtalmique ambulatoire. L’utilisation de lentilles intraoculaires haut de gamme renforce la demande en capsulotomie assistée par dispositif, car la précision du dimensionnement et du centrage de la capsule influence les résultats réfractifs.
Les décisions d'approvisionnement sont prises par les centres de chirurgie ambulatoire, les services de consultation externe des hôpitaux et les groupes de soins ophtalmologiques intégrés. La part de marché régionale de la capsulotomie est renforcée par la familiarité des chirurgiens avec les systèmes à énergie et par une adoption plus large de la planification numérique. La croissance devrait rester modérée plutôt qu'exponentielle, car l'adoption dépend des données probantes, des préférences des chirurgiens et du coût par intervention.
Marché américain de la capsulotomie
Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 4,0 à 4,5 % jusqu'en 2034. Le transfert des interventions vers les centres de chirurgie ambulatoire (ASC) favorise le recours à des systèmes compacts capables de gérer le volume important d'opérations dans les salles de chirurgie de la cataracte. Le parc déjà important d'appareils de chirurgie de la cataracte facilite l'intégration d'autres technologies grâce aux réseaux cliniques existants.
On observe une forte présence d'entreprises telles qu'Alcon Inc., Johnson & Johnson Surgical Vision, Inc., Bausch + Lomb Corporation et Carl Zeiss Meditec AG. Les technologies proposées par des sociétés comme Mynosys Cellular Devices, Inc. facilitent la prise en charge des cas complexes de capsulotomie antérieure. Le taux d'adoption est plus élevé dans les régions où l'on utilise des lentilles haut de gamme et où la chirurgie réfractive de la cataracte est courante.
Marché européen de la capsulotomie
L'Europe détenait une part de marché de 27 à 29 % en 2025 et devrait connaître une croissance annuelle composée de 4,2 à 4,7 % entre 2026 et 2034. L'Allemagne domine le marché grâce à une forte densité d'ophtalmologistes, des tests technologiques rapides et une implication importante des chirurgiens lors des congrès sur la cataracte et la chirurgie réfractive. Le Royaume-Uni soutient la demande grâce à un nombre élevé d'opérations de la cataracte, aux réformes de la chirurgie ambulatoire et à l'introduction de lentilles haut de gamme dans le secteur privé.
L'Allemagne restera le marché clé, les achats étant principalement motivés par les cliniques spécialisées et les groupes hospitaliers qui testent la chirurgie numérique de la cataracte. Au Royaume-Uni, l'adoption de ces dispositifs sera sélective et liée aux besoins en chirurgie de la cataracte et en correction réfractive dans le secteur privé.
La France, l'Italie et l'Espagne affichent une croissance modérée, due au vieillissement de leur population, à la pression exercée sur les capacités de chirurgie publique et au développement de segments ophtalmologiques privés régionaux. La mise en œuvre est lente en raison de politiques de remboursement prudentes et d'appels d'offres hospitaliers.
Marché de la capsulotomie en Asie-Pacifique
La région Asie-Pacifique représentait 23 à 25 % du marché en 2025 et devrait connaître une croissance annuelle composée de 5,3 à 5,8 % entre 2026 et 2034, ce qui en fait la zone de croissance régionale la plus rapide. La Chine est le pays leader, suivie du Japon, de l'Inde, de la Corée du Sud et de l'Australie, grâce à la réduction du nombre d'opérations de la cataracte en attente, au développement d'hôpitaux ophtalmologiques urbains de pointe et à l'augmentation des capacités de formation chirurgicale.
Les politiques axées sur la réduction de la cécité évitable, le développement des réseaux de soins ophtalmologiques et la distribution locale de dispositifs médicaux améliorent l'accès aux soins. Le Japon et l'Australie privilégient la précision et l'obtention de résultats optimaux, tandis que l'Inde et la Chine conjuguent un volume chirurgical important et une demande de systèmes mobiles et économiques. L'adoption de ces technologies au niveau régional dépend de l'accessibilité financière, de la formation des chirurgiens et de la couverture des services.
Marché de la capsulotomie au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 3,8 % à 4,3 % entre 2026 et 2034. L’Arabie saoudite et les Émirats arabes unis sont en tête grâce à leurs investissements dans les infrastructures de santé, leurs hôpitaux ophtalmologiques spécialisés et leur positionnement sur le tourisme médical. L’Afrique du Sud demeure le principal marché subsaharien, tandis que le reste de la région Moyen-Orient et Afrique est marqué par les programmes de santé oculaire publics.
Les recettes du secteur énergétique dans les pays du Golfe soutiennent les investissements dans les hôpitaux spécialisés, mais la demande régionale globale demeure inégale. Les lacunes en matière d'infrastructures, le nombre limité de chirurgiens ophtalmologistes qualifiés et la dépendance aux importations freinent leur adoption. Les systèmes mobiles de capsulotomie présentent un intérêt pratique certain lorsque la chirurgie mobile et les campagnes de chirurgie de la cataracte à grande échelle exigent une qualité d'intervention constante.
Analyse de segmentation
Type de produit
Le marché des systèmes de capsulotomie devrait connaître une croissance annuelle composée (TCAC) de 4,4 % à 4,9 % entre 2026 et 2034. Ce marché, qui englobe les systèmes fixes et mobiles, repose sur deux modèles d'acquisition : des plateformes de précision nécessitant d'importants investissements pour les centres chirurgicaux à forte activité et des solutions portables pour les centres de chirurgie ambulatoire ou les programmes de proximité. L'adoption de ces systèmes dépend du volume d'interventions, du protocole de stérilisation, de l'expérience du chirurgien et de la capacité à maintenir une géométrie capsulaire constante sans allonger la durée opératoire.
- Le système de capsulotomie fixe prend en charge les hôpitaux et les centres ophtalmologiques à fort volume d'activité qui nécessitent une intégration stable avec les salles de chirurgie de la cataracte, les contrats de service, la formation du personnel et une utilisation prévisible pour les procédures complexes et de haute qualité.
- Le système de capsulotomie mobile gagne en importance dans les centres de chirurgie ambulatoire, les hôpitaux secondaires et les programmes de proximité, car sa conception compacte, son déploiement plus rapide et sa complexité d'installation moindre conviennent à la réalisation décentralisée de la chirurgie de la cataracte.
Technologie
Le secteur technologique devrait connaître une croissance annuelle composée de 4,6 % à 5,1 % entre 2026 et 2034. Les plateformes pulsées et thermiques répondent au même besoin clinique, mais diffèrent par leur mode de délivrance d'énergie, la conception de leur interface et la perception qu'en ont les chirurgiens. Les systèmes pulsés sont associés à une capsulotomie circulaire rapide, tandis que les systèmes thermiques restent pertinents lorsque l'interaction tissulaire localisée et contrôlée et les protocoles laser établis influencent leur adoption.
- Les systèmes de capsulotomie pulsée sont préférés pour une ouverture rapide de la capsule antérieure, notamment dans les cas de cataractes denses ou nécessitant des bords de capsulotomie solides, un centrage de l'axe visuel et une perturbation minimale du flux de travail standard de la phacoémulsification.
- Les systèmes de capsulotomie thermique conservent une pertinence stratégique dans les contextes où les chirurgiens privilégient l'application contrôlée d'énergie, la familiarité avec la procédure et l'intégration avec les plateformes laser ophtalmiques ou à base d'énergie.
Taper
On prévoit une croissance annuelle composée (TCAC) de 4,2 % à 4,8 % pour ce type d' intervention entre 2026 et 2034. La capsulotomie antérieure est prédominante car elle est essentielle à la chirurgie de la cataracte et à l'alignement optimal des implants intraoculaires (IOL) de haute qualité. La capsulotomie postérieure facilite la prise en charge de l'opacification capsulaire postopératoire, notamment en chirurgie laser. Cette segmentation établit un lien entre la qualité initiale de la chirurgie de la cataracte et le maintien ultérieur de la vision.
- La capsulotomie antérieure est la catégorie d'intervention la plus importante en raison de son utilisation courante en chirurgie de la cataracte, de sa forte pertinence pour le positionnement de la lentille intraoculaire et de la demande plus élevée dans les procédures de remplacement de lentilles complexes et haut de gamme.
- La capsulotomie postérieure permet de traiter l'opacification de la capsule postérieure après une chirurgie de la cataracte, la demande étant liée aux volumes de suivi à long terme, à l'accès au laser et aux attentes des patients en matière de restauration de la clarté visuelle.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 4,5 % à 5,0 % entre 2026 et 2034. Les hôpitaux demeurent essentiels pour les cas complexes et l'acquisition d'équipements lourds, tandis que les centres de chirurgie ambulatoire (ASC) se développent en raison de l'augmentation du nombre de patients opérés de la cataracte en ambulatoire. Les centres de soins oculaires gagnent en influence grâce à l'intégration des réseaux d'ophtalmologie qui standardisent les dispositifs sur plusieurs sites et améliorent l'accès aux soins pour les patients.
- La demande hospitalière est motivée par les cas complexes de cataracte, les programmes d'enseignement, des budgets plus importants pour l'équipement ophtalmique et une préférence pour les systèmes offrant un service après-vente solide et une documentation réglementaire complète.
- Les centres de chirurgie ambulatoire privilégient les solutions compactes, efficaces et à haut débit qui réduisent les contraintes liées à la rotation des salles et prennent en charge les interventions de pose de lentilles haut de gamme dans les environnements chirurgicaux ambulatoires.
- Les centres de soins oculaires étendent leur adoption à mesure que les groupes d'ophtalmologie multisites standardisent les flux de travail liés à la cataracte, forment les chirurgiens de manière centralisée et investissent dans des technologies qui différencient les services de chirurgie réfractive de la cataracte.
Aperçu des opportunités
|
Nom du segment |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Hôpital |
Haut |
Cas complexes |
Mature |
|
Centres de chirurgie ambulatoire |
Haut |
Migration ASC |
Mise à l'échelle |
|
Centres de soins oculaires |
Moyen |
Cliniques du réseau |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de la capsulotomie
Augmentation du nombre d'opérations de la cataracte et pénétration des lentilles premium
La chirurgie de la cataracte demeure l'une des interventions les plus pratiquées au monde. Or, l'implantation de la lentille intraoculaire (LIO) suscite désormais des préoccupations croissantes, notamment en ce qui concerne les résultats réfractifs et non plus seulement l'élimination de l'opacité. Cette évolution souligne l'importance de la géométrie, de la taille et du positionnement de la capsule, car tout écart par rapport à un placement optimal de la LIO peut compromettre son bon fonctionnement. Sur le marché de la capsulotomie, les hôpitaux et les centres de chirurgie ambulatoire étudient les nouvelles technologies, permettant ainsi une plus grande prévisibilité des capsulotomies entre les praticiens et dans les cas complexes. L'impact le plus significatif sur le marché est observé chez les centres spécialisés en cataracte haut de gamme, qui proposent des lentilles de qualité supérieure à des patients qui financent eux-mêmes leur traitement et souhaitent une correction visuelle sans lunettes.
Migration de la chirurgie ambulatoire et nécessité d'améliorer l'efficacité des flux de travail
Le transfert des opérations de la cataracte des hôpitaux vers les centres de chirurgie ambulatoire et les cliniques ophtalmologiques spécialisées influence les critères d'achat. Les centres chirurgicaux à haut volume recherchent une configuration prévisible, une prise en main rapide, un encombrement réduit et une minimisation de l'impact sur le processus de phacoémulsification. Ceci impacte le marché de la capsulotomie en créant un besoin en systèmes suffisamment petits pour être insérés par une incision minuscule, dotés d'une interface stérile à usage unique et réduisant la dépendance de la procédure aux compétences du chirurgien. Cet impact se traduit dans les décisions d'achat, qui privilégient la rentabilité par cas à une meilleure prévisibilité et un débit accru.
Intégration des technologies dans la planification et la chirurgie de la cataracte
La planification avancée grâce aux outils numériques, la chirurgie de la cataracte guidée par l'image et la connectivité des plateformes ophtalmologiques incitent les chirurgiens à considérer la capsulotomie comme une composante essentielle d'un flux de travail de précision. Le diagnostic facilite le choix de l'implant intraoculaire (IOL), tandis que la capsulotomie contrôlée simplifie l'intervention au bloc opératoire. Cette tendance favorise les entreprises proposant une offre complète pour la chirurgie de la cataracte et ouvre également la voie à des partenariats entre spécialistes. Concrètement, elle se traduira par l'adoption de la capsulotomie par les praticiens ayant déjà investi dans la planification numérique, les microscopes opératoires, les lasers femtoseconde ou les systèmes d'IOL haut de gamme. Sur le marché de la capsulotomie, les dispositifs offrant une intégration aux flux de travail existants, des données sur la résistance de la capsule et un centrage précis seront privilégiés.
Tendances futures du marché de la capsulotomie
Systèmes portables de précision pour la chirurgie oculaire décentralisée
Le marché de la capsulotomie s'oriente de plus en plus vers des systèmes portables permettant une ouverture capsulaire contrôlée dans les centres de chirurgie ambulatoire, les hôpitaux secondaires et les programmes de chirurgie mobile. L'avenir de ces produits semble axé sur la réduction des investissements initiaux, des consommables (notamment les embouts stériles), la simplification de la formation et la compatibilité avec les systèmes de microscope chirurgical conventionnels. Ces tendances seront particulièrement pertinentes dans la région Asie-Pacifique et sur certains marchés du Moyen-Orient et d'Afrique, où la réduction des listes d'attente pour les interventions de la cataracte est obtenue grâce à des solutions rentables, en dehors des établissements de soins tertiaires. Les entreprises capables d'intégrer des technologies portables et des dispositifs de sécurité éprouvés seront bien placées pour répondre aux besoins des programmes de soins ophtalmologiques, tant privés que privés.
Adoption fondée sur des données probantes dans les indications complexes de la cataracte
L'utilisation future de ces dispositifs sera déterminée par les résultats cliniques obtenus dans des sous-groupes de cas de cataracte complexes, plutôt que par des affirmations générales concernant l'automatisation. Les chirurgiens se concentreront sur les résultats cliniques relatifs à la résistance de la capsule, au positionnement de l'implant intraoculaire, à la durée de l'intervention et à l'utilisation de ces dispositifs dans les cas de myopie étroite, de pseudo-exfoliation, de cataracte dure et de zonule fragile. Cette évolution obligera l'industrie à investir davantage dans les études de registre et les études comparatives. Les dispositifs qui démontrent une valeur ajoutée dans les cas complexes pourront justifier les coûts, même lorsque les interventions de base pour la cataracte sont réalisées dans une optique de maîtrise des coûts.
Opportunités du marché de la capsulotomie
Modèles commerciaux axés sur les centres de chirurgie ambulatoire et tarification basée sur les procédures
L'opportunité commerciale la plus prometteuse à court terme réside dans les modèles économiques axés sur les centres de chirurgie ambulatoire (ASC) qui alignent le coût des dispositifs sur le volume d'interventions. Les prévisions du marché de la capsulotomie indiquent que la croissance de la chirurgie ambulatoire de la cataracte favorisera les fournisseurs proposant des modalités de financement flexibles, des revenus liés aux embouts jetables, un soutien à la formation et un service après-vente réactif. Les fournisseurs peuvent optimiser l'adoption de leurs systèmes en les intégrant à la formation des chirurgiens, aux protocoles de flux de travail pour les implants intraoculaires haut de gamme et aux analyses d'utilisation. Une tarification basée sur l'intervention peut réduire les contraintes budgétaires initiales pour les ASC tout en générant des revenus récurrents et prévisibles pour les fabricants. Cette approche est particulièrement intéressante aux États-Unis, au Canada, au Japon, en Australie et dans les cliniques privées européennes où la conversion vers des implants haut de gamme justifie les investissements technologiques supplémentaires.
Partenariats avec les marchés émergents pour réduire l'arriéré d'opérations de la cataracte
Les partenariats public-privé pour les interventions chirurgicales de la cataracte à grande échelle offrent une perspective à long terme pour le développement de dispositifs de capsulotomie portables et durables. L'Inde, la Chine, l'Asie du Sud-Est et certains pays du Moyen-Orient renforcent leurs capacités en soins ophtalmologiques grâce à des filières spécialisées, des campagnes gouvernementales et des organisations caritatives impliquées dans la chirurgie oculaire. Les fournisseurs peuvent commercialiser leurs appareils compacts comme des instruments contribuant à garantir des normes de qualité uniformes pour les interventions réalisées par des chirurgiens d'expérience variable selon les régions. La livraison locale, les centres de formation et les consommables à bas prix seront des facteurs déterminants.
Développements récents
- Octobre 2025 : Alcon Inc. a présenté une offre ophtalmique élargie lors du congrès AAO 2025, notamment la nouvelle technologie LenSx OnAxis pour la gestion de l’astigmatisme et le système de cataracte UNITY, renforçant ainsi sa position dans les flux de travail de la cataracte assistée par laser où la précision de la capsulotomie reste une étape procédurale essentielle.
- Septembre 2025 : Carl Zeiss Meditec AG a présenté des innovations en matière de flux de travail pour la cataracte et la chirurgie réfractive lors du congrès ESCRS 2025, notamment des étapes importantes pour la planification numérique et les solutions de flux de travail chirurgical, renforçant ainsi sa stratégie visant à connecter le diagnostic, la visualisation et l’exécution chirurgicale pour les cabinets de chirurgie de la cataracte.
- Avril 2025 : Bausch + Lomb Corporation a annoncé plus de 50 présentations scientifiques à l’ASCRS 2025, notamment des données sur les lentilles intraoculaires et les technologies chirurgicales, soutenant l’engagement clinique auprès des chirurgiens de la cataracte et renforçant son rôle dans les écosystèmes de procédures de cataracte haut de gamme.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -