
Mercato della capsulotomia: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato della capsulotomia (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (sistema di capsulotomia fisso, sistema di capsulotomia mobile); tecnologia (sistemi di capsulotomia a impulsi, sistemi di capsulotomia termica, altri); tipo (capsulotomia anteriore, capsulotomia posteriore); utente finale (ospedali, centri chirurgici ambulatoriali, centri oftalmici) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00020018
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 21, 2026


Dimensioni del mercato nel 2025
186,21 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
277,65 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,54 %
Tasso di crescita
Mercato di riferimento
2.106,24 milioni di dollari USA
(2026-2034)
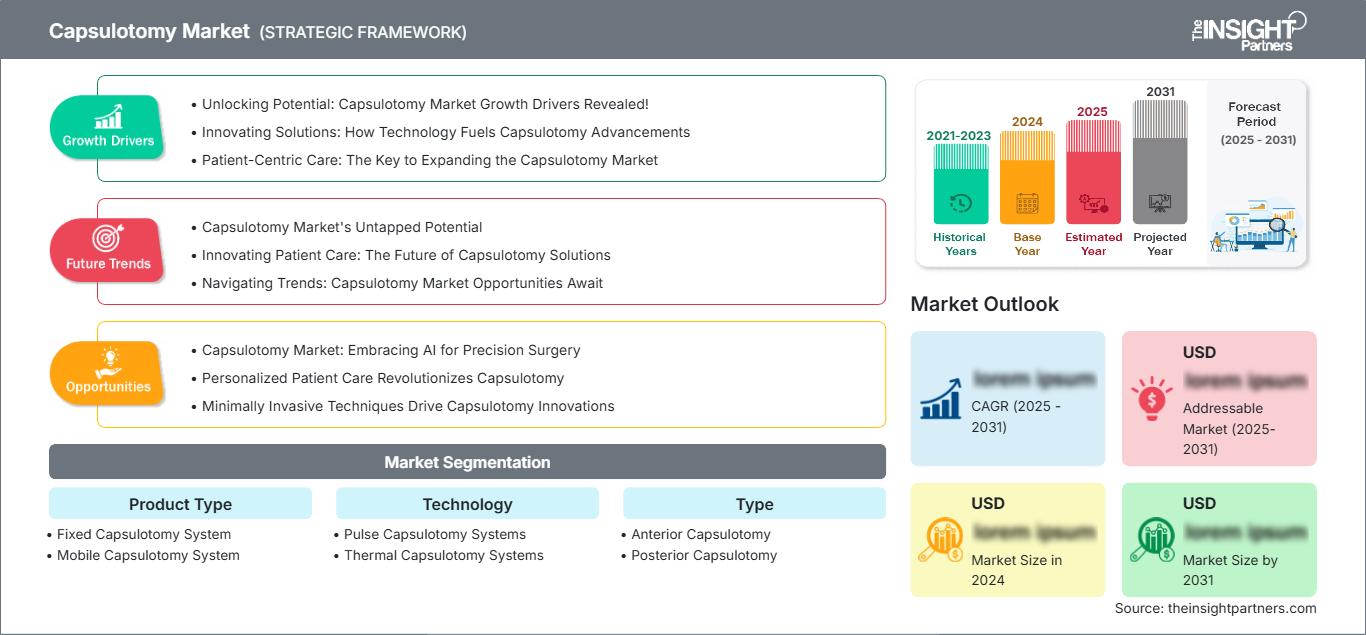
Il mercato della capsulotomia aveva un valore di 186,21 milioni di dollari nel 2025 e si prevede che raggiungerà i 277,65 milioni di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 4,54% nel periodo 2026-2034. La crescita riflette la costante adozione di tecnologie di apertura controllata della capsula anteriore e posteriore nella chirurgia della cataratta, nella sostituzione del cristallino e nella chirurgia oftalmica laser-assistita, supportata dall'aumento del volume delle procedure e dalla preferenza dei chirurghi per una geometria della capsulotomia riproducibile.
Il Nord America rimane il centro di domanda più maturo, con le dimensioni del mercato della capsulotomia sostenute dall'elevato numero di interventi di cataratta, dalla diffusione delle lenti intraoculari premium e dall'ampia disponibilità di piattaforme chirurgiche oftalmiche. Si stima che la regione crescerà a un CAGR del 4,1-4,6% nel periodo 2026-2034, trainata dall'espansione dei centri di chirurgia ambulatoriale e dall'acquisizione di sistemi integrati nel flusso di lavoro che riducono la variabilità manuale nei casi complessi di cataratta.
Analisi e approfondimenti sul mercato della capsulotomia
- Nel 2025 il Nord America deteneva una quota di mercato del 38-40% e sta crescendo a un tasso annuo composto (CAGR) del 4,1-4,6% nel periodo 2026-2034, grazie all'aumento del volume degli interventi di cataratta, all'adozione di lenti intraoculari premium e allo sviluppo delle infrastrutture per l'oftalmologia ambulatoriale.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America e sono in crescita a un tasso annuo composto (CAGR) del 4,0-4,5% nel periodo 2026-2034, trainati dalla chirurgia della cataratta eseguita presso centri chirurgici ambulatoriali (ASC).
- Nel 2025 l'Europa rappresentava una quota del 27-29% e crescerà a un tasso annuo composto (CAGR) del 4,2-4,7% nel periodo 2026-2034, trainata da Germania, Francia, Regno Unito, Italia e Spagna.
- La regione Asia-Pacifico ha conquistato una quota di mercato del 23-25% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) del 5,3-5,8% nel periodo 2026-2034, con Cina, Giappone, India, Corea del Sud e Australia in testa all'adozione.
- Il segmento più ampio: la capsulotomia anteriore deteneva una quota di mercato del 62-66% nel 2025, con un CAGR del 4,3-4,8% nel periodo 2026-2034, a testimonianza del suo utilizzo di routine nella chirurgia della cataratta.
- Segmento ad alta crescita: i sistemi di capsulotomia mobile detenevano una quota di mercato del 18-22% nel 2025, con un CAGR del 5,6-6,2% nel periodo 2026-2034, grazie alla diffusione sul territorio e all'implementazione nei centri chirurgici ambulatoriali.
- Aziende chiave analizzate nel dettaglio : Mynosys Cellular Devices, Inc., International BioMedical Devices, Inc., Excel-Lens, Inc., Optotek Medical doo, Carl Zeiss Meditec AG, Ellex Medical Lasers Pty Ltd., Lumenis Be Ltd., Johnson & Johnson Surgical Vision, Inc., Alcon Inc. e Bausch + Lomb Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo tecnologico del mercato della capsulotomia si sta evolvendo dalle procedure manuali di capsulorexi eseguite dal chirurgo all'apertura controllata della capsula mediante l'utilizzo di dispositivi specifici. I sistemi a impulsi suscitano notevole interesse nei casi di cataratta complessa, zonule fragili, pupille piccole e impianti di IOL premium che richiedono un centraggio preciso. Le tendenze produttive si concentrano sul bilanciamento tra console riutilizzabili e punte monouso che interagiscono con i pazienti, garantendo la redditività del processo senza violare i requisiti di sterilità.
Nei prossimi anni, gli investimenti saranno guidati dalla produttività chirurgica, dalla portabilità e dalla capacità di integrare flussi di lavoro digitali. Nuove aree geografiche si concentreranno sull'arretrato di interventi di cataratta, mentre i paesi sviluppati daranno priorità ai risultati refrattivi e all'efficienza dei centri chirurgici ambulatoriali. Il quadro normativo sosterrà i dispositivi in grado di dimostrare sicurezza, riproducibilità e integrazione con le procedure di facoemulsificazione esistenti.
Ambito del rapporto di mercato sulla capsulotomia
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 186,21 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 277,65 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,54% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato della capsulotomia
L'aumento dei casi di cataratta, l'invecchiamento della popolazione e le maggiori aspettative dei pazienti in termini di qualità visiva post-operatoria sono i principali fattori che guidano la crescita del mercato della capsulotomia. L'ecosistema comprende sviluppatori di dispositivi, fornitori di componenti per fonti di energia, produttori di dispositivi monouso sterili, distributori oftalmici, ospedali, centri chirurgici ambulatoriali e catene di centri oculistici. Le dinamiche dell'offerta rimangono specializzate poiché l'adozione clinica dipende dalla formazione del chirurgo, dalla compatibilità con le dimensioni dell'incisione e dalla dimostrazione che la resistenza e il centraggio della capsula migliorano la prevedibilità della procedura.
La domanda è influenzata anche dagli aspetti economici delle procedure. Gli ospedali privilegiano le console multiuso e l'affidabilità del servizio, mentre i centri di chirurgia ambulatoriale (ASC) apprezzano la rapidità di installazione e il minimo impatto sulle liste operatorie. Nei contesti con risorse limitate, i sistemi portatili risultano interessanti perché consentono di estendere le tecniche standardizzate per la chirurgia della cataratta al di fuori dei grandi centri di riferimento, sebbene i rimborsi e i budget di investimento continuino a influenzare i tassi di adozione.
Il posizionamento nella competizione è ora determinato dall'integrazione del flusso di lavoro della cataratta, dal vantaggio derivante dalla base installata e dalla generazione di evidenze scientifiche. L'analisi di mercato della capsulotomia mostra che Alcon Inc., Carl Zeiss Meditec AG, Johnson & Johnson Surgical Vision, Inc. e Bausch + Lomb Corporation sono posizionate grazie al loro ampio portafoglio di prodotti per la cataratta, mentre Mynosys Cellular Devices, Inc. e gli specialisti si posizionano in base alle elevate prestazioni della capsulotomia.
Le innovazioni includono investimenti in robot, pianificazione assistita da software, interfaccia sterile monouso e compatibilità con il flusso di lavoro IOL premium. La differenziazione non sarà ottenuta grazie alla tecnologia in sé, ma grazie a una maggiore efficienza e alla riduzione della necessità di ripetere gli interventi in caso di cataratta densa e pupille piccole.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della capsulotomia: approfondimenti strategici
Approfondimenti regionali
Mercato della capsulotomia in Nord America
Nel 2025, il Nord America rappresentava una quota di mercato del 38-40% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,1-4,6% nel periodo 2026-2034. La regione beneficia di elevati volumi di interventi di cataratta, di una diffusione avanzata della facoemulsificazione e di percorsi di rimborso consolidati per la chirurgia oftalmica ambulatoriale. L'utilizzo di lenti intraoculari premium rafforza la domanda di capsulotomia assistita da dispositivo (DAE) poiché il dimensionamento e il centraggio accurati della capsula influenzano i risultati refrattivi.
Le decisioni di approvvigionamento sono guidate da centri chirurgici ambulatoriali (ASC), reparti ambulatoriali ospedalieri e gruppi integrati di cura oculistica. La quota di mercato regionale della capsulotomia è rafforzata dalla familiarità dei chirurghi con i sistemi basati sull'energia e da una più ampia adozione della pianificazione digitale. Si prevede che la crescita rimanga moderata piuttosto che esplosiva, poiché l'adozione dipende dalle evidenze scientifiche, dalle preferenze dei chirurghi e dai costi per singolo intervento.
Mercato statunitense della capsulotomia
Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America e si stima che cresceranno a un tasso annuo composto (CAGR) del 4,0-4,5% fino al 2034. La migrazione delle procedure verso i centri chirurgici ambulatoriali (ASC) facilita la necessità di sistemi di piccole dimensioni in grado di gestire l'elevato volume di interventi nelle sale operatorie per la cataratta. L'ampia base di apparecchiature per la chirurgia della cataratta già esistente agevola l'introduzione di altre tecnologie attraverso le connessioni cliniche preesistenti.
È presente una forte presenza aziendale con Alcon Inc., Johnson & Johnson Surgical Vision, Inc., Bausch + Lomb Corporation e Carl Zeiss Meditec AG. Le tecnologie offerte da aziende come Mynosys Cellular Devices, Inc. sono di supporto nei casi complessi di capsulotomia anteriore. Il tasso di adozione è più elevato nelle aree in cui si fa uso di lenti premium e si interviene sulla cataratta refrattiva.
Mercato europeo della capsulotomia
Nel 2025 l'Europa deteneva una quota di mercato del 27-29% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,2-4,7% nel periodo 2026-2034. La Germania è il mercato dominante grazie all'elevata densità di centri oftalmologici, alla rapida sperimentazione delle tecnologie e all'alto livello di partecipazione dei chirurghi ai congressi di chirurgia della cataratta e refrattiva. Il Regno Unito sostiene la domanda grazie all'elevato numero di interventi di cataratta, alle riforme della chirurgia ambulatoriale e all'introduzione di lenti premium nel segmento privato.
La Germania continuerà a essere il mercato chiave, con acquisti trainati da cliniche specializzate e gruppi ospedalieri che testano interventi di cataratta digitali. Il Regno Unito implementerà i dispositivi in modo selettivo, in base alle esigenze di chirurgia della cataratta e refrattiva nel settore privato.
Francia, Italia e Spagna garantiscono una crescita moderata grazie all'invecchiamento della popolazione, alla pressione sulla capacità di chirurgia pubblica e alla presenza di segmenti oftalmologici privati a livello regionale. L'implementazione è lenta a causa di politiche di rimborso prudenti e delle gare d'appalto ospedaliere.
Mercato della capsulotomia nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava una quota di mercato del 23-25% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,3-5,8% nel periodo 2026-2034, risultando l'area a più rapida crescita a livello regionale. La Cina è il paese leader, seguita da Giappone, India, Corea del Sud e Australia, grazie alla riduzione degli arretrati per gli interventi di cataratta, alla presenza di ospedali oftalmici urbani di alto livello e alla crescente capacità di formazione chirurgica.
Le politiche incentrate sulla prevenzione della cecità evitabile, sull'espansione delle reti oftalmiche e sulla distribuzione nazionale dei dispositivi stanno migliorando l'accesso alle cure. Giappone e Australia puntano sulla precisione e su risultati di alta qualità, mentre India e Cina combinano un elevato volume di interventi chirurgici con la domanda di sistemi mobili ed economicamente vantaggiosi. L'adozione a livello regionale dipende dall'accessibilità economica, dalla formazione dei chirurghi e dalla copertura dei servizi.
Mercato della capsulotomia in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 3,8-4,3% nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti sono leader nell'adozione di queste tecnologie grazie agli investimenti nelle infrastrutture sanitarie, alla presenza di ospedali oftalmici specializzati e al posizionamento strategico nel turismo medico. Il Sudafrica rimane il principale mercato sub-sahariano, mentre il resto del Medio Oriente e dell'Africa è caratterizzato dai programmi pubblici di salute oftalmica.
Nei paesi del Golfo, le entrate derivanti dal settore energetico sostengono gli investimenti in ospedali specializzati, ma la domanda regionale nel suo complesso rimane disomogenea. Lacune infrastrutturali, un numero limitato di chirurghi oftalmici qualificati e la dipendenza dalle importazioni ne limitano l'adozione. I sistemi mobili di capsulotomia offrono un valore pratico laddove la chirurgia mobile e le campagne di cataratta ad alto volume richiedono una qualità procedurale prevedibile.
Analisi di segmentazione
Tipo di prodotto
Si prevede che la tipologia di prodotto crescerà a un CAGR del 4,4-4,9% nel periodo 2026-2034. Il mercato della capsulotomia, sia per i sistemi fissi che per quelli mobili, riflette due modelli di approvvigionamento: piattaforme di precisione ad alta intensità di capitale per centri chirurgici ad alto volume e soluzioni portatili per centri chirurgici ambulatoriali o programmi di assistenza sul territorio. L'adozione dipende dal volume delle procedure, dal flusso di lavoro di sterilizzazione, dalla familiarità del chirurgo con la tecnica e dalla capacità di mantenere una geometria capsulare costante senza prolungare i tempi operatori.
- Il sistema di capsulotomia fissa è ideale per ospedali e centri oftalmici ad alto volume che necessitano di una stabile integrazione con le sale operatorie per la chirurgia della cataratta, contratti di assistenza, formazione del personale e un utilizzo prevedibile per procedure complesse e di alto livello.
- Il sistema mobile di capsulotomia sta acquisendo sempre maggiore importanza nei centri chirurgici ambulatoriali, negli ospedali di secondo livello e nei programmi di assistenza domiciliare, grazie al suo design compatto, alla rapidità di implementazione e alla minore complessità di installazione, che lo rendono ideale per l'erogazione decentralizzata della chirurgia della cataratta.
Tecnologia
Si prevede che la tecnologia crescerà a un tasso annuo composto (CAGR) del 4,6-5,1% nel periodo 2026-2034. Le piattaforme a impulsi e termiche rispondono alla stessa esigenza clinica, ma differiscono per erogazione di energia, design dell'interfaccia e percezione da parte del chirurgo. I sistemi a impulsi sono associati alla rapida formazione di capsulotomie circolari, mentre i sistemi termici rimangono rilevanti laddove l'interazione controllata e localizzata con i tessuti e i flussi di lavoro laser consolidati ne influenzano l'adozione.
- I sistemi di capsulotomia a impulsi sono preferiti per l'apertura rapida della capsula anteriore, soprattutto in caso di cataratta densa o in situazioni che richiedono margini di capsulotomia ben definiti, centratura dell'asse visivo e minima interruzione del flusso di lavoro standard della facoemulsificazione.
- I sistemi di capsulotomia termica mantengono la loro rilevanza strategica in contesti in cui i chirurghi apprezzano l'applicazione controllata dell'energia, la familiarità con la procedura e l'integrazione con piattaforme laser oftalmiche o basate sull'energia.
Tipo
Si prevede che questo tipo di intervento crescerà a un CAGR del 4,2-4,8% nel periodo 2026-2034. La capsulotomia anteriore è predominante perché è fondamentale per la chirurgia della cataratta e per l'allineamento delle lenti intraoculari premium. La capsulotomia posteriore supporta la gestione dell'opacizzazione capsulare post-operatoria, in particolare negli interventi laser. Questa segmentazione collega la qualità iniziale della chirurgia della cataratta con il mantenimento della vista a lungo termine.
- La capsulotomia anteriore rappresenta la categoria di procedure più ampia grazie al suo utilizzo di routine nella chirurgia della cataratta, alla sua forte rilevanza per il posizionamento delle lenti intraoculari e alla maggiore richiesta nelle procedure di sostituzione del cristallino, sia di alta qualità che complesse.
- La capsulotomia posteriore è utile per il trattamento dell'opacizzazione della capsula posteriore dopo l'intervento di cataratta, la cui domanda è legata ai volumi di follow-up a lungo termine, alla disponibilità del laser e alle aspettative dei pazienti in termini di ripristino della nitidezza visiva.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso di crescita annuo composto (CAGR) del 4,5-5,0% nel periodo 2026-2034. Gli ospedali rimangono importanti per i casi complessi e per l'approvvigionamento di apparecchiature capitali, mentre i centri chirurgici ambulatoriali (ASC) si stanno espandendo a causa della migrazione dei pazienti verso gli interventi di cataratta ambulatoriali. I centri oculistici stanno acquisendo sempre maggiore importanza, poiché le reti oftalmologiche integrate standardizzano i dispositivi in più sedi e migliorano l'accesso dei pazienti.
- La domanda ospedaliera è trainata da casi complessi di cataratta, programmi di formazione, budget più ampi per le apparecchiature oftalmiche e dalla preferenza per sistemi con un solido supporto di assistenza e documentazione normativa.
- I centri di chirurgia ambulatoriale privilegiano soluzioni compatte, efficienti e ad alta produttività che riducano i tempi di rotazione delle sale operatorie e supportino le procedure di impianto di lenti premium in ambienti chirurgici ambulatoriali.
- I centri di cura oculistica stanno ampliando l'adozione di queste tecnologie, in quanto i gruppi oftalmologici multisito standardizzano i flussi di lavoro per la cataratta, formano i chirurghi a livello centrale e investono in tecnologie che differenziano i servizi di chirurgia refrattiva della cataratta.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Ospedale |
Alto |
Casi complessi |
Maturo |
|
Centri chirurgici ambulatoriali |
Alto |
Migrazione ASC |
Scalatura |
|
Centri per la cura degli occhi |
Mezzo |
Cliniche della rete |
Scalatura |
Fattori trainanti della crescita del mercato della capsulotomia e analisi del loro impatto
Aumento del volume degli interventi di cataratta e penetrazione delle lenti premium
La chirurgia della cataratta continua a essere tra gli interventi chirurgici più comuni al mondo e ora crescono le preoccupazioni riguardo all'impianto di lenti intraoculari (IOL) in relazione ai risultati refrattivi, piuttosto che alla semplice rimozione dell'opacità. Tale attenzione sottolinea l'importanza della geometria, delle dimensioni e del posizionamento della capsula, poiché qualsiasi deviazione dal corretto posizionamento della IOL può comprometterne la funzionalità di alta qualità. Nel mercato della capsulotomia, ospedali e centri di chirurgia ambulatoriale (ASC) stanno valutando nuove tecnologie che rendano la capsulotomia più prevedibile tra i medici e nei casi più complessi. L'impatto maggiore sul mercato è dimostrato dai centri di chirurgia della cataratta di alta gamma, che offrono lenti di prima qualità ai pazienti che le pagheranno di tasca propria e si aspettano una correzione della vista senza occhiali.
Trasferimento della chirurgia ambulatoriale e necessità di efficienza dei flussi di lavoro.
Il trasferimento degli interventi di cataratta dagli ambienti ospedalieri ai centri chirurgici ambulatoriali e alle cliniche oculistiche specializzate sta influenzando i criteri di acquisto. I centri chirurgici ad alto volume ricercano una configurazione prevedibile, una curva di apprendimento breve, un ingombro ridotto e la minimizzazione dell'impatto sul processo di facoemulsificazione. Ciò si ripercuote sul mercato della capsulotomia, creando la necessità di sistemi sufficientemente piccoli da poter essere inseriti attraverso una minuscola incisione, dotati di un'interfaccia sterile monouso e che riducano al minimo la dipendenza della procedura dalle competenze del chirurgo. L'effetto si riflette nelle decisioni di acquisto, che mettono a confronto il costo per intervento con una maggiore prevedibilità e produttività.
Integrazione tecnologica nella pianificazione e nell'intervento di cataratta
La pianificazione avanzata con strumenti digitali, la chirurgia della cataratta guidata da immagini e la connettività con le piattaforme oftalmologiche stanno spingendo i chirurghi a considerare la capsulotomia come elemento di un flusso di lavoro di precisione complessivo. La diagnostica può aiutare nella selezione delle lenti intraoculari (IOL), mentre la capsulotomia controllata faciliterà la procedura in sala operatoria. Questo fattore favorisce le aziende con un'offerta completa di soluzioni per la cataratta e crea anche potenziali partnership per gli specialisti. Da un punto di vista pratico, ciò si tradurrà nell'implementazione della capsulotomia da parte di quegli studi che hanno già investito in pianificazione digitale, microscopi operatori, laser a femtosecondi o sistemi IOL premium. Nel mercato della capsulotomia, saranno preferiti i dispositivi che offrono integrazione con i flussi di lavoro esistenti, dati sulla resistenza capsulare e centratura costante.
Tendenze future del mercato della capsulotomia
Sistemi portatili di precisione per la chirurgia oculare decentrata
Le tendenze del mercato della capsulotomia favoriranno sempre più i sistemi portatili che consentono l'apertura controllata della capsula in centri chirurgici ambulatoriali, ospedali di secondo livello e programmi di chirurgia decentrata. Il futuro di questi prodotti sembra orientato alla riduzione dei costi di investimento, dei materiali monouso come le punte sterili, alla facilità di formazione e alla compatibilità con i sistemi di microscopia chirurgica convenzionali. Tali tendenze saranno particolarmente rilevanti nell'area Asia-Pacifico e in alcuni mercati del Medio Oriente e dell'Africa, dove la riduzione delle liste d'attesa per la cataratta viene ottenuta utilizzando mezzi economicamente vantaggiosi al di fuori delle strutture di terzo livello. Le aziende in grado di integrare tecnologie portatili e caratteristiche di sicurezza comprovate saranno ben posizionate per soddisfare le esigenze sia dei programmi di assistenza oculistica premium che di quelli pubblico-privati.
Adozione basata su evidenze scientifiche nelle indicazioni complesse della cataratta
L'utilizzo futuro sarà determinato dai risultati clinici in sottogruppi di pazienti con cataratta complessa, anziché da affermazioni generiche sull'automazione. I chirurghi si concentreranno sui risultati clinici relativi alla resistenza della capsula, al posizionamento della lente intraoculare, ai tempi chirurgici e all'utilizzo in caso di pupille piccole, pseudoesfoliazione, cataratta dura e zonule deboli. Questo sviluppo costringerà l'industria a investire di più in studi di registro e studi comparativi. I dispositivi che dimostrano di apportare valore aggiunto nei casi complessi possono giustificare i costi, anche quando le procedure di cataratta di base sono estremamente attente ai costi.
Opportunità di mercato per la capsulotomia
Modelli commerciali incentrati sui centri chirurgici ambulatoriali e prezzi basati sulle procedure.
La più forte opportunità commerciale a breve termine risiede nei modelli di business focalizzati sui centri chirurgici ambulatoriali (ASC) che allineano i costi dei dispositivi al volume delle procedure. Le previsioni di mercato sulla capsulotomia indicano che la crescita degli interventi di cataratta ambulatoriali favorirà i fornitori che offrono una gestione flessibile del capitale, ricavi derivanti dalle punte monouso, supporto alla formazione e reattività del servizio. I fornitori possono migliorare l'adozione offrendo in bundle i sistemi con la formazione dei chirurghi, protocolli di flusso di lavoro per le lenti intraoculari premium e analisi dell'utilizzo. La determinazione dei prezzi in base alla procedura può ridurre le barriere di budget iniziali per gli ASC, creando al contempo entrate ricorrenti prevedibili per i produttori. Questo approccio è particolarmente interessante negli Stati Uniti, in Canada, in Giappone, in Australia e nelle cliniche private europee, dove la conversione a lenti premium supporta la spesa tecnologica incrementale.
Partnership con i mercati emergenti per la riduzione delle liste d'attesa per gli interventi di cataratta.
Le partnership pubblico-private per interventi di cataratta su larga scala offrono una possibilità a lungo termine per lo sviluppo di dispositivi per capsulotomia portatili e resistenti. India, Cina, Sud-est asiatico e alcuni paesi del Medio Oriente stanno potenziando le proprie capacità di cura degli occhi attraverso reti specializzate, campagne governative e organizzazioni benefiche che si occupano di chirurgia oculistica. I produttori possono commercializzare i loro dispositivi di piccole dimensioni come strumenti che contribuiscono a garantire standard di qualità uniformi per gli interventi chirurgici eseguiti da chirurghi con esperienza diversa a seconda della località. La consegna a domicilio, i corsi di formazione e i materiali di consumo a basso costo faranno la differenza in questo contesto.
Sviluppi recenti
- Ottobre 2025: Alcon Inc. ha presentato un'offerta oftalmica ampliata all'AAO 2025, che include la nuova tecnologia LenSx OnAxis per la gestione dell'astigmatismo e il sistema per la cataratta UNITY, rafforzando la sua posizione nei flussi di lavoro di chirurgia della cataratta assistita da laser, dove la precisione della capsulotomia rimane una fase procedurale critica.
- Settembre 2025: Carl Zeiss Meditec AG ha presentato innovazioni nel flusso di lavoro per la chirurgia della cataratta e refrattiva all'ESCRS 2025, tra cui importanti traguardi per la pianificazione digitale e le soluzioni per il flusso di lavoro chirurgico, rafforzando la sua strategia di connessione tra diagnostica, visualizzazione ed esecuzione chirurgica per le cliniche specializzate in cataratta.
- Aprile 2025: Bausch + Lomb Corporation ha annunciato oltre 50 presentazioni scientifiche all'ASCRS 2025, tra cui dati su lenti intraoculari e tecnologie chirurgiche, a supporto della collaborazione clinica con i chirurghi della cataratta e rafforzando il suo ruolo negli ecosistemi di procedure di cataratta di alta qualità.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -