
Marché des dispositifs de surveillance cardiaques : taille et croissance 2034
Taille et prévisions du marché des dispositifs de surveillance cardiaque (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type (dispositifs cardiovasculaires, moniteurs ECG multiparamètres, dispositifs de surveillance des patients, surveillance cardiaque ambulatoire et moniteurs cardiaques), par type de produit (moniteur portable, moniteur connecté et moniteur standard), par application (maladies coronariennes, arrêt cardiaque soudain, AVC, arythmie, cardiopathies congénitales, insuffisance cardiaque, hypertension pulmonaire, fonction cardiaque (IC/PDEVG), pression artérielle pulmonaire et autres) et par utilisateur final (hôpitaux, centres de chirurgie ambulatoire, centres de cardiologie, soins à domicile, cliniques et autres).
- Statut : Données publiées
- Code du rapport : TIPRE00017793
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 08, 2026


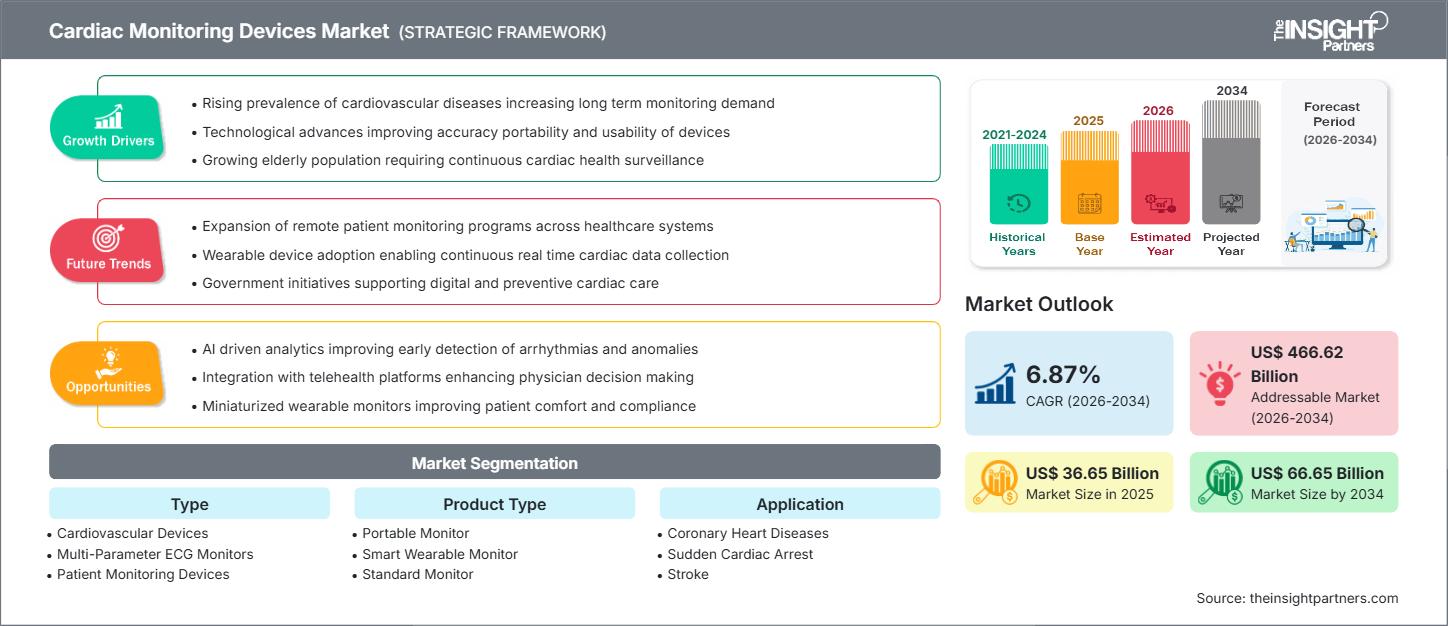
Taille du marché en 2025
36,65 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
66,65 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,87 %
taux de croissance
Marché adressable
466,62 milliards de dollars américains
(2026-2034)
Le marché des dispositifs de surveillance cardiaque devrait passer de 36,65 milliards de dollars américains en 2025 à 66,65 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 6,87 % entre 2026 et 2034. La demande est stimulée par l'augmentation du dépistage des maladies cardiovasculaires, l'utilisation accrue de la surveillance électrocardiographique continue, l'adoption croissante des moniteurs portables et l'intégration de la surveillance connectée dans les parcours de soins hospitaliers, ambulatoires et à domicile.
L’Amérique du Nord demeure la région la plus développée commercialement, avec un TCAC estimé entre 6,2 % et 6,8 % jusqu’en 2034. Le marché des dispositifs de surveillance cardiaque bénéficie d’un remboursement important pour la surveillance ambulatoire, d’une infrastructure clinique bien établie et d’une large adoption de la télémétrie et des services de diagnostic cardiaque à distance. Aux États-Unis, les maladies cardiovasculaires ont touché 127,9 millions d’adultes entre 2017 et 2020, ce qui souligne le besoin clinique de capacités de surveillance évolutives.
Analyse et perspectives du marché des dispositifs de surveillance cardiaque
- Amérique du Nord : La région détenait une part de marché de 38 à 42 % en 2025 et devrait connaître une croissance annuelle composée de 6,2 à 6,8 % entre 2026 et 2034, grâce à la couverture des remboursements, aux systèmes hospitaliers connectés et à l'utilisation de l'ECG ambulatoire.
- États-Unis : Le pays représentait 82 à 86 % des revenus nord-américains en 2025 et devrait enregistrer un TCAC de 6,3 à 6,9 % entre 2026 et 2034.
- Europe : L'Europe représentait une part de 26 à 30 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,4 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- Asie-Pacifique : La région Asie-Pacifique détenait une part de marché de 21 à 25 % en 2025 et devrait connaître une croissance annuelle composée de 7,8 à 8,6 % entre 2026 et 2034, la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie étant les principaux moteurs de cette adoption.
- Segment le plus important : Les dispositifs de surveillance des patients ont capté une part de marché de 30 à 34 % en 2025 et devraient connaître une croissance annuelle composée de 6,4 à 7,0 % entre 2026 et 2034.
- Segment à forte croissance : Les moniteurs portables intelligents représentaient une part de marché de 24 à 28 % en 2025 et devraient croître à un TCAC de 8,6 à 9,4 % entre 2026 et 2034.
- Principales sociétés analysées en détail : Abbott Laboratories, Koninklijke Philips NV, GE HealthCare Technologies Inc., Medtronic plc, Boston Scientific Corporation, Baxter International Inc., iRhythm Technologies, Inc., BIOTRONIK SE & Co. KG, Nihon Kohden Corporation et Hill-Rom Holdings, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La surveillance cardiaque a évolué, passant des électrocardiographes fixes et des enregistrements Holter de courte durée à la télémétrie sans fil, aux patchs portables, aux moniteurs implantables et aux services de diagnostic basés sur le cloud. La production s'oriente de plus en plus vers l'utilisation de capteurs basse consommation, de composants électroniques miniaturisés, de matériaux biocompatibles, d'algorithmes et de plateformes de données sécurisées. Les fournisseurs délaissent également la vente d'équipements individuels au profit de services par abonnement incluant la livraison du matériel, l'analyse des données, l'analyse par des techniciens, la génération de rapports et l'interface avec les systèmes de gestion hospitaliers.
À l'avenir, les innovations se concentreront sur le développement des réseaux de santé en Asie-Pacifique, au Moyen-Orient et en Amérique latine, car l'augmentation des capacités en cardiologie dans ces régions engendrera un besoin accru en dispositifs portables de surveillance cardiaque. L'homologation des produits de santé numérique équipés de capteurs multiplie les opportunités pour les dispositifs portables utilisables en continu ou ponctuellement pour la surveillance cardiaque. La FDA met à disposition une ressource en ligne recensant les dispositifs médicaux portables et domestiques à base de capteurs autorisés.
Portée du rapport sur le marché des dispositifs de surveillance cardiaque
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 36,65 milliards de dollars américains |
| Taille du marché d'ici 2034 | 66,65 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,87% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des dispositifs de surveillance cardiaque
La croissance du marché des dispositifs de surveillance cardiaque est alimentée par le fardeau mondial persistant des maladies cardiovasculaires. Selon les estimations de l'OMS, ces maladies ont causé 19,8 millions de décès en 2022, soit environ 32 % de la mortalité mondiale, tandis que les infarctus et les accidents vasculaires cérébraux représentaient 85 % des décès liés aux maladies cardiovasculaires. Par conséquent, la demande couvre un large éventail de besoins, allant de la surveillance d'urgence au suivi longitudinal des arythmies, en passant par la surveillance post-hospitalisation et la prise en charge de l'insuffisance cardiaque.
La chaîne de valeur englobe les fournisseurs de semi-conducteurs et de capteurs, les sous-traitants, les fabricants de dispositifs médicaux, les éditeurs de logiciels, les prestataires de services de diagnostic, les hôpitaux, les cabinets de cardiologie, les pharmacies, les organismes payeurs et les réseaux de soins à domicile. La différenciation des fournisseurs repose sur la qualité du signal, l'autonomie de la batterie, les performances des électrodes, l'observance du traitement par le patient, la génération de rapports, l'interopérabilité, la cybersécurité et la couverture d'assurance. Les entreprises doivent trouver un équilibre entre l'approvisionnement en composants et la complexité croissante de la validation des logiciels et de la surveillance post-commercialisation.
L'analyse du marché des dispositifs de surveillance cardiaque révèle une forte concurrence dans les domaines de la surveillance hospitalière, du diagnostic ambulatoire, des dispositifs implantables et des objets connectés médicaux grand public. Koninklijke Philips NV, GE HealthCare Technologies Inc., Baxter International Inc. et Nihon Kohden Corporation occupent une place de choix dans la surveillance hospitalière centralisée, tandis qu'Abbott Laboratories, Medtronic plc, Boston Scientific Corporation et BIOTRONIK SE & Co. KG sont présents sur les marchés des dispositifs implantables et de la télésurveillance.
Le positionnement stratégique des entreprises repose de plus en plus sur des ensembles de données propriétaires, des capacités d'intelligence artificielle et une infrastructure de soutien. Selon iRhythm Technologies, Inc., ses solutions ambulatoires comprennent un biocapteur sans fil d'une durée de 14 jours associé à l'analyse de données dans le cloud ; l'entreprise a généré plus de 12 millions de rapports de patients. Les investissements se concentrent donc sur des plateformes capables de transformer des enregistrements physiologiques prolongés en informations pertinentes et validées par les cliniciens, plutôt que sur la fourniture de dispositifs standardisés.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des dispositifs de surveillance cardiaque : Perspectives stratégiques
Perspectives régionales
Marché des dispositifs de surveillance cardiaque en Amérique du Nord
L'Amérique du Nord détenait une part de marché estimée entre 38 et 42 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,2 à 6,8 % entre 2026 et 2034. La maturité de ce marché s'explique par des dépenses élevées en cardiologie, des mécanismes de remboursement bien établis, des systèmes de soins intégrés et la prévalence des systèmes de télémétrie mobile. La région bénéficie également d'essais cliniques rigoureux et d'une forte concentration de fournisseurs de systèmes de surveillance.
L'expansion du marché s'étendra de la télémétrie en soins intensifs à la surveillance post-hospitalisation, voire à la surveillance à domicile. La limitation des capacités hospitalières favorisera l'émergence de centres de surveillance centralisés capables de couvrir un plus grand nombre d'hôpitaux, tandis que les dispositifs ambulatoires permettront la surveillance des arythmies que les tests courts ne détectent pas. Désormais, les critères d'achat incluent des facteurs tels que la spécificité des alarmes, la connectivité avec les dossiers médicaux électroniques, les services d'assistance, la cybersécurité et le délai global d'obtention des résultats diagnostiques, et non plus seulement le prix du matériel.
Marché américain des dispositifs de surveillance cardiaque
Les États-Unis représentaient 82 à 86 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 6,3 à 6,9 % jusqu'en 2034. Les maladies cardiovasculaires ont été responsables de 941 652 décès aux États-Unis en 2022, et les coûts directs et indirects liés à ces maladies ont atteint 417,9 milliards de dollars américains entre 2020 et 2021. Ces pathologies alimentent la demande en matière de surveillance hospitalière et ambulatoire.
Abbott Laboratories, Koninklijke Philips NV, GE Healthcare Technologies Inc., Medtronic plc, Boston Scientific Corporation, Baxter International Inc. et iRhythm Technologies Inc. sont fortement implantés dans le pays. Les applications cliniques évoluent vers un dépistage plus long des arythmies, la télémétrie cardiaque mobile, les systèmes de surveillance implantables et le suivi de l'insuffisance cardiaque. La documentation fournie par les organismes payeurs, le taux de diagnostic, l'observance thérapeutique et les délais de notification demeurent des facteurs déterminants dans les décisions d'achat.
Marché européen des dispositifs de surveillance cardiaque
L'Europe représentait 26 à 30 % du marché en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 5,8 à 6,4 % entre 2026 et 2034. L'Allemagne domine la demande régionale grâce à son infrastructure hospitalière et à ses services de cardiologie. En matière d'acquisition, l'accent est mis sur l'interopérabilité des systèmes de télémétrie, la réutilisation des unités de chevet, la sécurité des données et les moniteurs permettant le suivi des populations vieillissantes, en milieu hospitalier comme en ambulatoire.
Au Royaume-Uni, les parcours de soins cardiaques numériques se développent grâce aux programmes de santé publique et aux services de diagnostic communautaires. L'Allemagne bénéficie également de capacités pointues en électrophysiologie et d'un excellent réseau de distribution de technologies médicales. La prise en charge à distance des patients est en plein essor en France, tandis qu'en Italie et en Espagne, la modernisation des hôpitaux et les initiatives de télémédecine offrent des perspectives intéressantes.
Marché des dispositifs de surveillance cardiaque en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 21 à 25 % en 2025 et devrait enregistrer un TCAC de 7,8 à 8,6 % entre 2026 et 2034. La Chine est le principal moteur des revenus régionaux, tandis que le Japon maintient une forte demande en matière de surveillance ambulatoire sophistiquée. L'Inde développe ses capacités en cardiologie privée, et la Corée du Sud et l'Australie favorisent l'adoption des soins connectés.
Le soutien politique à la santé numérique, aux investissements hospitaliers, à la production locale de produits électroniques et à l'élargissement de la couverture d'assurance améliore l'accessibilité. L'autorisation par la PMDA, au Japon, d'un système d'ECG continu de 14 jours témoigne d'une acceptation réglementaire croissante de la surveillance prolongée par patch.
Marché des dispositifs de surveillance cardiaque au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée de 5,6 à 6,4 % entre 2026 et 2034. L'Arabie saoudite est en tête grâce à ses investissements dans les hôpitaux et ses programmes de santé numérique, tandis que les Émirats arabes unis soutiennent les soins spécialisés connectés et l'adoption des technologies médicales.
L’Afrique du Sud demeure le principal marché subsaharien, bien que l’accessibilité financière et la disponibilité limitée des spécialistes en restreignent l’utilisation. Dans le reste de la région MENA, la fiabilité de l’approvisionnement énergétique, l’accès au haut débit, la couverture des services, la disponibilité des consommables et la formation clinique influencent les achats. Les moniteurs portables présentent des avantages pratiques là où les infrastructures de surveillance fixes restent limitées.
Analyse de segmentation
Taper
Ce segment de marché devrait enregistrer un TCAC de 6,5 % à 7,1 % entre 2026 et 2034. Le marché des dispositifs de monitorage cardiaque couvre la surveillance en soins aigus, le diagnostic ambulatoire, l'observation multiparamétrique et l'évaluation continue du rythme cardiaque. Les priorités d'achat varient selon le contexte de soins, mais la précision clinique, la gestion des alarmes, la compatibilité, la portabilité et l'intégration au flux de travail influencent systématiquement le choix du dispositif.
- Dispositifs cardiovasculaires : Ces dispositifs couvrent un large éventail de parcours diagnostiques et thérapeutiques, créant une demande institutionnelle stable et des opportunités pour les fournisseurs combinant matériel de surveillance, logiciels de cardiologie, connectivité à distance et dossiers patients longitudinaux.
- Moniteurs ECG multiparamètres : Les systèmes multiparamètres sont d’une importance stratégique en soins intensifs car ils combinent les formes d’onde cardiaques avec les mesures d’oxygénation, de respiration, de pression et de température au sein de flux de travail de surveillance clinique centralisés.
- Dispositifs de surveillance des patients : cette catégorie reste le segment le plus important, soutenue par les besoins des services de soins intensifs, d’urgence, périopératoires, de soins intermédiaires et des services de médecine générale en matière d’observation physiologique évolutive et d’intervention basée sur des alarmes.
- Surveillance cardiaque ambulatoire : Les systèmes ambulatoires prennent en charge les symptômes intermittents en dehors des hôpitaux, grâce à des patchs et à la télémétrie mobile qui améliorent la durée de la surveillance, la mobilité du patient, le rendement diagnostique et la continuité entre les cardiologues et les prestataires de services de diagnostic.
- Moniteurs cardiaques : Les moniteurs dédiés conservent leur importance dans les services de cardiologie, les cabinets d’électrophysiologie, les environnements de convalescence et les cliniques spécialisées nécessitant une visualisation fiable du rythme, la capture d’événements et des données ECG cliniquement interprétables.
Type de produit
Le marché des produits devrait connaître une croissance annuelle composée de 6,9 % à 7,5 % entre 2026 et 2034. Le développement des produits s'oriente vers des moniteurs légers, une installation simplifiée pour le patient, le transfert sans fil et l'analyse assistée par algorithme. Les systèmes standards demeurent essentiels dans les hôpitaux, tandis que les modèles portables et connectés permettent d'étendre la surveillance aux soins ambulatoires et à domicile.
- Moniteur portable : Les moniteurs portables facilitent les transferts au chevet du patient, les interventions d’urgence, les tests ambulatoires et l’observation temporaire, offrant aux établissements une capacité flexible sans nécessiter d’installations de surveillance permanentes dans chaque zone de traitement.
- Moniteur portable intelligent : les moniteurs portables constituent le segment à forte croissance car les patchs adhésifs et les capteurs connectés permettent une collecte de données prolongée, améliorent la mobilité du patient et prennent en charge les services de diagnostic cardiaque décentralisés.
- Moniteur standard : Les moniteurs standard bénéficient d'une base installée importante dans les hôpitaux et les centres cardiaques où l'alimentation continue, la mise en réseau centralisée, les accessoires réutilisables et l'intégration avec les systèmes d'alarme cliniques restent essentiels.
Application
Le marché des applications devrait croître à un TCAC de 6,6 % à 7,2 % entre 2026 et 2034. La surveillance des arythmies constitue un cas d'utilisation central, mais les fournisseurs étendent leurs capacités à la détection des événements ischémiques, de l'insuffisance cardiaque, des pressions pulmonaires et à l'évaluation fonctionnelle. La détection multimodale permettra progressivement de relier les données rythmiques aux indicateurs mécaniques et hémodynamiques.
- Maladies coronariennes : La surveillance continue facilite la reconnaissance de l’ischémie, la surveillance post-opératoire, la réadaptation et l’évaluation des médicaments chez les patients dont les symptômes changeants nécessitent une évaluation rapide du rythme et de la physiologie.
- Arrêt cardiaque soudain : la surveillance permet une détection précoce de la détérioration dangereuse du rythme cardiaque dans les environnements à haut risque, soutenant les protocoles d’escalade, la préparation à la défibrillation et une intervention d’urgence coordonnée sur le plan clinique.
- Accident vasculaire cérébral : La surveillance cardiaque aide les cliniciens à identifier la fibrillation auriculaire et d’autres anomalies du rythme qui peuvent expliquer un accident vasculaire cérébral cryptogénique et influencer les stratégies d’anticoagulation ou de prévention secondaire.
- Arythmie : L’arythmie demeure une application essentielle car les événements intermittents nécessitent fréquemment un enregistrement prolongé, une classification algorithmique, un examen par un technicien et une interprétation par un spécialiste avant qu’un traitement approprié puisse être sélectionné.
- Cardiopathies congénitales : La surveillance permet le suivi des patients présentant des anomalies structurelles, notamment après des interventions correctives ou lorsque des troubles du rythme et une détérioration fonctionnelle nécessitent une observation clinique continue.
- Insuffisance cardiaque : la surveillance connectée peut compléter l'évaluation des symptômes et du poids par des données rythmiques et physiologiques, permettant un examen clinique plus précoce lorsque le risque de décompensation commence à augmenter.
- Hypertension pulmonaire : une surveillance spécialisée permet une évaluation longitudinale du stress cardiopulmonaire, de la réponse au traitement, du comportement de la fréquence cardiaque et des changements fonctionnels chez les patients nécessitant une prise en charge spécialisée coordonnée.
- Fonction cardiaque : Les dispositifs multimodaux élargissent l’évaluation au-delà de l’activité électrique en intégrant le pouls, le mouvement mécanique et d’autres signaux physiologiques susceptibles d’améliorer la compréhension des performances cardiaques.
- Pression artérielle pulmonaire : La surveillance de la pression artérielle pulmonaire a une valeur stratégique dans la prise en charge avancée de l’insuffisance cardiaque, car l’identification rapide d’une détérioration hémodynamique peut orienter les ajustements médicamenteux et réduire les hospitalisations évitables.
Utilisateur final
Le marché des utilisateurs finaux devrait croître à un TCAC de 6,7 % à 7,3 % entre 2026 et 2034. Les hôpitaux demeurent les principaux acheteurs, mais l'activité de diagnostic se diversifie vers les centres de cardiologie, les cliniques, les établissements de soins ambulatoires et les domiciles. Les fournisseurs doivent adapter leurs services, leurs formations, leur logistique, leurs modalités de remboursement et leurs modèles de reporting à ces différents contextes.
- Hôpitaux : Les hôpitaux génèrent une contribution importante aux revenus grâce aux moniteurs de chevet, aux réseaux de télémétrie, à la surveillance des urgences, aux systèmes périopératoires, aux consommables, aux contrats de maintenance et à l’intégration de logiciels d’entreprise.
- Centres de chirurgie ambulatoire : Ces établissements nécessitent une surveillance compacte et fiable pour l’évaluation préopératoire, l’observation des interventions et la convalescence, en mettant l’accent sur la rapidité d’installation, la portabilité, la simplicité du flux de travail et la rotation efficace des patients.
- Centres cardiaques : Les centres spécialisés créent une demande en matière d’interprétation avancée des ECG, de surveillance ambulatoire prolongée, de soutien en électrophysiologie et de dossiers diagnostiques intégrés tout au long des parcours cardiovasculaires complexes.
- Soins à domicile : Les soins à domicile se développent à mesure que les patchs portables, la connectivité mobile, l’examen à distance et une application simplifiée permettent une surveillance sans nécessiter une présence prolongée à l’hôpital.
- Cliniques : Les cliniques utilisent des systèmes standard et portables pour le dépistage, l’évaluation des symptômes, le suivi et les décisions d’orientation, en privilégiant les appareils accessibles avec des rapports simples et des exigences d’infrastructure limitées.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Hôpitaux |
Haut |
Télémétrie intelligente |
Mature |
|
Centres de chirurgie ambulatoire |
Moyen |
Récupération mobile |
Mise à l'échelle |
|
Centres cardiaques |
Haut |
Analyse du rythme |
Mature |
|
Soins à domicile |
Moyen |
Surveillance des correctifs |
Mise à l'échelle |
|
Cliniques |
Moyen |
ECG connecté |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des dispositifs de surveillance cardiaque
Charge croissante des maladies cardiovasculaires
Les maladies cardiovasculaires demeurent la première cause de mortalité dans le monde, d'où un besoin constant de dépistage précoce, de surveillance et de suivi. Plus de 75 % des décès cardiovasculaires surviennent dans les pays en développement, révélant un besoin considérable de surveillance, bien au-delà des capacités des marchés actuels d'équipements médicaux. Ce besoin se fait sentir dans des domaines tels que le syndrome coronarien aigu, l'analyse des accidents vasculaires cérébraux, le diagnostic des arythmies, l'insuffisance cardiaque et le suivi post-opératoire. Le développement des services de cardiologie par les organismes de santé, associé à des équipements portables et évolutifs fournissant des rapports exploitables, permet de réduire la dépendance aux médecins spécialistes.
Évolution vers une surveillance ECG ambulatoire prolongée
La surveillance ambulatoire prolongée prend une importance clinique croissante, car les arythmies intermittentes peuvent ne pas se manifester lors d'enregistrements Holter de courte durée. Une analyse rétrospective de 2025 portant sur plus de 1,1 million de patients a révélé que 64 % des arythmies nécessitant une intervention chez les patients présentant des symptômes quotidiens n'étaient pas détectées dans les 48 premières heures. Ces données plaident en faveur de périodes de port plus longues, notamment lorsque les symptômes ne permettent pas de déterminer avec certitude la durée de l'examen. Sur le plan commercial, cette pratique a un impact significatif sur la demande, notamment en ce qui concerne les patchs adhésifs, l'assistance technique pour la rédaction des rapports, l'analyse des données dans le cloud et la livraison à domicile. Son succès repose sur l'observance du traitement par le patient, le confort cutané, l'intégrité du signal, la prise en charge par l'assurance maladie et la rapidité avec laquelle les cliniciens reçoivent des résultats validés.
Extension du suivi hospitalier connecté
Les données de surveillance hospitalière sont désormais agrégées pour les services de soins intensifs, d'urgences, de soins intermédiaires et de médecine générale. La connectivité permet de centraliser la télémétrie afin de permettre la surveillance d'un plus grand nombre de patients par les techniciens en poste fixe et les cliniciens mobiles. Cependant, la charge d'alarmes demeure un goulot d'étranglement opérationnel. Selon Philips, les cliniciens peuvent recevoir jusqu'à 350 alarmes par patient et par jour, ce qui souligne l'importance des analyses permettant de filtrer les alarmes inutiles. L'évolutivité devient donc une priorité pour les entreprises lors de leurs achats et inclut des composants tels que la télémétrie, les stations centrales, les capacités de rétrospective, la mobilité et la sécurité du réseau.
Tendances futures du marché des dispositifs de surveillance cardiaque
Dispositifs portables multimodaux pour l'analyse hémodynamique
Le marché des dispositifs de surveillance cardiaque évoluera progressivement de l'ECG monocanal vers l'ECG multicanal et la détection de données. En juillet 2025, CardioTag a obtenu l'approbation de la FDA pour l'enregistrement de l'ECG, du photopléthysmogramme et du sismocardiogramme, ainsi que de la fréquence cardiaque et du pouls. Ces plateformes permettraient d'intégrer des données plus précises dans des modèles algorithmiques pour l'évaluation du rythme cardiaque, de la mécanique cardiaque, de l'état hémodynamique et des variations de pression. Leur déploiement serait conditionné par une validation prospective, des résultats interprétables, un mode de remboursement et leur intégration aux parcours de soins. Les fabricants doivent veiller à la modularité des outils d'analyse utilisés dans ces systèmes afin de permettre de nouvelles mesures sans remplacer les dispositifs portables et les processus existants.
Plateformes de services construites autour de données cardiaques sélectionnées
Le concours privilégiera la qualité des données physiologiques et la reproductibilité des services cliniques plutôt que les spécifications des capteurs eux-mêmes. La plateforme comprendra l'enregistrement des patients, la gestion des dispositifs, la surveillance continue, le filtrage algorithmique, l'évaluation des techniciens, la production de rapports pour les médecins, l'assistance à la facturation et le suivi longitudinal. L'utilisation de vastes ensembles de données annotées peut améliorer la catégorisation des événements et la prédiction des risques ; toutefois, les organismes de réglementation exigeront des mises à jour logicielles contrôlées et une validation pour différentes populations. Les entreprises qui démontreront la haute performance de leurs outils de diagnostic, la précision de leurs rapports et la réduction du taux de répétition des tests en retireront des avantages commerciaux.
Opportunités du marché des dispositifs de surveillance cardiaque
Réseaux de surveillance ambulatoire localisés en Asie-Pacifique
Les investisseurs peuvent créer des réseaux de surveillance ambulatoire adaptés à chaque pays, combinant dispositifs portables homologués, logistique locale, assistance aux patients en langue locale, techniciens cardiaques qualifiés et rapports de cardiologues. Le Japon offre la voie la plus directe, la surveillance prolongée par patch étant désormais disponible sur le marché grâce à une technologie d'analyse approuvée par la PMDA. La Chine et l'Inde proposent quant à elles des échantillons de patients plus importants et sur une période plus longue. Les produits commerciaux doivent tenir compte des coûts locaux, du système d'orientation des patients, des exigences de conservation des données et des modalités de retour des dispositifs. La collaboration avec des distributeurs et des centres de cardiologie reconnus réduit les risques liés à l'entrée sur le marché. La fabrication locale des composants et leur réutilisation permettront d'améliorer l'accessibilité financière là où les services de surveillance importés sont trop onéreux.
Programmes de surveillance cardiaque de l'hôpital au domicile
La surveillance des systèmes de santé peut être mise en place pour certains patients après une hospitalisation pour insuffisance cardiaque, une intervention cardiaque, un examen suite à un AVC ou une arythmie. Les financements devraient privilégier le développement de solutions de surveillance portables interopérables, la procédure d'escalade de soins, l'évaluation par le personnel infirmier et technique, et la mesure des résultats. L'objectif n'est pas une surveillance continue de tous les patients sortis de l'hôpital, mais plutôt une surveillance ciblée en cas de risque, de modification physiologique ou d'apparition d'une arythmie. La contractualisation peut couvrir l'ensemble des dispositifs, l'analyse des données, la logistique, le support technique et les rapports dans le cadre d'un contrat ponctuel. Les prestataires capables de démontrer une réduction des examens répétés ou une meilleure résolution des diagnostics auront un avantage lors des négociations de financement.
Développements récents
- Août 2026 : iRhythm Technologies, Inc. a annoncé un accord d’acquisition de VitalConnect, étendant ainsi sa plateforme de surveillance cardiaque aux contextes ambulatoire, hospitalier et de soins à domicile. Cette transaction vise à combiner les capacités de surveillance cardiaque ambulatoire d’iRhythm avec la technologie de télésurveillance continue de VitalConnect, créant ainsi une offre de surveillance plus complète pour différents environnements de soins.
- Septembre 2025 : Koninklijke Philips NV a lancé une plateforme de télémétrie intelligente comprenant le moniteur de télémétrie 5500. La plateforme prend en charge la connectivité d'entreprise continue, la surveillance centralisée, les informations opérationnelles rétrospectives, les flux de travail mobiles des cliniciens et une capacité de télémétrie évolutive destinée à aider les organismes de soins de santé à gérer les alarmes, les contraintes de personnel et les besoins fluctuants en lits surveillés.
- Mai 2025 : iRhythm Technologies, Inc. a commercialisé au Japon son système Zio d’enregistrement et d’analyse ECG. Ce service, approuvé par la PMDA, assure une surveillance ECG continue jusqu’à 14 jours et associe un patch portable sur ordonnance à une analyse assistée par intelligence artificielle, élargissant ainsi l’accès à la détection prolongée des arythmies au-delà de la surveillance Holter conventionnelle de 24 à 48 heures.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -